
El Formulario 7220, Verificación y correcciones del salario prevaleciente y el aprendizaje (Prevailing Wage and Apprenticeship (PWA) Verification and Corrections), es el formulario del Servicio de Impuestos Internos (IRS) que adjunta a su declaración de impuestos cuando solicita créditos o deducciones aumentados por cumplir ciertos requisitos de salario prevaleciente y aprendizaje (PWA). Debe completar uno por cada instalación o proyecto; también calcula las multas que adeude por no cumplir esos requisitos. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form7220.
Última actualización
¿Qué es el Form 7220?
El Formulario 7220, Verificación y correcciones del salario prevaleciente y el aprendizaje (Prevailing Wage and Apprenticeship (PWA) Verification and Corrections), es el formulario del IRS que se usa para informar, por cada instalación, los datos que respaldan los créditos o las deducciones aumentados que se solicitan por cumplir ciertos requisitos de salario prevaleciente y aprendizaje, y para calcular las multas relacionadas.
El IRS lo describe como el formulario que proporciona información para demostrar que cumplió los requisitos de salario prevaleciente y aprendizaje y así solicitar el monto de crédito adicional en los formularios de crédito comercial general. Es un formulario nuevo, con revisión de diciembre de 2025, emitido bajo el número OMB 1545-0123, y se adjunta a su declaración de impuestos.
El formulario tiene cinco partes:
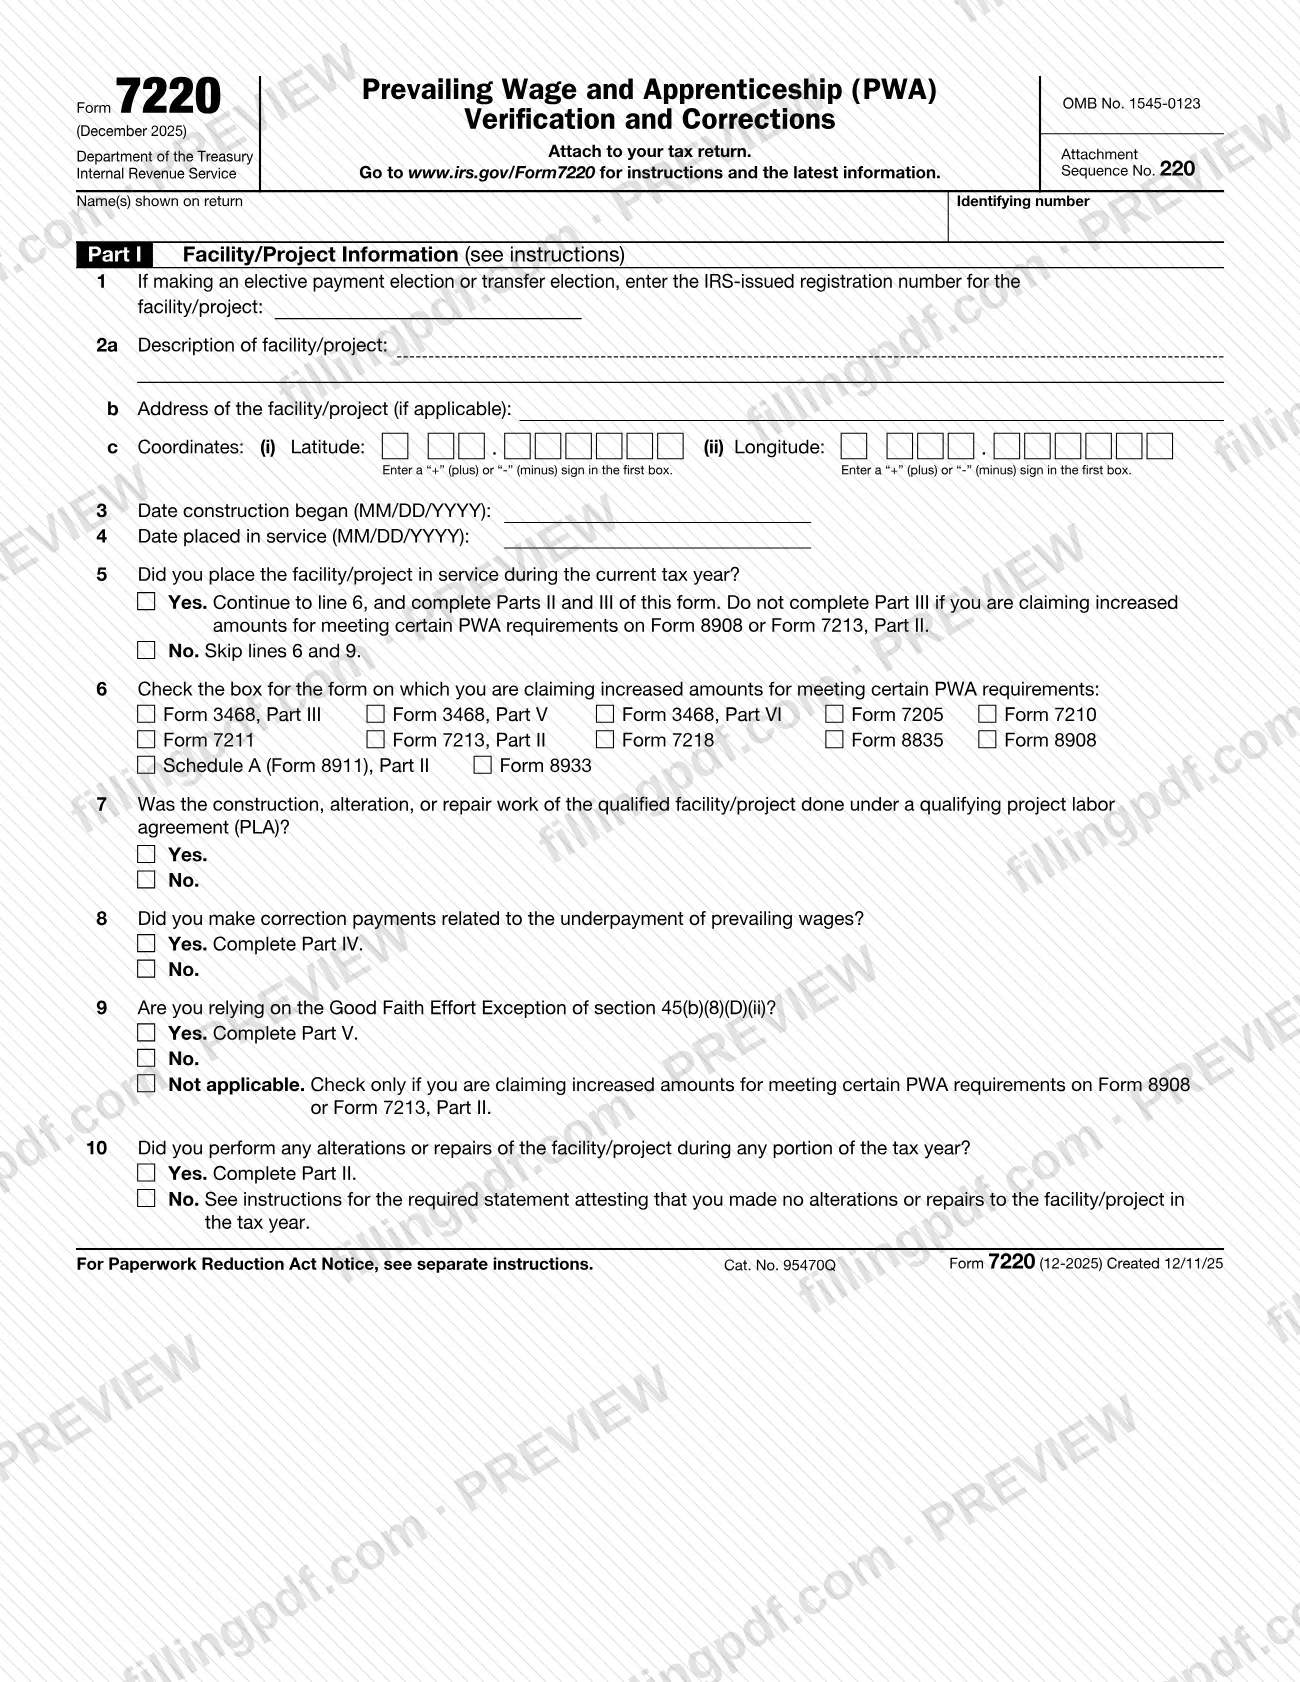
- Parte I: información sobre la instalación o el proyecto, incluidas las fechas, la ubicación y el formulario en el que se solicita el crédito o la deducción.
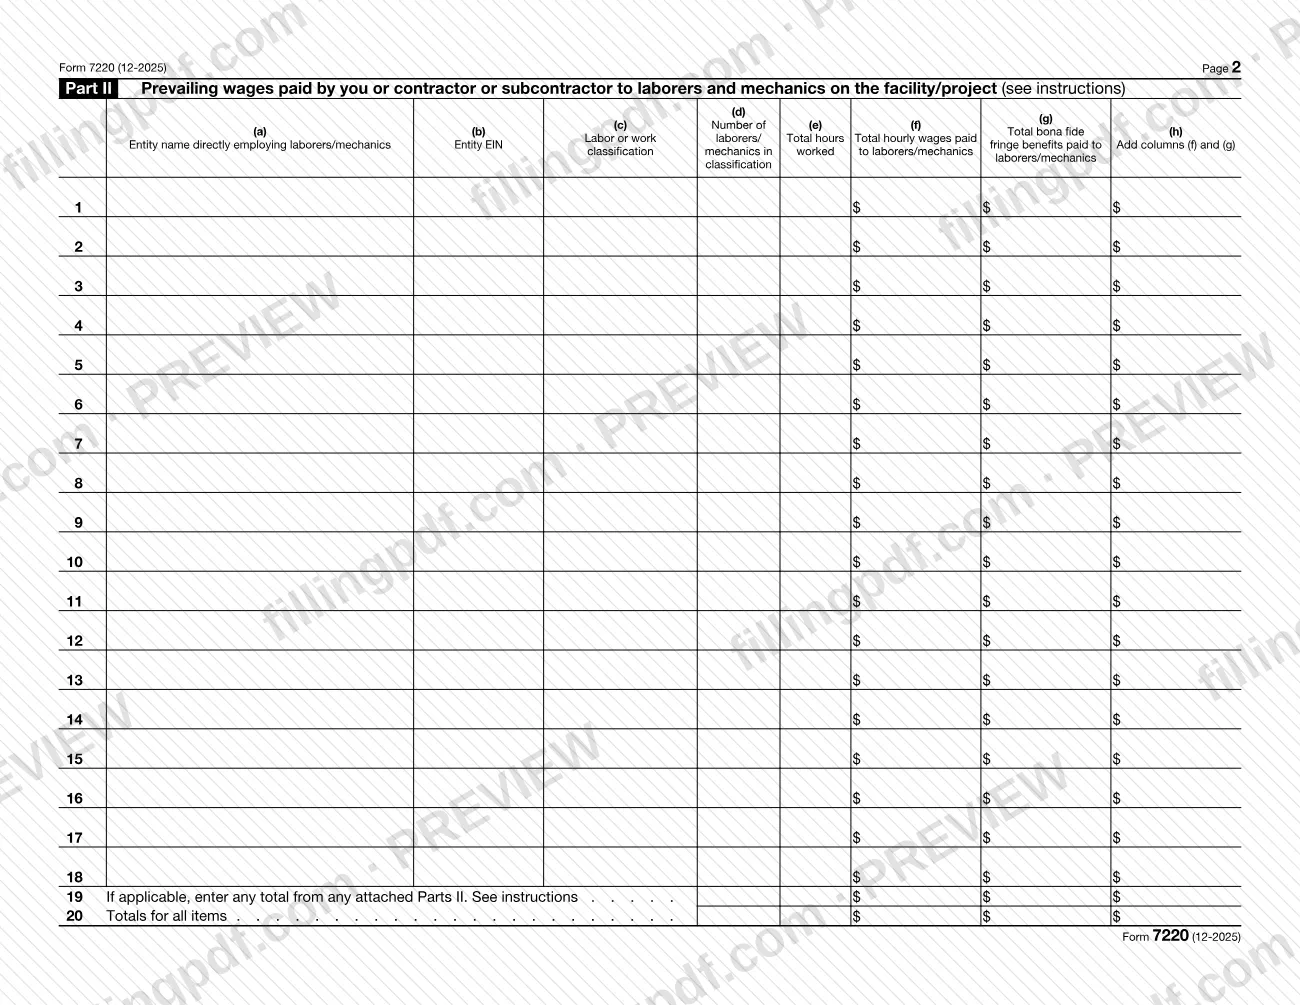
- Parte II: salarios prevalecientes pagados por usted o por un contratista o subcontratista a trabajadores y mecánicos.
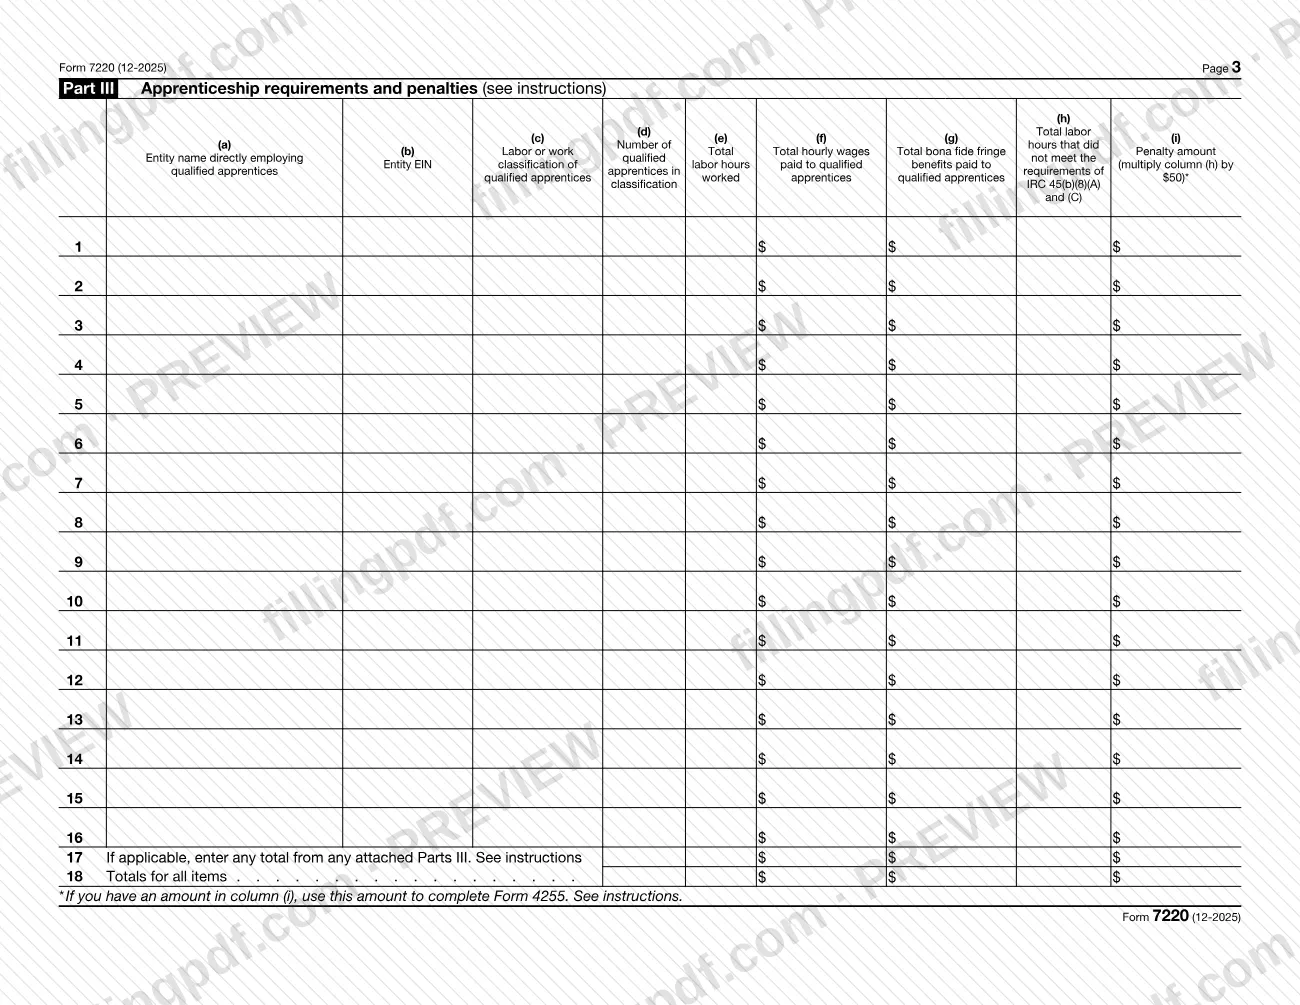
- Parte III: requisitos de aprendizaje y montos de las multas aplicables cuando no se cumplen los requisitos de horas de trabajo o participación.
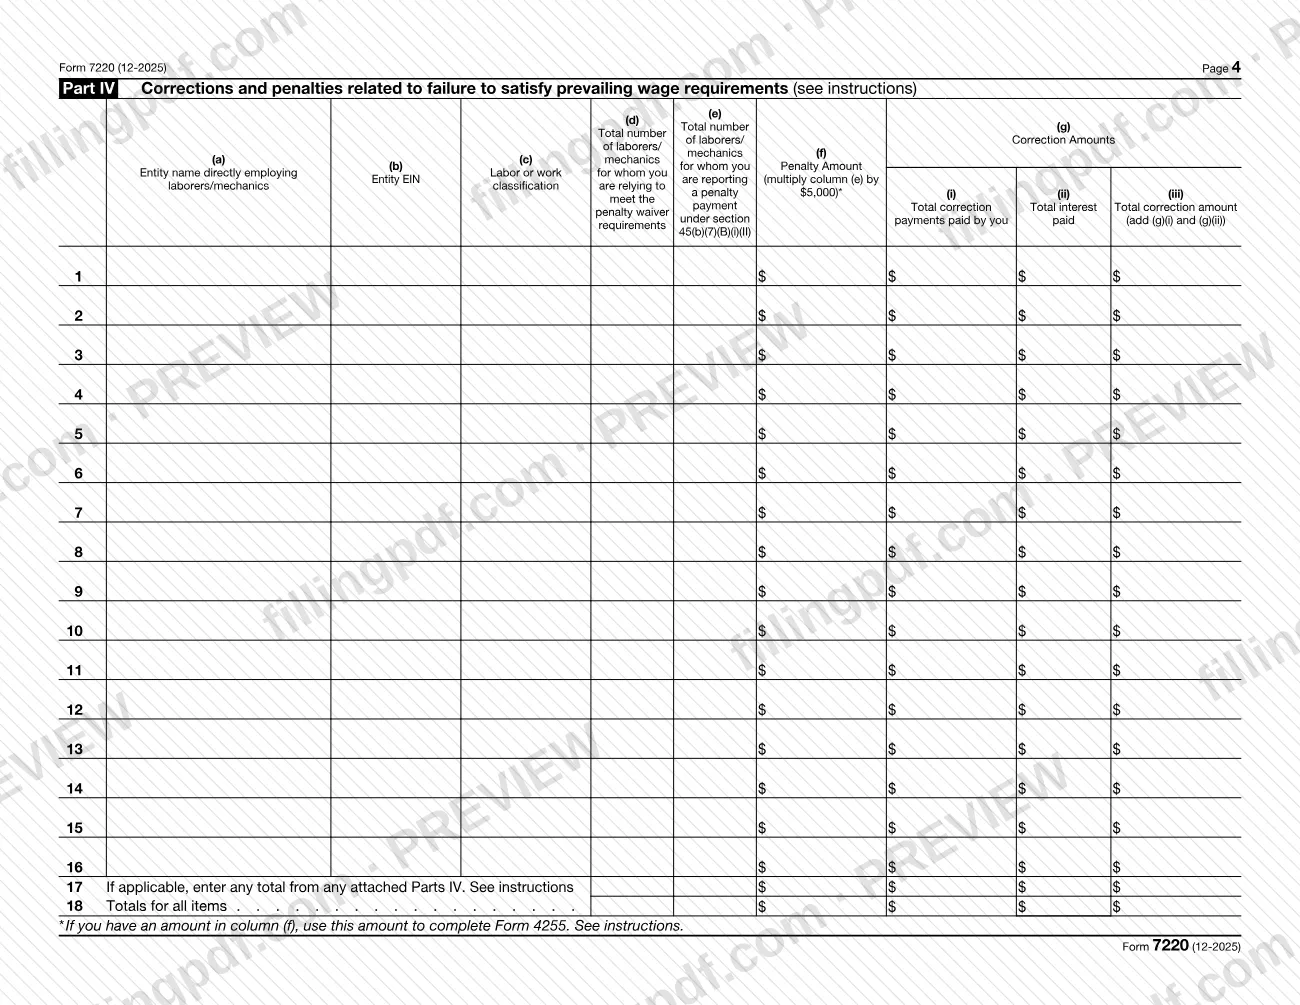
- Parte IV: pagos correctivos y multas por incumplir los requisitos de salario prevaleciente.
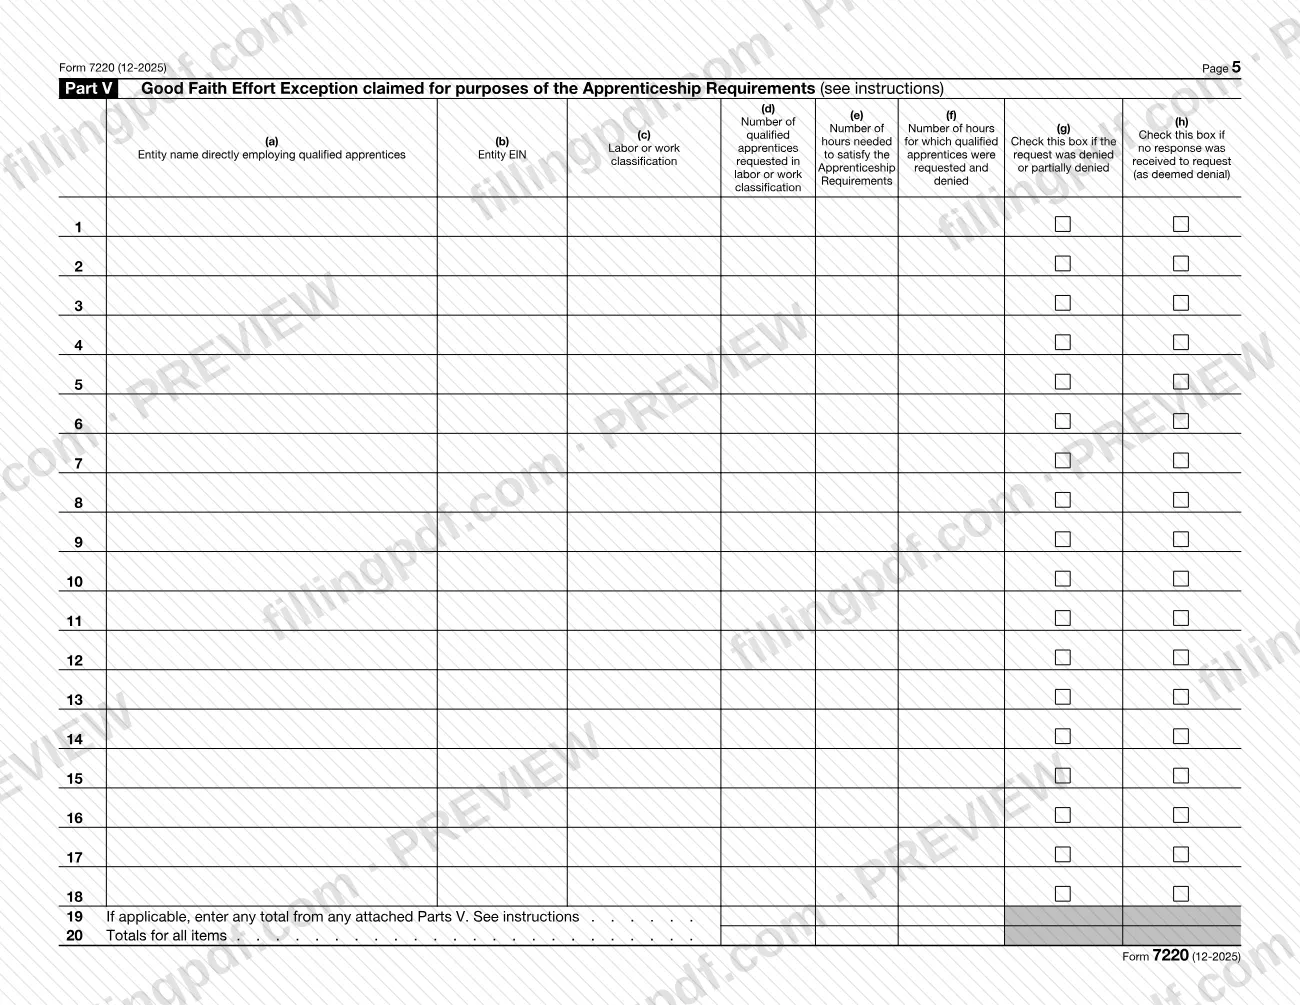
- Parte V: excepción por esfuerzo de buena fe para los requisitos de aprendizaje.
Según las instrucciones del IRS, los totales de multas de las Partes III y IV se transfieren al Formulario 4255, Parte I. El Formulario 7220 no es una solicitud del crédito en sí: los montos aumentados se solicitan en el formulario de crédito o deducción que presente, como el Formulario 3468, el Formulario 8835 o el Formulario 8933.
¿Quién tiene que presentar el Form 7220?
Los contribuyentes que solicitan créditos o deducciones aumentados por cumplir ciertos requisitos de PWA presentan el Formulario 7220, uno por cada instalación. Los montos aumentados pueden solicitarse en estos formularios:
- Formulario 3468, Crédito por inversión, Parte III, V o VI.
- Formulario 7205, Deducción por edificios comerciales energéticamente eficientes.
- Formulario 7210, Crédito por producción de hidrógeno limpio.
- Formulario 7211, Crédito por producción de electricidad limpia.
- Formulario 7213, Crédito por producción de energía nuclear, Parte II.
- Formulario 7218, Crédito por producción de combustible limpio.
- Formulario 8835, Crédito por producción de electricidad renovable.
- Formulario 8908, Crédito por viviendas energéticamente eficientes.
- Anexo A (Formulario 8911), Propiedad de reabastecimiento de vehículos de combustible alternativo, Parte II.
- Formulario 8933, Crédito por secuestro de óxido de carbono.
Si presentó tres Formularios 8835 con montos aumentados, presente tres Formularios 7220. También debe presentar un Formulario 7220 por separado para informar el cumplimiento continuo de los requisitos de salario prevaleciente en las alteraciones o reparaciones de instalaciones puestas en servicio en un año anterior por las que solicitó los montos aumentados.
No tiene que presentar el Formulario 7220 si solicita los montos aumentados y cumple la excepción de inicio de la construcción (BOC) o la excepción de un megavatio. Las instrucciones remiten a T.D. 9998, T.D. 10015 y T.D. 10024 para obtener más detalles.
Cuándo presentar el Form 7220
Presente el Formulario 7220 cada vez que solicite créditos o deducciones aumentados por cumplir ciertos requisitos de PWA, ya que el formulario se adjunta a su declaración de impuestos. No tiene una fecha límite separada impresa; por lo tanto, se presenta junto con la declaración y el formulario de crédito o deducción en el que solicita los montos aumentados.
El momento depende de la instalación. Si puso la instalación en servicio durante el año tributario actual, responda Sí en la línea 5 y complete las Partes II y III (omita la Parte III para el Formulario 8908 o el Formulario 7213, Parte II). Si se puso en servicio en un año anterior, omita las líneas 6 y 9; aun así, se necesita un Formulario 7220 por separado para informar el cumplimiento continuo de los requisitos de salario prevaleciente en las alteraciones o reparaciones. Para conocer los plazos que corresponden a su declaración, consulte sus instrucciones.
Documentos que necesitas
- Su declaración de impuestos: el Formulario 7220 se adjunta a ella, junto con el formulario de crédito o deducción en el que solicita los montos aumentados.
- Una declaración escrita que certifique que no se realizaron alteraciones ni reparaciones durante el año tributario, solo si marca No en la línea 10.
- En esa declaración: el nombre del contribuyente, su número de identificación del contribuyente y la descripción de la instalación (con información del propietario si es diferente de la persona que presenta el formulario), además de una declaración de que no se realizaron alteraciones ni reparaciones.
- Una declaración bajo pena de perjurio, firmada por el contribuyente o por una persona autorizada para obligar al contribuyente, que cubra la declaración sobre la ausencia de alteraciones y cualquier documento adjunto.
- Copias adicionales de la Parte II, III, IV o V, solo si las filas de una página no son suficientes; anote sus totales en las líneas indicadas para las partes adjuntas.
Cómo rellenar el Form 7220
Anote el nombre y el número de identificación
En la parte superior, anote el nombre o los nombres que aparecen en su declaración y su número de identificación.
Anote el número de registro
Línea 1: si elige el pago electivo o la transferencia electiva, anote el número de registro emitido por el IRS para la instalación o el proyecto.
Describa la ubicación de la instalación
Línea 2a: describa la instalación o el proyecto. Línea 2b: anote su dirección, si corresponde. Línea 2c: anote la latitud y la longitud, usando un signo "+" o "-" en la primera casilla de cada una.
Anote las fechas de construcción y puesta en servicio
Línea 3: fecha en que comenzó la construcción, en formato MM/DD/YYYY. Línea 4: fecha en que se puso en servicio la instalación, también en formato MM/DD/YYYY.
Responda las líneas 5 y 6
Línea 5: marque Sí si puso la instalación en servicio durante el año tributario actual; luego continúe con la línea 6 y las Partes II y III. Marque No para omitir las líneas 6 y 9. Línea 6: marque la casilla del formulario en el que solicita los montos aumentados.
Responda las líneas 7 a 10
Línea 7: acuerdo laboral del proyecto. Línea 8: marque Sí si hizo pagos correctivos por salarios prevalecientes pagados por debajo del monto requerido y luego complete la Parte IV. Línea 9: marque Sí para acogerse a la excepción por esfuerzo de buena fe y luego complete la Parte V. Línea 10: marque Sí si realizó alteraciones o reparaciones y luego complete la Parte II; si marca No, adjunte la declaración requerida.
Complete los salarios de la Parte II
Para cada entidad y clasificación, anote en las columnas: (a) nombre, (b) EIN, (c) clasificación, (d) número de trabajadores/mecánicos, (e) horas, (f) salarios por hora y (g) beneficios complementarios de buena fe. La columna (h) es la suma de (f) y (g); use la línea 19 para los totales de las Partes II adjuntas y la línea 20 para los totales.
Complete la información de aprendizaje de la Parte III
Anote la entidad, el EIN, la clasificación, el número de aprendices calificados, las horas, los salarios y los beneficios complementarios en las columnas (a) a (g). La columna (h) corresponde a las horas que no cumplieron los requisitos; la columna (i) es la columna (h) multiplicada por la multa por hora indicada en el formulario.
Complete las correcciones de la Parte IV
Anote en (d) los trabajadores/mecánicos sujetos a los requisitos para eximir de multas y en (e) aquellos por quienes se pagó una multa; la columna (f) multiplica (e) por la multa por persona indicada en el formulario. Las columnas (g)(i) y (g)(ii) corresponden a los pagos correctivos y los intereses pagados, y (g)(iii) es su suma.
Complete la excepción por esfuerzo de buena fe de la Parte V
Anote en (d) los aprendices calificados solicitados, en (e) las horas necesarias y en (f) las horas solicitadas y denegadas. Marque (g) si la solicitud fue denegada o denegada parcialmente, o (h) si el programa no respondió.
Revise y descargue el PDF
Compruebe que los totales coincidan y que tenga lista cualquier declaración requerida. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración como se describe en «Cómo presentar».
Cómo presentar el Form 7220
El Formulario 7220 no se presenta por separado: se adjunta a su declaración de impuestos, como se indica en la parte superior del formulario.
- Con su declaración de impuestos: incluya el Formulario 7220 completado, uno por cada instalación, con la declaración en la que solicita los montos aumentados. La dirección postal y cualquier método para presentar electrónicamente son los de su declaración del impuesto sobre los ingresos; consulte las instrucciones de esa declaración.
- Con una declaración escrita, si respondió No en la línea 10: adjunte la declaración que certifique que no se realizaron alteraciones ni reparaciones durante el año tributario.
- Con el Formulario 4255: los montos de la columna (f), línea 18, de la Parte IV y de la columna (i), línea 18, de la Parte III se informan en el Formulario 4255, Parte I, como se describe en las instrucciones.
- Copias adicionales: si una página no es suficiente, complete copias adicionales de la Parte II, III, IV o V y transfiera sus totales a las líneas indicadas.
El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form7220. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Combinar varias instalaciones en un solo Formulario 7220; las instrucciones indican que debe usarse un formulario por separado para cada instalación por la que solicita montos aumentados.
- Marcar No en la línea 10 sin adjuntar la declaración que indique que no se hicieron alteraciones ni reparaciones durante el año tributario.
- Completar la Parte III cuando solicita montos aumentados en el Formulario 8908 o el Formulario 7213, Parte II; el formulario indica que no debe hacerlo.
- Marcar No corresponde en la línea 9 cuando solicita el crédito o la deducción en un formulario que no sea el Formulario 8908 o el Formulario 7213, Parte II.
- Completar las Partes II y IV para las solicitudes conforme a las secciones 30C, 45L, 179D o 48C cuando la instalación no se puso en servicio durante el año tributario.
- Usar en la columna (c) clasificaciones de trabajo o tareas que no sean las definidas por la Ley Davis-Bacon.
- Completar la columna (f) de la Parte IV cuando la columna (e) está vacía; las instrucciones indican que debe dejarla vacía.
- Marcar la columna (g) de la Parte V cuando el programa de aprendizaje registrado no respondió; ese caso corresponde a la columna (h).
- No transferir los totales de multas de la línea 18 de las Partes III y IV al Formulario 4255, Parte I.
Preguntas frecuentes
¿Para qué se usa el Formulario 7220?
El Formulario 7220 informa, por cada instalación, los datos sobre salario prevaleciente y aprendizaje (PWA) que respaldan los créditos o las deducciones aumentados que se solicitan en otro formulario. También calcula las multas por incumplir ciertos requisitos de PWA y se adjunta a su declaración de impuestos.
¿Quién debe presentar el Formulario 7220?
Los contribuyentes que solicitan créditos o deducciones aumentados por cumplir ciertos requisitos de PWA en formularios como el Formulario 3468, el Formulario 8835 o el Formulario 8933 lo presentan, uno por cada instalación. No tiene que presentarlo si cumple la excepción BOC o de un megavatio.
¿Necesito un Formulario 7220 por separado para cada instalación?
Sí. Las instrucciones indican que debe presentar un Formulario 7220 por separado para cada instalación por la que solicita montos aumentados; por eso, si presenta tres Formularios 8835 con montos aumentados, debe presentar tres Formularios 7220. El cumplimiento continuo en alteraciones o reparaciones de una instalación puesta en servicio anteriormente también requiere su propio formulario.
¿Qué debo adjuntar si no hubo alteraciones ni reparaciones?
Marque No en la línea 10 y adjunte una declaración que indique que no se realizaron alteraciones ni reparaciones durante el año tributario. Incluya el nombre del contribuyente, su número de identificación del contribuyente y la descripción de la instalación, así como una declaración firmada bajo pena de perjurio.
¿Qué es la excepción por esfuerzo de buena fe de la línea 9?
Considera cumplidos los requisitos de aprendizaje si solicitó aprendices calificados a un programa de aprendizaje registrado y la solicitud fue denegada, o si el programa no respondió dentro de 5 días. Complete la Parte V cuando marque Sí.
¿A dónde envío el Formulario 7220?
No lo envía por separado. Se adjunta a su declaración de impuestos, por lo que se envía al mismo lugar que la declaración. Consulte las instrucciones de su declaración para conocer la dirección o el método de presentación electrónica, y visite www.irs.gov/Form7220 para consultar las instrucciones específicas del formulario.
¿Puedo rellenar el Formulario 7220 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y la presenta mediante los canales del IRS que correspondan.
¿Cómo se informan las multas del Formulario 7220?
El total de la línea 18 en la columna (f) de la Parte IV y en la columna (i) de la Parte III se informa en el Formulario 4255, Parte I, en las columnas que indican las instrucciones. Deje una columna vacía cuando el formulario así lo indique porque la columna anterior está vacía.
¿Listo para rellenar el Form 7220?
Rellenar el Form 7220 ahora