
El Formulario 730 es la declaración del Servicio de Impuestos Internos (IRS) para informar el monto bruto de las apuestas aceptadas durante un mes y calcular el impuesto adeudado conforme a la sección 4401 del Código de Impuestos Internos. Las personas que administran un negocio de apuestas, una bolsa de apuestas o una lotería deben presentarlo todos los meses, incluso en un mes sin apuestas sujetas a impuestos. En FillingPDF puede rellenar el Formulario 730 en línea y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form730, y la declaración se envía por correo al IRS.
Última actualización
¿Qué es el Form 730?
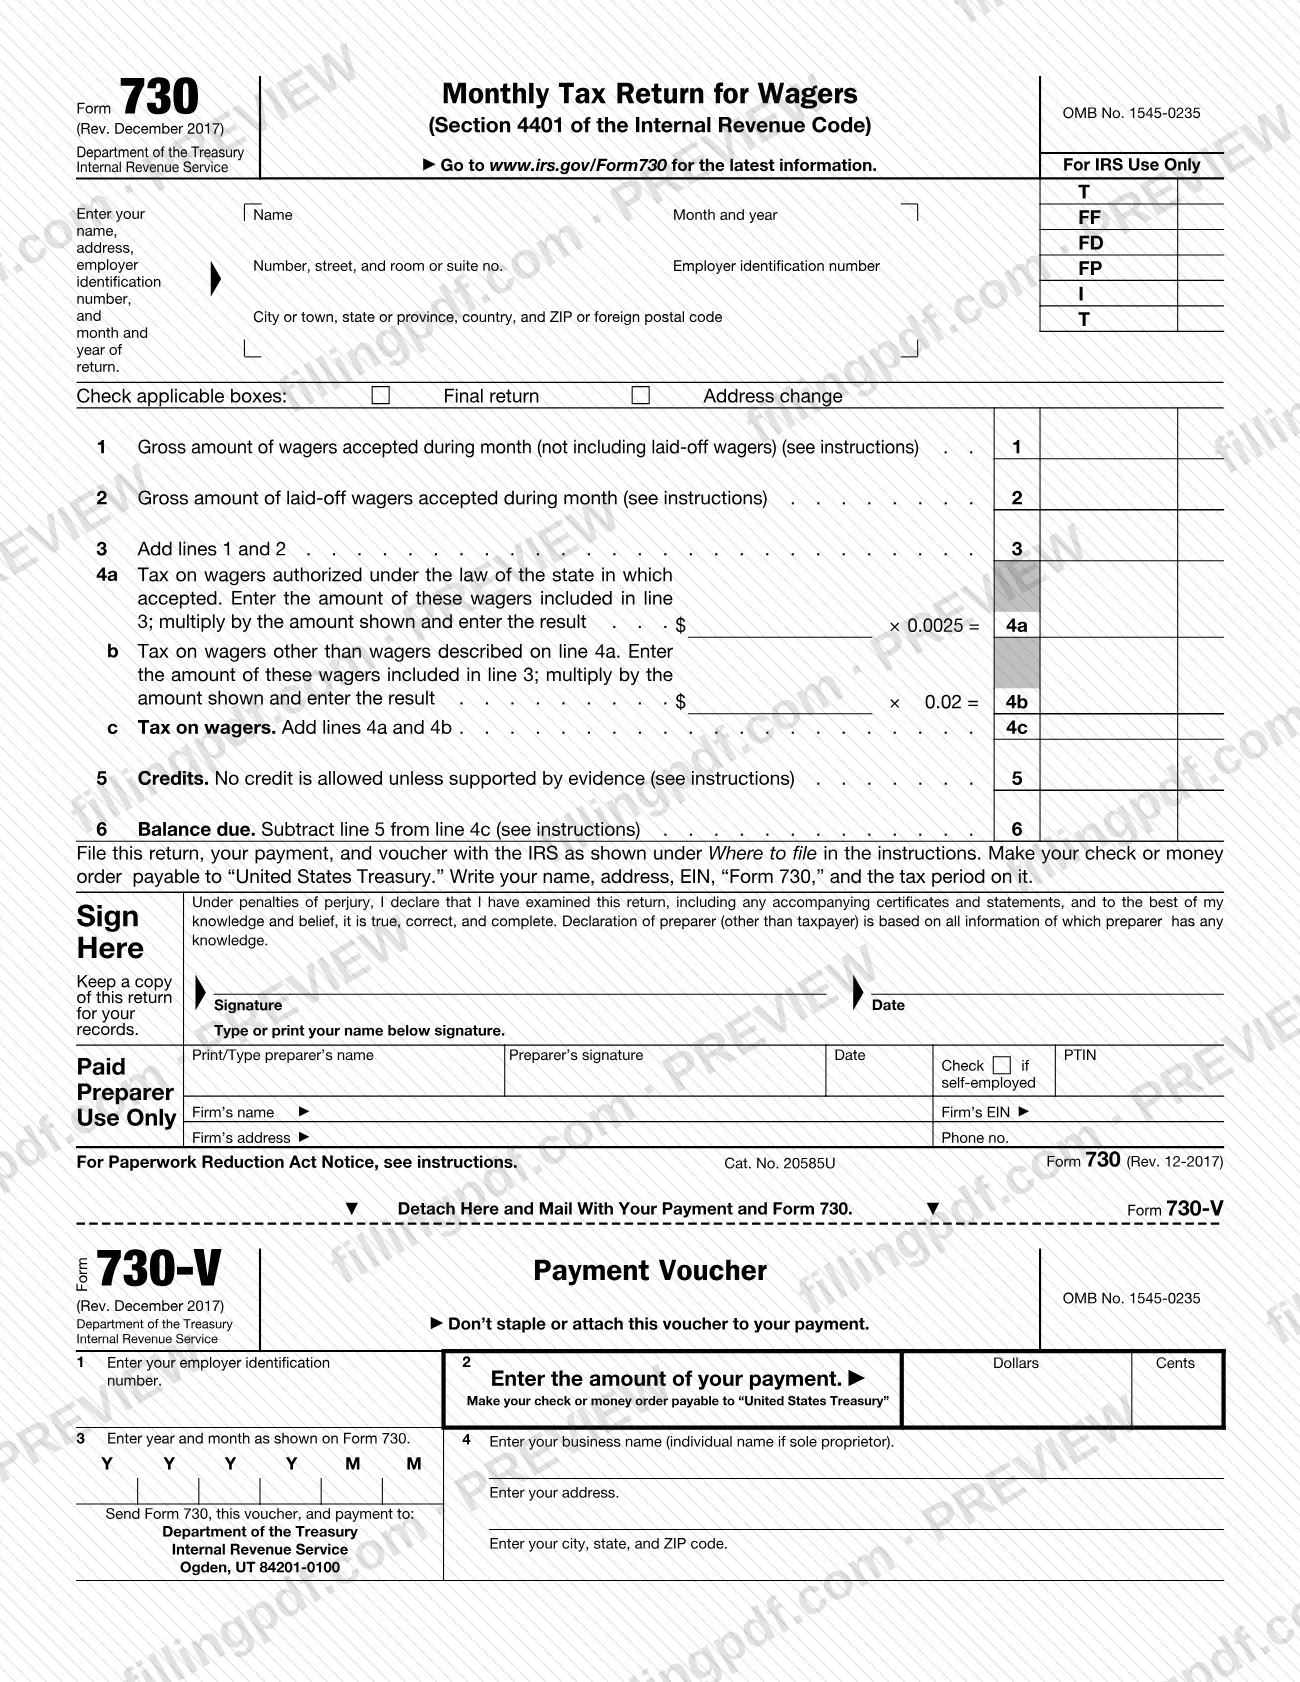
Formulario 730, Declaración mensual de impuestos sobre apuestas (Monthly Tax Return for Wagers) es la declaración del IRS que se usa para informar el monto bruto de las apuestas aceptadas durante un mes calendario y calcular el impuesto sobre apuestas establecido por la sección 4401 del Código de Impuestos Internos (OMB No. 1545-0235).
La declaración es breve. La línea 1 informa las apuestas aceptadas durante el mes, sin contar las apuestas cedidas a terceros. La línea 2 informa las apuestas cedidas a terceros que se aceptaron. La línea 3 las suma. Las líneas 4a y 4b aplican el impuesto a las apuestas autorizadas por la ley del estado donde se aceptaron y a todas las demás apuestas, y la línea 4c suma ambas cantidades. La línea 5 contiene los créditos y la línea 6 muestra el saldo adeudado.
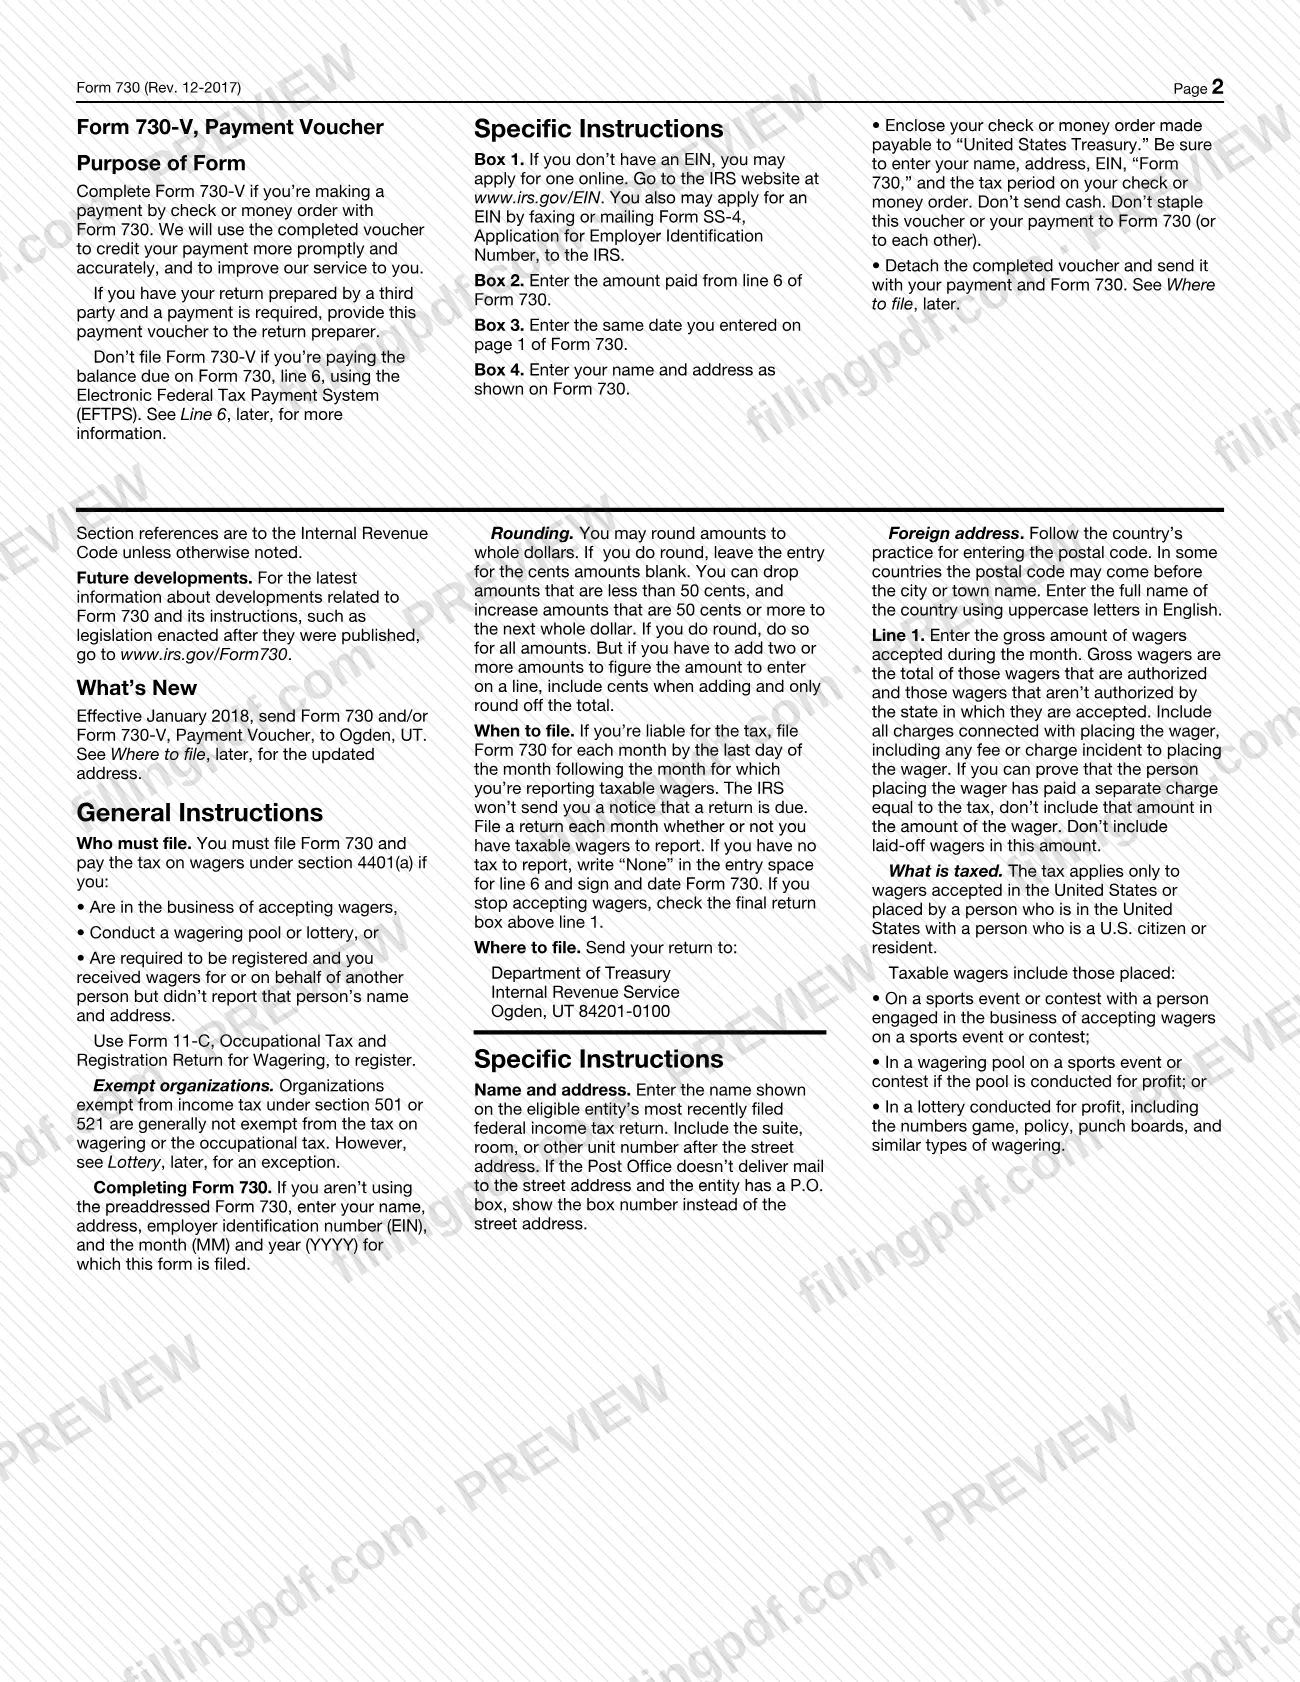
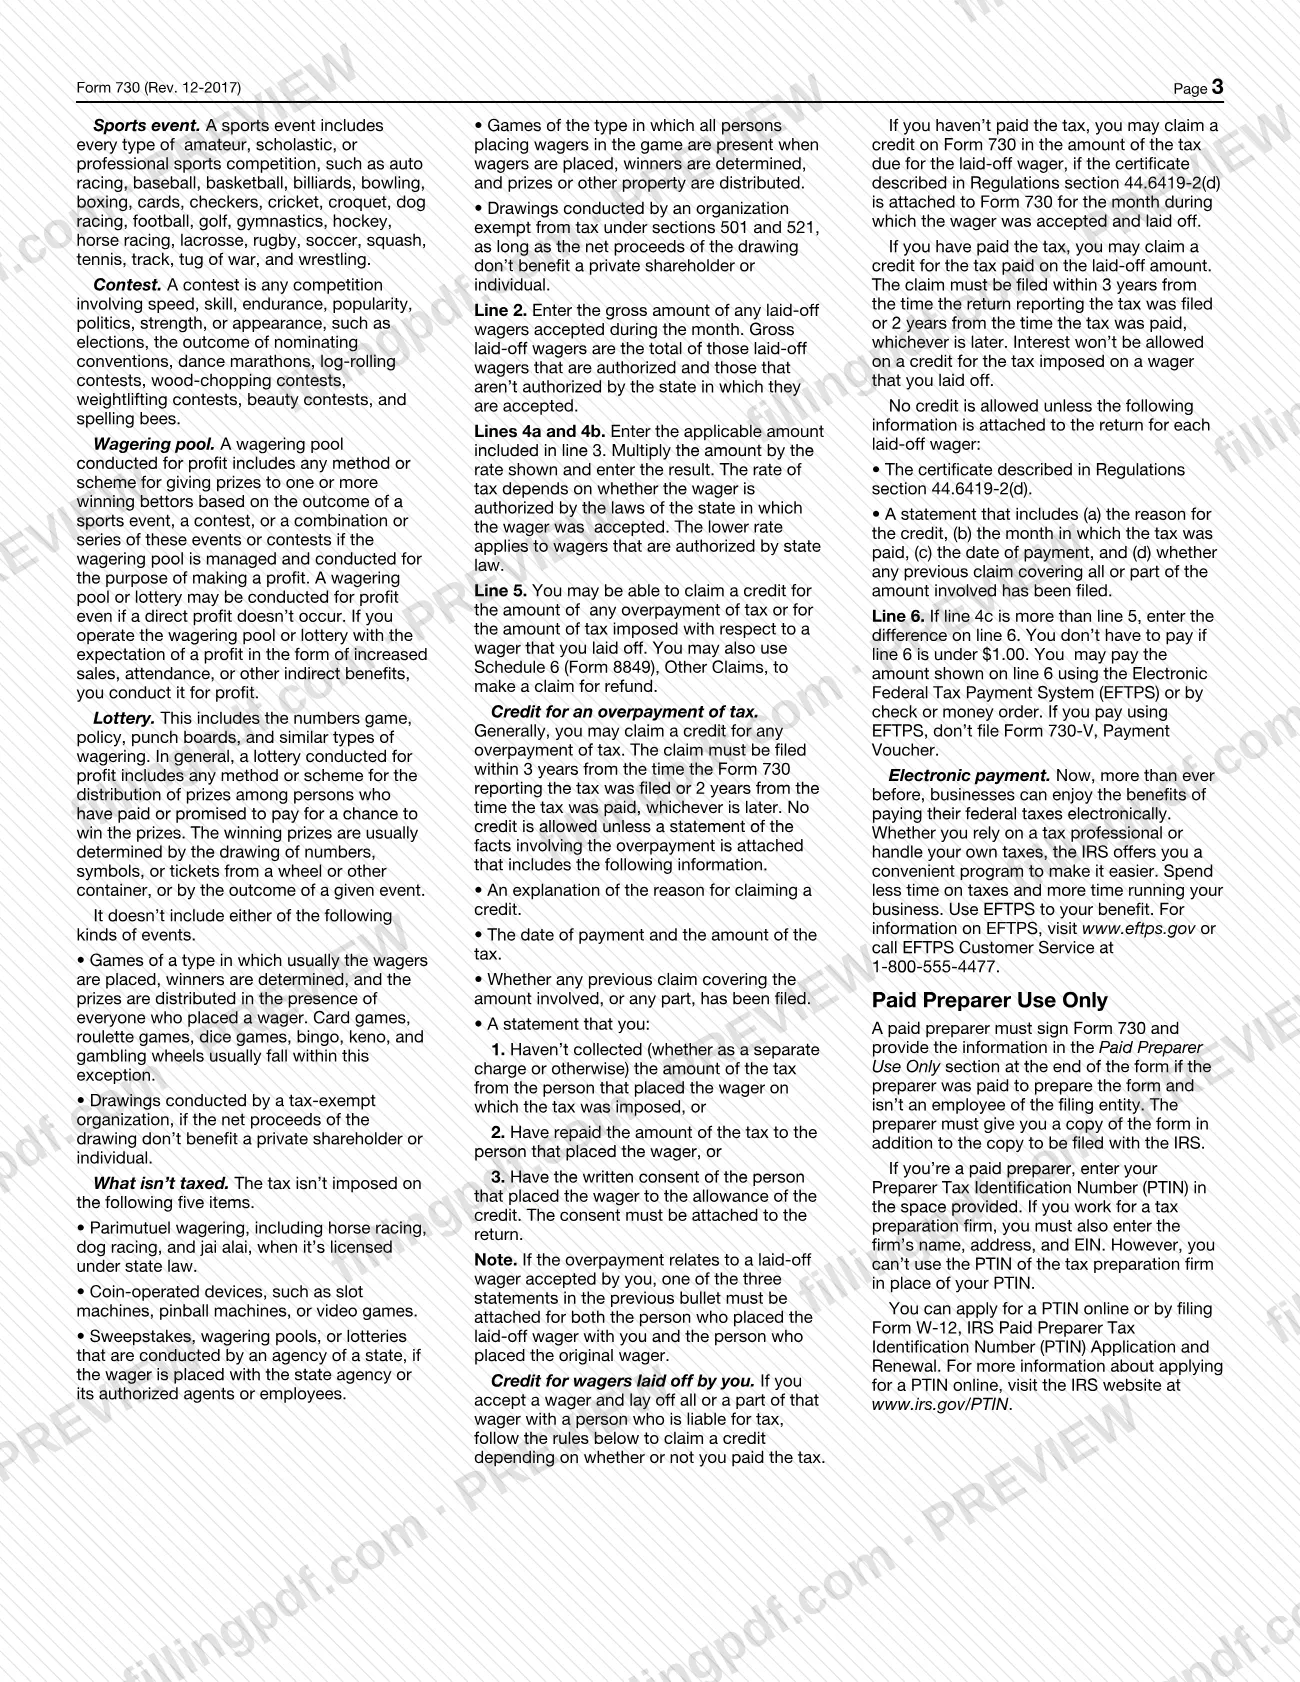
El impuesto se aplica solo a las apuestas aceptadas en Estados Unidos o realizadas por una persona en Estados Unidos con un ciudadano o residente de EE. UU. Las instrucciones enumeran qué está sujeto a impuestos: apuestas sobre un evento o competencia deportiva realizadas con una persona que se dedica a aceptar ese tipo de apuestas; apuestas en una bolsa de apuestas sobre un evento o competencia deportiva organizada con fines de lucro; y apuestas en una lotería organizada con fines de lucro.
Las instrucciones también enumeran lo que no está sujeto a impuestos, incluidas las apuestas pari-mutuel autorizadas por la ley estatal, los dispositivos que funcionan con monedas y los sorteos, las bolsas de apuestas o las loterías organizados por una agencia estatal cuando la apuesta se realiza con la agencia o sus agentes autorizados.
La página 1 del PDF es el Formulario 730. A continuación aparece el Formulario 730-V, comprobante de pago, que se usa cuando paga con cheque o giro postal. El Formulario 730 no es el formulario de registro: las instrucciones remiten al Formulario 11-C, Declaración de impuestos ocupacionales y de registro para apuestas, para registrarse.
¿Quién tiene que presentar el Form 730?
Debe presentar el Formulario 730 y pagar el impuesto sobre apuestas conforme a la sección 4401(a) si usted:
- se dedica al negocio de aceptar apuestas;
- organiza una bolsa de apuestas o una lotería; o
- debe registrarse y recibió apuestas para otra persona o en su nombre, pero no informó el nombre y la dirección de esa persona.
Debe presentar una declaración por cada mes, tenga o no apuestas sujetas a impuestos que informar. Si deja de aceptar apuestas, marque la casilla de declaración final que aparece encima de la línea 1 en su última declaración.
Organizaciones exentas: las organizaciones exentas del impuesto sobre los ingresos conforme a la sección 501 o 521 generalmente no están exentas del impuesto sobre apuestas ni del impuesto ocupacional. Las instrucciones describen una excepción para ciertos sorteos organizados por organizaciones exentas de impuestos, en la sección sobre loterías.
Un preparador remunerado que no sea empleado de la entidad que presenta la declaración también debe firmarla y completar la sección Paid Preparer Use Only (Solo para uso del preparador remunerado). Una persona que no pertenezca a uno de los tres grupos anteriores, o cuyas apuestas correspondan a una de las categorías no sujetas a impuestos que se indican en las instrucciones, no está obligada a presentar la declaración por esas apuestas solamente.
Cuándo presentar el Form 730
Presente el Formulario 730 correspondiente a cada mes a más tardar el último día del mes siguiente al mes en que aceptó las apuestas sujetas a impuestos. El IRS no envía un aviso para indicar que debe presentarse una declaración.
Debe presentar la declaración todos los meses, tenga o no apuestas sujetas a impuestos que informar. Si no tiene impuestos que informar, escriba "None" en el espacio de la línea 6, y firme y feche la declaración. Si dejó de aceptar apuestas, marque la casilla Final return que aparece encima de la línea 1.
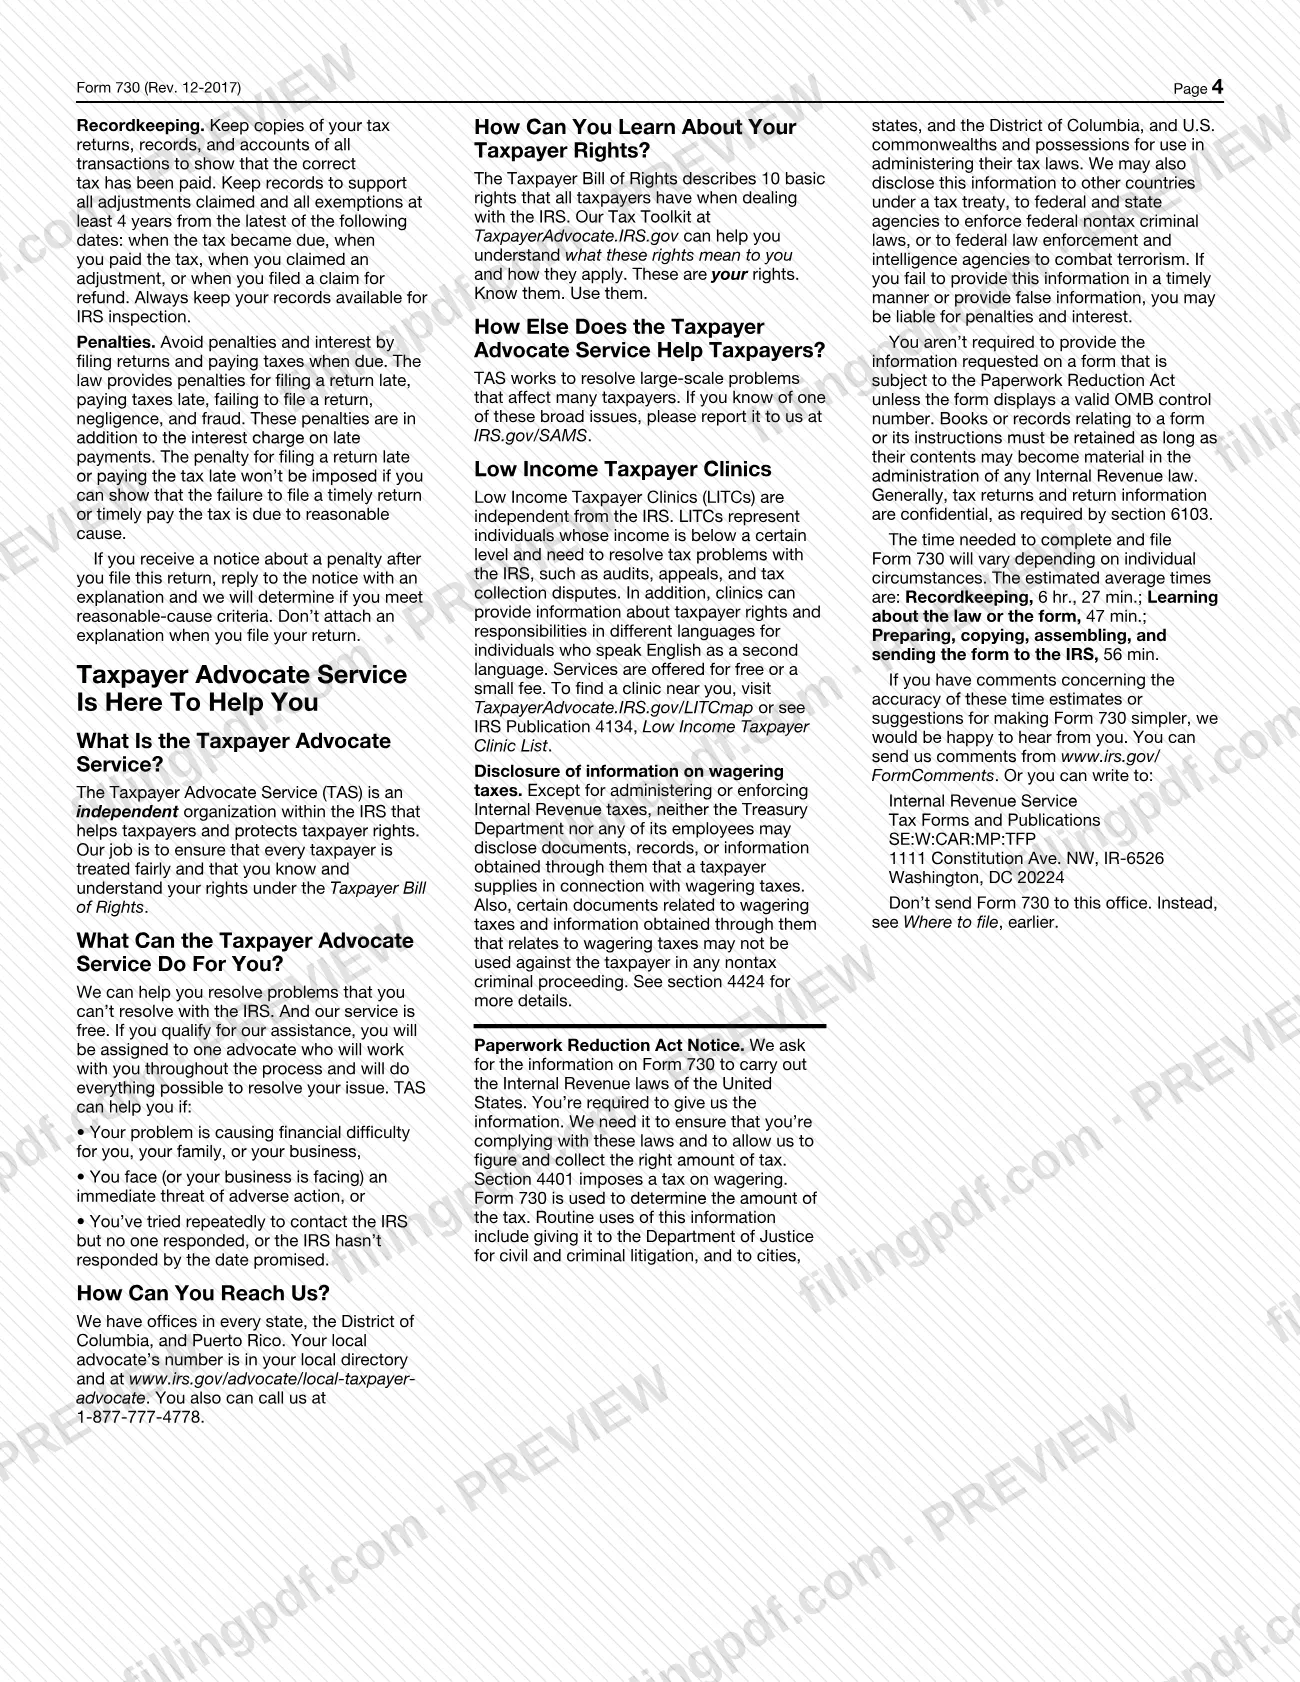
La presentación o el pago tardíos pueden dar lugar a multas e intereses. Las instrucciones indican que no se impone la multa por presentación o pago tardíos si puede demostrar que el incumplimiento se debió a una causa razonable; si recibe un aviso de multa después de presentar la declaración, responda al aviso con una explicación en lugar de adjuntarla a la declaración.
Las reclamaciones de crédito por un pago excesivo deben presentarse dentro de los 3 años a partir de la fecha en que se presentó el Formulario 730 que informó el impuesto, o de los 2 años a partir de la fecha en que se pagó el impuesto, lo que ocurra más tarde. Conserve los registros durante al menos 4 años a partir de la fecha más reciente de las que se enumeran en las instrucciones.
Documentos que necesitas
- Formulario 730-V, comprobante de pago: complételo y envíelo con su cheque o giro postal y el Formulario 730; no lo presente si paga el saldo mediante EFTPS.
- Cheque o giro postal pagadero a "United States Treasury", solo si paga el saldo de la línea 6 con cheque o giro postal; no envíe efectivo.
- Para reclamar en la línea 5 un crédito por una apuesta que cedió a terceros y por la cual no ha pagado el impuesto: el certificado descrito en la sección 44.6419-2(d) de los Reglamentos, adjunto al Formulario 730 del mes en que se aceptó y cedió la apuesta.
- Para cualquier crédito por una apuesta cedida a terceros: una declaración que indique el motivo del crédito, el mes y la fecha en que se pagó el impuesto, y si se presentó una reclamación anterior que cubra alguna parte del importe.
- Para reclamar un crédito por un pago excesivo de impuestos: una declaración de los hechos que explique el motivo del crédito, la fecha y el importe del pago, y si se presentó una reclamación anterior.
- Para un crédito por pago excesivo: una declaración que indique que no cobró el impuesto a la persona que realizó la apuesta, que se lo reembolsó o que tiene el consentimiento por escrito de esa persona; adjunte cualquier consentimiento por escrito.
Cómo rellenar el Form 730
Ingrese el nombre, el EIN, el mes y el año
En la parte superior, ingrese su nombre, dirección, número de identificación del empleador (EIN), y el mes (MM) y el año (YYYY) de la declaración. Use el nombre que aparece en su declaración federal de impuestos sobre los ingresos presentada más recientemente; si no tiene un EIN, las instrucciones remiten a www.irs.gov/EIN.
Marque la casilla de declaración final o cambio de dirección
Marque Final return si dejó de aceptar apuestas y Address change si su dirección es distinta de la que indicó en su última declaración.
Informe las apuestas brutas en la línea 1
Ingrese el monto bruto de las apuestas aceptadas durante el mes, sin incluir las apuestas cedidas a terceros. Incluya todos los cargos relacionados con la realización de la apuesta, pero no un cargo separado equivalente al impuesto que pueda demostrar que pagó el apostador.
Informe las apuestas cedidas a terceros en la línea 2
Ingrese el monto bruto de las apuestas cedidas a terceros que se aceptaron durante el mes, tanto las autorizadas como las no autorizadas por el estado donde se aceptaron.
Sume las líneas 1 y 2 en la línea 3
Ingrese el total de las líneas 1 y 2.
Calcule el impuesto en las líneas 4a y 4b
En la línea 4a, ingrese la parte de la línea 3 que está autorizada por la ley del estado donde se aceptó y multiplíquela por la tasa impresa en el formulario. En la línea 4b, haga lo mismo con todas las demás apuestas de la línea 3.
Calcule el impuesto total en la línea 4c
Sume las líneas 4a y 4b e ingrese el resultado en la línea 4c.
Reclame créditos en la línea 5
Ingrese cualquier crédito por pago excesivo de impuestos o por impuestos sobre una apuesta cedida a terceros, y adjunte el certificado o la declaración justificativa que se describe en las instrucciones. Déjela en blanco si no tiene créditos.
Ingrese el saldo adeudado en la línea 6
Reste la línea 5 de la línea 4c. Si no tiene impuestos que informar, escriba "None" en el espacio de la línea 6. Puede redondear a dólares enteros y dejar en blanco los centavos.
Firme y feche la declaración
Firme y feche la declaración debajo de la certificación bajo pena de perjurio, e indique su nombre a máquina o en letra de imprenta debajo de la firma. Un preparador remunerado que no sea su empleado también debe completar la sección Paid Preparer Use Only, incluido el PTIN y, si corresponde, el nombre, la dirección y el EIN de la empresa.
Complete el Formulario 730-V si paga con cheque
Si paga con cheque o giro postal, complete el Formulario 730-V: casilla 1, su EIN; casilla 2, el importe de la línea 6; casilla 3, el año y el mes (YYYYMM), tal como aparecen en el Formulario 730; y casilla 4, el nombre y la dirección de su negocio.
Revise y descargue el PDF completado
Verifique que el mes y el año, el EIN y cada línea coincidan con sus registros, y que la declaración esté firmada. Descargue o imprima el PDF completado en FillingPDF, conserve una copia y envíela por correo según las indicaciones de la sección Cómo presentar.
Cómo presentar el Form 730
El Formulario 730 se presenta por correo. El saldo adeudado se paga con cheque o giro postal enviado con el Formulario 730-V, o electrónicamente mediante el Sistema Electrónico de Pago de Impuestos Federales (EFTPS).
- Envíe la declaración por correo a: Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0100. A partir de enero de 2018, esta es la dirección para el Formulario 730 y el Formulario 730-V. No envíe la declaración a la dirección de Tax Forms and Publications que aparece en el formulario para comentarios.
- Pague con cheque o giro postal: hágalo pagadero a "United States Treasury" e incluya su nombre, dirección, EIN, "Form 730" y el período tributario. No envíe efectivo. Separe el Formulario 730-V, complételo y envíelo con el pago y el Formulario 730. No engrape ni adjunte el comprobante al pago, y no engrape el pago a la declaración.
- Pague mediante EFTPS: si paga el saldo de la línea 6 mediante EFTPS, no presente el Formulario 730-V. Las instrucciones remiten a www.eftps.gov para obtener información.
Conserve una copia de la declaración para sus registros. Si un preparador remunerado la prepara, debe entregarle una copia además de la que se presenta al IRS. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- No presentar la declaración en un mes sin apuestas sujetas a impuestos. Las instrucciones exigen presentar una declaración todos los meses; escriba "None" en la línea 6 y luego fírmela y feche.
- Incluir en la línea 1 las apuestas cedidas a terceros. La línea 1 las excluye; se informan por separado en la línea 2.
- Incluir en el monto de las apuestas un cargo separado equivalente al impuesto cuando pueda demostrar que el apostador lo pagó; las instrucciones indican que no debe incluir ese importe.
- Presentar el Formulario 730-V cuando paga el saldo de la línea 6 mediante EFTPS; las instrucciones indican que en ese caso no debe presentar el comprobante.
- Engrapar o adjuntar el Formulario 730-V al pago, o engrapar el pago a la declaración.
- Reclamar un crédito en la línea 5 sin el certificado o la declaración justificativa. El formulario indica que no se permite ningún crédito sin pruebas que lo respalden.
- Enviar la declaración a la dirección de Tax Forms and Publications en la sección de comentarios en lugar de enviarla a Ogden, UT 84201-0100.
- Usar el PTIN de una empresa de preparación de impuestos en lugar del PTIN propio del preparador individual en la sección Paid Preparer Use Only.
- Olvidar marcar la casilla Final return en la declaración del mes en que deja de aceptar apuestas.
Preguntas frecuentes
¿Para qué se usa el Formulario 730?
El Formulario 730 es la declaración mensual del IRS para apuestas. Se usa para informar el monto bruto de las apuestas aceptadas durante el mes y pagar el impuesto que la sección 4401 del Código de Impuestos Internos establece sobre esas apuestas.
¿Quién debe presentar el Formulario 730?
Debe presentarlo si se dedica al negocio de aceptar apuestas, organiza una bolsa de apuestas o una lotería, o debe registrarse y recibió apuestas para otra persona sin informar el nombre y la dirección de esa persona. El registro se realiza con el Formulario 11-C.
¿Cuándo vence el plazo para presentar el Formulario 730?
A más tardar el último día del mes siguiente al mes que está informando. Por ejemplo, la declaración correspondiente a un mes vence a fin del mes siguiente. El IRS no envía un aviso para indicar que debe presentarse una declaración, y debe presentarla todos los meses, incluso si no tiene apuestas sujetas a impuestos.
¿Debo presentar el Formulario 730 si este mes no tuve apuestas?
Sí. Las instrucciones indican que debe presentar una declaración todos los meses, tenga o no apuestas sujetas a impuestos que informar. Escriba "None" en el espacio de la línea 6 y luego firme y feche el formulario. Si dejó de aceptar apuestas, marque la casilla Final return.
¿A dónde envío por correo el Formulario 730?
Envíelo por correo a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0100. Esa dirección, vigente desde enero de 2018, también se aplica al Formulario 730-V. Pague con cheque o giro postal pagadero a "United States Treasury", o mediante EFTPS.
¿Cuándo debo usar el Formulario 730-V?
Use el Formulario 730-V, el comprobante de pago, cuando pague el saldo de la línea 6 con cheque o giro postal. No lo presente si paga mediante EFTPS y no lo engrape ni lo adjunte al pago. Envíelo con el pago y el Formulario 730.
¿Cómo reclamo un crédito en la línea 5 del Formulario 730?
Puede reclamar un crédito por un pago excesivo de impuestos o por impuestos sobre una apuesta que cedió a terceros, pero solo si adjunta pruebas que lo respalden, como el certificado conforme a la sección 44.6419-2(d) de los Reglamentos o una declaración de los hechos. Las reclamaciones deben presentarse dentro de los plazos indicados en las instrucciones.
¿Puedo rellenar el Formulario 730 en línea?
Sí. Puede rellenar en línea el PDF del Formulario 730 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ni recibe pagos para el IRS; usted debe enviar la declaración por correo al IRS y pagar mediante los métodos indicados anteriormente.
¿Listo para rellenar el Form 730?
Rellenar el Form 730 ahora