
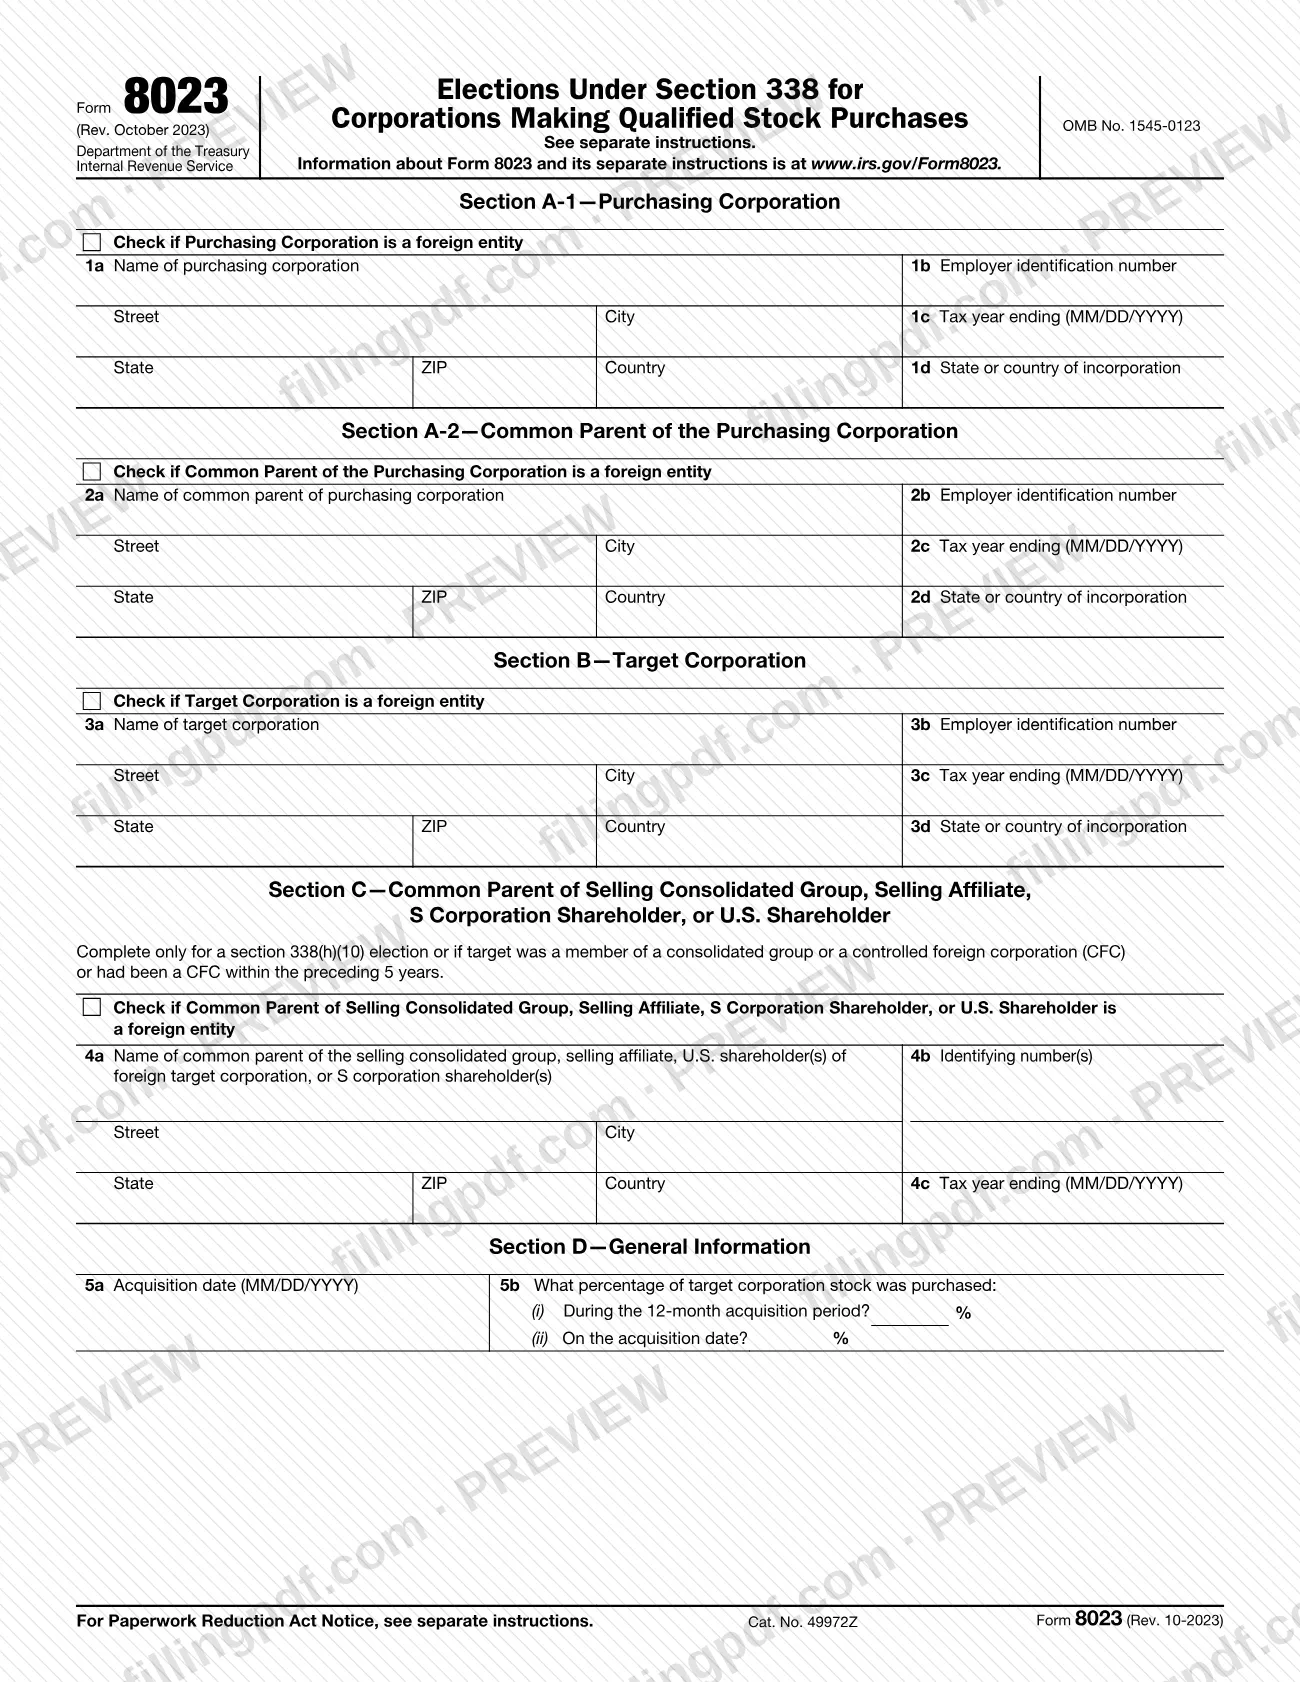
El Formulario 8023, Elecciones conforme a la sección 338 para corporaciones que realizan adquisiciones calificadas de acciones (Elections Under Section 338 for Corporations Making Qualified Stock Purchases), es el formulario del Servicio de Impuestos Internos (IRS) que una corporación adquirente usa para hacer elecciones conforme a la sección 338 para una corporación objetivo después de realizar una adquisición calificada de acciones (QSP). También incluye la elección conjunta conforme a la sección 338(h)(10), que la parte vendedora firma junto con el comprador. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones por separado en www.irs.gov/Form8023.
Última actualización
¿Qué es el 8023?
Formulario 8023, Elecciones conforme a la sección 338 para corporaciones que realizan adquisiciones calificadas de acciones (Elections Under Section 338 for Corporations Making Qualified Stock Purchases), es el formulario del IRS que se usa para hacer elecciones conforme a la sección 338 para una corporación «objetivo» cuando una corporación adquirente ha realizado una adquisición calificada de acciones (QSP) de dicha corporación.
Las instrucciones definen una QSP como la compra por una corporación de al menos el 80 % del poder de voto total y del valor de las acciones de otra corporación durante un período de adquisición de 12 meses. No se cuentan las acciones preferentes descritas en la sección 1504(a)(4). La fecha de adquisición es el primer día en que se ha producido una QSP.
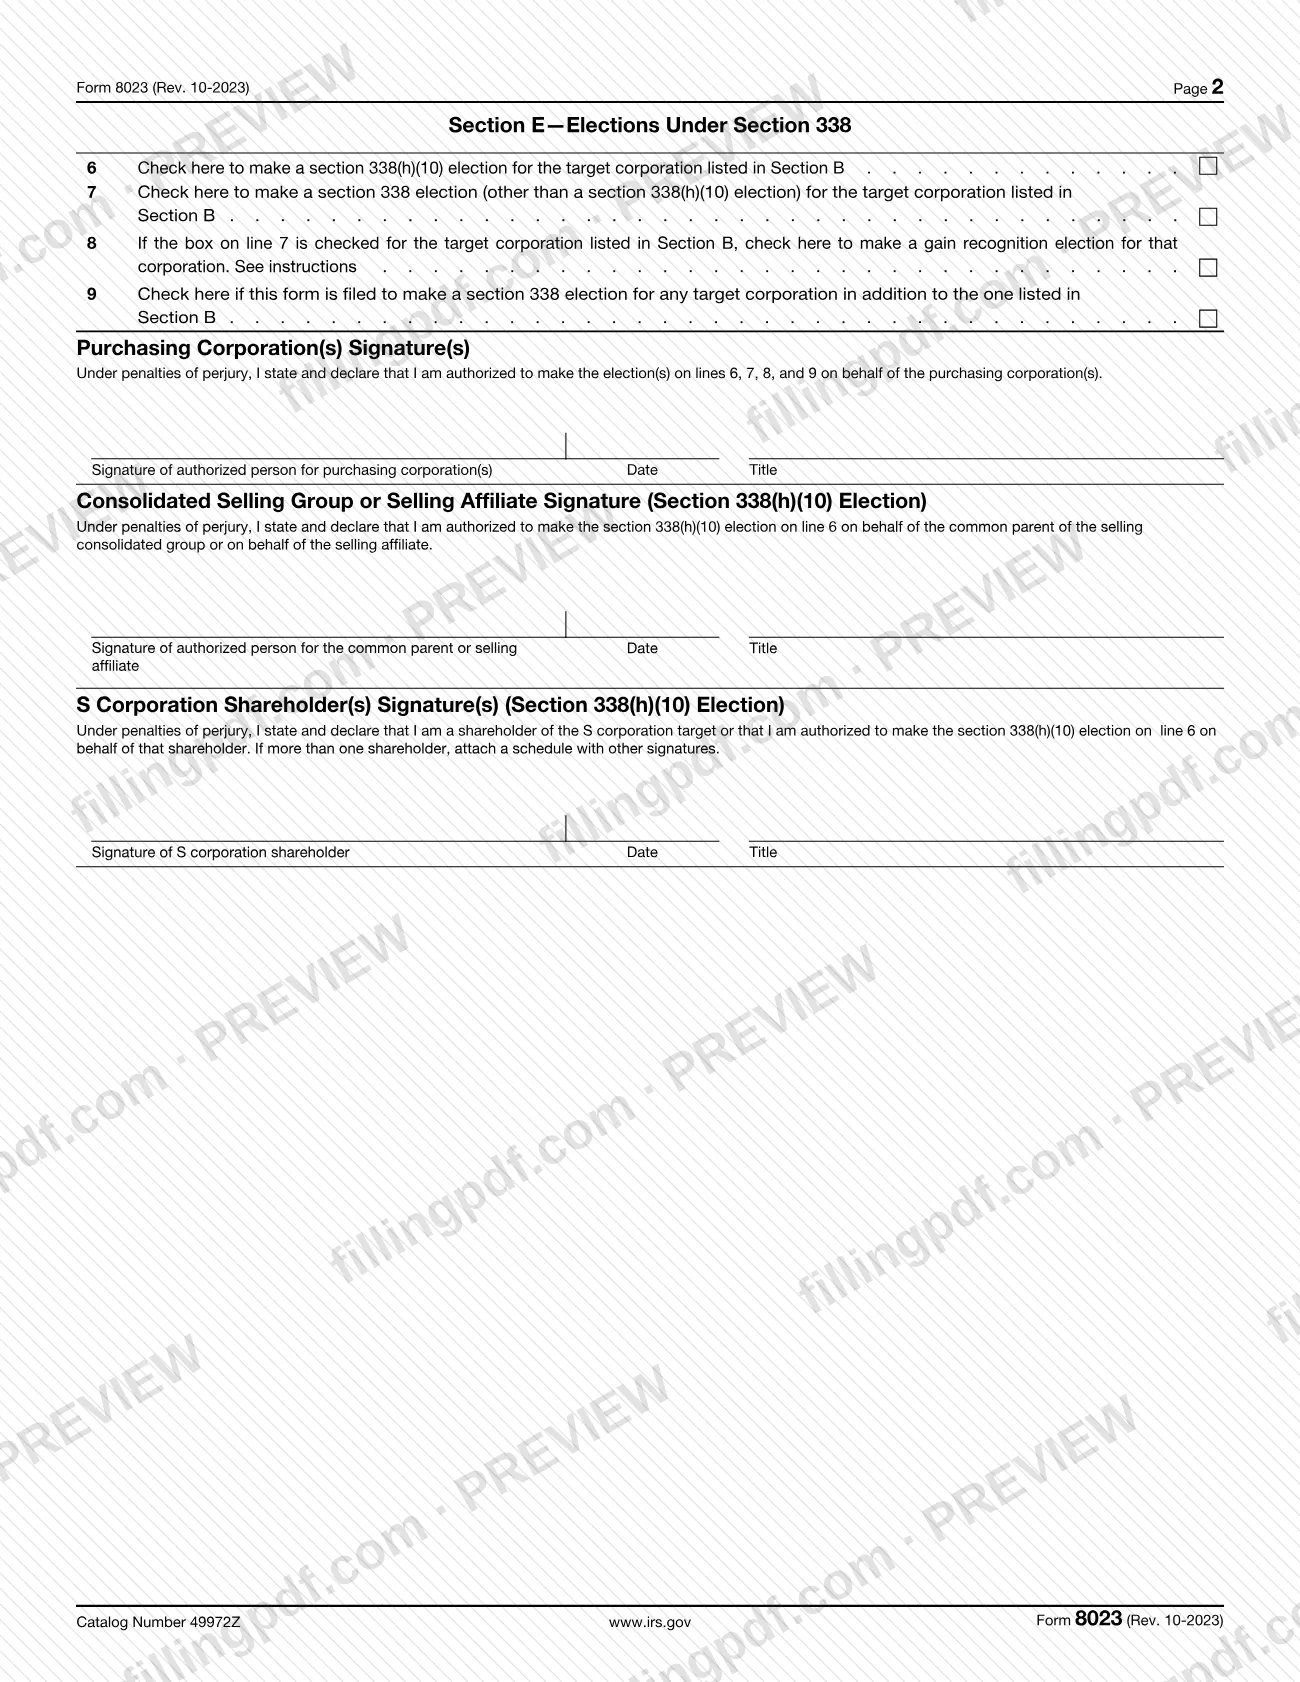
El formulario ofrece tres elecciones en la Sección E:
- Línea 6: una elección conforme a la sección 338(h)(10) para la corporación objetivo de la Sección B.
- Línea 7: una elección conforme a la sección 338 que no sea una elección conforme a la sección 338(h)(10).
- Línea 8: una elección de reconocimiento de ganancias, disponible cuando se marca la línea 7.
Se marca la línea 9 cuando el formulario también incluye otras corporaciones objetivo. Con una elección conforme a la sección 338(g), se considera que la corporación objetivo vendió todos sus activos en la fecha de adquisición y luego que es una corporación nueva al día siguiente. Con una elección conforme a la sección 338(h)(10), generalmente se considera que la corporación objetivo realizó la venta supuesta y se liquidó. Una elección conforme a la sección 338(h)(10) solo puede hacerse para una corporación objetivo adquirida de un grupo consolidado vendedor, una afiliada vendedora o uno o más accionistas de una corporación S.
El formulario tiene tres páginas: el formulario en sí en las páginas 1 y 2, y una página de código de barras en la página 3, añadida en la revisión de octubre de 2023.
¿Quién tiene que presentar el 8023?
Por lo general, la corporación adquirente debe presentar el Formulario 8023 para la corporación objetivo que adquirió en una QSP.
- Elección conforme a la sección 338(h)(10): el formulario debe presentarse conjuntamente por la corporación adquirente y la sociedad matriz común del grupo consolidado vendedor, la afiliada vendedora o el accionista o los accionistas de la corporación S. Si la corporación objetivo es una corporación S, todos los accionistas de la corporación S deben firmar, incluidos los accionistas que no vendan acciones en la QSP.
- Varias afiliadas adquirentes: si los miembros de un grupo afiliado compran acciones de la corporación objetivo, firma una persona autorizada por cada corporación; en un grupo no consolidado, el formulario se firma en nombre de cada corporación.
- Corporación adquirente extranjera: los accionistas estadounidenses de ciertas corporaciones adquirentes extranjeras controladas descritas en la sección 1.338-2(e)(3) de los Reglamentos pueden hacer la elección en su nombre, pero solo si la corporación adquirente no está obligada conforme a la sección 1.6012-2(g) de los Reglamentos a presentar una declaración de impuestos sobre los ingresos de EE. UU. para el año que incluye la fecha de adquisición.
- Corporaciones objetivo de nivel inferior: si una elección conforme a la sección 338 para una corporación objetivo resulta en una QSP supuesta de una corporación objetivo de nivel inferior, se hace una elección separada para esta última en el Formulario 8023, completado como si quienes compraron la corporación objetivo adquirida directamente fueran sus compradores.
Un Formulario 8023 puede incluir varias corporaciones objetivo solo si tienen la misma fecha de adquisición y pertenecían al mismo grupo afiliado inmediatamente antes e inmediatamente después de esa fecha.
Cuándo presentar el 8023
Presente el Formulario 8023 a más tardar el día 15 del noveno mes después de la fecha de adquisición para hacer una elección conforme a la sección 338 para la corporación objetivo. La fecha de adquisición es el primer día en que se ha producido una QSP, por lo que el plazo se calcula a partir de esa fecha.
Una corporación adquirente extranjera puede estar sujeta a reglas especiales de plazo. Las instrucciones indican que el período durante el cual una corporación adquirente extranjera que reúne los requisitos puede hacer una elección conforme a la sección 338 para una corporación objetivo extranjera que reúne los requisitos se describe en la sección 1.338-2(e)(1) de los Reglamentos. Para una corporación adquirente extranjera, presente el Formulario 8023 para su año tributario que incluye la fecha de adquisición.
Las instrucciones no establecen otro plazo ni indican el tiempo de tramitación del formulario.
Documentos que necesitas
- Anexo para otras corporaciones objetivo: cuando se marca la línea 9, adjunte un anexo con la información de las Secciones A-1, A-2, B, C y D para cada corporación objetivo que no sea la indicada en la Sección B, además de las elecciones (líneas 6, 7, 8 y 9) realizadas para cada una, con su firma o el documento adjunto de firma correspondiente.
- Anexo para otras corporaciones adquirentes: cuando más de un miembro de un grupo afiliado compra acciones de la corporación objetivo, adjunte la información de la Sección A-1 de cada comprador que no esté indicado en el formulario, y un anexo que muestre qué acciones de la corporación objetivo adquirió cada uno.
- Anexo de otros accionistas de la corporación S: para una elección conforme a la sección 338(h)(10) relativa a una corporación objetivo que es una corporación S, adjunte la información de la Sección C de cada accionista que no figure en el formulario, con sus firmas.
- Anexo de otros accionistas estadounidenses: para una corporación objetivo que es una corporación extranjera controlada (CFC), adjunte la información solicitada de cada accionista estadounidense que no figure en la Sección C, y el nombre y EIN de la sociedad matriz común del grupo consolidado del accionista, cuando corresponda.
- Anexo de reconocimiento de ganancias: cuando se realiza una elección de reconocimiento de ganancias en la línea 8, adjunte el nombre de la corporación objetivo y el nombre, la dirección y el EIN de cada miembro del grupo adquirente que tenga acciones que no se compraron recientemente, junto con la declaración indicada en las instrucciones, firmada por cada miembro de ese tipo.
- Documento adjunto de firma: cuando se requieran varias firmas, adjunte un «SIGNATURE ATTACHMENT» (documento adjunto de firma) bajo la declaración correspondiente de veracidad sujeta a las penas de perjurio y escriba «See attached» en el espacio de firma del formulario.
- Declaración de accionistas estadounidenses: para una elección hecha por los accionistas estadounidenses de una corporación adquirente extranjera controlada, adjunte una declaración con el nombre, la dirección, el número de identificación, el país de constitución y la participación accionaria de cada accionista, firmada por cada uno.
- Anexo de compras de acciones de una corporación objetivo extranjera: para una corporación objetivo extranjera, indique cada fecha de compra, el nombre y porcentaje de cada comprador, y el nombre y lugar de constitución de las entidades vendedoras; agregue un anexo con el nombre y el EIN o SSN de cada persona estadounidense afectada a quien se notificó.
- Formulario 8883, Declaración de asignación de activos conforme a la sección 338: cada accionista estadounidense de una corporación adquirente extranjera o de una corporación objetivo extranjera debe presentarlo junto con el Formulario 5471, según indican las instrucciones.
Cómo rellenar el 8023
Indique la corporación adquirente
En la Sección A-1, indique el nombre (línea 1a), el EIN (1b), la dirección, el cierre del año tributario en formato MM/DD/YYYY (1c) y el estado o país de constitución (1d). Marque la casilla de entidad extranjera si la corporación adquirente es extranjera.
Complete la sección de la sociedad matriz común
Si la corporación adquirente pertenece a un grupo consolidado, complete la Sección A-2 con las líneas 2a a 2d correspondientes a la sociedad matriz común. Marque la casilla de entidad extranjera si la sociedad matriz común es extranjera.
Identifique la corporación objetivo
En la Sección B, indique el nombre de la corporación objetivo (línea 3a), el EIN (3b), la dirección, el cierre del año tributario (3c) y el estado o país de constitución (3d). La fecha de cierre del año tributario se determina sin tener en cuenta ninguna QSP.
Complete la Sección C cuando corresponda
Complete la Sección C únicamente para una elección conforme a la sección 338(h)(10), o si la corporación objetivo era miembro de un grupo consolidado o una CFC, o había sido una CFC durante los 5 años anteriores. Indique el nombre en la línea 4a, el SSN (persona física) o el EIN (corporación) en la línea 4b, y el cierre del año tributario en la línea 4c.
Indique la fecha de adquisición y los porcentajes
En la línea 5a, indique la fecha de adquisición en formato MM/DD/YYYY. En la línea 5b, indique el porcentaje de acciones de la corporación objetivo comprado (i) durante el período de adquisición de 12 meses y (ii) en la fecha de adquisición.
Elija la elección conforme a la sección 338
En la Sección E, marque la línea 6 para una elección conforme a la sección 338(h)(10), o la línea 7 para una elección conforme a la sección 338 que no sea una elección conforme a la sección 338(h)(10). Estas elecciones corresponden a la corporación objetivo indicada en la Sección B.
Decida sobre el reconocimiento de ganancias y otras corporaciones objetivo
Marque la línea 8 para una elección de reconocimiento de ganancias solo si marcó la línea 7; adjunte el anexo requerido con su declaración. Marque la línea 9 si el formulario también presenta una elección para cualquier corporación objetivo adicional y adjunte los anexos.
Firme en nombre de la corporación adquirente
La persona autorizada de la corporación o las corporaciones adquirentes firma, fecha e indica su cargo debajo de la declaración de veracidad sujeta a las penas de perjurio que cubre las líneas 6, 7, 8 y 9.
Agregue las firmas de la parte vendedora
Para una elección conforme a la sección 338(h)(10), la sociedad matriz común del grupo consolidado vendedor o la afiliada vendedora firma en su espacio, y cada accionista de la corporación S firma en el suyo. Si hay varias firmas, escriba «See attached» y adjunte un SIGNATURE ATTACHMENT.
Revise, descargue y prepare el envío
Revise cada línea, los anexos y las firmas; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete para presentarlo mediante los métodos descritos en «Cómo presentar».
Cómo presentar el 8023
Las instrucciones del IRS indican dos métodos para presentar el Formulario 8023: fax electrónico y correo postal.
- Fax electrónico: envíe el formulario y sus anexos al 844-253-9765 (número gratuito). Esta línea de fax es solo para el Formulario 8023 y sus anexos relacionados; no se tramitarán otros documentos. La hoja de portada debe indicar el asunto «Form 8023», el nombre, cargo, número de teléfono y dirección postal del remitente, la fecha y la cantidad de páginas enviadas por fax, incluida la hoja de portada. No incluya información confidencial, como el número de identificación del empleador (EIN) o el número de Seguro Social (SSN), en la hoja de portada. El fax no puede superar las 100 páginas.
- Correo postal: si no tiene acceso a un fax electrónico, envíe por correo el formulario completado a Internal Revenue Service, OTSA Mail Stop 4916, 1973 Rulon White Blvd., Ogden, UT 84201.
No envíe el Formulario 8023 a la dirección de la División de Formularios y Publicaciones de Impuestos en Washington, DC, que es únicamente para comentarios sobre el formulario. Los anexos y los documentos de firma se envían junto con el formulario. Un accionista estadounidense de una corporación adquirente extranjera controlada también debe adjuntar el Formulario 8023 al Formulario 5471 para el año tributario que incluye la fecha de adquisición. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los métodos indicados arriba.
Errores comunes que debes evitar
- Presentar el formulario después del día 15 del noveno mes siguiente a la fecha de adquisición, el plazo indicado en las instrucciones.
- Enviar el Formulario 8023 a la dirección de la División de Formularios y Publicaciones de Impuestos en Washington, DC; esa dirección es únicamente para comentarios, no para presentar formularios.
- Incluir un EIN o SSN en la hoja de portada del fax, que, según las instrucciones, no debe contener información confidencial.
- Enviar por fax documentos que no sean el Formulario 8023 y sus anexos al 844-253-9765, o superar el límite de 100 páginas.
- Omitir las firmas de los accionistas de la corporación S en una elección conforme a la sección 338(h)(10); todos los accionistas deben firmar, incluso quien no venda acciones en la QSP.
- Usar un solo Formulario 8023 para varias corporaciones objetivo sin marcar la línea 9 o sin adjuntar el anexo con la información de las Secciones A-1, A-2, B, C y D para cada corporación objetivo adicional.
- Ingresar más de una corporación adquirente en la Sección A-1; indique el miembro que compró el mayor porcentaje por valor y enumere los demás en un anexo.
- Hacer una elección de reconocimiento de ganancias en la línea 8 sin adjuntar el anexo y la declaración requerida.
- Ingresar varias firmas en el espacio de firma en vez de escribir «See attached» y usar un documento adjunto de firma.
Preguntas frecuentes
¿Para qué se usa el Formulario 8023?
El Formulario 8023 se usa para hacer elecciones conforme a la sección 338 para una corporación objetivo cuando una corporación adquirente ha realizado una adquisición calificada de acciones (QSP) de esa corporación. La Sección E ofrece una elección conforme a la sección 338(h)(10), otra elección conforme a la sección 338 y una elección de reconocimiento de ganancias.
¿Cuándo vence el plazo para presentar el Formulario 8023?
A más tardar el día 15 del noveno mes después de la fecha de adquisición, que es el primer día en que se ha producido una QSP. Las corporaciones adquirentes extranjeras pueden estar sujetas a reglas especiales de plazo; las instrucciones remiten a la sección 1.338-2(e)(1) de los Reglamentos.
¿Adónde envío el Formulario 8023?
Envíelo por fax al 844-253-9765 o, si no tiene acceso a un fax electrónico, por correo postal a Internal Revenue Service, OTSA Mail Stop 4916, 1973 Rulon White Blvd., Ogden, UT 84201. No lo envíe a la dirección para comentarios en Washington, DC, indicada en las instrucciones.
¿Quién debe firmar el Formulario 8023 para una elección conforme a la sección 338(h)(10)?
Firma la corporación adquirente, la sociedad matriz común del grupo consolidado vendedor o la afiliada vendedora y, si la corporación objetivo es una corporación S, todos sus accionistas, incluso quien no venda acciones en la QSP.
¿Qué es una adquisición calificada de acciones?
Una QSP es la compra por una corporación de al menos el 80 % del poder de voto total y del valor de las acciones de otra corporación durante un período de adquisición de 12 meses. No se cuentan las acciones preferentes descritas en la sección 1504(a)(4).
¿Puede un solo Formulario 8023 incluir más de una corporación objetivo?
Sí, si cada corporación objetivo tiene la misma fecha de adquisición y pertenecía al mismo grupo afiliado inmediatamente antes e inmediatamente después de esa fecha. Marque la línea 9 y adjunte anexos con la información de las Secciones A-1, A-2, B, C y D, así como las elecciones correspondientes a cada corporación objetivo adicional.
¿Qué debe incluir la hoja de portada del fax del Formulario 8023?
El asunto «Form 8023», el nombre, cargo, número de teléfono y dirección postal del remitente, la fecha y el número de páginas, incluida la hoja de portada. No incluya un EIN ni un SSN en la hoja de portada y limite el fax a 100 páginas.
¿Puedo rellenar el Formulario 8023 en línea en FillingPDF?
Puede rellenar en línea el PDF del Formulario 8023 en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta ni envía el formulario por fax; usted debe presentarlo mediante los métodos de fax o correo postal del IRS.
¿Listo para rellenar el 8023?
Rellenar el 8023 ahora