
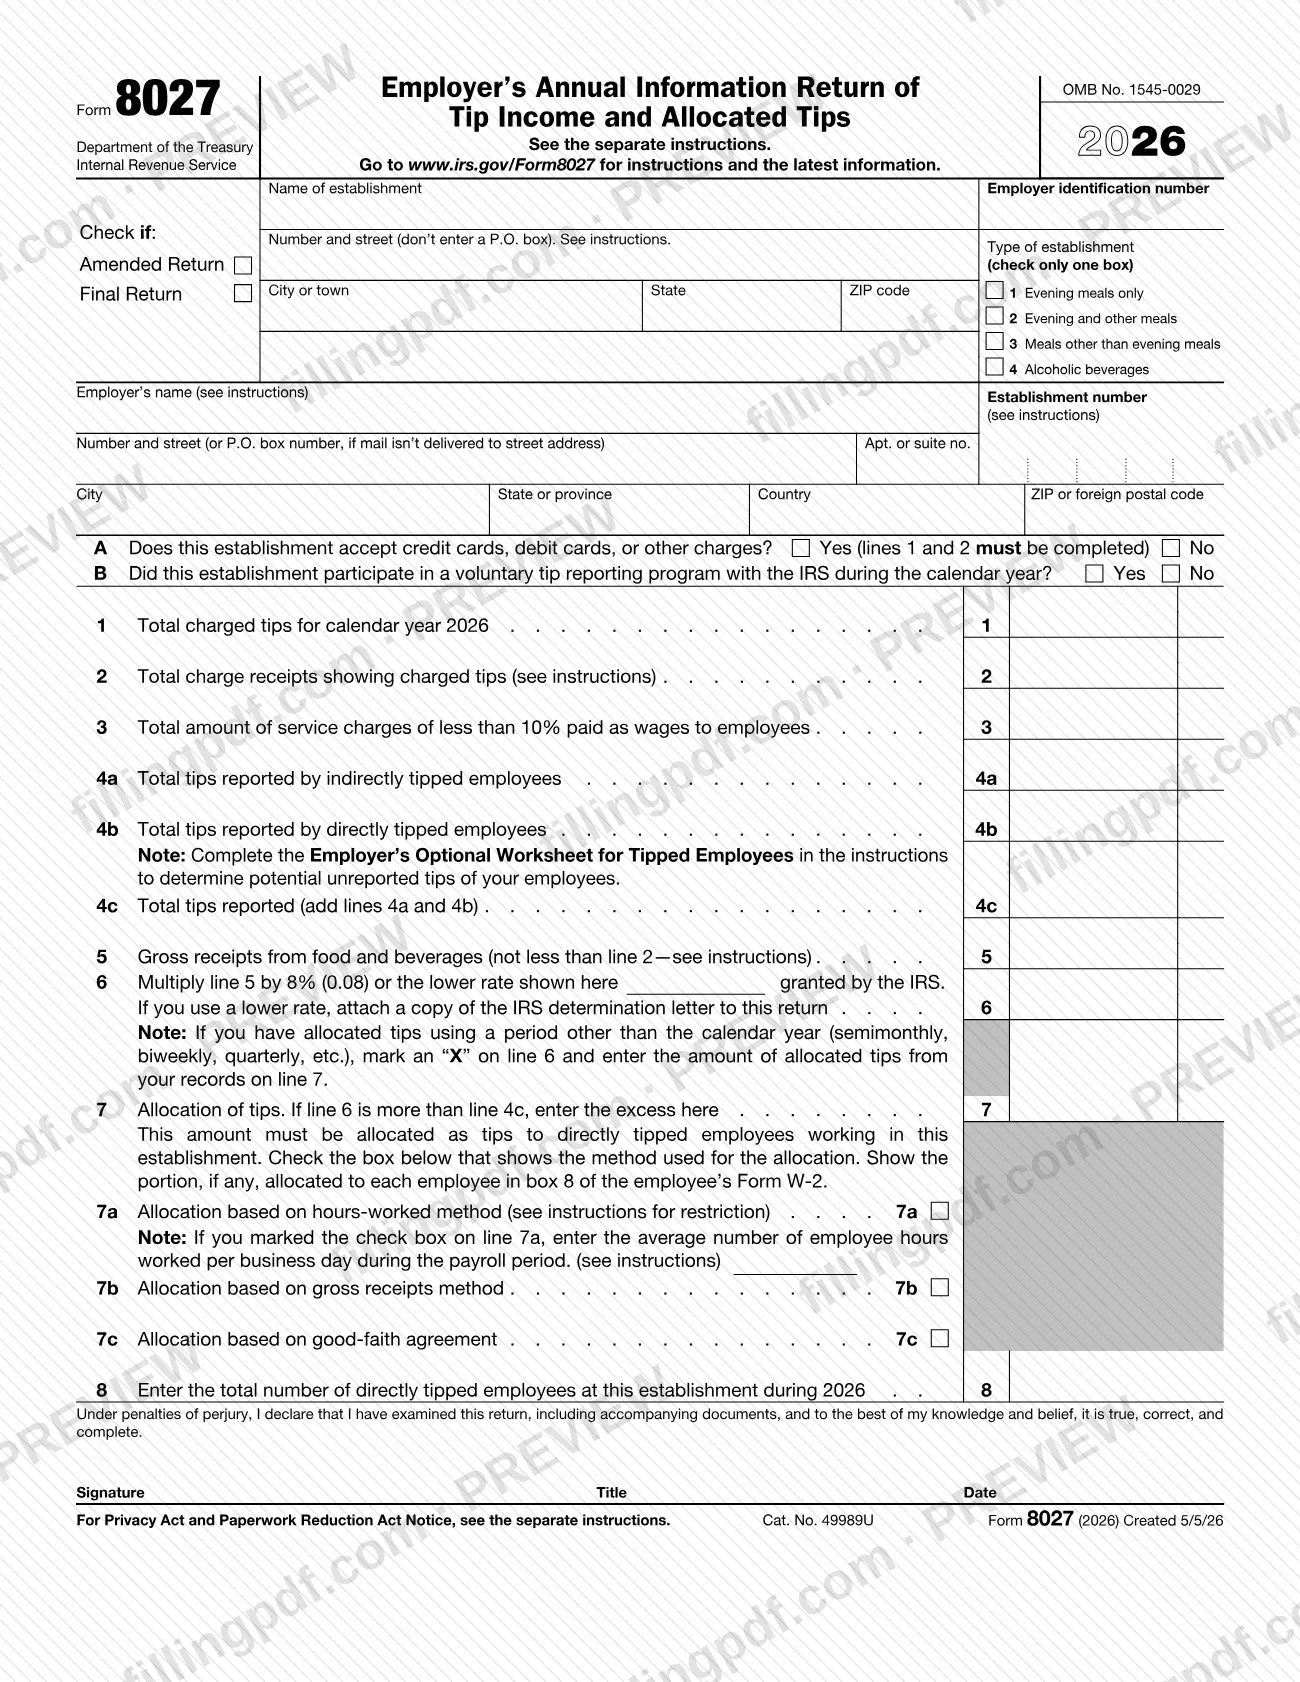
El Formulario 8027, Declaración informativa anual del empleador sobre ingresos por propinas y propinas asignadas (Employer's Annual Information Return of Tip Income and Allocated Tips), es la declaración del Servicio de Impuestos Internos (IRS) que usa un empleador para informar los ingresos por alimentos y bebidas y las propinas de un establecimiento grande de comida o bebidas, y calcular las propinas asignadas que correspondan. Se presenta una declaración por cada establecimiento; esta revisión corresponde al año calendario 2025. En esta página puede rellenar el Formulario 8027 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8027.
Última actualización
¿Qué es el 8027?
Formulario 8027, Declaración informativa anual del empleador sobre ingresos por propinas y propinas asignadas (Employer's Annual Information Return of Tip Income and Allocated Tips), es el formulario del IRS que los empleadores usan cada año para informar los ingresos y las propinas de sus establecimientos grandes de comida o bebidas, y determinar las propinas asignadas a los empleados que reciben propinas.
La declaración se presenta bajo el número OMB 1545-0029. Recopila los ingresos brutos del establecimiento por alimentos y bebidas, las propinas y los recibos cobrados con tarjeta, las propinas informadas por los empleados que reciben propinas directa e indirectamente, y los cargos por servicio inferiores al 10% que se pagan a los empleados como salarios. La línea 6 multiplica los ingresos brutos por el 8% (o por una tasa menor autorizada por el IRS). Si ese resultado supera las propinas informadas en la línea 4c, el exceso de la línea 7 debe asignarse a los empleados que reciben propinas directamente, y la parte de cada empleado se incluye en la casilla 8 de su Formulario W-2.
El formulario no es un pago de impuestos y no determina lo que los empleados deben por sus propinas. La tasa del 8% se usa únicamente para la asignación: las instrucciones indican que los empleados aún deben informar el importe real de las propinas que reciben.
Los formularios complementarios mencionados en los materiales del IRS incluyen el Formulario 8027-T (el comprobante de envío que se usa cuando se presenta más de un Formulario 8027 en papel), el Formulario 8809 (prórroga del plazo para presentar), el Formulario 8508 (exención de la presentación electrónica), el Formulario W-2 y el Formulario W-2c. La Pub. 1239 proporciona las especificaciones para presentar el Formulario 8027 electrónicamente.
¿Quién tiene que presentar el 8027?
Debe presentar el Formulario 8027 si es un empleador que opera un establecimiento grande de comida o bebidas. Las instrucciones del IRS lo definen como una operación de comida o bebidas que cumple las tres pruebas siguientes:
- está ubicada en uno de los 50 estados o en el Distrito de Columbia;
- es habitual que los clientes den propinas a los empleados que sirven alimentos o bebidas; y
- el empleador normalmente tuvo más de 10 empleados en un día hábil típico durante el año calendario anterior (la prueba de los 10 empleados).
Si ofrece comida o bebidas en más de una ubicación, cada operación separada es un establecimiento y debe presentar su propio Formulario 8027, aunque esa operación tenga menos de 10 empleados por sí sola. La prueba de los 10 empleados no se aplica operación por operación, y cuentan todos los empleados, no solo quienes trabajan con alimentos o bebidas. Se excluyen las operaciones de comida rápida y sus empleados. Por lo general, no es habitual dar propinas en una operación tipo cafetería ni donde al menos el 95% de las ventas totales (excepto las ventas para llevar) tengan un cargo por servicio del 10% o más.
Si usa una organización profesional de empleadores certificada (CPEO), se considera que el cliente que opera el establecimiento es el empleador y debe presentar el Formulario 8027.
Cuándo presentar el 8027
Presente el Formulario 8027 a más tardar el 2 de marzo de 2026 para el año calendario 2025 si lo presenta en papel. Si lo presenta electrónicamente, la fecha límite es el 31 de marzo de 2026. Si presenta más de un Formulario 8027 en papel, el Formulario 8027-T vence en la misma fecha.
Puede solicitar más tiempo mediante el Formulario 8809, que debe presentar tan pronto como sepa que lo necesita, pero no antes del 1 de enero del año de presentación ni después del 2 de marzo de 2026 (31 de marzo de 2026 para quienes presentan electrónicamente).
Una empresa nueva, es decir, una que inició una operación de comida o bebidas durante el año y no operaba ninguna el año anterior, presenta el Formulario 8027 si, durante 2 meses calendario consecutivos, todos sus empleados trabajaron en promedio más de 80 horas cada día hábil. Después de cumplir la prueba durante 2 meses consecutivos, debe presentar una declaración que cubra el resto del año, a partir del siguiente período de nómina.
La ley establece una multa por no presentar a tiempo, a menos que pueda demostrar una causa razonable.
Documentos que necesitas
- Copia de la carta de determinación del IRS para una tasa de propinas menor, adjunta a un Formulario 8027 en papel solo si ingresó en la línea 6 una tasa menor que el 8%.
- Copia de su Formulario 8809 presentado a tiempo, adjunta a un Formulario 8027 en papel solo si solicitó una prórroga del plazo para presentar.
- Copia de la exención aprobada que recibió, adjunta a un Formulario 8027 en papel solo si presentó el Formulario 8508, Solicitud de exención de la presentación electrónica de declaraciones informativas (Application for a Waiver from Electronic Filing of Information Returns).
- Formulario 8027-T, Comprobante de envío de la declaración informativa anual del empleador sobre ingresos por propinas y propinas asignadas (Transmittal of Employer's Annual Information Return of Tip Income and Allocated Tips), únicamente cuando presente más de un Formulario 8027 en papel.
Cómo rellenar el 8027
Marque el tipo de declaración y establecimiento
Marque Amended Return (declaración enmendada) o Final Return (declaración final) si corresponde. En Type of establishment (tipo de establecimiento), marque solo una casilla: 1 Evening meals only, 2 Evening and other meals, 3 Meals other than evening meals o 4 Alcoholic beverages.
Ingrese el nombre y el EIN del establecimiento
Escriba en letra de imprenta el nombre por el que los clientes conocen el establecimiento (su nombre comercial), su número y calle (no un apartado postal), ciudad, estado y código ZIP. Ingrese el número de identificación del empleador exactamente como lo asignó el IRS.
Ingrese el nombre del empleador y el número del establecimiento
Ingrese el nombre y la dirección del empleador cuyo EIN indicó; use un apartado postal solo si no se entrega el correo en la dirección de la calle y no abrevie el nombre de un país extranjero. Ingrese un número de establecimiento de cinco dígitos, como 00001, y use el mismo número para ese establecimiento cada año.
Responda la pregunta sobre tarjetas de crédito
Marque Yes o No para indicar si el establecimiento acepta tarjetas de crédito, tarjetas de débito u otros cargos. Si marca Yes, complete las líneas 1 y 2 e ingrese un importe, incluso cero, en cada una.
Complete las líneas 1 a 3
Línea 1: total de propinas cargadas a cuentas durante el año calendario 2025, sin incluir cargos por servicio. Línea 2: total de recibos que muestran propinas cargadas a cuentas, sin incluir propinas ni impuestos. Línea 3: cargos por servicio inferiores al 10% pagados a los empleados como salarios.
Informe las propinas en las líneas 4a a 4c
Línea 4a: propinas informadas por empleados que reciben propinas indirectamente, como cocineros y ayudantes de camarero. Línea 4b: propinas informadas por empleados que reciben propinas directamente, como meseros y cantineros. Súmelas en la línea 4c, que no puede ser negativa.
Ingrese los ingresos brutos en la línea 5
Ingrese los ingresos brutos totales del establecimiento por alimentos y bebidas del año. El importe no puede ser inferior al de la línea 2 y excluye los impuestos estatales y locales y las ventas de mercancías.
Calcule el importe de la línea 6
Multiplique la línea 5 por el 8% (0.08) o por la tasa menor autorizada por el IRS; ingrese esa tasa en el espacio provisto y adjunte la carta de determinación a una declaración en papel. Si asignó las propinas usando un período distinto del año calendario, marque una "X" en la línea 6.
Ingrese la asignación en la línea 7
Si la línea 6 es superior a la línea 4c, ingrese el exceso en la línea 7; si la línea 4c es superior, no se necesita una asignación. Si asignó las propinas usando otro período, ingrese el importe asignado que consta en sus registros.
Marque el método de asignación
Marque la línea 7a (método de horas trabajadas, e ingrese el promedio de horas que trabajó cada empleado por día hábil), la línea 7b (método de ingresos brutos) o la línea 7c (acuerdo de buena fe). El método de horas trabajadas se limita a establecimientos con menos del equivalente de 25 empleados a tiempo completo durante el período de nómina.
Ingrese los empleados con propinas directas en la línea 8
Ingrese el número total de empleados que reciben propinas directamente y que trabajaron en el establecimiento en cualquier momento durante 2025. No use este número para la prueba de los 10 empleados.
Firme, revise y descargue el PDF
Firme, indique su cargo y la fecha, e incluya un número de teléfono diurno si el formulario lo solicita; quién debe firmar depende del tipo de empresa, según explican las instrucciones. Revise todas las líneas y luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 8027
Puede presentar el Formulario 8027 en papel por correo o electrónicamente mediante el sistema del IRS Filing Information Returns Electronically (FIRE).
- En papel: envíe la declaración a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201. Si presenta más de un Formulario 8027 en papel, adjunte los formularios al Formulario 8027-T en orden ascendente por número de establecimiento (del más bajo al más alto). No envíe el Formulario 8027 a la dirección National Tip Reporting Compliance de Grand Rapids, MI; esa dirección es únicamente para peticiones de una tasa menor.
- Electrónicamente: debe presentar la declaración electrónicamente si tiene la obligación de presentar 10 o más declaraciones informativas durante el año; el IRS recomienda la presentación electrónica incluso si no está obligado. Visite IRS.gov/FIRE y consulte la Pub. 1239 para ver las especificaciones. No presente el Formulario 8027-T junto con las declaraciones presentadas electrónicamente.
Con una declaración en papel, adjunte una copia del Formulario 8809 presentado a tiempo y de la carta de determinación de una tasa menor, si corresponden, así como una copia de la exención aprobada si presentó el Formulario 8508. No adjunte ningún otro documento. Si tiene preguntas sobre la presentación del Formulario 8027, puede comunicarse con la IRS Technical Services Operation (TSO) al 866-455-7438 (llamada gratuita) o al 304-263-8700. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Dejar sin responder la pregunta sobre tarjetas de crédito. Debe marcar Sí o No y, si marca Sí, ingresar un importe, incluso cero, en las líneas 1 y 2.
- Ingresar un apartado postal como dirección del establecimiento. El formulario indica que no debe ingresar un apartado postal allí; solo se permite usarlo para la dirección postal del empleador cuando no se entrega el correo en la dirección de la calle.
- Contar los cargos por servicio como propinas. Los cargos por servicio no se informan como propinas en el Formulario 8027; únicamente se incluyen en la línea 3 los cargos por servicio inferiores al 10% que se pagan a los empleados como salarios.
- Aplicar la prueba de los 10 empleados por separado a cada operación. Cuentan todos los empleados de todas sus operaciones de comida o bebidas, pero no cuentan los empleados de operaciones de comida rápida.
- Redondear solo algunas líneas. Si redondea a dólares enteros, debe redondear todos los importes y, al sumar importes para una línea, sume los centavos y redondee solo el total.
- Incluir las propinas de diciembre de 2024 informadas en enero de 2025, o no incluir las propinas de diciembre de 2025 informadas en enero de 2026, al calcular las propinas informadas para 2025.
- Usar una tasa menor en la línea 6 sin adjuntar una copia de la carta de determinación del IRS a una declaración en papel.
- Enviar la declaración en papel a la dirección de Grand Rapids, MI. Esa dirección es para peticiones de una tasa menor; las declaraciones se envían a Ogden, UT 84201.
- Usar un número de Seguro Social donde el formulario solicita un EIN, o un EIN que no coincida con el que el IRS asignó a su empresa.
Preguntas frecuentes
¿Para qué se usa el Formulario 8027?
El Formulario 8027 es la declaración que los empleadores usan ante el IRS para informar cada año los ingresos y las propinas de establecimientos grandes de comida o bebidas, y determinar las propinas asignadas a los empleados que reciben propinas. Se presenta una declaración separada por cada establecimiento.
¿Quién debe presentar el Formulario 8027?
Debe presentarlo un empleador que opere un establecimiento grande de comida o bebidas: uno ubicado en los 50 estados o en D.C., donde sea habitual dar propinas y que normalmente haya tenido más de 10 empleados en un día hábil típico del año anterior. Se excluyen las operaciones de comida rápida.
¿Cuándo vence el Formulario 8027 para 2025?
El 2 de marzo de 2026 si lo presenta en papel y el 31 de marzo de 2026 si lo presenta electrónicamente. Puede solicitar una prórroga mediante el Formulario 8809, que no puede presentar antes del 1 de enero del año de presentación ni después de esas mismas fechas.
¿A dónde envío por correo el Formulario 8027?
Envíe el Formulario 8027 en papel a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201. No lo envíe a la dirección de Grand Rapids, MI, indicada en las instrucciones; esa dirección es únicamente para peticiones para usar una tasa de propinas menor.
¿Tengo que presentar el Formulario 8027 electrónicamente?
Sí, si debe presentar 10 o más declaraciones informativas durante el año. Las declaraciones electrónicas se presentan mediante el sistema FIRE del IRS, y la Pub. 1239 contiene las especificaciones. El IRS recomienda la presentación electrónica incluso si no está obligado.
¿Cuál es la diferencia entre las propinas y los cargos por servicio en el Formulario 8027?
Por lo general, un pago es una propina si el cliente paga voluntariamente, decide el importe, no está negociando ni siguiendo una política del empleador y decide quién la recibe. Los cargos por servicio no son propinas; solo los inferiores al 10% que se pagan a los empleados como salarios se incluyen en la línea 3.
¿Cómo presento el Formulario 8027 para más de un establecimiento?
Complete un Formulario 8027 separado para cada establecimiento, cada uno con su propio número de establecimiento de cinco dígitos. Si presenta en papel, incluya el Formulario 8027-T y adjunte las declaraciones en orden ascendente por número de establecimiento, del más bajo al más alto.
¿Puedo rellenar el Formulario 8027 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta la declaración ante el IRS; usted debe presentarla por correo o electrónicamente mediante los canales del IRS.
¿Cuáles son las multas por no presentar el Formulario 8027?
La ley establece una multa por no presentar a tiempo, a menos que demuestre una causa razonable. Sin un Formulario 8027 correcto, tampoco puede preparar correctamente los Formularios W-2 de los empleados a quienes se asignaron propinas, y pueden aplicarse multas por cada incumplimiento.
¿Listo para rellenar el 8027?
Rellenar el 8027 ahora