
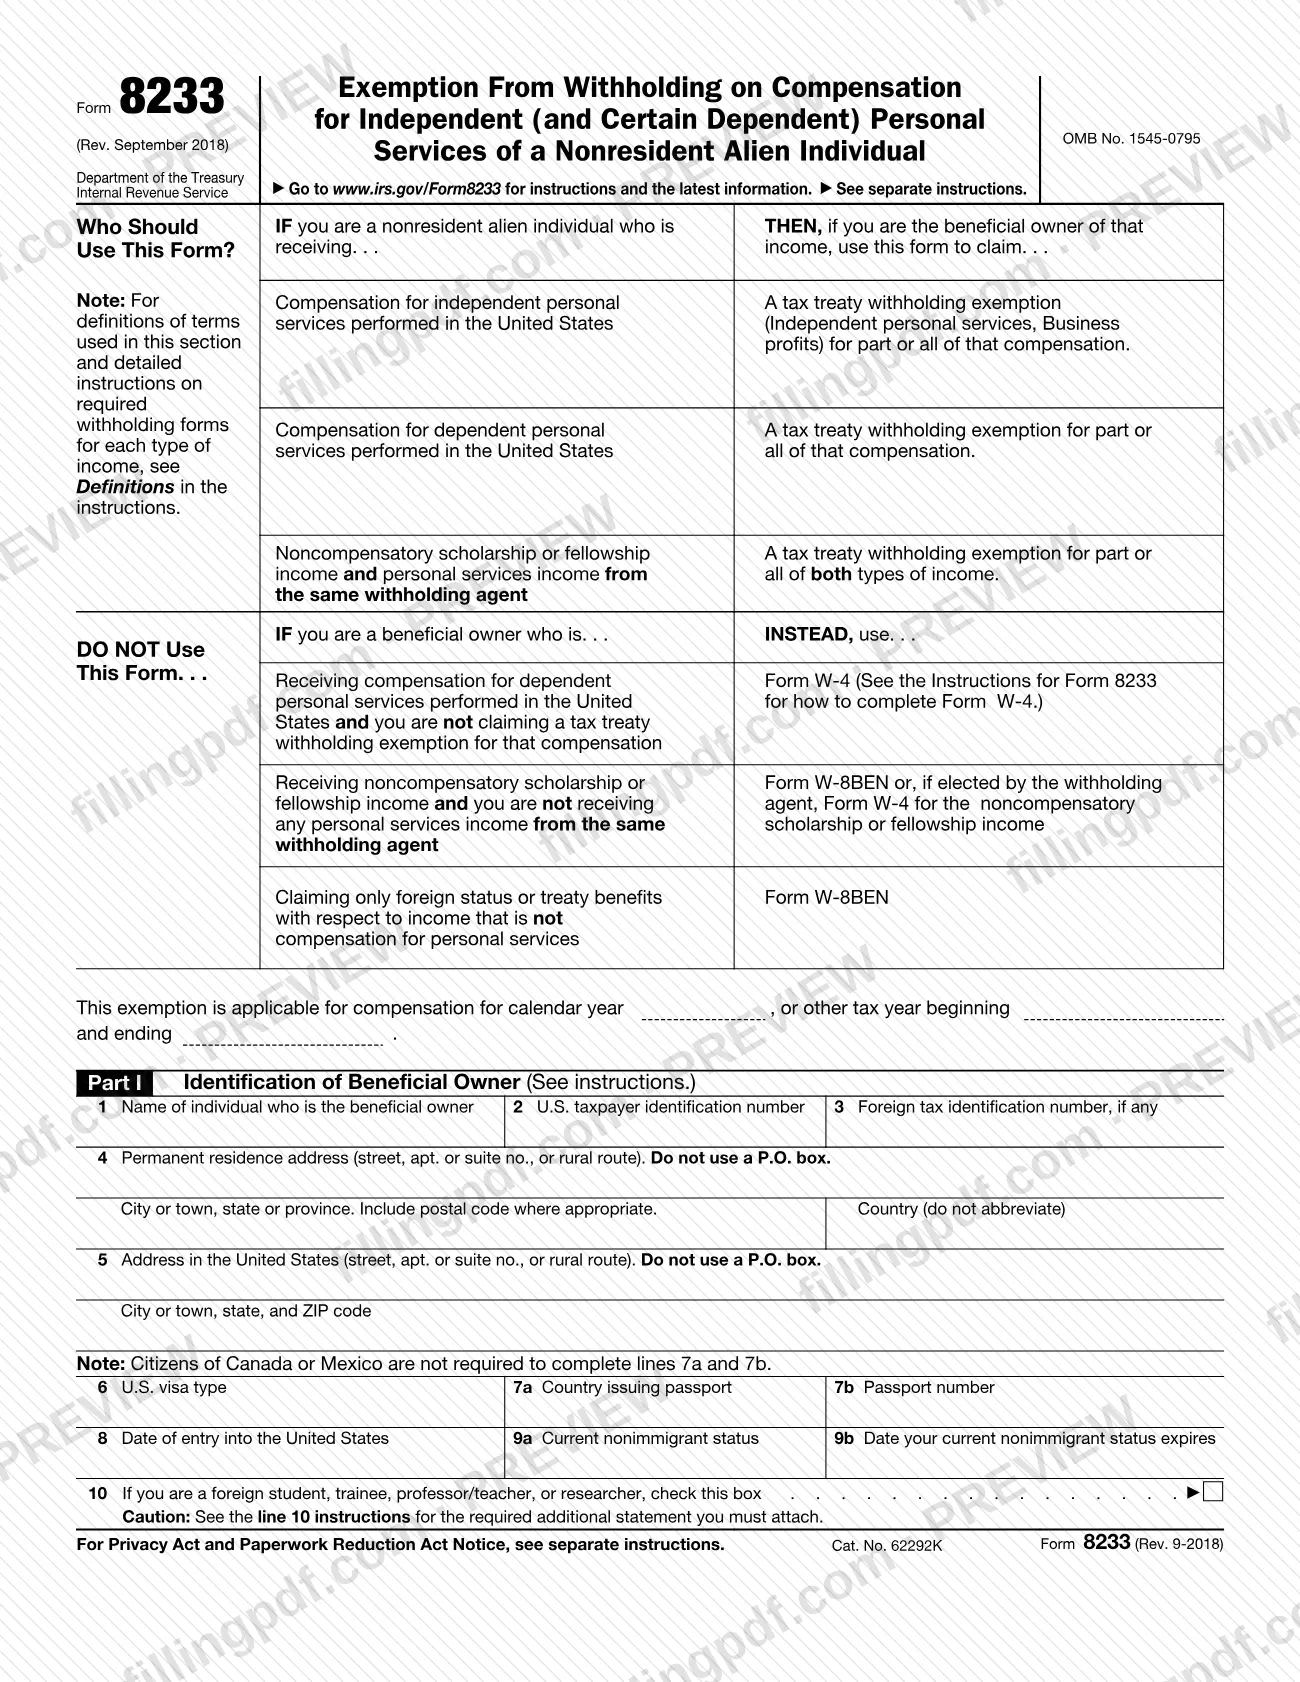
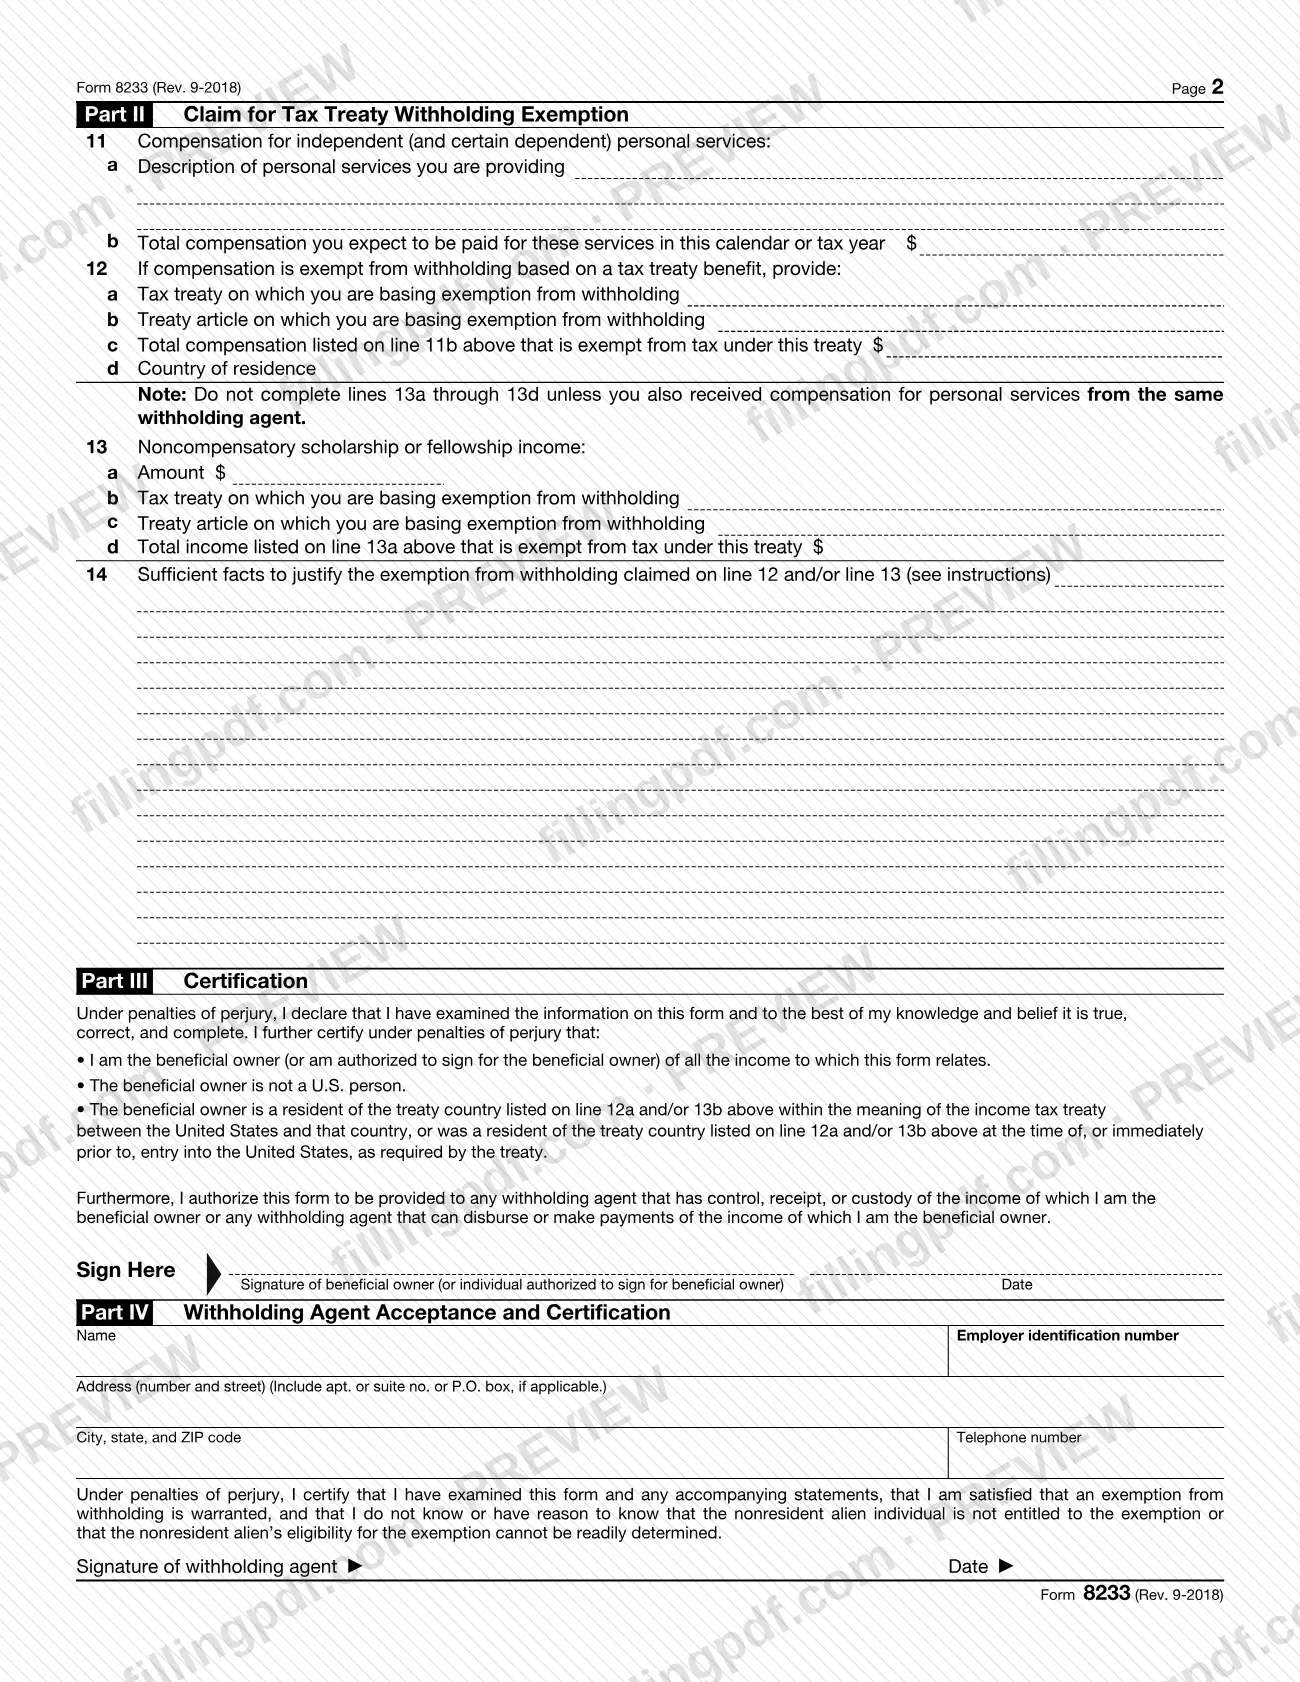
El Formulario 8233, Exención de la retención sobre la remuneración por servicios personales independientes (y ciertos servicios personales dependientes) de una persona física extranjera no residente (Exemption From Withholding on Compensation for Independent (and Certain Dependent) Personal Services of a Nonresident Alien Individual), es el formulario del Servicio de Impuestos Internos (IRS) que completa una persona extranjera no residente para reclamar una exención de retención conforme a un tratado fiscal sobre la remuneración por servicios personales realizados en Estados Unidos. Usted no lo envía directamente al IRS: entrega el formulario completado a su agente de retención, quien lo revisa, completa la Parte IV y envía una copia al IRS. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8233.
Última actualización
¿Qué es el 8233?
El Formulario 8233 es el formulario del Servicio de Impuestos Internos (IRS) que una persona extranjera no residente entrega a un agente de retención para reclamar una exención de retención conforme a un tratado fiscal sobre los pagos por servicios personales realizados en Estados Unidos.
El IRS lo emite bajo el número OMB No. 1545-0795. El formulario tiene cuatro partes: la Parte I identifica al beneficiario efectivo de los ingresos, la Parte II indica la reclamación conforme al tratado, la Parte III es la certificación del beneficiario efectivo bajo pena de perjurio y la Parte IV es la aceptación y certificación del agente de retención.
El formulario abarca tres tipos de ingresos: remuneración por servicios personales independientes, remuneración por servicios personales dependientes (incluidos los ingresos de becas o subvenciones de investigación sujetos a compensación) e ingresos de becas o subvenciones de investigación no sujetos a compensación, pero solo cuando también reclama una exención por pagos de servicios personales del mismo agente de retención.
No es el único formulario de retención. El propio formulario remite al Formulario W-4 para los pagos por servicios dependientes sin una reclamación conforme a un tratado y al Formulario W-8BEN para ingresos de becas o subvenciones de investigación no sujetos a compensación por sí solos y para acreditar la condición de persona extranjera o reclamar beneficios de un tratado sobre ingresos que no sean remuneración por servicios personales.
¿Quién tiene que presentar el 8233?
Use el Formulario 8233 si es una persona física extranjera no residente y el beneficiario efectivo de ingresos que pertenecen a uno de estos grupos:
- remuneración por servicios personales independientes realizados en Estados Unidos, para reclamar una exención de retención conforme a un tratado fiscal sobre una parte o la totalidad de esos ingresos;
- remuneración por servicios personales dependientes realizados en Estados Unidos, para reclamar una exención de retención conforme a un tratado fiscal sobre una parte o la totalidad de esos ingresos;
- ingresos de becas o subvenciones de investigación no sujetos a compensación, junto con ingresos por servicios personales del mismo agente de retención, para reclamar una exención conforme a un tratado para ambos.
No use el Formulario 8233 en estos casos:
- pagos por servicios personales dependientes sin reclamar una exención conforme a un tratado (use el Formulario W-4);
- ingresos de becas o subvenciones de investigación no sujetos a compensación sin ingresos por servicios personales del mismo agente de retención (use el Formulario W-8BEN o el Formulario W-4 si el agente de retención así lo elige);
- únicamente para acreditar la condición de persona extranjera o reclamar beneficios de un tratado sobre ingresos que no sean remuneración por servicios personales (use el Formulario W-8BEN).
Las instrucciones añaden ciertas limitaciones. Por lo general, los contratistas independientes que tienen una oficina o base fija en Estados Unidos no pueden reclamar una exención conforme a un tratado. El IRS normalmente no puede aceptar el Formulario 8233 de atletas y artistas. Los cónyuges y dependientes con visas secundarias, como F-2, J-2, H-4 y O-3, por lo general no reúnen los requisitos para recibir los beneficios del tratado del titular de la visa principal. El beneficiario efectivo o un representante autorizado firma el formulario.
Cuándo presentar el 8233
Complete el Formulario 8233 cuando parte o la totalidad de su remuneración por servicios personales esté exenta de retención conforme a un tratado fiscal y entrégueselo a su agente de retención antes de los pagos que cubre. Las instrucciones no establecen una fecha límite del calendario; el momento depende de sus pagos.
Debe completar un formulario por separado para cada año tributario, cada agente de retención y cada tipo de ingreso, e indicar el año tributario en el espacio encima de la Parte I.
Después de aceptar el formulario, el agente de retención envía una copia al IRS dentro de los 5 días posteriores a la aceptación. La exención se aplica retroactivamente al primer pago que cubre el formulario, aunque el agente debe esperar al menos 10 días después de enviar correctamente el formulario por correo al IRS para saber si el IRS tiene objeciones.
Documentos que necesitas
- La declaración requerida por las instrucciones de la línea 10, si es un estudiante extranjero, aprendiz, profesor/docente o investigador que reclama una exención conforme a un tratado sobre pagos por servicios personales; su formato aparece en el Apéndice A y el Apéndice B de la Pub. 519.
- Una copia de un Formulario W-7 o Formulario SS-5 completado, solo si solicitó un ITIN o SSN pero aún no lo ha recibido, para demostrar que solicitó un número.
Cómo rellenar el 8233
Indique el año tributario
En la línea encima de la Parte I, indique el año calendario o las fechas de inicio y finalización de otro año tributario para el que se aplica la exención. Use un formulario por separado para cada año tributario.
Identifíquese en las líneas 1 a 3
Línea 1: su nombre como beneficiario efectivo. Línea 2: su número de identificación del contribuyente de Estados Unidos, que en la mayoría de los casos es su SSN, o un ITIN si no puede obtener un SSN. Línea 3: el número de identificación tributaria que le haya emitido su país de residencia tributaria, si lo tiene.
Indique sus direcciones
Línea 4: su dirección de residencia permanente en el país donde reclama residencia; no use un apartado postal ni abrevie el nombre del país. Línea 5: su dirección en Estados Unidos; tampoco use un apartado postal.
Indique los datos de su visa y entrada
Línea 6: el tipo de visa de Estados Unidos que tiene o "None". Líneas 7a y 7b: el país y número de su pasaporte; los ciudadanos de Canadá o México no tienen que completarlas. Líneas 8, 9a y 9b: la fecha de entrada, su estado migratorio de no inmigrante actual y la fecha de vencimiento, o "DS" si su estadía es por la duración del estatus.
Marque la línea 10 si corresponde
Si es un estudiante extranjero, aprendiz, profesor/docente o investigador, marque la casilla y adjunte la declaración descrita en las instrucciones de la línea 10.
Describa los servicios en la línea 11
Línea 11a: una descripción breve de los servicios personales que presta, como "teaching at ABC University". Línea 11b: la remuneración total que espera recibir de este agente de retención durante el año; puede incluir una estimación.
Complete la reclamación del tratado en la línea 12
Línea 12a: el tratado específico, como "U.S.–Germany tax treaty". Línea 12b: el artículo y el párrafo. Línea 12c: escriba "All" si todos los ingresos están exentos, o indique el importe exacto exento en dólares. Línea 12d: su país de residencia.
Complete la línea 13 solo si corresponde
Complete las líneas 13a a 13d para ingresos de becas o subvenciones de investigación no sujetos a compensación solo si también recibe pagos por servicios personales del mismo agente de retención. Indique el importe, el tratado, el artículo y el importe exento.
Justifique la exención en la línea 14
Proporcione suficientes datos para respaldar la exención que reclama en la línea 12 o la línea 13, o en ambas, de modo que el IRS pueda determinar el beneficio del tratado.
Firme y feche la Parte III
Firme y feche la certificación como beneficiario efectivo o como representante autorizado. Deje la Parte IV en blanco: la completa el agente de retención.
Revise y descargue el PDF completado
Revise cada línea y compárela con los datos de su visa y del tratado; luego descargue o imprima el PDF completado desde FillingPDF. Entrégueselo a su agente de retención junto con los adjuntos, si corresponde, como se describe en «Cómo presentar».
Cómo presentar el 8233
Entregue el Formulario 8233 a su agente de retención; el agente lo envía al IRS. No lo envíe usted mismo por correo al IRS.
- Para el agente de retención: entregue el formulario completado y firmado, con los adjuntos requeridos, como la declaración de la línea 10. El agente lo revisa y, si considera que la exención está justificada, completa y firma la Parte IV.
- Copias: el agente necesita tres copias del formulario completado, cada una con sus adjuntos. Una se le entrega a usted, otra queda con el agente y la tercera se envía al IRS.
- Por correo enviado por el agente: dentro de los 5 días posteriores a la aceptación, a Department of the Treasury, Internal Revenue Service, Philadelphia, PA 19255-0725.
- Por fax enviado por el agente: 267-941-1365, con un límite de 25 páginas por envío.
El IRS indica que no debe enviar el formulario a su dirección de Tax Forms and Publications en Washington, DC; entrégueselo a su agente de retención. Si el IRS considera que un formulario no es aceptable, notifica al agente de retención, quien debe comenzar a retener de inmediato. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Dejar en blanco el año tributario en el espacio encima de la Parte I; el formulario solo es válido para el año que indique.
- Usar un solo formulario para varios años tributarios, agentes de retención o tipos de ingresos; se requiere un Formulario 8233 por separado para cada uno.
- Olvidar la declaración de la línea 10 si es un estudiante extranjero, aprendiz, profesor/docente o investigador.
- Reclamar beneficios de un tratado para un país que no tenga un tratado fiscal ratificado con Estados Unidos o beneficios que no estén previstos en su tratado.
- Ingresar un apartado postal en la línea 4 o la línea 5, donde se indica que no debe usar uno, o abreviar el nombre del país en la línea 4.
- Dar muy pocos detalles en las líneas 11 a 14 para que el IRS pueda determinar el beneficio del tratado que reclama.
- Completar las líneas 13a a 13d sin recibir también pagos por servicios personales del mismo agente de retención.
- Omitir la certificación o la firma de la Parte III; no se puede aceptar un formulario incompleto y el agente debe retener.
- Usar el Formulario 8233 para pagos por servicios dependientes sin reclamar beneficios de un tratado, cuando el formulario indica que debe usar el Formulario W-4.
Preguntas frecuentes
¿Para qué se usa el Formulario 8233?
Una persona extranjera no residente usa el Formulario 8233 para reclamar una exención de retención conforme a un tratado fiscal sobre la remuneración por servicios personales realizados en Estados Unidos. Se lo entrega al agente de retención que le paga, no directamente al IRS.
¿Cuál es la diferencia entre el Formulario 8233 y el Formulario W-8BEN?
El Formulario 8233 se usa para reclamar una exención conforme a un tratado sobre pagos por servicios personales. El Formulario W-8BEN se usa únicamente para ingresos de becas o subvenciones de investigación no sujetos a compensación y para acreditar la condición de persona extranjera o reclamar beneficios de un tratado sobre ingresos que no sean remuneración por servicios personales.
¿Envío el Formulario 8233 al IRS?
No. Entregue el formulario completado a su agente de retención. Si el agente está de acuerdo, completa la Parte IV y, dentro de los 5 días posteriores a la aceptación, envía una copia al IRS en Philadelphia, PA 19255-0725 o por fax al 267-941-1365.
¿Necesito un Formulario 8233 por separado para cada empleador?
Sí. Las instrucciones requieren un formulario por separado para cada año tributario, cada agente de retención y cada tipo de ingreso. Un profesor que también da conferencias en otras instituciones entrega un formulario distinto a cada institución.
¿Necesito un número de Seguro Social para completar el Formulario 8233?
Debe indicar un número de identificación del contribuyente de Estados Unidos en la línea 2, que en la mayoría de los casos es su SSN. Si no puede obtener un SSN, necesita un ITIN, que se solicita mediante el Formulario W-7. Si todavía está esperando su número, adjunte una copia del Formulario W-7 o SS-5 completado.
¿Qué debo adjuntar al Formulario 8233 si soy estudiante extranjero o investigador?
Si es un estudiante extranjero, aprendiz, profesor/docente o investigador, marque la línea 10 y adjunte la declaración requerida. El formato y el contenido aparecen en el Apéndice A y el Apéndice B de la Pub. 519.
¿Quién firma el Formulario 8233?
El beneficiario efectivo firma y fecha la Parte III, o un representante autorizado puede firmar en su nombre. El agente de retención firma la Parte IV por separado. Las instrucciones hacen referencia a la sección 1.1441-7(c) de los Reglamentos para los representantes autorizados.
¿Puedo rellenar el Formulario 8233 en línea?
Puede rellenar el PDF del Formulario 8233 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no envía el formulario; usted debe entregárselo a su agente de retención.
¿Listo para rellenar el 8233?
Rellenar el 8233 ahora