
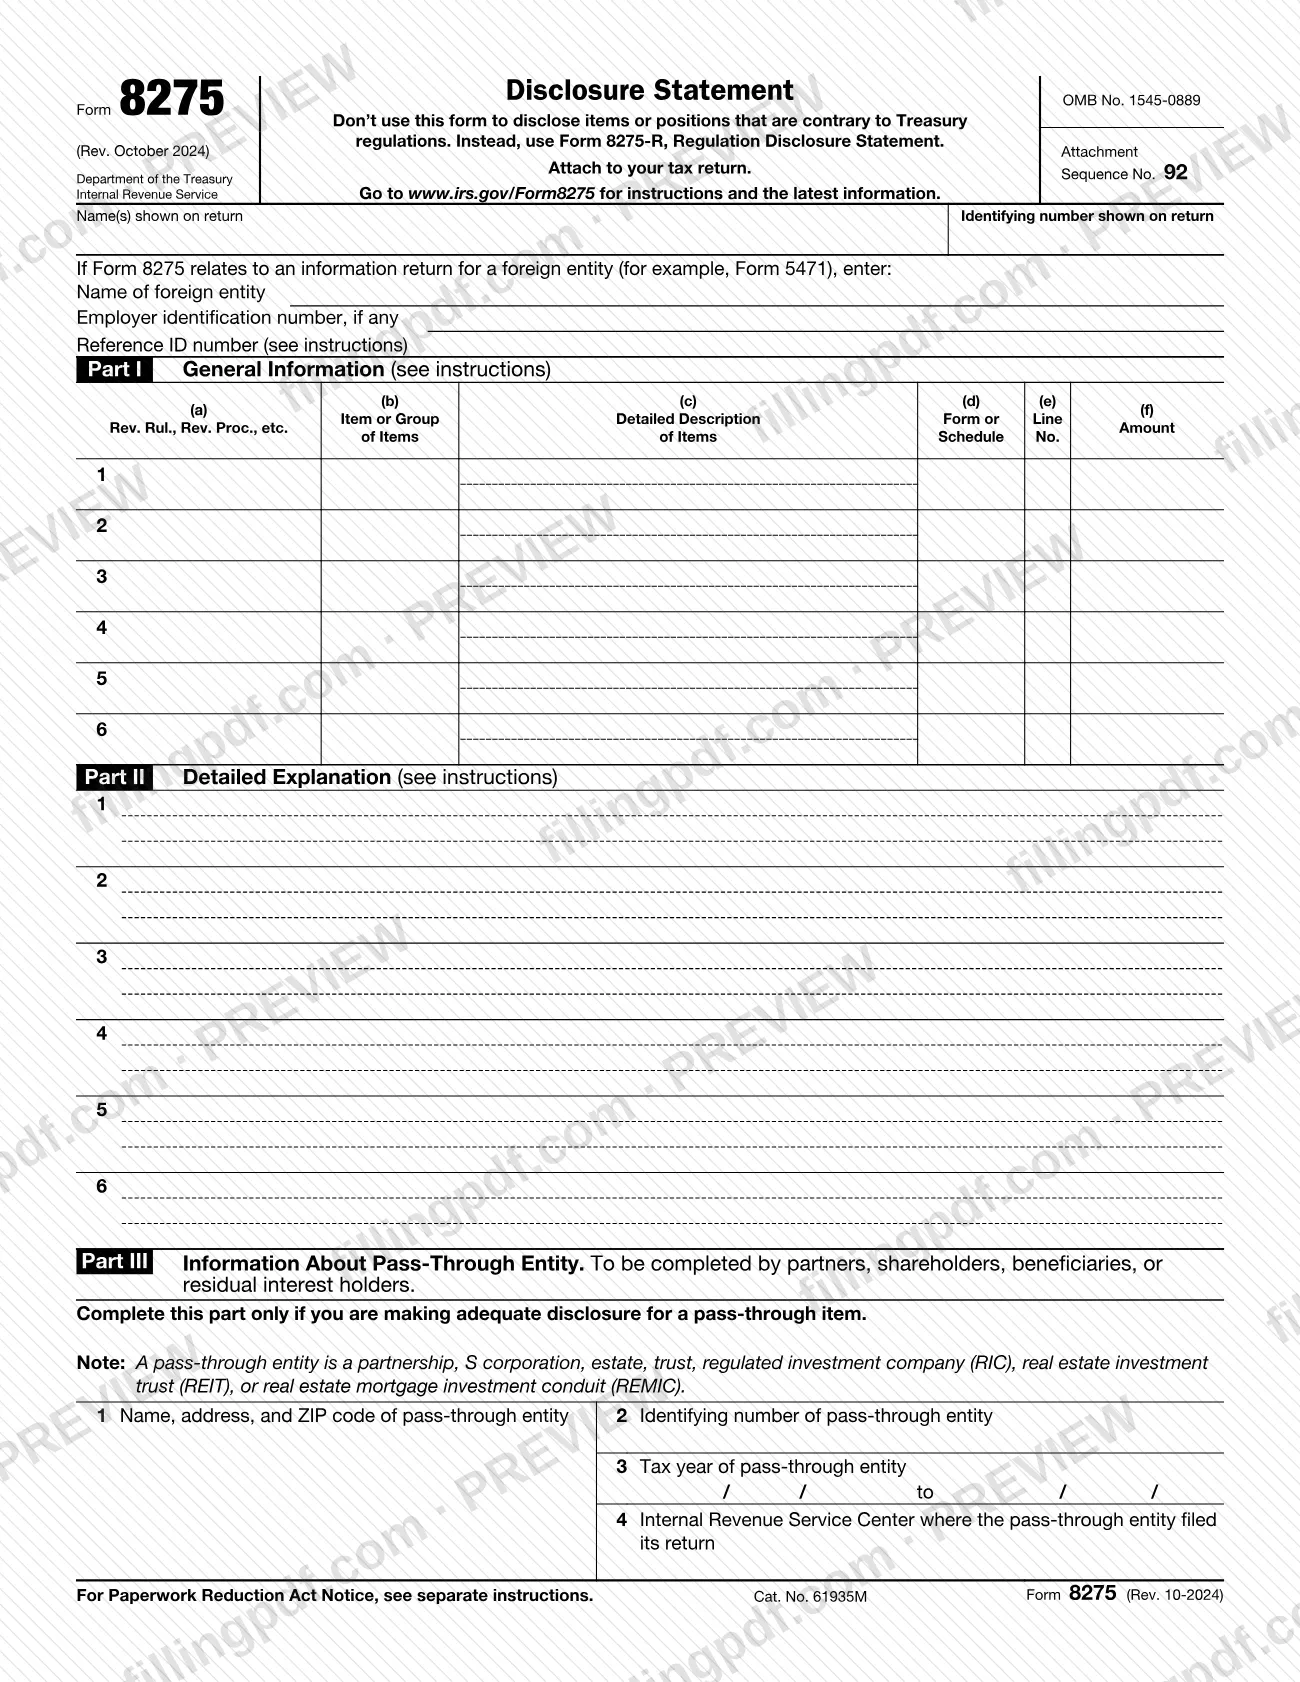
El Formulario 8275, Declaración de divulgación (Disclosure Statement), del Servicio de Impuestos Internos (IRS) se usa para divulgar conceptos o posiciones en una declaración de impuestos que no se hayan divulgado adecuadamente de otro modo, a fin de evitar ciertas multas. Lo usan las personas físicas, las corporaciones, las entidades de transferencia directa y los preparadores de declaraciones de impuestos, excepto para posiciones contrarias a un reglamento, que se declaran en el Formulario 8275-R. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8275.
Última actualización
¿Qué es el 8275?
El Formulario 8275, Declaración de divulgación (Disclosure Statement), es el formulario del IRS que los contribuyentes y preparadores de declaraciones de impuestos adjuntan a una declaración de impuestos para divulgar conceptos o posiciones que no se hayan divulgado adecuadamente de otro modo, con el fin de evitar ciertas multas.
Las instrucciones explican que el formulario se presenta para evitar las partes de la multa relacionada con la exactitud que corresponden al incumplimiento de las reglas o a una subestimación sustancial del impuesto sobre los ingresos para conceptos que no sean de refugios tributarios, cuando la posición adoptada en la declaración tiene una base razonable. También puede usarse para divulgaciones relacionadas con la multa por falta de sustancia económica y con las multas a preparadores por subestimaciones de impuestos debidas a posiciones irrazonables o al incumplimiento de las reglas.
La divulgación mediante este formulario tiene límites. Las instrucciones indican que no puede evitar la parte de la multa relacionada con la exactitud atribuible a negligencia, incumplimiento de los reglamentos, una subestimación sustancial de un concepto de refugio tributario, declaraciones incorrectas de valoración o una transacción sin sustancia económica, entre otros tipos de conducta indebida enumerados. Si no llevó libros y registros adecuados o no justificó los conceptos, la divulgación no evita la multa.
El formulario no se usa para posiciones contrarias a un reglamento: el propio formulario indica que esas posiciones deben declararse en el Formulario 8275-R, Declaración de divulgación de reglamentos (Regulation Disclosure Statement).
El formulario tiene cuatro partes: Parte I (información general sobre cada concepto), Parte II (explicación detallada), Parte III (información sobre una entidad de transferencia directa) y Parte IV (explicaciones adicionales). Su número de control de la OMB es 1545-0889, el número de secuencia del anexo es 92 y la revisión es de octubre de 2024.
¿Quién tiene que presentar el 8275?
Las instrucciones del IRS indican que presentan el Formulario 8275 las personas físicas, las corporaciones, las entidades de transferencia directa y los preparadores de declaraciones de impuestos que quieran divulgar un concepto o una posición, salvo una posición contraria a un reglamento, que no se haya divulgado adecuadamente de otro modo en una declaración.
- Socios, accionistas, beneficiarios y titulares de intereses residuales completan la Parte III cuando hacen una divulgación adecuada de un concepto de una entidad de transferencia directa. La divulgación de esos conceptos debe hacerse en la propia declaración de la entidad; si la entidad no la hace, el socio o accionista puede hacerla. Una entidad de transferencia directa puede ser una sociedad colectiva, una corporación de tipo S, un caudal hereditario, un fideicomiso, una compañía de inversión regulada (RIC), un fideicomiso de inversión en bienes raíces (REIT) o un fideicomiso de inversión hipotecaria en bienes raíces (REMIC).
- Declarantes con entidades extranjeras que sean objeto de una declaración informativa, como el Formulario 5471, completan el recuadro para entidades extranjeras en la parte superior del formulario.
No use el Formulario 8275 para una posición contraria a un reglamento; use el Formulario 8275-R. Tampoco tiene que presentarlo para conceptos que cumplan los requisitos del procedimiento anual de ingresos publicado en el Internal Revenue Bulletin. Por ejemplo, las instrucciones indican que, por lo general, una deducción por contribuciones caritativas se divulga adecuadamente si completa la sección Gifts to Charity (Donaciones a organizaciones benéficas) del Anexo A (Formulario 1040), proporciona toda la información requerida y adjunta los formularios relacionados que se exigen.
Si la posición está relacionada con una transacción declarable, también debe hacer la divulgación descrita en la sección 1.6011-4(d) de los Reglamentos; consulte el Formulario 8886.
Cuándo presentar el 8275
Presente el Formulario 8275 con su declaración de impuestos original. Las instrucciones también indican que es posible que pueda presentarlo con una declaración enmendada; remiten a las secciones 1.6662-4(f)(1) y 1.6664-2(c)(3) de los Reglamentos. Para las reglas de sustancia económica, la divulgación puede hacerse con una declaración original presentada a tiempo (teniendo en cuenta las prórrogas) o con una declaración enmendada calificada.
El momento de presentación varía según el tipo de concepto:
- Arrastres a años futuros y arrastres a años anteriores: divulgue estos conceptos en el año tributario en que se originaron. No tiene que presentar otro Formulario 8275 para los años en que se toma en cuenta el arrastre.
- Conceptos recurrentes, como los gastos por depreciación: presente el Formulario 8275 por cada año tributario en que se produzca el concepto.
Si presentó un Anexo UTP (Formulario 1120), es posible que no necesite el Formulario 8275 para cumplir los requisitos de divulgación de sustancia económica; consulte las Instrucciones para el Anexo UTP (Formulario 1120).
Documentos que necesitas
- La declaración de impuestos a la que se adjunta el Formulario 8275; la divulgación se hace con la declaración y no es válida a menos que se adjunte el formulario completado.
- Hojas de continuación, solo si necesita más espacio del que ofrecen las Partes I y II; la Parte IV o las hojas adicionales deben mostrar su nombre, número de identificación y la parte y línea correspondientes.
- Formulario 8886, Declaración de divulgación de transacciones declarables, solo si la posición está relacionada con una transacción declarable conforme a la sección 1.6011-4(b) de los Reglamentos.
- Formulario 8275-R, Declaración de divulgación de reglamentos, en lugar del Formulario 8275, solo cuando la posición sea contraria a un reglamento.
Cómo rellenar el 8275
Ingrese su nombre y número de identificación
En la parte superior, ingrese el nombre o los nombres que aparecen en su declaración y el número de identificación que aparece en ella.
Complete el recuadro para entidades extranjeras
Complete este recuadro solo si el Formulario 8275 está relacionado con una declaración informativa de una entidad extranjera, como el Formulario 5471. Ingrese el nombre de la entidad extranjera, su número de identificación del empleador, si tiene uno, y el mismo número de ID de referencia que usó en la declaración informativa.
Identifique la regla en la columna (a)
En la Parte I, columna (a) (Rev. Rul., Rev. Proc., etc.), identifique la regla —por ejemplo, una disposición legal o una resolución de ingresos del IRS— si está divulgando una posición contraria a una regla.
Nombre y describa cada concepto
En la columna (b), identifique el concepto por nombre y márquelo como concepto de transferencia directa si proviene de una entidad de transferencia directa. En la columna (c), proporcione una descripción completa; si se trata de un grupo de conceptos similares con el mismo tratamiento tributario, describa el grupo.
Ingrese el formulario, la línea y el importe
En la Parte I, ingrese el número del formulario o anexo en la columna (d), el número de línea en la columna (e) y el importe del concepto o de los conceptos en la columna (f).
Escriba la explicación detallada
En la Parte II, describa, para cada número de concepto de la Parte I, los hechos relevantes que afectan su tratamiento tributario. Incluya suficiente información para que el IRS pueda identificar el concepto, su importe y la naturaleza de la controversia o posible controversia.
Complete la parte para entidades de transferencia directa
La Parte III es para socios, accionistas, beneficiarios o titulares de intereses residuales que divulgan un concepto de una entidad de transferencia directa. Ingrese el nombre, la dirección y el código postal de la entidad (línea 1), su número de identificación (línea 2) y su año tributario (línea 3).
Indique dónde presentó la entidad
En la Parte III, línea 4, ingrese el Centro de Servicio del IRS donde la entidad presentó su declaración; puede encontrarlo en el Anexo K-1 para socios y accionistas de corporaciones de tipo S. Si la entidad presentó electrónicamente, ingrese "e-file".
Use la Parte IV para añadir espacio
Continúe las Partes I o II, o ambas, en la Parte IV de la página 2 e indique la parte y el número de línea de la página 1. Escriba su nombre y número de identificación en cada hoja adicional.
Revise y descargue el PDF completado
Verifique que haya completado todas las partes que necesita y que cada entidad de transferencia directa o entidad extranjera tenga su propio formulario. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos, según se describe en Cómo presentar.
Cómo presentar el 8275
El Formulario 8275 no se presenta por separado: se adjunta a su declaración de impuestos y se envía al IRS junto con ella. El formulario no indica una dirección, un portal ni una regla de cita por separado.
- Con la declaración original: adjunte el Formulario 8275 completado a la declaración y preséntela por el medio que corresponda a esa declaración. Guarde una copia para sus registros.
- Con una declaración enmendada: las instrucciones indican que es posible que pueda presentar el Formulario 8275 de esta manera; consulte las secciones 1.6662-4(f)(1) y 1.6664-2(c)(3) de los Reglamentos.
- Formularios separados: complete y presente un Formulario 8275 separado para cada entidad de transferencia directa cuyos conceptos divulgue y otro formulario separado para cada entidad extranjera.
- Espacio adicional: use la Parte IV de la página 2 o hojas de continuación, e incluya su nombre y número de identificación en cada hoja.
La divulgación solo cuenta si el Formulario 8275 está completado y adjunto a la declaración; las instrucciones indican que una carta u otro formulario adjunto en su lugar no constituye una divulgación válida. Para obtener la información más reciente, visite www.irs.gov/Form8275. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Usar el Formulario 8275 para divulgar una posición contraria a un reglamento; el formulario indica que esas divulgaciones deben hacerse en el Formulario 8275-R.
- Adjuntar una carta, un acuerdo de adquisición u otro formulario en lugar del Formulario 8275; las instrucciones indican que la divulgación no es válida a menos que se complete y adjunte el Formulario 8275.
- Combinar conceptos de más de una entidad de transferencia directa o de más de una entidad extranjera en un solo Formulario 8275; cada entidad necesita su propio formulario.
- No presentar el Formulario 8275 por cada año en que se produzca un concepto recurrente, como los gastos por depreciación.
- Suponer que la divulgación evita la multa por negligencia, incumplimiento de los reglamentos o un concepto de refugio tributario; las instrucciones enumeran tipos de conducta indebida que no puede subsanar.
- Omitir la regla en la columna (a) al divulgar una posición contraria a una regla, como una disposición legal o una resolución de ingresos.
- No identificar en la columna (b) que un concepto proviene de una entidad de transferencia directa.
- Omitir su nombre y número de identificación en una hoja de continuación o en la página de la Parte IV.
- Ingresar un número de ID de referencia para una entidad extranjera que no coincida con el de su declaración informativa, como el Formulario 5471.
Preguntas frecuentes
¿Para qué se usa el Formulario 8275?
El Formulario 8275 es la Declaración de divulgación del IRS que se usa para divulgar conceptos o posiciones que no se hayan divulgado adecuadamente de otro modo en una declaración de impuestos, con el fin de evitar ciertas multas. Lo presentan los contribuyentes y los preparadores de declaraciones de impuestos, excepto para posiciones contrarias a un reglamento, que deben declararse en el Formulario 8275-R.
¿Cuál es la diferencia entre el Formulario 8275 y el Formulario 8275-R?
El Formulario 8275 divulga conceptos o posiciones que no sean posiciones contrarias a un reglamento. El Formulario 8275-R, Declaración de divulgación de reglamentos, se usa para posiciones contrarias a un reglamento. Tanto las instrucciones como el propio formulario indican que las posiciones contrarias a reglamentos deben declararse en el Formulario 8275-R.
¿Cuándo presento el Formulario 8275?
Preséntelo con su declaración de impuestos original. Las instrucciones indican que es posible que pueda presentarlo con una declaración enmendada y remiten a las secciones 1.6662-4(f)(1) y 1.6664-2(c)(3) de los Reglamentos. Los conceptos recurrentes, como la depreciación, requieren un Formulario 8275 por cada año en que se produzcan.
¿Adónde envío el Formulario 8275?
Adjúntelo a su declaración de impuestos y preséntelo junto con ella; el formulario no indica una dirección por separado. Guarde una copia para sus registros. Las instrucciones y la información más reciente están en www.irs.gov/Form8275.
¿La divulgación en el Formulario 8275 evita todas las multas relacionadas con la exactitud?
No. La divulgación puede ayudar con las partes relacionadas con el incumplimiento de las reglas y la subestimación sustancial, cuando la posición tiene una base razonable. No puede evitar la parte relacionada con negligencia, incumplimiento de los reglamentos o subestimaciones de refugios tributarios, entre otras, y no ayuda si no se llevaron libros y registros.
¿Necesito un Formulario 8275 separado para cada entidad de transferencia directa?
Sí. Para divulgar adecuadamente los conceptos declarados por una entidad de transferencia directa, complete y presente un Formulario 8275 separado para los conceptos de cada entidad. Lo mismo se aplica a las posiciones relacionadas con más de una entidad extranjera: un formulario por entidad extranjera.
¿Puedo omitir el Formulario 8275 para algunos conceptos?
Sí, para los conceptos que cumplan los requisitos del procedimiento anual de ingresos publicado en el Internal Revenue Bulletin, que identifica cuándo un concepto declarado se considera divulgado adecuadamente. Las instrucciones dan como ejemplo la sección Gifts to Charity (Donaciones a organizaciones benéficas) del Anexo A (Formulario 1040).
¿Puedo rellenar el Formulario 8275 en línea?
Puede rellenar en línea el PDF del Formulario 8275 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a su declaración de impuestos y presentar esa declaración por los medios del IRS.
¿Listo para rellenar el 8275?
Rellenar el 8275 ahora