
El Formulario 8275-R, Declaración de divulgación de reglamentos (Regulation Disclosure Statement), del Servicio de Impuestos Internos (IRS) es el formulario que los contribuyentes y preparadores de declaraciones de impuestos adjuntan a una declaración para divulgar una posición contraria a los reglamentos del Tesoro. Lo usan personas, corporaciones, entidades de transferencia directa y preparadores que desean que la divulgación se considere adecuada. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8275R.
Última actualización
¿Qué es el 8275-R?
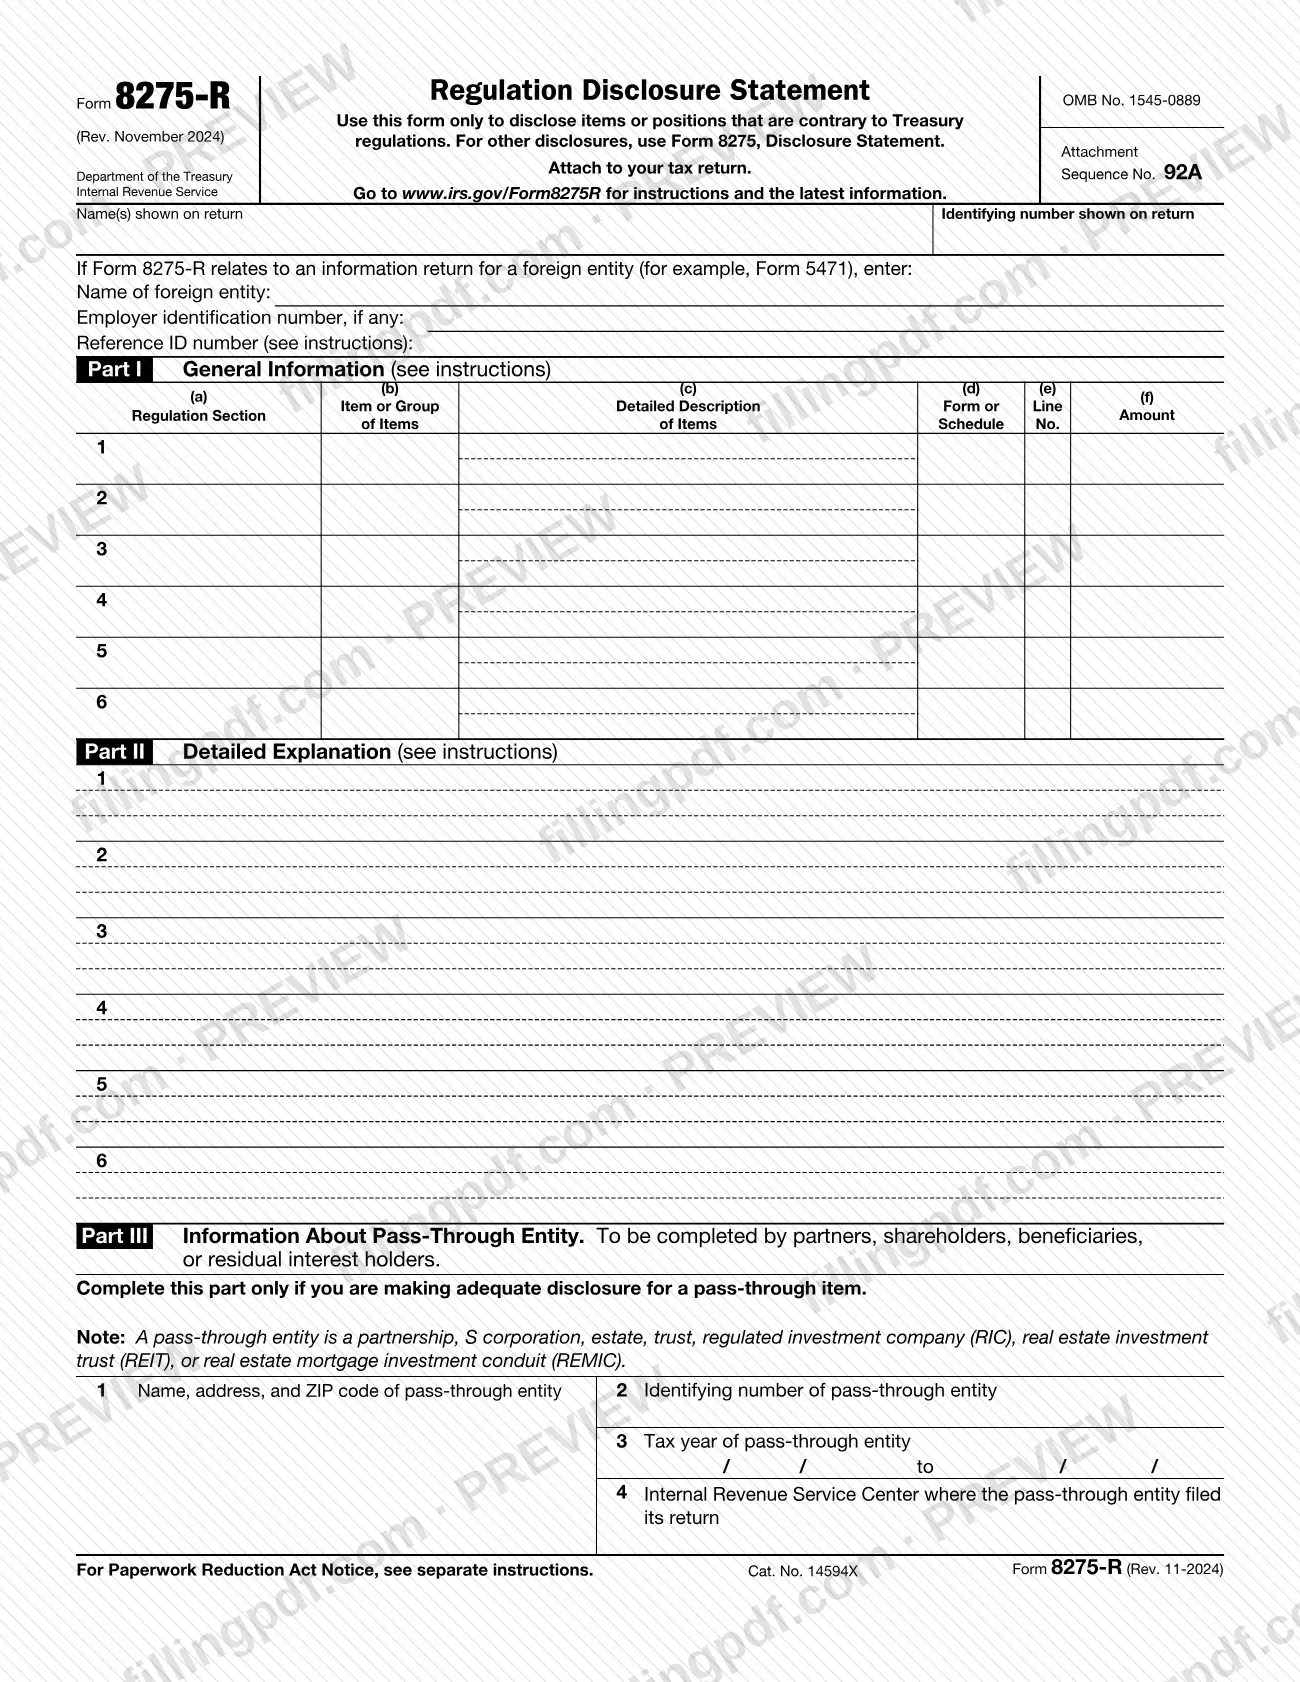
Formulario 8275-R, Declaración de divulgación de reglamentos (Regulation Disclosure Statement), es el formulario del Servicio de Impuestos Internos (IRS) que los contribuyentes y preparadores de declaraciones de impuestos adjuntan a una declaración de impuestos para divulgar posiciones adoptadas en esa declaración que son contrarias a los reglamentos del Tesoro.
El formulario se presenta para evitar las partes de la multa relacionada con la exactitud que surgen del incumplimiento de los reglamentos o de una subestimación sustancial del impuesto sobre los ingresos en partidas que no son refugios fiscales, cuando la posición de la declaración tiene una base razonable. También puede usarse para divulgaciones relacionadas con la multa por sustancia económica y las multas para preparadores por subestimaciones causadas por posiciones contrarias a los reglamentos. Para la multa por incumplimiento de reglamentos, la posición también debe constituir un cuestionamiento de buena fe a la validez del reglamento y tener una base razonable.
El formulario tiene cuatro partes. La Parte I identifica cada reglamento y partida en las columnas (a) a (f). La Parte II proporciona la explicación detallada. La Parte III se completa solo para partidas de entidades de transferencia directa, y la Parte IV de la página 2 continúa las Partes I y II. El formulario se identifica como OMB No. 1545-0889, Attachment Sequence No. 92A.
El Formulario 8275-R no es el formulario general de divulgación. Debe usarse solo para partidas o posiciones contrarias a los reglamentos del Tesoro. Para partidas o posiciones que no son contrarias a los reglamentos pero que no se divulgan adecuadamente de otro modo, el IRS le indica que use el Formulario 8275, Declaración de divulgación.
¿Quién tiene que presentar el 8275-R?
El Formulario 8275-R lo presentan personas, corporaciones, entidades de transferencia directa y preparadores de declaraciones de impuestos. Se usa cuando una posición de la declaración es contraria a los reglamentos; las instrucciones del IRS indican que, en ese caso, debe presentar el formulario.
- Partidas de entidades de transferencia directa. Para las partidas atribuibles a una entidad de transferencia directa, la divulgación debe hacerse en la propia declaración de impuestos de la entidad. Si la entidad no divulga la información, el socio, accionista o propietario similar puede hacer una divulgación adecuada de las partidas. Una entidad de transferencia directa es una sociedad colectiva, corporación S, sucesión, fideicomiso, compañía de inversión regulada (RIC), fideicomiso de inversión en bienes raíces (REIT) o conducto de inversión hipotecaria en bienes raíces (REMIC).
- Entidades extranjeras. Si el formulario se relaciona con una declaración informativa de una entidad extranjera, como el Formulario 5471, la parte superior del formulario solicita el nombre de la entidad, su número de identificación del empleador (si tiene uno) y el número de identificación de referencia.
- Transacciones declarables. Si la posición se relaciona con una transacción declarable, también debe hacer la divulgación requerida por la sección 1.6011-4(d) de los Reglamentos; consulte el Formulario 8886.
No use el Formulario 8275-R para partidas que no sean contrarias a los reglamentos; use el Formulario 8275. La divulgación en este formulario tampoco puede evitar las partes de la multa relacionadas con negligencia, incumplimiento de reglas distintas de los reglamentos o una subestimación sustancial en una partida de un refugio fiscal, entre otras que se enumeran en las instrucciones. No le sirve si no llevó libros y registros adecuados o no justificó las partidas.
Cuándo presentar el 8275-R
Presente el Formulario 8275-R con su declaración de impuestos original, ya que las instrucciones indican que todos los Formularios 8275-R deben acompañar la declaración original; conserve una copia para sus registros. También es posible que pueda presentarlo con una declaración enmendada; consulte las secciones 1.6662-4(f)(1) y 1.6664-2(c)(3) de los Reglamentos.
El momento de presentación varía según la partida. Las partidas transferidas de años anteriores o a años posteriores se divulgan en el año tributario en que se originaron, y no se presenta otro Formulario 8275-R para los años en que se toman en cuenta. Las partidas recurrentes, como el gasto por depreciación, requieren un Formulario 8275-R por cada año tributario en que se produzcan.
Para la multa por sustancia económica, las instrucciones indican que puede divulgar los hechos pertinentes con una declaración original presentada a tiempo (teniendo en cuenta las prórrogas) o con una declaración enmendada calificada. Quien presenta el Anexo UTP (Formulario 1120) quizá no necesite el Formulario 8275-R para ese propósito.
Cómo rellenar el 8275-R
Ingrese su nombre y número de identificación
En la parte superior, escriba el nombre o los nombres que aparecen en su declaración y el número de identificación que aparece en ella.
Complete el recuadro de entidad extranjera
Si el formulario se relaciona con una declaración informativa de una entidad extranjera, como el Formulario 5471, ingrese el nombre de la entidad, su número de identificación del empleador, si tiene uno, y el número de identificación de referencia. Use el mismo número de identificación de referencia que aparece en la declaración informativa y presente un formulario por separado para cada entidad extranjera.
Cite el reglamento y nombre la partida
En la Parte I, columna (a), ingrese la cita completa del reglamento, por ejemplo, 1.482-7(d)(1)(iii). En la columna (b), identifique la partida por nombre e indíquelo si proviene de una entidad de transferencia directa.
Describa las partidas
En la Parte I, columna (c), describa las partidas por completo; por ejemplo, enumere entradas de teatro y servicios de comida bajo gastos de entretenimiento. Para un grupo de partidas similares con el mismo tratamiento tributario en el mismo año, describa el grupo.
Ubique la partida en su declaración
Ingrese el número de formulario o anexo en la columna (d), el número de línea en la columna (e) y el importe de la partida o las partidas en la columna (f).
Escriba la explicación detallada
En la Parte II, use la línea correspondiente a cada fila de la Parte I para describir los hechos pertinentes, con suficiente detalle para mostrar al IRS la partida, su importe y la naturaleza de la controversia, y para indicar por qué cree que el reglamento no es válido.
Complete la Parte III para partidas de transferencia directa
Solo para partidas de entidades de transferencia directa, ingrese el nombre, la dirección y el código ZIP de la entidad en la línea 1, su número de identificación en la línea 2 y su año tributario en la línea 3. En la línea 4, indique el Centro de Servicio del IRS donde presentó la declaración, o «e-file» si la presentó electrónicamente.
Use la Parte IV si necesita más espacio
Si necesita más espacio en las Partes I o II, continúe en la Parte IV de la página 2 e indique la parte y el número de línea correspondientes. Escriba su nombre y número de identificación en cualquier hoja de continuación.
Revise y descargue el PDF completado
Compruebe que cada cita del reglamento, descripción e importe coincida con su declaración; después, descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el 8275-R
El Formulario 8275-R no se presenta por separado: se adjunta a su declaración de impuestos y se envía por el mismo canal que esa declaración. El formulario dice «Attach to your tax return» (Adjunte a su declaración de impuestos) y no indica una dirección postal, portal ni regla de cita por separado.
- Con la declaración original. Presente todos los Formularios 8275-R con su declaración de impuestos original y conserve una copia.
- Con una declaración enmendada. También es posible que pueda presentar el formulario con una declaración enmendada; consulte las secciones 1.6662-4(f)(1) y 1.6664-2(c)(3) de los Reglamentos.
- Formularios por separado. Complete y presente un Formulario 8275-R por separado para las partidas declaradas por cada entidad de transferencia directa, y uno por separado para cada entidad extranjera.
La divulgación solo es adecuada si se hace en el propio Formulario 8275-R; una carta adjunta u otro formulario no lo reemplaza. Si necesita más espacio, use la Parte IV o las hojas de continuación, e incluya su nombre y número de identificación. Para conocer los canales y las direcciones postales, siga las instrucciones de la declaración que acompaña el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Divulgar una posición en una carta adjunta o en otro formulario en lugar de hacerlo en el Formulario 8275-R; la divulgación no es válida a menos que se complete el formulario y se adjunte a la declaración.
- Usar el Formulario 8275-R para una partida que no es contraria a los reglamentos; el formulario indica que debe usarse el Formulario 8275, Declaración de divulgación, para otras divulgaciones.
- Citar un reglamento de manera imprecisa, como «482 regs» o «1.482-7», en lugar de proporcionar la cita completa con cada unidad alfabética o numérica, como «1.482-7(d)(1)(iii)».
- Combinar en un solo formulario partidas de más de una entidad de transferencia directa o de más de una entidad extranjera; se requiere un Formulario 8275-R por separado para cada entidad.
- Omitir en la Parte II la declaración de por qué cree que el reglamento no es válido; la divulgación necesita tanto los hechos pertinentes como esa declaración.
- Suponer que la divulgación corrige todas las multas, como las relacionadas con negligencia o una subestimación sustancial en una partida de un refugio fiscal, o confiar en ella si no se llevaron libros y registros.
- Omitir el formulario para una partida recurrente, como la depreciación, en un año posterior; debe presentarse por cada año tributario en que se produzca la partida.
- Continuar en hojas adicionales sin incluir su nombre y número de identificación en cada hoja, o sin indicar la parte y el número de línea de la página 1.
Preguntas frecuentes
¿Para qué se usa el Formulario 8275-R?
El Formulario 8275-R es la Declaración de divulgación de reglamentos del IRS. Los contribuyentes y preparadores de declaraciones lo adjuntan a una declaración de impuestos para divulgar una posición contraria a los reglamentos del Tesoro, de modo que puedan evitarse ciertas partes de la multa relacionada con la exactitud cuando la posición tiene una base razonable.
¿Cuál es la diferencia entre el Formulario 8275-R y el Formulario 8275?
El Formulario 8275-R es únicamente para partidas o posiciones contrarias a los reglamentos del Tesoro. Según las instrucciones del IRS, el Formulario 8275, Declaración de divulgación, se usa para partidas o posiciones que no son contrarias a los reglamentos pero que no se divulgan adecuadamente de otro modo.
¿Dónde presento el Formulario 8275-R?
Adjúntelo a su declaración de impuestos. El formulario no indica una dirección postal propia, así que se envía adonde se envía la declaración. Preséntelo con la declaración original y conserve una copia; el IRS indica que también es posible que pueda presentarlo con una declaración enmendada.
¿Necesito un Formulario 8275-R por separado para cada entidad de transferencia directa?
Sí. Para divulgar adecuadamente las partidas declaradas por una entidad de transferencia directa, debe completar y presentar un Formulario 8275-R por separado para las partidas de cada entidad. Lo mismo se aplica a posiciones relacionadas con más de una entidad extranjera: un formulario por cada entidad extranjera.
¿Debo presentar el Formulario 8275-R todos los años para una partida recurrente?
Sí. Para partidas recurrentes, como el gasto por depreciación, debe presentar el Formulario 8275-R por cada año tributario en que se produzca la partida. Las partidas transferidas de años anteriores o a años posteriores son diferentes: se divulgan en el año en que se originaron y no se presenta un formulario nuevo para los años posteriores.
¿Puede una carta adjunta reemplazar el Formulario 8275-R?
No. Las instrucciones del IRS indican que la divulgación solo es adecuada si se hace en el Formulario 8275-R. Adjuntar otros documentos, como un contrato de adquisición o una carta, no hace válida la divulgación si el formulario no se completa y adjunta a la declaración.
¿El Formulario 8275-R me protege de todas las multas relacionadas con la exactitud?
No. La divulgación no puede evitar la parte de la multa atribuible a negligencia, incumplimiento de reglas distintas de los reglamentos o una subestimación sustancial en una partida de un refugio fiscal, entre otras que se enumeran en las instrucciones. Tampoco sirve si no llevó libros y registros adecuados.
¿Puedo rellenar el Formulario 8275-R en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe adjuntar el formulario completado a su declaración de impuestos y presentarlo por los canales correspondientes a esa declaración.
¿Listo para rellenar el 8275-R?
Rellenar el 8275-R ahora