
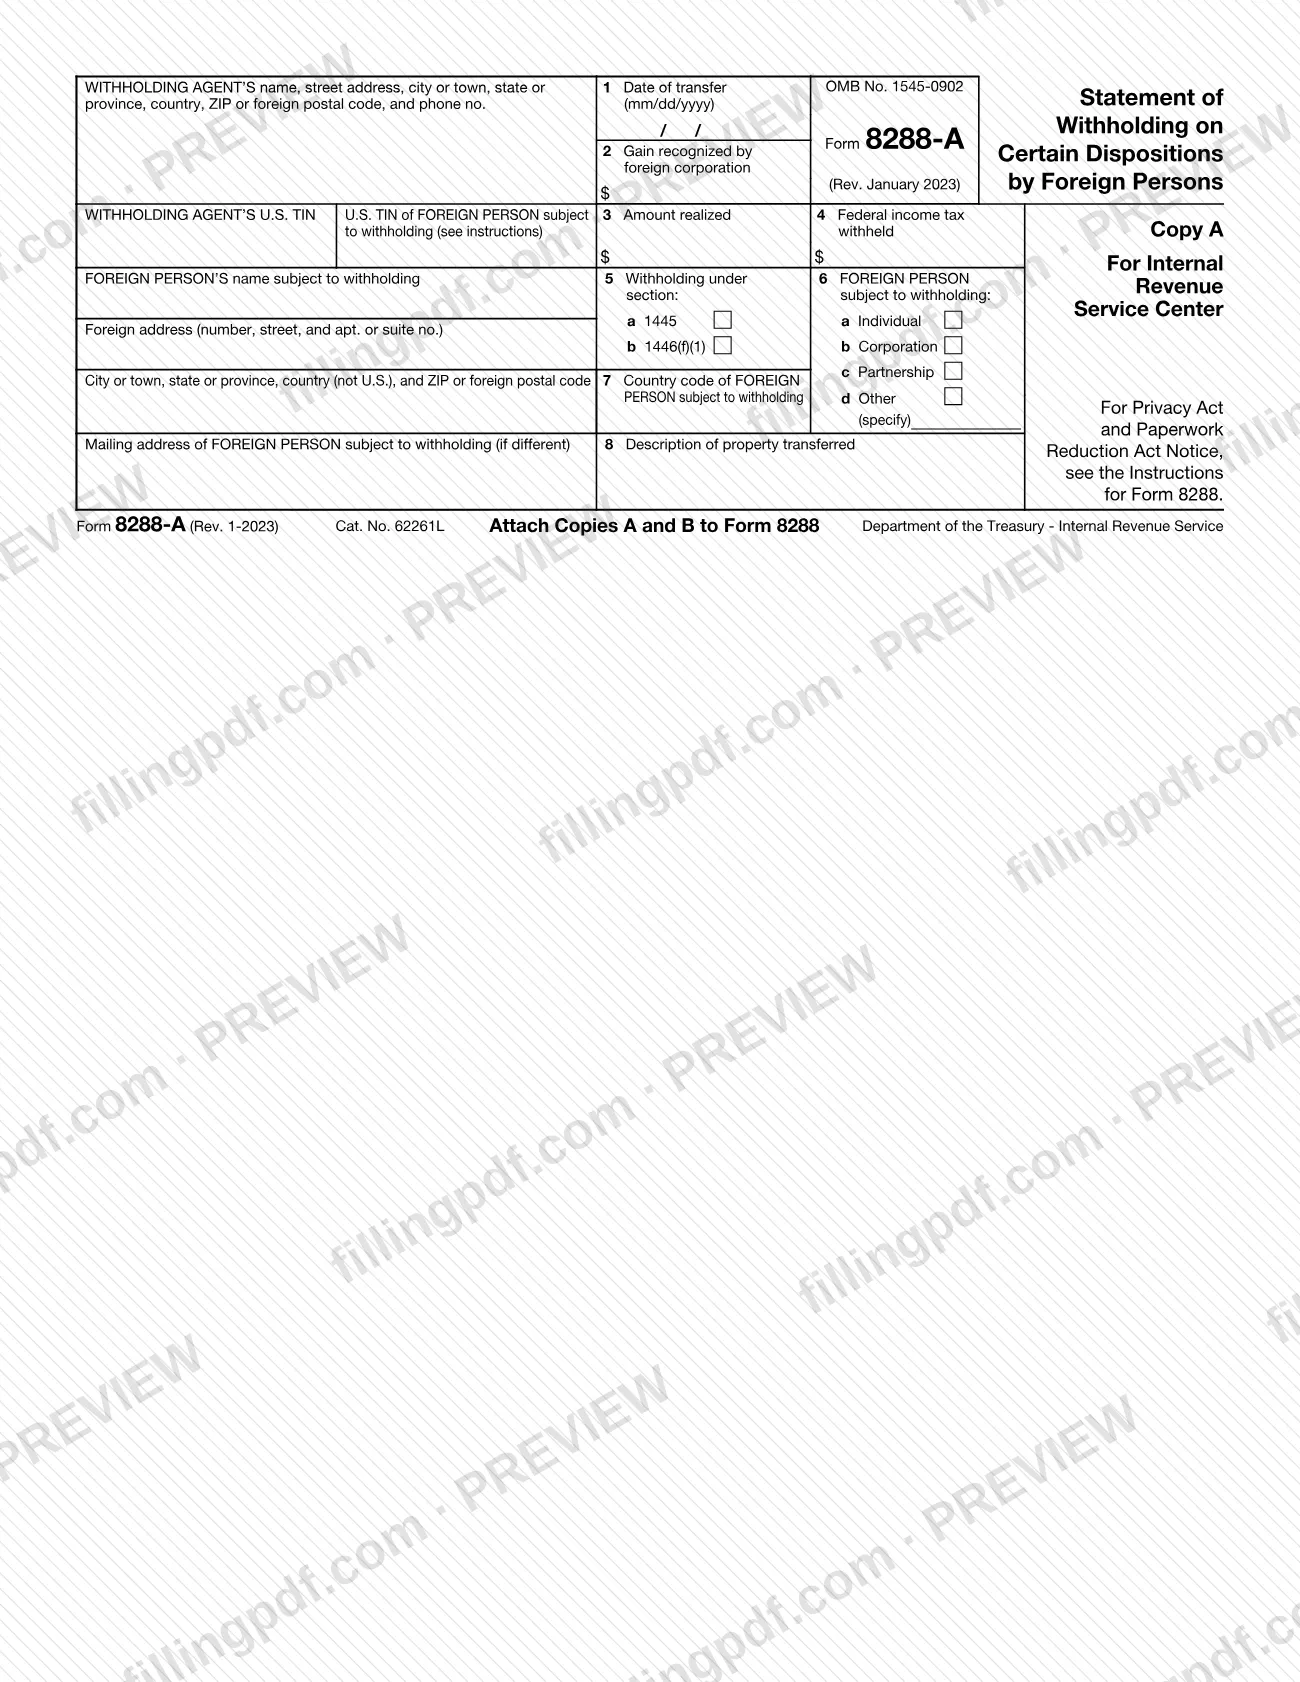
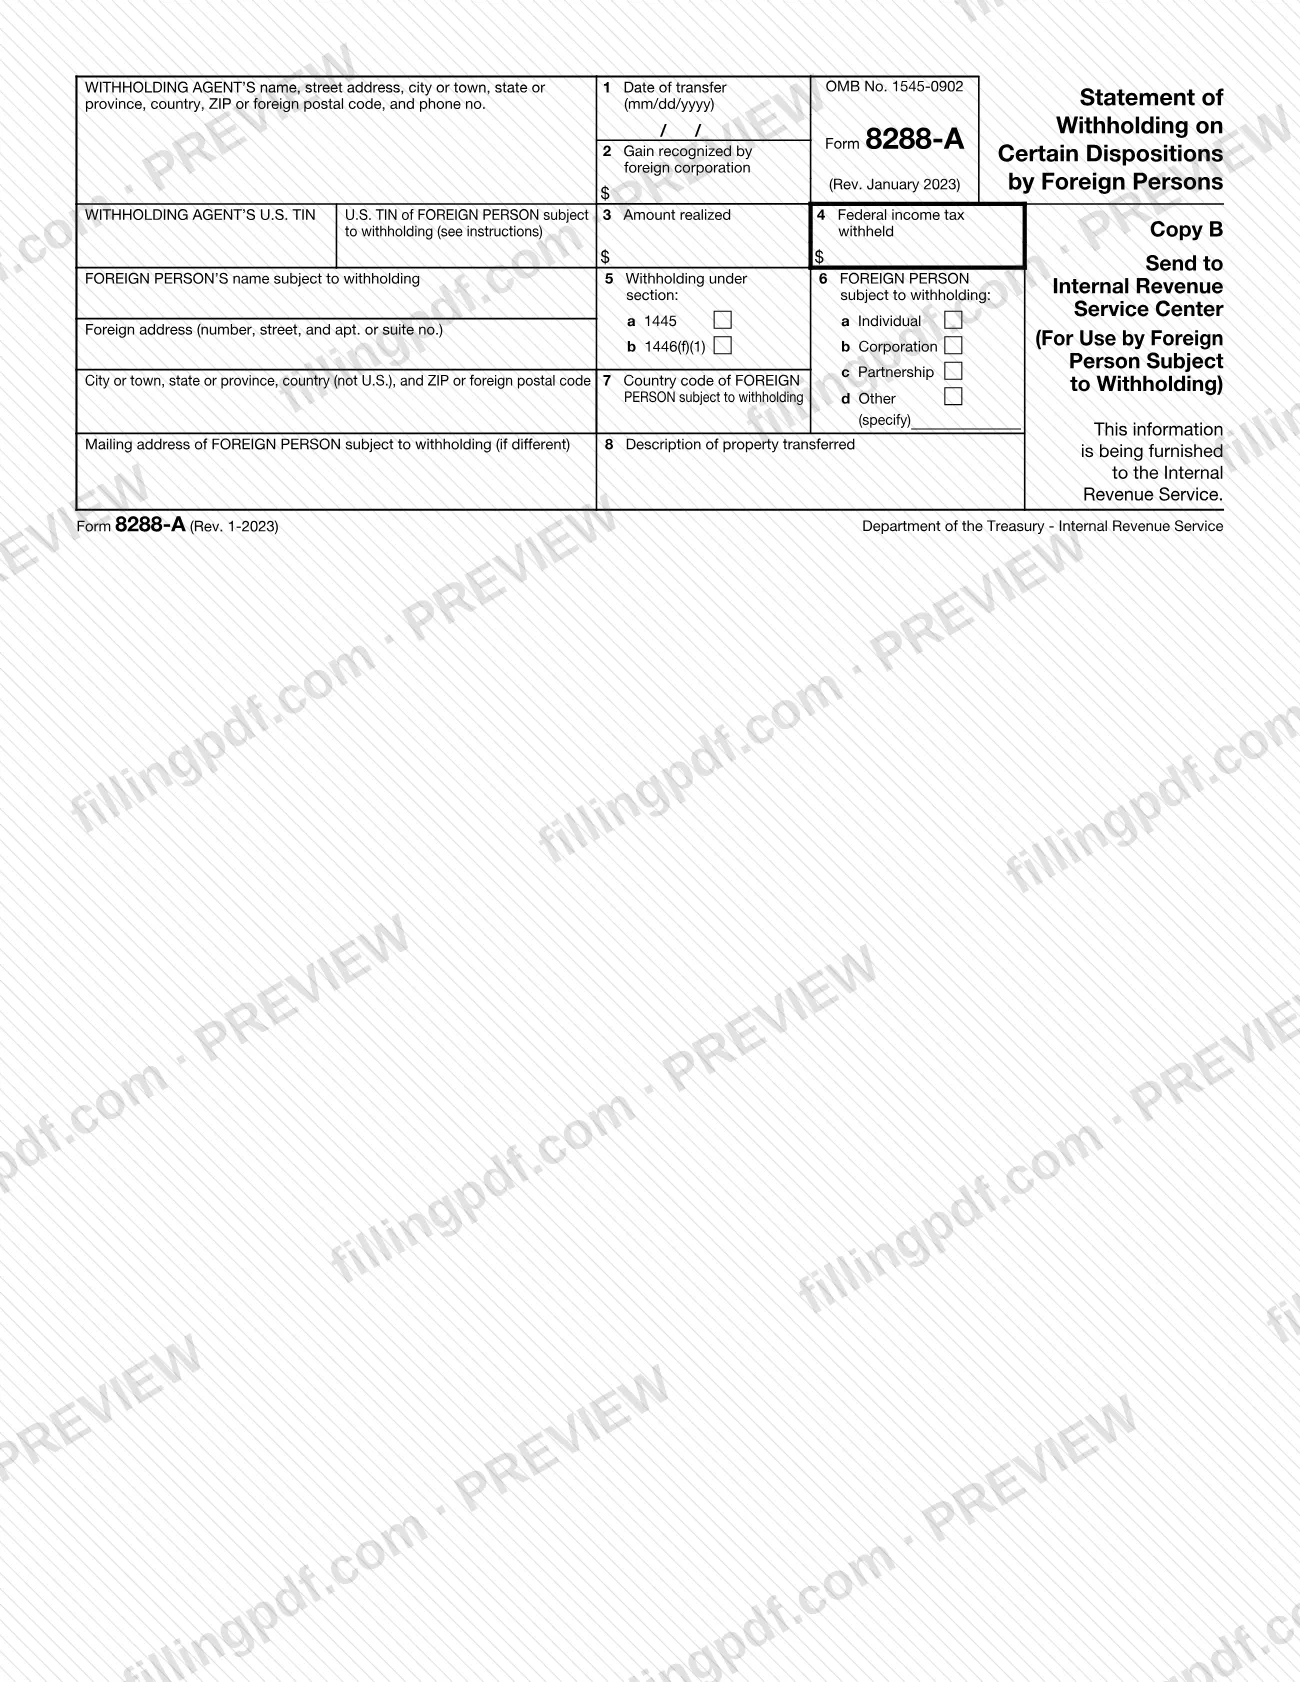
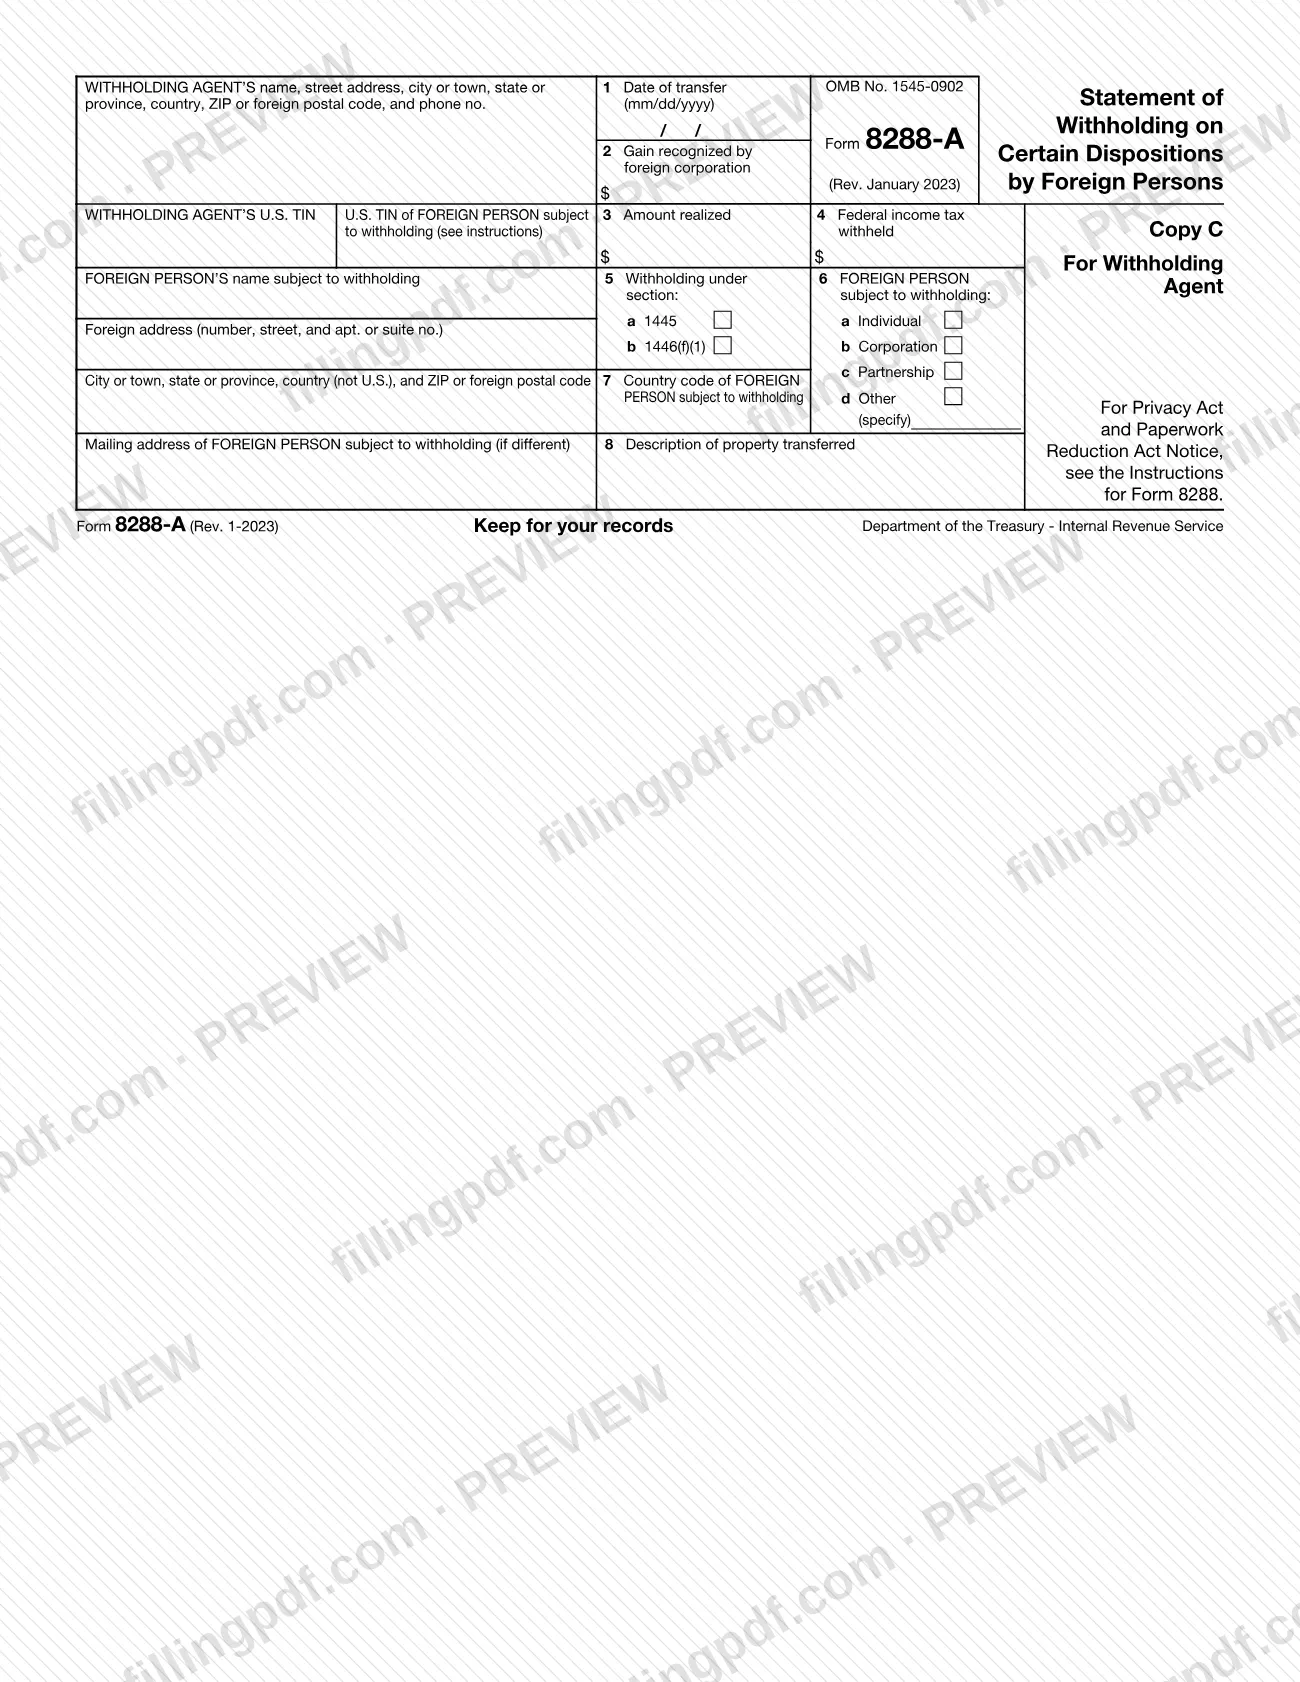
El Formulario 8288-A, Declaración de retención sobre enajenaciones de intereses inmobiliarios en EE. UU. por personas extranjeras (Statement of Withholding on Dispositions by Foreign Persons of U.S. Real Property Interests), es la declaración del Servicio de Impuestos Internos (IRS) que informa el impuesto retenido cuando una persona extranjera enajena un interés inmobiliario en EE. UU. El comprador u otro agente de retención prepara un formulario por cada persona extranjera sujeta a retención y adjunta las Copias A y B al Formulario 8288. En esta página puede rellenar el Formulario 8288-A en línea en FillingPDF y descargar o imprimir el PDF completo; el IRS publica el formulario original y las instrucciones del Formulario 8288 en irs.gov.
Última actualización
¿Qué es el 8288-A?
El Formulario 8288-A, Declaración de retención sobre enajenaciones de intereses inmobiliarios en EE. UU. por personas extranjeras (Statement of Withholding on Dispositions by Foreign Persons of U.S. Real Property Interests; impreso en el formulario como Statement of Withholding on Certain Dispositions by Foreign Persons), es el formulario del IRS en el que un agente de retención informa el impuesto federal sobre los ingresos retenido por una persona extranjera.
La página de la agencia del IRS lo describe así: los compradores y cesionarios lo usan junto con el Formulario 8288 por cada persona extranjera que enajena bienes inmuebles ubicados en Estados Unidos, para informar la retención sobre el monto realizado. El Formulario 8288 es la declaración del impuesto de retención de EE. UU. para ciertas enajenaciones por personas extranjeras; el Formulario 8288-A es la declaración individual que se adjunta.
El formulario se emite con el número OMB 1545-0902 y contiene tres copias en un mismo PDF:
- Copy A (Copia A) se envía al Centro de Servicio del IRS y se adjunta al Formulario 8288.
- Copy B (Copia B) también se adjunta al Formulario 8288. El IRS la sella y la envía a la persona extranjera cuando el formulario está completo, incluido el número de identificación del contribuyente (TIN) del transferente.
- Copy C (Copia C) la conserva el agente de retención.
La retención que se informa se efectúa conforme a la sección 1445 o la sección 1446(f)(1). Las sociedades que cotizan en bolsa (PTP) y sus nominados no usan este formulario: informan la retención en los Formularios 1042 y 1042-S. Posteriormente, la persona extranjera usa la Copia B sellada para reclamar un crédito por el impuesto retenido en una declaración de impuestos de EE. UU.
¿Quién tiene que presentar el 8288-A?
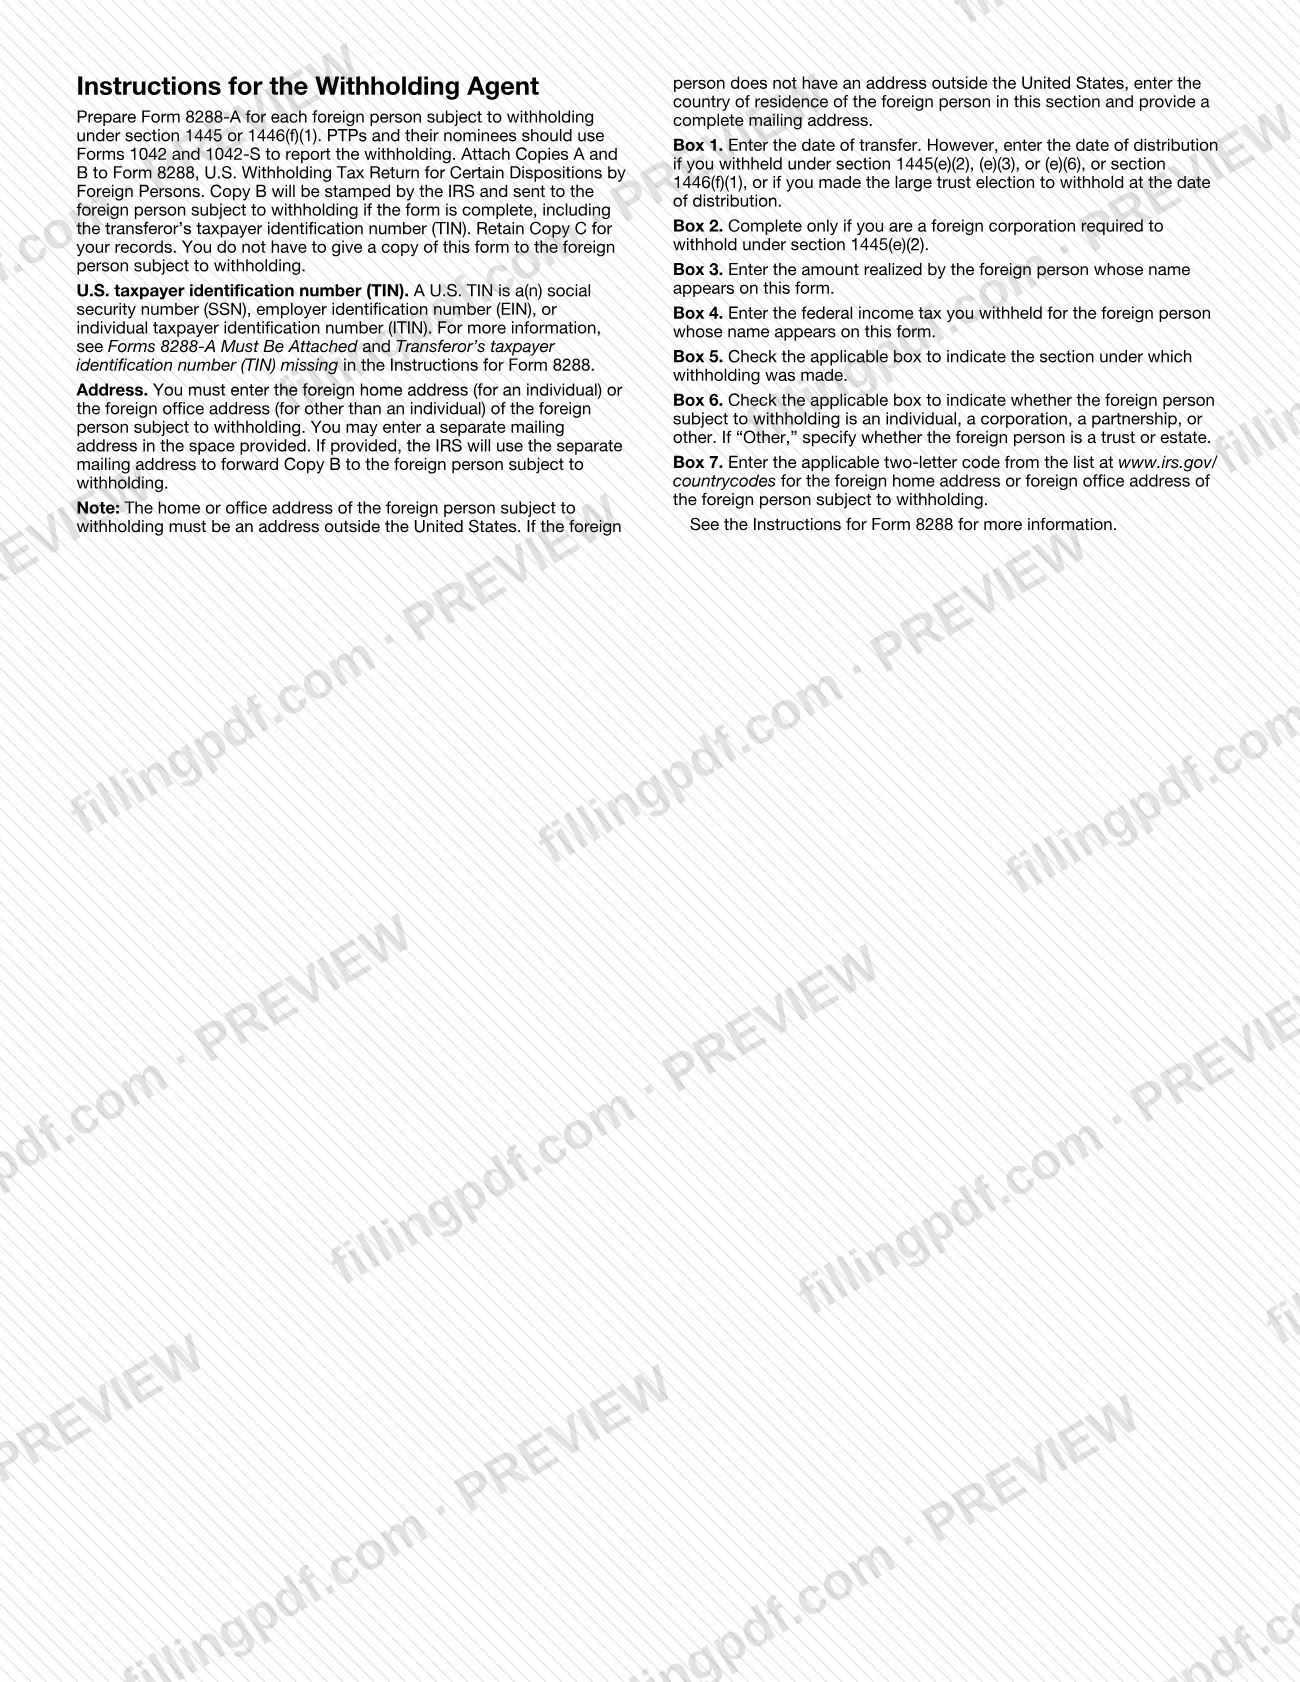
El agente de retención, normalmente el comprador u otro cesionario, completa el Formulario 8288-A. Prepare un formulario por cada persona extranjera sujeta a retención conforme a la sección 1445 o 1446(f)(1).
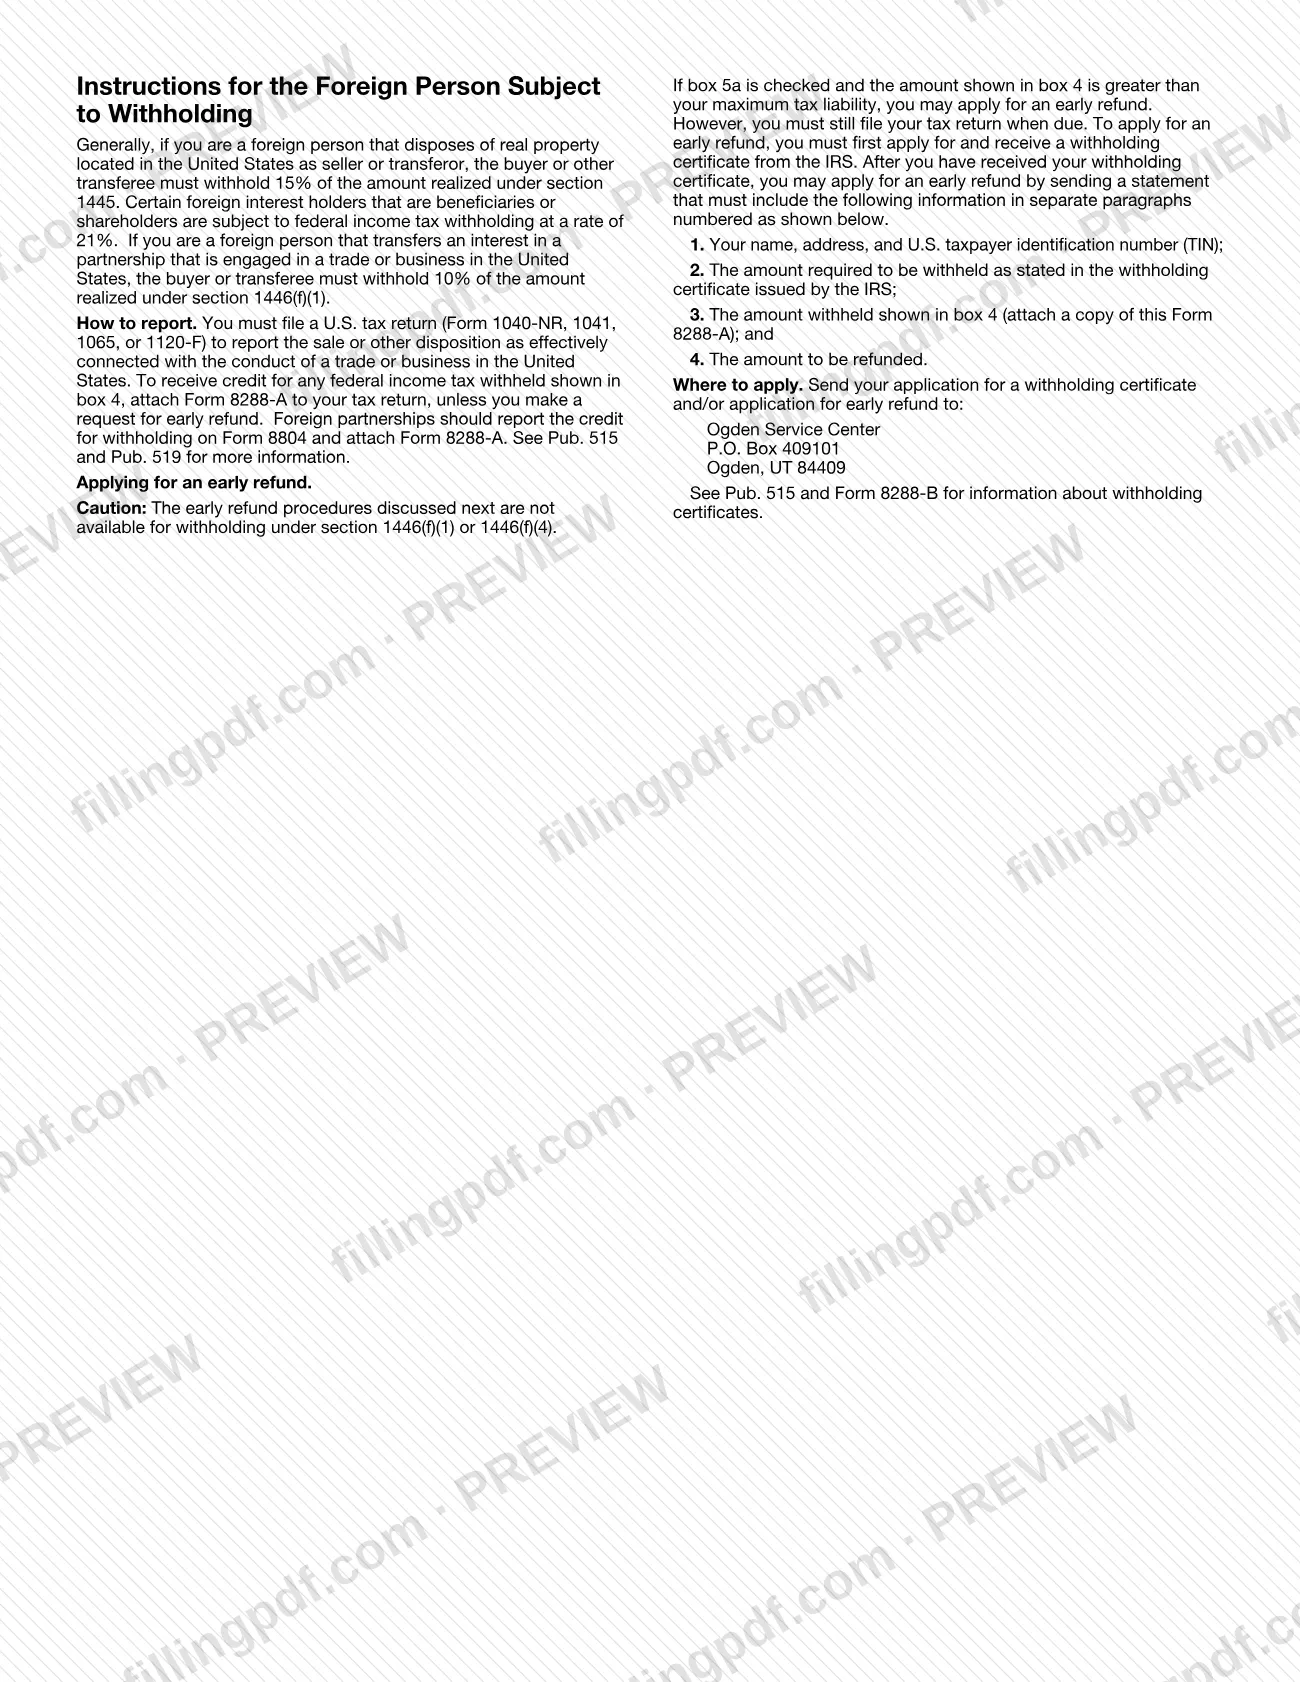
La persona extranjera cuyo nombre aparece en el formulario recibe la Copia B del IRS y la usa para reclamar un crédito por el impuesto retenido. Las instrucciones del IRS para esa persona explican las tasas: por lo general, el comprador o cesionario retiene el 15% del monto realizado conforme a la sección 1445; ciertos titulares extranjeros de intereses que sean beneficiarios o accionistas están sujetos al 21%; y la transferencia de un interés en una sociedad que participa en una actividad comercial o empresarial en EE. UU. está sujeta al 10% conforme a la sección 1446(f)(1). La persona extranjera debe presentar una declaración de impuestos de EE. UU. (Formulario 1040-NR, 1041, 1065 o 1120-F) y adjuntar el Formulario 8288-A, a menos que solicite un reembolso anticipado. Las sociedades extranjeras informan el crédito en el Formulario 8804 y adjuntan el Formulario 8288-A.
Quiénes no deben usarlo: las PTP y sus nominados informan la retención en los Formularios 1042 y 1042-S. La casilla 2 solo la completa una corporación extranjera que deba retener conforme a la sección 1445(e)(2). La dirección de la persona extranjera debe estar fuera de Estados Unidos.
Cuándo presentar el 8288-A
Prepare el Formulario 8288-A cuando retenga en una enajenación realizada por una persona extranjera, ya que se presenta junto con el Formulario 8288: las Copias A y B se adjuntan a esa declaración. El Formulario 8288-A no indica una fecha límite separada, por lo que el plazo es el mismo que el del Formulario 8288; consulte en irs.gov las instrucciones del Formulario 8288 para conocer esa fecha.
La casilla 1 solicita la fecha de transferencia. En su lugar, ingrese la fecha de distribución si retuvo conforme a la sección 1445(e)(2), (e)(3) o (e)(6), o a la sección 1446(f)(1), o si hizo la elección para fideicomisos grandes de retener en la fecha de distribución.
La persona extranjera adjunta la copia sellada a la declaración de impuestos de EE. UU. en la que informa la venta. Quien solicite un reembolso anticipado igualmente debe presentar la declaración cuando corresponda.
Documentos que necesitas
- Formulario 8288, Declaración del impuesto de retención de EE. UU. para ciertas enajenaciones por personas extranjeras: las Copias A y B del Formulario 8288-A se adjuntan a este.
- El número de identificación del contribuyente de EE. UU. de la persona extranjera (SSN, EIN o ITIN), que se ingresa en el formulario para que el IRS pueda enviar la Copia B.
- Para una solicitud de reembolso anticipado de la persona extranjera: una declaración con los cuatro puntos numerados indicados en las instrucciones, una copia del Formulario 8288-A y el certificado de retención del IRS que ya se recibió.
Cómo rellenar el 8288-A
Ingrese los datos del agente de retención
En el bloque de la parte superior izquierda, ingrese el nombre, la dirección, la ciudad o localidad, el estado o provincia, el país, el código postal de EE. UU. o extranjero y el número de teléfono del agente de retención. Añada debajo su TIN de EE. UU.: SSN, EIN o ITIN.
Ingrese la identidad de la persona extranjera
Ingrese el nombre de la persona extranjera sujeta a retención y su TIN de EE. UU. Prepare un formulario separado para cada persona extranjera.
Ingrese las direcciones extranjera y postal
Ingrese la dirección residencial extranjera (persona física) o la dirección de oficina extranjera (entidad que no sea una persona física); debe estar fuera de Estados Unidos. Si la persona no tiene una, ingrese el país de residencia y una dirección postal completa. La dirección postal separada es opcional y se usa para enviar la Copia B.
Ingrese la fecha de transferencia en la casilla 1
Ingrese la fecha en formato mm/dd/yyyy. Use en su lugar la fecha de distribución si retuvo conforme a la sección 1445(e)(2), (e)(3) o (e)(6), o a la sección 1446(f)(1), o si hizo la elección para fideicomisos grandes.
Complete la casilla 2 solo si corresponde
Ingrese la ganancia reconocida por la corporación extranjera solo si usted es una corporación extranjera que debe retener conforme a la sección 1445(e)(2). De lo contrario, déjela en blanco.
Ingrese los montos en las casillas 3 y 4
Casilla 3: el monto realizado por la persona extranjera nombrada en el formulario. Casilla 4: el impuesto federal sobre los ingresos que retuvo para esa persona.
Marque la sección de retención en la casilla 5
Marque la casilla 5a para la sección 1445 o la casilla 5b para la sección 1446(f)(1), según la sección conforme a la cual retuvo.
Marque el tipo de persona extranjera en la casilla 6
Marque Individual, Corporation, Partnership u Other. Si marca Other, especifique si la persona extranjera es un fideicomiso o una sucesión.
Ingrese el código de país y los datos del inmueble
Casilla 7: el código de dos letras correspondiente a la dirección residencial o de oficina extranjera, de la lista en www.irs.gov/countrycodes. Casilla 8: una descripción del inmueble transferido.
Revise y descargue el PDF completo
Verifique los nombres, TIN, fechas y montos en las tres copias. Descargue o imprima el PDF completo desde FillingPDF, adjunte las Copias A y B al Formulario 8288 y conserve la Copia C.
Cómo presentar el 8288-A
El Formulario 8288-A no se presenta por separado: el agente de retención adjunta las Copias A y B al Formulario 8288, Declaración del impuesto de retención de EE. UU. para ciertas enajenaciones por personas extranjeras, y las envía al IRS junto con esa declaración. El formulario no indica otro canal ni dirección para el agente, así que siga las instrucciones del Formulario 8288 para saber dónde y cómo enviar la declaración y efectuar el pago.
- Copy A y Copy B: adjunte ambas al Formulario 8288. El IRS sella la Copia B y se la remite a la persona extranjera si el formulario está completo, incluido el TIN del transferente. Si la persona extranjera indicó una dirección postal separada, el IRS la usa.
- Copy C: consérvela en sus archivos. No tiene que entregar una copia del formulario a la persona extranjera.
- Declaración de la persona extranjera: la persona extranjera adjunta el Formulario 8288-A a la declaración de impuestos (Formulario 1040-NR, 1041, 1065 o 1120-F, o Formulario 8804 para una sociedad extranjera) para recibir el crédito por el impuesto indicado en la casilla 4.
- Solicitudes de reembolso anticipado o de certificados de retención: envíelas a Ogden Service Center, P.O. Box 409101, Ogden, UT 84409.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Ingresar una dirección de EE. UU. como dirección de residencia o de oficina de la persona extranjera; las instrucciones exigen una dirección fuera de Estados Unidos o el país de residencia junto con una dirección postal completa.
- Omitir el TIN de la persona extranjera; la Copia B solo se sella y se envía si el formulario está completo, incluido el TIN del transferente.
- Completar la casilla 2 cuando usted no es una corporación extranjera que deba retener conforme a la sección 1445(e)(2).
- Ingresar la fecha de transferencia en la casilla 1 cuando las instrucciones solicitan la fecha de distribución, como en el caso de retenciones conforme a la sección 1446(f)(1).
- Usar el Formulario 8288-A para una sociedad que cotiza en bolsa o su nominado, que informan la retención en los Formularios 1042 y 1042-S.
- Ingresar el nombre de un país en la casilla 7 en lugar del código de dos letras de la lista en www.irs.gov/countrycodes.
- Adjuntar solo una copia al Formulario 8288; las Copias A y B se adjuntan a la declaración, y usted conserva la Copia C.
- Solicitar un reembolso anticipado por retenciones conforme a la sección 1446(f)(1) o 1446(f)(4); las instrucciones indican que esos procedimientos no se aplican.
Preguntas frecuentes
¿Para qué se usa el Formulario 8288-A?
El Formulario 8288-A es la declaración de retención del IRS que un comprador u otro agente de retención prepara por cada persona extranjera que enajena bienes inmuebles en EE. UU. Informa el monto realizado y el impuesto retenido, y sus copias se adjuntan al Formulario 8288.
¿Quién tiene que completar el Formulario 8288-A?
Lo completa el agente de retención, normalmente el comprador o cesionario, y se prepara un formulario por cada persona extranjera sujeta a retención conforme a la sección 1445 o 1446(f)(1). Las sociedades que cotizan en bolsa y sus nominados usan los Formularios 1042 y 1042-S.
¿Qué hago con las Copias A, B y C del Formulario 8288-A?
Adjunte las Copias A y B al Formulario 8288. El IRS sella la Copia B y se la envía a la persona extranjera si el formulario está completo, incluido el TIN. Conserve la Copia C en sus archivos; no tiene que entregar una copia a la persona extranjera.
¿Cuándo completo la casilla 2 del Formulario 8288-A?
Solo si usted es una corporación extranjera que debe retener conforme a la sección 1445(e)(2). En los demás casos, las instrucciones no indican que deba ingresar información en la casilla 2, así que déjela en blanco.
¿Puede la persona extranjera reclamar un crédito por el impuesto retenido?
Sí. La persona extranjera presenta una declaración de impuestos de EE. UU. (Formulario 1040-NR, 1041, 1065 o 1120-F) y adjunta el Formulario 8288-A para recibir el crédito correspondiente a la casilla 4. Las sociedades extranjeras informan el crédito en el Formulario 8804 y adjuntan el formulario.
¿Puede una persona extranjera obtener un reembolso anticipado del impuesto retenido?
Es posible, si está marcada la casilla 5a y el monto de la casilla 4 supera la obligación tributaria máxima de la persona. Primero debe obtener un certificado de retención del IRS y luego enviar una declaración a Ogden Service Center, P.O. Box 409101, Ogden, UT 84409. No está disponible conforme a la sección 1446(f)(1) o (f)(4).
¿Dónde obtengo el código de país para la casilla 7?
Use el código de dos letras correspondiente a la dirección residencial o de oficina extranjera, de la lista en www.irs.gov/countrycodes. Ingrese el código, no el nombre del país.
¿Puedo rellenar el Formulario 8288-A en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni lo envía al IRS; usted adjunta las copias al Formulario 8288 y las presenta por los canales del IRS.
¿Listo para rellenar el 8288-A?
Rellenar el 8288-A ahora