
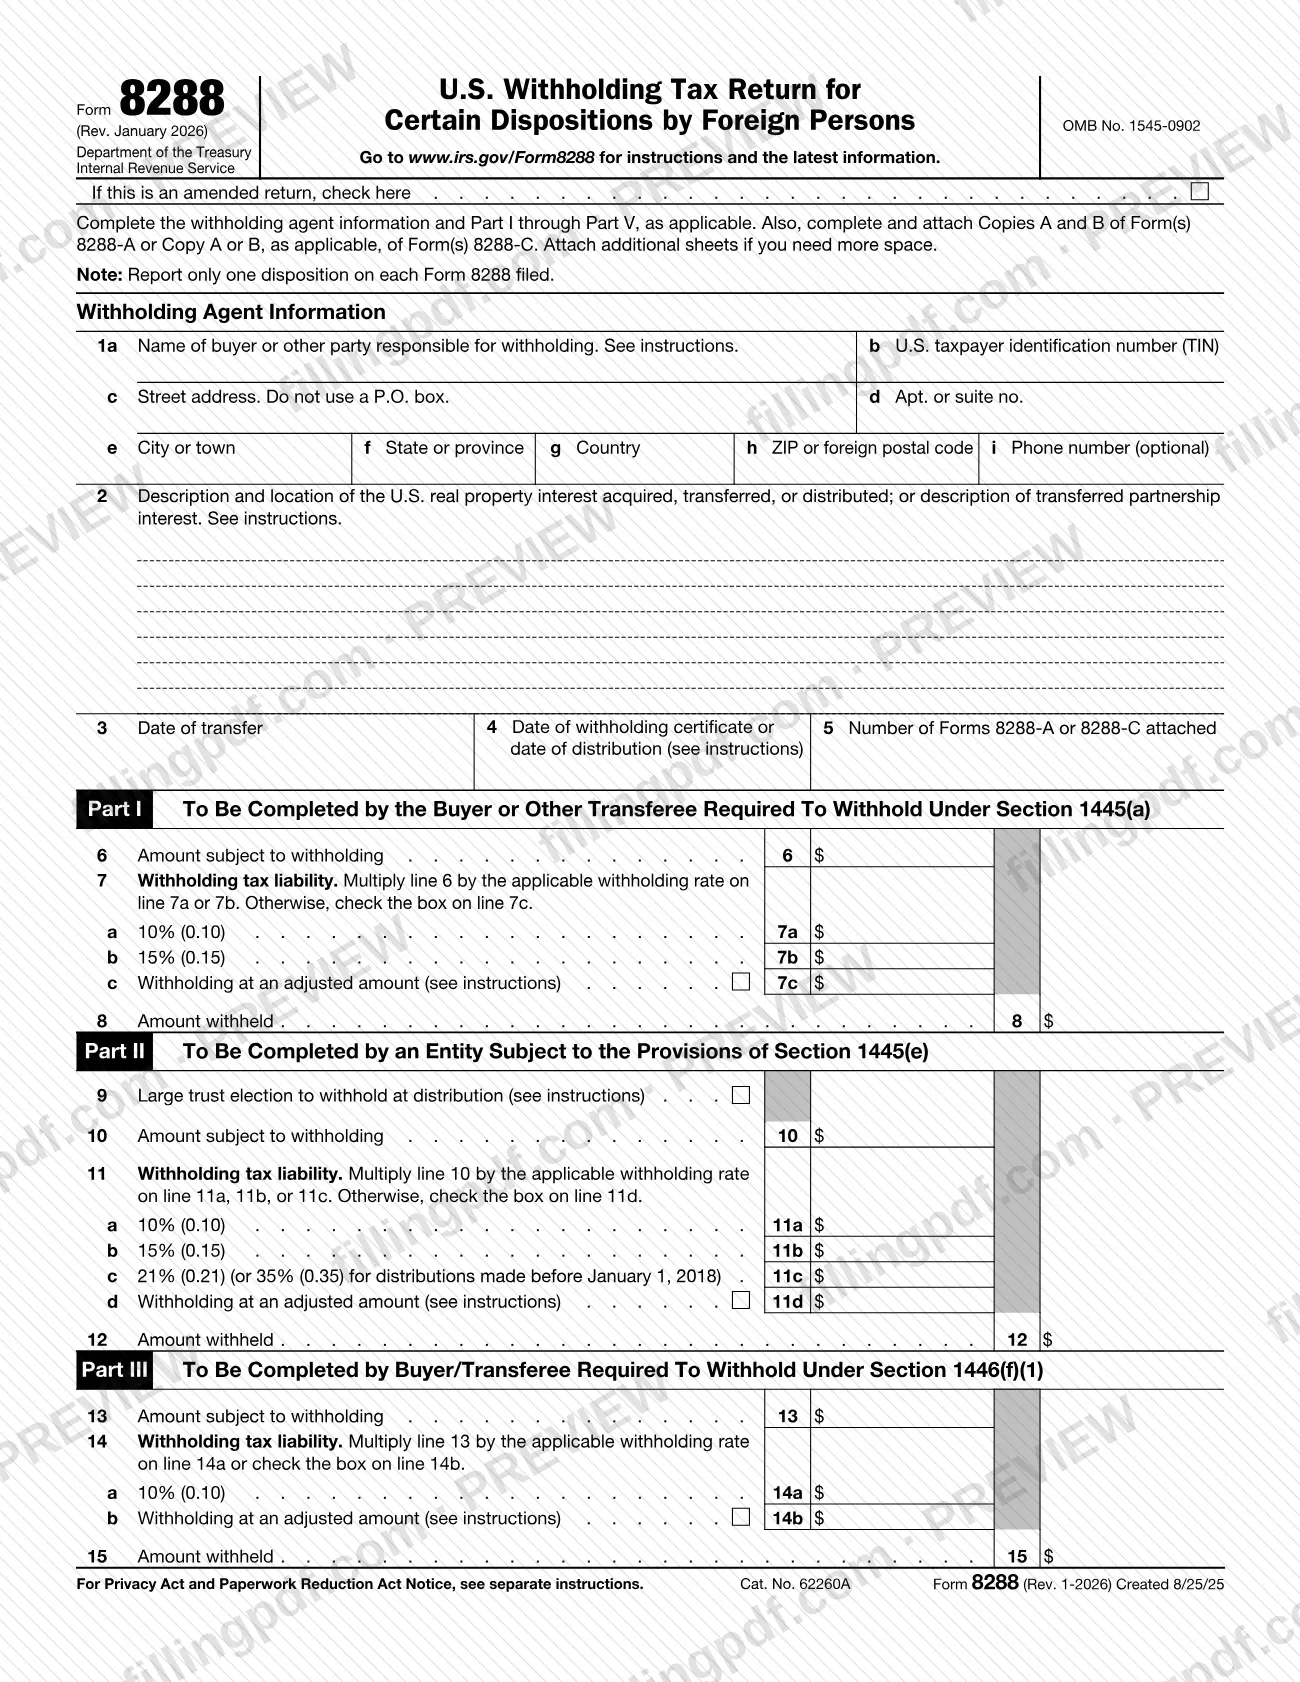
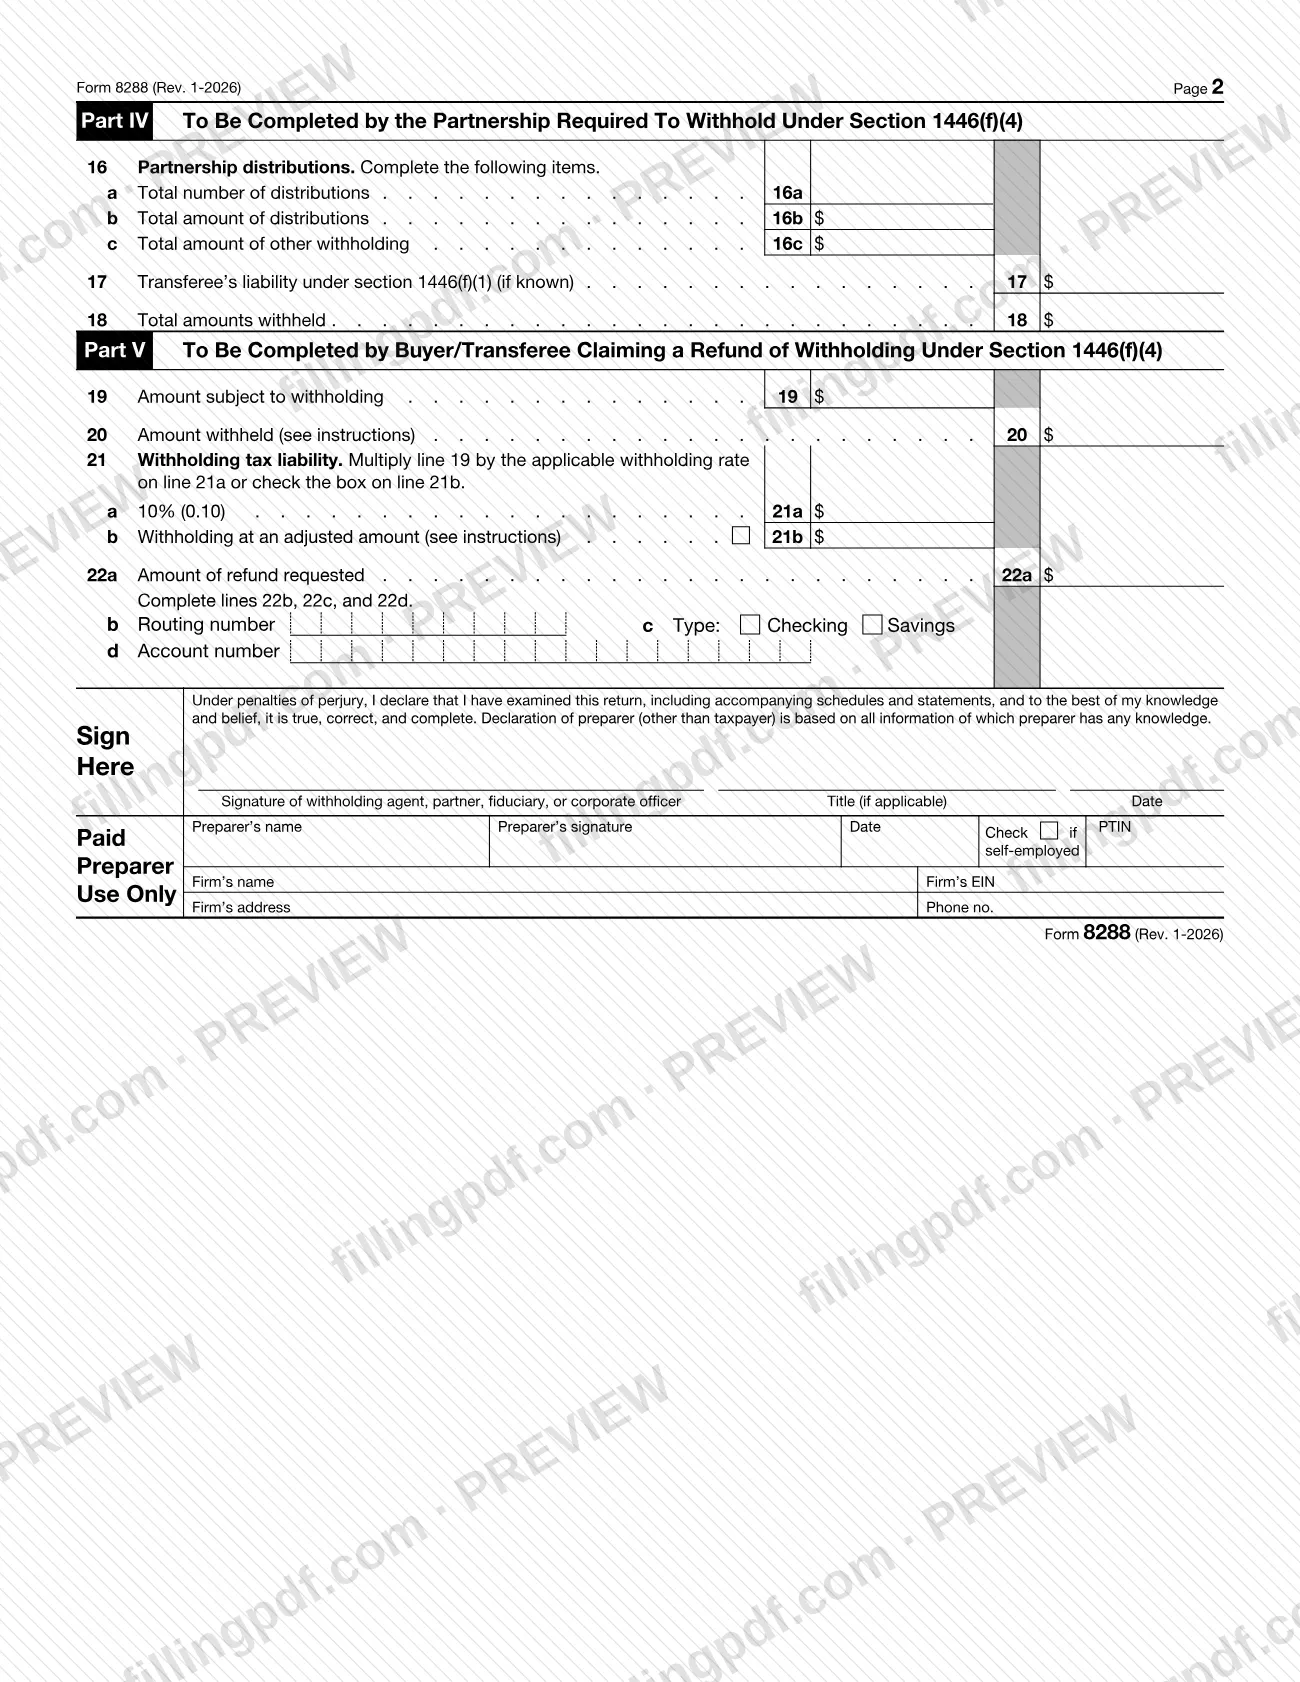
El Formulario 8288, Declaración de impuestos de retención de EE. UU. para ciertas enajenaciones por personas extranjeras (U.S. Withholding Tax Return for Certain Dispositions by Foreign Persons), es la declaración del Servicio de Impuestos Internos (IRS) que usa un comprador, cesionario, sociedad u otro agente de retención para informar y pagar el impuesto retenido cuando una persona extranjera enajena un interés inmobiliario estadounidense o un interés en una sociedad. También se usa para ciertas distribuciones y para reclamar el reembolso de la retención excesiva conforme a la sección 1446(f)(4). En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF original y las instrucciones están publicados por el IRS en irs.gov/Form8288.
Última actualización
¿Qué es el 8288?
Formulario 8288, Declaración de impuestos de retención de EE. UU. para ciertas enajenaciones por personas extranjeras (U.S. Withholding Tax Return for Certain Dispositions by Foreign Persons), es la declaración del Servicio de Impuestos Internos (IRS) que usa un agente de retención para informar y remitir el impuesto retenido en ciertas enajenaciones y distribuciones contempladas en las secciones 1445 y 1446(f).
Las instrucciones del IRS vinculan el formulario con tres obligaciones de retención:
- Sección 1445: generalmente corresponde al comprador u otro cesionario cuando adquiere un interés inmobiliario estadounidense (USRPI) de una persona extranjera. También se aplica a ciertas distribuciones de sociedades anónimas extranjeras y nacionales, entidades de inversión calificadas (QIE) y fiduciarios de ciertos fideicomisos y patrimonios.
- Sección 1446(f)(1): generalmente corresponde al comprador u otro cesionario de un interés en una sociedad adquirido de una persona extranjera, cuando el cedente obtuvo una ganancia de la que alguna parte se considera efectivamente vinculada con una actividad comercial o empresarial en EE. UU.
- Sección 1446(f)(4): corresponde a una sociedad que realiza una distribución a un cesionario que no retuvo conforme a la sección 1446(f)(1). Un cesionario puede reclamar el reembolso de la retención excesiva conforme a la sección 1446(f)(4) para transferencias efectuadas a partir del 1 de enero de 2023.
El formulario tiene una sección para el agente de retención y las Partes I a V, una para cada situación. Cada Formulario 8288 informa solo una enajenación. Se presenta junto con el Formulario 8288-A (Partes I a III) o el Formulario 8288-C (Parte IV). Las solicitudes para reducir o eliminar la retención usan un certificado de retención, que en ciertos casos se solicita mediante el Formulario 8288-B.
El Formulario 8288 no se usa para todos los pagos a personas extranjeras. Las instrucciones indican que ciertas distribuciones de fideicomisos y QIE, las distribuciones de sociedades colectivas que cotizan en bolsa (PTP) y las transferencias de intereses de PTP se declaren en los Formularios 1042 y 1042-S.
¿Quién tiene que presentar el 8288?
El principal declarante es el comprador u otro cesionario obligado a retener. La parte que debe completar depende de la obligación:
- Parte I: comprador u otro cesionario de un USRPI obligado a retener conforme a la sección 1445(a).
- Parte II: sociedad anónima, QIE o fiduciario obligado a retener conforme a la sección 1445(e), incluido un fideicomiso que elige la opción de fideicomiso grande.
- Parte III: comprador o cesionario de un interés en una sociedad obligado a retener conforme a la sección 1446(f)(1).
- Parte IV: sociedad obligada a retener conforme a la sección 1446(f)(4) sobre distribuciones a un cesionario que no retuvo.
- Parte V: comprador o cesionario que reclama el reembolso de la retención conforme a la sección 1446(f)(4).
Si dos o más personas son cesionarios conjuntos, cada una debe retener, pero la obligación se cumple si una de ellas retiene y remite el monto total.
Complete solo una de las Partes I a V, excepto que una reclamación de la Parte V presentada por un cesionario que no haya presentado anteriormente la Parte III debe incluir las Partes III y V completadas.
No use los Formularios 8288 y 8288-A para las distribuciones y transferencias que las instrucciones asignan a los Formularios 1042 y 1042-S. No se exige retención en las situaciones que las instrucciones enumeran como excepciones, por ejemplo, si el cedente entrega una certificación válida de que no es extranjero.
Cuándo presentar el 8288
El cesionario debe presentar el Formulario 8288 y remitir el impuesto retenido a más tardar el día 20 después de la fecha de transferencia. Una sociedad que presenta la Parte IV tiene el mismo plazo, contado desde la fecha de la distribución al cesionario.
Si se presenta o se ha presentado al IRS una solicitud de certificado de retención, aun así debe retener en la fecha de transferencia. Luego no tiene que presentar ni remitir la retención hasta el día 20 después del día en que el IRS le envíe por correo el certificado o un aviso de denegación. Si el propósito principal de la solicitud fue retrasar el pago, los intereses y las multas se cuentan desde el día 21 después de la transferencia. Si el certificado exime de la retención, no tiene que presentar el formulario; si solo reduce la retención, aun debe presentar el formulario y adjuntar una copia del certificado.
En el caso de pagos a plazos, retenga el monto total con el primer pago. Si recibe tarde un aviso de que una certificación era falsa, retenga de los pagos restantes e informe cada uno a más tardar el día 20 después del pago.
Documentos que necesitas
- Copias A y B del Formulario 8288-A para cada persona sujeta a retención, cuando complete la Parte I, II o III. La Copia C se conserva en sus registros.
- Copia A del Formulario 8288-C, cuando una sociedad complete la Parte IV. Adjunte solo el Formulario 8288-C correspondiente a la distribución actual; presente un Formulario 8288 separado para cada distribución.
- Una copia del certificado de retención del IRS cuando ingrese un monto ajustado en la línea 7c, 11d, 14b o 21b.
- Para reclamar un reembolso en la Parte V: el/los Formulario(s) 8288-C recibido(s) de la sociedad, con la Copia B adjunta como respaldo de la línea 20.
- Para reclamar un reembolso en la Parte V: copias de los montos retenidos del Formulario 8288-A, cualquier aviso de pago del IRS o comprobantes del impuesto pagado por el cedente (como el Formulario 4669), según indiquen las instrucciones de la línea 21.
- El pago del monto retenido, que se envía junto con la declaración.
Cómo rellenar el 8288
Marque que es una declaración enmendada
Marque la casilla en la parte superior de la página 1 solo si este Formulario 8288 enmienda uno que ya presentó.
Ingrese los datos del agente de retención
En las líneas 1a a 1i, ingrese el nombre, TIN, dirección postal (no un apartado postal), apartamento o suite, ciudad, estado o provincia, país, código postal y número de teléfono opcional del comprador u otra parte responsable de retener. No ingrese una compañía de títulos o hipotecaria a menos que sea el agente de retención real.
Describa el bien y las fechas
En la línea 2, indique la ubicación y descripción del USRPI o del interés en una sociedad transferido. Ingrese la fecha de transferencia en la línea 3, la fecha del certificado de retención o de la distribución en la línea 4 y el número de Formularios 8288-A o 8288-C adjuntos en la línea 5.
Complete la Parte I para compradores
Si debe retener conforme a la sección 1445(a), ingrese el monto sujeto a retención en la línea 6. En la línea 7, complete solo una de las opciones: 7a (10 %), 7b (15 %) o 7c (monto ajustado, con la casilla marcada y el certificado adjunto); luego ingrese el monto efectivamente retenido en la línea 8.
Complete la Parte II para entidades
Si es una entidad sujeta a la sección 1445(e), marque la línea 9 para una elección de fideicomiso grande. Ingrese el monto sujeto a retención en la línea 10, una de las líneas 11a a 11d en la línea 11 y el monto retenido en la línea 12.
Complete la Parte III para intereses en sociedades
Para una transferencia conforme a la sección 1446(f)(1), ingrese el monto sujeto a retención en la línea 13, la línea 14a (10 %) o la 14b (monto ajustado, con la casilla marcada) y el monto retenido en la línea 15. Use un Formulario 8288 separado para cada transferencia.
Complete la Parte IV para sociedades
En la línea 16, ingrese el número acumulado de distribuciones (16a), su monto total (16b) y cualquier otra retención (16c). Ingrese la obligación del cesionario conforme a la sección 1446(f)(1) en la línea 17, si se conoce, y los montos totales retenidos conforme a la sección 1446(f)(4) en la línea 18.
Complete la Parte V para reclamar un reembolso
Ingrese el monto sujeto a retención en la línea 19 y el monto retenido por la sociedad en la línea 20. En la línea 21, complete solo la 21a o la 21b; ingrese el reembolso solicitado en la línea 22a y, para el depósito directo, indique el número de ruta de nueve dígitos (22b), el tipo de cuenta (22c) y el número de cuenta (22d).
Firme e incluya los datos del preparador
El agente de retención, socio, fiduciario o funcionario corporativo firma, añade un cargo si corresponde y fecha la declaración. Un preparador remunerado firma e ingresa un PTIN, el nombre de la firma, EIN, dirección y número de teléfono.
Revise, descargue y adjunte las copias
Verifique que solo haya completado la parte correspondiente y que la línea 5 coincida con los Formularios 8288-A o 8288-C adjuntos. Descargue o imprima el PDF completado desde FillingPDF y luego prepare el paquete descrito en la sección Cómo presentar.
Cómo presentar el 8288
El Formulario 8288 se presenta por correo al Centro de Servicio de Ogden del IRS, junto con el monto retenido y las copias requeridas del Formulario 8288-A o 8288-C. El formulario y las instrucciones no indican otro método.
- Por correo (Partes I a III): envíe el Formulario 8288 con el monto retenido y las Copias A y B de los Formularios 8288-A a Ogden Service Center, P.O. Box 409101, Ogden, UT 84409.
- Por correo (Parte IV): envíe el Formulario 8288 con el monto retenido y la Copia A de los Formularios 8288-C a la misma dirección. La Copia B del Formulario 8288-C se entrega al cesionario y la Copia C se conserva en sus registros.
- Avisos relacionados: envíe un aviso de no reconocimiento a la misma dirección a más tardar el día 20 después de la fecha de transferencia, con una carta de presentación que indique su nombre, dirección y TIN. Para una certificación de beneficios de tratado conforme a la excepción 6, envíe una copia y una carta de presentación dentro de los 30 días posteriores a la transferencia.
No tiene que entregar directamente al cedente una copia del Formulario 8288 o 8288-A; el IRS sella la Copia B de cada Formulario 8288-A y la reenvía. No envíe la declaración a la dirección de Formularios de impuestos y publicaciones del IRS en Washington, DC. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse mediante los métodos indicados arriba.
Errores comunes que debes evitar
- Informar más de una enajenación en un solo Formulario 8288; el formulario indica que se informe solo una enajenación en cada formulario presentado.
- Ingresar un apartado postal en la línea 1c; el formulario indica que no se use uno para la dirección postal.
- Ingresar a la compañía de títulos o hipotecaria como agente de retención cuando no es la persona realmente responsable de retener.
- Completar varias de las Partes I a V cuando las instrucciones indican que se complete solo una, excepto en el caso de una reclamación que incluya las Partes III y V.
- Ingresar montos en más de una de las líneas 7a, 7b y 7c, o en más de una línea de los grupos 11, 14 y 21, cuando solo corresponde una.
- Presentar el formulario sin las Copias A y B del Formulario 8288-A, o sin la Copia A del Formulario 8288-C para la Parte IV.
- Combinar varias distribuciones en una sola declaración de la Parte IV en lugar de presentar un Formulario 8288 separado para cada distribución, con solo el Formulario 8288-C de esa distribución.
- Retrasar la declaración porque está pendiente una solicitud de certificado de retención; la retención sigue siendo obligatoria en la fecha de transferencia.
- Omitir la presentación porque falta el TIN del cedente; aun así debe presentar los Formularios 8288 y 8288-A.
- Enviar la declaración a la dirección de Washington, DC para comentarios sobre formularios, en lugar de a la dirección del Centro de Servicio de Ogden.
Preguntas frecuentes
¿Para qué se usa el Formulario 8288?
El Formulario 8288 es la declaración del IRS que se usa para informar y remitir el impuesto retenido en ciertas enajenaciones y distribuciones conforme a las secciones 1445 y 1446(f), como cuando un comprador adquiere un interés inmobiliario estadounidense de una persona extranjera. También se usa para reclamar el reembolso de la retención excesiva conforme a la sección 1446(f)(4).
¿Cuándo vence el plazo para presentar el Formulario 8288?
El cesionario debe presentar el formulario y remitir el impuesto retenido a más tardar el día 20 después de la fecha de transferencia. Una sociedad que presenta la Parte IV tiene hasta el día 20 después de la distribución. Si está pendiente una solicitud de certificado de retención, el plazo pasa al día 20 después de que el IRS envíe por correo el certificado o la denegación.
¿A dónde envío por correo el Formulario 8288?
Envíelo con el monto retenido y las copias requeridas del Formulario 8288-A o 8288-C a Ogden Service Center, P.O. Box 409101, Ogden, UT 84409. No lo envíe a la dirección de Washington, DC que las instrucciones indican para comentarios sobre el formulario.
¿Quién es el agente de retención: el comprador o el agente de liquidación?
El comprador u otro cesionario, no el agente de liquidación. El ejemplo de las instrucciones muestra a un comprador corporativo que completa los Formularios 8288 y 8288-A aunque el agente de liquidación haya retenido el impuesto al cierre. No indique una compañía de títulos o hipotecaria a menos que sea la persona realmente responsable de retener.
¿Tengo que adjuntar el Formulario 8288-A?
Sí, para las Partes I a III: quien complete el Formulario 8288 debe completar un Formulario 8288-A por cada persona sujeta a retención y adjuntar las Copias A y B. La Parte IV usa en su lugar la Copia A del Formulario 8288-C. Se pueden incluir varios Formularios 8288-A para una transacción con un solo Formulario 8288.
¿Puedo rellenar el Formulario 8288 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ni paga el impuesto; debe enviarla por correo al Centro de Servicio de Ogden del IRS junto con el monto retenido.
¿Tengo que presentar el formulario si el vendedor me entrega una certificación de que no es extranjero?
Por lo general, no se exige retención conforme a la sección 1445 si recibe del cedente una certificación firmada de que no es extranjero, que incluye un Formulario W-9 válido. Consérvela en sus registros durante 5 años después del año de la transferencia. Aun así, se puede cobrar la retención a usted si sabía que la certificación era falsa.
¿Cómo presento un Formulario 8288 enmendado?
Marque la casilla en la parte superior de la página 1 que indica que se trata de una declaración enmendada y luego complete el formulario con la información corregida. Las instrucciones no dan una dirección aparte para declaraciones enmendadas, así que use la misma dirección del Centro de Servicio de Ogden.
¿Listo para rellenar el 8288?
Rellenar el 8288 ahora