
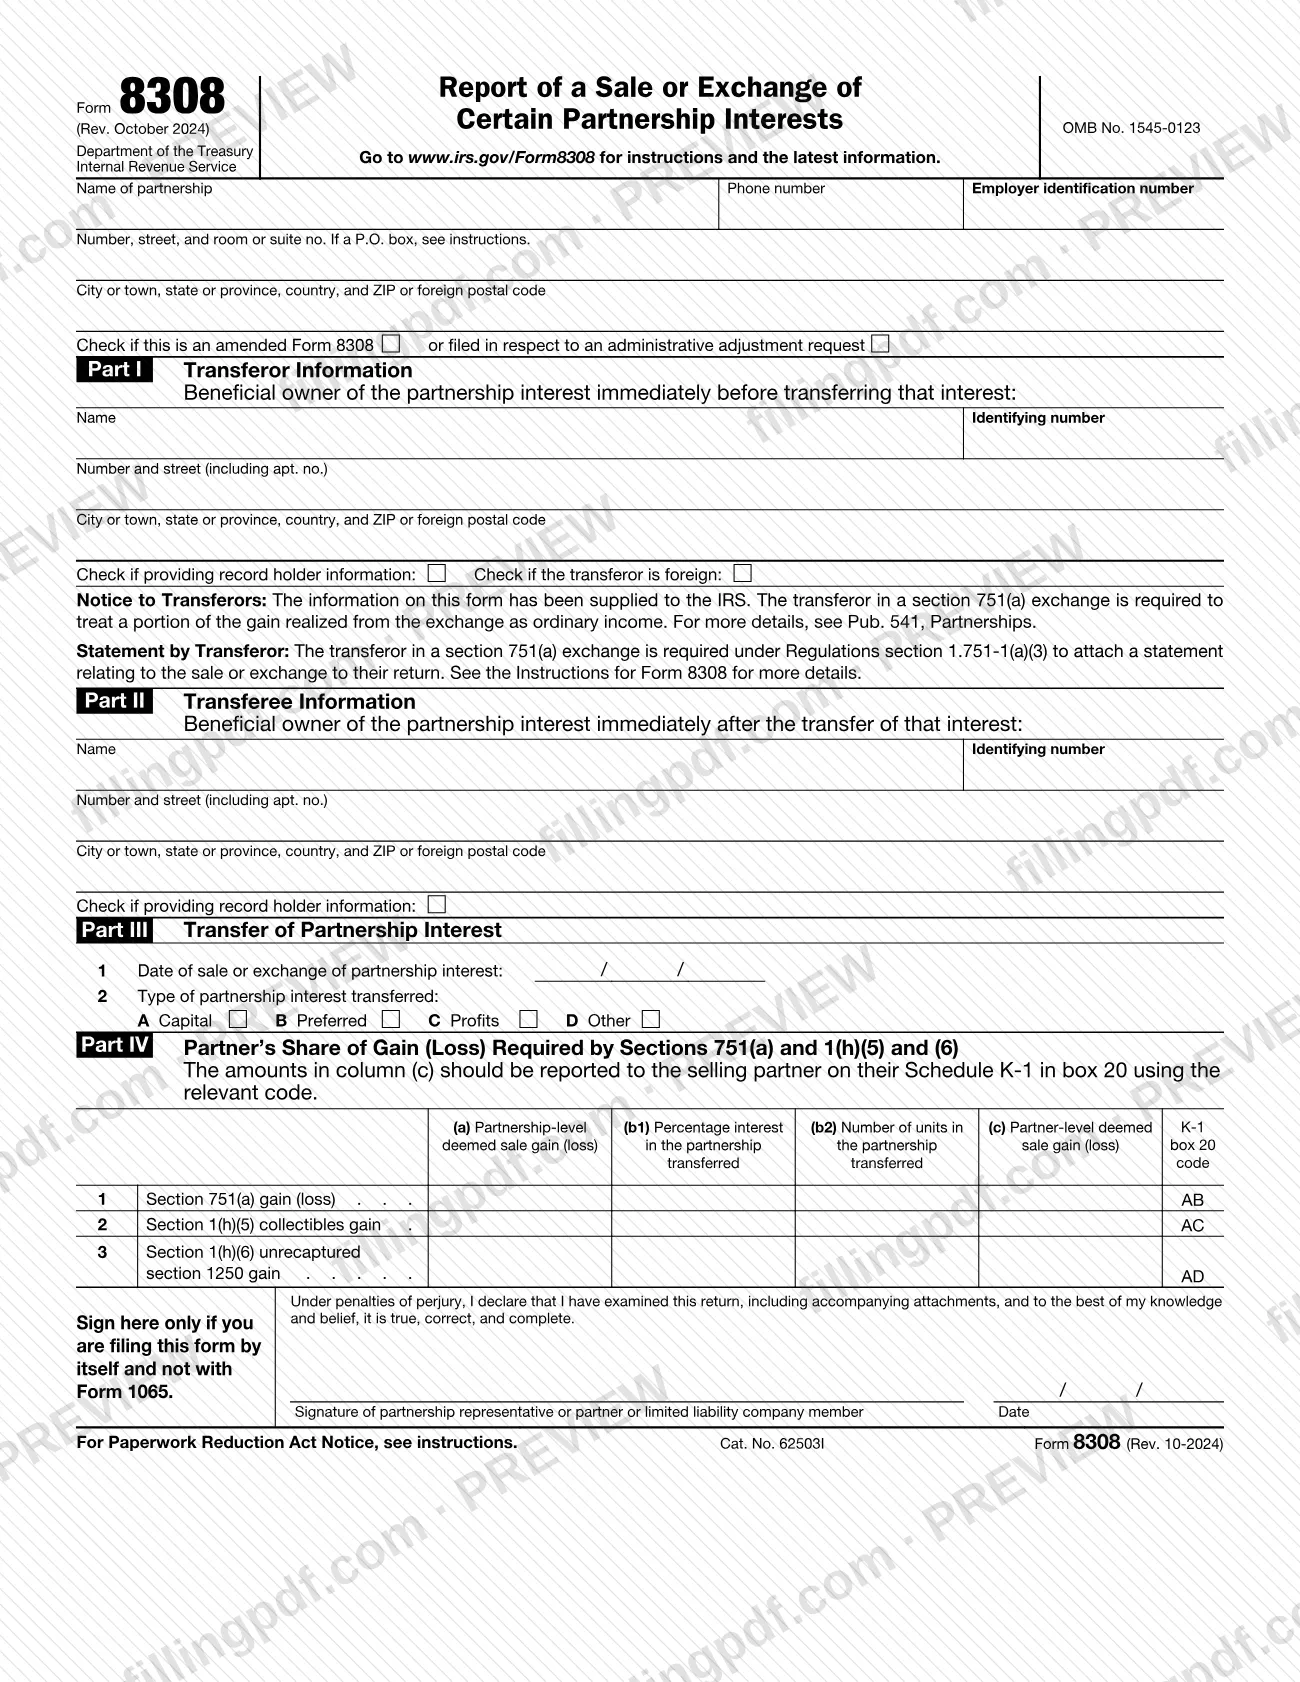
El Formulario 8308, Informe de la venta o intercambio de ciertos intereses en sociedades colectivas (Report of a Sale or Exchange of Certain Partnership Interests), es el formulario del Servicio de Impuestos Internos (IRS) que presenta una sociedad colectiva cuando un socio vende o intercambia todo o parte de un interés y una parte de lo que recibe se atribuye a cuentas por cobrar no realizadas o partidas de inventario. La sociedad colectiva lo presenta, normalmente como anexo al Formulario 1065, y entrega una copia de las Partes I a III al cedente y al cesionario. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8308.
Última actualización
¿Qué es el 8308?
El Formulario 8308, Informe de la venta o intercambio de ciertos intereses en sociedades colectivas (Report of a Sale or Exchange of Certain Partnership Interests), es el formulario del IRS que presenta una sociedad colectiva para informar la venta o el intercambio de todo o parte de un interés en la sociedad por parte de un socio cuando el dinero u otros bienes recibidos se atribuyen a cuentas por cobrar no realizadas o partidas de inventario, lo que se conoce como un intercambio conforme a la sección 751(a).
Las instrucciones del IRS explican que un intercambio conforme a la sección 751(a) ocurre cuando se intercambia dinero o cualquier bien por un interés en una sociedad colectiva, o parte de este, que se atribuye a cuentas por cobrar no realizadas o partidas de inventario. En general, cualquier venta o intercambio de un interés cuando la sociedad colectiva tiene cuentas por cobrar no realizadas o partidas de inventario constituye un intercambio conforme a la sección 751(a).
El formulario tiene cuatro partes:
- Parte I: información del cedente, el propietario beneficiario del interés inmediatamente antes de la transferencia.
- Parte II: información del cesionario, el propietario beneficiario inmediatamente después de la transferencia.
- Parte III: la fecha de la venta o el intercambio y el tipo de interés transferido (de capital, preferente, de ganancias u otro).
- Parte IV: la parte del socio en la ganancia (pérdida) conforme a las secciones 751(a) y 1(h)(5) y (6), informada en las columnas (a), (b1), (b2) y (c).
El formulario también indica al cedente que una parte de la ganancia debe tratarse como ingreso ordinario y que debe adjuntar una declaración a su declaración de impuestos. Una transferencia que sea un regalo en su totalidad para fines del impuesto federal sobre los ingresos no constituye un intercambio conforme a la sección 751(a), y no se requieren declaraciones ni informes conforme a la sección 6050K para una transferencia que no lo sea.
¿Quién tiene que presentar el 8308?
Una sociedad colectiva debe presentar un Formulario 8308 por separado para cada intercambio conforme a la sección 751(a) de un interés en esa sociedad. También entrega un Formulario 8308 con las Partes I a III completadas a cada cedente y cesionario.
Otros grupos y condiciones indicados en las instrucciones del IRS:
- Sociedades colectivas con dudas. Si una sociedad colectiva no está segura de si sus bienes constituyen cuentas por cobrar no realizadas o partidas de inventario, o de si una transferencia es un intercambio conforme a la sección 751(a), puede presentar el Formulario 8308 para evitar el riesgo de una multa por no presentar el formulario.
- Cedentes. El cedente debe notificar el intercambio a la sociedad colectiva, a menos que se requiera el Formulario 1099-B conforme a la sección 6045. También adjunta una declaración por separado a la declaración de impuestos sobre los ingresos del año de la venta o el intercambio, según lo exige la sección 1.751-1(a)(3) de los Reglamentos.
- Cesionarios. Reciben de la sociedad colectiva las Partes I a III.
No es necesario presentar el Formulario 8308 si se requiere presentar el Formulario 1099-B, Proceeds From Broker and Barter Exchange Transactions, para la venta o el intercambio conforme a la sección 6045. Una sociedad colectiva puede basarse en una declaración escrita del cedente que indique que la transferencia no fue un intercambio conforme a la sección 751(a), a menos que tenga conocimiento de lo contrario.
Cuándo presentar el 8308
Una sociedad colectiva debe presentar el Formulario 8308 una vez que tenga conocimiento del intercambio conforme a la sección 751(a). Tiene conocimiento cuando recibe la notificación escrita del cedente (con los nombres y las direcciones de ambas partes, los números de identificación del cedente y, si se conoce, del cesionario, y la fecha del intercambio), o cuando sabe de una transferencia de un interés mientras tenía cuentas por cobrar no realizadas o partidas de inventario.
En general, presente el Formulario 8308 (Partes I a IV) como anexo al Formulario 1065 correspondiente al año tributario de la sociedad colectiva que incluya el último día del año calendario en que tuvo lugar el intercambio. Debe presentarse en la fecha límite de la declaración de la sociedad colectiva, incluidas las prórrogas.
Las copias de las Partes I a III deben entregarse al cedente y al cesionario antes del 31 de enero del año siguiente al año calendario del intercambio o, si es posterior, dentro de los 30 días posteriores a la fecha en que la sociedad colectiva tenga conocimiento. Las sociedades colectivas ya no tienen que entregar la Parte IV antes del 31 de enero.
La presentación tardía o corregida sigue otros plazos. Una sociedad colectiva que no está sujeta a las reglas BBA y recibe la notificación después de presentar la declaración, presenta el Formulario 8308 con un Formulario 1065 enmendado dentro de los 30 días posteriores a la notificación. Una sociedad colectiva que informó la ganancia correcta, pero no presentó el Formulario 8308, lo presenta por separado dentro de los 30 días posteriores a la notificación.
Documentos que necesitas
- Formulario 1065, U.S. Return of Partnership Income: adjunte el Formulario 8308, con las Partes I a IV completadas, a la declaración de la sociedad colectiva correspondiente al año que incluye el último día del año calendario del intercambio.
- Formulario 1065 enmendado: adjúntele el Formulario 8308 cuando una sociedad colectiva que no está sujeta a las reglas BBA se entere después de presentar la declaración de un intercambio conforme a la sección 751(a) omitido o incorrecto y haya vencido el plazo para presentar una declaración sustitutiva.
- Solicitud de ajuste administrativo (AAR), con el Formulario 8082 y el Formulario 1065-X según sus instrucciones: adjúntele el Formulario 8308 cuando una sociedad colectiva sujeta a las reglas BBA deba corregir la información de un intercambio conforme a la sección 751(a).
- Declaración por separado del cedente: el cedente la adjunta a la declaración de impuestos sobre los ingresos correspondiente al año de la venta o el intercambio. Debe mostrar la fecha, la ganancia o pérdida sobre bienes conforme a la sección 751(a) y la ganancia o pérdida de capital sobre el interés.
Cómo rellenar el 8308
Ingrese los datos de la sociedad colectiva
En la parte superior, ingrese el nombre de la sociedad colectiva, el número de teléfono, el número de identificación del empleador y la dirección. Incluya el número de suite o habitación e indique el número de apartado postal solo si la oficina de correos no entrega en la dirección física.
Marque las presentaciones enmendadas o AAR
Marque la casilla de la parte superior si se trata de un Formulario 8308 enmendado o si se presenta en relación con una solicitud de ajuste administrativo.
Complete la Parte I para el cedente
Ingrese el nombre, el número de identificación y la dirección del propietario beneficiario del interés inmediatamente antes de la transferencia. Marque la casilla del titular registrado solo si se desconoce el propietario beneficiario y marque la casilla de extranjero si el cedente es extranjero.
Complete la Parte II para el cesionario
Ingrese el nombre, el número de identificación y la dirección del propietario beneficiario inmediatamente después de la transferencia. Si el cesionario es una entidad no considerada como separada de su propietario, indique el primer propietario considerado como separado.
Ingrese la fecha en la línea 1 de la Parte III
Ingrese la fecha de la venta o el intercambio del interés en la sociedad colectiva en los espacios para el mes, el día y el año.
Marque el tipo de interés en la línea 2
Marque la casilla A Capital, B Preferred, C Profits o D Other. Other significa un interés que no es de capital, de ganancias ni preferente.
Ingrese los importes de la columna (a) de la Parte IV
Para la línea 1, ganancia (pérdida) conforme a la sección 751(a); la línea 2, ganancia por objetos de colección conforme a la sección 1(h)(5); y la línea 3, ganancia no recuperada conforme a la sección 1250 según la sección 1(h)(6), ingrese la ganancia (pérdida) por venta presunta a nivel de la sociedad colectiva.
Ingrese el porcentaje o las unidades en (b1) o (b2)
Ingrese el porcentaje del interés transferido en la columna (b1) o el número de unidades en la columna (b2), pero no ambos. Ingrese cero si se considera que el socio hizo una transferencia debido a una distribución y la participación de propiedad no cambió.
Ingrese la ganancia a nivel del socio en la columna (c)
Ingrese la parte asignable al socio de los importes de la columna (a) correspondientes a la porción del interés vendida. Los códigos preimpresos de la casilla 20 son AB, AC y AD, y los importes de la columna (c) se informan en la casilla 20 del Anexo K-1.
Firme el formulario solo si lo presenta por separado
Firme y feche al pie únicamente si presenta el formulario por separado y no con el Formulario 1065. Quien firma es el representante de la sociedad colectiva, un socio o un miembro de una compañía de responsabilidad limitada.
Revise y descargue el PDF completado
Verifique los nombres, los números de identificación y la fecha con sus registros; luego descargue o imprima el PDF completado desde FillingPDF. Entregue las Partes I a III al cedente y al cesionario y presente el formulario completo según se describe en Cómo presentarlo.
Cómo presentar el 8308
El Formulario 8308 se presenta ante el IRS como anexo a la declaración de la sociedad colectiva o, en algunos casos de presentación tardía, por separado; las copias de las Partes I a III se entregan a los socios.
- Con el Formulario 1065: adjunte el Formulario 8308 completado, con las Partes I a IV llenas, al Formulario 1065, U.S. Return of Partnership Income, y preséntelo según las instrucciones del Formulario 1065.
- Con una declaración enmendada: una sociedad colectiva que no está sujeta a las reglas BBA y recibe una notificación de un intercambio conforme a la sección 751(a) omitido o incorrecto, presenta el Formulario 8308 con un Formulario 1065 enmendado dentro de los 30 días posteriores a la notificación, ante el centro de servicio donde presentó el Formulario 1065, y entrega los Anexos K-1 enmendados a los socios afectados.
- Con una AAR: una sociedad colectiva sujeta a las reglas BBA en la misma situación presenta una solicitud de ajuste administrativo y adjunta el Formulario 8308. Consulte las instrucciones de los Formularios 8082 y 1065-X, e IRS.gov/BBAAAR.
- Por separado: una sociedad colectiva que no presentó el Formulario 8308 con su Formulario 1065, pero informó la ganancia correcta, lo presenta por separado dentro de los 30 días posteriores a la notificación ante el centro de servicio donde presentó el Formulario 1065. Firme el formulario únicamente si lo presenta por separado y no con el Formulario 1065.
- A los socios: entregue un Formulario 8308 con las Partes I a III completadas a cada cedente y cesionario.
No envíe el Formulario 8308 a la dirección de la División de Formularios y Publicaciones Tributarias que aparece impresa en las instrucciones; es únicamente para comentarios. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 8308 para una transferencia que no es un intercambio conforme a la sección 751(a), como una que sea un regalo en su totalidad para fines del impuesto federal sobre los ingresos.
- Adjuntar al Formulario 1065 un Formulario 8308 con solo las Partes I a III completadas; el ejemplar que se presenta con la declaración debe incluir las Partes I a IV.
- Presentar un solo Formulario 8308 para varios intercambios; se requiere un formulario por separado para cada intercambio conforme a la sección 751(a) de un interés en la sociedad colectiva.
- Indicar a un representante, agente o custodio en la Parte I o II en vez del propietario beneficiario; si se desconoce el propietario beneficiario, marque la casilla del titular registrado e indique la información de este.
- Marcar la casilla del titular registrado cuando el propietario beneficiario también es el titular registrado.
- Ingresar tanto un porcentaje en la columna (b1) como unidades en la columna (b2); ingrese uno u otro, y cero cuando una distribución no haya cambiado ningún interés de propiedad.
- Dejar sin marcar la casilla de cedente extranjero cuando el cedente es extranjero; si se desconoce el propietario, márquela cuando el titular registrado sea extranjero.
- Enviar el formulario completado a la dirección de Washington, DC que aparece en las instrucciones, la cual es solo para comentarios.
- Firmar el formulario cuando se adjunta al Formulario 1065; la línea de firma solo corresponde si presenta el formulario por separado.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8308?
El Formulario 8308 es el formulario del IRS que presenta una sociedad colectiva para informar la venta o el intercambio de todo o parte de un interés en la sociedad por parte de un socio cuando el dinero o los bienes recibidos se atribuyen a cuentas por cobrar no realizadas o partidas de inventario, en un intercambio conforme a la sección 751(a).
¿Quién debe presentar el Formulario 8308?
La sociedad colectiva lo presenta, un formulario por separado para cada intercambio conforme a la sección 751(a) de un interés en esa sociedad. El cedente debe notificar el intercambio a la sociedad colectiva, a menos que se requiera el Formulario 1099-B conforme a la sección 6045; en ese caso, no es necesario presentar el Formulario 8308.
¿Cuándo vence el plazo para presentar el Formulario 8308?
En general, se presenta con el Formulario 1065 correspondiente al año de la sociedad colectiva que incluye el último día del año calendario del intercambio, incluidas las prórrogas. Las Partes I a III deben entregarse al cedente y al cesionario antes del 31 de enero del año siguiente o, si es posterior, dentro de los 30 días posteriores a la notificación.
¿Dónde envío el Formulario 8308?
Adjúntelo al Formulario 1065. En casos de presentación tardía, se presenta con un Formulario 1065 enmendado o una AAR, o por separado, dentro de los 30 días posteriores a la notificación, ante el centro de servicio donde se presentó el Formulario 1065. No lo envíe a la dirección de Washington, DC para comentarios.
¿Tengo que entregar a los socios una copia del Formulario 8308?
Sí. La sociedad colectiva debe entregar un Formulario 8308 con las Partes I a III completadas a cada cedente y cesionario. El ejemplar presentado con el Formulario 1065 debe incluir las Partes I a IV, pero las copias para los socios solo necesitan las Partes I a III.
¿Cuáles son las multas por no presentar el Formulario 8308?
Pueden imponerse multas por cada incumplimiento de presentar un Formulario 8308 correcto antes de la fecha límite y por cada incumplimiento de entregar una copia correcta a cualquiera de las partes. Pueden eximirse si existe causa razonable y no negligencia deliberada; consulte las secciones 6721, 6722, 6724 y 6698.
¿Es necesario firmar el Formulario 8308?
Solo si lo presenta por separado y no con el Formulario 1065. El formulario indica que se firme y feche, como representante de la sociedad colectiva, socio o miembro de una compañía de responsabilidad limitada, únicamente en ese caso.
¿Puedo rellenar el Formulario 8308 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS ni lo entrega a los socios; usted debe hacerlo por los canales del IRS.
¿Listo para rellenar el 8308?
Rellenar el 8308 ahora