
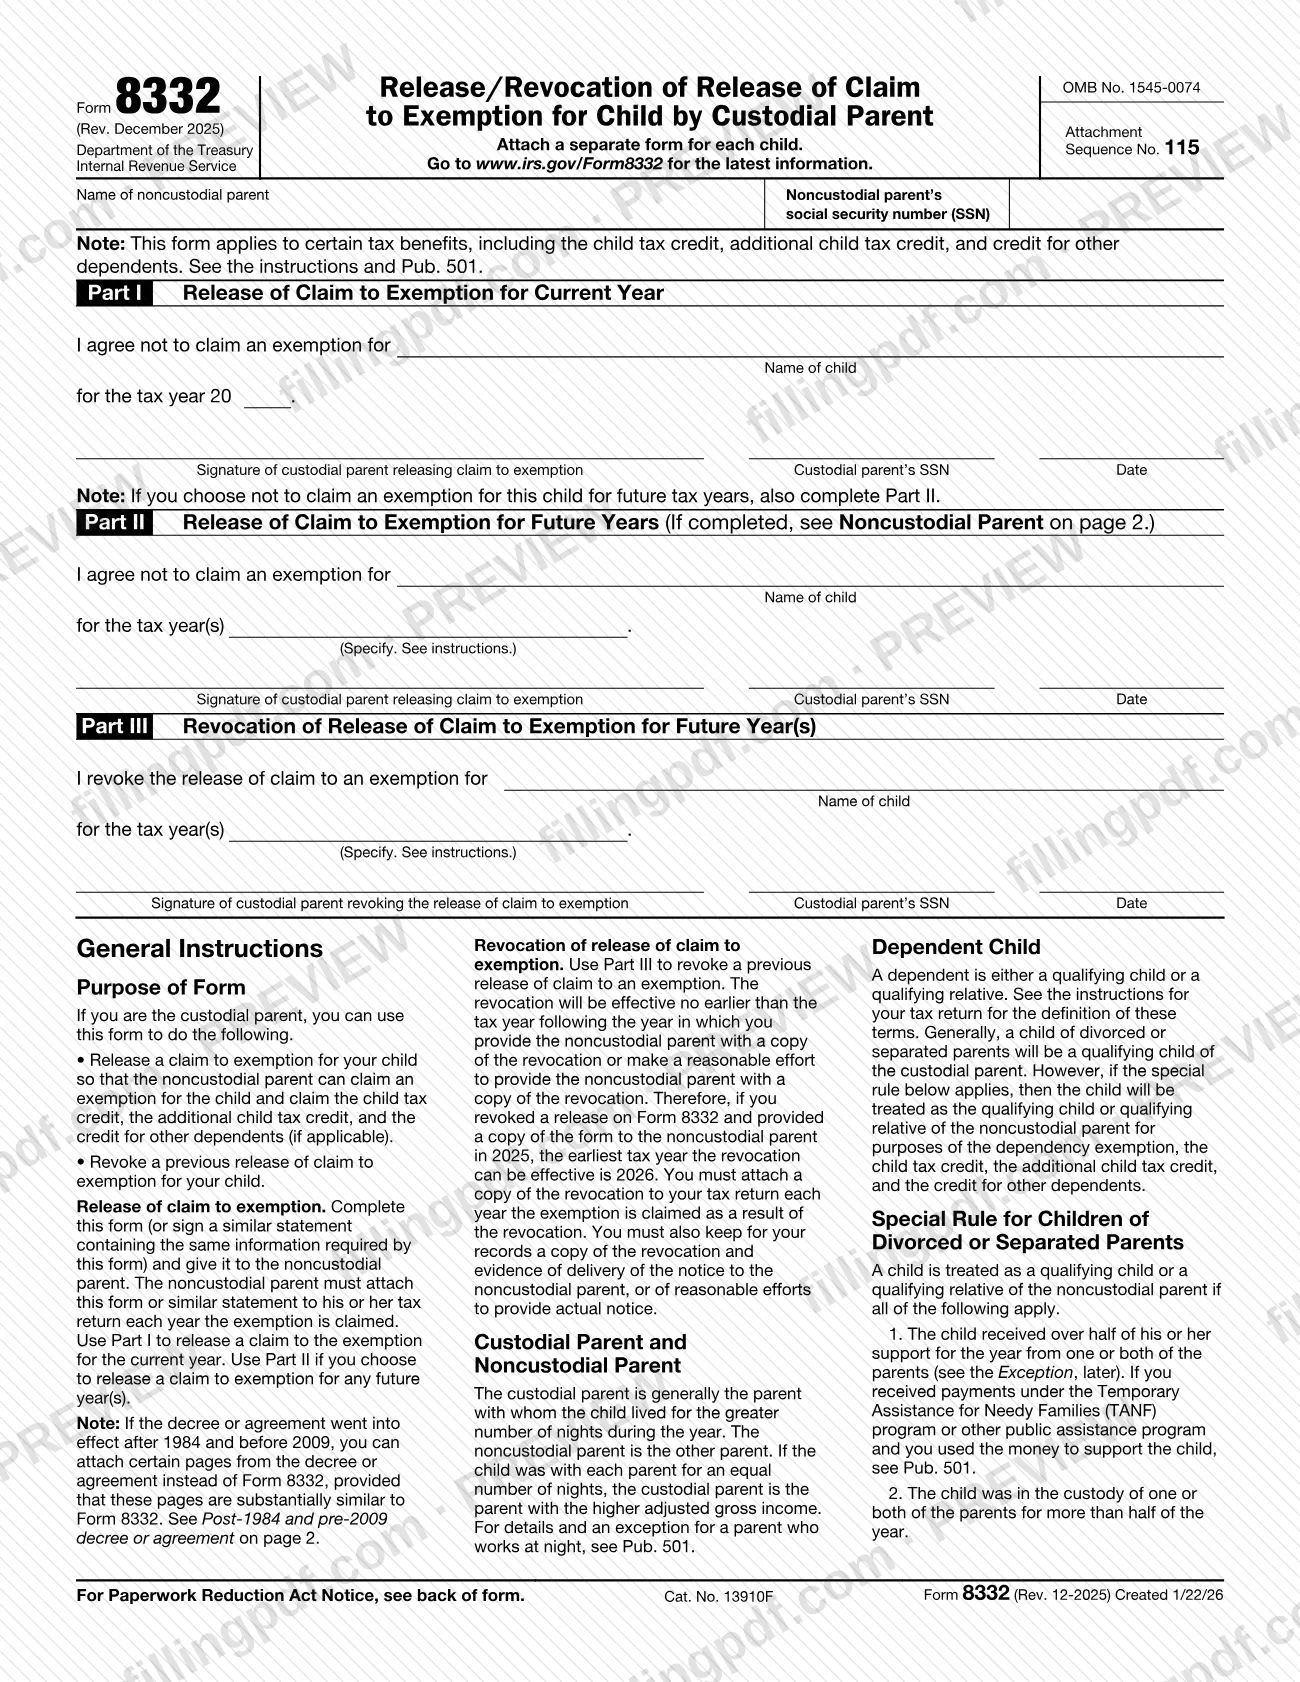
El Formulario 8332, Liberación o revocación de la liberación de la reclamación de exención para un hijo por parte del padre con custodia (Release/Revocation of Release of Claim to Exemption for Child by Custodial Parent), es el formulario del Servicio de Impuestos Internos (IRS) que firma el padre con custodia para que el padre sin custodia pueda reclamar una exención para el hijo, o para retirar una liberación anterior. Se aplica a ciertos beneficios tributarios, incluidos el crédito tributario por hijos, el crédito tributario adicional por hijos y el crédito por otros dependientes. En esta página puede rellenar el Formulario 8332 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el PDF oficial y la información más reciente en www.irs.gov/Form8332.
Última actualización
¿Qué es el Form 8332?
Formulario 8332, Liberación o revocación de la liberación de la reclamación de exención para un hijo por parte del padre con custodia (Release/Revocation of Release of Claim to Exemption for Child by Custodial Parent), es el formulario del IRS mediante el cual el padre con custodia acepta no reclamar una exención para un hijo, para que el padre sin custodia pueda reclamarla, o revoca una liberación anterior de esa reclamación.
El formulario tiene tres partes:
- Parte I, Liberación de la reclamación de exención para el año actual.
- Parte II, Liberación de la reclamación de exención para años futuros.
- Parte III, Revocación de la liberación de la reclamación de exención para años futuros.
El formulario se aplica a ciertos beneficios tributarios, incluidos el crédito tributario por hijos, el crédito tributario adicional por hijos y el crédito por otros dependientes; para obtener detalles, el IRS remite a la Pub. 501 y a las instrucciones de su declaración de impuestos. Se adjunta un formulario separado por cada hijo.
El IRS no recibe el formulario por sí solo. El padre con custodia lo firma y se lo entrega al padre sin custodia, quien lo adjunta, o adjunta una declaración similar que contenga la misma información, a su declaración de impuestos cada año que reclame la exención. La liberación no resuelve por sí sola la reclamación: el padre sin custodia solo puede reclamar la exención si cumple las demás pruebas de dependencia indicadas en las instrucciones de la declaración de impuestos.
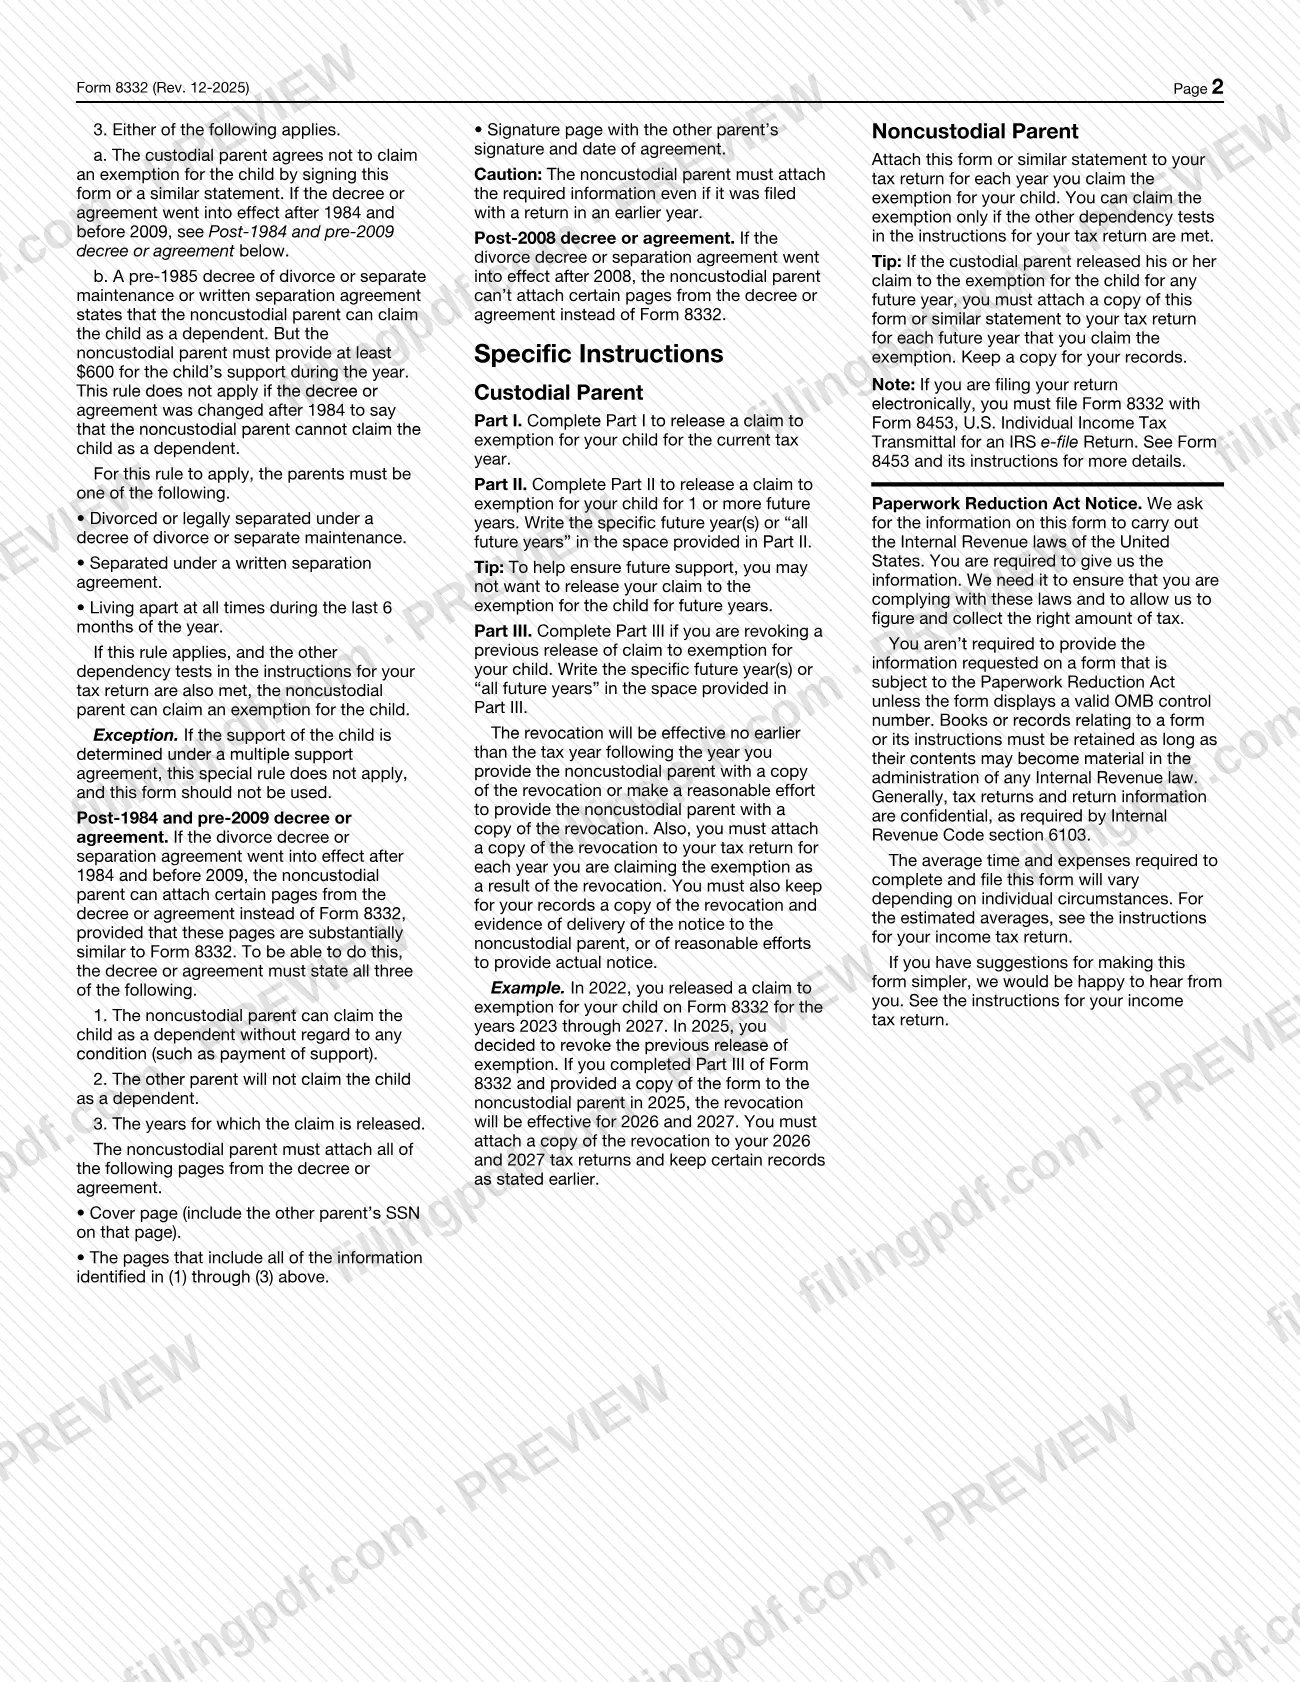
Si un decreto de divorcio o acuerdo de separación entró en vigor después de 1984 y antes de 2009, ciertas páginas del mismo pueden sustituir al Formulario 8332, siempre que sean sustancialmente similares al formulario.
¿Quién tiene que presentar el Form 8332?
El padre con custodia utiliza el Formulario 8332 para liberar o revocar la liberación de una reclamación de exención para un hijo. Por lo general, el padre con custodia es aquel con quien el hijo vivió durante más noches del año; el padre sin custodia es el otro padre. Si el hijo pasó el mismo número de noches con cada padre, el padre con custodia es aquel con el ingreso bruto ajustado más alto. La Pub. 501 ofrece detalles y una excepción para un padre que trabaja de noche.
El padre sin custodia recibe el formulario firmado y lo adjunta a su declaración de impuestos cada año que reclame la exención.
La regla especial para hijos de padres divorciados o separados se aplica solo si se cumplen todas estas condiciones:
- El hijo recibió más de la mitad de su manutención de uno o ambos padres y estuvo bajo la custodia de uno o ambos padres durante más de la mitad del año.
- El padre con custodia acepta no reclamar la exención al firmar este formulario o una declaración similar (o, en el caso de un decreto o acuerdo anterior a 1985, el decreto establece que el padre sin custodia puede reclamar al hijo).
- Los padres están divorciados o legalmente separados conforme a un decreto, separados conforme a un acuerdo de separación por escrito, o vivieron separados en todo momento durante los últimos 6 meses del año.
No utilice este formulario si la manutención del hijo se determina conforme a un acuerdo de manutención múltiple.
Cuándo presentar el Form 8332
Complete el Formulario 8332 cuando el padre con custodia decida liberar una reclamación de exención o revocar una liberación anterior. Use la Parte I para el año tributario actual y la Parte II para uno o más años futuros.
El formulario no establece una fecha límite propia. El padre sin custodia debe adjuntarlo, o adjuntar una declaración similar, a su declaración de impuestos de cada año que reclame la exención, incluso si ya lo adjuntó a una declaración de un año anterior.
La revocación de la Parte III entra en vigor no antes del año tributario posterior al año en que usted entregue al padre sin custodia una copia de la revocación o haga un esfuerzo razonable para hacerlo. El ejemplo del IRS: si entregó la copia en 2025, el primer año tributario en que la revocación puede entrar en vigor es 2026.
Documentos que necesitas
- El Formulario 8332 o una declaración similar firmada que contenga la misma información, que el padre sin custodia adjunta a su declaración de impuestos cada año que reclame la exención.
- Formulario 8453, Transmittal de declaración del impuesto federal sobre el ingreso individual para una declaración presentada electrónicamente ante el IRS, presentado con el Formulario 8332 solo si la declaración se presenta electrónicamente.
- Para un decreto o acuerdo que entró en vigor después de 1984 y antes de 2009: la portada del decreto o acuerdo, incluido el SSN del otro padre, en lugar del Formulario 8332.
- Para ese mismo decreto o acuerdo: las páginas que muestran que el padre sin custodia puede reclamar al hijo sin condiciones, que el otro padre no lo reclamará y los años de la liberación.
- Para ese mismo decreto o acuerdo: la página de firmas con la firma del otro padre y la fecha del acuerdo.
- Una copia de la revocación de la Parte III, adjunta a la declaración de impuestos del padre con custodia cada año que reclame la exención como resultado de la revocación.
- Para sus registros, no para presentar: una copia de la revocación y pruebas de que se notificó al padre sin custodia o de que se hicieron esfuerzos razonables para hacerlo.
Cómo rellenar el Form 8332
Decida qué parte necesita
Use la Parte I para liberar la reclamación del año actual, la Parte II para años futuros o la Parte III para revocar una liberación anterior. Complete un formulario separado por cada hijo.
Ingrese los datos del padre sin custodia
En la parte superior, escriba el Name of noncustodial parent (nombre del padre sin custodia) y el número de Seguro Social (SSN) del padre sin custodia.
Complete la Parte I para el año actual
Después de «I agree not to claim an exemption for» («Acepto no reclamar una exención para»), ingrese el nombre del hijo y el año tributario (20__). El padre con custodia firma, ingresa su SSN y escribe la fecha.
Complete la Parte II para años futuros
Si también libera años futuros, ingrese el nombre del hijo y escriba los años específicos o «todos los años futuros» en el espacio proporcionado. Firme, ingrese el SSN del padre con custodia y escriba la fecha.
Complete la Parte III para revocar una liberación
Después de «I revoke the release of claim to an exemption for» («Revoco la liberación de la reclamación de una exención para»), ingrese el nombre del hijo y los años específicos o «todos los años futuros». El padre con custodia firma, ingresa el SSN y escribe la fecha.
Revise las firmas y las fechas
Cada parte que complete debe incluir la firma del padre con custodia, el SSN del padre con custodia y la fecha. Deje en blanco las partes que no utilice.
Revise, descargue y comparta el formulario
Verifique los nombres, los años y los SSN; luego descargue o imprima el PDF completado desde FillingPDF. Entrégueselo al padre sin custodia o, en caso de una revocación, proporciónele una copia y guarde pruebas de entrega, como se describe en Cómo presentar.
Cómo presentar el Form 8332
El Formulario 8332 no se presenta por sí solo ante el IRS. Se adjunta a una declaración de impuestos, y el método depende de quién lo tenga.
- Liberación (Partes I y II): el padre con custodia firma el formulario y se lo entrega al padre sin custodia. El padre sin custodia lo adjunta, o adjunta una declaración similar, a su declaración de impuestos de cada año que reclame la exención.
- Revocación (Parte III): el padre con custodia entrega al padre sin custodia una copia de la revocación, o hace un esfuerzo razonable para hacerlo, y adjunta una copia a su propia declaración de impuestos de cada año que reclame la exención como resultado de la revocación. Guarde una copia y pruebas de entrega, o de los esfuerzos razonables por notificarlo.
- Presentación electrónica: si la declaración se presenta electrónicamente, el Formulario 8332 debe presentarse con el Formulario 8453, Transmittal de declaración del impuesto federal sobre el ingreso individual para una declaración presentada electrónicamente ante el IRS. Consulte el Formulario 8453 y sus instrucciones.
El formulario no indica una dirección postal; siga las instrucciones de presentación de la declaración de impuestos a la que se adjunta. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Usar un solo formulario para varios hijos; el formulario indica que se debe adjuntar un Formulario 8332 separado por cada hijo.
- Completar la Parte II o la Parte III sin escribir los años específicos o «todos los años futuros» en el espacio proporcionado.
- Esperar que una revocación de la Parte III entre en vigor de inmediato; entra en vigor no antes del año tributario posterior al año en que el padre sin custodia recibe la copia.
- No guardar una copia de la revocación ni pruebas de entrega o de esfuerzos razonables para notificar efectivamente al padre sin custodia.
- Suponer que el padre sin custodia puede omitir el documento adjunto porque se presentó en un año anterior; debe adjuntarse a la declaración de cada año que se reclame la exención.
- Adjuntar páginas de un decreto de divorcio o acuerdo de separación que entró en vigor después de 2008 en lugar del Formulario 8332; esas páginas no se aceptan como sustituto del formulario.
- Usar el Formulario 8332 cuando la manutención del hijo se determina conforme a un acuerdo de manutención múltiple; la regla especial no se aplica.
- Presentar electrónicamente sin enviar el Formulario 8332 con el Formulario 8453, Transmittal de declaración del impuesto federal sobre el ingreso individual para una declaración presentada electrónicamente ante el IRS.
- Omitir la firma, el SSN o la fecha del padre con custodia en la parte que se completa.
Preguntas frecuentes
¿Para qué se usa el Formulario 8332?
El Formulario 8332 permite que el padre con custodia libere una reclamación de exención para un hijo para que el padre sin custodia pueda reclamarla, o que revoque una liberación anterior. Se aplica a ciertos beneficios tributarios, incluidos el crédito tributario por hijos, el crédito tributario adicional por hijos y el crédito por otros dependientes.
¿Quién firma el Formulario 8332?
El padre con custodia firma cada parte que complete e ingresa su SSN y la fecha. El padre sin custodia no firma; recibe el formulario y lo adjunta a su propia declaración de impuestos.
¿Debo enviar el Formulario 8332 al IRS?
No por separado. El padre con custodia se lo entrega al padre sin custodia, quien lo adjunta a su declaración de impuestos cada año que reclame la exención. Si la declaración se presenta electrónicamente, el Formulario 8332 debe presentarse con el Formulario 8453.
¿Cómo revoco una liberación en el Formulario 8332?
Complete la Parte III, indicando el nombre del hijo y los años o «todos los años futuros»; luego entregue una copia al padre sin custodia o haga un esfuerzo razonable para hacerlo. La revocación entra en vigor no antes del año tributario siguiente, y usted adjunta una copia a su declaración cada año que reclame la exención.
¿Puedo usar el Formulario 8332 para liberar una reclamación para años futuros?
Sí. Complete la Parte II y escriba los años futuros específicos o «todos los años futuros» en el espacio proporcionado. El padre sin custodia todavía debe adjuntar el formulario a su declaración de impuestos de cada año que reclame la exención.
¿Necesito un Formulario 8332 separado por cada hijo?
Sí. El formulario indica que se debe adjuntar un formulario separado por cada hijo e ingresar el nombre del hijo en la parte que se complete.
¿Puede un decreto de divorcio sustituir al Formulario 8332?
Solo si el decreto o acuerdo entró en vigor después de 1984 y antes de 2009, y sus páginas son sustancialmente similares al formulario. Para un decreto o acuerdo posterior a 2008, el padre sin custodia no puede adjuntar páginas en lugar del Formulario 8332.
¿Puedo rellenar el Formulario 8332 en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario ni ninguna declaración de impuestos; debe entregárselo al padre sin custodia según lo indicado en el formulario.
¿Listo para rellenar el Form 8332?
Rellenar el Form 8332 ahora