
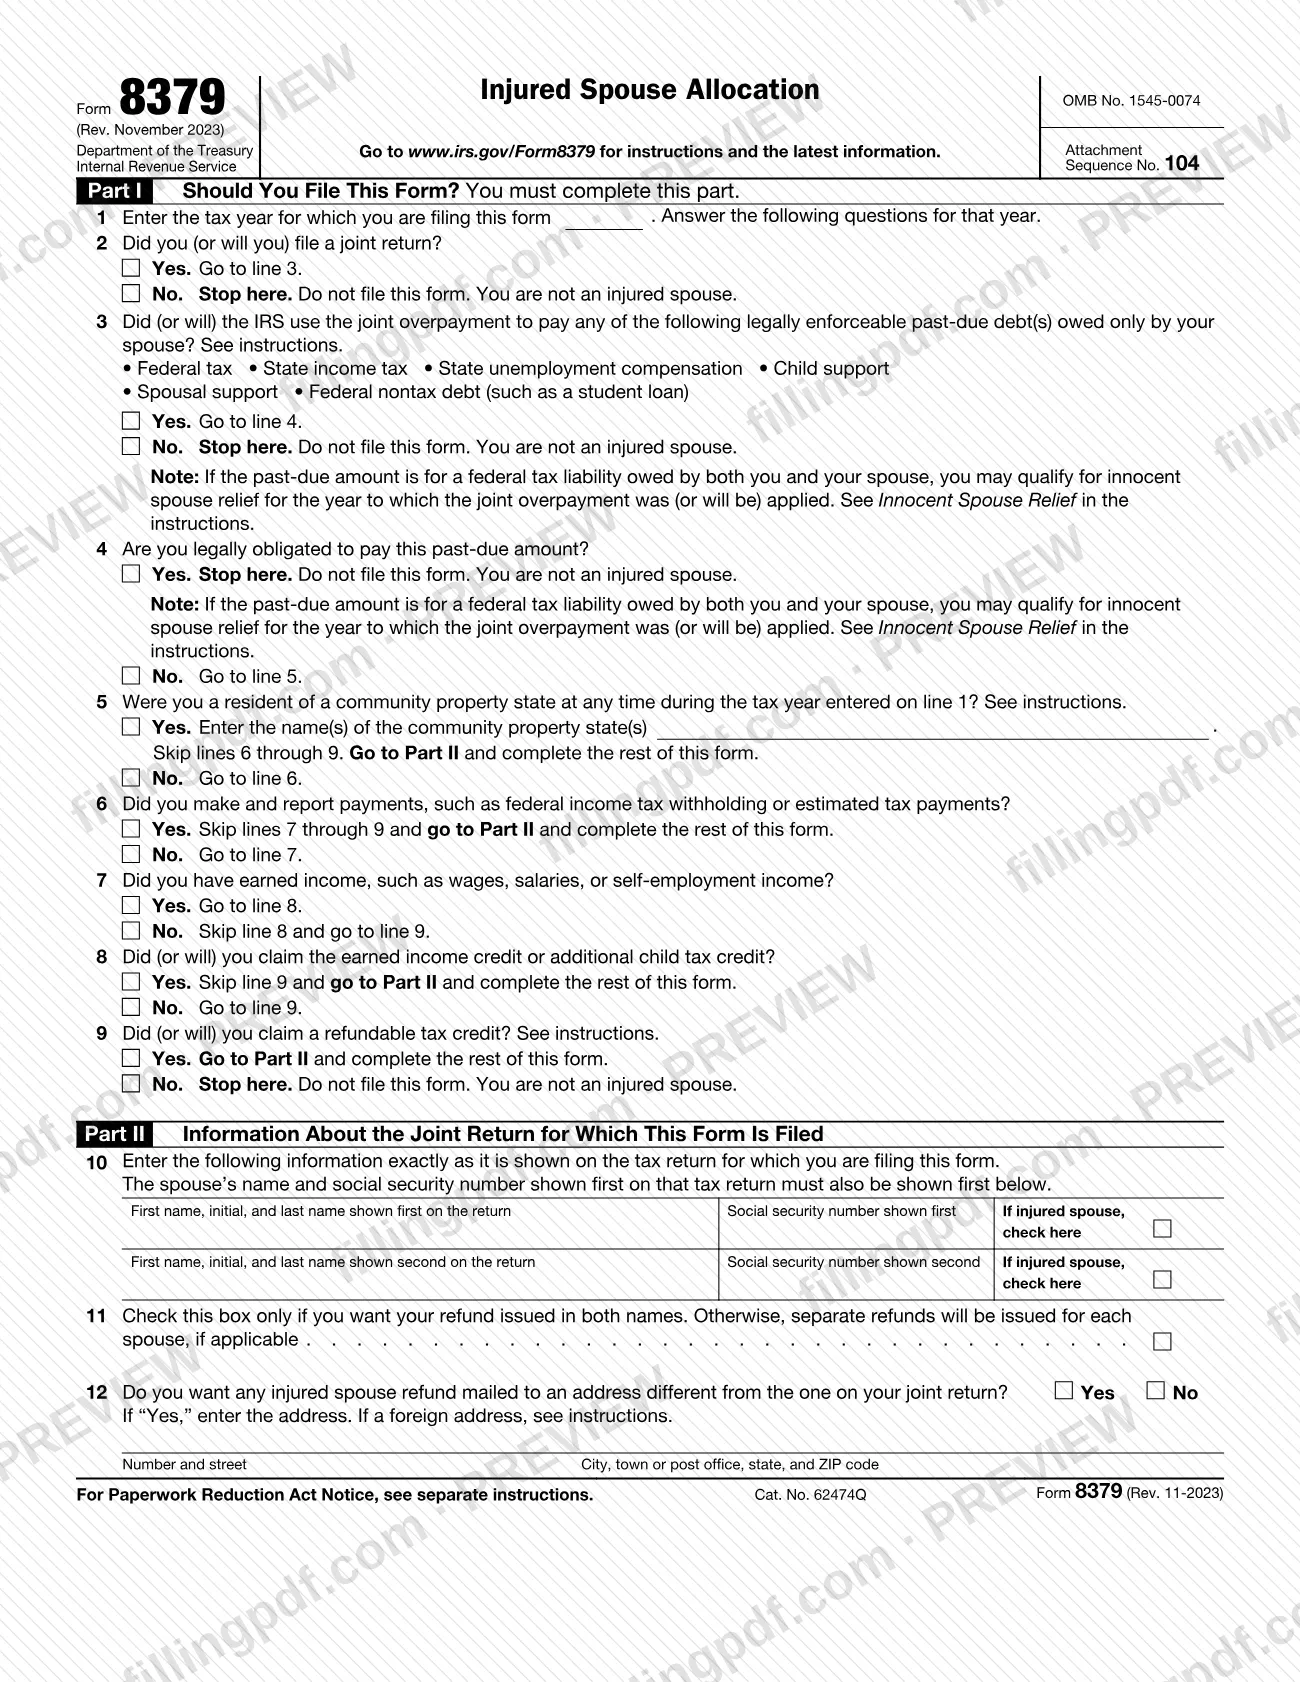
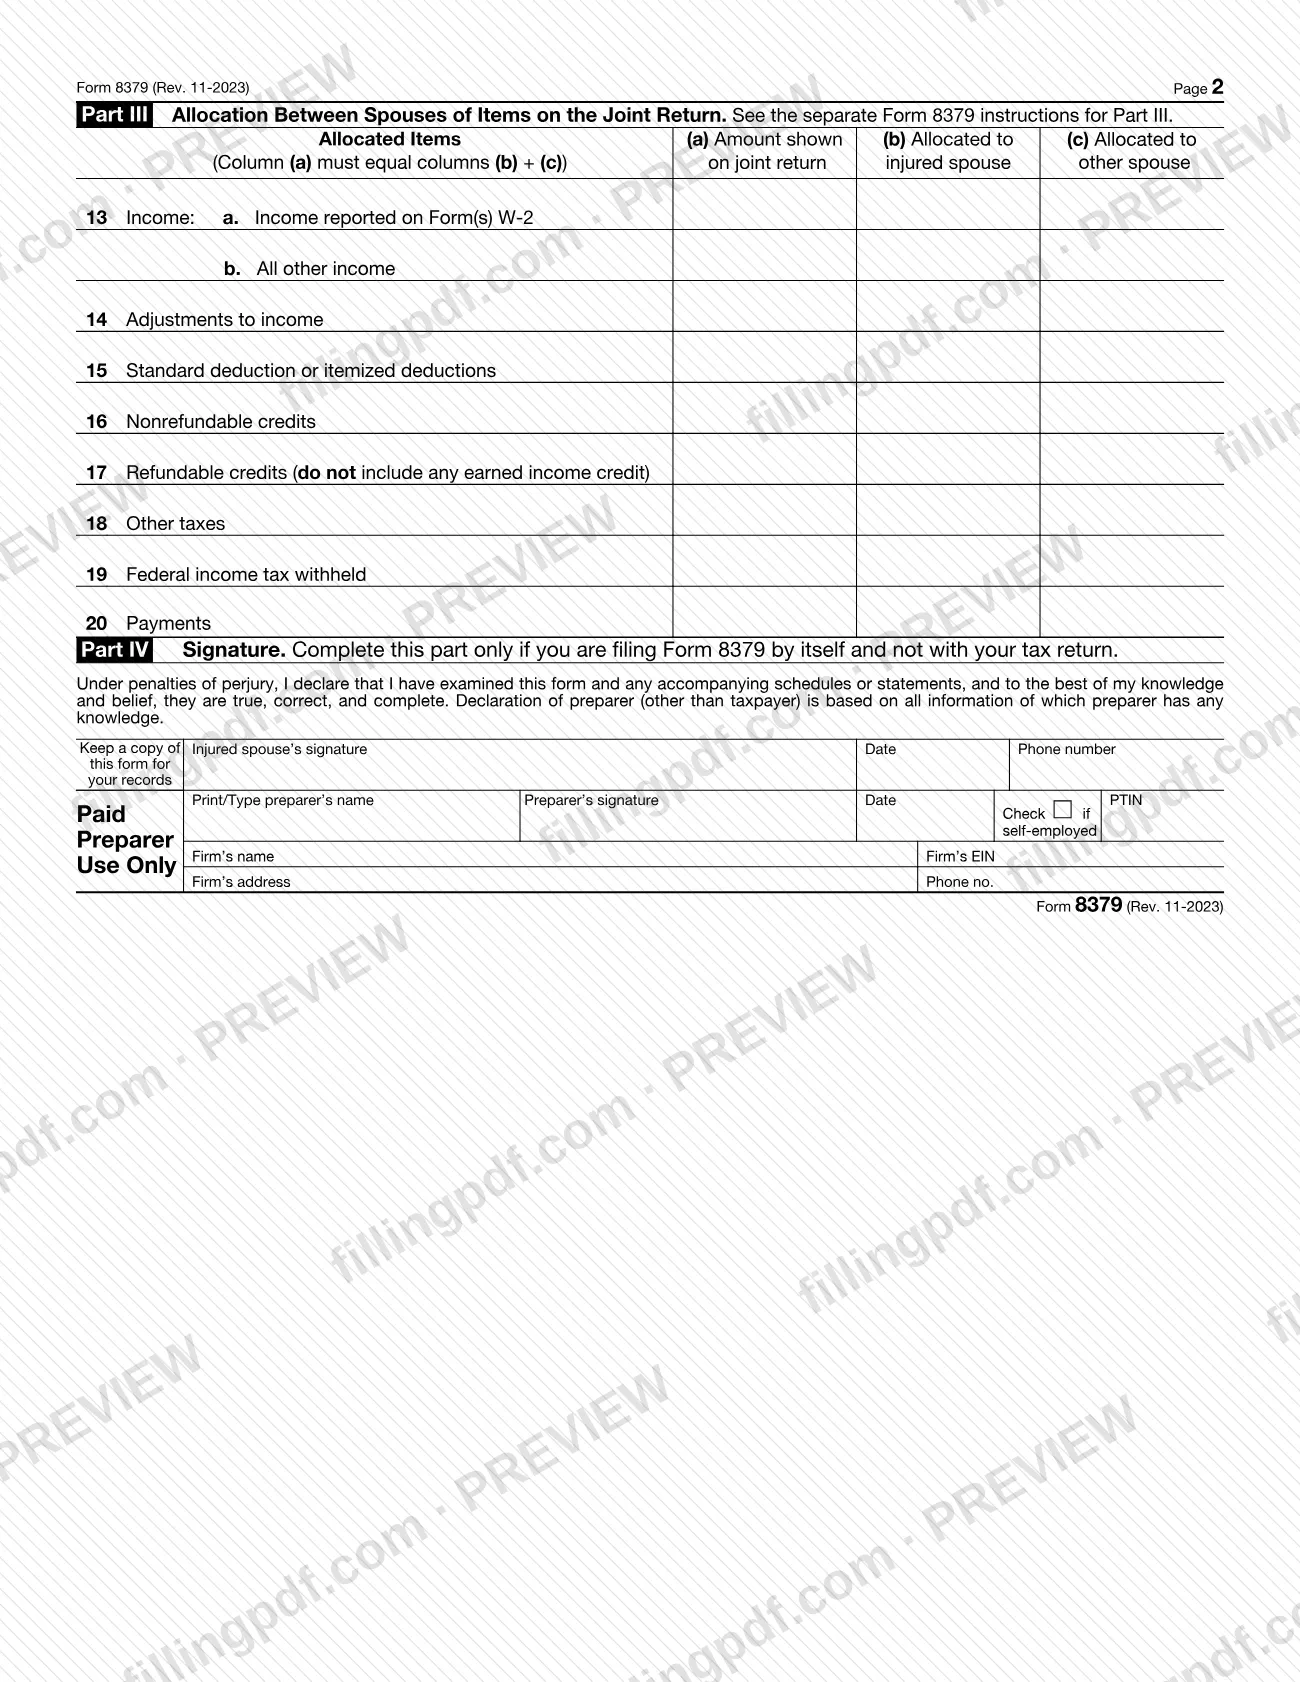
El Formulario 8379, Asignación para el cónyuge perjudicado (Injured Spouse Allocation), es el formulario del Servicio de Impuestos Internos (IRS) que presenta uno de los cónyuges en una declaración conjunta para recuperar su parte del reembolso conjunto cuando se aplica a una deuda vencida que solo debe el otro cónyuge. La Parte I le guía por una breve serie de preguntas para determinar si usted es un cónyuge perjudicado. En esta página puede rellenar el Formulario 8379 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8379.
Última actualización
¿Qué es el Form 8379?
El Formulario 8379, Asignación para el cónyuge perjudicado (Injured Spouse Allocation), es el formulario del IRS que presenta un cónyuge perjudicado en una declaración conjunta para recuperar su parte del reembolso conjunto cuando el sobrepago se aplica (compensa) a una obligación vencida del otro cónyuge.
El formulario lo presenta uno de los cónyuges, el cónyuge perjudicado, en una declaración presentada conjuntamente. El sobrepago puede aplicarse a impuestos federales vencidos exigibles por ley, impuestos estatales sobre los ingresos, compensación estatal por desempleo, manutención de menores, manutención conyugal o una deuda federal no tributaria, como un préstamo estudiantil. Al presentar el formulario, el cónyuge perjudicado podría recuperar su parte del reembolso conjunto.
El formulario tiene cuatro partes:
- Parte I (líneas 1 a 9) es una serie de preguntas que determina si debe presentar el formulario.
- Parte II (líneas 10 a 12) identifica la declaración conjunta, los nombres para el reembolso y la dirección del reembolso.
- Parte III (líneas 13 a 20) asigna los ingresos, las deducciones, los créditos, los impuestos y los pagos entre los cónyuges, como si cada uno hubiera presentado una declaración por separado.
- Parte IV es el bloque de firma, que se completa únicamente cuando el formulario se presenta por separado.
El Formulario 8379 no es una solicitud de alivio para cónyuge inocente. Las instrucciones del IRS indican que, si solicita alivio para cónyuge inocente, debe presentar el Formulario 8857; la Pub. 971 ofrece más detalles. El IRS envía los avisos de compensación de deudas tributarias federales, mientras que los avisos de impuestos estatales sobre los ingresos, compensación estatal por desempleo, manutención de menores y deudas federales no tributarias provienen de la Oficina del Servicio Fiscal del Departamento del Tesoro de Estados Unidos.
¿Quién tiene que presentar el Form 8379?
Usted podría ser un cónyuge perjudicado si presenta una declaración conjunta y toda o parte de su porción del sobrepago se aplicó, o se espera que se aplique, a impuestos federales vencidos exigibles por ley, impuestos estatales sobre los ingresos, compensación estatal por desempleo, manutención de menores, manutención conyugal o una deuda federal no tributaria, como un préstamo estudiantil, que debe su cónyuge. La Parte I del formulario verifica cada condición en orden.
No presente el Formulario 8379, ya que el formulario indica que usted no es un cónyuge perjudicado, si:
- no presentó ni presentará una declaración conjunta (línea 2);
- el IRS no utilizará el sobrepago conjunto para pagar una de las deudas vencidas indicadas que debe únicamente su cónyuge (línea 3);
- usted está legalmente obligado a pagar el monto vencido (línea 4); o
- responde «No» en las líneas 5 a 9 sin cumplir ninguna de las condiciones que le indican pasar a la Parte II.
Si el monto vencido es una obligación tributaria federal que ambos deben, el formulario indica que debe solicitar alivio para cónyuge inocente, mediante el Formulario 8857, no el Formulario 8379.
Presentar el Formulario 8379 cuando no existe ninguna obligación vencida retrasará su reembolso. Para verificar si se debe una deuda distinta de los impuestos federales y si se realizará una compensación, las instrucciones proporcionan el número de la Oficina del Servicio Fiscal: 800-304-3107 (TTY/TDD 866-297-0517).
Cuándo presentar el Form 8379
Presente el Formulario 8379 cuando se entere de que toda o parte de su porción de un sobrepago se aplicó, o se espera que se aplique, a las obligaciones vencidas exigibles por ley de su cónyuge. Debe presentarlo por cada año en que cumpla esa condición y quiera que le reembolsen su parte del monto compensado.
El plazo es de 3 años a partir de la fecha límite de la declaración original (incluidas las prórrogas) o de 2 años a partir de la fecha en que pagó el impuesto que posteriormente se compensó, lo que ocurra más tarde. Algunas circunstancias descritas en la sección 6511 pueden extender este período.
Puede presentarlo con su declaración conjunta original, con una declaración conjunta enmendada (Formulario 1040-X) o posteriormente por separado. Preséntelo con el Formulario 1040-X únicamente si está enmendando la declaración para reclamar un reembolso conjunto. Si presenta el Formulario 1040-X para solicitar un reembolso adicional y no quiere que se compense su parte, complete y adjunte otro Formulario 8379 para ese reembolso adicional.
Por lo general, el procesamiento tarda alrededor de 14 semanas cuando el formulario se presenta con una declaración conjunta en papel (11 semanas si se presenta electrónicamente), y alrededor de 8 semanas cuando se presenta por separado después de que se haya procesado la declaración conjunta. Los errores de procesamiento pueden añadir tiempo.
Documentos que necesitas
- Copias de todos los Formularios W-2 y W-2G de ambos cónyuges: adjúntelas únicamente si presenta el Formulario 8379 por separado, en lugar de hacerlo con su declaración conjunta.
- Cualquier Formulario 1099 que indique retención del impuesto federal sobre los ingresos: adjúntelo únicamente si presenta el Formulario 8379 por separado.
- Formulario 8822, Cambio de dirección: preséntelo con el Formulario 8379 únicamente si la dirección del reembolso en la línea 12 es un cambio permanente; si su última declaración fue conjunta, su cónyuge también debe firmarlo, a menos que marque la casilla de la línea 1 para indicar una residencia separada.
Cómo rellenar el Form 8379
Verifique el año tributario y la declaración conjunta
En la línea 1, anote el año tributario para el que presenta el formulario y responda todas las preguntas para ese año. En la línea 2, marque «Yes» si presentó o presentará una declaración conjunta; si marca «No», deténgase, porque no es un cónyuge perjudicado.
Responda las preguntas sobre la deuda
La línea 3 pregunta si el IRS utilizó o utilizará el sobrepago conjunto para pagar una deuda vencida que solo debe su cónyuge. La línea 4 pregunta si usted está legalmente obligado a pagarla; si responde «Yes» en la línea 4, debe detenerse y no presentar el formulario.
Responda la pregunta sobre bienes gananciales
En la línea 5, marque «Yes» si vivió en un estado de bienes gananciales en algún momento del año y anote el nombre del estado o los estados. Las instrucciones enumeran Arizona, California, Idaho, Louisiana, Nevada, New Mexico, Texas, Washington y Wisconsin.
Complete las líneas 6 a 9
Si respondió «No» en la línea 5, responda la línea 6 (pagos que hizo y declaró), la línea 7 (ingresos del trabajo), la línea 8 (crédito por ingreso del trabajo o crédito tributario adicional por hijos) y la línea 9 (crédito tributario reembolsable), según lo indique el formulario. Siga exactamente las flechas «Go to» y «Stop».
Anote la información de la declaración de ambos cónyuges
En la línea 10, anote los nombres y números de Seguro Social exactamente como aparecen en la declaración conjunta, colocando primero al cónyuge que aparece primero en esa declaración. Marque la casilla junto al cónyuge perjudicado.
Elija los nombres y la dirección para el reembolso
En la línea 11, marque la casilla únicamente si quiere que el reembolso se emita a nombre de ambos; de lo contrario, se emitirán reembolsos separados para cada cónyuge, si corresponde. En la línea 12, marque «Yes» o «No» y, si marca «Yes», anote la dirección; para las direcciones extranjeras, siga las instrucciones y no abrevie el nombre del país.
Asigne los ingresos en las líneas 13a y 13b
En la columna (a), anote los ingresos del Formulario W-2 (línea 13a) y todos los demás ingresos (línea 13b) que aparecen en la declaración conjunta. En las columnas (b) y (c), anote los montos correspondientes a cada cónyuge por separado, de modo que la columna (a) sea igual a la suma de (b) y (c).
Asigne los ajustes y las deducciones
La línea 14 corresponde a los ajustes a los ingresos y la línea 15 a la deducción estándar o detallada. Asigne cada concepto al cónyuge que lo habría reclamado en una declaración por separado; si utilizó la deducción estándar, siga las instrucciones para la línea 15.
Asigne los créditos, los impuestos, la retención y los pagos
Complete las líneas 16 (créditos no reembolsables), 17 (créditos reembolsables, sin incluir el crédito por ingreso del trabajo), 18 (otros impuestos), 19 (impuesto federal sobre los ingresos retenido) y 20 (pagos). Anote el monto de la declaración conjunta en la columna (a) y la parte correspondiente a cada cónyuge en las columnas (b) y (c).
Firme si presenta el formulario por separado
Complete la Parte IV únicamente si presenta el Formulario 8379 por separado y no con su declaración de impuestos: el cónyuge perjudicado debe firmarlo, fecharlo y añadir un número de teléfono. El preparador remunerado completa el bloque del preparador.
Revise, descargue y prepare los documentos
Verifique cada línea con la declaración conjunta y confirme que cada asignación cuadre. Descargue o imprima el PDF completado desde FillingPDF, añada los documentos adjuntos y envíelo por correo según las instrucciones de la sección Cómo presentarlo.
Cómo presentar el Form 8379
Envíe por correo el Formulario 8379 a un Centro de Servicio del IRS, ya sea con su declaración conjunta o por separado. El formulario no indica ningún otro método.
- Con su declaración conjunta: adjúntelo a la declaración siguiendo el orden del número de secuencia de anexos que aparece en la esquina superior derecha del formulario (104) y escriba «Injured Spouse» en la esquina superior izquierda de la página 1 de la declaración conjunta. Envíela por correo al Centro de Servicio del Servicio de Impuestos Internos correspondiente al área donde vive.
- Por separado, después de una declaración conjunta en papel: envíelo por correo al mismo Centro de Servicio donde presentó su declaración original.
- Por separado, después de una declaración conjunta presentada electrónicamente, o con el Formulario 1040-X u otra declaración posterior: envíelo por correo al Centro de Servicio del Servicio de Impuestos Internos correspondiente al área donde vive.
Las direcciones postales de los Centros de Servicio aparecen en las instrucciones de su declaración de impuestos y en IRS.gov/Filing/Where-to-File-Paper-Tax-Returns-With-or-Without-a-Payment. Los Centros de Asistencia al Contribuyente no son Centros de Servicio y no puede programar una cita en un Centro de Servicio del Servicio de Impuestos Internos para presentar el Formulario 8379.
Si presenta el formulario por separado, adjunte copias de todos los Formularios W-2 y W-2G de ambos cónyuges y de cualquier Formulario 1099 que indique retención del impuesto federal sobre los ingresos. No adjunte una copia de su declaración conjunta. Guarde una copia del formulario para sus archivos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Adjuntar una copia de la declaración conjunta presentada anteriormente al presentar el Formulario 8379 por separado; las instrucciones indican que esto puede retrasar el procesamiento.
- Presentar el formulario por separado sin copias de los Formularios W-2 y W-2G de ambos cónyuges ni de los Formularios 1099 que indiquen retención, lo que puede retrasar el procesamiento.
- Presentar el Formulario 8379 cuando no existe ninguna obligación vencida o la deuda no está sujeta a compensación; esto retrasa su reembolso.
- Olvidar escribir «Injured Spouse» en la esquina superior izquierda de la página 1 de la declaración conjunta cuando el Formulario 8379 se presenta junto con ella.
- Anotar los nombres y números de Seguro Social de los cónyuges en la línea 10 en un orden distinto del que aparece en la declaración conjunta; el cónyuge que aparece primero en la declaración debe aparecer primero.
- Asignar un concepto al cónyuge equivocado; cada concepto corresponde al cónyuge que lo habría anotado en una declaración por separado.
- Asignar montos de manera que la columna (a) no sea igual a las columnas (b) más (c) en las líneas 13 a 20.
- Solicitar alivio para cónyuge inocente mediante el Formulario 8379; las instrucciones indican que debe presentar el Formulario 8857 en su lugar.
- Omitir la firma de la Parte IV cuando presenta el formulario por separado, o completarla innecesariamente cuando lo presenta con su declaración de impuestos.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8379?
El Formulario 8379, Asignación para el cónyuge perjudicado, lo presenta uno de los cónyuges en una declaración conjunta para recuperar su parte del reembolso conjunto cuando se aplicó, o se espera que se aplique (compense), a una obligación vencida del otro cónyuge, como la manutención de menores o un préstamo estudiantil.
¿Quién es un cónyuge perjudicado?
Usted podría serlo si presenta una declaración conjunta y se aplica toda o parte de su porción del sobrepago a una deuda vencida de su cónyuge exigible por ley. No es un cónyuge perjudicado si no presentó una declaración conjunta o si está legalmente obligado a pagar la deuda. La Parte I del formulario lo verifica.
¿Cuál es la diferencia entre un cónyuge perjudicado y el alivio para cónyuge inocente?
El Formulario 8379 permite recuperar su parte de un reembolso retenido para pagar una deuda que solo debe su cónyuge. El alivio para cónyuge inocente busca obtener alivio de una obligación tributaria conjunta y se solicita mediante el Formulario 8857, no el Formulario 8379. Las instrucciones del IRS indican que no debe presentar el Formulario 8379 si solicita alivio para cónyuge inocente.
¿Cuánto tiempo tengo para presentar el Formulario 8379?
Debe presentarlo dentro de los 3 años a partir de la fecha límite de la declaración original (incluidas las prórrogas) o dentro de los 2 años a partir de la fecha en que pagó el impuesto que posteriormente se compensó, lo que ocurra más tarde. Las circunstancias de la sección 6511 podrían extender este período. Debe presentarlo por cada año en que cumpla la condición.
¿Adónde debo enviar por correo el Formulario 8379?
Envíelo por correo al Centro de Servicio del Servicio de Impuestos Internos correspondiente al área donde vive si lo presenta con su declaración conjunta. Si lo presenta por separado después de una declaración conjunta en papel, utilice el mismo Centro de Servicio donde presentó esa declaración. Las direcciones aparecen en las instrucciones de su declaración de impuestos.
¿Puedo presentar el Formulario 8379 por separado?
Sí. Puede presentarlo con su declaración conjunta o con el Formulario 1040-X, o posteriormente por separado. Si lo presenta por separado, adjunte copias de los Formularios W-2 y W-2G de ambos cónyuges y de cualquier Formulario 1099 que indique retención, y no adjunte una copia de su declaración conjunta. Complete la Parte IV.
¿Cuánto tarda el procesamiento del Formulario 8379?
Por lo general, tarda alrededor de 14 semanas cuando se presenta con una declaración conjunta en papel (11 semanas si se presenta electrónicamente) y alrededor de 8 semanas cuando se presenta por separado después de que se procesó la declaración conjunta. Los errores de procesamiento pueden añadir tiempo. Un número de teléfono al que puedan llamarle durante el día podría ayudar a agilizar el procesamiento.
¿Puedo rellenar el Formulario 8379 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe enviarlo por correo mediante los canales que describen las instrucciones del IRS.
¿Listo para rellenar el Form 8379?
Rellenar el Form 8379 ahora