
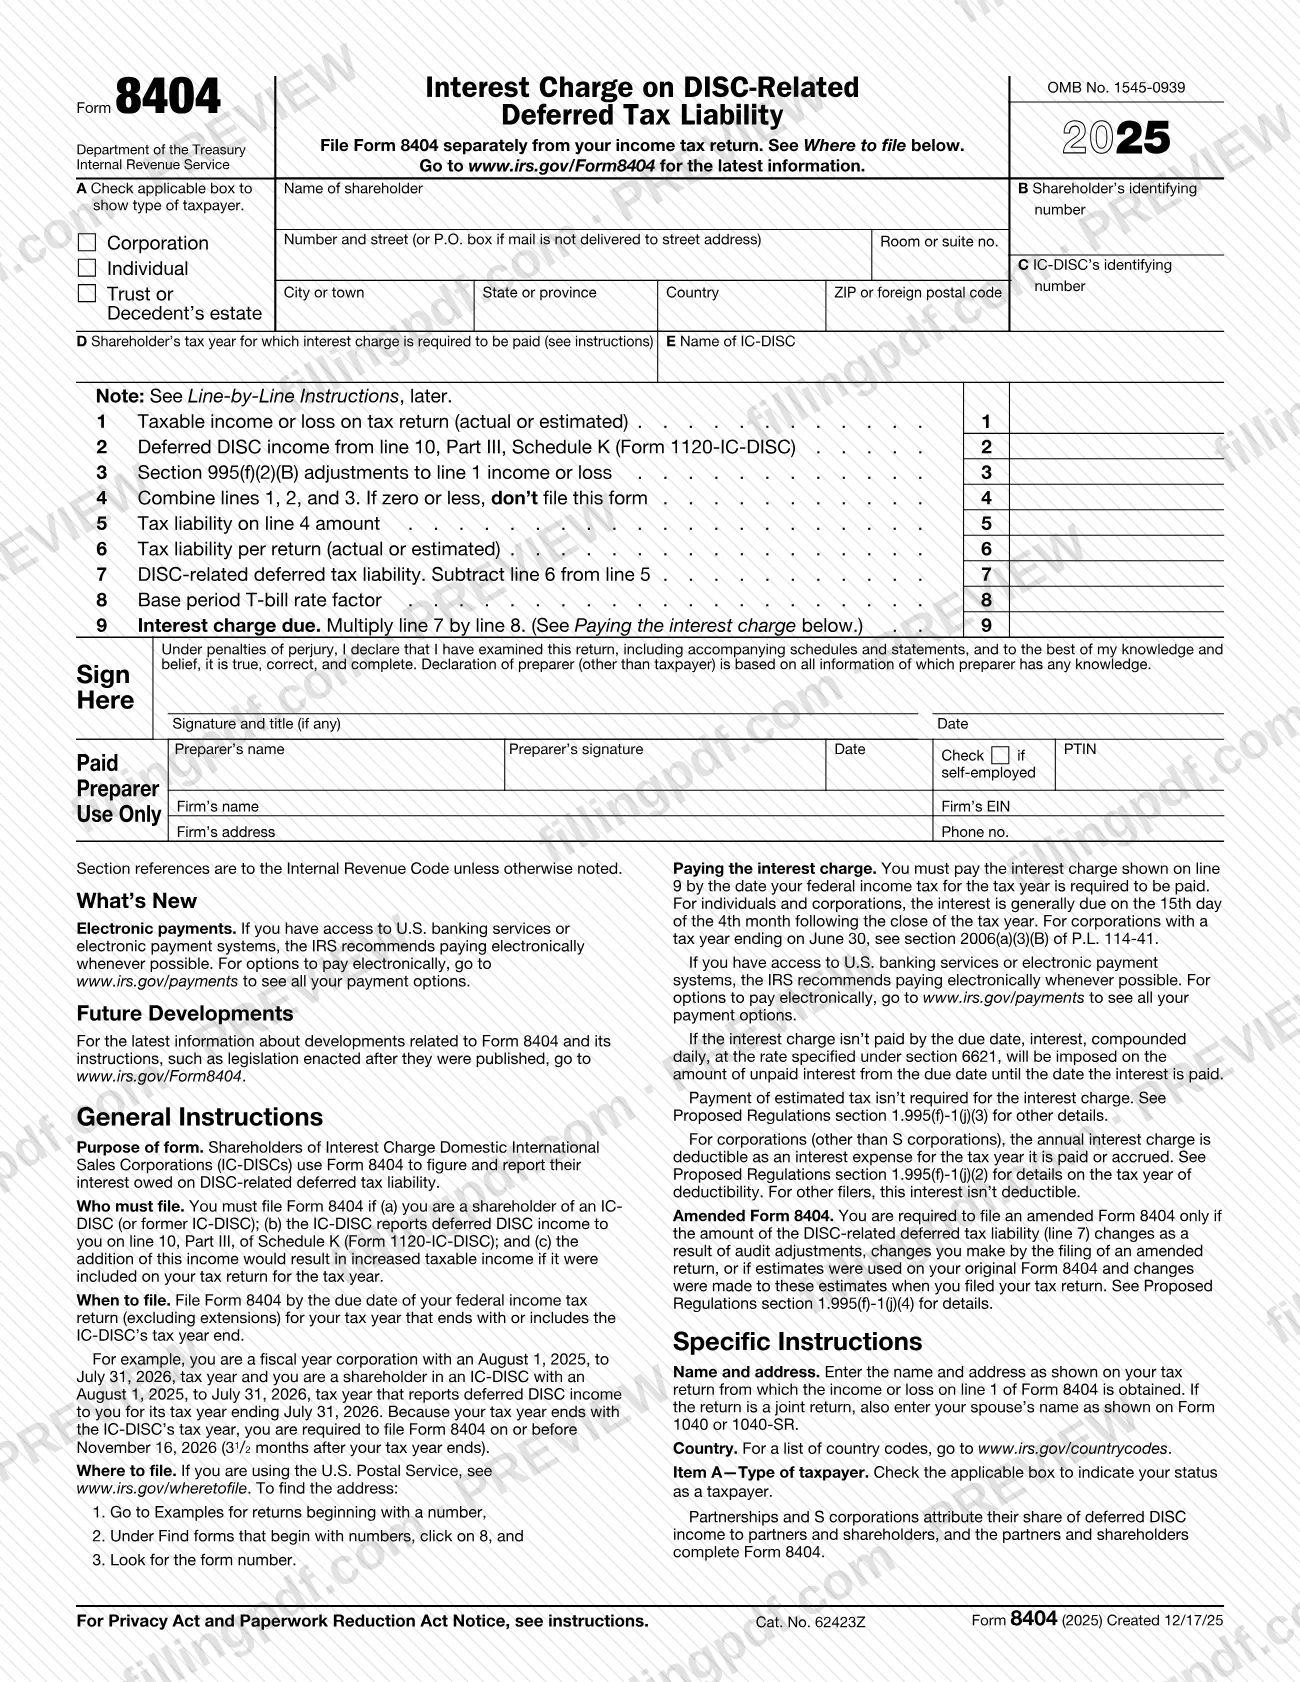
El Formulario 8404, Cargo por intereses sobre la obligación tributaria diferida relacionada con DISC (Interest Charge on DISC-Related Deferred Tax Liability), es el formulario del Servicio de Impuestos Internos (IRS) que los accionistas de una sociedad de ventas internacionales nacional con cargo por intereses (IC-DISC) usan para calcular los intereses que adeudan sobre los ingresos diferidos de DISC. Se presenta por separado de su declaración de impuestos y la edición de 2025 es la que aparece en esta página. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y la información más reciente en www.irs.gov/Form8404.
Última actualización
¿Qué es el 8404?
Formulario 8404, Cargo por intereses sobre la obligación tributaria diferida relacionada con DISC (Interest Charge on DISC-Related Deferred Tax Liability), es el formulario del IRS que los accionistas de sociedades de ventas internacionales nacionales con cargo por intereses (IC-DISC) usan para calcular y declarar los intereses que adeudan sobre obligaciones tributarias diferidas relacionadas con DISC.
El formulario utiliza los datos de su propia declaración y del Anexo K (Formulario 1120-IC-DISC) de la IC-DISC. Ingrese sus ingresos o pérdidas tributables (línea 1), los ingresos diferidos de DISC de la línea 10, Parte III, del Anexo K (línea 2) y los ajustes de la sección 995(f)(2)(B), si corresponde (línea 3). Luego, el formulario compara la obligación tributaria con y sin esos ingresos diferidos (líneas 5 y 6). La diferencia es la obligación tributaria diferida relacionada con DISC de la línea 7. Al multiplicarla por el factor de tasa de letras del Tesoro de EE. UU. del período base de la línea 8, se obtiene el cargo por intereses adeudado de la línea 9.
El Formulario 8404 se emite con el número OMB 1545-0939. No es una declaración de impuestos ni se adjunta a una: el formulario indica que debe presentarse por separado de su declaración de impuestos. El cargo por intereses no es un pago de impuestos estimados, y las instrucciones indican que no se requieren pagos de impuestos estimados para este cargo.
Las sociedades colectivas y las sociedades anónimas de tipo S no completan el formulario por sus propietarios. Atribuyen a sus socios y accionistas la parte correspondiente de los ingresos diferidos de DISC, y esos socios y accionistas completan el Formulario 8404.
¿Quién tiene que presentar el 8404?
Debe presentar el Formulario 8404 si se cumplen las tres condiciones siguientes:
- Usted es accionista de una IC-DISC (o de una antigua IC-DISC).
- La IC-DISC le declara ingresos diferidos de DISC en la línea 10, Parte III, del Anexo K (Formulario 1120-IC-DISC).
- Al agregar esos ingresos aumentaría el ingreso tributable en su declaración de impuestos del año tributario.
Las personas físicas, las sociedades anónimas, los fideicomisos y las sucesiones de personas fallecidas deben presentarlo; el apartado A tiene una casilla para cada tipo de contribuyente. Las personas físicas ingresan su número de Seguro Social en el apartado B, y los demás declarantes ingresan su número de identificación del empleador.
Si recibe ingresos de más de una IC-DISC, aun así presenta un solo formulario y declara los ingresos combinados en la línea 2.
No presente el formulario si el total de la línea 4 es cero o menos. Los socios y accionistas de una sociedad colectiva o una sociedad anónima de tipo S lo presentan por sí mismos por la parte que se les atribuye. El formulario no explica cómo presentarlo en nombre de otra persona; consulte las instrucciones del IRS en www.irs.gov/Form8404 para cualquier otra situación.
Cuándo presentar el 8404
Presente el Formulario 8404 antes de la fecha límite de su declaración federal de impuestos, sin contar las prórrogas, para el año tributario que termina en la misma fecha que el año tributario de la IC-DISC o que la incluye.
Las instrucciones incluyen un ejemplo. Una sociedad anónima con año tributario del 1 de agosto de 2025 al 31 de julio de 2026 es accionista de una IC-DISC con el mismo año tributario. Su Formulario 8404 vence el 16 de noviembre de 2026 o antes.
El cargo por intereses se paga en la fecha en que deben pagarse los impuestos federales sobre los ingresos del año. Para las personas físicas y las sociedades anónimas, generalmente es el día 15 del cuarto mes después del cierre del año tributario. Las sociedades anónimas cuyo año tributario termina el 30 de junio deben consultar la sección 2006(a)(3)(B) de P.L. 114-41. A los intereses no pagados se les aplica un interés adicional, compuesto diariamente a la tasa de la sección 6621, desde la fecha límite hasta que se paguen.
Presente un Formulario 8404 enmendado únicamente si la línea 7 cambia debido a ajustes de auditoría, a cambios que realice en una declaración enmendada o a estimaciones que posteriormente cambiaron al presentar su declaración.
Documentos que necesitas
- Una declaración que enumere cada ajuste de la sección 995(f)(2)(B) y muestre cómo se calculó el monto neto de la línea 3, solo si se aplica más de un ajuste.
- Una declaración con los nombres y los números de identificación correspondientes de las IC-DISC, solo si recibe ingresos de más de una IC-DISC y escribe "See attached" en los apartados C y E.
Cómo rellenar el 8404
Indique el tipo de contribuyente
En el apartado A, marque la casilla Sociedad anónima, Persona física, Fideicomiso o Sucesión de una persona fallecida. Ingrese su nombre y dirección tal como aparecen en la declaración de impuestos que proporciona los ingresos de la línea 1, y agregue el nombre de su cónyuge tal como aparece en el Formulario 1040 o 1040-SR si presentan una declaración conjunta.
Ingrese los números de identificación
Apartado B: las personas físicas ingresan un número de Seguro Social; los demás declarantes ingresan un número de identificación del empleador. Apartado C: ingrese el número de identificación de la IC-DISC que aparece en el Anexo K (Formulario 1120-IC-DISC) que le declaró los ingresos.
Ingrese el año tributario y el nombre de la IC-DISC
Apartado D: ingrese el año calendario o las fechas de inicio y finalización del año tributario de su declaración para el cual se calcula el cargo por intereses. Apartado E: ingrese el nombre de la IC-DISC o escriba "See attached" en los apartados C y E si hay varias.
Ingrese los ingresos o pérdidas tributables
Línea 1: ingrese los ingresos o pérdidas tributables de su declaración federal para el año tributario que termina en la misma fecha que el año tributario de la IC-DISC o que la incluye. Si aún no ha presentado la declaración, haga una estimación con toda la información disponible.
Ingrese los ingresos diferidos de DISC
Línea 2: ingrese los ingresos diferidos de DISC de la línea 10, Parte III, del Anexo K (Formulario 1120-IC-DISC) para el año tributario de la IC-DISC que termina en su año tributario o durante este.
Ingrese los ajustes de la sección 995(f)(2)(B)
Línea 3: ingrese el total neto de todos los ajustes de la sección 995(f)(2)(B) al ingreso tributable, aplicando las Reglas especiales de cálculo. Si se aplica más de un ajuste, adjunte una declaración que enumere cada uno y muestre el cálculo.
Sume las líneas 1, 2 y 3
Línea 4: sume las tres líneas. Si el resultado es cero o menos, no presente el formulario.
Calcule la obligación tributaria
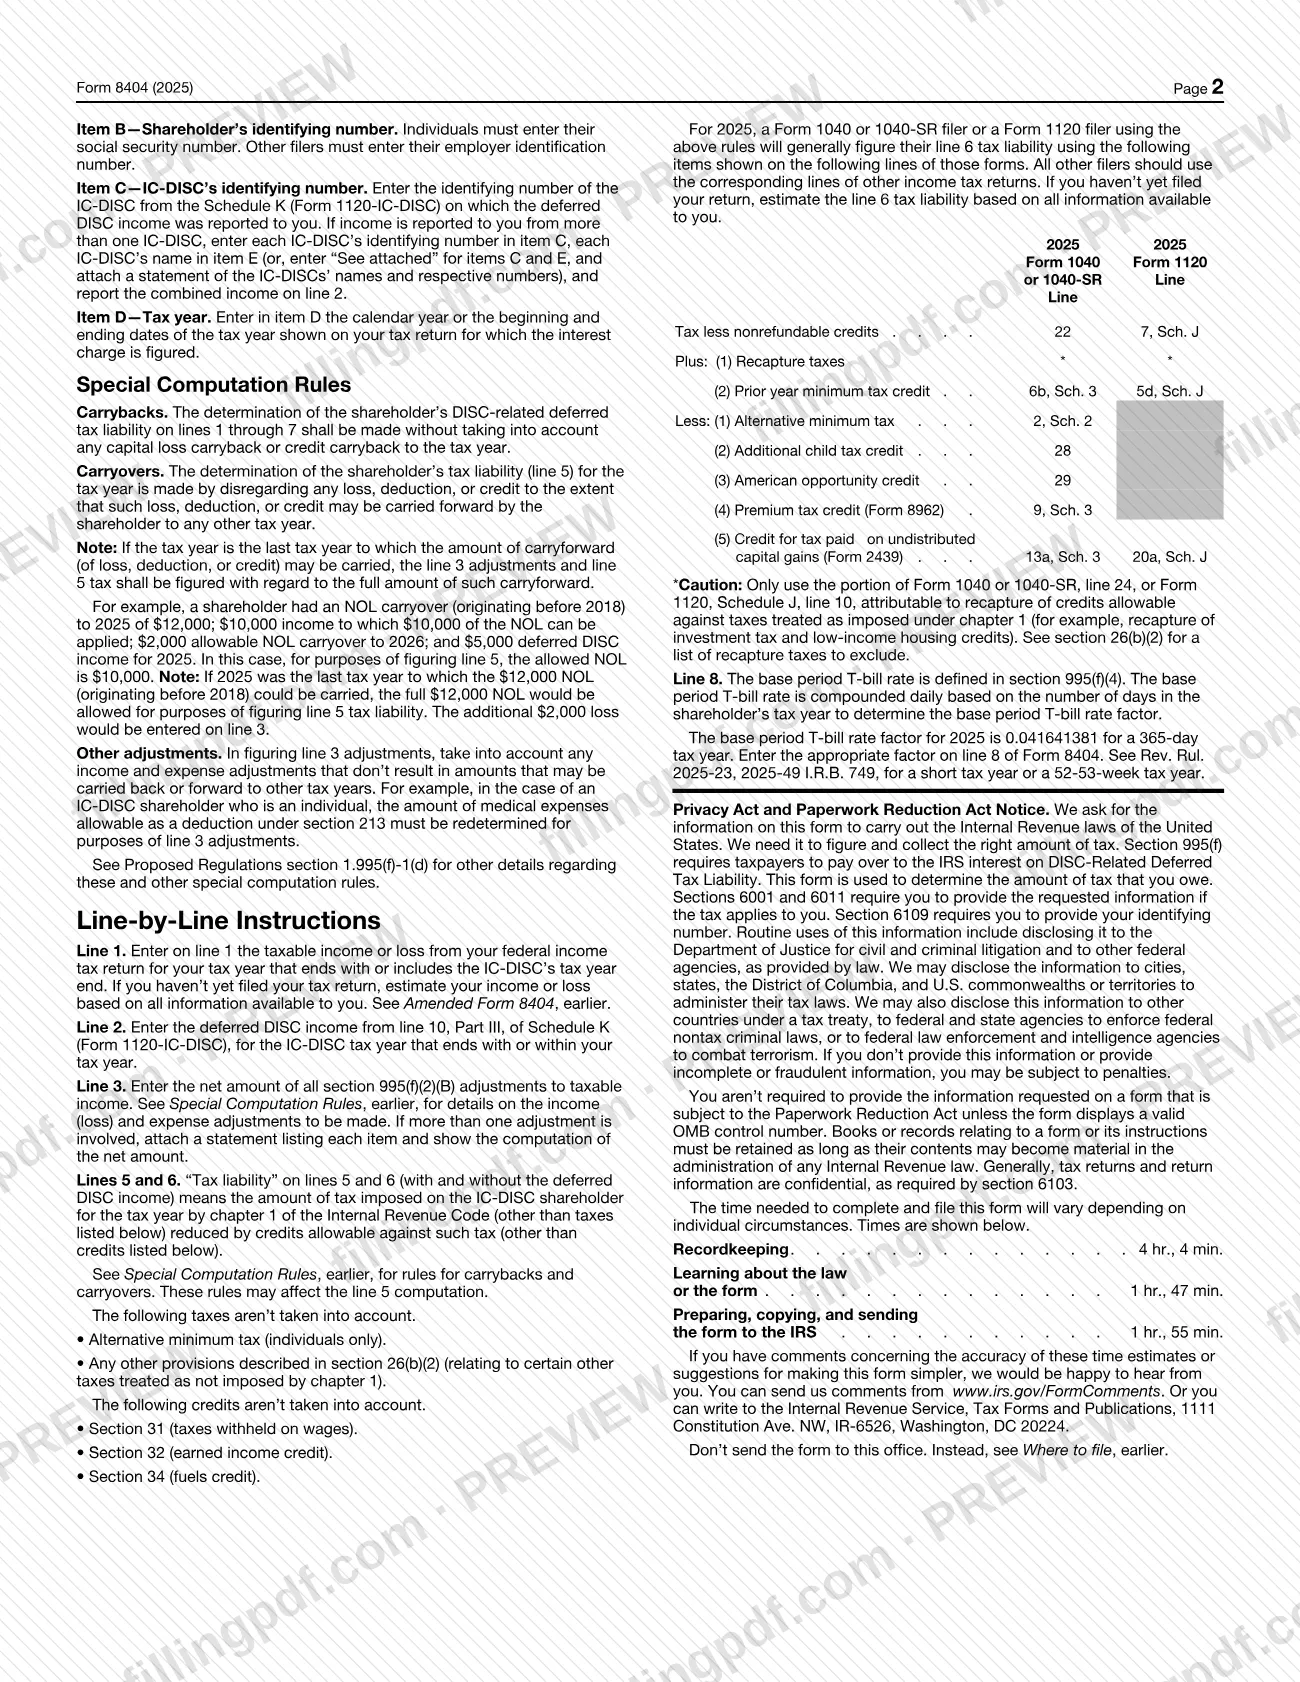
Línea 5: ingrese la obligación tributaria sobre el monto de la línea 4. Línea 6: ingrese la obligación tributaria según su declaración, real o estimada. Ambas se determinan según la definición de obligación tributaria de las instrucciones, que incluye los impuestos y créditos indicados que deben excluirse.
Calcule la obligación tributaria diferida
Línea 7: reste la línea 6 de la línea 5 para obtener la obligación tributaria diferida relacionada con DISC.
Ingrese el factor y los intereses adeudados
Línea 8: ingrese el factor de tasa de letras del Tesoro de EE. UU. del período base que figura en las instrucciones para su año tributario. Línea 9: multiplique la línea 7 por la línea 8 para obtener el cargo por intereses adeudado.
Firme el formulario
Firme y feche la declaración bajo pena de perjurio. Un preparador remunerado que no sea usted completa el bloque Paid Preparer Use Only con su nombre, firma, fecha, PTIN, nombre de la empresa, EIN de la empresa, dirección y teléfono.
Revise y descargue el PDF completado
Revise cada línea, especialmente la condición de la línea 4 y las declaraciones adjuntas; luego descargue o imprima el PDF completado desde FillingPDF y envíelo según se describe en «Cómo presentar».
Cómo presentar el 8404
El Formulario 8404 se envía por correo al IRS mediante el Servicio Postal de los Estados Unidos, y el cargo por intereses se paga por separado, preferiblemente mediante un método electrónico.
- Por correo: la dirección depende de dónde viva y de su tipo de declarante. Visite www.irs.gov/wheretofile, haga clic en 8 bajo "Find forms that begin with numbers" y luego busque el número de formulario 8404.
- Pago: el IRS recomienda pagar electrónicamente si tiene acceso a servicios bancarios de EE. UU. o a sistemas de pago electrónico. Las opciones se encuentran en www.irs.gov/payments.
- Presentación por separado: el formulario indica que debe presentarse por separado de su declaración de impuestos.
- No lo envíe a la oficina de formularios: no envíe el formulario a la dirección de Tax Forms and Publications impresa en las instrucciones para comentarios.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los canales del IRS indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 8404 cuando la línea 4 es cero o menos; el formulario indica que no debe presentarse en ese caso.
- Adjuntar el Formulario 8404 a su declaración de impuestos en lugar de presentarlo por separado, tal como indica el formulario.
- Ingresar en la línea 2 los ingresos diferidos de DISC de una línea del Anexo K que no sea la línea 10, Parte III, del Anexo K (Formulario 1120-IC-DISC).
- Declarar varios ajustes en la línea 3 sin adjuntar una declaración que enumere cada uno y muestre el cálculo.
- Indicar solo una IC-DISC en los apartados C y E cuando los ingresos provienen de varias, en lugar de enumerar cada una o escribir "See attached" y adjuntar una declaración.
- Usar un número de Seguro Social en el apartado B si usted no es una persona física; los demás declarantes deben ingresar un número de identificación del empleador.
- Usar el factor de 365 días en la línea 8 para un año tributario corto o de 52-53 semanas; las instrucciones remiten esos años a Rev. Rul. 2025-23.
- Esperar hasta la fecha límite prorrogada de la declaración para pagar; las prórrogas no se cuentan para la fecha de presentación, y los intereses no pagados se acumulan a la tasa de la sección 6621 desde la fecha límite.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8404?
El Formulario 8404 es el formulario del IRS que los accionistas de IC-DISC usan para calcular y declarar los intereses que adeudan sobre obligaciones tributarias diferidas relacionadas con DISC. Los intereses se derivan de ingresos diferidos de DISC que se le declaran en el Anexo K (Formulario 1120-IC-DISC), y la línea 9 muestra el cargo por intereses adeudado.
¿Quién debe presentar el Formulario 8404?
Un accionista de una IC-DISC (o de una antigua IC-DISC) debe presentarlo cuando la IC-DISC le declara ingresos diferidos de DISC en la línea 10, Parte III, del Anexo K (Formulario 1120-IC-DISC), y agregarlos aumentaría sus ingresos tributables. Si la línea 4 es cero o menos, no lo presente.
¿Cuándo vence el Formulario 8404?
Vence en la fecha límite de su declaración federal de impuestos, sin contar las prórrogas, para el año tributario que termina en la misma fecha que el año tributario de la IC-DISC o que la incluye. Por lo general, los intereses se deben pagar el día 15 del cuarto mes después del cierre del año tributario.
¿Adjunto el Formulario 8404 a mi declaración de impuestos?
No. El formulario indica que debe presentarse por separado de su declaración de impuestos. Para encontrar la dirección postal, visite www.irs.gov/wheretofile, haga clic en 8 bajo los formularios que comienzan con números y busque el número de formulario 8404.
¿Qué sucede si no pago el cargo por intereses a tiempo?
Se aplican intereses sobre los intereses no pagados desde la fecha límite hasta que se paguen. Según las instrucciones del formulario, se capitalizan diariamente a la tasa especificada en la sección 6621. No se requieren pagos de impuestos estimados para este cargo.
¿Es deducible el cargo por intereses del Formulario 8404?
Para las sociedades anónimas que no sean sociedades anónimas de tipo S, el cargo anual por intereses es deducible como gasto por intereses para el año tributario en que se paga o se devenga. Para los demás declarantes, las instrucciones indican que los intereses no son deducibles.
¿Cuándo presento un Formulario 8404 enmendado?
Únicamente si la obligación tributaria diferida relacionada con DISC de la línea 7 cambia debido a ajustes de auditoría, a cambios que realice al presentar una declaración enmendada o a que las estimaciones usadas en su Formulario 8404 original cambien cuando presente su declaración.
¿Puedo rellenar el Formulario 8404 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni paga los intereses por usted; debe enviarlo por correo al IRS.
¿Listo para rellenar el 8404?
Rellenar el 8404 ahora