
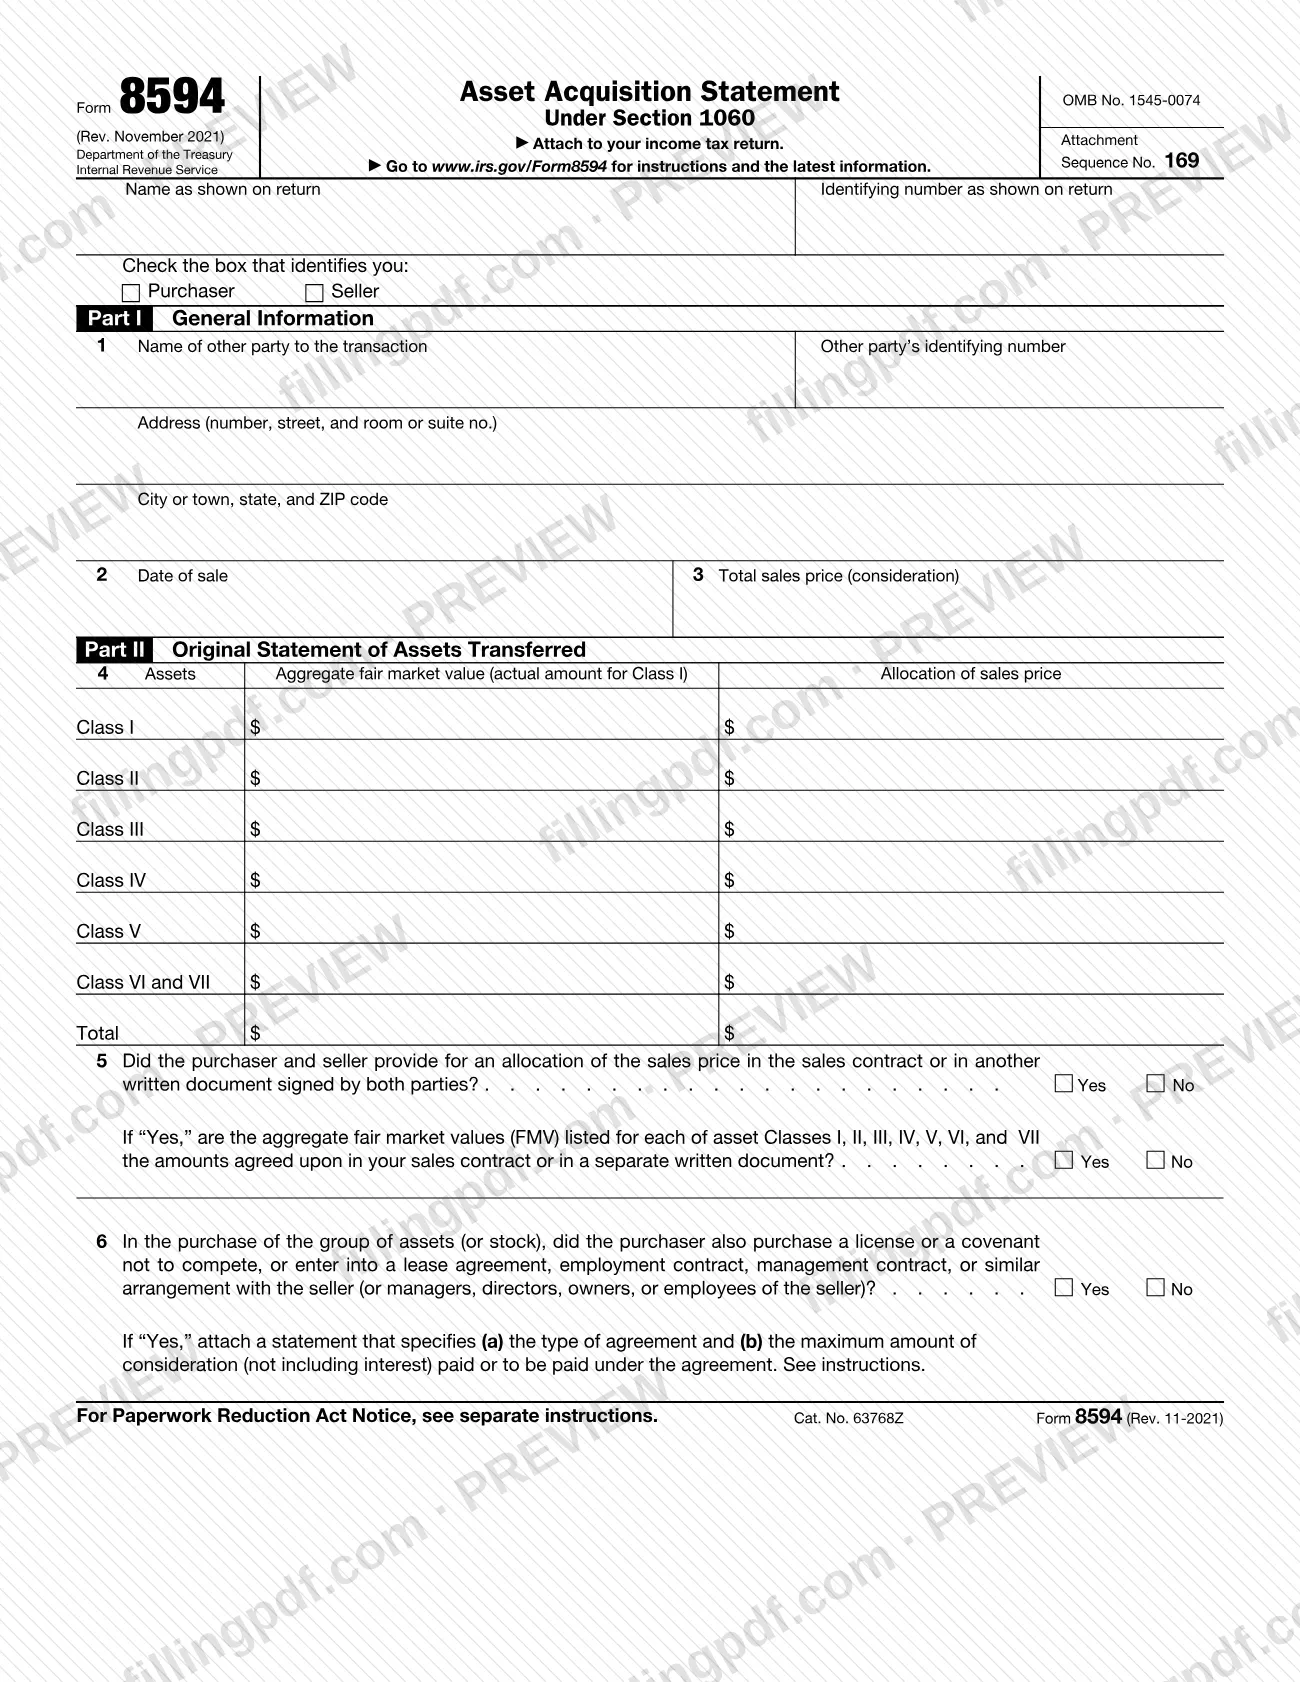
El Formulario 8594, Declaración de adquisición de activos conforme a la Sección 1060 (Asset Acquisition Statement Under Section 1060), del Servicio de Impuestos Internos (IRS) es la declaración que el comprador y el vendedor de un grupo de activos que conforma un negocio adjuntan a sus declaraciones de impuestos. Informa el precio de venta y cómo se asigna entre siete clases de activos; una parte posterior modifica la asignación cuando cambia la contraprestación. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8594.
Última actualización
¿Qué es el Form 8594?
Formulario 8594, Declaración de adquisición de activos conforme a la Sección 1060 (Asset Acquisition Statement Under Section 1060), es el formulario del IRS en el que el comprador y el vendedor de un grupo de activos que conforma un negocio informan la venta y la asignación del precio de venta entre las clases de activos.
El formulario es obligatorio cuando se atribuye o podría atribuirse buena voluntad o valor como negocio en marcha a los activos y la base del comprador en ellos se determina únicamente por el monto pagado. No se presenta por separado: se adjunta a la declaración de impuestos del contribuyente. Lleva el número OMB 1545-0074 y el número de secuencia de anexo 169.
El formulario tiene tres partes:
- Parte I, Información general: la otra parte de la transacción, la fecha de venta y el precio de venta total (contraprestación).
- Parte II, Declaración original de activos transferidos: el valor justo de mercado agregado y la asignación del precio de venta para los activos de las Clases I, II, III, IV, V, VI y VII, además de preguntas sobre una asignación por escrito y acuerdos complementarios, como un pacto de no competir.
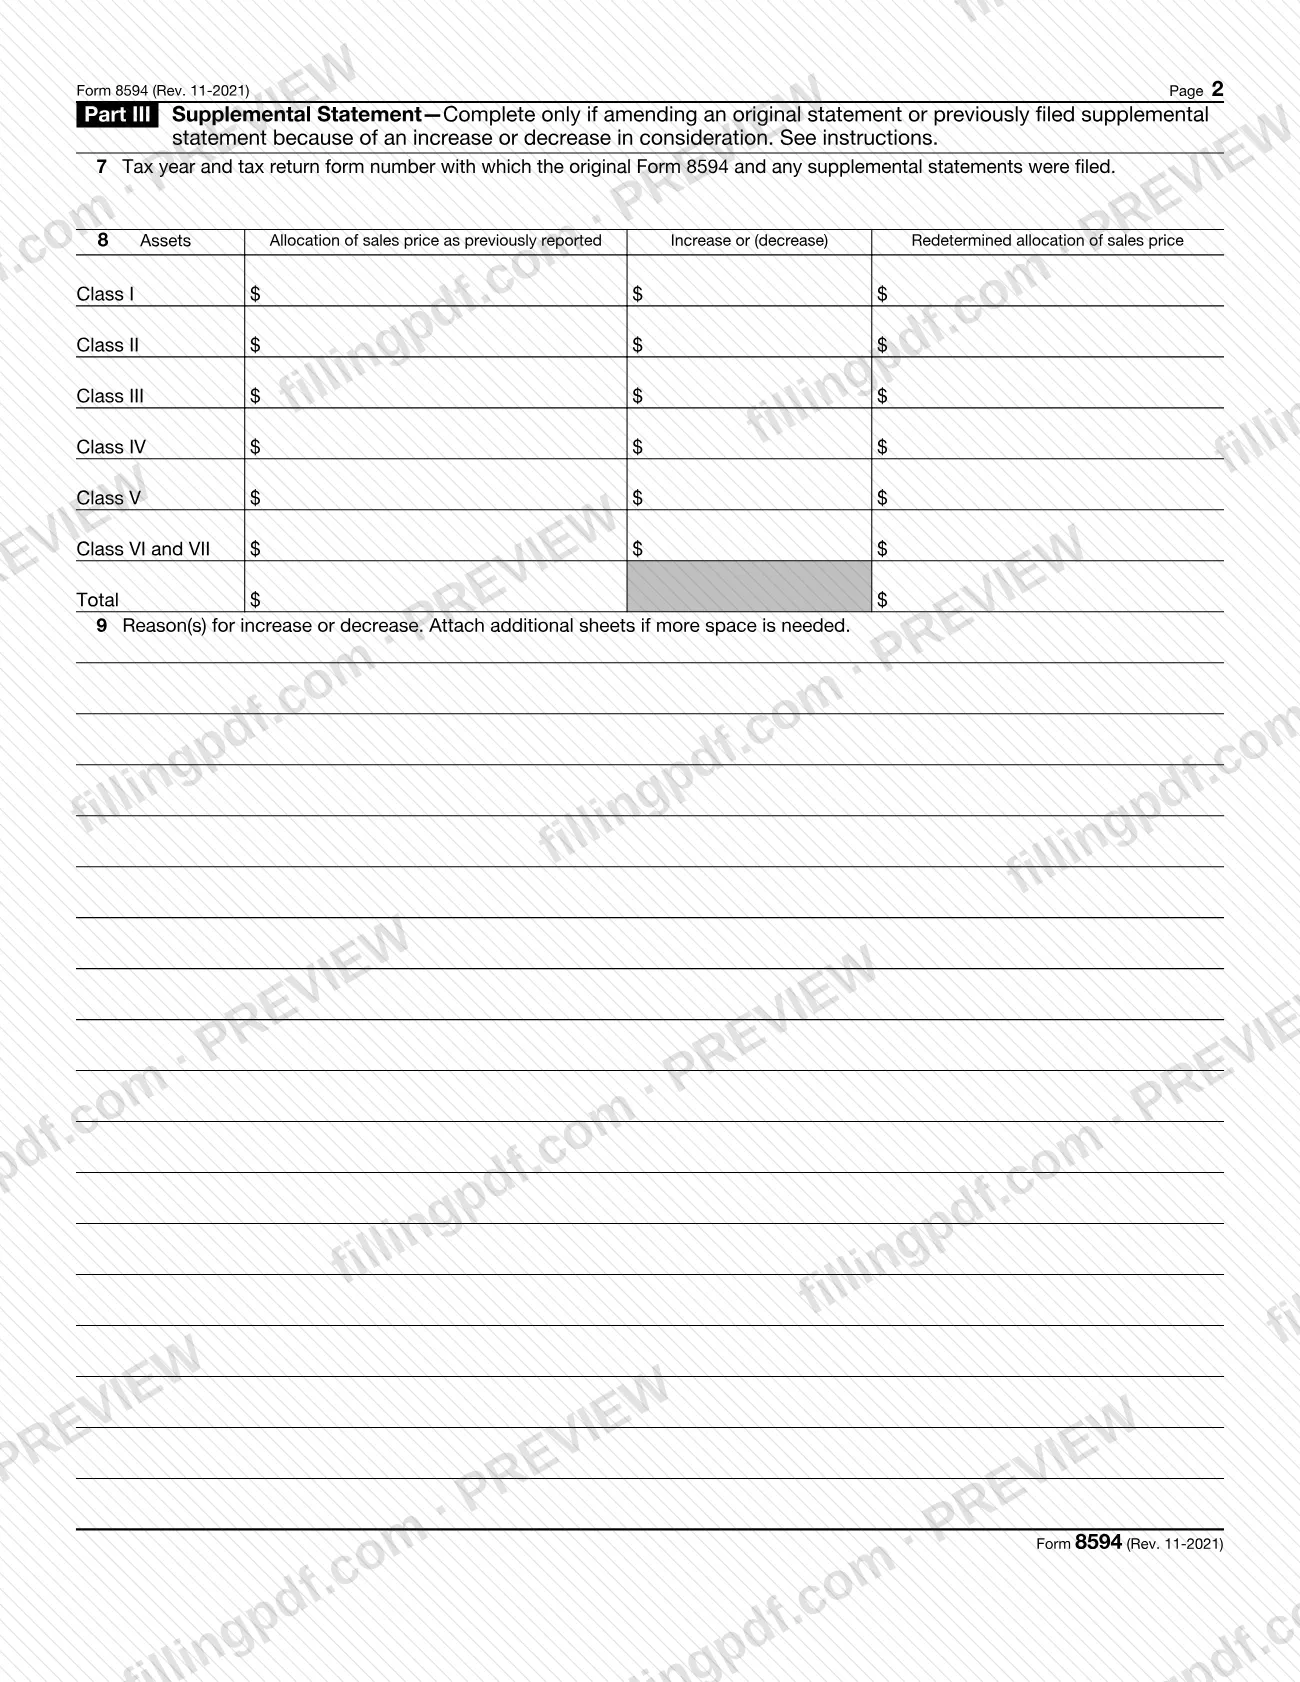
- Parte III, Declaración suplementaria: se utiliza únicamente para modificar una declaración original o suplementaria anterior porque la contraprestación aumentó o disminuyó.
Las instrucciones del IRS definen las clases (la Clase I incluye efectivo y cuentas de depósito generales; la Clase VII, buena voluntad y valor como negocio en marcha) y explican cómo se asigna la contraprestación según el método residual. En general, el Formulario 8594 no se utiliza para transferir una participación en una sociedad colectiva; las instrucciones consideran cubierto únicamente el caso en que la compra de una participación en una sociedad colectiva cuenta como compra de activos de una sociedad colectiva que conforman un negocio.
¿Quién tiene que presentar el Form 8594?
Por lo general, tanto el comprador como el vendedor deben presentar el Formulario 8594 y adjuntarlo a sus declaraciones de impuestos (Formularios 1040, 1041, 1065, 1120, 1120-S, etc.) cuando se transfiere un grupo de activos que conforma un negocio y la base del comprador en esos activos se determina totalmente por el monto pagado. Esto se aplica tanto si el grupo de activos constituye un negocio para el vendedor, para el comprador o para ambos.
Otros contribuyentes y situaciones indicados en las instrucciones:
- Si el comprador o el vendedor es una corporación extranjera controlada (CFC), cada accionista estadounidense debe adjuntar el Formulario 8594 a su Formulario 5471.
- Si cambia el monto asignado a un activo después del año de la venta, la parte afectada completa las Partes I y III.
- Un comprador que adquiere una participación en una sociedad colectiva que, para efectos del impuesto federal sobre los ingresos, se considera una compra de activos de una sociedad colectiva que conforman un negocio debe presentar el formulario.
No es necesario presentar el formulario si se intercambia un grupo de activos que conforma un negocio por bienes de la misma clase en una transacción a la que se aplica la sección 1031. Si la sección 1031 no se aplica a todos los activos, el Formulario 8594 sigue siendo obligatorio para la parte a la que no se aplica. No es necesario presentar el formulario cuando se transfiere una participación en una sociedad colectiva, excepto en el caso descrito anteriormente.
Cuándo presentar el Form 8594
Por lo general, adjunte el Formulario 8594 a su declaración de impuestos del año en que ocurrió la fecha de venta. No tiene una fecha límite independiente: vence junto con esa declaración.
Si el monto asignado a algún activo aumenta o disminuye después del año de la venta, el vendedor, el comprador o ambos (quien resulte afectado) completan las Partes I y III y adjuntan el formulario a la declaración de impuestos del año en que se tiene en cuenta el aumento o la disminución. Presente un nuevo Formulario 8594 por cada año en que ocurra un aumento o una disminución.
Si no presenta un Formulario 8594 correcto para la fecha límite de su declaración y no puede demostrar causa razonable, podría estar sujeto a multas conforme a las secciones 6721 a 6724, según las instrucciones del IRS.
Documentos que necesitas
- Su declaración de impuestos (Formulario 1040, 1041, 1065, 1120, 1120-S, etc.) del año de la venta: el Formulario 8594 se adjunta a esta declaración.
- Para compradores o vendedores que sean CFC: Formulario 5471, al que cada accionista estadounidense debe adjuntar el Formulario 8594.
- Una declaración que especifique (a) el tipo de acuerdo y (b) la contraprestación máxima pagada o por pagar; adjúntela únicamente si responde «Yes» en la línea 6 (licencia, pacto de no competir, arrendamiento, contrato de empleo o administración, u otro acuerdo similar).
- Hojas adicionales para la línea 9, únicamente si necesita más espacio para explicar los motivos de un aumento o una disminución de la contraprestación.
Cómo rellenar el Form 8594
Ingrese su nombre y número de identificación
En la parte superior, escriba su nombre y número de identificación tal como aparecen en su declaración. Luego marque la casilla que le corresponda: Purchaser o Seller.
Identifique a la otra parte en la línea 1
Ingrese el nombre, la dirección y el número de identificación de la otra parte. Use un número de Seguro Social para una persona o propietario único y un número de identificación del empleador para una corporación, sociedad colectiva u otra entidad.
Ingrese la fecha y el precio de venta
Línea 2: la fecha en que ocurrió la venta de los activos. Línea 3: la contraprestación total transferida por los activos.
Complete la tabla de clases de activos
En la línea 4, para cada una de las Clases I a V, ingrese el valor justo de mercado total de los activos de esa clase y la asignación total del precio de venta. Para las Clases VI y VII, ingrese una sola cifra combinada en cada columna.
Responda la pregunta sobre la asignación en la línea 5
Marque Yes o No para indicar si el comprador y el vendedor establecieron una asignación en el contrato de venta o en otro documento escrito firmado. Si responde Yes, indique también si los valores justos de mercado de la línea 4 son los montos acordados.
Responda la línea 6 sobre acuerdos complementarios
Tanto el comprador como el vendedor completan la línea 6. Si marca Yes, adjunte una declaración que indique el tipo de acuerdo y la contraprestación máxima, suponiendo que se cumplan las contingencias; si no puede determinarse, indique cómo se calculará y el período de pago.
Omita la Parte III para una declaración original
Complete las Partes I y II para una declaración original. Complete la Parte III únicamente para modificarla porque la contraprestación aumentó o disminuyó.
Identifique la presentación original en la línea 7
Para una declaración suplementaria, ingrese el año tributario y el número del formulario de la declaración con la que se presentaron el Formulario 8594 original y cualquier declaración suplementaria, por ejemplo, «2021 Form 1040».
Vuelva a determinar la asignación en la línea 8
Para cada clase, ingrese la asignación informada anteriormente, el aumento o la (disminución) y la asignación determinada nuevamente. Siga el orden de asignación indicado en las instrucciones para los aumentos y las disminuciones.
Explique el cambio en la línea 9
Indique los motivos del aumento o la disminución y adjunte hojas adicionales si necesita más espacio.
Revise y descargue el PDF completado
Verifique que los totales de las clases coincidan con la línea 3 y que haya completado cada línea correspondiente. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 8594
El Formulario 8594 se presenta como anexo de su declaración de impuestos; no tiene una dirección postal, portal ni proceso de cita propios.
- Con su declaración: adjunte el formulario completado a la declaración del año de la venta, como el Formulario 1040, 1041, 1065, 1120 o 1120-S, y preséntelo mediante el método que utilice para esa declaración.
- Corporaciones extranjeras controladas: cada accionista estadounidense debe adjuntar el Formulario 8594 a su Formulario 5471.
- Declaraciones suplementarias: adjunte un nuevo Formulario 8594, con las Partes I y III completadas, a la declaración del año en que se tiene en cuenta el aumento o la disminución de la contraprestación.
- Páginas adicionales: si responde «Yes» en la línea 6, adjunte la declaración requerida; si necesita más espacio en la línea 9, adjunte hojas adicionales.
Las instrucciones del IRS indican que los libros o registros relacionados con un formulario deben conservarse mientras su contenido pueda ser pertinente para la administración de cualquier ley de impuestos internos. Los comentarios sobre el formulario pueden enviarse a la dirección indicada en las instrucciones de la declaración de impuestos con la que se presenta. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 8594 por separado en lugar de adjuntarlo a la declaración de impuestos del año en que ocurrió la fecha de venta.
- Omitir en la línea 1 el número de identificación de la otra parte; las instrucciones lo requieren, usando un SSN para una persona o propietario único y un EIN para otras entidades.
- Ingresar las Clases VI y VII en líneas separadas en la línea 4; el formulario las combina, con un valor justo de mercado total y una asignación para ambas.
- Asignar a un activo un monto superior a su valor justo de mercado en la fecha de compra, excepto para los activos de la Clase VII.
- Responder «Yes» en la línea 6 sin adjuntar la declaración que indique el tipo de acuerdo y la contraprestación máxima.
- Completar la Parte II al modificar una asignación anterior; una declaración suplementaria utiliza las Partes I y III, con un nuevo Formulario 8594 por cada año en que ocurra un cambio.
- No marcar la casilla de comprador o vendedor debajo del nombre y el número en la parte superior del formulario.
- Omitir en la línea 7 el año tributario y el número del formulario de la declaración original, por ejemplo, «2021 Form 1040».
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8594?
El Formulario 8594 informa la venta de un grupo de activos que conforma un negocio. Tanto el comprador como el vendedor lo utilizan para indicar el precio de venta y cómo se asigna entre las Clases I a VII, cuando podría atribuirse buena voluntad o valor como negocio en marcha y la base del comprador depende únicamente del monto pagado.
¿Quién debe presentar el Formulario 8594, el comprador o el vendedor?
Por lo general, ambos. El comprador y el vendedor presentan cada uno el Formulario 8594 y lo adjuntan a sus propias declaraciones de impuestos cuando se transfiere un grupo de activos que reúne los requisitos. Cada uno marca la casilla Purchaser o Seller en la parte superior para indicar cuál de ellos es.
¿Cuándo vence el Formulario 8594?
Junto con su declaración de impuestos del año en que ocurrió la fecha de venta. Si la asignación cambia posteriormente, se adjunta un nuevo Formulario 8594 con las Partes I y III a la declaración del año en que se tiene en cuenta el aumento o la disminución.
¿Adónde envío el Formulario 8594?
No lo envíe por separado. Adjuntelo a su declaración de impuestos, como el Formulario 1040, 1041, 1065, 1120 o 1120-S, y presente la declaración como de costumbre. Un accionista estadounidense de una corporación extranjera controlada lo adjunta al Formulario 5471.
¿Cuáles son las clases de activos del Formulario 8594?
La Clase I corresponde a efectivo y cuentas de depósito generales; la II, a bienes personales de negociación activa, certificados de depósito y moneda extranjera; la III, a activos de valoración a precios de mercado e instrumentos de deuda; la IV, a inventario; la V, a todos los demás activos; la VI, a activos intangibles de la sección 197 excepto la buena voluntad; y la VII, a la buena voluntad y el valor como negocio en marcha.
¿Necesito el Formulario 8594 si vendo una participación en una sociedad colectiva?
Por lo general, no, porque la transferencia de una participación en una sociedad colectiva es una excepción. Las instrucciones indican que la compra de una participación en una sociedad colectiva que se considera, para efectos del impuesto federal sobre los ingresos, una compra de activos de una sociedad colectiva que conforman un negocio está sujeta a la sección 1060; en ese caso, el comprador debe presentar el formulario.
¿Cómo modifico el Formulario 8594 si cambia el precio?
Complete las Partes I y III en un nuevo Formulario 8594 por cada año en que aumente o disminuya la contraprestación. Ingrese en la línea 7 el año tributario y el número del formulario de la declaración original; en la línea 8, las asignaciones anteriores, modificadas y determinadas nuevamente; y en la línea 9, el motivo.
¿Puedo rellenar el Formulario 8594 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y presenta esa declaración por los canales habituales del IRS.
¿Listo para rellenar el Form 8594?
Rellenar el Form 8594 ahora