
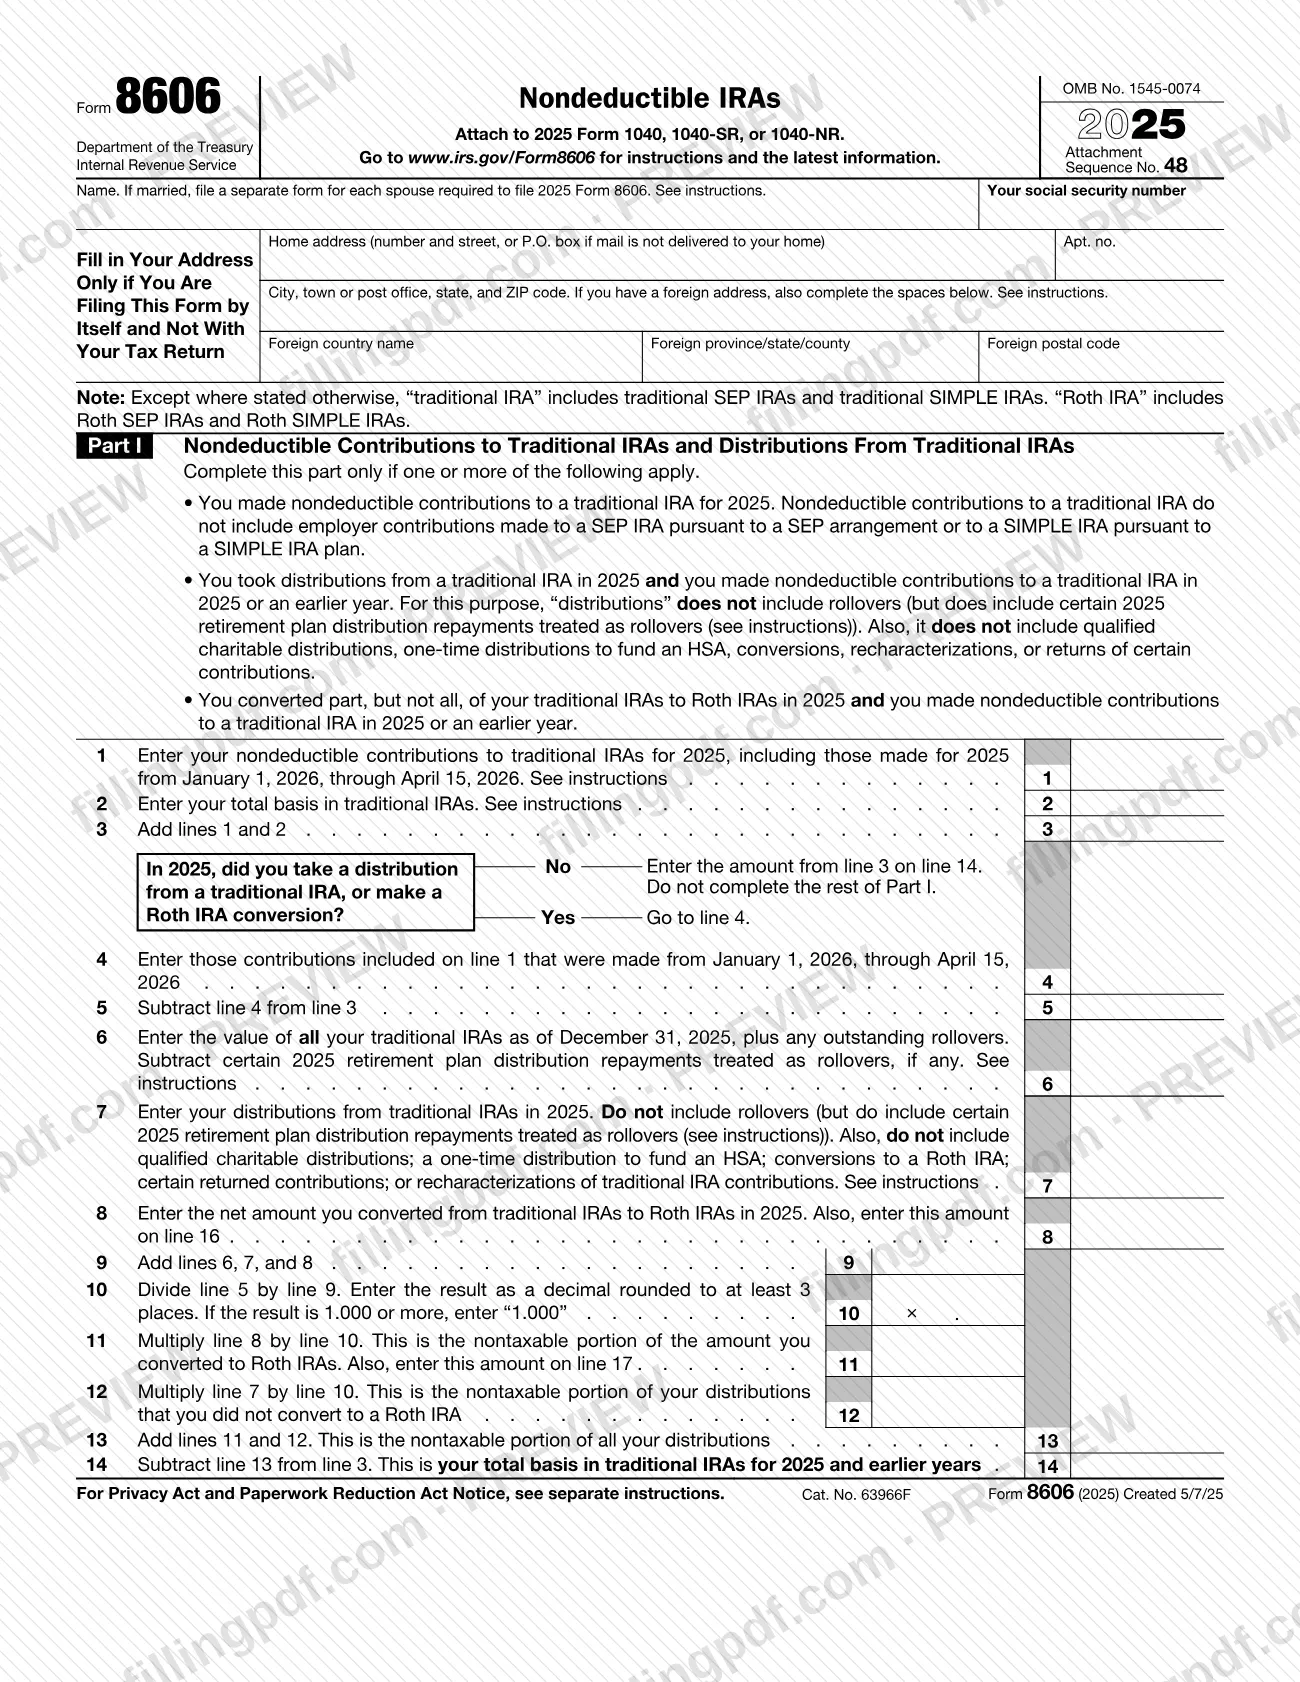
El Formulario 8606, IRA no deducibles (Nondeductible IRAs), es el formulario del Servicio de Impuestos Internos (IRS) que registra el dinero después de impuestos en sus IRA: aportaciones no deducibles a IRA tradicionales, la parte no tributable de las distribuciones de IRA tradicionales, conversiones a IRA Roth y distribuciones de IRA Roth. Debe adjuntarlo a su Formulario 1040, 1040-SR o 1040-NR de 2025, y cada cónyuge que deba presentarlo necesita un formulario separado. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimir el PDF completado; el formulario original y sus instrucciones están publicados por el IRS en www.irs.gov/Form8606.
Última actualización
¿Qué es el 8606?
El Formulario 8606, IRA no deducibles (Nondeductible IRAs), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para declarar aportaciones no deducibles a IRA tradicionales, distribuciones de IRA tradicionales cuando usted tiene base, conversiones de IRA tradicionales a IRA Roth y distribuciones de IRA Roth.
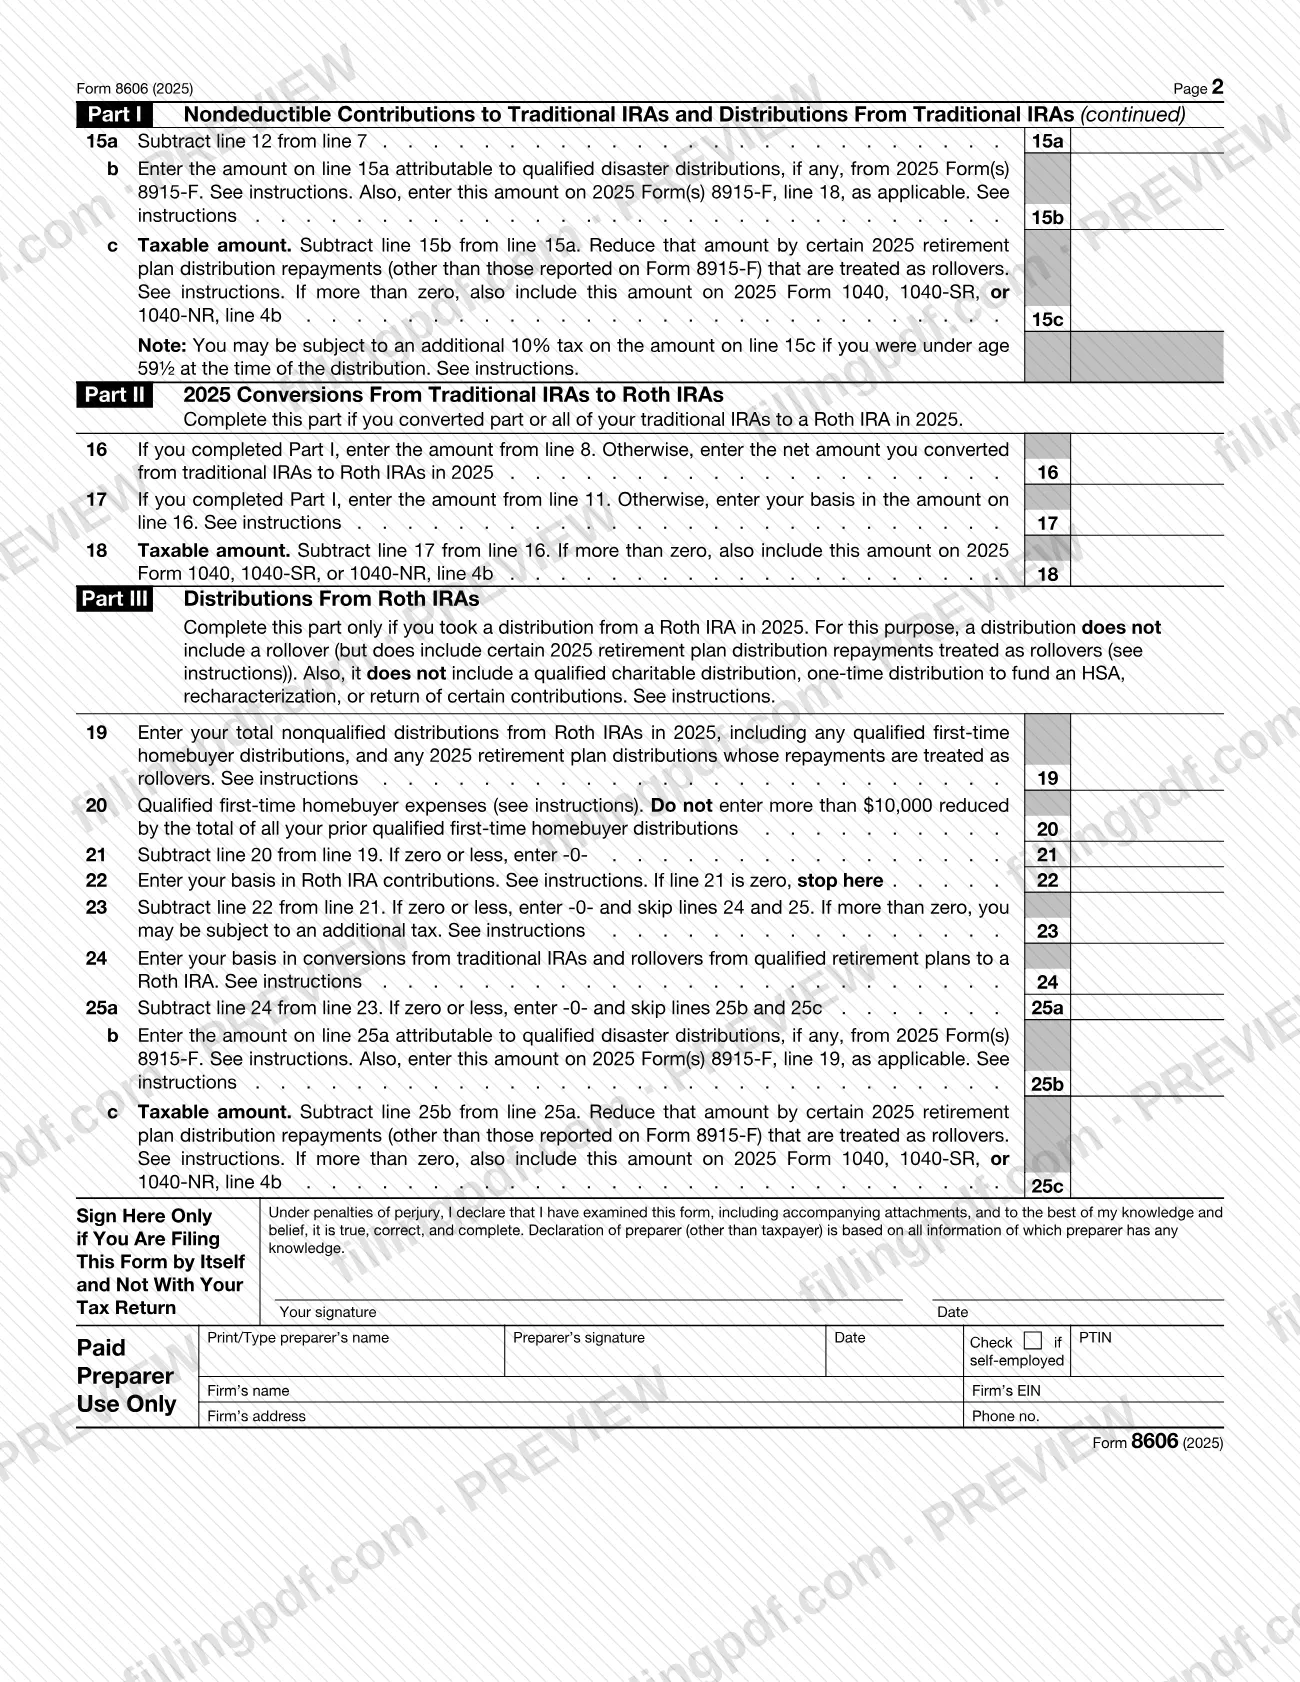
El formulario tiene tres partes. Parte I (líneas 1 a 15c) cubre las aportaciones no deducibles y las distribuciones de IRA tradicionales: calcula su base total, determina la parte no tributable de lo que retiró y termina con el monto tributable. Parte II (líneas 16 a 18) cubre las conversiones de IRA tradicionales a IRA Roth realizadas en 2025. Parte III (líneas 19 a 25c) cubre las distribuciones de IRA Roth y calcula la parte tributable, si la hay.
La base es el concepto clave. Las instrucciones del IRS definen su base en las IRA tradicionales como sus aportaciones no deducibles más los montos no tributables transferidos a esas IRA, menos sus distribuciones no tributables. Usted la registra año tras año para calcular la parte no tributable de las distribuciones futuras; la línea 14 del formulario de un año se traslada a la línea 2 del siguiente.
En este formulario, «IRA tradicional» incluye las IRA SEP tradicionales y las IRA SIMPLE tradicionales, y «IRA Roth» incluye las IRA SEP Roth y las IRA SIMPLE Roth. Las aportaciones no deducibles no incluyen las aportaciones del empleador a una IRA SEP o una IRA SIMPLE.
El formulario se emite conforme al número OMB 1545-0074 (número de secuencia de anexo 48). No es una declaración de impuestos: se adjunta al Formulario 1040, 1040-SR o 1040-NR. El IRS remite a la Publicación 590-A, la Publicación 590-B y la Publicación 560 para obtener más detalles sobre las IRA.
¿Quién tiene que presentar el 8606?
Debe presentar el Formulario 8606 de 2025 si se aplica cualquiera de las siguientes situaciones, según las instrucciones del IRS:
- Hizo aportaciones no deducibles a una IRA tradicional para 2025.
- Recibió distribuciones de una IRA tradicional en 2025 y su base en esas IRA es mayor que cero.
- Convirtió un monto de una IRA tradicional a una IRA Roth en 2025.
- Recibió distribuciones de una IRA Roth en 2025, excepto una transferencia, una reclasificación o la devolución de ciertas aportaciones.
- Usted o su cónyuge transfirió una IRA tradicional conforme a un acuerdo de divorcio o separación y la transferencia cambió la base de la IRA de cualquiera de los cónyuges.
- Recibió una distribución de una IRA tradicional heredada que tiene base, o de una IRA Roth heredada que no fue una distribución calificada.
No necesita el formulario si sus únicas distribuciones de 2025 fueron distribuciones por nacimiento o adopción calificados, gastos personales de emergencia, abuso doméstico o enfermedad terminal, y las reembolsó por completo en 2025. Tampoco lo presenta únicamente para declarar aportaciones regulares a IRA Roth. Si recibió distribuciones de una IRA tradicional y nunca hizo aportaciones no deducibles, las distribuciones se declaran en su Formulario 1040 o 1040-NR.
Si ambos cónyuges deben presentarlo, cada uno completa un Formulario 8606 por separado. Si debe presentarlo para IRA heredadas de más de un difunto, presente un formulario separado para la IRA de cada difunto.
Cuándo presentar el 8606
Presente el Formulario 8606 de 2025 junto con su Formulario 1040, 1040-SR o 1040-NR de 2025 para la fecha límite de esa declaración, incluidas las prórrogas. Si no está obligado a presentar una declaración de impuestos sobre los ingresos, pero debe presentar el Formulario 8606, fírmelo y envíelo al IRS en el mismo momento y lugar en que presentaría su Formulario 1040, 1040-SR o 1040-NR.
Las instrucciones del IRS indican que el miércoles 15 de abril de 2026 es la fecha límite para hacer aportaciones a una IRA para 2025 para la mayoría de las personas. La línea 1 incluye las aportaciones hechas para 2025 desde el 1 de enero de 2026 hasta el 15 de abril de 2026.
Después de presentar el formulario, puede cambiar una aportación no deducible por una deducible, o viceversa, dentro del plazo para presentar el Formulario 1040-X. En ese caso, complete un nuevo Formulario 8606 y preséntelo con el Formulario 1040-X. Si debe presentar el Formulario 8606 por una aportación no deducible y no lo hace, se aplica una multa, a menos que demuestre causa razonable.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR de 2025: el Formulario 8606 se adjunta a este, a menos que no esté obligado a presentar una declaración y envíe el formulario firmado por separado.
- Una declaración que explique la reclasificación, si reclasificó una aportación a una IRA (de tradicional a Roth o de Roth a tradicional) y todavía declara parte de ella en el formulario.
- Una declaración que explique la distribución, si le devolvieron una aportación de 2025 junto con las ganancias relacionadas para la fecha límite de su declaración; la aportación y la distribución no se declaran en el Formulario 8606.
- Una declaración que explique el ajuste de la base, si una transferencia por divorcio o separación cambió la base de una IRA: incluya el carácter de los montos y el nombre y número de Seguro Social (SSN) del otro cónyuge.
- Una declaración que explique la distribución, si retiró aportaciones en exceso a una IRA tradicional de años anteriores que califican como no tributables según las instrucciones.
- Formulario 1040-X con un Formulario 8606 completado nuevamente, si está enmendando un Formulario 8606 presentado anteriormente.
Cómo rellenar el 8606
Escriba su nombre y SSN
En la parte superior de la página 1, escriba su nombre y número de Seguro Social. Si presenta una declaración conjunta, escriba únicamente el nombre y el SSN del cónyuge cuya información se declara en este formulario.
Añada su dirección si presenta el formulario por separado
Complete el bloque de dirección solo si presenta este formulario por separado y no con su declaración de impuestos. Use un apartado postal únicamente si el correo no se entrega en su domicilio y complete los espacios para dirección extranjera si tiene una dirección en el extranjero.
Complete las líneas 1 a 3
Línea 1: sus aportaciones no deducibles a IRA tradicionales para 2025, incluidas las hechas desde el 1 de enero de 2026 hasta el 15 de abril de 2026. Línea 2: su base total en IRA tradicionales, generalmente -0- en su primer año; de lo contrario, use la Tabla de base total. Línea 3: sume las líneas 1 y 2.
Responda la pregunta sobre distribuciones o conversiones
Si no recibió ninguna distribución de una IRA tradicional ni hizo ninguna conversión a una IRA Roth en 2025, marque No, anote el monto de la línea 3 en la línea 14 y omita el resto de la Parte I. Si lo hizo, marque Sí y pase a la línea 4.
Complete las líneas 4 y 5
Línea 4: las aportaciones de la línea 1 que se hicieron desde el 1 de enero de 2026 hasta el 15 de abril de 2026. Línea 5: reste la línea 4 de la línea 3.
Anote los valores y las distribuciones en las líneas 6 a 9
Línea 6: el valor de todas las IRA tradicionales al 31 de diciembre de 2025, más las transferencias pendientes. Línea 7: sus distribuciones de IRA tradicionales de 2025, excluidos los conceptos indicados en la línea. Línea 8: el monto neto convertido a IRA Roth; anótelo también en la línea 16. Línea 9: sume las líneas 6, 7 y 8.
Calcule la parte no tributable, líneas 10 a 14
Línea 10: divida la línea 5 entre la línea 9 como decimal redondeado a por lo menos 3 posiciones, y anote 1.000 si el resultado es 1.000 o más. Multiplique la línea 8 por la línea 10 para obtener la línea 11 (anote también el resultado en la línea 17) y la línea 7 por la línea 10 para obtener la línea 12. Sume las líneas 11 y 12 en la línea 13 y luego reste la línea 13 de la línea 3 en la línea 14.
Determine el monto tributable, líneas 15a a 15c
Línea 15a: reste la línea 12 de la línea 7. Línea 15b: la parte atribuible a distribuciones por desastres calificadas del Formulario o los Formularios 8915-F, si corresponde. Línea 15c: el monto tributable; si es mayor que cero, inclúyalo también en la línea 4b del Formulario 1040, 1040-SR o 1040-NR.
Complete la Parte II para las conversiones a Roth
Línea 16: el monto de la línea 8 si completó la Parte I; de lo contrario, el monto neto convertido en 2025. Línea 17: el monto de la línea 11; de lo contrario, su base en la línea 16. Línea 18: reste la línea 17 de la línea 16; si el resultado es mayor que cero, inclúyalo en la línea 4b de su declaración.
Complete la Parte III para las distribuciones de IRA Roth
Complete esta parte únicamente si recibió una distribución de una IRA Roth en 2025. Anote las distribuciones totales no calificadas en la línea 19 y los gastos calificados para la compra de una primera vivienda en la línea 20; luego reste la línea 20 de la línea 19 en la línea 21 (anote -0- si el resultado es cero o menos).
Calcule la base Roth y el monto tributable
Línea 22: su base en las aportaciones a IRA Roth; si la línea 21 es cero, deténgase. Línea 23: reste la línea 22 de la línea 21. Línea 24: su base en conversiones y transferencias. Líneas 25a a 25c: reste la línea 24 de la línea 23, excluya las distribuciones por desastres calificadas en la línea 25b y anote el monto tributable en la línea 25c.
Firme si presenta el formulario por separado
Firme y feche el formulario únicamente si lo presenta por separado y no con su declaración de impuestos. Si corresponde, el preparador remunerado completa el bloque del preparador.
Revise y descargue el PDF completado
Verifique que los montos de cada línea completada se trasladen correctamente, como la línea 8 a la línea 16 y la línea 14 a la línea 2 del año siguiente. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el 8606
El Formulario 8606 no tiene un canal de presentación propio cuando se incluye con su declaración: lo adjunta a su Formulario 1040, 1040-SR o 1040-NR de 2025 y se envía junto con esa declaración. Detalles:
- Con su declaración de impuestos: adjunte el formulario completado a la declaración y presente ambos por el canal y a la dirección que correspondan a su declaración.
- Por separado: si no está obligado a presentar una declaración, firme y envíe el Formulario 8606 al IRS en el mismo momento y lugar en que presentaría el Formulario 1040, 1040-SR o 1040-NR. Escriba su dirección en la página 1 y firme y feche en la página 2.
- Declaraciones enmendadas: presente un nuevo Formulario 8606 con la información revisada junto con el Formulario 1040-X, Declaración enmendada del impuesto sobre los ingresos personales de Estados Unidos.
El formulario y sus instrucciones no indican una dirección postal, un portal ni reglas de cita por separado. Las instrucciones y la información más reciente están en www.irs.gov/Form8606. FillingPDF le permite rellenar y descargar el PDF; su presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Anotar aportaciones del empleador a una IRA SEP o una IRA SIMPLE en la línea 1; las instrucciones indican que no son aportaciones no deducibles.
- Declarar en el Formulario 8606 una aportación que le devolvieron, junto con las ganancias relacionadas, para la fecha límite de su declaración; se considera que nunca se hizo la aportación.
- Incluir transferencias, conversiones, reclasificaciones, distribuciones caritativas calificadas o una distribución única para financiar una HSA en la línea 7.
- Anotar un resultado mayor que 1.000 en la línea 10; el formulario indica que escriba «1.000» si la división da 1.000 o más.
- Usar un valor incorrecto en la línea 6: corresponde al valor de todas las IRA tradicionales al 31 de diciembre de 2025, más las transferencias pendientes.
- Presentar un solo formulario para ambos cónyuges; cada cónyuge que deba presentarlo necesita un Formulario 8606 separado y, en una declaración conjunta, usted anota únicamente el nombre y el SSN del cónyuge cuya información se declara.
- No trasladar un monto tributable de la línea 15c, 18 o 25c a la línea 4b del Formulario 1040, 1040-SR o 1040-NR cuando sea mayor que cero.
- Presentar el formulario por separado sin su dirección en la página 1 o sin su firma y fecha en la página 2.
- Omitir el formulario cuando es obligatorio: se aplica una multa por no presentarlo y otra por exagerar las aportaciones no deducibles, a menos que demuestre causa razonable.
Preguntas frecuentes
¿Para qué se usa el Formulario 8606?
El Formulario 8606 declara aportaciones no deducibles a IRA tradicionales, distribuciones de IRA tradicionales si usted tiene base, conversiones de IRA tradicionales a IRA Roth y distribuciones de IRA Roth. Registra su base después de impuestos para que pueda calcularse la parte no tributable de distribuciones posteriores.
¿Tengo que presentar el Formulario 8606 para 2025?
Sí, si hizo aportaciones no deducibles a una IRA tradicional para 2025, convirtió dinero de una IRA tradicional a una IRA Roth o recibió distribuciones de una IRA tradicional con base o de una IRA Roth. No lo presenta únicamente para declarar aportaciones regulares a una IRA Roth.
¿Cuándo vence el plazo para presentar el Formulario 8606?
Debe presentarlo con su Formulario 1040, 1040-SR o 1040-NR de 2025 para la fecha límite de esa declaración, incluidas las prórrogas. Si no está obligado a presentar una declaración, pero debe presentar el Formulario 8606, envíelo firmado al IRS en el mismo momento y lugar en que presentaría su declaración.
¿Puedo presentar el Formulario 8606 sin una declaración de impuestos?
Sí, si no está obligado a presentar una declaración de impuestos sobre los ingresos, pero sí debe presentar el Formulario 8606. Fírmelo y féchelo, escriba su dirección en la página 1 y envíelo al lugar donde presentaría el Formulario 1040, 1040-SR o 1040-NR.
¿Qué debo anotar en la línea 2 del Formulario 8606?
La línea 2 corresponde a su base total en IRA tradicionales. Generalmente, anote -0- si este es el primer año en que debe presentar el formulario; de lo contrario, use la Tabla de base total de las instrucciones, que normalmente remite a la línea 14 de su último Formulario 8606. Las transferencias por divorcio y las aportaciones en exceso devueltas pueden cambiarla.
¿Cuál es la multa por no presentar el Formulario 8606?
Si debe presentar el Formulario 8606 para declarar una aportación no deducible a una IRA tradicional para 2025 y no lo hace, se aplica una multa, a menos que demuestre causa razonable. Se aplica una multa aparte si exagera sus aportaciones no deducibles. Consulte las instrucciones del IRS para conocer los montos vigentes.
¿Los matrimonios presentan juntos un solo Formulario 8606?
No. Si ambos cónyuges deben presentar el Formulario 8606 de 2025, cada uno presenta un formulario separado. En una declaración conjunta, anote únicamente el nombre y el SSN del cónyuge cuya información de IRA figura en ese formulario.
¿Puedo rellenar el Formulario 8606 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario al IRS; usted lo adjunta a su declaración o lo envía por los canales del IRS.
¿Listo para rellenar el 8606?
Rellenar el 8606 ahora