
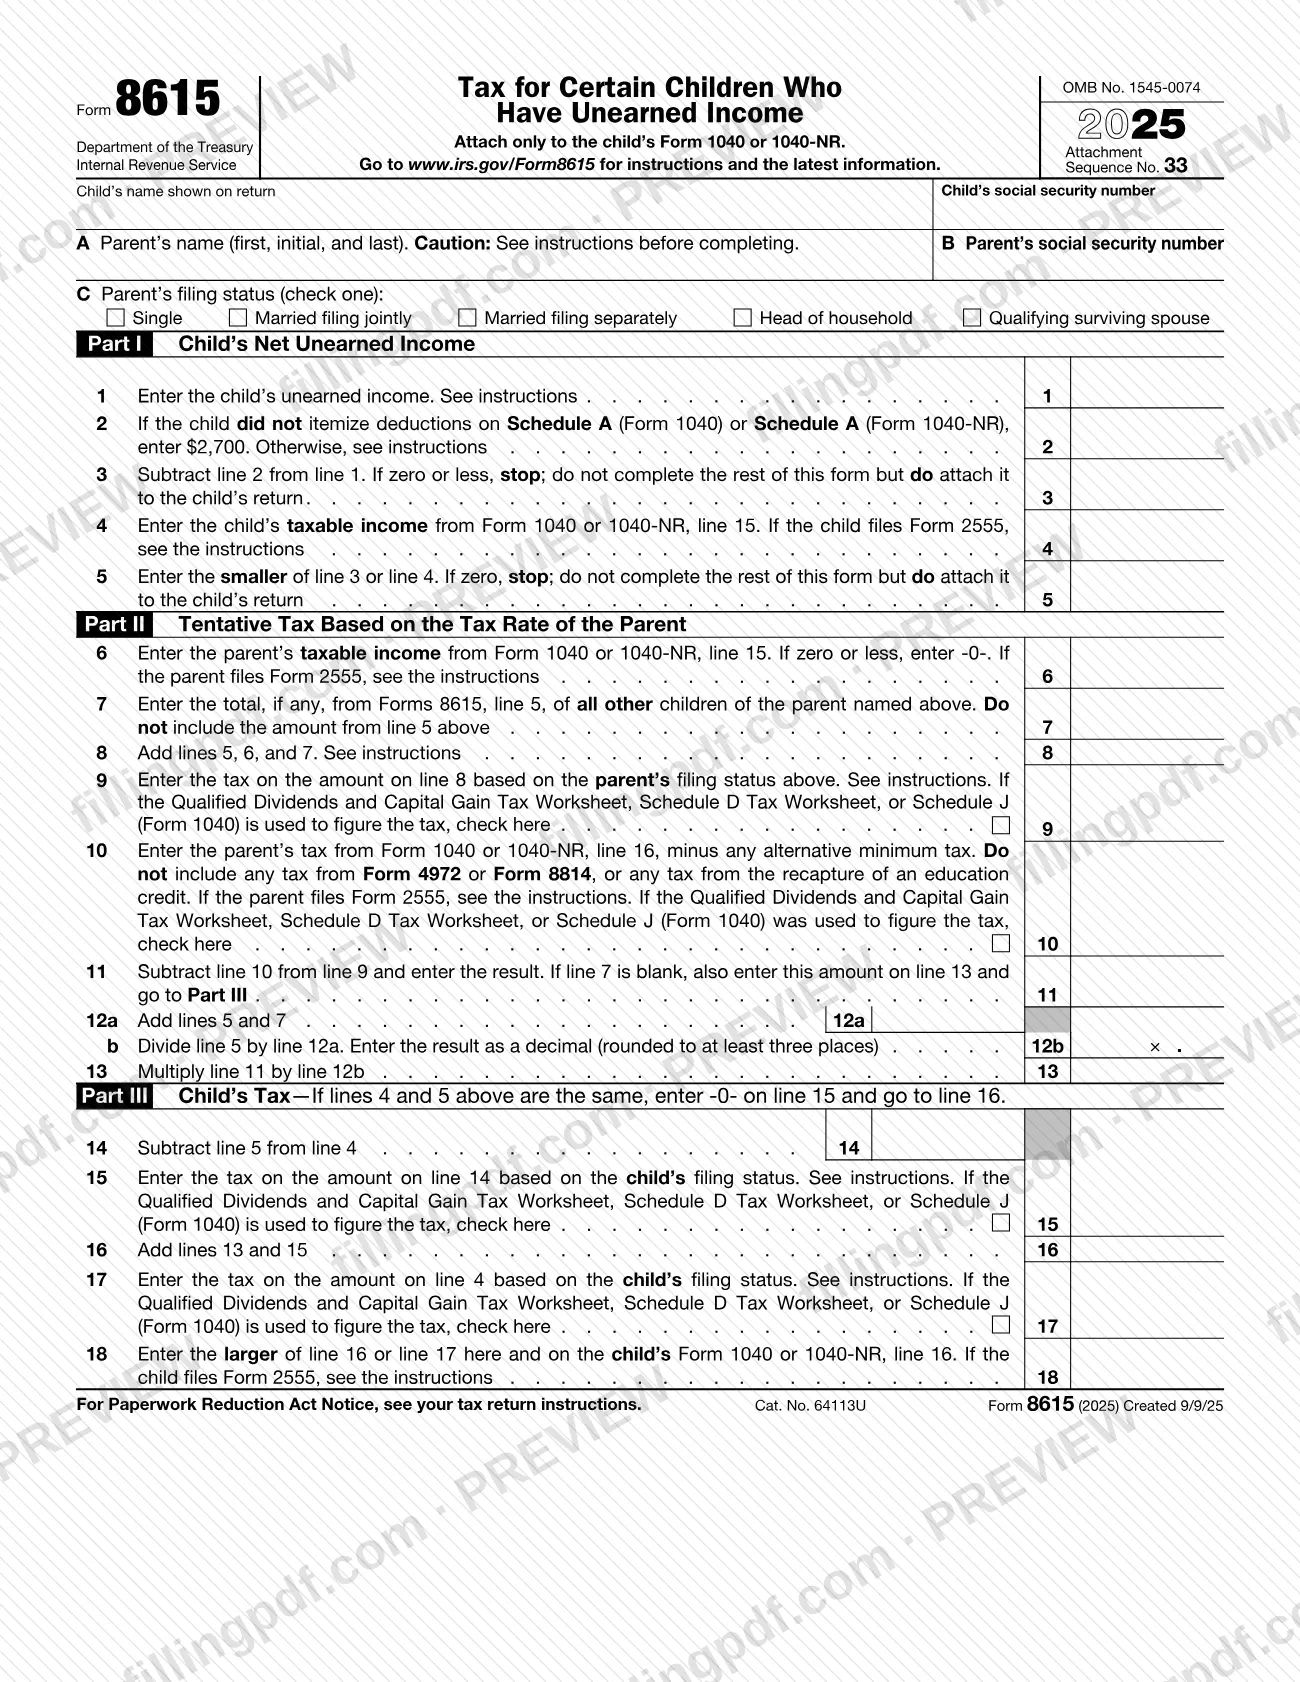
El Formulario 8615, Impuesto para ciertos niños que tienen ingresos no derivados del trabajo (Tax for Certain Children Who Have Unearned Income), es el formulario del Servicio de Impuestos Internos (IRS) que calcula el impuesto de un niño cuando sus ingresos no derivados del trabajo se gravan a la tasa del padre o la madre porque esa tasa es más alta que la del niño. Se adjunta únicamente al Formulario 1040 o 1040-NR del niño y utiliza datos de la declaración de impuestos de uno de los padres. En FillingPDF puede rellenar el Formulario 8615 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8615.
Última actualización
¿Qué es el Form 8615?
Formulario 8615, Impuesto para ciertos niños que tienen ingresos no derivados del trabajo (Tax for Certain Children Who Have Unearned Income), es el formulario del IRS que se usa para calcular el impuesto de un niño cuyos ingresos no derivados del trabajo superan el importe impreso en la línea 2, gravando esos ingresos a la tasa impositiva del padre o la madre cuando esta es más alta que la del niño.
El formulario tiene tres partes. La Parte I (líneas 1 a 5) determina los ingresos netos no derivados del trabajo del niño. La Parte II (líneas 6 a 13) calcula un impuesto provisional a partir de los ingresos tributables y el impuesto del padre o la madre, así como de los ingresos netos no derivados del trabajo de los otros hijos de ese padre o madre, si los hay; la línea 12b distribuye ese impuesto provisional entre los hijos según la parte que le corresponde a cada uno. La Parte III (líneas 14 a 18) calcula el impuesto del niño sobre el resto de sus ingresos y lo compara con el impuesto sobre todos los ingresos tributables del niño. El resultado mayor se anota en la línea 18 y en la línea 16 del Formulario 1040 o 1040-NR del niño.
Por lo general, los ingresos no derivados del trabajo incluyen todos los ingresos que no sean pagos por trabajo realizado. Las instrucciones enumeran, entre otros, los intereses tributables, dividendos, ganancias de capital, alquileres, regalías, ingresos de pensiones y anualidades, compensación por desempleo y la parte tributable del Seguro Social.
El Formulario 8615 no es la única opción: las instrucciones indican que uno de los padres puede elegir declarar los intereses, dividendos ordinarios y distribuciones de ganancias de capital del niño en su propia declaración usando el Formulario 8814, Elección de los padres para declarar los intereses y dividendos del hijo (Parents' Election To Report Child's Interest and Dividends). En ese caso, el niño no presenta una declaración ni el Formulario 8615.
¿Quién tiene que presentar el Form 8615?
Un niño debe presentar el Formulario 8615 cuando se cumplen las cinco condiciones indicadas en las instrucciones del IRS:
- El niño tuvo ingresos no derivados del trabajo superiores al importe de la línea 2.
- El niño debe presentar una declaración de impuestos.
- El niño tenía menos de 18 años al final de 2025; o tenía 18 años y no tuvo ingresos derivados del trabajo superiores a la mitad de su propio sustento; o era estudiante a tiempo completo, tenía al menos 19 años y menos de 24, y no tuvo ingresos derivados del trabajo superiores a la mitad de su sustento.
- Al menos uno de los padres del niño estaba vivo al final de 2025.
- El niño no presenta una declaración conjunta para 2025.
«Hijo» incluye a un hijo adoptado legalmente y a un hijastro, y las reglas se aplican tanto si el niño es dependiente como si no lo es. No se aplican si ninguno de los padres vivía al final del año.
No use el Formulario 8615 para un niño nacido el 1 de enero de 2002, a quien se considera de 24 años al final de 2025. Se considera que un niño nacido el 1 de enero de 2008 tiene 18 años y que uno nacido el 1 de enero de 2007 tiene 19 años; por lo tanto, las pruebas de sustento y de estudiante a tiempo completo indicadas arriba determinan esos casos.
El representante legal de un niño puede solicitar al IRS la información tributaria del padre o la madre para el niño, como se describe en «Cómo presentar».
Cuándo presentar el Form 8615
El Formulario 8615 no tiene fecha límite propia: se adjunta al Formulario 1040 o 1040-NR del niño y se presenta cuando se presenta esa declaración. Si para la fecha límite original de la declaración del niño no se conocen los ingresos tributables, el estado civil para efectos de la declaración o los ingresos netos no derivados del trabajo de los otros hijos del padre o la madre, las instrucciones indican que el niño debe solicitar una prórroga usando el Formulario 4868. Una prórroga para presentar no es una prórroga para pagar.
Si el padre o la madre y el niño no tienen el mismo año tributario, use la declaración del padre o la madre correspondiente al año tributario que termina durante el año tributario del niño. Si los ingresos del padre o la madre, o los ingresos netos no derivados del trabajo de los otros hijos, cambian después de que se presenta la declaración del niño, se debe volver a calcular el impuesto del niño y, si cambia, el niño presenta el Formulario 1040-X.
Documentos que necesitas
- El Formulario 1040 o 1040-NR del niño: el Formulario 8615 se adjunta únicamente a esa declaración y usa los importes de las líneas 11b, 15 y 16.
- Información de la declaración del padre o la madre (ingresos tributables de la línea 15, impuesto de la línea 16 y estado civil para efectos de la declaración), necesaria para las líneas A a C y las líneas 6 a 10; se usa para completar el formulario, pero no se adjunta.
- Para las líneas 7 y 8, si el padre o la madre tiene otros hijos que presentan el Formulario 8615: el importe de la línea 5 de cada uno de los otros hijos, que se usa para completar el formulario; no se adjuntan los formularios de los otros hijos.
- Solo si no está disponible la información de la declaración del padre o la madre: una solicitud escrita y firmada al IRS, con prueba de la edad del niño (por ejemplo, un certificado de nacimiento) y evidencia de sus ingresos no derivados del trabajo (por ejemplo, una declaración de un año anterior o los Formularios 1099).
Cómo rellenar el Form 8615
Anote el nombre y el SSN del niño
En la parte superior, escriba el nombre del niño tal como aparece en la declaración y su número de Seguro Social.
Complete las líneas A a C para el padre o la madre
En la línea A anote el nombre del padre o la madre y en la línea B su SSN; en la línea C marque su estado civil para efectos de la declaración. Si los padres presentaron una declaración conjunta, anote al padre o la madre que aparece primero en esa declaración; si presentaron declaraciones por separado, al que tenga los ingresos tributables más altos; si no están casados o están divorciados, al padre o la madre con custodia, con las excepciones indicadas en las instrucciones.
Calcule los ingresos no derivados del trabajo en la línea 1
Si el niño no tuvo ingresos derivados del trabajo, anote el ingreso bruto ajustado del Formulario 1040 o 1040-NR, línea 11b. De lo contrario, use la Hoja de trabajo de ingresos no derivados del trabajo del niño o la Hoja de trabajo alternativa para el Formulario 8615, línea 1, si el niño presenta el Formulario 2555, tiene una pérdida neta del trabajo por cuenta propia o reclama una deducción por pérdida neta de operación.
Anote el importe de la línea 2
Si el niño no detalló las deducciones en el Anexo A, anote el importe impreso en la línea 2. Si detalló las deducciones, anote el mayor de estos importes: el importe base más las deducciones directamente relacionadas con los ingresos no derivados del trabajo, o el importe impreso, según explican las instrucciones.
Reste en la línea 3 y luego anote los ingresos tributables
La línea 3 es la línea 1 menos la línea 2; si el resultado es cero o menos, deténgase, pero adjunte el formulario de todos modos. En la línea 4 anote los ingresos tributables del Formulario 1040 o 1040-NR, línea 15 (el importe de la línea 3 de la Hoja de trabajo del impuesto sobre ingresos ganados en el extranjero si el niño presenta el Formulario 2555).
Determine los ingresos netos no derivados del trabajo en la línea 5
Anote el menor de los importes de la línea 3 o la línea 4. Si es cero, deténgase y adjunte el formulario a la declaración del niño. Si el niño tiene ganancias netas de capital o dividendos calificados, las Hojas de trabajo de la línea 5 de las instrucciones determinan cómo asignarlos.
Anote los ingresos tributables del padre o la madre
En la línea 6 anote el importe de la línea 15 del Formulario 1040, 1040-SR o 1040-NR del padre o la madre, o -0- si es cero o menos. Si el padre o la madre presenta el Formulario 2555, use la línea 3 de la Hoja de trabajo del impuesto sobre ingresos ganados en el extranjero.
Sume los importes de los otros hijos
En la línea 7 anote el total de la línea 5 de los Formularios 8615 de los otros hijos del padre o la madre que usan la información de ese mismo padre o madre; no incluya la línea 5 de este niño. Déjela en blanco si no hay otros hijos.
Sume las líneas 5, 6 y 7
Anote el total en la línea 8. Antes de completar la línea 9, calcule cuánto de los ingresos netos de capital y los dividendos calificados incluidos en la línea 8.
Calcule el impuesto en la línea 9
Use la Tabla de impuestos, la Hoja de trabajo para el cálculo del impuesto, la Hoja de trabajo para dividendos calificados y el impuesto sobre ganancias de capital, la Hoja de trabajo del impuesto del Anexo D o el Anexo J, con el estado civil para efectos de la declaración del padre o la madre. Marque la casilla si usó una de las últimas tres hojas de trabajo.
Anote el impuesto del padre o la madre en la línea 10
Anote el impuesto del padre o la madre de la línea 16 del Formulario 1040, 1040-SR o 1040-NR, menos cualquier impuesto mínimo alternativo; excluya el impuesto del Formulario 4972, del Formulario 8814 o por la recuperación de un crédito educativo. Marque la casilla si usó una hoja de trabajo de ganancias de capital o el Anexo J.
Complete las líneas 11 a 13
La línea 11 es la línea 9 menos la línea 10. Si la línea 7 está en blanco, anote también el resultado en la línea 13 y pase a la Parte III. De lo contrario, sume las líneas 5 y 7 en la línea 12a, divida la línea 5 entre la línea 12a en la línea 12b (con al menos tres cifras decimales) y multiplique la línea 11 por la línea 12b en la línea 13.
Calcule el impuesto del niño en la Parte III
Si las líneas 4 y 5 tienen el mismo importe, anote -0- en la línea 15 y pase a la línea 16. De lo contrario, anote en la línea 14 la línea 4 menos la línea 5 y calcule el impuesto correspondiente usando el estado civil para efectos de la declaración del niño en la línea 15. La línea 16 es la suma de las líneas 13 y 15; la línea 17 es el impuesto sobre la línea 4.
Anote el impuesto mayor en la línea 18
Anote en la línea 18 y en la línea 16 del Formulario 1040 o 1040-NR del niño el mayor de los importes de la línea 16 o la línea 17. Si el niño presenta el Formulario 2555, use la línea 4 de la Hoja de trabajo del impuesto sobre ingresos ganados en el extranjero.
Revise y descargue el PDF completado
Verifique cada línea con las declaraciones del padre o la madre y del niño. El formulario no tiene un espacio para la firma, porque la declaración del niño lleva la firma. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración del niño.
Cómo presentar el Form 8615
El Formulario 8615 no se presenta por separado. Se adjunta a la declaración del niño y se envía por el medio que se use para esa declaración; el formulario no indica una dirección aparte.
- Adjúntelo a la declaración del niño. El formulario indica que se adjunte únicamente al Formulario 1040 o 1040-NR del niño. Adjunte el formulario incluso si la línea 3 es cero o menos, o si la línea 5 es cero; las instrucciones siguen exigiendo que se adjunte y, en ese caso, se calcula el impuesto del niño de la manera habitual.
- No adjunte hojas de trabajo. No se adjuntan la Hoja de trabajo para dividendos calificados y el impuesto sobre ganancias de capital, la Hoja de trabajo del impuesto del Anexo D ni ninguna Hoja de trabajo del Anexo J que se use para las líneas 9, 15 o 17; tampoco se adjuntan los Formularios 8615 de los otros hijos.
- No tiene disponible la información del padre o la madre. Después de que termine el año tributario, el niño o su representante legal puede enviar una solicitud por escrito y firmada al Centro de Servicio del IRS donde se presentará la declaración del padre o la madre. El IRS no puede tramitar una solicitud recibida antes de que termine el año tributario. Las instrucciones indican qué debe incluirse, como prueba de la edad del niño y evidencia de los ingresos no derivados del trabajo.
- Declaración enmendada. Presente el Formulario 1040-X si cambia el impuesto del niño.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Adjuntar el Formulario 8615 a la declaración del padre o la madre; el formulario indica que se adjunte únicamente al Formulario 1040 o 1040-NR del niño.
- No incluir el formulario en la declaración del niño porque la línea 3 es cero o menos, o la línea 5 es cero; las instrucciones indican que aun así debe adjuntarlo.
- Usar la declaración del padre o la madre que no corresponde cuando los padres presentan declaraciones por separado, están divorciados o no viven juntos; las instrucciones establecen una regla para cada caso.
- Anotar al padre o la madre que no tiene la custodia en las líneas A y B después de que el padre o la madre con custodia se volvió a casar; el padrastro o la madrastra se considera el otro padre o madre.
- Incluir en la línea 7 el importe de la línea 5 del propio niño; la línea 7 solo incluye los totales de la línea 5 de los otros hijos del padre o la madre.
- Incluir en el impuesto del padre o la madre de la línea 10 el impuesto del Formulario 4972 o del Formulario 8814, o el impuesto por la recuperación de un crédito educativo.
- Olvidar marcar la casilla de la línea 9, 10, 15 o 17 cuando se usó la Hoja de trabajo para dividendos calificados y el impuesto sobre ganancias de capital, la Hoja de trabajo del impuesto del Anexo D o el Anexo J.
- Considerar que una prórroga del Formulario 4868 da más tiempo para pagar; solo prorroga el plazo para presentar.
- Redondear el decimal de la línea 12b a menos de tres cifras decimales.
Preguntas frecuentes
¿Para qué se usa el Formulario 8615?
El Formulario 8615 calcula el impuesto de un niño cuyos ingresos no derivados del trabajo superan el importe de la línea 2, gravando el excedente a la tasa del padre o la madre cuando esta es más alta que la del niño. Se adjunta al Formulario 1040 o 1040-NR del niño y el resultado se traslada a la línea 16 de esa declaración.
¿Quién debe presentar el Formulario 8615?
Debe presentarlo un niño que haya tenido ingresos no derivados del trabajo superiores al importe de la línea 2, deba presentar una declaración, cumpla una de las pruebas de edad (menos de 18 años, o tener 18 años o ser estudiante a tiempo completo de 19 a 23 años sin ingresos derivados del trabajo superiores a la mitad de su sustento), tenga un padre o una madre vivo y no presente una declaración conjunta. Las instrucciones establecen otras reglas.
¿Adjunto el Formulario 8615 a mi declaración o a la de mi padre o madre?
A la declaración del niño. El formulario indica que se adjunte únicamente al Formulario 1040 o 1040-NR del niño. Debe adjuntarse incluso cuando la línea 3 sea cero o menos o la línea 5 sea cero; en ese caso, se calcula el impuesto del niño de la manera habitual.
¿Qué declaración del padre o la madre uso para el Formulario 8615?
Si los padres presentan una declaración conjunta, use esa declaración. Si presentan declaraciones por separado, use la del padre o la madre con los ingresos tributables más altos. Para padres divorciados, use la declaración del padre o la madre con custodia, salvo que se haya vuelto a casar; en ese caso, se usa la declaración del padrastro o la madrastra. Las instrucciones cubren otros casos.
¿Qué hago si no tengo la información tributaria de mi padre o madre para la fecha límite?
Solicite una prórroga con el Formulario 4868; esta amplía el plazo para presentar, no para pagar. Después de que termine el año tributario, también puede enviar una solicitud escrita y firmada al Centro del IRS donde se presentará la declaración del padre o la madre; el IRS no puede tramitarla antes de que termine el año.
¿Puedo rellenar el Formulario 8615 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta documentos ante el IRS: usted adjunta el formulario a la declaración del niño y presenta esa declaración por los medios que normalmente usa.
¿Cuál es la diferencia entre el Formulario 8615 y el Formulario 8814?
El Formulario 8615 se presenta con la declaración del niño para calcular su impuesto a la tasa del padre o la madre. Con el Formulario 8814, uno de los padres elige declarar los intereses, dividendos y distribuciones de ganancias de capital del niño en su propia declaración; entonces el niño no presenta una declaración ni el Formulario 8615.
¿Qué pasa si cambia el impuesto del niño después de presentar la declaración?
Si cambian los ingresos de los padres o los ingresos netos no derivados del trabajo de los otros hijos del padre o la madre, se debe volver a calcular el impuesto del niño con los importes ajustados. Si cambia el impuesto del niño, este presenta el Formulario 1040-X.
¿Listo para rellenar el Form 8615?
Rellenar el Form 8615 ahora