
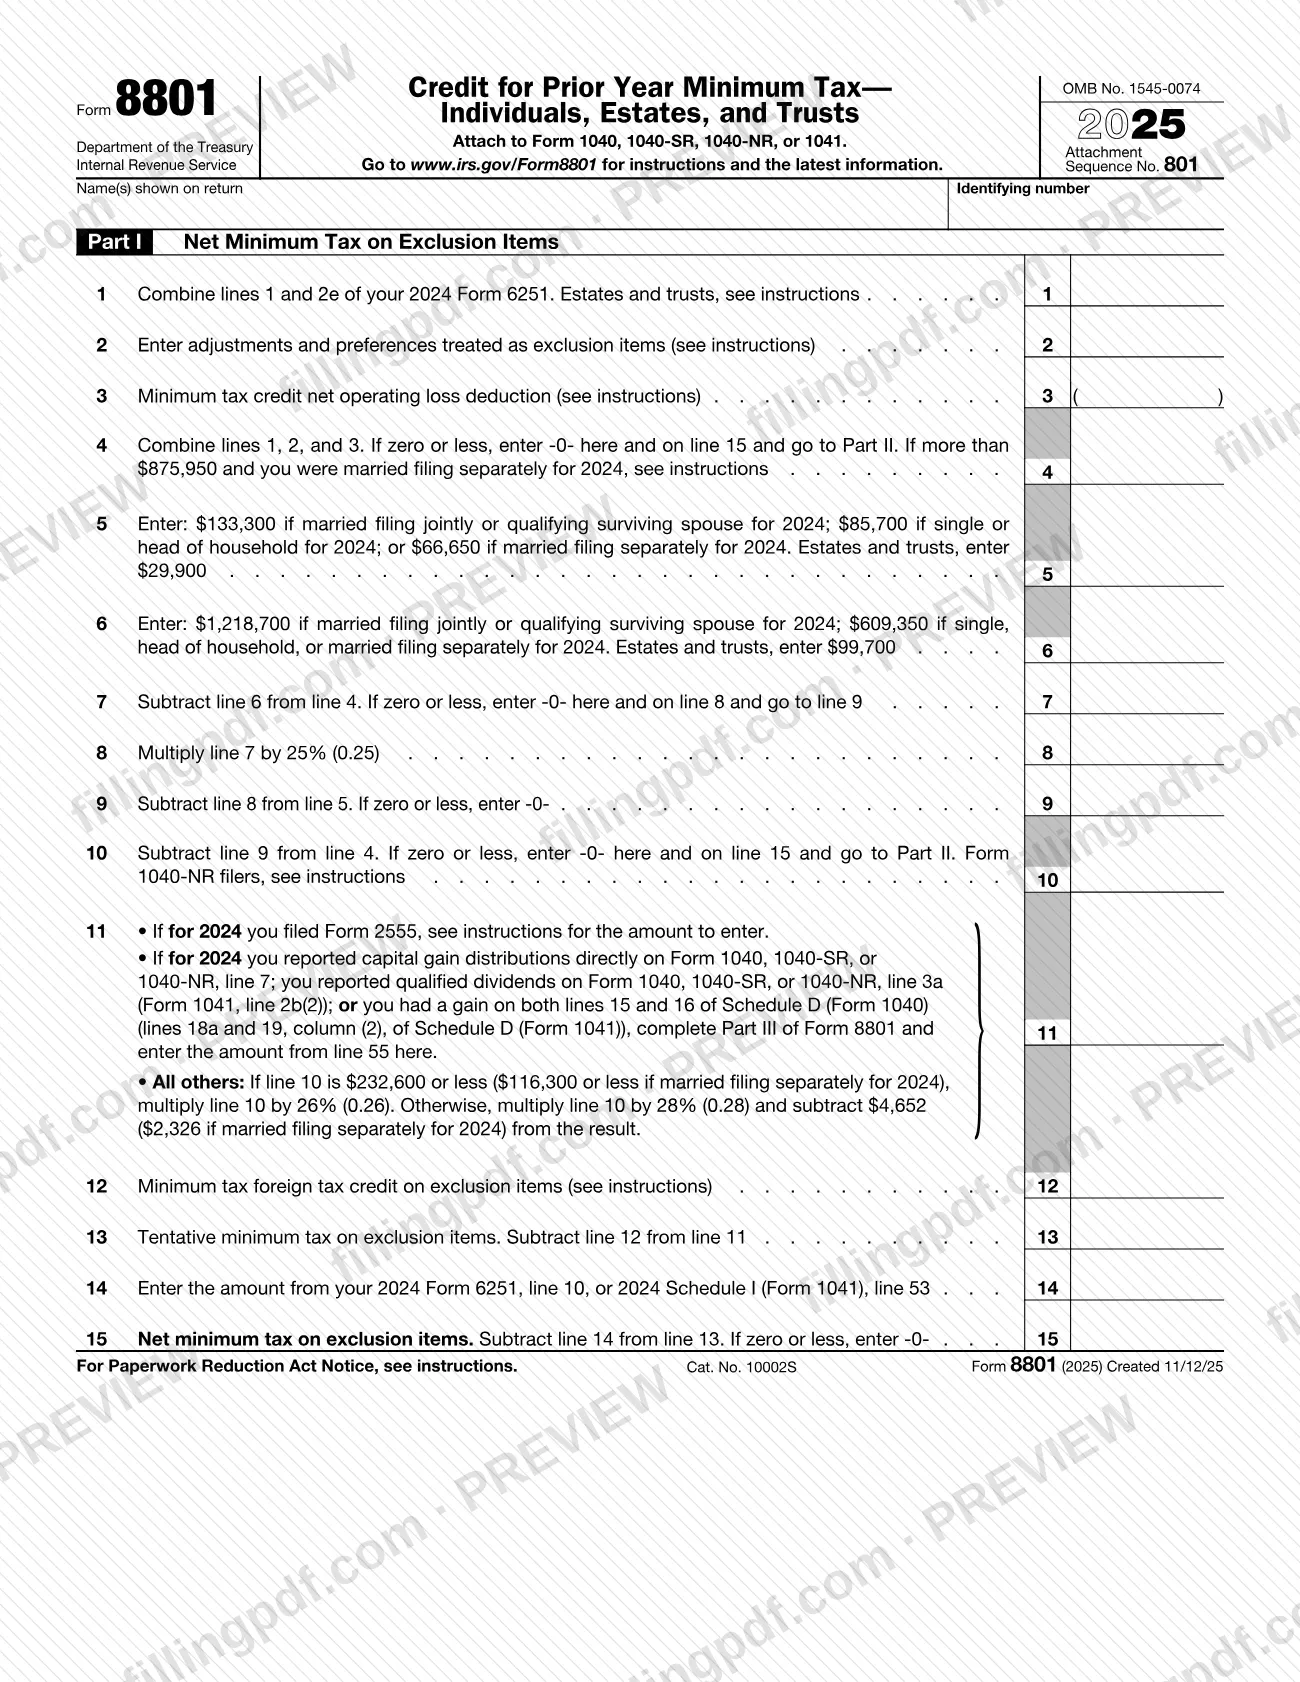
El Formulario 8801, Crédito por impuesto mínimo de años anteriores: personas físicas, sucesiones y fideicomisos (Credit for Prior Year Minimum Tax—Individuals, Estates, and Trusts), es el formulario del Servicio de Impuestos Internos (IRS) que usan las personas físicas, sucesiones y fideicomisos para calcular el crédito por impuesto mínimo, si corresponde, por el impuesto mínimo alternativo (AMT) incurrido en años anteriores, y cualquier crédito que se arrastre a 2026. Se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1041, y las instrucciones indican que solo debe presentarse si la línea 21 es mayor que cero. En FillingPDF puede rellenar el Formulario 8801 en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en www.irs.gov/Form8801.
Última actualización
¿Qué es el Form 8801?
El Formulario 8801, Crédito por impuesto mínimo de años anteriores: personas físicas, sucesiones y fideicomisos (Credit for Prior Year Minimum Tax—Individuals, Estates, and Trusts), es el formulario del IRS que usan las personas físicas, sucesiones y fideicomisos para calcular el crédito por impuesto mínimo correspondiente al impuesto mínimo alternativo (AMT) incurrido en años tributarios anteriores y cualquier crédito que se arrastre a 2026.
Las instrucciones del IRS explican el propósito del crédito. El AMT es un impuesto aparte que se impone además del impuesto regular y se debe a dos tipos de ajustes y preferencias: elementos de aplazamiento (por ejemplo, depreciación) y elementos de exclusión (por ejemplo, la deducción estándar). Por lo general, los elementos de aplazamiento no crean una diferencia permanente en los ingresos tributables con el paso del tiempo, mientras que los elementos de exclusión sí lo hacen. El crédito por impuesto mínimo solo se permite para el AMT causado por elementos de aplazamiento, por lo que la Parte I del formulario elimina el impuesto mínimo neto correspondiente a los elementos de exclusión.
El formulario tiene tres partes:
- Part I, Net Minimum Tax on Exclusion Items (Parte I, impuesto mínimo neto sobre elementos de exclusión; líneas 1 a 15), basado en su Formulario 6251 de 2024 (o el Anexo I (Formulario 1041) de 2024 para sucesiones y fideicomisos).
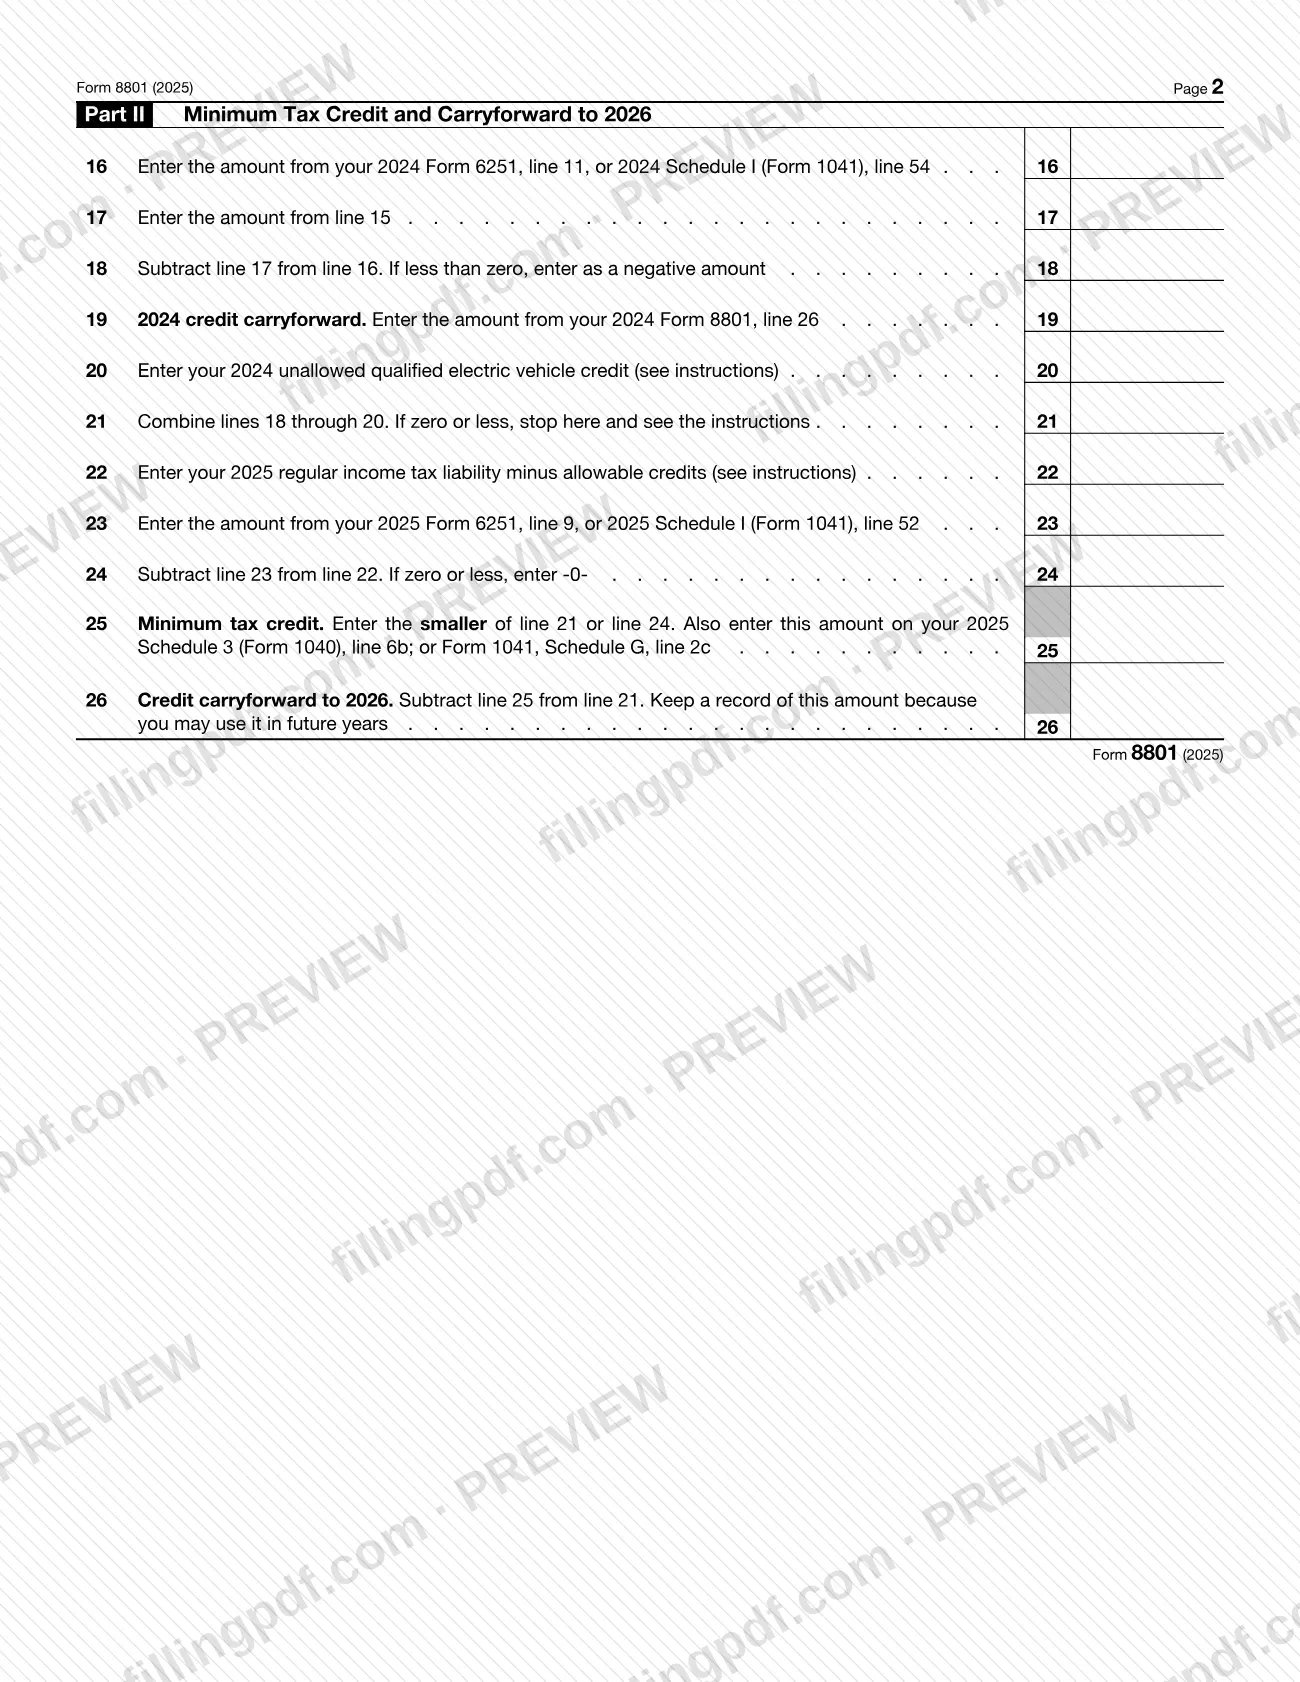
- Part II, Minimum Tax Credit and Carryforward to 2026 (Parte II, crédito por impuesto mínimo y arrastre a 2026; líneas 16 a 26). La línea 25 es el crédito y la línea 26 es el arrastre que debe conservar para años futuros.
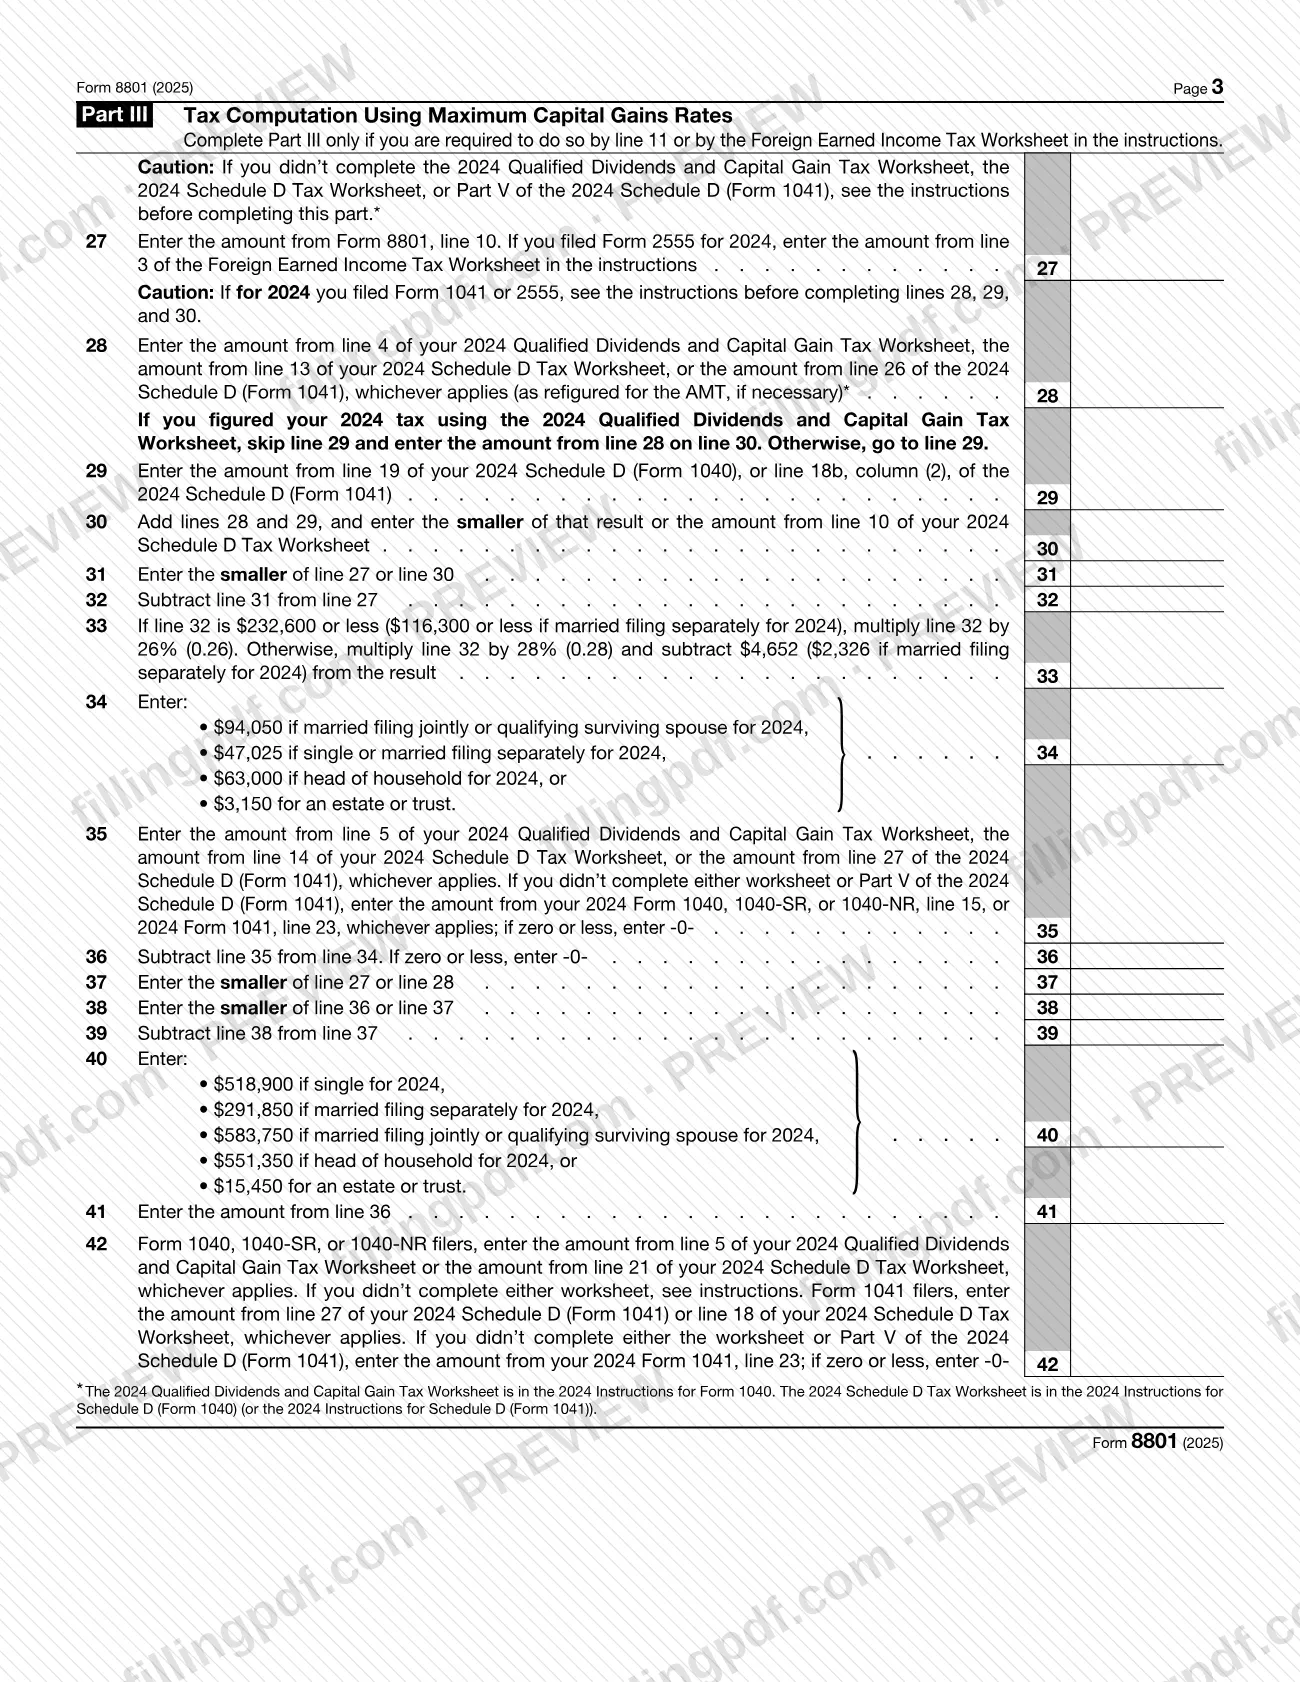
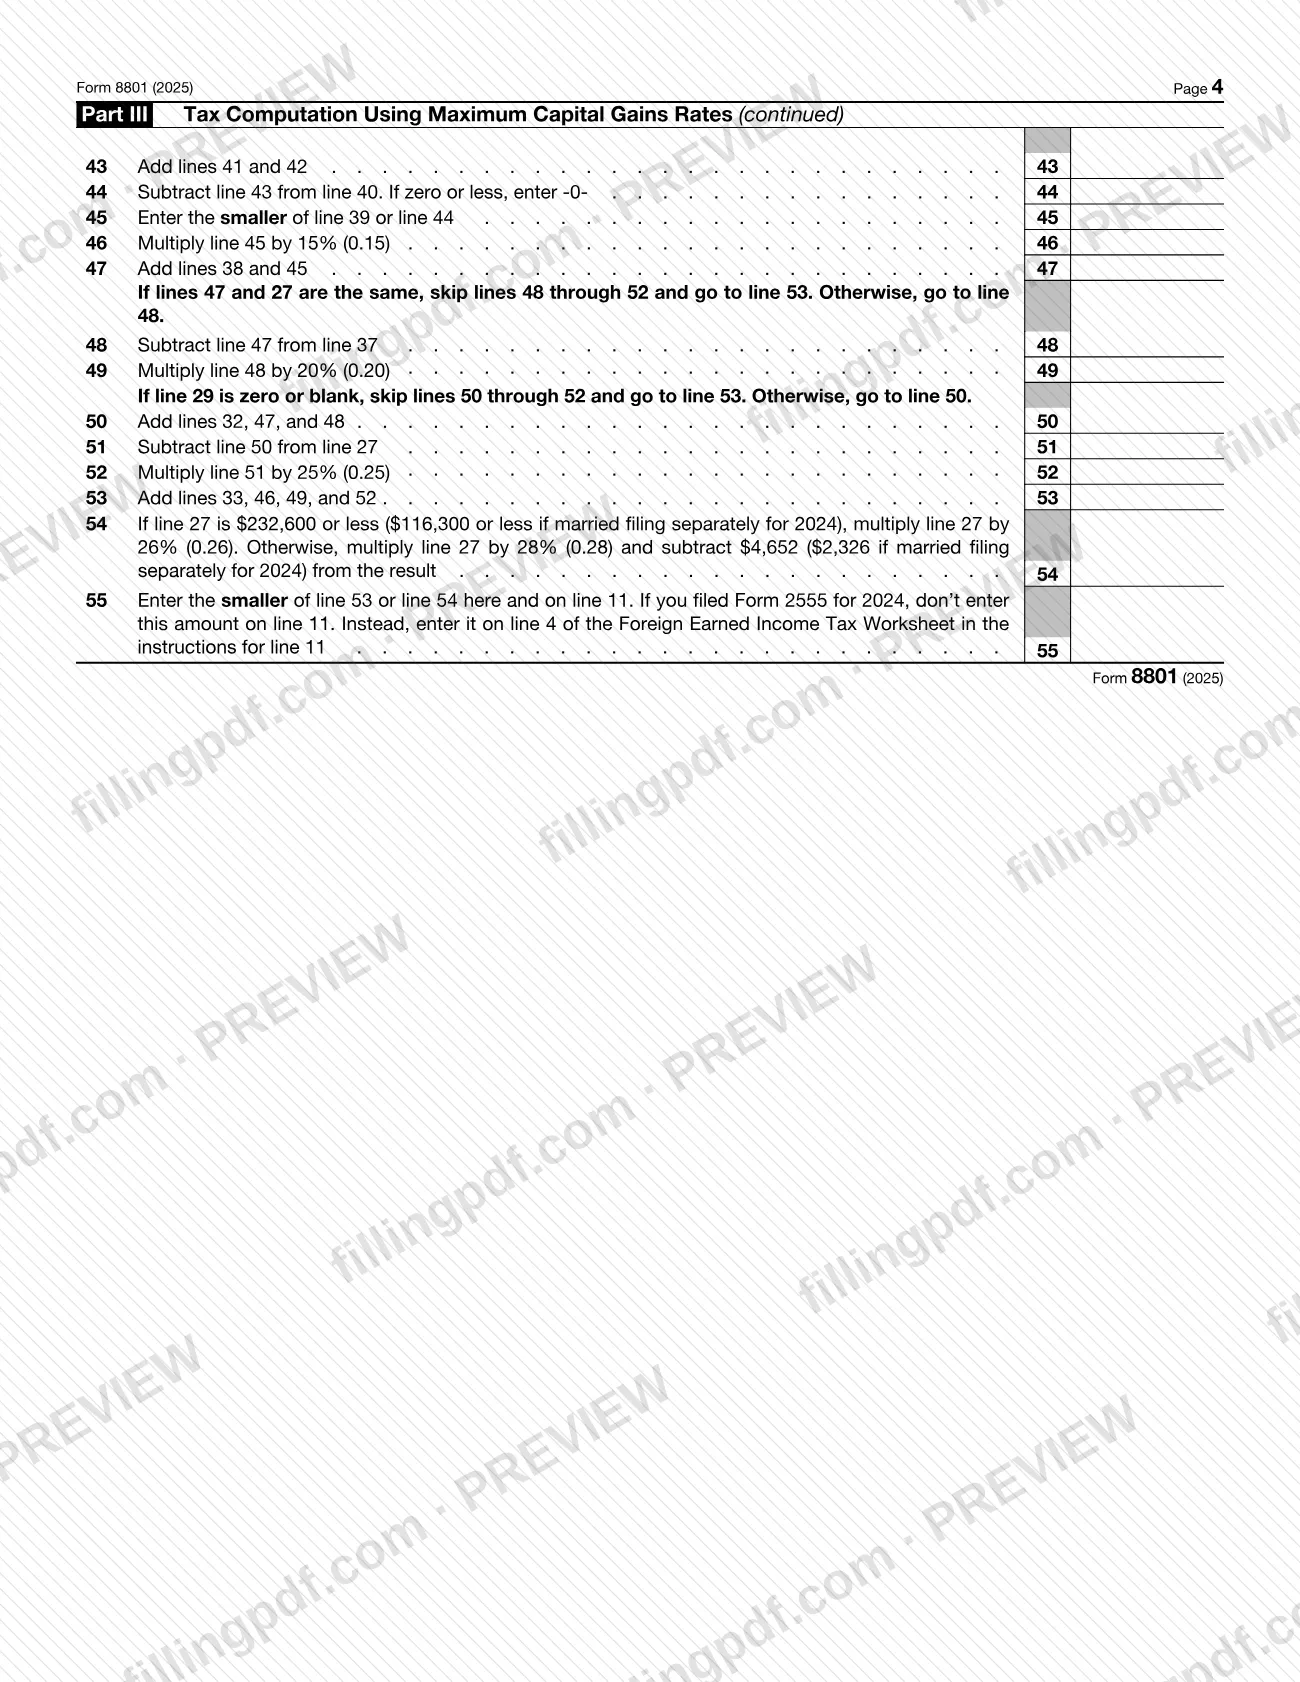
- Part III, Tax Computation Using Maximum Capital Gains Rates (Parte III, cálculo de impuestos usando las tasas máximas para ganancias de capital; líneas 27 a 55), que solo se completa cuando la línea 11 o la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero de las instrucciones así lo requiera.
El crédito de la línea 25 se incluye en el Anexo 3 (Formulario 1040), línea 6b, o en el Formulario 1041, Anexo G, línea 2c.
¿Quién tiene que presentar el Form 8801?
Complete el Formulario 8801 si usted es una persona física, sucesión o fideicomiso que en 2024 tuvo alguno de los siguientes casos, según las instrucciones del IRS:
- una obligación tributaria por AMT y ajustes o preferencias distintos de los elementos de exclusión;
- un crédito arrastrado a 2025, indicado en la línea 26 de su Formulario 8801 de 2024; o
- un crédito permitido por vehículo eléctrico calificado que no pudo reclamar (consulte las instrucciones para la línea 20).
Presente el Formulario 8801 solo si la línea 21 es mayor que cero. Si la línea 21 es cero o menos, no tiene un crédito por impuesto mínimo ni un crédito arrastrado; las instrucciones indican que no complete el resto del formulario ni lo presente.
Las sucesiones y los fideicomisos siguen instrucciones especiales para la línea 1: omiten las líneas 1 a 3 y calculan el importe de la línea 4 completando las Partes I y II de otro Anexo I (Formulario 1041) de 2024 como hoja de trabajo. Los contribuyentes que presentan el Formulario 1040-NR y tuvieron una ganancia neta por la enajenación de bienes inmuebles ubicados en Estados Unidos en 2024 tienen un límite en la línea 10. Quienes reclamaron la exclusión de ingresos del trabajo en el extranjero, la exclusión de vivienda o la deducción de vivienda en el Formulario 2555 de 2024 deben usar la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero para la línea 11.
Cuándo presentar el Form 8801
El Formulario 8801 se presenta con su declaración de impuestos sobre los ingresos de 2025, porque se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1041. No tiene una fecha límite separada impresa, por lo que sigue la fecha límite de la declaración a la que acompaña.
La prueba que determina si debe presentarlo es la línea 21 (el total de los importes del crédito y del arrastre de 2024). Si la línea 21 es mayor que cero, complete y presente el formulario. Si es cero o menos, no tiene un crédito por impuesto mínimo ni un crédito arrastrado, y las instrucciones indican que no lo presente.
El formulario calcula importes anuales: en la línea 19 se ingresa el arrastre de la línea 26 de su Formulario 8801 de 2024, y la línea 26 del formulario de 2025 indica el importe que puede usar en años futuros, así que conserve un registro.
Documentos que necesitas
- La declaración de impuestos a la que se adjunta el formulario: Formulario 1040, 1040-SR, 1040-NR o 1041 de 2025. Transfiera el crédito de la línea 25 al Anexo 3 (Formulario 1040), línea 6b, o al Formulario 1041, Anexo G, línea 2c.
- Su Formulario 6251 de 2024 (o el Anexo I (Formulario 1041) de 2024): las líneas 1 y 14 del Formulario 8801 y las líneas 16 y 23 obtienen sus importes de este documento. Téngalo a mano; las instrucciones no piden que lo adjunte.
- Su Formulario 8801 de 2024, línea 26: el crédito arrastrado que se ingresa en la línea 19 del formulario de 2025. Solo se necesita si tuvo un arrastre en 2024.
- Formularios 1116 marcados «MTFTCE»: solo se necesitan si debe calcular el crédito tributario extranjero por impuesto mínimo sobre elementos de exclusión para la línea 12. Consérvelos; no los adjunte a la declaración.
- Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero incluida en las instrucciones: solo se necesita si presentó el Formulario 2555 de 2024. Consérvela para sus registros.
Cómo rellenar el Form 8801
Ingrese su nombre y número de identificación
En la parte superior de la página 1, ingrese los nombres que aparecen en su declaración y su número de identificación. El formulario se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1041.
Combine los importes del Formulario 6251 de 2024 (líneas 1 a 3)
Línea 1: combine las líneas 1 y 2e de su Formulario 6251 de 2024; las sucesiones y los fideicomisos omiten las líneas 1 a 3 y deben consultar las instrucciones. Línea 2: ingrese los ajustes y preferencias que se tratan como elementos de exclusión. Línea 3: ingrese la deducción por pérdida neta de operación para el crédito por impuesto mínimo, entre paréntesis.
Calcule la base de la Parte I en las líneas 4 a 10
Línea 4: combine las líneas 1, 2 y 3; si el resultado es cero o menos, ingrese -0- en las líneas 4 y 15 y pase a la Parte II. Ingrese los importes correspondientes a su estado civil para efectos de la declaración en las líneas 5 y 6; luego complete las líneas 7 a 10 tal como aparecen.
Calcule el impuesto mínimo tentativo (líneas 11 a 13)
Línea 11: use el cálculo de la tasa impreso en el formulario o ingrese el importe de la línea 55 si corresponde completar la Parte III; quienes presentaron el Formulario 2555 deben usar la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero. Línea 12: ingrese el crédito tributario extranjero por impuesto mínimo sobre elementos de exclusión. Línea 13: reste la línea 12 de la línea 11.
Determine el impuesto mínimo neto en las líneas 14 y 15
Línea 14: ingrese el importe de la línea 10 de su Formulario 6251 de 2024 o de la línea 53 del Anexo I (Formulario 1041) de 2024. Línea 15: reste la línea 14 de la línea 13; si el resultado es cero o menos, ingrese -0-.
Comience la Parte II con las líneas 16 a 21
Línea 16: línea 11 del Formulario 6251 de 2024 o línea 54 del Anexo I (Formulario 1041). Línea 17: importe de la línea 15. Línea 18: línea 16 menos la línea 17 (un resultado negativo si es menor que cero). Línea 19: línea 26 de su Formulario 8801 de 2024. Línea 20: cualquier crédito permitido por vehículo eléctrico calificado que no pudo reclamar. Línea 21: combine las líneas 18 a 20; si el resultado es cero o menos, deténgase y consulte las instrucciones.
Ingrese la obligación tributaria regular (líneas 22 a 24)
Línea 22: la obligación tributaria regular sobre los ingresos de 2025 menos los créditos permitidos, calculada a partir de la declaración según las instrucciones. Línea 23: línea 9 del Formulario 6251 de 2025 o línea 52 del Anexo I (Formulario 1041) de 2025. Línea 24: reste la línea 23 de la línea 22; si el resultado es cero o menos, ingrese -0-.
Calcule el crédito y el arrastre (líneas 25 y 26)
Línea 25: ingrese el menor de los importes de la línea 21 o la línea 24 y también inclúyalo en el Anexo 3 (Formulario 1040), línea 6b, o en el Formulario 1041, Anexo G, línea 2c. Línea 26: reste la línea 25 de la línea 21 y conserve un registro del resultado.
Complete la Parte III solo cuando sea necesario
Complete las líneas 27 a 55 solo si la línea 11 o la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero así lo requieren. Ingrese los importes de la hoja de trabajo de 2024 en las líneas 28, 29, 30, 35 y 42 según las instrucciones, y transfiera el resultado de la línea 55 a la línea 11 (o a la hoja de trabajo si presentó el Formulario 2555).
Revise y descargue el PDF completado
Verifique que las líneas que completó sigan las instrucciones impresas y que la línea 21 sea mayor que cero. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos sobre los ingresos.
Cómo presentar el Form 8801
El Formulario 8801 no se presenta por separado: se adjunta a su declaración de impuestos sobre los ingresos (Formulario 1040, 1040-SR, 1040-NR o 1041) y se envía al IRS con esa declaración, por el método que utilice para presentarla. El formulario y sus instrucciones no indican una dirección postal, un portal ni un requisito de cita por separado.
- Con la declaración: adjunte el Formulario 8801 completado a la declaración y transfiera el crédito de la línea 25 al Anexo 3 (Formulario 1040), línea 6b, o al Formulario 1041, Anexo G, línea 2c.
- Documentos que debe conservar: no adjunte los Formularios 1116 usados para calcular el crédito tributario extranjero por impuesto mínimo sobre elementos de exclusión (línea 12); consérvelos para sus registros. Las sucesiones y los fideicomisos que usen un Anexo I (Formulario 1041) de 2024 como hoja de trabajo para la línea 4 también deben conservarlo y no adjuntarlo.
Consulte la información y las instrucciones más recientes en www.irs.gov/Form8801. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del IRS que use para su declaración de impuestos.
Errores comunes que debes evitar
- Presentar el Formulario 8801 cuando la línea 21 es cero o menos; las instrucciones indican que eso significa que no hay crédito ni arrastre, por lo que no debe completar ni presentar el resto del formulario.
- Incluir elementos de aplazamiento (como la depreciación) en la línea 2; esta línea se limita a elementos de exclusión como ciertas deducciones detalladas, intereses exentos de impuestos, agotamiento, la exclusión de la sección 1202 y la deducción estándar.
- Incluir cualquier importe de la línea 2j del Formulario 6251 de 2024 en la línea 2, en lugar del importe del elemento de exclusión del Anexo o los Anexos K-1 (Formulario 1041), casilla 12, código J.
- Ingresar el importe de la línea 11 sin usar la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero si reclamó la exclusión de ingresos del trabajo en el extranjero, la exclusión de vivienda o la deducción de vivienda en el Formulario 2555 de 2024.
- No incluir el importe adicional en la línea 4 si presentó una declaración por separado siendo casado en 2024 y la línea 4 supera el umbral impreso en el formulario.
- Omitir la Parte III cuando la línea 11 la requiera debido a distribuciones de ganancias de capital de 2024, dividendos calificados o una ganancia en las líneas 15 y 16 del Anexo D.
- Contar el crédito por impuesto mínimo de años anteriores de la línea 6b o un crédito del Formulario 8912 al calcular la línea 22; las instrucciones los excluyen.
- Adjuntar a la declaración los Formularios 1116 usados para el MTFTCE o la hoja de trabajo del Anexo I de 2024, en lugar de conservarlos para sus registros.
- No conservar un registro del arrastre de la línea 26 a 2026, que puede usar en años futuros.
Preguntas frecuentes
¿Para qué se usa el Formulario 8801?
El Formulario 8801 es el formulario del IRS para calcular el crédito por impuesto mínimo, si corresponde, por el impuesto mínimo alternativo incurrido en años tributarios anteriores y cualquier crédito que se arrastre a 2026. Lo usan las personas físicas, sucesiones y fideicomisos, y se adjunta a su declaración de impuestos sobre los ingresos.
¿Quién debe presentar el Formulario 8801?
Las personas físicas, sucesiones y fideicomisos que en 2024 tuvieron una obligación tributaria por AMT con ajustes o preferencias distintos de los elementos de exclusión, un crédito arrastrado a 2025 en la línea 26 del Formulario 8801 de 2024 o un crédito permitido por vehículo eléctrico calificado que no pudieron reclamar. Preséntelo solo si la línea 21 es mayor que cero.
¿Qué ocurre si la línea 21 del Formulario 8801 es cero o menos?
Deténgase. Las instrucciones del IRS indican que, si la línea 21 es cero o menos, no tiene un crédito por impuesto mínimo ni un crédito arrastrado, por lo que no debe completar el resto del formulario ni presentarlo.
¿Adónde envío el Formulario 8801?
No lo envíe por separado. Adjunte el formulario al Formulario 1040, 1040-SR, 1040-NR o 1041 y preséntelo con esa declaración. El formulario no indica una dirección separada. Transfiera el crédito de la línea 25 al Anexo 3 (Formulario 1040), línea 6b, o al Formulario 1041, Anexo G, línea 2c.
¿Puedo rellenar el Formulario 8801 en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos a través de los canales del IRS.
¿Cuál es la diferencia entre los elementos de aplazamiento y los elementos de exclusión en el Formulario 8801?
Por lo general, los elementos de aplazamiento, como la depreciación, no causan una diferencia permanente en los ingresos tributables, mientras que los elementos de exclusión, como la deducción estándar, sí lo hacen. El crédito por impuesto mínimo solo se permite para el AMT causado por elementos de aplazamiento, por lo que la Parte I elimina los elementos de exclusión.
¿Cuándo debo completar la Parte III del Formulario 8801?
Solo cuando la línea 11 o la Hoja de trabajo del impuesto sobre ingresos del trabajo en el extranjero así lo requieran. La línea 11 indica que debe completar la Parte III si en 2024 declaró directamente en su declaración distribuciones de ganancias de capital, declaró dividendos calificados o tuvo una ganancia en las líneas 15 y 16 del Anexo D (Formulario 1040).
¿Qué debo hacer con el crédito arrastrado de la línea 26?
Conserve un registro. La línea 26 es el crédito que se arrastra a 2026, calculado como la línea 21 menos la línea 25, y las instrucciones indican que puede usarlo en años futuros. El año siguiente se ingresa en la línea 19 del Formulario 8801 de ese año.
¿Debo adjuntar los Formularios 1116 que usé para la línea 12?
No. Si calcula el crédito tributario extranjero por impuesto mínimo sobre elementos de exclusión con Formularios 1116 marcados «MTFTCE» junto con la categoría de ingresos, las instrucciones indican que debe conservarlos, pero no adjuntarlos a su declaración de impuestos.
¿Listo para rellenar el Form 8801?
Rellenar el Form 8801 ahora