
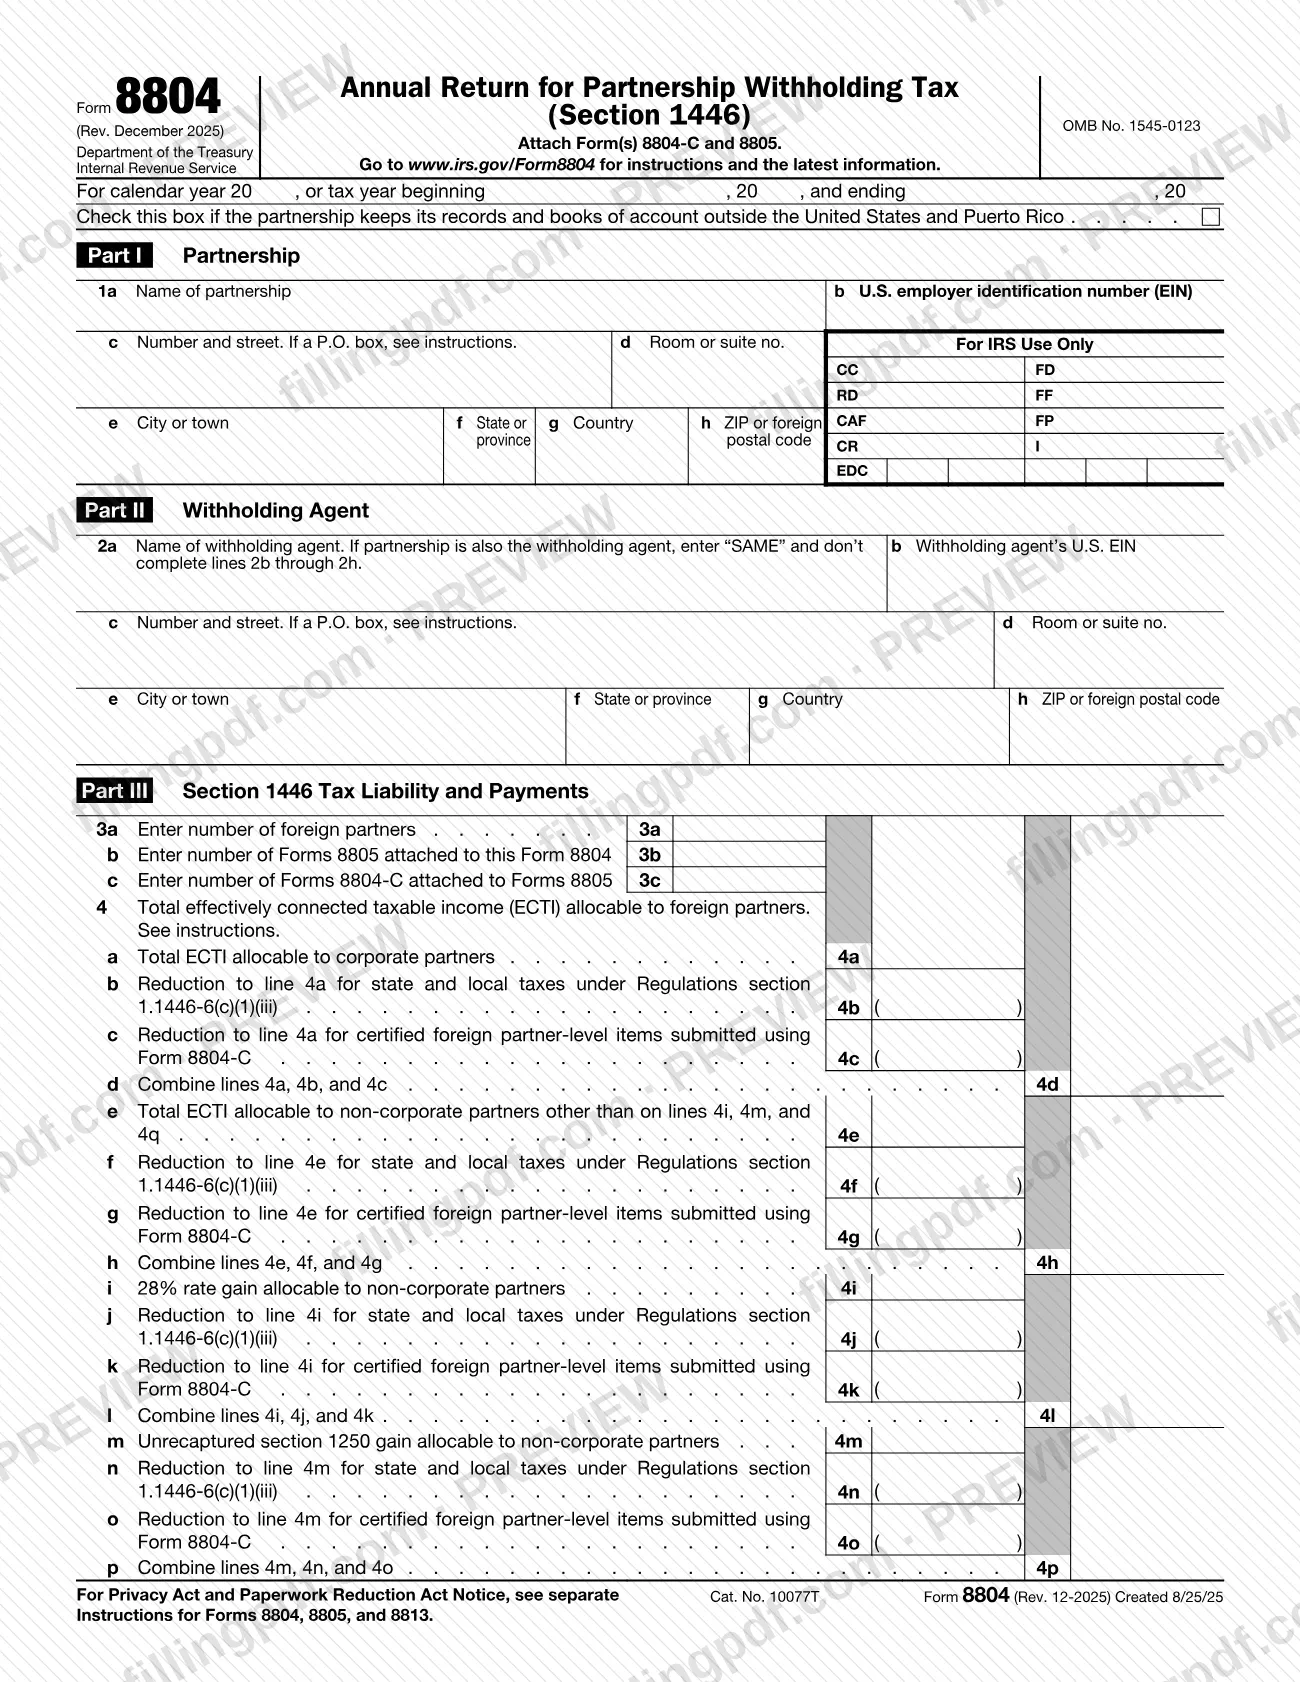
El Formulario 8804, Declaración anual del impuesto de retención de sociedades colectivas (sección 1446) (Annual Return for Partnership Withholding Tax (Section 1446)), es la declaración anual del Servicio de Impuestos Internos (IRS) en la que una sociedad colectiva informa su obligación tributaria total según la sección 1446 para el año tributario. También sirve como formulario de transmisión de los Formularios 8805, por lo que se presentan juntos. Las sociedades colectivas y sus agentes de retención lo usan para indicar los ingresos tributables efectivamente conectados (ECTI) asignables a socios extranjeros, los pagos ya realizados y el saldo adeudado o el pago en exceso. En esta página puede rellenar el Formulario 8804 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8804.
Última actualización
¿Qué es el 8804?
Formulario 8804, Declaración anual del impuesto de retención de sociedades colectivas (sección 1446) (Annual Return for Partnership Withholding Tax (Section 1446)), es el formulario del IRS que una sociedad colectiva usa para informar su obligación total según la sección 1446 para el año tributario, enumerar los pagos acreditados contra dicha obligación y transmitir los Formularios 8805.
El Servicio de Impuestos Internos (IRS) del Departamento del Tesoro emite el formulario bajo el número OMB 1545-0123. La revisión impresa es Rev. December 2025, y el formulario indica que se adjunten los Formularios 8804-C y 8805.
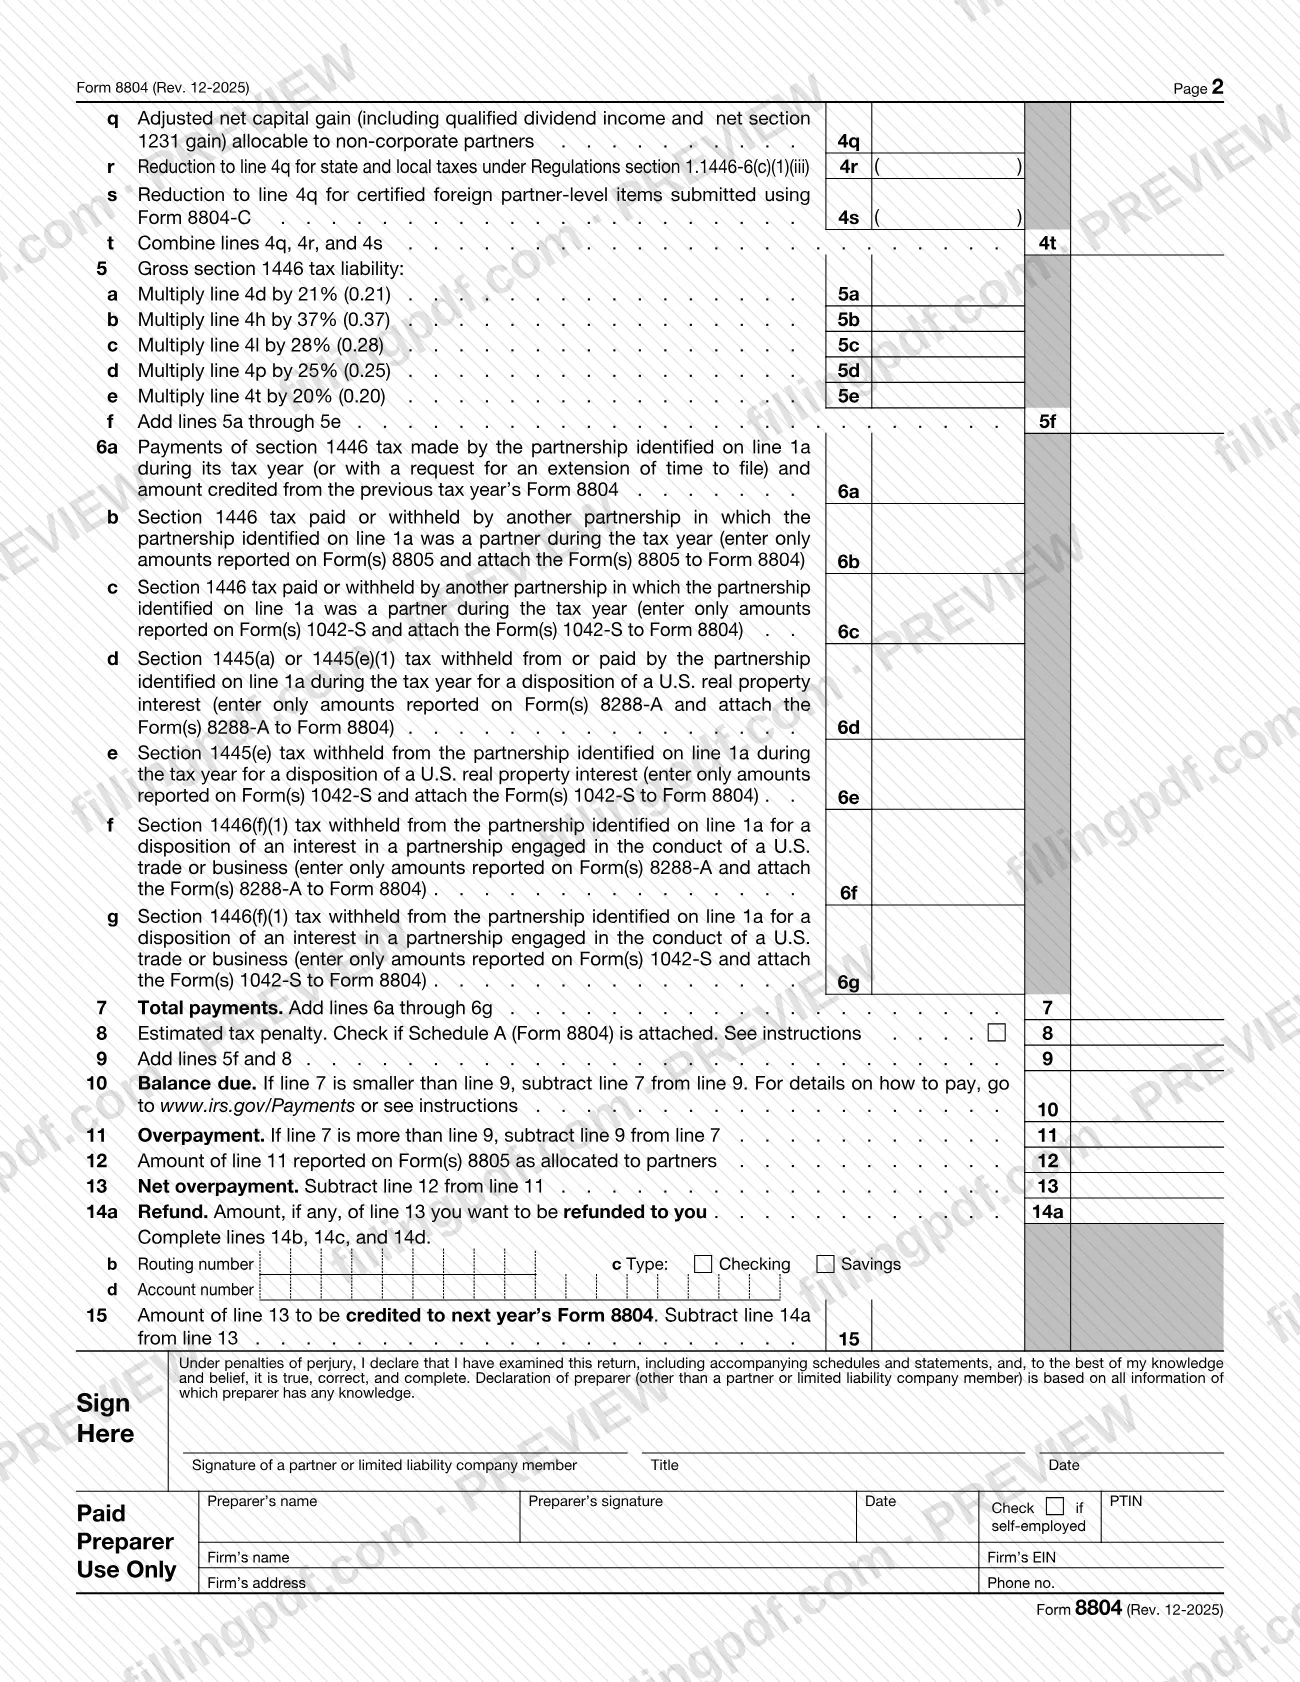
La declaración tiene tres partes. La Parte I identifica a la sociedad colectiva. La Parte II identifica al agente de retención; si la sociedad colectiva también es el agente de retención, escriba «SAME». La Parte III cubre la obligación tributaria y los pagos según la sección 1446: el número de socios extranjeros y formularios adjuntos (línea 3), los ECTI asignables a socios extranjeros por categoría (línea 4), la obligación tributaria bruta según la sección 1446 (línea 5), los pagos y créditos (líneas 6a a 7) y el saldo adeudado, pago en exceso, reembolso o crédito para el Formulario 8804 del próximo año (líneas 9 a 15).
El Anexo A (Formulario 8804), publicado por el IRS como un anexo aparte con sus propias instrucciones, lo usan las sociedades colectivas con ECTI asignables a socios extranjeros para determinar si corresponde la multa por pago insuficiente del impuesto estimado y, de ser así, su importe. El resultado se transfiere a la línea 8 del Formulario 8804.
¿Quién tiene que presentar el 8804?
Las sociedades colectivas que deban informar una obligación tributaria según la sección 1446 para su año tributario usan el Formulario 8804, según la página del IRS para el formulario. La declaración identifica a la sociedad colectiva (Parte I) y a un agente de retención (Parte II), y cuenta a los socios extranjeros (línea 3a).
- La sociedad colectiva. Escribe su nombre, número de identificación del empleador (EIN) de EE. UU. y dirección, e informa los ECTI asignables a socios extranjeros.
- El agente de retención. Si una persona distinta de la sociedad colectiva es el agente de retención, escriba el nombre, EIN de EE. UU. y dirección de esa persona en las líneas 2a a 2h. Si la sociedad colectiva es su propio agente, escriba «SAME» en la línea 2a y omita las líneas 2b a 2h.
- Sociedades colectivas cuyos registros se mantienen en el extranjero. Marque la casilla de la parte superior de la página 1 si la sociedad colectiva mantiene sus libros y registros fuera de Estados Unidos y Puerto Rico.
- Firmantes. Un socio o miembro de una compañía de responsabilidad limitada firma la declaración. Un preparador remunerado que no sea socio ni miembro de una LLC completa la sección del preparador.
Las sociedades colectivas que deban calcular la multa por impuesto estimado también completan el Anexo A (Formulario 8804). El formulario no describe qué sociedades colectivas quedan fuera de la sección 1446; consulte las instrucciones en www.irs.gov/Form8804 si tiene preguntas sobre los requisitos.
Cuándo presentar el 8804
El Formulario 8804 es una declaración anual: complételo para el año tributario de la sociedad colectiva, que se indica en la parte superior como año calendario o como año tributario con fechas de inicio y finalización. El formulario no indica una fecha límite; el plazo para presentar la declaración figura en las Instrucciones para los Formularios 8804, 8805 y 8813, disponibles en www.irs.gov/Form8804.
El momento también se refleja en las líneas de pago. La línea 6a cuenta el impuesto según la sección 1446 pagado durante el año tributario o junto con una solicitud de prórroga del plazo para presentar, así como cualquier importe acreditado del Formulario 8804 del año tributario anterior. La línea 15 permite acreditar un pago en exceso al Formulario 8804 del próximo año. Como el formulario transmite los Formularios 8805, las copias del Formulario 8805 se preparan al mismo tiempo y se adjuntan a la declaración.
Documentos que necesitas
- Formularios 8805: adjúntelos al Formulario 8804, que sirve para transmitirlos; la línea 3b pregunta cuántos se adjuntan.
- Formularios 8804-C: el formulario indica que deben adjuntarse; la línea 3c pregunta cuántos se adjuntan a los Formularios 8805, y las líneas 4c, 4g, 4k, 4o y 4s reducen los ECTI por conceptos certificados a nivel del socio extranjero presentados con ellos.
- Formularios 8805 de otra sociedad colectiva: adjúntelos si incluye en la línea 6b el impuesto según la sección 1446 pagado o retenido por otra sociedad colectiva de la que usted fue socio.
- Formularios 1042-S: adjúntelos para los importes incluidos en las líneas 6c, 6e o 6g, según se indica en cada línea.
- Formularios 8288-A: adjúntelos para los importes incluidos en las líneas 6d o 6f.
- Anexo A (Formulario 8804): adjúntelo si marca la casilla de la línea 8 correspondiente a la multa por impuesto estimado.
Cómo rellenar el 8804
Indique el año tributario
En la parte superior de la página 1, indique el año calendario o las fechas de inicio y finalización del año tributario. Marque la casilla si la sociedad colectiva mantiene sus registros y libros de contabilidad fuera de Estados Unidos y Puerto Rico.
Identifique a la sociedad colectiva
En la Parte I, escriba el nombre de la sociedad colectiva en la línea 1a, su EIN de EE. UU. en la línea 1b y su dirección en las líneas 1c a 1h. Si usa un apartado postal en la línea 1c, consulte las instrucciones.
Identifique al agente de retención
En la Parte II, escriba el nombre del agente de retención en la línea 2a y su EIN de EE. UU. en la línea 2b; luego indique la dirección en las líneas 2c a 2h. Si la sociedad colectiva también es el agente de retención, escriba «SAME» en la línea 2a y omita las líneas 2b a 2h.
Cuente a los socios extranjeros y los anexos
Indique el número de socios extranjeros en la línea 3a, el número de Formularios 8805 adjuntos en la línea 3b y el número de Formularios 8804-C adjuntos a los Formularios 8805 en la línea 3c.
Informe los ECTI de los socios corporativos
En la línea 4a, indique el total de ECTI asignables a socios corporativos. Indique las reducciones en las líneas 4b y 4c entre paréntesis y luego combine las líneas 4a, 4b y 4c en la línea 4d.
Informe los ECTI de los socios no corporativos
En la línea 4e, indique el total de ECTI asignables a socios no corporativos, excepto los importes de las líneas 4i, 4m y 4q. Indique las reducciones en las líneas 4f y 4g y luego combínelas en la línea 4h.
Complete las categorías de ganancias
Repita el mismo procedimiento para las ganancias sujetas a la tasa del 28 % (líneas 4i a 4l), las ganancias no recuperadas según la sección 1250 (líneas 4m a 4p) y las ganancias netas de capital ajustadas (líneas 4q a 4t). Indique cada reducción entre paréntesis y combine los importes en la última línea de cada grupo.
Calcule el impuesto bruto según la sección 1446
En las líneas 5a a 5e, multiplique las líneas 4d, 4h, 4l, 4p y 4t por la tasa impresa en cada línea. Sume las líneas 5a a 5e en la línea 5f.
Indique los pagos y créditos
Informe los pagos y créditos en las líneas 6a a 6g; incluya únicamente los importes informados en el formulario que se indica en cada línea y adjunte esos formularios. Sume las líneas 6a a 6g en la línea 7.
Añada la multa por impuesto estimado
En la línea 8, indique la multa por impuesto estimado y marque la casilla si se adjunta el Anexo A (Formulario 8804). Sume las líneas 5f y 8 en la línea 9.
Complete el saldo adeudado o el pago en exceso
Si la línea 7 es inferior a la línea 9, indique la diferencia en la línea 10 como saldo adeudado. Si la línea 7 es superior, indique el pago en exceso en la línea 11, luego el importe de los Formularios 8805 en la línea 12 y el pago en exceso neto en la línea 13.
Elija un reembolso o un crédito
Indique el reembolso que desea en la línea 14a y, para el depósito directo, el número de ruta, el tipo de cuenta y el número de cuenta en las líneas 14b a 14d. Indique el resto —la línea 13 menos la línea 14a— en la línea 15 como crédito para el Formulario 8804 del próximo año.
Firme y añada los datos del preparador
Un socio o miembro de una compañía de responsabilidad limitada firma, indica su cargo y fecha la declaración. Un preparador remunerado que no sea socio ni miembro de una LLC completa la sección del preparador, incluido el PTIN y el EIN de la empresa.
Revise y descargue el PDF completado
Revise cada línea, los documentos adjuntos y las cantidades en las líneas 3a a 3c. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentarlo.
Cómo presentar el 8804
El formulario no imprime una dirección postal, un portal ni una regla para citas; lo dirige a www.irs.gov/Form8804 para consultar las instrucciones y la información más reciente. Consulte las Instrucciones para los Formularios 8804, 8805 y 8813 para saber dónde enviar la declaración.
- Qué se adjunta a la declaración. Adjunte los Formularios 8804-C y 8805. Adjunte también los Formularios 8805, 1042-S o 8288-A correspondientes a los pagos que reclame en las líneas 6b a 6g, según se indica en cada línea, y el Anexo A (Formulario 8804) si marca la casilla de la línea 8.
- Pago. Si la línea 10 muestra un saldo adeudado, el formulario remite a www.irs.gov/Payments o a las instrucciones para saber cómo pagar. La página del IRS para el formulario señala que las sociedades colectivas pueden usar EFTPS.
- Reembolso. Para recibir un reembolso en la línea 14a, complete el número de ruta, el tipo de cuenta y el número de cuenta en las líneas 14b a 14d.
- Firma. Un socio o miembro de una compañía de responsabilidad limitada debe firmar y fechar la declaración.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS descritos en las instrucciones.
Errores comunes que debes evitar
- Completar las líneas 2b a 2h después de escribir «SAME» en la línea 2a; el formulario indica que no debe hacerlo si la sociedad colectiva también es el agente de retención.
- Incluir en las líneas 6b a 6g importes que no se informan en el Formulario 8805, 1042-S o 8288-A correspondiente; cada línea indica que solo se deben incluir los importes informados.
- No adjuntar el Formulario 8805, 1042-S o 8288-A que se exige para una entrada en la línea 6.
- No adjuntar los Formularios 8804-C y 8805, que el encabezado del formulario indica que deben adjuntarse.
- No marcar la casilla de la parte superior de la página 1 cuando la sociedad colectiva mantiene sus registros y libros de contabilidad fuera de Estados Unidos y Puerto Rico.
- Anotar las reducciones en las líneas 4b, 4c, 4f, 4g, 4j, 4k, 4n, 4o, 4r y 4s como importes positivos; aparecen entre paréntesis porque son reducciones.
- Solicitar un reembolso en la línea 14a sin completar el número de ruta, el tipo de cuenta y el número de cuenta en las líneas 14b a 14d.
- Marcar la casilla de la línea 8 sin adjuntar el Anexo A (Formulario 8804).
- Dejar la declaración sin firmar; un socio o miembro de una compañía de responsabilidad limitada debe firmarla.
Preguntas frecuentes
¿Para qué se usa el Formulario 8804?
El Formulario 8804 es la declaración anual del IRS en la que una sociedad colectiva informa su obligación total según la sección 1446 para el año tributario, enumera los pagos acreditados contra dicha obligación y muestra el saldo adeudado o el pago en exceso. También es el formulario de transmisión de los Formularios 8805.
¿Cuál es la diferencia entre el Formulario 8804 y el Formulario 8805?
El Formulario 8804 es la declaración de la sociedad colectiva que informa la obligación total según la sección 1446, mientras que el Formulario 8805 se adjunta y se transmite con él. La página del IRS denomina al Formulario 8804 formulario de transmisión de los Formularios 8805, y la línea 3b pregunta cuántos se adjuntan.
¿Qué escribo en la línea 2a si la sociedad colectiva es su propio agente de retención?
Escriba «SAME» en la línea 2a y no complete las líneas 2b a 2h. Si otra persona actúa como agente de retención, escriba el nombre de esa persona en la línea 2a y complete las líneas del EIN de EE. UU. y la dirección.
¿Debo adjuntar el Anexo A al Formulario 8804?
Solo si marca la casilla de la línea 8. El Anexo A (Formulario 8804) determina si corresponde la multa por pago insuficiente del impuesto estimado y su importe; el IRS lo describe para las sociedades colectivas con ECTI asignables a socios extranjeros.
¿Dónde encuentro las instrucciones y la fecha límite del Formulario 8804?
El formulario le dirige a www.irs.gov/Form8804 para consultar las instrucciones y la información más reciente. Las instrucciones del Formulario 8804 son las Instrucciones para los Formularios 8804, 8805 y 8813; el formulario no indica una fecha límite ni una dirección postal.
¿Cómo pago el saldo adeudado del Formulario 8804?
La línea 10 le dirige a www.irs.gov/Payments o a las instrucciones para saber cómo pagar. La página del IRS para el formulario también indica que las sociedades colectivas pueden usar EFTPS. El importe adeudado es el total de la línea 9 menos la línea 7.
¿Puedo recibir un reembolso de un pago en exceso del Formulario 8804?
Sí, si la línea 7 es superior a la línea 9. Después de restar el importe indicado en los Formularios 8805 (línea 12), indique el reembolso que desea en la línea 14a junto con el número de ruta, el tipo de cuenta y el número de cuenta, o acredite el resto al Formulario 8804 del próximo año en la línea 15.
¿Puedo rellenar el Formulario 8804 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted la presenta mediante los canales indicados en las instrucciones del IRS.
¿Listo para rellenar el 8804?
Rellenar el 8804 ahora