
El Formulario 8805, Declaración informativa del socio extranjero sobre la retención de impuestos conforme a la sección 1446 (Foreign Partner's Information Statement of Section 1446 Withholding Tax), es la declaración del Servicio de Impuestos Internos (IRS) que informa la parte de los ingresos tributables efectivamente relacionados (ECTI) de una sociedad que corresponde a un socio extranjero y el crédito fiscal conforme a la sección 1446 permitido a ese socio. Se adjunta al Formulario 8804, y el socio utiliza su copia para reclamar el crédito en una declaración federal, como el Formulario 1040-NR o el Formulario 1120-F. En esta página puede rellenar el Formulario 8805 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8805.
Última actualización
¿Qué es el 8805?
Formulario 8805, Declaración informativa del socio extranjero sobre la retención de impuestos conforme a la sección 1446 (Foreign Partner's Information Statement of Section 1446 Withholding Tax) es el formulario del IRS que muestra el importe de los ingresos tributables efectivamente relacionados (ECTI) y el crédito fiscal total asignable a un socio extranjero para el año tributario de la sociedad.
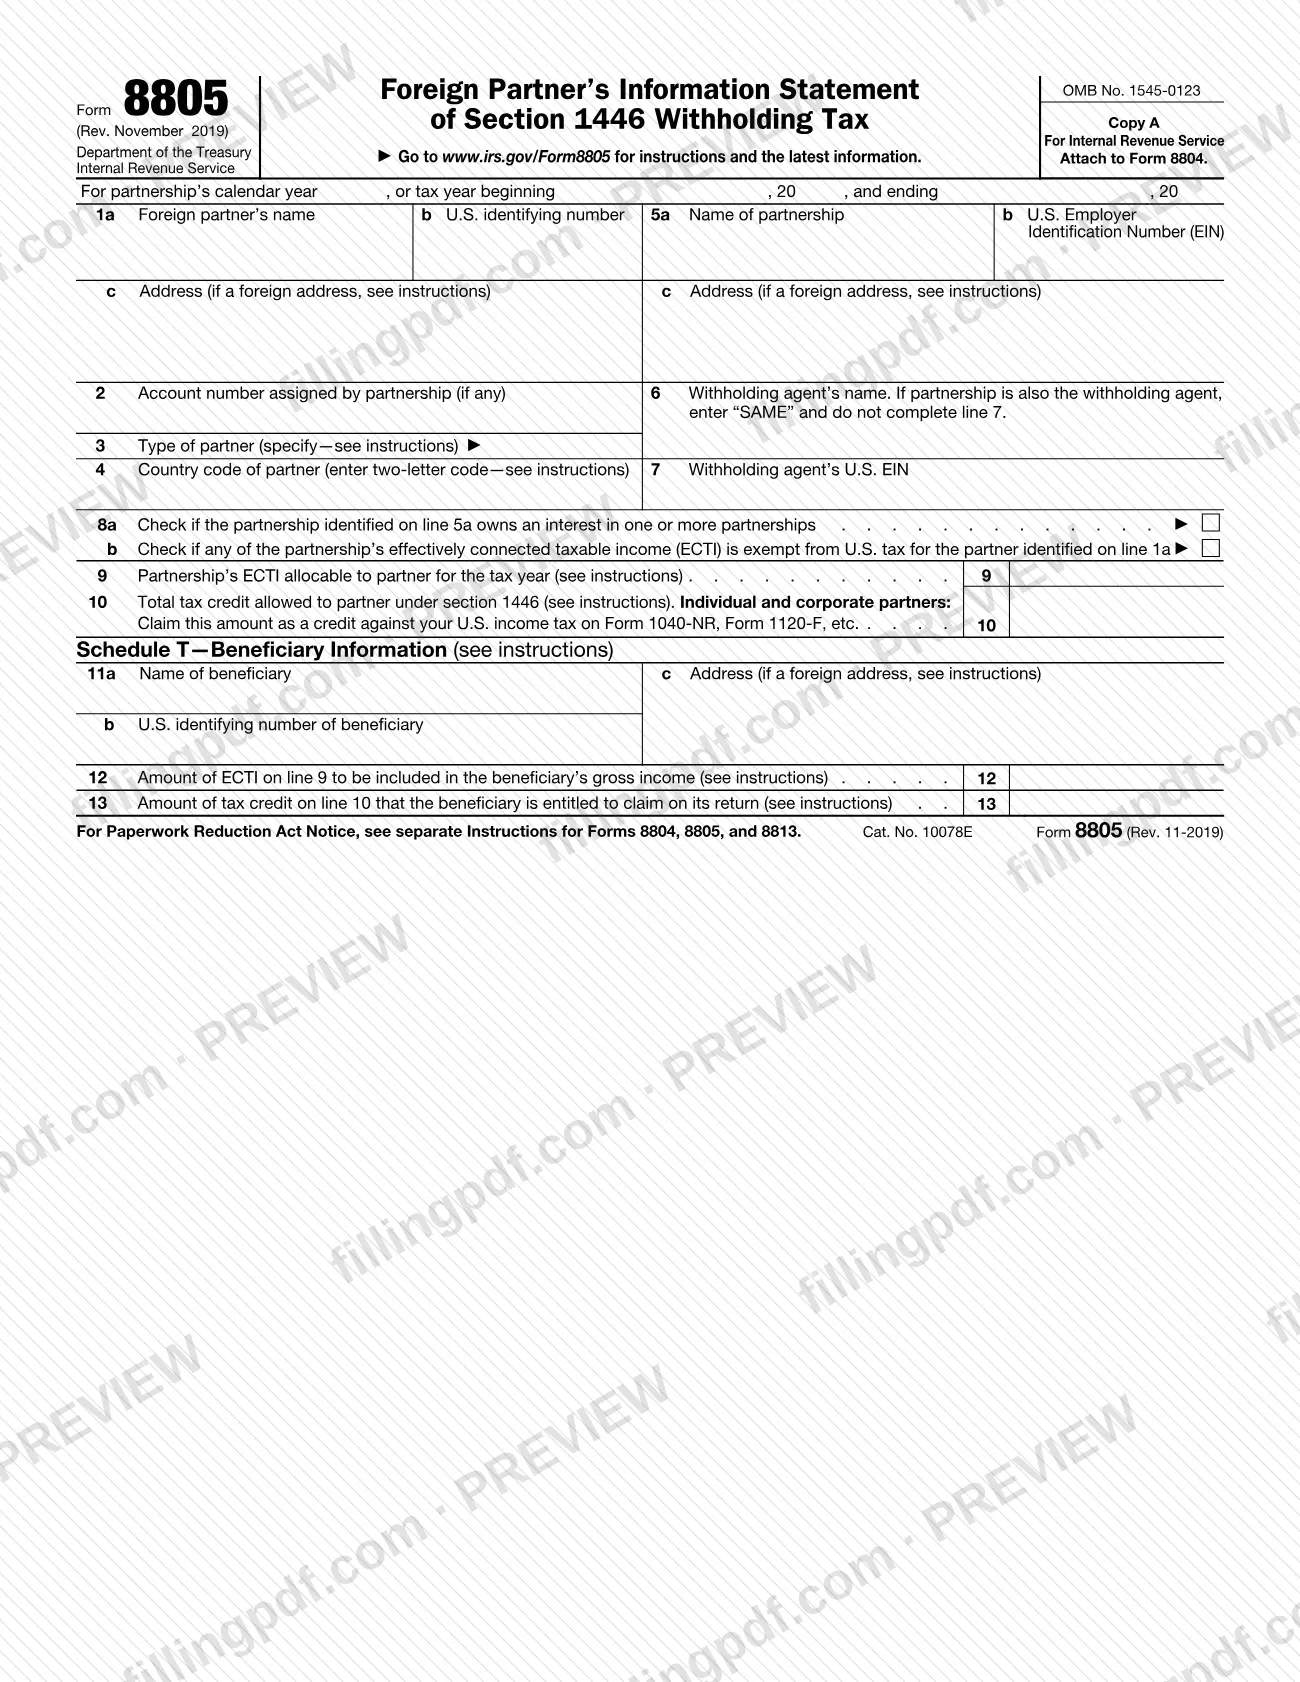
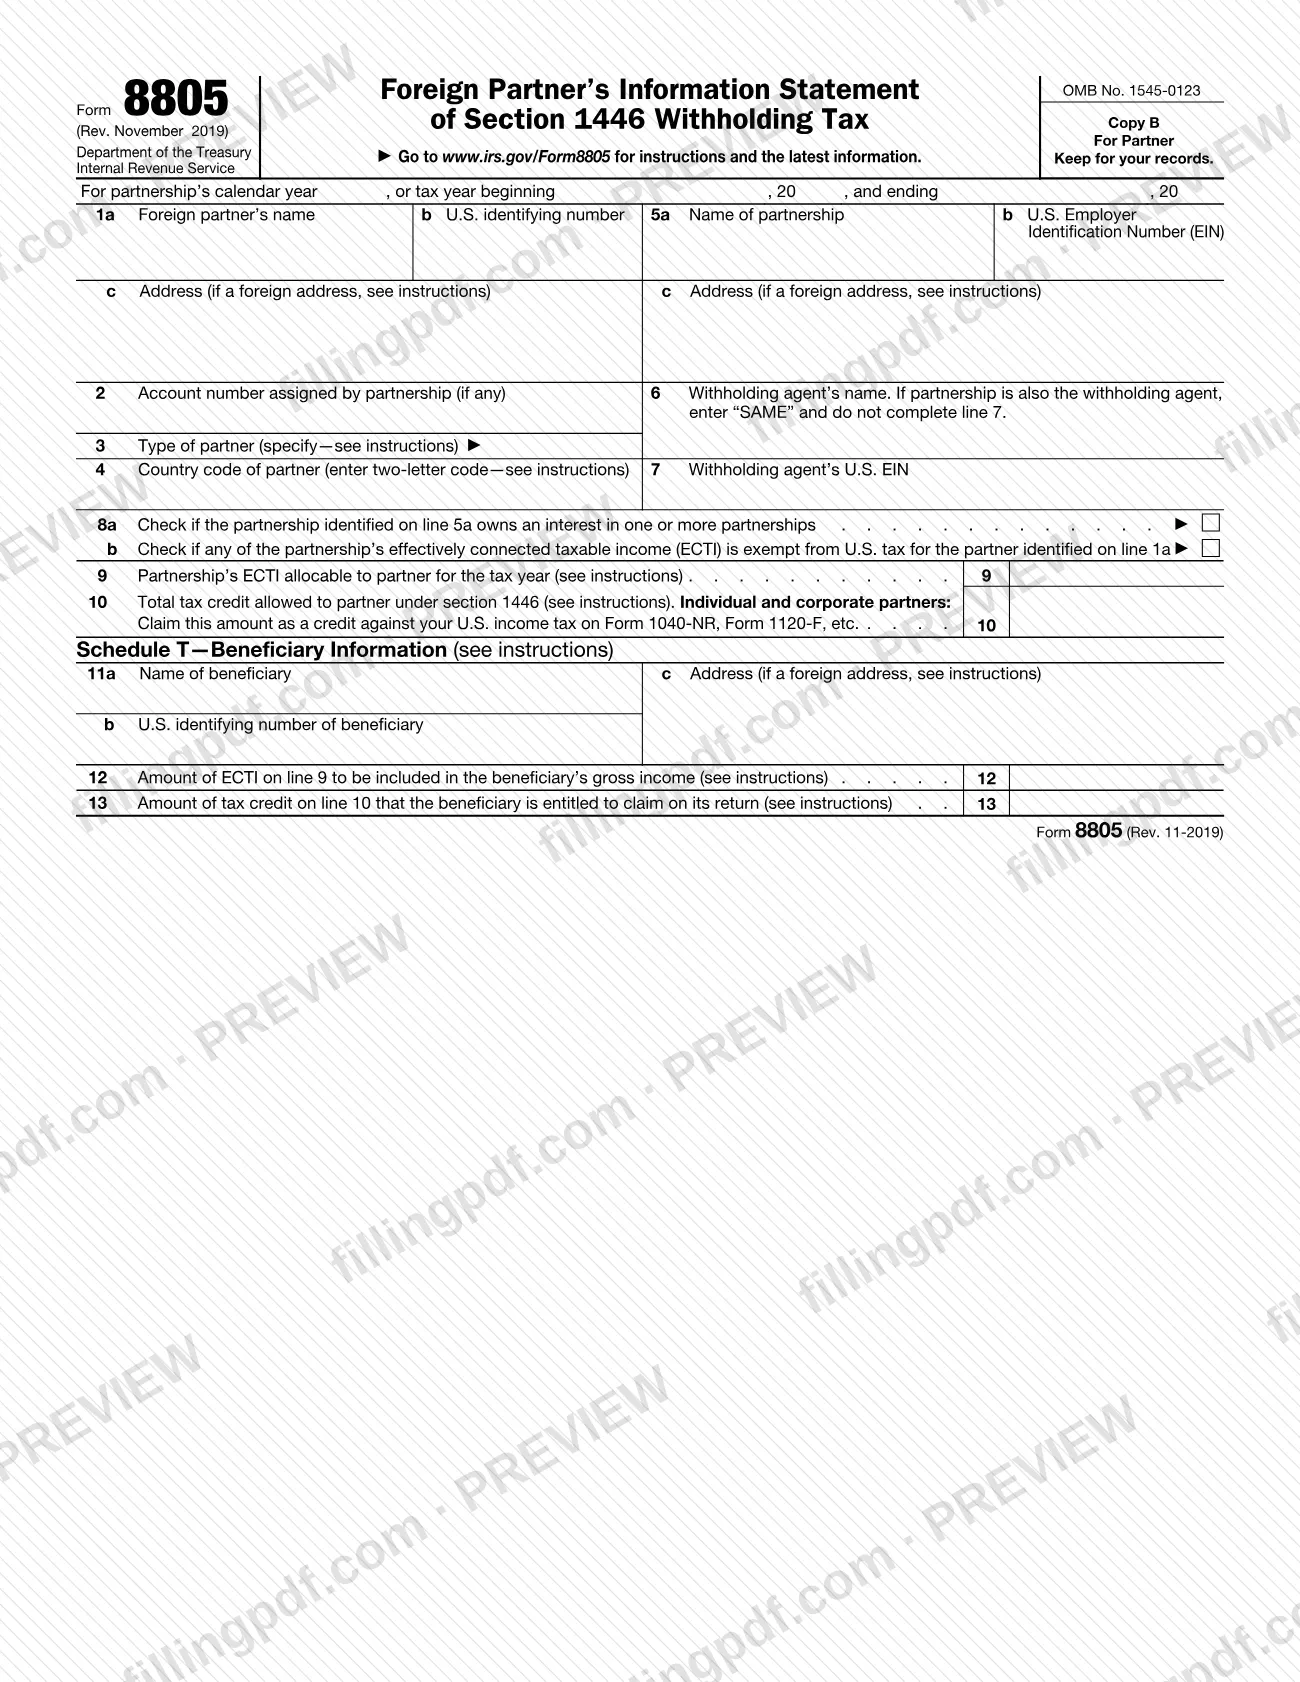
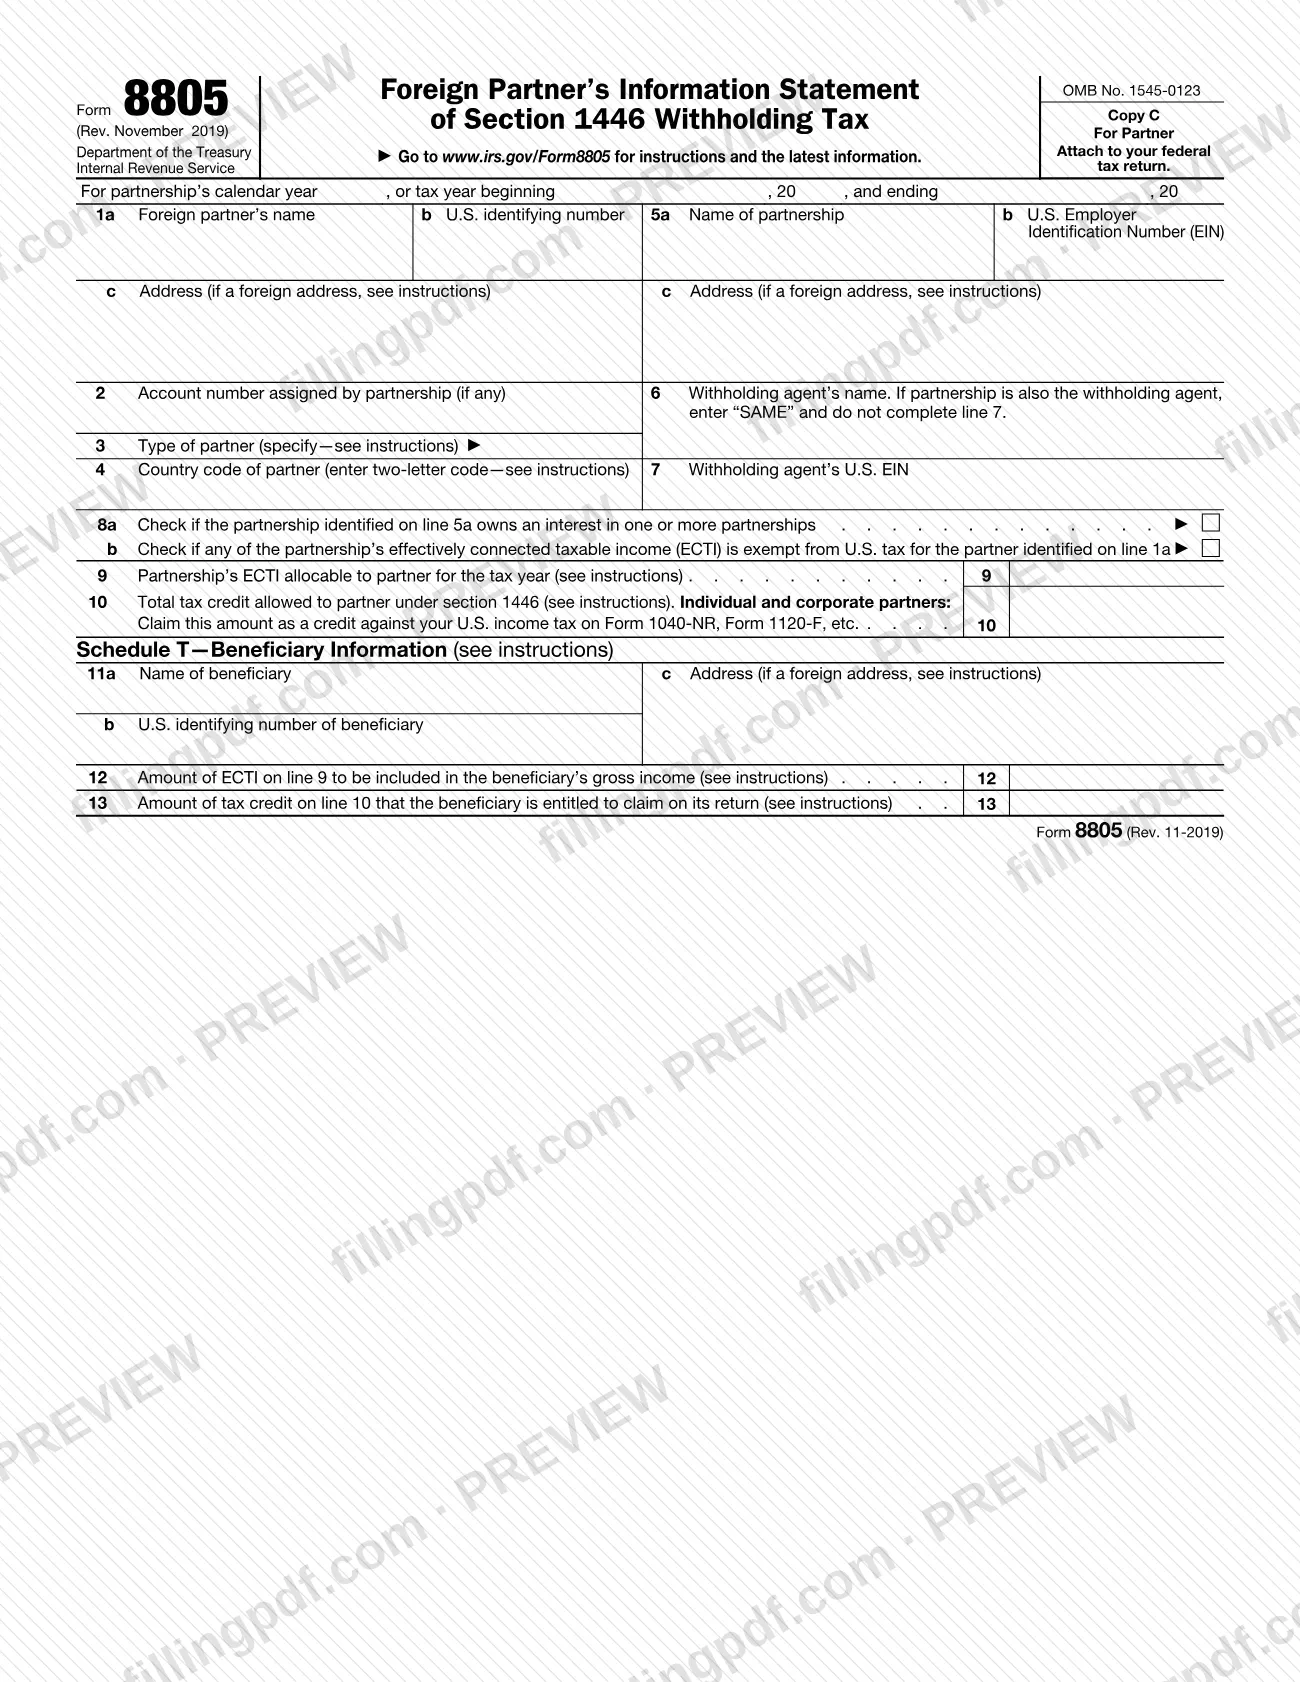
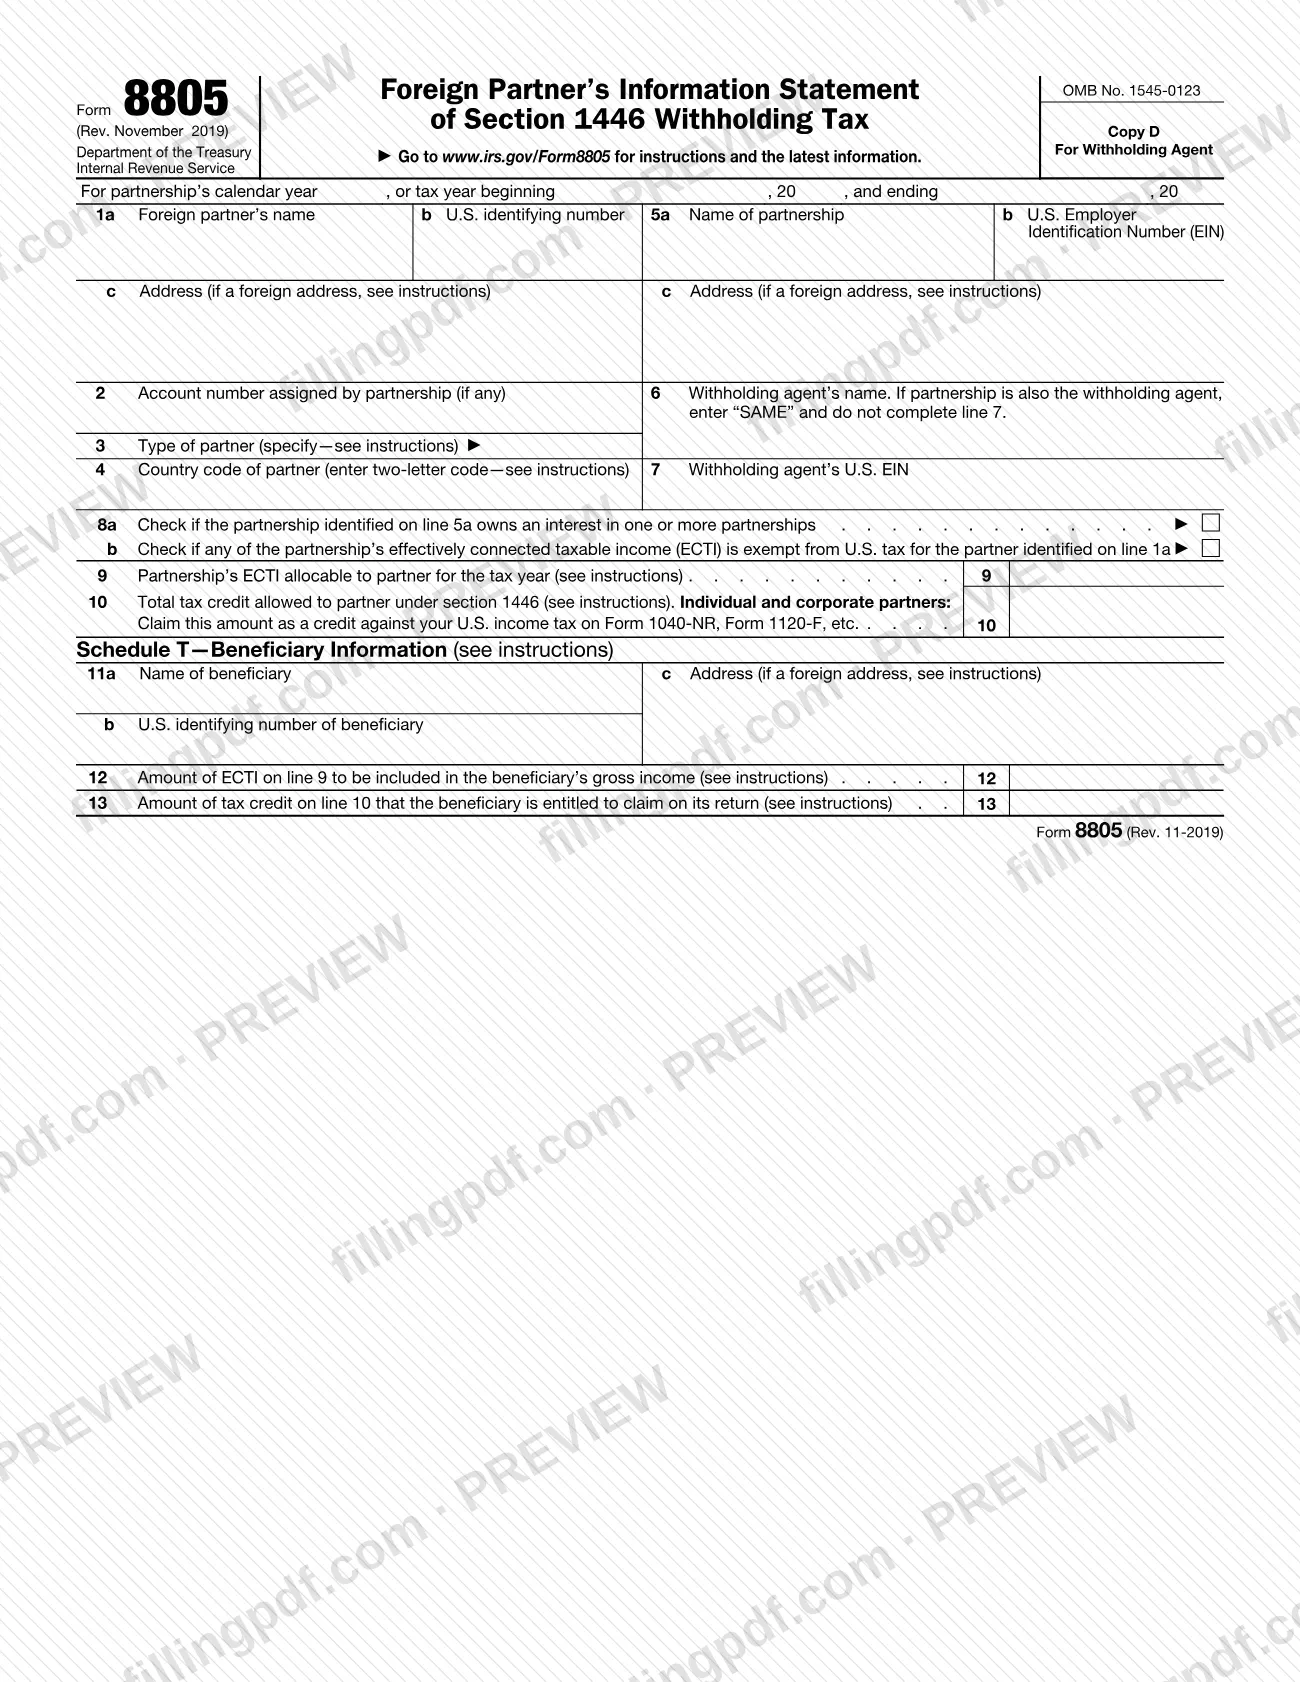
El PDF contiene cuatro copias de la misma declaración, cada una con su propio destinatario impreso en la parte superior:
- Copy A (Copia A), para el Servicio de Impuestos Internos, que se debe adjuntar al Formulario 8804.
- Copy B (Copia B), para el socio, quien debe conservarla para sus registros.
- Copy C (Copia C), para que el socio la adjunte a su declaración federal de impuestos.
- Copy D (Copia D), para el agente de retención.
Cada copia identifica al socio extranjero (líneas 1a a 4), a la sociedad (líneas 5a a 5c) y al agente de retención (líneas 6 y 7). Las líneas 8a y 8b son casillas: una para una sociedad que posee una participación en otras sociedades y otra para los ECTI exentos de impuestos de EE. UU. para el socio. La línea 9 informa los ECTI de la sociedad asignables al socio, y la línea 10, el crédito fiscal total permitido al socio conforme a la sección 1446. Los socios individuales y corporativos reclaman el importe de la línea 10 como crédito contra sus impuestos federales sobre los ingresos en el Formulario 1040-NR, el Formulario 1120-F, etc.
El Anexo T—Información del beneficiario (líneas 11a a 13) divide los ECTI y el crédito cuando un beneficiario tiene derecho a una parte de ellos. El formulario se emite conforme al número OMB 1545-0123, y el IRS publica las Instrucciones para los Formularios 8804, 8805 y 8813 por separado.
¿Quién tiene que presentar el 8805?
El Formulario 8805 se completa para un socio extranjero de una sociedad, usando el año calendario o año tributario de la sociedad impreso en la parte superior. La declaración identifica a la sociedad en la línea 5a y, en la línea 6, al agente de retención; si la sociedad también es el agente de retención, escribe "SAME" en la línea 6.
Cómo lo utiliza cada grupo:
- La sociedad o el agente de retención prepara la declaración para el socio extranjero, adjunta la Copy A al Formulario 8804 y entrega al socio sus copias. La Copy D está destinada al agente de retención.
- El socio extranjero conserva la Copy B para sus registros y adjunta la Copy C a su declaración federal de impuestos. Los socios individuales y corporativos reclaman el crédito de la línea 10 en el Formulario 1040-NR, el Formulario 1120-F, etc.
- Un beneficiario del socio aparece en el Anexo T (líneas 11a a 13) cuando parte de los ECTI y del crédito debe incluirse en la declaración del beneficiario.
El formulario no indica quién debe firmarlo ni imprime exclusiones; las Instrucciones para los Formularios 8804, 8805 y 8813 del IRS y la página www.irs.gov/Form8805 explican quién es un socio extranjero y cuándo se requiere una declaración.
Cuándo presentar el 8805
El Formulario 8805 no indica una fecha límite propia: la Copy A dice que se adjunte al Formulario 8804, por lo que se envía al IRS cuando se presenta ese formulario. La Copy C se adjunta a la declaración federal de impuestos del socio, por lo que este la utiliza con dicha declaración.
La declaración corresponde al año calendario de la sociedad o al año tributario que comienza y termina en las fechas indicadas en la parte superior del formulario. Por lo tanto, se necesita una declaración propia para cada socio extranjero por cada año tributario de la sociedad. Para conocer cualquier plazo de presentación, prórroga o regla sobre sanciones, consulte las Instrucciones para los Formularios 8804, 8805 y 8813 y www.irs.gov/Form8805.
Documentos que necesitas
- Formulario 8804, al que se adjunta la Copy A del Formulario 8805; el formulario indica "Attach to Form 8804." (Adjunte al Formulario 8804).
- La declaración federal de impuestos del socio, a la que este adjunta la Copy C; la Copy C indica "Attach to your federal tax return." (Adjunte a su declaración federal de impuestos).
- Reclamación del crédito conforme a la sección 1446: los socios individuales y corporativos reclaman el importe de la línea 10 en el Formulario 1040-NR, el Formulario 1120-F, etc., tal como indica el formulario.
Cómo rellenar el 8805
Ingrese el año tributario de la sociedad
En la parte superior, ingrese el año calendario de la sociedad o las fechas de inicio y finalización de su año tributario (el formulario imprime "20" para cada año).
Identifique al socio extranjero
Línea 1a: nombre del socio extranjero. Línea 1b: su número de identificación de EE. UU. Línea 1c: su dirección; si es una dirección extranjera, consulte las instrucciones.
Agregue el número de cuenta y el tipo de socio
Línea 2: el número de cuenta que la sociedad asignó al socio, si corresponde. Línea 3: especifique el tipo de socio siguiendo las instrucciones.
Ingrese el código de país del socio
Línea 4: el país del socio en un código de dos letras, como explican las instrucciones.
Identifique a la sociedad
Línea 5a: nombre de la sociedad. Línea 5b: su número de identificación del empleador (EIN) de EE. UU. Línea 5c: su dirección, siguiendo las instrucciones para direcciones extranjeras.
Identifique al agente de retención
Línea 6: nombre del agente de retención. Si la sociedad también es el agente de retención, escriba "SAME" y no complete la línea 7; de lo contrario, ingrese el EIN de EE. UU. del agente en la línea 7.
Marque las líneas 8a y 8b si corresponde
Línea 8a: marque la casilla si la sociedad de la línea 5a posee una participación en una o más sociedades. Línea 8b: marque la casilla si una parte de los ECTI de la sociedad está exenta de impuestos de EE. UU. para el socio de la línea 1a.
Ingrese los ECTI en la línea 9
Línea 9: los ECTI de la sociedad asignables al socio para el año tributario, calculados según indican las instrucciones.
Ingrese el crédito fiscal en la línea 10
Línea 10: el crédito fiscal total permitido al socio conforme a la sección 1446, siguiendo las instrucciones.
Complete el Anexo T para un beneficiario
Si un beneficiario tiene derecho a una parte de los ECTI y del crédito, ingrese su nombre en la línea 11a, su número de identificación de EE. UU. en la línea 11b y su dirección en la línea 11c. Ingrese su parte de los ECTI en la línea 12 y su crédito en la línea 13.
Revise y descargue el PDF completado
Verifique que todas las copias muestren los mismos datos y que cada línea cumpla con las instrucciones del IRS. Descargue o imprima el PDF completado desde FillingPDF y luego distribuya las Copias A a D como se describe en «Cómo presentar».
Cómo presentar el 8805
El Formulario 8805 no se envía por correo por separado: sus cuatro copias se distribuyen a cuatro destinatarios.
- Copy A (para el IRS): adjúntela al Formulario 8804. El formulario no indica una dirección aparte para enviarla.
- Copy B (para el socio): el socio la conserva para sus registros.
- Copy C (para el socio): el socio la adjunta a su declaración federal de impuestos.
- Copy D (para el agente de retención): el agente de retención la conserva.
Envíe la Copy A de la misma manera que presenta el Formulario 8804 y consulte las Instrucciones para los Formularios 8804, 8805 y 8813 para conocer la dirección y el método de presentación vigentes. La página del formulario del IRS incluye una actualización con fecha 25-SEPT-2024 que indica que las sociedades pueden usar EFTPS, el sistema electrónico de pago de impuestos del IRS. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Completar la línea 7 cuando la sociedad también es el agente de retención; el formulario indica que se escriba "SAME" en la línea 6 y no se complete la línea 7.
- No adjuntar la Copy A al Formulario 8804; el formulario indica "Attach to Form 8804" (Adjunte al Formulario 8804).
- Conservar la Copy C en lugar de adjuntarla a la declaración federal de impuestos del socio, como indica la Copy C.
- Escribir el nombre completo del país en la línea 4 en lugar del código de país de dos letras que solicita la línea.
- Ingresar una dirección extranjera en la línea 1c o 5c sin seguir las reglas de dirección indicadas en las instrucciones, tal como lo señala el formulario.
- No marcar la casilla de la línea 8a o 8b cuando corresponda: 8a para una sociedad que posee una participación en otras sociedades; 8b para los ECTI exentos de impuestos de EE. UU. para el socio.
- Ingresar ECTI en las líneas 11a a 13 para un beneficiario sin completar las líneas 12 y 13 según lo exigen las instrucciones; el Anexo T se utiliza solo cuando hay un beneficiario.
- Tratar la línea 10 como un pago: los socios individuales y corporativos reclaman su importe como crédito contra sus impuestos de EE. UU. sobre los ingresos en el Formulario 1040-NR, el Formulario 1120-F, etc.
Preguntas frecuentes
¿Qué es el Formulario 8805?
El Formulario 8805 es la Declaración informativa del socio extranjero sobre la retención de impuestos conforme a la sección 1446 del IRS. Muestra los ingresos tributables efectivamente relacionados (ECTI) y el crédito fiscal total asignable a un socio extranjero para el año tributario de la sociedad. La Copy A se adjunta al Formulario 8804.
¿Para qué sirven las Copias A, B, C y D del Formulario 8805?
La Copy A es para el IRS y se adjunta al Formulario 8804. La Copy B es para los registros del socio. La Copy C es para que el socio la adjunte a su declaración federal de impuestos. La Copy D es para el agente de retención.
¿Qué ingreso en la línea 6 si la sociedad es el agente de retención?
Escriba "SAME" en la línea 6 y no complete la línea 7. Si otra persona es el agente de retención, escriba el nombre de ese agente en la línea 6 y su EIN de EE. UU. en la línea 7.
¿Cómo utiliza el socio el crédito de la línea 10?
La línea 10 indica el crédito fiscal total permitido al socio conforme a la sección 1446. Los socios individuales y corporativos reclaman este importe como crédito contra sus impuestos de EE. UU. sobre los ingresos en el Formulario 1040-NR, el Formulario 1120-F, etc., y adjuntan la Copy C a la declaración.
¿Dónde encuentro las instrucciones del Formulario 8805?
El formulario remite a www.irs.gov/Form8805 para consultar las instrucciones y la información más reciente, y a las Instrucciones para los Formularios 8804, 8805 y 8813, que incluyen el Aviso de la Ley de Reducción de Trámites. Esas instrucciones explican líneas como el tipo de socio y el código de país.
¿Qué es el Anexo T del Formulario 8805?
El Anexo T—Información del beneficiario (líneas 11a a 13) identifica a un beneficiario y divide los importes: la línea 12 es la parte de los ECTI de la línea 9 que se debe incluir en el ingreso bruto del beneficiario, y la línea 13 es la parte del crédito de la línea 10 que el beneficiario puede reclamar.
¿Puedo rellenar el Formulario 8805 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; la Copy A se envía al IRS con el Formulario 8804 por los canales del IRS.
¿Listo para rellenar el 8805?
Rellenar el 8805 ahora