
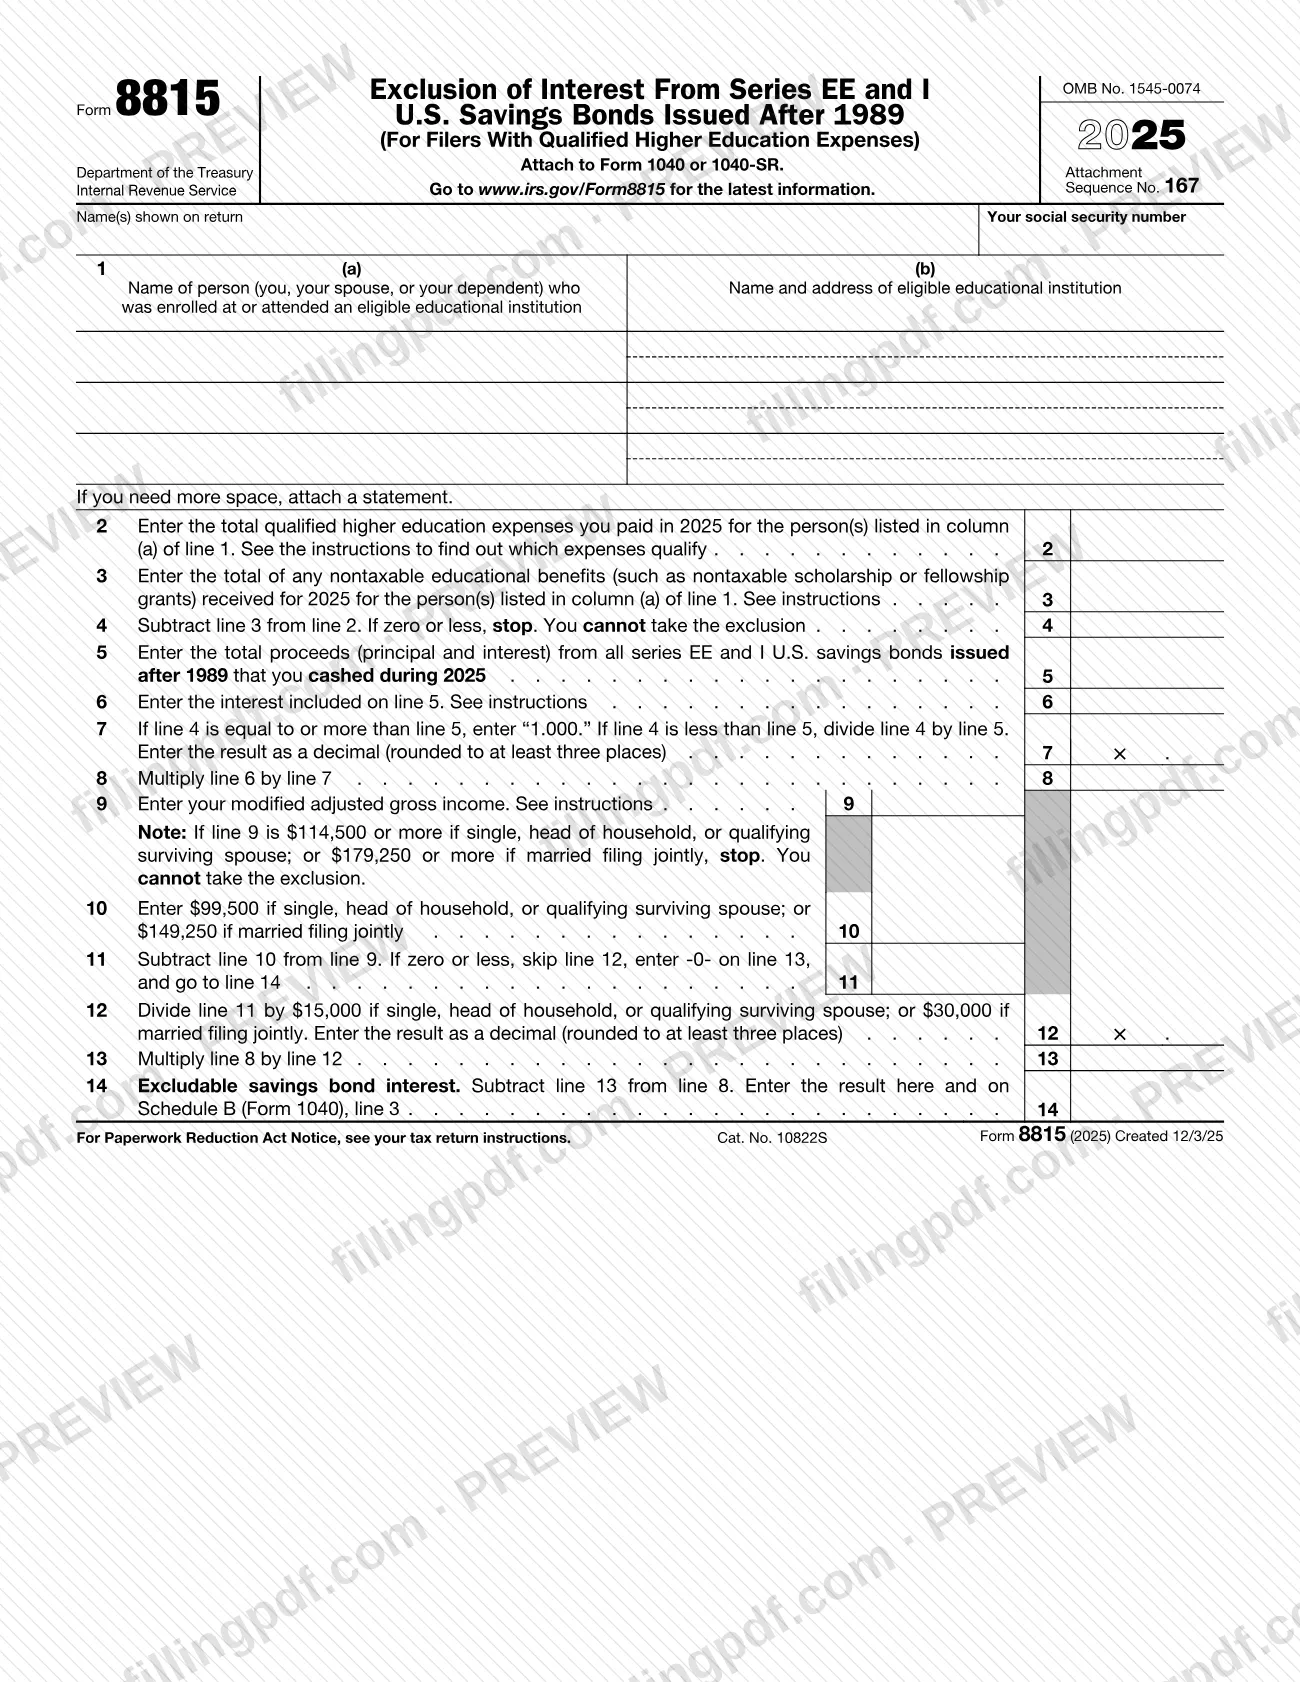
El Formulario 8815, Exclusión de intereses de bonos de ahorro de EE. UU. de las series EE e I emitidos después de 1989 (Exclusion of Interest From Series EE and I U.S. Savings Bonds Issued After 1989), es el formulario del Servicio de Impuestos Internos (IRS) que calcula qué cantidad de intereses de bonos de ahorro puede excluir de sus ingresos. Está dirigido a quienes cobraron bonos que cumplen los requisitos durante el año y pagaron gastos calificados de educación superior. En esta página puede rellenar el Formulario 8815 en línea en FillingPDF y descargar o imprimir el PDF completado. Adjunte el formulario a su Formulario 1040 o 1040-SR; el IRS publica el original en irs.gov.
Última actualización
¿Qué es el 8815?
Formulario 8815, Exclusión de intereses de bonos de ahorro de EE. UU. de las series EE e I emitidos después de 1989, es el formulario del IRS que se usa para calcular qué cantidad de los intereses de bonos de las series EE e I que cumplen los requisitos y que usted cobró durante el año puede excluir de sus ingresos. El subtítulo impreso del formulario es "For Filers With Qualified Higher Education Expenses" (Para contribuyentes con gastos calificados de educación superior).
El formulario compara lo que pagó por educación con lo que recibió de los bonos. Las líneas 2 a 4 calculan los gastos calificados de educación superior netos de los beneficios educativos no tributables. Las líneas 5 a 8 miden qué parte de los ingresos de los bonos y de los intereses cubren esos gastos netos. Las líneas 9 a 13 reducen el resultado cuando su ingreso bruto ajustado modificado (AGI) se encuentra en el intervalo de reducción gradual. La línea 14 muestra los intereses de bonos de ahorro que se pueden excluir; introdúzcalos en el Anexo B (Formulario 1040), línea 3.
El formulario lleva el número OMB 1545-0074 y el número de secuencia de anexo 167; la edición de esta página está marcada como 2025. No se presenta por separado: se adjunta al Formulario 1040 o 1040-SR.
Las instrucciones hacen referencia a varios documentos relacionados. El Formulario 8818, Optional Form To Record Redemption of Series EE and I U.S. Savings Bonds Issued After 1989, puede servir como registro escrito de los bonos que cobró. El Formulario 8863 corresponde a los créditos educativos, y los gastos usados para un crédito no pueden contarse también en el Formulario 8815. La Publicación 970 ofrece más información sobre las reglas, y las Publicaciones 915, 590-A y 974 ayudan con la línea 9.
¿Quién tiene que presentar el 8815?
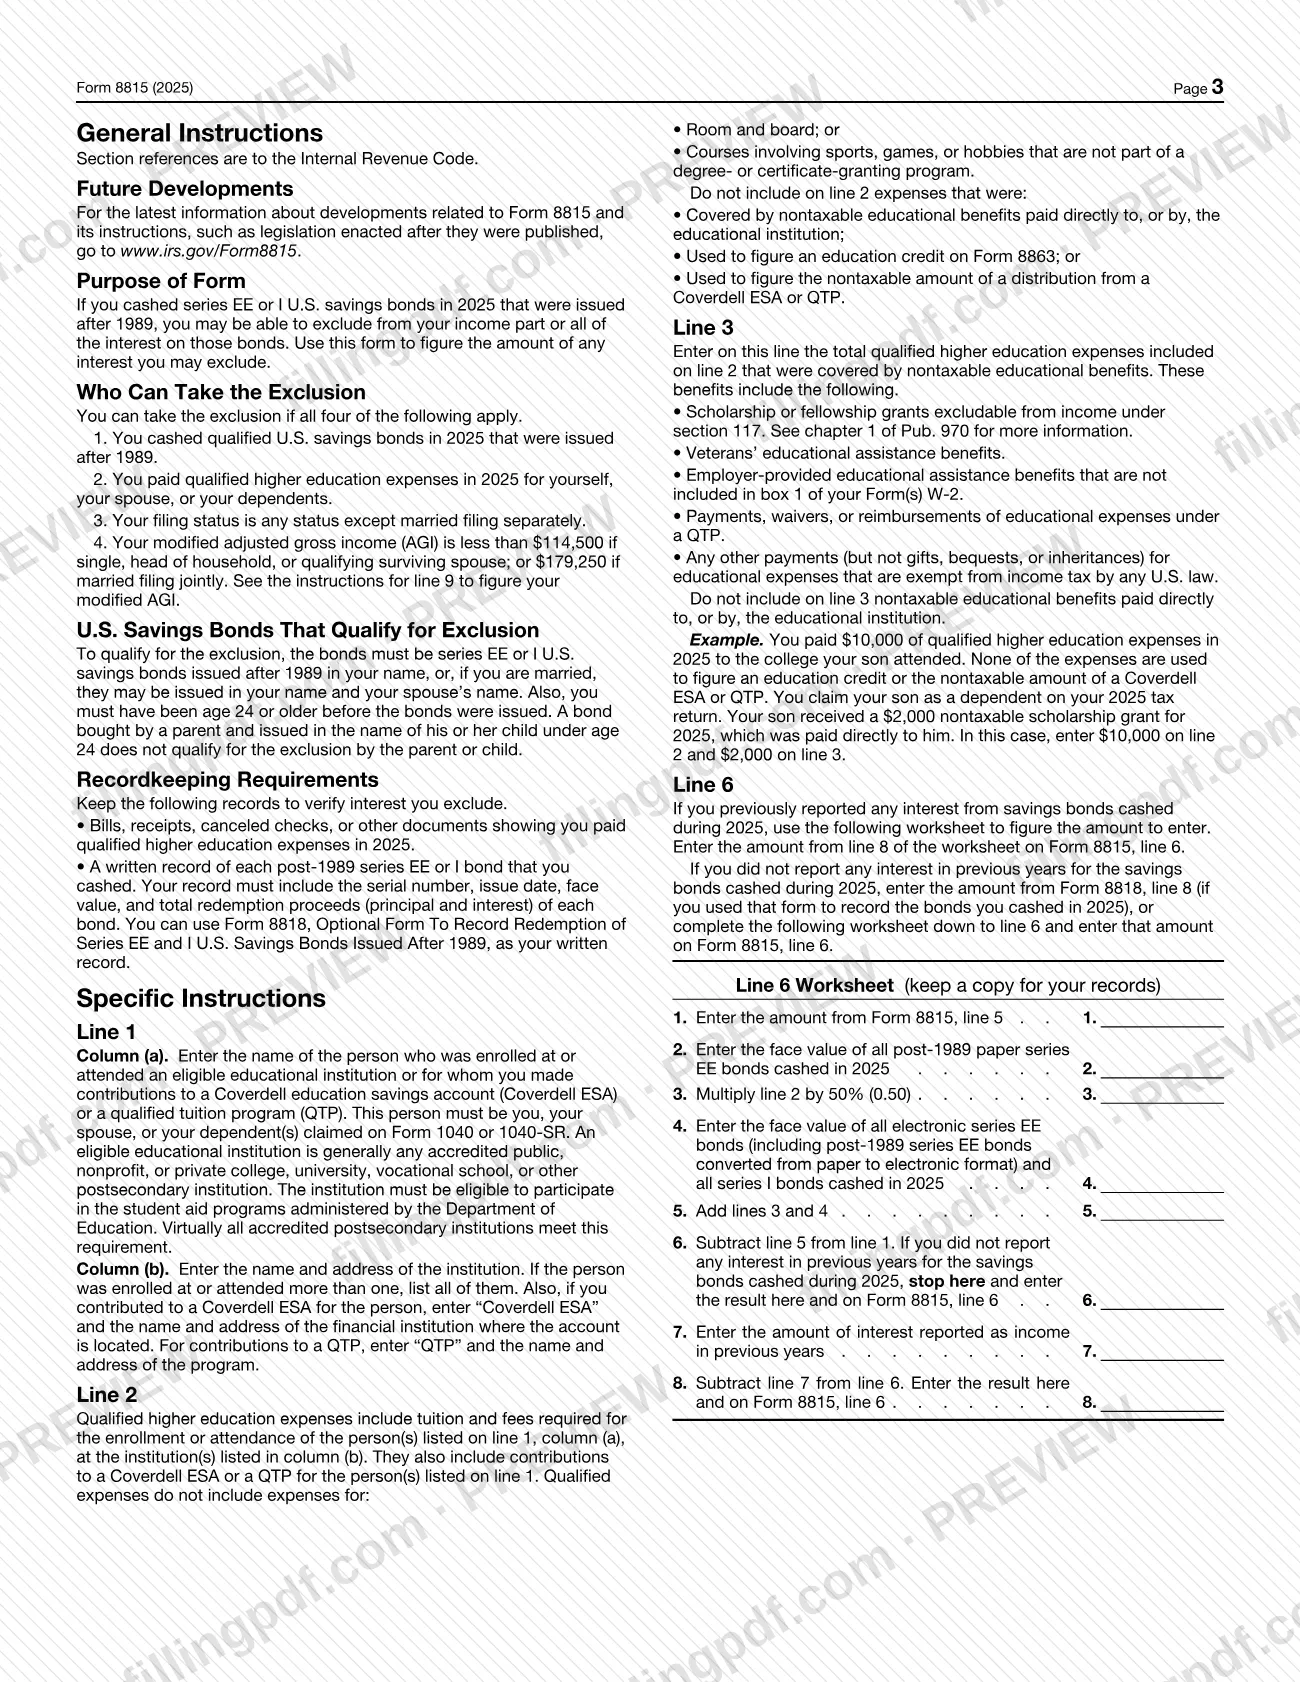
Puede reclamar la exclusión y, por lo tanto, completar el Formulario 8815 si se cumplen estas cuatro condiciones:
- Cobró bonos de ahorro de EE. UU. de las series EE o I en 2025 que fueron emitidos después de 1989.
- Pagó gastos calificados de educación superior en 2025 para usted, su cónyuge o sus dependientes.
- Su estado civil para efectos de la declaración es cualquiera, excepto casado que presenta una declaración por separado.
- Su AGI modificado es inferior al límite impreso en el formulario para su estado civil: un límite para soltero, cabeza de familia o cónyuge sobreviviente que reúne los requisitos, y uno más alto para casado que presenta una declaración conjunta.
Los bonos deben haberse emitido a su nombre o, si está casado, a su nombre y al de su cónyuge. Usted debe haber tenido 24 años o más antes de que se emitieran los bonos. Un bono comprado por uno de los padres y emitido a nombre de un hijo menor de 24 años no reúne los requisitos para que el padre o el hijo reclame la exclusión.
La persona indicada en la línea 1, columna (a), debe ser usted, su cónyuge o un dependiente que usted reclama en el Formulario 1040 o 1040-SR. Si la línea 4 es cero o menos, o si su AGI modificado alcanza el límite indicado en la nota debajo de la línea 9, el formulario indica que debe detenerse: no puede reclamar la exclusión.
Cuándo presentar el 8815
Complete el Formulario 8815 cuando prepare el Formulario 1040 o 1040-SR del año en que cobró los bonos de las series EE o I que reúnen los requisitos. La edición de esta página corresponde a los bonos cobrados durante 2025 y a los gastos pagados en 2025. El formulario se adjunta a su declaración, por lo que no tiene una fecha límite independiente: se envía junto con la declaración y sigue el calendario de presentación de esta. Las instrucciones del IRS le piden que conserve los registros que respalden los intereses que excluye, incluida la prueba de los gastos de educación que pagó y un registro escrito de cada bono emitido después de 1989 que haya cobrado.
Documentos que necesitas
- Formulario 1040 o 1040-SR: el Formulario 8815 se adjunta a este y la cantidad de la línea 14 se introduce en el Anexo B (Formulario 1040), línea 3.
- Una declaración adjunta al formulario, solo si necesita más espacio en la línea 1 para personas o instituciones.
- Registros que debe conservar, no adjuntar: facturas, recibos, cheques cancelados u otros documentos que demuestren que pagó gastos calificados de educación superior en 2025.
- Registros que debe conservar: un registro escrito de cada bono de ahorro de EE. UU. de las series EE o I emitido después de 1989 que haya cobrado, con el número de serie, la fecha de emisión, el valor nominal y el total de los ingresos del rescate. El Formulario 8818 puede servir como este registro.
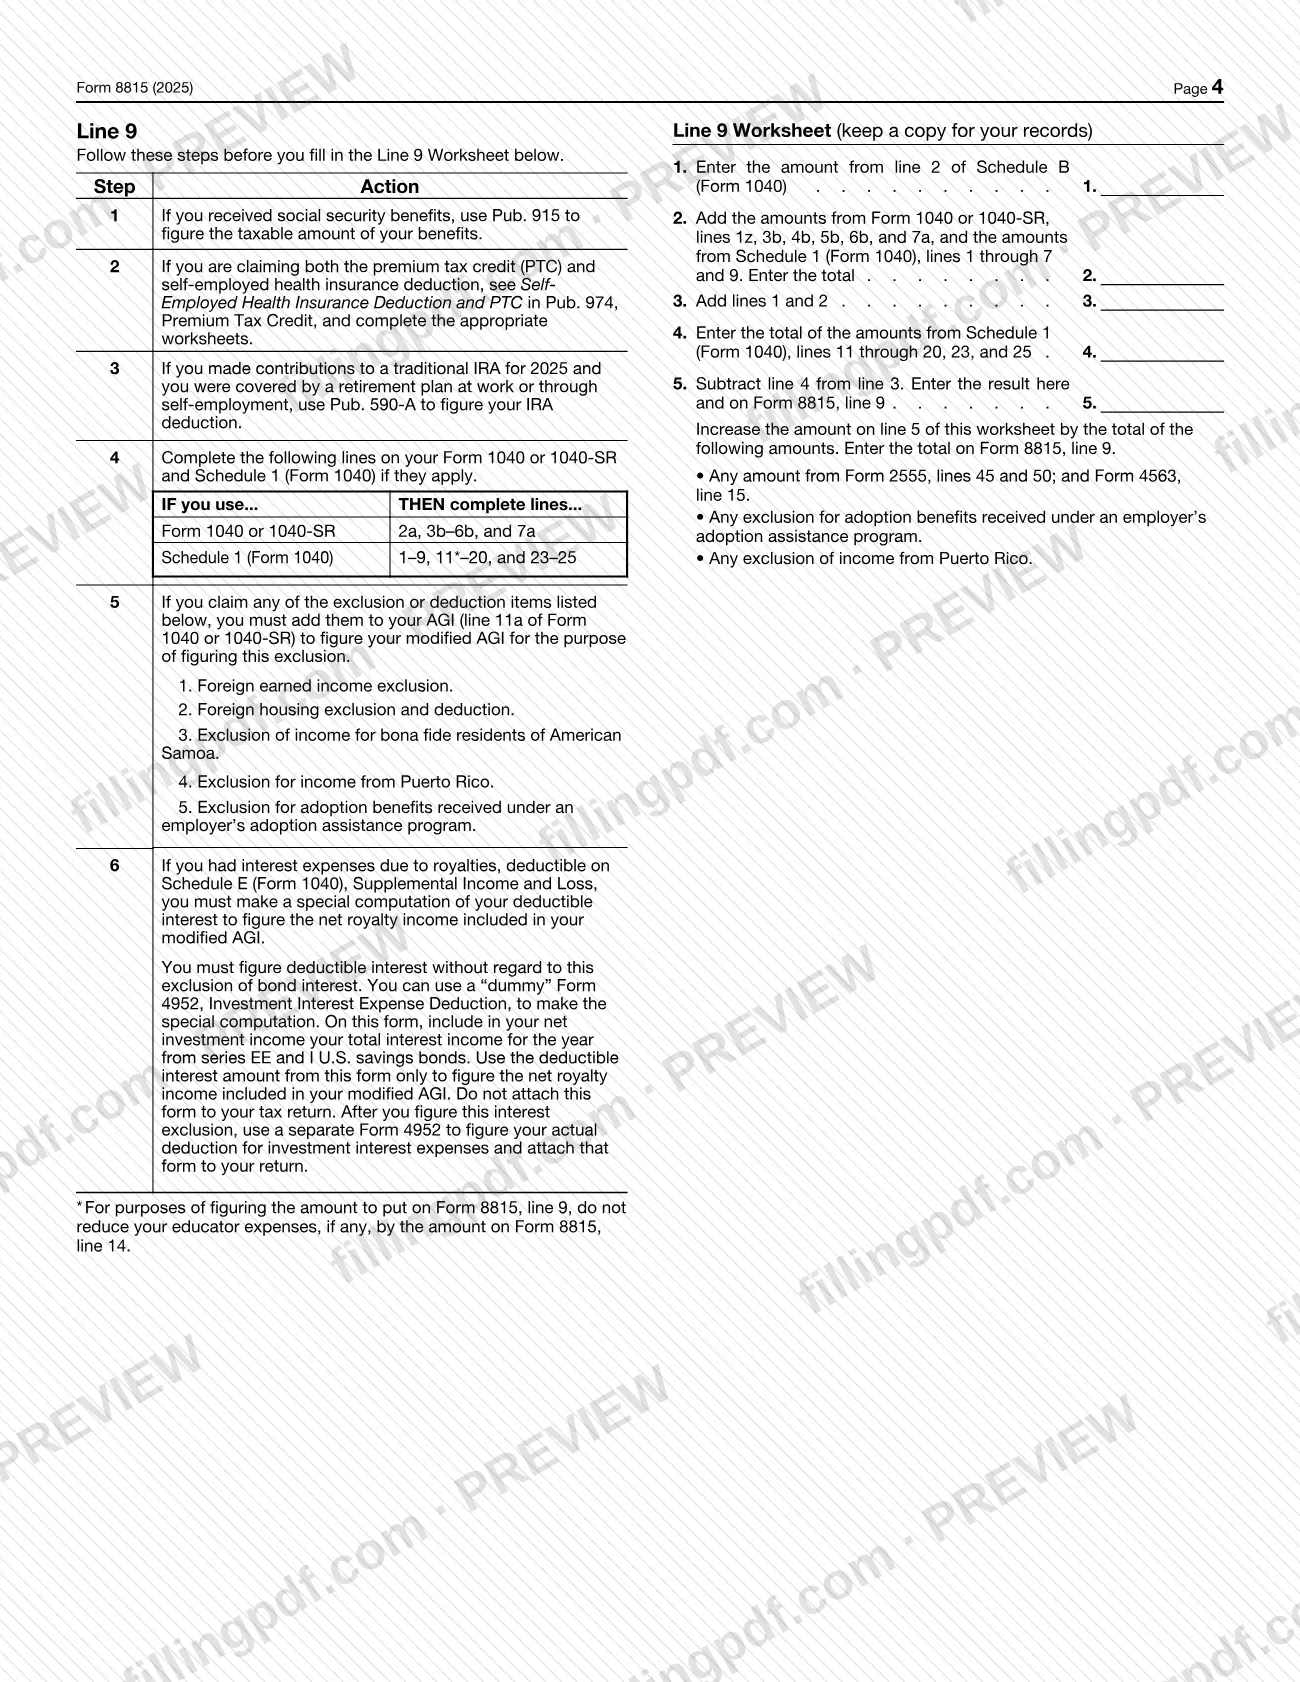
- Hoja de trabajo de la línea 6 y Hoja de trabajo de la línea 9 de las instrucciones: complételas según sea necesario y conserve una copia para sus registros.
Cómo rellenar el 8815
Introduzca su nombre y número de Seguro Social
En la parte superior, introduzca el nombre o los nombres que aparecen en su declaración y su número de Seguro Social.
Indique al estudiante y la institución en la línea 1
En la columna (a), introduzca el nombre suyo, de su cónyuge o de su dependiente que estuvo inscrito o asistió a una institución. En la columna (b), introduzca el nombre y la dirección de la institución; para una Coverdell ESA, introduzca "Coverdell ESA" junto con la institución financiera, y para un QTP, introduzca "QTP" junto con el nombre y la dirección del programa.
Introduzca los gastos calificados en la línea 2
Introduzca el total de gastos calificados de educación superior que pagó en 2025 para las personas de la columna (a), incluidos la matrícula y los cargos, y las aportaciones a una Coverdell ESA o un QTP. Excluya el alojamiento y la comida, así como los gastos ya cubiertos por beneficios o utilizados para reclamar un crédito.
Introduzca los beneficios no tributables en la línea 3
Introduzca la parte de los gastos de la línea 2 cubierta por beneficios educativos no tributables, como becas o subvenciones excluibles, asistencia educativa para veteranos o beneficios proporcionados por el empleador que no estén incluidos en el Formulario W-2, casilla 1.
Reste en la línea 4
Reste la línea 3 de la línea 2. Si el resultado es cero o menos, deténgase: no puede reclamar la exclusión.
Introduzca los ingresos de los bonos en la línea 5
Introduzca el total de los ingresos, tanto el capital como los intereses, de todos los bonos de ahorro de EE. UU. de las series EE e I emitidos después de 1989 que cobró durante 2025.
Calcule los intereses en la línea 6
Introduzca los intereses incluidos en la línea 5. Si declaró intereses de bonos de ahorro en años anteriores, use la Hoja de trabajo de la línea 6; de lo contrario, use la línea 8 del Formulario 8818 o complete la hoja de trabajo hasta su línea 6.
Complete las líneas 7 y 8
En la línea 7, introduzca "1.000" si la línea 4 es igual o superior a la línea 5; de lo contrario, divida la línea 4 por la línea 5 y redondee a por lo menos tres decimales. En la línea 8, multiplique la línea 6 por la línea 7.
Introduzca el AGI modificado en la línea 9
Use la Hoja de trabajo de la línea 9 de las instrucciones y vuelva a sumar las exclusiones que allí se indican. Si la línea 9 alcanza el límite indicado en la nota para su estado civil, deténgase; no puede reclamar la exclusión.
Complete las líneas 10 y 11
En la línea 10, introduzca la cantidad impresa para su estado civil. En la línea 11, reste la línea 10 de la línea 9; si el resultado es cero o menos, omita la línea 12, introduzca -0- en la línea 13 y pase a la línea 14.
Complete las líneas 12 y 13
En la línea 12, divida la línea 11 por la cantidad impresa para su estado civil e introduzca el decimal, redondeado a por lo menos tres decimales. En la línea 13, multiplique la línea 8 por la línea 12.
Calcule los intereses que puede excluir en la línea 14
Reste la línea 13 de la línea 8. Introduzca el resultado en la línea 14 y en el Anexo B (Formulario 1040), línea 3.
Revise y descargue el PDF completado
Revise cada línea comparándola con sus registros y hojas de trabajo; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1040 o 1040-SR, como se describe en Cómo presentar.
Cómo presentar el 8815
El Formulario 8815 no tiene un canal de presentación propio. Adjúntelo al Formulario 1040 o 1040-SR y presente la declaración por el canal que utilice para esta. El formulario no incluye una dirección postal, un portal ni reglas para concertar citas.
- Con su declaración: adjunte el formulario completado al Formulario 1040 o 1040-SR. Introduzca la cantidad de la línea 14 en el Anexo B (Formulario 1040), línea 3.
- Espacio adicional en la línea 1: si necesita más espacio para los nombres y las instituciones, adjunte una declaración.
- Registros que debe conservar: la Hoja de trabajo de la línea 6 y la Hoja de trabajo de la línea 9 de las instrucciones están marcadas "keep a copy for your records" (conserve una copia para sus registros). Conserve también los comprobantes de sus gastos y el registro escrito de cada bono cobrado.
Para obtener la información más reciente, el formulario remite a www.irs.gov/Form8815. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales correspondientes a su declaración de impuestos.
Errores comunes que debes evitar
- Usar el formulario si su estado civil para efectos de la declaración es casado que presenta una declaración por separado; las instrucciones permiten todos los estados civiles excepto ese.
- Continuar después de la línea 4 cuando el resultado es cero o menos. El formulario indica que debe detenerse porque no puede reclamar la exclusión.
- Incluir en la línea 2 gastos cubiertos por beneficios educativos no tributables pagados directamente a la institución o por esta, o gastos usados para reclamar un crédito educativo en el Formulario 8863.
- Incluir entre los gastos calificados de la línea 2 alojamiento y comida, o cursos de deportes, juegos o pasatiempos que no formen parte de un programa que otorgue un título o certificado.
- Excluir los intereses de un bono comprado por uno de los padres y emitido a nombre de un hijo menor de 24 años, o de un bono emitido cuando usted tenía menos de 24 años.
- Introducir todos los intereses en la línea 6 cuando declaró intereses de bonos de ahorro en años anteriores, en lugar de usar la Hoja de trabajo de la línea 6 para restarlos.
- No incluir los ajustes que se deben volver a sumar en la Hoja de trabajo de la línea 9, como la exclusión por ingresos ganados en el extranjero o la exclusión por beneficios de adopción, al calcular el AGI modificado.
- Continuar con la línea 10 y las siguientes cuando la línea 9 alcanza el límite indicado en la nota debajo de esta; el formulario indica que no puede reclamar la exclusión.
Preguntas frecuentes
¿Para qué se usa el Formulario 8815?
El Formulario 8815 es el formulario del IRS para calcular qué cantidad de intereses de bonos de ahorro de EE. UU. de las series EE o I emitidos después de 1989 puede excluir de sus ingresos. Se aplica cuando cobró esos bonos durante el año y pagó gastos calificados de educación superior.
¿Quién puede reclamar la exclusión de intereses de bonos de ahorro?
Puede reclamarla si cobró bonos emitidos después de 1989 que reúnen los requisitos, pagó gastos calificados de educación superior para usted, su cónyuge o sus dependientes, usa cualquier estado civil para efectos de la declaración excepto casado que presenta una declaración por separado y tiene un AGI modificado inferior al límite impreso. Además, debe haber tenido 24 años o más cuando se emitieron los bonos.
¿Dónde se informa la cantidad de la línea 14 del Formulario 8815?
Introduzca los intereses de bonos de ahorro que puede excluir, indicados en la línea 14, en el Anexo B (Formulario 1040), línea 3. El Formulario 8815 se adjunta al Formulario 1040 o 1040-SR, por lo que se presenta junto con su declaración y no por separado.
¿Qué gastos cuentan como gastos calificados de educación superior?
Cuentan la matrícula y los cargos requeridos para la inscripción o asistencia, así como las aportaciones a una Coverdell ESA o un QTP para la persona indicada en la línea 1. No cuentan el alojamiento y la comida, los cursos de pasatiempos o deportes fuera de un programa que otorgue un título o certificado, ni los gastos ya cubiertos por beneficios o utilizados para reclamar un crédito del Formulario 8863.
¿Puedo usar el Formulario 8815 si estoy casado y presento una declaración por separado?
No. Las instrucciones permiten todos los estados civiles para efectos de la declaración excepto casado que presenta una declaración por separado. Las parejas casadas deben presentar una declaración conjunta para reclamar la exclusión; el formulario indica un límite de AGI modificado más alto para las declaraciones conjuntas que para las de soltero, cabeza de familia o cónyuge sobreviviente que reúne los requisitos.
¿Qué registros debo conservar para el Formulario 8815?
Conserve facturas, recibos o cheques cancelados que demuestren los gastos de educación que pagó, y un registro escrito de cada bono emitido después de 1989 que haya cobrado, con su número de serie, fecha de emisión, valor nominal y total de los ingresos del rescate. El Formulario 8818 puede servir como ese registro escrito.
¿Califica un bono comprado para mi hijo?
No, si está emitido a nombre de un hijo menor de 24 años. Las instrucciones indican que un bono comprado por uno de los padres y emitido a nombre del hijo no reúne los requisitos para que el padre o el hijo reclame la exclusión. Además, usted debe haber tenido 24 años o más antes de que se emitieran los bonos.
¿Puedo rellenar el Formulario 8815 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe adjuntarlo al Formulario 1040 o 1040-SR y presentar la declaración por los canales habituales.
¿Listo para rellenar el 8815?
Rellenar el 8815 ahora