
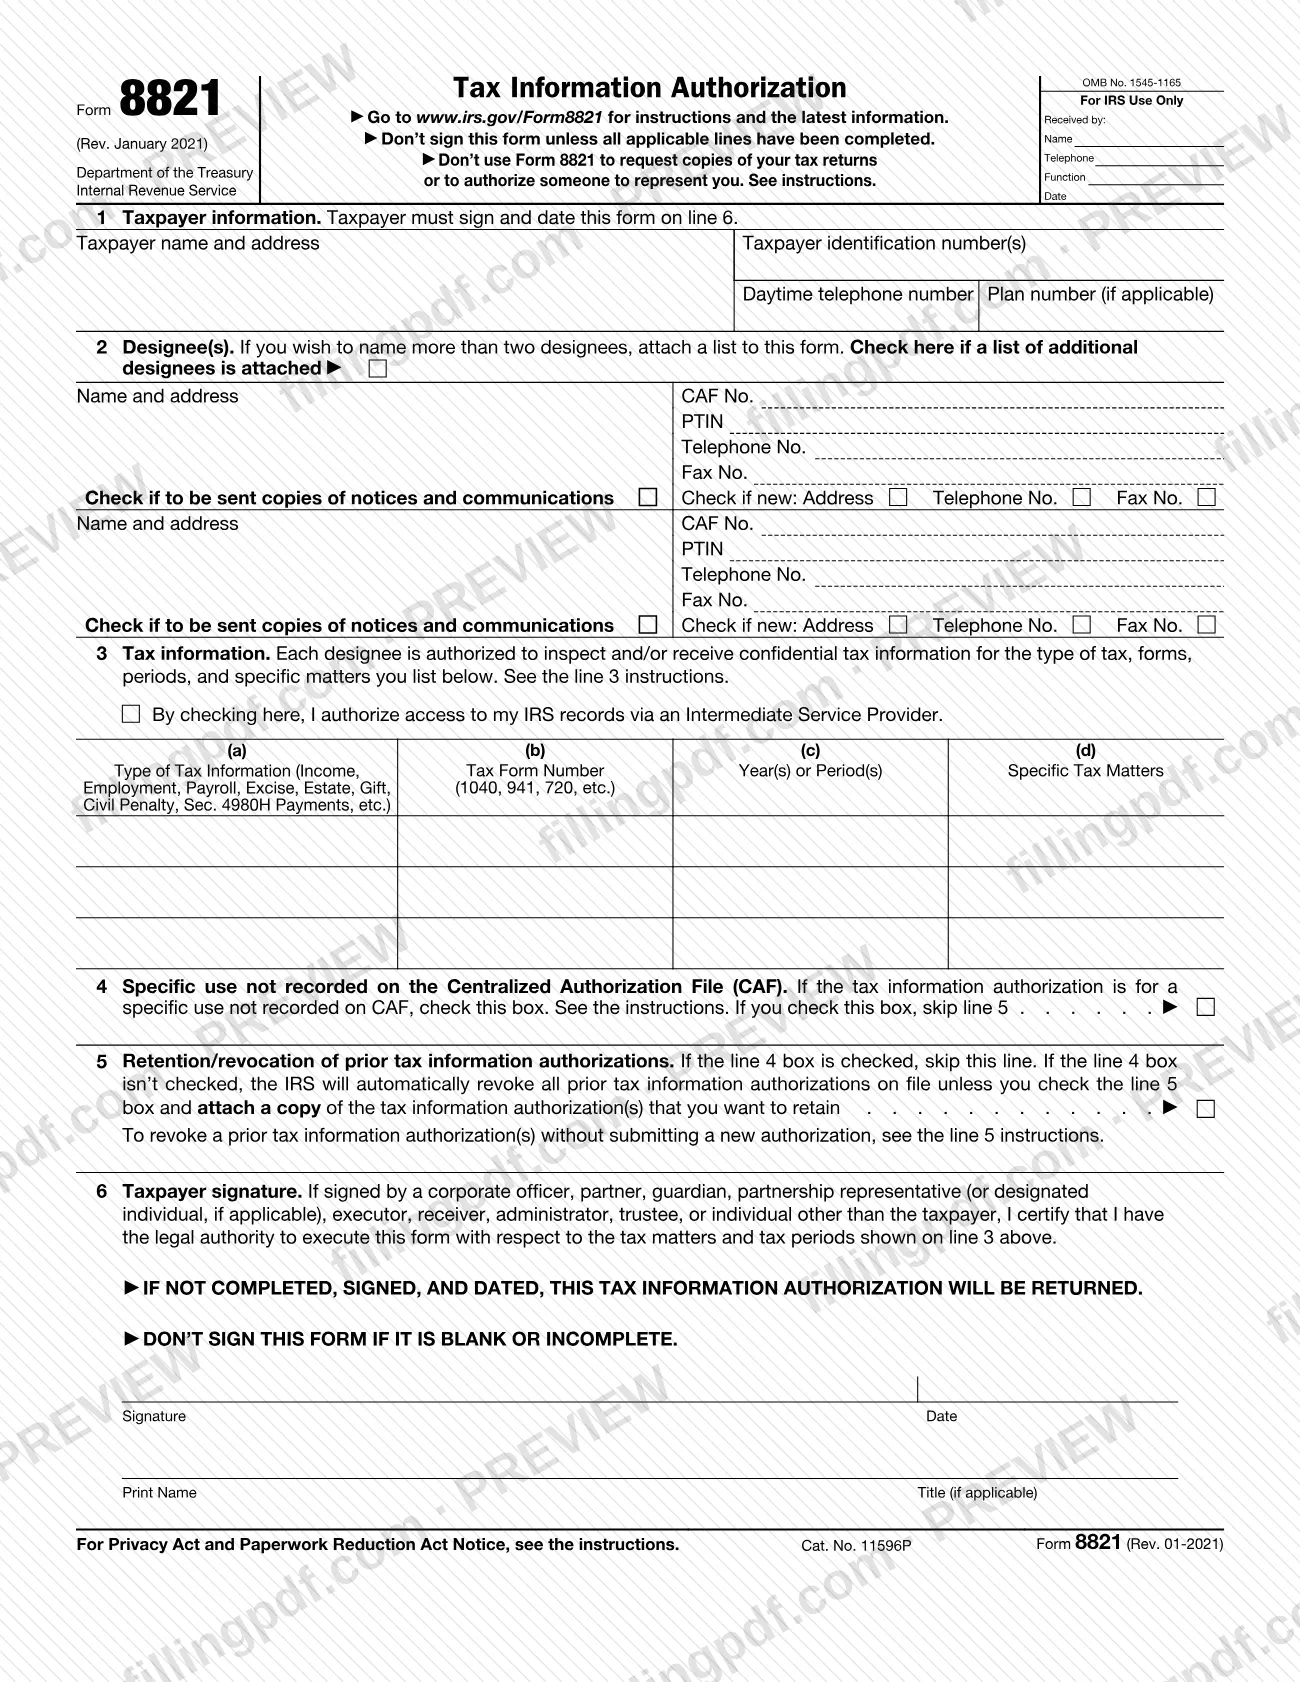
El Formulario 8821, Autorización de información tributaria (Tax Information Authorization), es el formulario del Servicio de Impuestos Internos (IRS) que usted firma para permitir que una persona u organización consulte o reciba su información tributaria confidencial para los impuestos y períodos que indique. Se utiliza, por ejemplo, cuando un preparador de impuestos necesita sus registros del IRS o un prestamista necesita verificar sus ingresos. No permite que el designado hable ni actúe en su nombre ante el IRS. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov.
Última actualización
¿Qué es el 8821?
El Formulario 8821, Autorización de información tributaria (Tax Information Authorization), es el formulario del IRS que autoriza a una persona, corporación, empresa, organización o sociedad que usted designe a consultar o recibir su información tributaria confidencial, verbalmente o por escrito, para el tipo de impuesto y los años o períodos que indique.
El formulario también sirve para eliminar o revocar autorizaciones de información tributaria anteriores. La mayoría de las autorizaciones se registran en el Archivo Centralizado de Autorizaciones (CAF) del IRS; algunos usos no se registran allí y se indican en la línea 4.
El formulario tiene límites que se detallan en las instrucciones del IRS:
- No autoriza a su designado a hablar en su nombre, defender su posición, firmar exenciones, consentimientos o acuerdos de cierre, ni representarlo de ninguna otra manera ante el IRS. Para la representación, las instrucciones remiten al Formulario 2848, Poder legal y declaración del representante.
- Un designado nunca puede endosar ni negociar su cheque de reembolso ni recibir su reembolso mediante depósito directo.
- No es una solicitud de copias de su declaración. Las instrucciones remiten a las transcripciones del IRS, al Formulario 4506-T o al Formulario 4506T-EZ para obtener una transcripción, y al Formulario 4506 para obtener una fotocopia de una declaración.
- Un fiduciario que necesite notificar al IRS sobre esa relación debe usar el Formulario 56, Aviso sobre relación fiduciaria.
¿Quién tiene que presentar el 8821?
Cualquier contribuyente que quiera que otra persona consulte o reciba su información confidencial del IRS debe usar el Formulario 8821. El contribuyente indicado en la línea 1 puede ser:
- una persona física, que debe ingresar su nombre, número de identificación del contribuyente (TIN) y dirección postal;
- una corporación, sociedad o asociación, que debe ingresar el nombre, el EIN y la dirección comercial;
- un plan de empleados o una organización exenta, que debe ingresar el patrocinador del plan y el nombre del plan u organización, junto con el número de plan de tres dígitos cuando corresponda;
- un fideicomiso, un caudal hereditario o un emisor de bonos con ventajas tributarias, cada uno con los datos que describen las instrucciones.
En una declaración conjunta, el designado queda autorizado solo para la persona que firma. El cónyuge o excónyuge debe presentar un Formulario 8821 separado para nombrar a un designado.
No use el Formulario 8821 para solicitar copias de sus declaraciones de impuestos ni para autorizar a alguien a que lo represente; el formulario lo indica en la parte superior.
Quién firma por una entidad: un funcionario corporativo con autoridad para obligar a la corporación, u otra persona indicada en las instrucciones; cualquier persona que haya sido miembro de una sociedad durante el período cubierto; una persona debidamente autorizada por un plan de empleados; un fideicomisario con autoridad para obligar a un fideicomiso; un albacea con autoridad para obligar a un caudal hereditario. Quien firme por otra persona certifica su autoridad legal en la línea 6; por lo general, el IRS exige documentación que demuestre esa condición.
Cuándo presentar el 8821
Presente el Formulario 8821 cuando quiera que un designado pueda consultar o recibir su información tributaria. Si la autorización es para un propósito distinto de abordar o resolver un asunto tributario con el IRS, como la verificación de ingresos requerida por un prestamista, el IRS debe recibirla dentro de los 120 días a partir de la fecha en que el contribuyente la firmó. Esa regla de 120 días no se aplica a un Formulario 8821 presentado para obtener ayuda con un asunto tributario ante el IRS.
Puede indicar el período actual, períodos que ya terminaron y períodos futuros. El IRS no registrará en el CAF años o períodos futuros que excedan los 3 años a partir del 31 de diciembre del año en que reciba la autorización.
El IRS indica que el procesamiento puede demorarse sin importar si presenta el formulario en línea, por fax o por correo, y que procesa los formularios en el orden en que los recibe. No le notificará cuando termine el procesamiento; consulte la página de estado del procesamiento de los Formularios 2848 y 8821 en IRS.gov.
Documentos que necesitas
- Copia de cada autorización de información tributaria anterior que quiera conservar, adjunta al formulario, cuando marque la casilla de la línea 5; de lo contrario, el IRS revoca las autorizaciones anteriores que consten en sus registros.
- Lista de designados adicionales, adjunta al formulario, cuando nombre a más de dos designados y marque la casilla de la línea 2, con la dirección y los números solicitados de cada designado.
- Documentación de su autoridad para actuar, cuando firme por un contribuyente como tutor, albacea, síndico, administrador, fideicomisario o persona con una función similar; por lo general, el IRS la exige.
- Formulario 56, Aviso sobre relación fiduciaria, para un fideicomiso que no haya presentado uno antes para identificar al fideicomisario actual, y para un caudal hereditario, a fin de identificar al albacea.
- Copia de la autorización o un aviso escrito de revocación cuando revoque una autorización anterior sin presentar una nueva y no pueda escribir REVOKE en el original.
Cómo rellenar el 8821
Ingrese la información del contribuyente
En la línea 1, ingrese el nombre, la dirección, el número o los números de identificación del contribuyente, el número de teléfono diurno y el número de plan, si corresponde. Use los datos que indican las instrucciones para personas físicas, corporaciones, planes, fideicomisos y caudales hereditarios, y no incluya aquí los datos del designado.
Ingrese los datos de cada designado
En la línea 2, ingrese el nombre completo y la dirección postal del designado, además de sus números de teléfono y fax y el PTIN, si tiene uno. Use el mismo nombre completo en todas las presentaciones.
Agregue el número CAF y seleccione las opciones
Ingrese el número CAF de nueve dígitos o "NONE" si no se le ha asignado ninguno. Marque la casilla para que se envíen al designado copias de los avisos y las comunicaciones, y marque las casillas "new" si la dirección, el teléfono o el fax son nuevos desde que se emitió el número CAF.
Nombre a más de dos designados
Si nombra a más de dos, marque la casilla de la línea 2 y adjunte una lista con la dirección y los números solicitados de cada designado. No marque la casilla de avisos para más de dos designados para el mismo asunto.
Describa la información tributaria en la línea 3
En las columnas (a) a (c), ingrese el tipo de impuesto, el número de formulario y los años o períodos; por ejemplo, "Income, 1040" y "2018". Use rangos como "2017 thru 2019", AAAAMM para los años fiscales y nunca una referencia general como "All years".
Complete la columna (d) y la casilla del proveedor
En la columna (d), ingrese cualquier asunto específico que limite la autorización, o "not applicable" si no la está limitando. Marque la casilla de la línea 3 solo si autoriza el acceso a través de un Proveedor de servicios intermediario.
Determine si corresponde completar la línea 4
Marque la línea 4 si la autorización es para un uso específico que el IRS no registra en el CAF, como divulgar información a una compañía de préstamos o institución educativa. Si la marca, omita la línea 5.
Conserve o revoque autorizaciones en la línea 5
Si no marca la línea 4, las autorizaciones anteriores se revocan automáticamente. Para conservar una, marque la casilla de la línea 5 y adjunte una copia.
Firme y feche en la línea 6
El contribuyente firma y fecha el formulario, e imprime su nombre y cargo, si corresponde. Quien firme por una corporación, sociedad, fideicomiso, caudal hereditario u otro contribuyente certifica que tiene autoridad legal. No firme hasta completar todas las líneas.
Revise y descargue el PDF completado
Revise cada línea de acuerdo con las instrucciones y luego descargue o imprima el PDF completado desde FillingPDF. Para enviarlo por correo o fax, fírmelo a mano con tinta y preséntelo por los medios indicados en Cómo presentar.
Cómo presentar el 8821
Puede presentar el Formulario 8821 en línea, por fax o por correo. Si marca la casilla de la línea 4, envíelo por correo o fax a la oficina del IRS que atiende el asunto específico.
- En línea: cárguelo en IRS.gov/Submit8821. Necesita una cuenta Secure Access. Presente un formulario a la vez, incluso si los cónyuges presentan una declaración conjunta, y no presente en línea un formulario que ya haya enviado por fax o correo. Se aceptan los formatos PDF, JPG o GIF; guarde los documentos adjuntos junto con el formulario en un solo archivo. Recibirá una confirmación por correo electrónico. Solo se aceptan firmas electrónicas cuando se presenta en línea.
- Por fax: envíelo al número indicado en el cuadro Dónde presentar que aparece a continuación. La firma debe estar escrita a mano con tinta; las firmas mecanografiadas o digitales no son válidas por fax.
- Por correo: envíelo a la dirección del cuadro, también con una firma escrita a mano.
Cuadro Dónde presentar:
- Alabama, Arkansas, Connecticut, Delaware, Distrito de Columbia, Florida, Georgia, Illinois, Indiana, Kentucky, Luisiana, Maine, Maryland, Massachusetts, Michigan, Misisipi, Nuevo Hampshire, Nueva Jersey, Nueva York, Carolina del Norte, Ohio, Pensilvania, Rhode Island, Carolina del Sur, Tennessee, Vermont, Virginia o Virginia Occidental: Internal Revenue Service, 5333 Getwell Road, Stop 8423, Memphis, TN 38118. Fax 855-214-7519.
- Alaska, Arizona, California, Colorado, Hawái, Idaho, Iowa, Kansas, Minnesota, Misuri, Montana, Nebraska, Nevada, Nuevo México, Dakota del Norte, Oklahoma, Oregón, Dakota del Sur, Texas, Utah, Washington, Wisconsin o Wyoming: Internal Revenue Service, 1973 Rulon White Blvd., MS 6737, Ogden, UT 84201. Fax 855-214-7522.
- Direcciones APO y FPO, Samoa Americana, las Islas Marianas del Norte, Guam, las Islas Vírgenes de EE. UU., Puerto Rico, un país extranjero o cualquier otro lugar fuera de Estados Unidos: Internal Revenue Service, International CAF Team, 2970 Market Street, MS 4-H14.123, Philadelphia, PA 19104. Fax 855-772-3156 o 304-707-9785 desde fuera de Estados Unidos.
El IRS indica que los números de fax pueden cambiar sin previo aviso; consulte IRS.gov/Form8821. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los medios indicados anteriormente.
Errores comunes que debes evitar
- Escribir "All years", "All periods" o "All taxes" en la línea 3; las instrucciones indican que se devolverá una autorización con una referencia general.
- Firmar el formulario cuando está en blanco o incompleto; se devuelve una autorización que no esté completada, firmada y fechada.
- Enviar por correo o fax un formulario con una firma mecanografiada, digital o electrónica; para el envío por correo o fax, la firma debe estar escrita a mano.
- Dejar sin marcar la casilla de la línea 5 y no adjuntar las autorizaciones anteriores que aún quiera conservar, lo que hace que el IRS revoque automáticamente todas las autorizaciones anteriores que consten en sus registros.
- Usar el Formulario 8821 cuando la persona debe representarlo ante el IRS o solicitar copias de sus declaraciones; el formulario no sirve para ninguno de esos propósitos.
- Ingresar el nombre o la dirección del designado en el recuadro de información del contribuyente de la línea 1 en lugar de hacerlo en la línea 2.
- Suponer que la designación en una declaración conjunta también cubre a su cónyuge; el designado queda autorizado solo para quien firma y su cónyuge necesita un Formulario 8821 separado.
- Dejar en blanco el número CAF en vez de ingresar "NONE" cuando el designado no tiene un número CAF.
- Presentar varios formularios en una sola carga en línea, o cargar en línea un formulario que ya envió por fax o correo.
Preguntas frecuentes
¿Para qué se usa el Formulario 8821?
El Formulario 8821 es la Autorización de información tributaria del IRS. Se usa para permitir que una persona u organización consulte o reciba su información tributaria confidencial para los tipos de impuestos y períodos que indique. También sirve para eliminar o revocar autorizaciones de información tributaria anteriores.
¿Cuál es la diferencia entre el Formulario 8821 y el Formulario 2848?
El Formulario 8821 solo permite que su designado consulte o reciba su información tributaria. No le permite hablar en su nombre, defender su posición, firmar exenciones ni representarlo ante el IRS. Para autorizar la representación, las instrucciones remiten al Formulario 2848, Poder legal y declaración del representante.
¿Adónde envío el Formulario 8821?
Preséntelo en línea en IRS.gov/Submit8821, o envíelo por fax o correo a la oficina indicada en el cuadro Dónde presentar correspondiente a su estado; los residentes fuera de Estados Unidos deben usar el International CAF Team en Filadelfia. Si marca la línea 4, envíelo a la oficina del IRS que atiende el asunto específico.
¿Puedo firmar electrónicamente el Formulario 8821?
Solo si lo presenta en línea en IRS.gov/Submit8821. Para los formularios enviados al IRS por correo o fax, la firma debe estar escrita a mano con tinta; las firmas digitales, electrónicas o con tipo de letra mecanografiado no son válidas.
¿Cuánto tiempo es válido el Formulario 8821 y cuál es la regla de 120 días?
Si la autorización es para un propósito distinto de un asunto tributario con el IRS, como la verificación de ingresos por parte de un prestamista, el IRS debe recibirla dentro de los 120 días a partir de la fecha en que el contribuyente la firmó. Esa regla no se aplica a las autorizaciones para recibir ayuda con un asunto tributario ante el IRS.
¿Cómo revoco un Formulario 8821?
Escriba REVOKE en la parte superior de la autorización que quiera revocar y luego agregue una firma y fecha actuales del contribuyente debajo de la firma original. Si no tiene una copia, envíe al IRS un aviso firmado y fechado que indique el nombre y la dirección de cada designado, así como los asuntos y períodos.
¿Puedo nombrar a más de dos designados en el Formulario 8821?
Sí. Marque la casilla de la línea 2 y adjunte una lista de los designados adicionales con sus direcciones y los números solicitados. Si lo presenta en línea, guarde la lista y el formulario juntos en un solo archivo.
¿Puedo rellenar el Formulario 8821 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario; usted debe presentarlo en línea, por fax o por correo a través de los medios del IRS.
¿Listo para rellenar el 8821?
Rellenar el 8821 ahora