
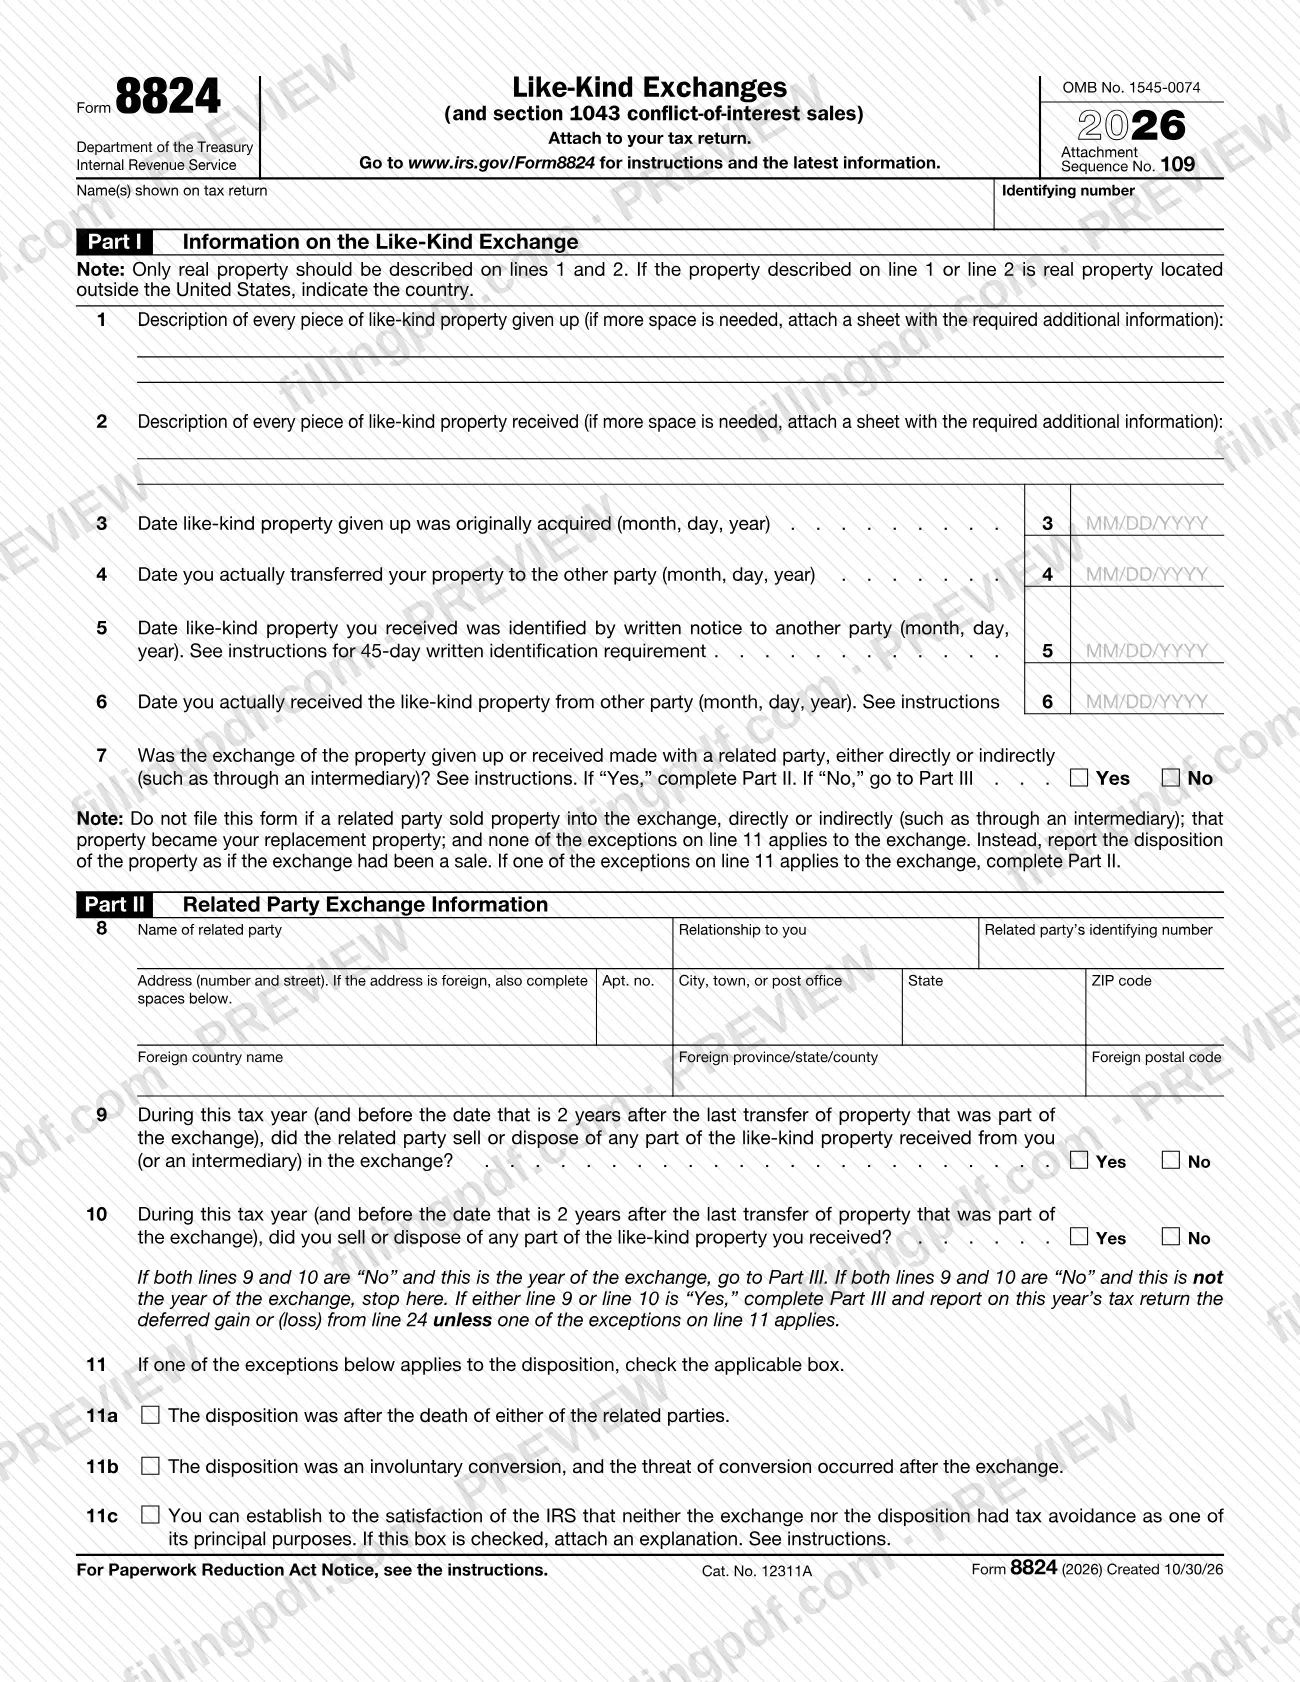
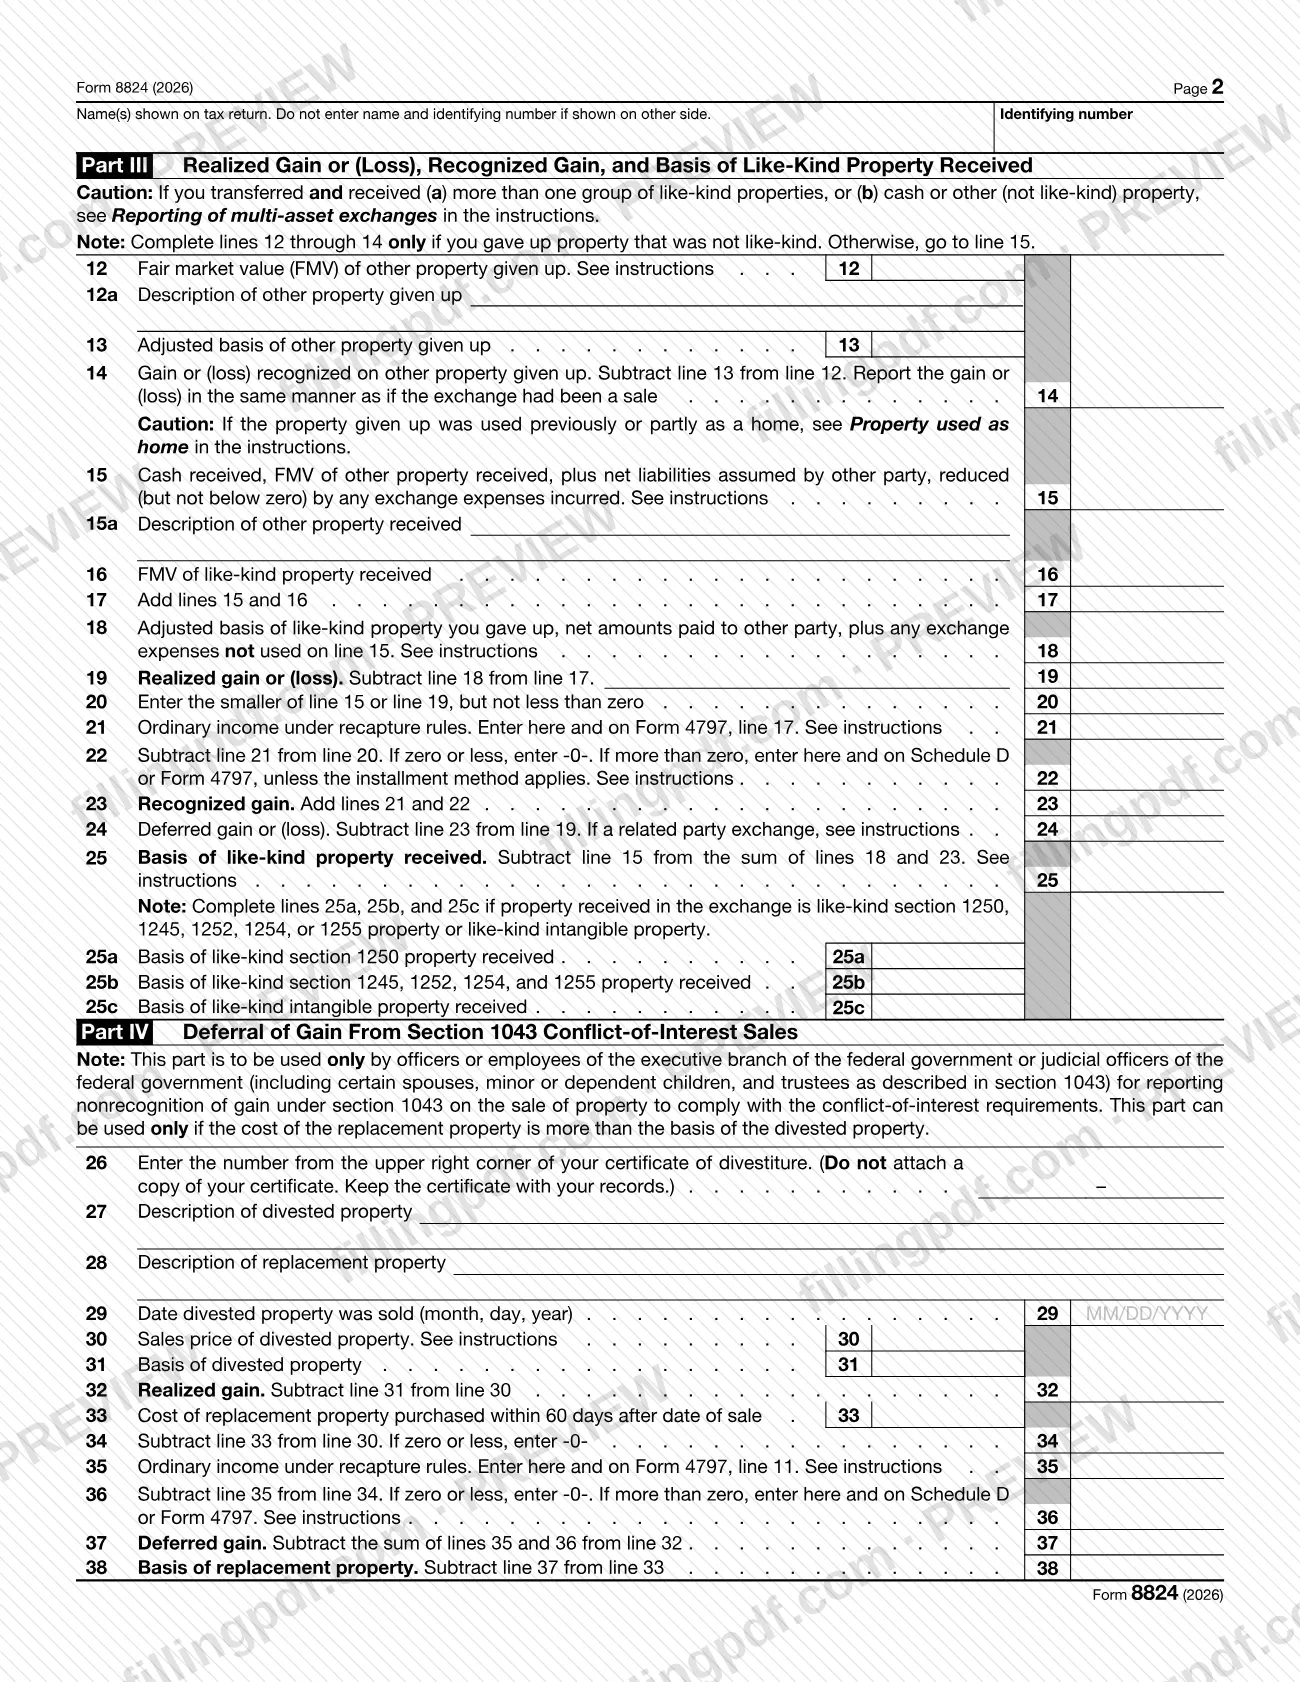
El Formulario 8824, Intercambios de bienes de la misma clase (Like-Kind Exchanges), es el formulario del Servicio de Impuestos Internos (IRS) en el que informa sobre un intercambio de bienes inmuebles comerciales o de inversión de la misma clase y calcula la ganancia que se difiere. Se adjunta a su declaración de impuestos del año en que transfirió la propiedad. Ciertos empleados de la rama ejecutiva federal y funcionarios judiciales también usan la Parte IV para diferir la ganancia de ventas por conflicto de intereses según la sección 1043. En esta página puede rellenar el Formulario 8824 en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones son publicados por el IRS.
Última actualización
¿Qué es el 8824?
Formulario 8824, Intercambios de bienes de la misma clase (y ventas por conflicto de intereses según la sección 1043) (Like-Kind Exchanges (and section 1043 conflict-of-interest sales)), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para informar sobre intercambios de bienes inmuebles comerciales o de inversión por bienes inmuebles de la misma clase, calcular la ganancia diferida y calcular la base de la propiedad recibida.
El formulario tiene cuatro partes. La Parte I describe el intercambio y sus fechas. La Parte II se aplica únicamente a intercambios con una parte relacionada. La Parte III calcula la ganancia o (pérdida) realizada, la ganancia reconocida y la base de la propiedad de la misma clase recibida; también es donde calcula la ganancia que debe declarar este año si recibió efectivo u otra propiedad que no sea de la misma clase. La Parte IV es para informar el diferimiento de la ganancia de ventas por conflicto de intereses según la sección 1043.
Las instrucciones del IRS explican que, para 2018 y años posteriores, el tratamiento de bienes de la misma clase conforme a la sección 1031 se aplica únicamente a bienes inmuebles mantenidos para su uso en un negocio o para inversión, excepto los bienes inmuebles mantenidos principalmente para la venta. Los bienes inmuebles en Estados Unidos y los bienes inmuebles fuera de Estados Unidos no son bienes de la misma clase.
El formulario es un anexo (n.º de secuencia de anexos 109) de su declaración de impuestos, emitido conforme al n.º OMB 1545-0074. No se presenta por separado: la ganancia que calcula se declara en el Anexo D, el Formulario 4797 o el Formulario 6252, según indiquen las instrucciones.
¿Quién tiene que presentar el 8824?
Debe presentar el Formulario 8824 si, durante el año tributario, transfirió propiedad a otra parte en un intercambio de bienes inmuebles comerciales o de inversión de la misma clase. También debe presentarlo durante cada uno de los 2 años siguientes al año de un intercambio con una parte relacionada.
Las partes relacionadas incluyen a su cónyuge, hijo, nieto, padre, abuelo, hermano o hermana, o una corporación relacionada, una corporación S, sociedad colectiva, fideicomiso, sucesión o una organización exenta de impuestos. Un intercambio realizado indirectamente, por ejemplo, a través de un intermediario calificado, o mediante una entidad no considerada como separada de usted o de una parte relacionada, también puede ser un intercambio con una parte relacionada.
Si realizó más de un intercambio de bienes de la misma clase, puede presentar un resumen en un solo Formulario 8824 y adjuntar su propia declaración para cada intercambio.
La Parte IV es solo para funcionarios o empleados de la rama ejecutiva del gobierno federal y funcionarios judiciales del gobierno federal, incluidos ciertos cónyuges, hijos menores o dependientes y fideicomisarios descritos en la sección 1043. No incluye a los empleados gubernamentales especiales definidos en 18 U.S.C. section 202. Use la Parte IV únicamente si el costo de la propiedad de reemplazo es mayor que la base de la propiedad enajenada y usted elige diferir la ganancia.
No presente el Formulario 8824 si una parte relacionada vendió propiedad a la operación de intercambio, esa propiedad se convirtió en su propiedad de reemplazo y no se aplica ninguna de las excepciones de la línea 11. En ese caso, informe la enajenación de la propiedad que entregó como si fuera una venta.
Cuándo presentar el 8824
Si transfirió propiedad a otra parte en un intercambio de bienes de la misma clase durante el año tributario actual, presente el Formulario 8824 con su declaración de impuestos de ese año. En el caso de un intercambio con una parte relacionada, también preséntelo durante los 2 años siguientes al año del intercambio.
Dos plazos dentro de un intercambio diferido determinan si el intercambio cumple los requisitos. Debe identificar por escrito la propiedad de reemplazo dentro de los 45 días posteriores a la transferencia de la propiedad que entrega. Debe recibir la propiedad de reemplazo antes de la fecha que ocurra primero entre 180 días después de esa transferencia y la fecha límite (incluidas las prórrogas) para presentar su declaración de impuestos del año de la transferencia. Si recibe la propiedad de reemplazo antes de que finalice el período de 45 días, se considera automáticamente que cumplió el requisito de identificación, y debe ingresar la fecha de recepción en la línea 5.
El Formulario 8824 no tiene una fecha límite propia: se presenta junto con la declaración.
Documentos que necesitas
- Una explicación por escrito, únicamente si marca la línea 11c porque puede demostrar, a satisfacción del IRS, que ni el intercambio ni la enajenación tuvieron la evasión de impuestos como uno de sus propósitos principales.
- Su propia declaración que muestre cómo calculó la ganancia realizada y reconocida, si transfirió y recibió más de un grupo de bienes de la misma clase, o efectivo u otra propiedad (que no sea de la misma clase); ingrese los resultados en las líneas 19 a 25 en lugar de completar las líneas 12 a 18.
- Su propia declaración con toda la información solicitada en el Formulario 8824 para cada intercambio, con su nombre y número de identificación en la parte superior de cada página, si presenta un Formulario 8824 resumido para más de un intercambio de bienes de la misma clase.
- No adjunte su certificado de enajenación para la Parte IV; la línea 26 solo solicita su número, y usted conserva el certificado con sus registros.
Cómo rellenar el 8824
Ingrese su nombre y número de identificación
En la parte superior de la página 1, escriba los nombres que aparecen en su declaración de impuestos y su número de identificación. En la página 2 no los repita si aparecen en el reverso.
Describa las propiedades en las líneas 1 y 2
La línea 1 corresponde a la propiedad de la misma clase entregada y la línea 2 a la propiedad de la misma clase recibida. Ingrese la dirección y el tipo de propiedad, una breve descripción si no tiene dirección y el país si el bien inmueble está fuera de Estados Unidos.
Ingrese las fechas del intercambio
En las líneas 3 a 6, en formato MM/DD/YYYY: cuándo adquirió originalmente la propiedad entregada, cuándo la transfirió, cuándo identificó la propiedad de reemplazo mediante notificación por escrito (línea 5) y cuándo la recibió (línea 6).
Responda la pregunta sobre partes relacionadas
En la línea 7, marque Yes (Sí) o No para indicar si el intercambio fue con una parte relacionada, directa o indirectamente. Si responde Yes, complete la Parte II; si responde No, continúe con la Parte III.
Complete la Parte II para partes relacionadas
Línea 8: nombre, relación, número de identificación y dirección de la parte relacionada. Líneas 9 y 10: indique si alguno de ustedes vendió o enajenó la propiedad dentro de los 2 años posteriores a la última transferencia. Línea 11: marque una casilla de excepción (11a, 11b o 11c) si corresponde y adjunte una explicación para la 11c.
Informe otra propiedad entregada
Complete las líneas 12 a 14 únicamente si entregó propiedad que no era de la misma clase: su valor justo de mercado (línea 12, descrita en la 12a), su base ajustada (línea 13) y la ganancia o (pérdida) reconocida (línea 14). De lo contrario, continúe con la línea 15.
Ingrese el efectivo y otra propiedad recibidos
Línea 15: efectivo recibido, valor justo de mercado de otra propiedad recibida y pasivos netos asumidos por la otra parte, reducidos por sus gastos de intercambio, pero no por debajo de cero. Describa esa otra propiedad en la línea 15a y luego ingrese el valor justo de mercado de la propiedad de la misma clase recibida en la línea 16.
Calcule la ganancia realizada en las líneas 17 a 20
La línea 17 suma las líneas 15 y 16. La línea 18 es la base ajustada de la propiedad de la misma clase que entregó, menos los importes pagados a la otra parte, más los gastos de intercambio no utilizados en la línea 15. La línea 19 es la línea 17 menos la línea 18; la línea 20 es la menor entre la línea 15 y la línea 19, sin que sea inferior a cero.
Calcule la recuperación y la ganancia reconocida
Línea 21: ingreso ordinario conforme a las reglas de recuperación, que también se ingresa en la línea 16 del Formulario 4797. La línea 22 es la línea 20 menos la línea 21 (ingrese -0- si el resultado es cero o menos), y la línea 23 suma las líneas 21 y 22.
Calcule la ganancia diferida y la base
Línea 24: reste la línea 23 de la línea 19. Línea 25: reste la línea 15 de la suma de las líneas 18 y 23; luego distribuya los importes en las líneas 25a, 25b y 25c si recibió propiedad conforme a las secciones 1250, 1245, 1252, 1254 o 1255, o propiedad intangible de la misma clase.
Complete la Parte IV si corresponde
Los funcionarios y empleados federales que elijan la opción conforme a la sección 1043 ingresan el número del certificado de enajenación en la línea 26, describen las propiedades en las líneas 27 y 28 y luego completan las líneas 29 a 38, desde la fecha de venta hasta la base de la propiedad de reemplazo.
Revise y descargue el PDF completado
Verifique que las fechas estén en formato MM/DD/YYYY, que los importes se transfieran correctamente entre las líneas y que tenga preparada toda declaración requerida. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos, según se describe en Cómo presentarlo.
Cómo presentar el 8824
El Formulario 8824 no se envía al IRS por separado: el formulario indica que debe adjuntarse a su declaración de impuestos, por lo que se presenta por el mismo medio que use para esa declaración, en papel o electrónicamente. El formulario no indica una dirección postal, un portal ni una regla de cita independientes.
- Con su declaración de impuestos: adjunte el formulario completado a la declaración del año del intercambio. En el caso de un intercambio con una parte relacionada, vuelva a adjuntarlo a las declaraciones de los 2 años siguientes, según lo exijan las instrucciones.
- Declaraciones presentadas electrónicamente: las instrucciones del IRS indican que, a partir del Formulario 8824 de 2024, quienes presentan electrónicamente ya no adjuntan una hoja aparte para las líneas 12a, 15a y 25a a 25c; esas líneas se completan en el propio formulario.
- Anexos: incluya toda declaración o explicación que exijan las instrucciones (consulte Documentos requeridos).
La ganancia calculada en el formulario se declara en otra parte de su declaración: el Anexo D (Formulario 1040), el Formulario 4797 o el Formulario 6252, según corresponda. La línea 21 se transfiere a la línea 16 del Formulario 4797, y la línea 35 a la línea 10 del Formulario 4797.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 8824 cuando una parte relacionada vendió propiedad a la operación de intercambio, esa propiedad se convirtió en su propiedad de reemplazo y no se aplica ninguna excepción de la línea 11; las instrucciones indican que debe informar la enajenación como una venta.
- Describir bienes muebles en las líneas 1 y 2; allí solo deben describirse bienes inmuebles, y si estos se encuentran fuera de Estados Unidos, debe indicar el país.
- Tratar los bienes inmuebles en Estados Unidos y los bienes inmuebles en el extranjero como bienes de la misma clase; las instrucciones indican que no son bienes de la misma clase.
- Identificar la propiedad de reemplazo más de 45 días después de transferir la propiedad entregada, o no hacerlo por escrito, lo cual puede impedir que califique un intercambio diferido.
- Recibir la propiedad de reemplazo después de la fecha que ocurra primero entre 180 días y la fecha límite para presentar su declaración, incluidas las prórrogas, y aun así declarar un intercambio diferido.
- Completar las líneas 12 a 18 para un intercambio de varios activos en lugar de adjuntar su propia declaración e ingresar los importes en las líneas 19 a 25.
- Reducir la línea 19 por la exclusión conforme a la sección 121; las instrucciones indican que escriba "Section 121 exclusion" (exclusión conforme a la sección 121) y el importe en el espacio de la línea 19, sin reducir la línea.
- Presentar formularios 8824 de hoja de trabajo para una propiedad utilizada parcialmente como vivienda principal; los importes combinados se incluyen en el único Formulario 8824 que presenta.
- Adjuntar una copia del certificado de enajenación a la Parte IV en vez de ingresar su número en la línea 26.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8824?
El Formulario 8824 informa sobre cada intercambio de bienes inmuebles comerciales o de inversión por bienes inmuebles de la misma clase y calcula la ganancia diferida. La Parte III también calcula la ganancia que debe declarar este año y la base de la propiedad recibida. La Parte IV es para ventas por conflicto de intereses según la sección 1043.
¿Quién debe presentar el Formulario 8824?
Toda persona que haya transferido propiedad a otra parte en un intercambio de bienes de la misma clase durante el año tributario lo presenta con la declaración de ese año. En el caso de un intercambio con una parte relacionada, también se presenta durante los 2 años siguientes. La Parte IV se limita a ciertos empleados de la rama ejecutiva federal y funcionarios judiciales.
¿Cuándo vence el Formulario 8824?
Se presenta junto con su declaración de impuestos del año en que transfirió la propiedad en el intercambio. No tiene una fecha límite independiente. Para un intercambio con una parte relacionada, vuelva a presentarlo con las declaraciones de los 2 años siguientes.
¿Cuáles son las reglas de 45 y 180 días del Formulario 8824?
En un intercambio diferido, debe identificar por escrito la propiedad de reemplazo dentro de los 45 días posteriores a la transferencia de la propiedad que entrega. Debe recibirla antes de la fecha que ocurra primero entre 180 días después de la transferencia y la fecha límite de su declaración, incluidas las prórrogas. Las líneas 5 y 6 registran estas fechas.
¿Puedo rellenar el Formulario 8824 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; debe adjuntarlo a su declaración de impuestos y presentar esa declaración por los medios del IRS.
¿Qué debo hacer si intercambié propiedad con una parte relacionada?
Responda Yes en la línea 7 y complete la Parte II. Si las líneas 9 y 10 tienen ambas la respuesta No, por lo general deja de presentarlo en los años posteriores; si cualquiera tiene la respuesta Yes y no se aplica ninguna excepción de la línea 11, informe la ganancia diferida de la línea 24 en la declaración de ese año.
¿Puedo usar el Formulario 8824 para más de un intercambio?
Sí. Presente un resumen en un solo Formulario 8824 y adjunte su propia declaración con la información de cada intercambio. En el resumen, ingrese su nombre y número de identificación, "Summary" (Resumen) en la línea 1, la ganancia reconocida total en la línea 23 y la base total en la línea 25.
¿Debo adjuntar mi certificado de enajenación a la Parte IV?
No. La línea 26 solo solicita el número que aparece en la esquina superior derecha de su certificado de enajenación. El formulario indica que no adjunte una copia; conserve el certificado con sus registros.
¿Listo para rellenar el 8824?
Rellenar el 8824 ahora