
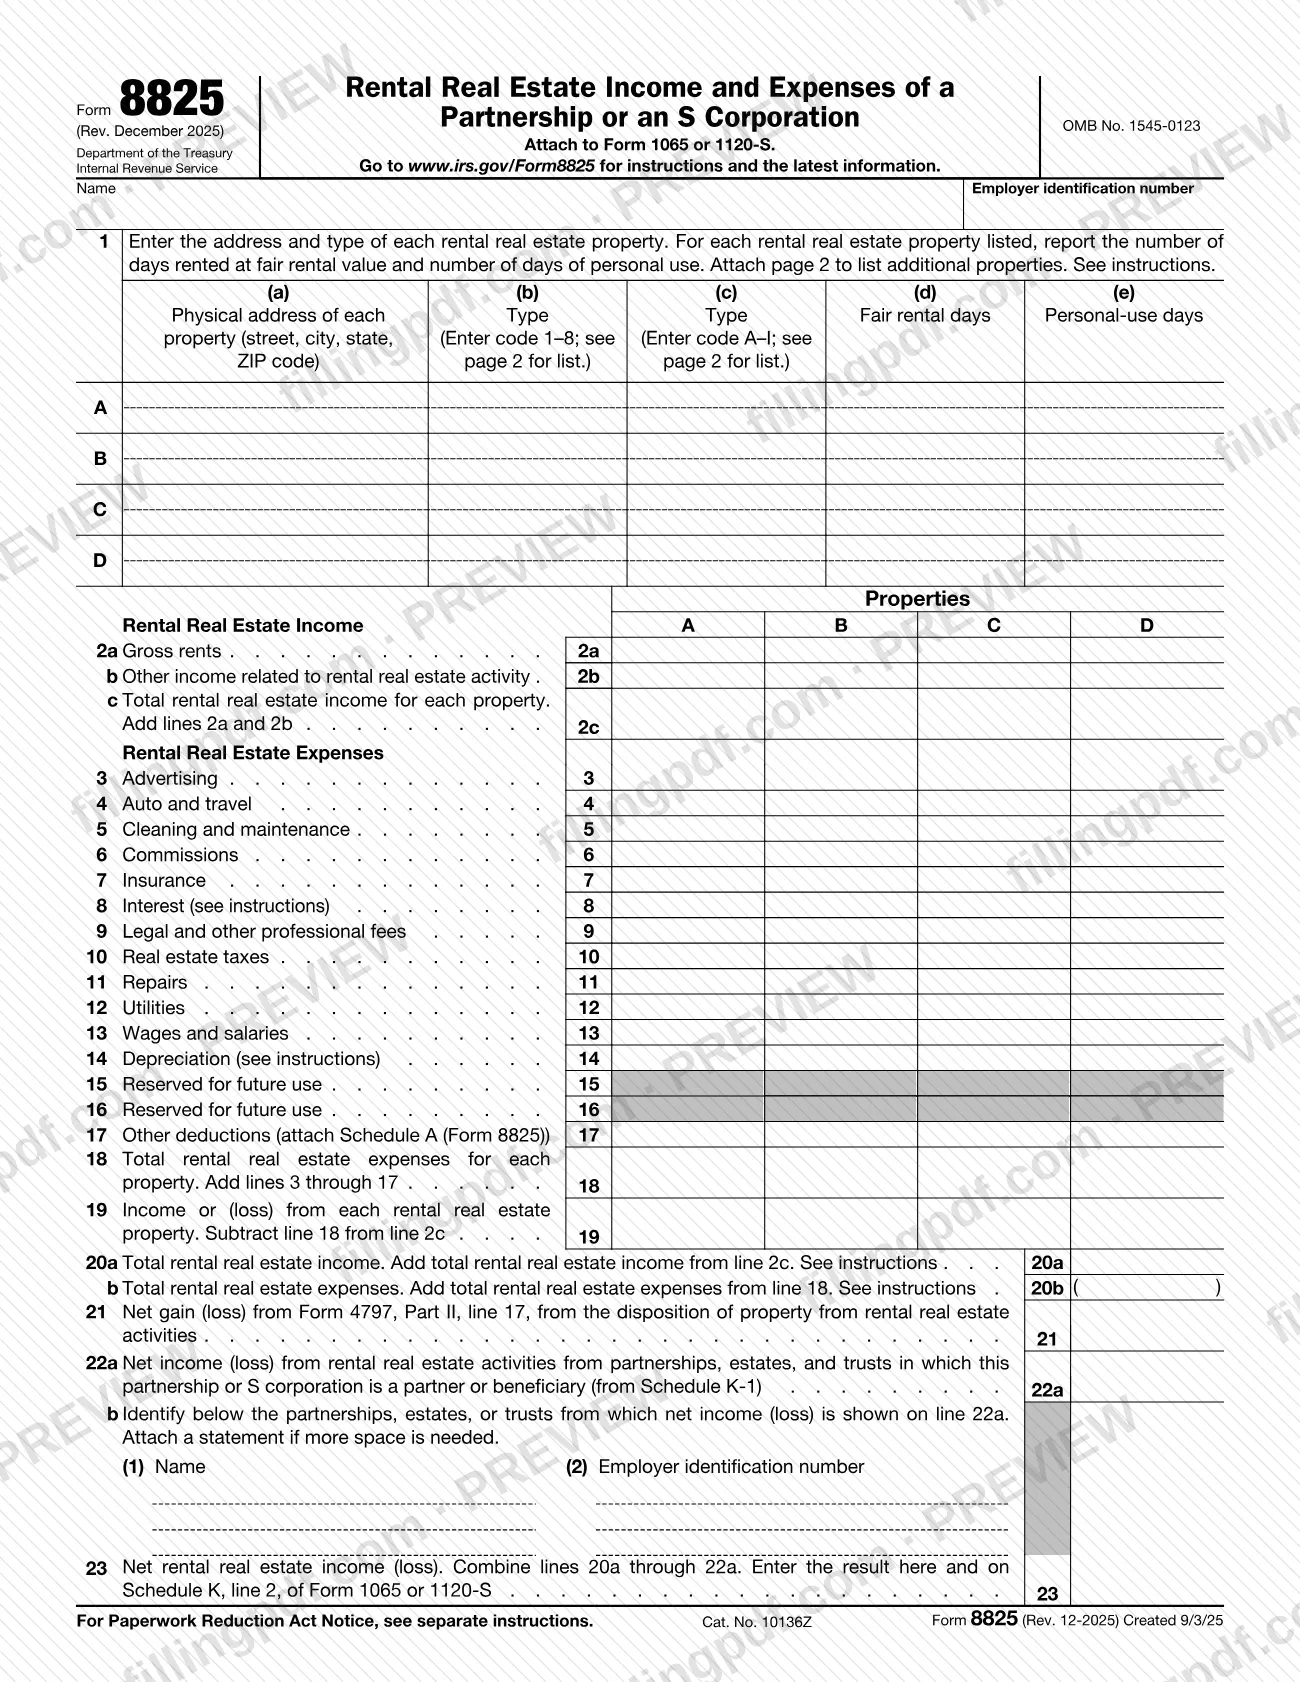
El Formulario 8825, Ingresos y gastos de bienes inmuebles de alquiler de una sociedad colectiva o una corporación S (Rental Real Estate Income and Expenses of a Partnership or an S Corporation), es el anexo del Servicio de Impuestos Internos (IRS) que una sociedad colectiva o una corporación S adjunta a su declaración de impuestos sobre los ingresos empresariales. Enumera cada propiedad de alquiler de bienes inmuebles, sus ingresos por alquiler y sus gastos, y termina con los ingresos (pérdida) netos de bienes inmuebles de alquiler que se transfieren al Anexo K. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado. El PDF en blanco y las instrucciones están publicados por el IRS en irs.gov/Form8825.
Última actualización
¿Qué es el Form 8825?
El Formulario 8825 es el formulario del IRS que las sociedades colectivas y las corporaciones S adjuntan al Formulario 1065 o 1120-S para informar los ingresos y gastos deducibles de actividades de alquiler de bienes inmuebles, incluidos los ingresos (pérdida) netos transferidos desde sociedades colectivas, patrimonios o fideicomisos.
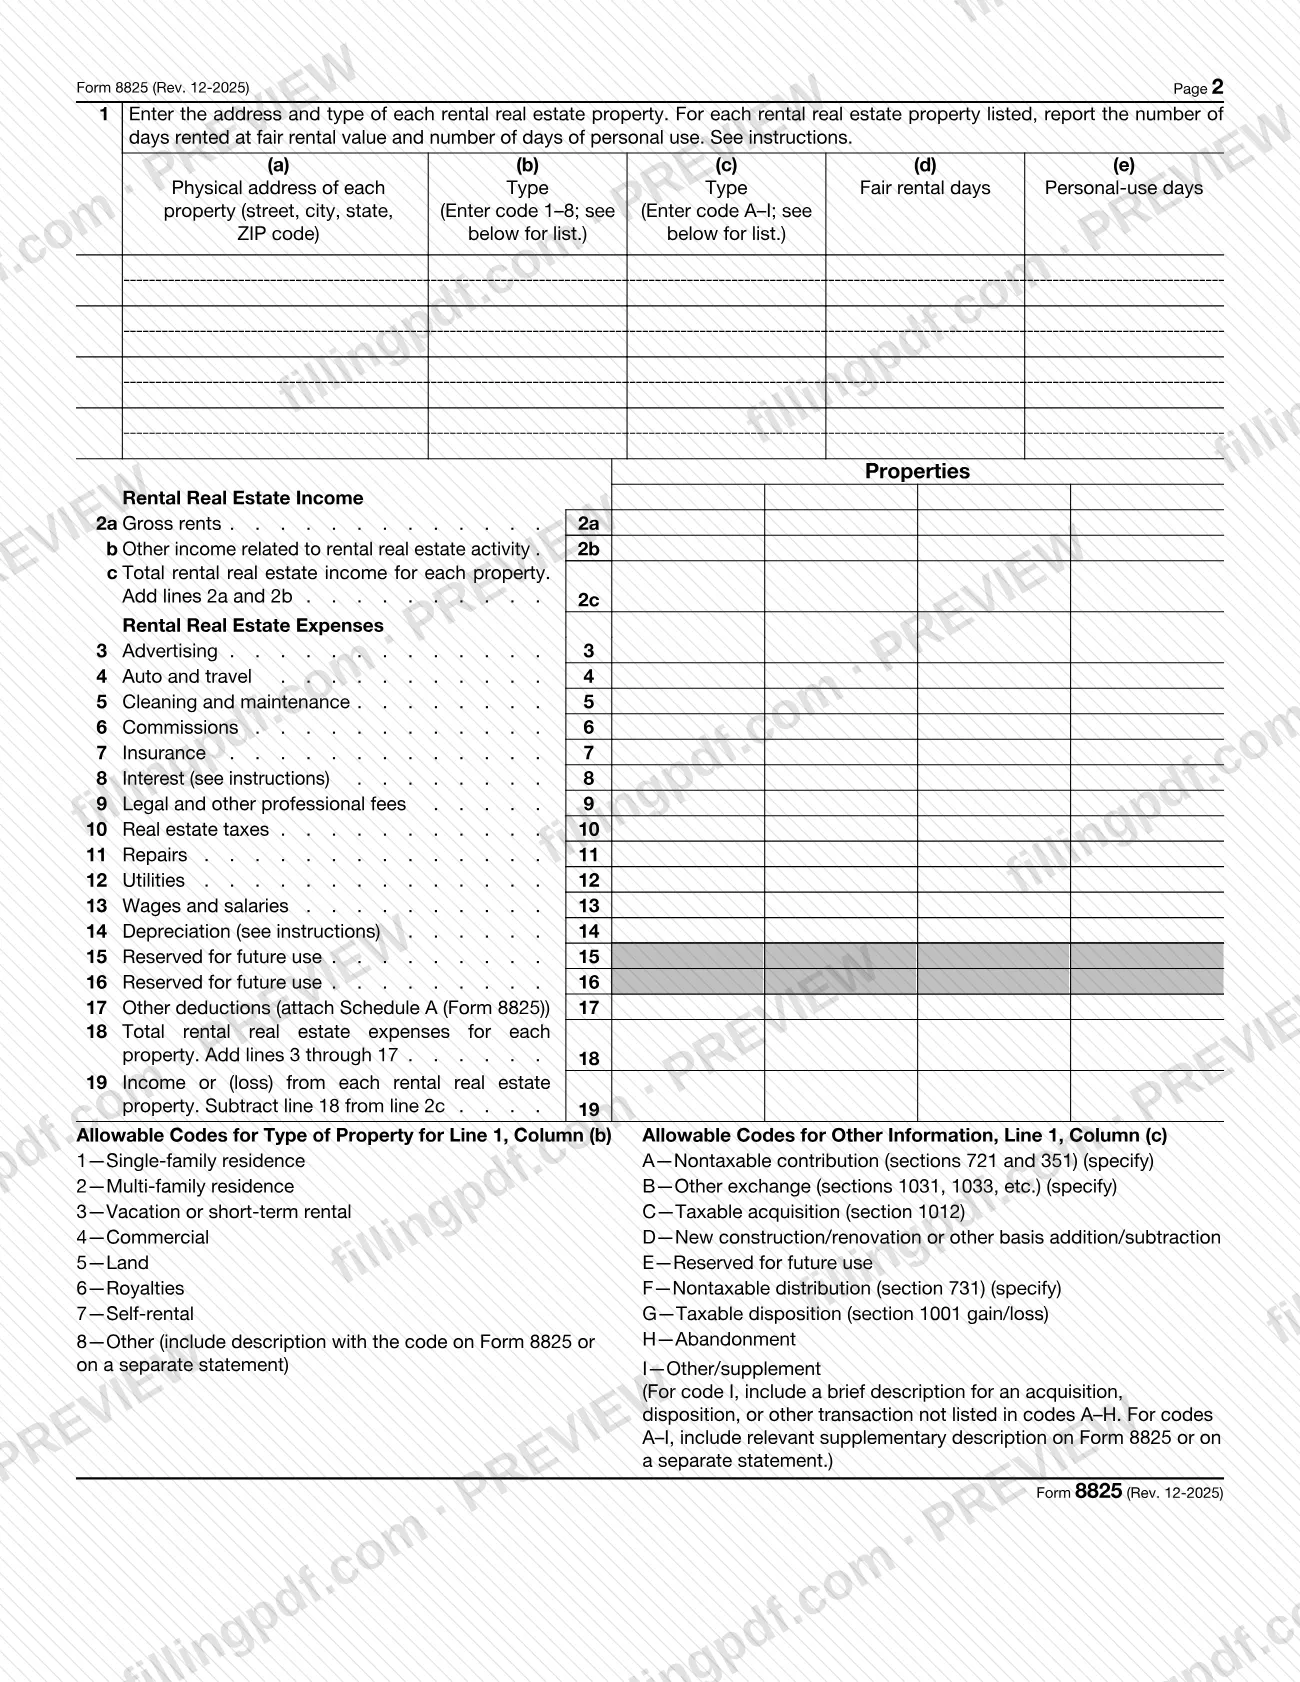
El Servicio de Impuestos Internos (IRS) diseñó el formulario para completarse propiedad por propiedad. La línea 1 identifica cada propiedad por su dirección física, un código de tipo (del 1 al 8), los días de alquiler a valor justo de mercado y los días de uso personal. Las líneas 2a a 19 informan luego los alquileres brutos, otros ingresos por alquiler, una lista fija de gastos (líneas 3 a 17) y los ingresos o (pérdidas) de cada propiedad. Las líneas 20a a 23 combinan todas las propiedades, suman la ganancia (pérdida) neta del Formulario 4797, Parte II, línea 17, y cualquier ingreso por alquiler de bienes inmuebles procedente de sociedades colectivas, patrimonios y fideicomisos que figure en el Anexo K-1, y calculan los ingresos (pérdida) netos de bienes inmuebles de alquiler que se incluyen en el Anexo K, línea 2, del Formulario 1065 o 1120-S.
La revisión impresa en el formulario es Rev. December 2025, e incorpora los códigos A a I para la columna (c) de la línea 1. Las otras deducciones que no correspondan a las líneas 3 a 16 se incluyen en la línea 17; quienes tengan el requisito de presentar el Anexo M-3 informan esas deducciones en Schedule A (Form 8825), Rental Real Estate Other Deductions (Anexo A (Formulario 8825), otras deducciones de bienes inmuebles de alquiler).
El Formulario 8825 no se utiliza para otros tipos de ingresos. Las instrucciones indican que no se deben informar aquí los ingresos ni las deducciones de un oficio o negocio o de una actividad de alquiler que no sea de bienes inmuebles, los ingresos o deducciones de cartera, la deducción por gastos de la sección 179, las deducciones por revitalización comercial ni otros conceptos que deban informarse por separado a los socios o accionistas.
¿Quién tiene que presentar el Form 8825?
Las sociedades colectivas y las corporaciones S con actividades de alquiler de bienes inmuebles utilizan el Formulario 8825 para informar esos ingresos y gastos deducibles, y lo adjuntan al Formulario 1065 (sociedades colectivas) o al Formulario 1120-S (corporaciones S). Esto incluye los ingresos (pérdida) netos de actividades de alquiler de bienes inmuebles transferidos desde otras sociedades colectivas, patrimonios o fideicomisos en los que la entidad sea socio o beneficiario.
Condiciones que cambian la forma de completarlo:
- Quienes presentan el Anexo M-3. La columna (c) de la línea 1 (códigos de otra información) se exige únicamente a las sociedades colectivas y corporaciones S que tengan el requisito de presentar el Anexo M-3. Esas entidades también deben completar y adjuntar el Anexo A (Formulario 8825) para cada propiedad e incluir el total en la línea 17.
- Más de cuatro propiedades. Complete y adjunte tantas copias adicionales de la página 2 como sean necesarias para enumerar todas las propiedades.
- Varias actividades de alquiler. Si la entidad tiene más de una actividad de alquiler de bienes inmuebles para efectos de las limitaciones de actividades pasivas, adjunta declaraciones al Anexo K y a cada Anexo K-1 que muestren los ingresos (pérdida) netos por actividad.
Antes de completar el formulario, lea las Limitaciones de actividades pasivas en las instrucciones del Formulario 1065 o del Formulario 1120-S, especialmente la definición de «actividad de alquiler». No utilice el Formulario 8825 para los conceptos excluidos que se enumeran en las instrucciones, como los ingresos de cartera, los gastos de la sección 179 o las actividades de alquiler que no sean de bienes inmuebles.
Cuándo presentar el Form 8825
El Formulario 8825 se presenta con la declaración de la sociedad colectiva o la corporación S a la que se adjunta, el Formulario 1065 o el Formulario 1120-S, por lo que se presenta cuando se presenta esa declaración. El formulario no indica una fecha límite aparte.
Utilice la revisión correspondiente al año tributario. Para los años tributarios que comienzan en 2025, utilice la revisión de diciembre de 2025. Las instrucciones del IRS indican que se debe utilizar la revisión de noviembre de 2018 para los años tributarios que comienzan en 2018 y antes de 2025, y las revisiones anteriores para los años previos. Todas las revisiones están disponibles en IRS.gov/Form8825.
Si la entidad tiene más de cuatro propiedades de alquiler de bienes inmuebles, prepare las copias adicionales de la página 2 al mismo tiempo que la declaración para que se envíen juntas.
Documentos que necesitas
- Anexo A (Formulario 8825), otras deducciones de bienes inmuebles de alquiler: complételo y adjunte uno por cada propiedad enumerada, únicamente si la sociedad colectiva o la corporación S tiene el requisito de presentar el Anexo M-3; incluya el total en la línea 17.
- Formulario 4562, depreciación y amortización: adjúntelo cuando la entidad haya puesto una propiedad en servicio durante el año tributario actual o haya reclamado depreciación por algún vehículo u otra propiedad enumerada (línea 14).
- Copias adicionales de la página 2 del Formulario 8825: adjunte tantas como sean necesarias cuando haya más de cuatro propiedades de alquiler de bienes inmuebles.
- Una declaración que identifique las sociedades colectivas, patrimonios o fideicomisos que corresponden a la línea 22a: adjúntela únicamente si no hay suficiente espacio en la línea 22b.
- Una declaración aparte que describa la propiedad o transacción: únicamente si utiliza el código de tipo 8 (Other) o el código I de la columna (c) y no incluye la descripción en el propio formulario.
- Declaraciones por actividad, adjuntas al Anexo K y a cada Anexo K-1: únicamente si la entidad tiene más de una actividad de alquiler de bienes inmuebles para efectos de las limitaciones de actividades pasivas.
Cómo rellenar el Form 8825
Ingrese el nombre y el EIN de la entidad
En la parte superior de la página 1, ingrese el nombre de la sociedad colectiva o la corporación S y su número de identificación del empleador.
Enumere cada propiedad en la línea 1
En la columna (a), ingrese la dirección, la ciudad o población y el código ZIP de cada propiedad de alquiler de bienes inmuebles; para una propiedad fuera de Estados Unidos, ingrese el código postal y el país. Utilice las filas A a D de la página 1.
Ingrese los códigos de tipo y los días
En la columna (b), ingrese el código de tipo del 1 al 8 que aparece en la página 2. En la columna (c), ingrese los códigos A a I únicamente si la entidad tiene el requisito de presentar el Anexo M-3. Ingrese los días de alquiler a valor justo de mercado en la columna (d) y los días de uso personal en la columna (e).
Informe los ingresos por alquiler en las líneas 2a a 2c
Ingrese los alquileres brutos en la línea 2a y los otros ingresos relacionados con la actividad de alquiler de bienes inmuebles en la línea 2b, para cada propiedad. La línea 2c es la suma de las líneas 2a y 2b.
Ingrese los gastos en las líneas 3 a 16
Para cada propiedad, ingrese los gastos de publicidad, automóvil y viajes, limpieza y mantenimiento, comisiones, seguro, intereses (línea 8), honorarios legales y profesionales, impuestos sobre bienes inmuebles, reparaciones, servicios públicos, sueldos y salarios, y depreciación (línea 14). Deje en blanco las líneas 15 y 16, que están reservadas para uso futuro.
Complete la línea 17 y el Anexo A
Si no tiene el requisito de presentar el Anexo M-3, ingrese todas las otras deducciones de cada propiedad en la línea 17. Si tiene el requisito de presentar el Anexo M-3, complete el Anexo A (Formulario 8825) para cada propiedad e incluya su total en la línea 17.
Calcule las líneas 18 y 19
La línea 18 suma las líneas 3 a 17 de cada propiedad. La línea 19 resta la línea 18 de la línea 2c para mostrar los ingresos o (pérdidas) de cada propiedad.
Agregue páginas adicionales si las necesita
Si tiene más de cuatro propiedades, complete las líneas 1 a 19 en copias adicionales de la página 2 para las propiedades restantes y adjúntelas.
Sume las propiedades en las líneas 20a y 20b
La línea 20a suma los ingresos totales de bienes inmuebles de alquiler de la línea 2c, y la línea 20b suma los gastos totales de la línea 18, en todas las páginas. Complete estas líneas una sola vez en la página 1.
Ingrese los datos de las líneas 21 y 22
Línea 21: ganancia (pérdida) neta del Formulario 4797, Parte II, línea 17, por la enajenación de propiedades de actividades de alquiler de bienes inmuebles. Línea 22a: ingresos (pérdida) netos de sociedades colectivas, patrimonios y fideicomisos, según el Anexo K-1; enumere sus nombres y EIN en la línea 22b.
Combine los totales en la línea 23
Combine las líneas 20a a 22a e ingrese el resultado en la línea 23 y en el Anexo K, línea 2, del Formulario 1065 o 1120-S.
Revise y descargue el PDF
Verifique que los totales de cada propiedad coincidan, que los códigos y las descripciones estén completos y que tenga listos los documentos requeridos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración.
Cómo presentar el Form 8825
El Formulario 8825 no tiene un canal de presentación propio: se adjunta al Formulario 1065 o al Formulario 1120-S y se envía donde se envíe esa declaración. El formulario y sus instrucciones no indican una dirección, un portal ni una regla de cita aparte.
- Con la declaración: adjunte el Formulario 8825 completado al Formulario 1065 o al Formulario 1120-S y presente la declaración según indiquen sus instrucciones.
- Páginas adicionales: si tiene más de cuatro propiedades, adjunte tantas copias adicionales de la página 2 como sean necesarias. Complete las líneas 20a a 23 en la página 1 una sola vez; las cifras de las líneas 20a y 20b son los totales combinados de todas las páginas.
- Documentos adjuntos: incluya el Anexo A (Formulario 8825) cuando corresponda, el Formulario 4562 cuando las reglas de depreciación lo exijan y cualquier declaración que requiera el formulario (consulte Documentos requeridos).
Si tiene preguntas sobre el formulario, visite www.irs.gov/Form8825, como indica el propio formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Informar conceptos que no corresponden al Formulario 8825, como ingresos o deducciones de cartera, la deducción por gastos de la sección 179, las deducciones por revitalización comercial o ingresos de una actividad de alquiler que no sea de bienes inmuebles.
- Completar las líneas 20a a 23 en cada página; las instrucciones indican que deben completarse una sola vez en la página 1, y que las líneas 20a y 20b deben mostrar los totales combinados de todas las páginas.
- Enumerar más de cuatro propiedades sin adjuntar copias adicionales de la página 2.
- Omitir el Anexo A (Formulario 8825) cuando la entidad tiene el requisito de presentar el Anexo M-3 y tiene otras deducciones que informar en la línea 17.
- Reclamar depreciación en la línea 14 por terrenos, que no se pueden depreciar, u omitir el Formulario 4562 cuando se puso una propiedad en servicio este año o se depreciaron vehículos.
- Utilizar la revisión de noviembre de 2018 para un año tributario que comienza en 2025; esos años requieren la revisión de diciembre de 2025.
- Ingresar un código en la columna (c) sin una descripción cuando el formulario la solicita, como los códigos A, B, F o I, o el código de tipo 8 sin una descripción.
- Ingresar importes en las líneas 15 o 16, que están marcadas como Reservadas para uso futuro, o utilizar el código E reservado en la columna (c).
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8825?
Las sociedades colectivas y las corporaciones S utilizan el Formulario 8825 para informar los ingresos y gastos deducibles de actividades de alquiler de bienes inmuebles, incluidos los ingresos (pérdida) netos transferidos desde otras sociedades colectivas, patrimonios o fideicomisos. El resultado se incluye en el Anexo K, línea 2, del Formulario 1065 o 1120-S.
¿Quién debe presentar el Formulario 8825?
Las sociedades colectivas y las corporaciones S con actividades de alquiler de bienes inmuebles lo adjuntan al Formulario 1065 o al Formulario 1120-S. Las instrucciones no lo aplican a otras actividades de alquiler, ingresos de un oficio o negocio ni ingresos de cartera, que se informan en otra parte.
¿Debo adjuntar el Formulario 8825 al Formulario 1065 o al Formulario 1120-S?
Sí. El formulario indica que se adjunte al Formulario 1065 o al 1120-S. No tiene una dirección postal ni una fecha límite propias, por lo que se presenta con la declaración y por los mismos canales que se utilizan para esa declaración.
¿Qué hago si tengo más de cuatro propiedades de alquiler?
La página 2 del Formulario 8825 permite incluir cuatro entradas más. Complete y adjunte tantas copias adicionales de la página 2 como necesite, llenando las líneas 1 a 19 para cada propiedad. Complete las líneas 20a a 23 en la página 1 una sola vez, utilizando los totales combinados.
¿Qué significan los códigos de tipo de la columna (b)?
La columna (b) utiliza códigos del 1 al 8: 1, vivienda unifamiliar; 2, vivienda multifamiliar; 3, alquiler vacacional o de corto plazo; 4, propiedad comercial; 5, terreno; 6, regalías; 7, alquiler a uno mismo; y 8, otro. Para el código 8, incluya una descripción en el formulario o en una declaración aparte.
¿Quién debe utilizar el Anexo A (Formulario 8825)?
Una sociedad colectiva o corporación S que tenga el requisito de presentar el Anexo M-3 debe utilizar el Anexo A (Formulario 8825), otras deducciones de bienes inmuebles de alquiler, para cada propiedad e incluir el total en la línea 17. Quienes no tengan el requisito de presentar el Anexo M-3 ingresan las otras deducciones directamente en la línea 17.
¿Qué revisión del Formulario 8825 debo utilizar?
Para los años tributarios que comienzan en 2025, utilice la revisión de diciembre de 2025. Las instrucciones indican que se debe utilizar la revisión de noviembre de 2018 para los años tributarios que comienzan en 2018 y antes de 2025, y las revisiones anteriores para los años previos. Todas las revisiones están en IRS.gov/Form8825.
¿Puedo rellenar el Formulario 8825 en línea en FillingPDF?
Sí. Puede rellenar el PDF del Formulario 8825 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted presenta el formulario junto con su Formulario 1065 o 1120-S a través de los canales del IRS.
¿Listo para rellenar el Form 8825?
Rellenar el Form 8825 ahora