
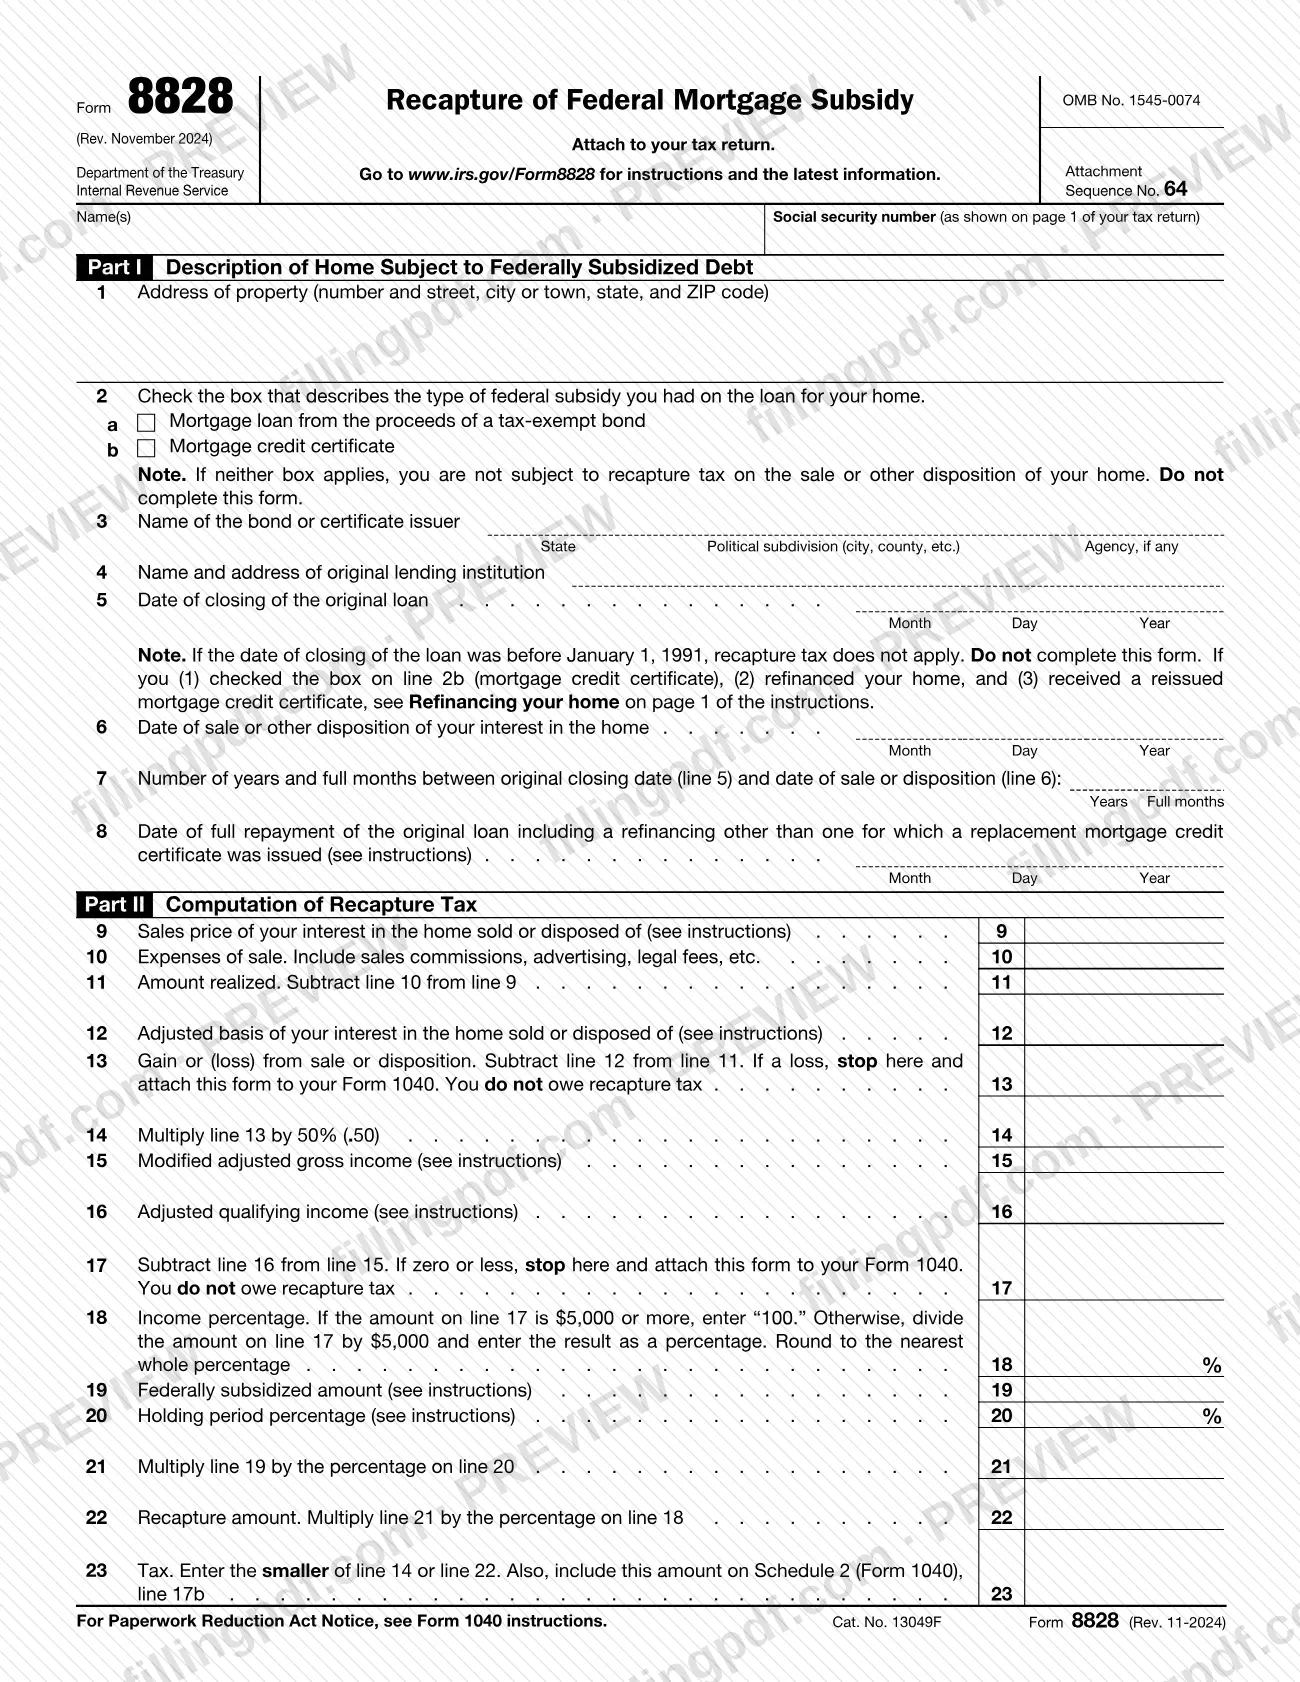
El Formulario 8828, Recuperación del subsidio hipotecario federal (Recapture of Federal Mortgage Subsidy), es el formulario del Servicio de Impuestos Internos (IRS) que calcula y declara el impuesto de recuperación adeudado cuando usted vende o dispone de otro modo de una vivienda financiada con una hipoteca subsidiada por el gobierno federal. Se aplica a préstamos financiados con un bono hipotecario calificado exento de impuestos o vinculados a un certificado de crédito hipotecario. En FillingPDF puede rellenar el Formulario 8828 en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y sus instrucciones en www.irs.gov/Form8828, y el formulario se adjunta a su declaración de impuestos.
Última actualización
¿Qué es el 8828?
El Formulario 8828, Recuperación del subsidio hipotecario federal, es el formulario del IRS que se utiliza para calcular y declarar el impuesto de recuperación de un subsidio hipotecario cuando usted vendió o dispuso de otro modo de una vivienda financiada con deuda subsidiada por el gobierno federal.
Un subsidio hipotecario federal, según lo definen las instrucciones del IRS, es un préstamo hipotecario con una tasa de interés más baja porque fue financiado con un bono hipotecario calificado exento de impuestos (QMB), o un certificado de crédito hipotecario (MCC) que usted podía usar para reducir su impuesto federal sobre los ingresos. Si vende o dispone de la vivienda durante los primeros 9 años después de recibir un préstamo QMB o MCC, es posible que tenga que devolver todo o parte del subsidio aumentando su impuesto federal sobre los ingresos del año de la venta.
El formulario tiene dos partes. La Parte I (líneas 1 a 8) describe la vivienda, el tipo de subsidio, la entidad emisora, el prestamista original y las fechas clave. La Parte II (líneas 9 a 23) calcula el impuesto: la ganancia de la venta, su ingreso bruto ajustado modificado, un porcentaje de ingresos, el monto subsidiado por el gobierno federal y un porcentaje del período de tenencia. El impuesto de la línea 23 es el menor entre la línea 14 y la línea 22, y también se incluye en el Anexo 2 (Formulario 1040), línea 17b.
Refinanciar un préstamo subsidiado sin vender la vivienda no causa recuperación, pero una venta posterior sí podría causarla. El formulario no se aplica si ninguna de las casillas de subsidio de la línea 2 corresponde, o si el préstamo original se cerró antes del 1 de enero de 1991. El formulario indica el número de control de la OMB 1545-0074 y el número de secuencia de anexo 64.
¿Quién tiene que presentar el 8828?
Debe presentar el Formulario 8828 si se cumplen las tres condiciones siguientes, según las instrucciones del IRS: usted vendió o dispuso de otro modo de su vivienda (haya obtenido o no una ganancia); su préstamo hipotecario original se otorgó después del 31 de diciembre de 1990; y recibió un subsidio hipotecario federal, es decir, un préstamo financiado con un QMB o un MCC. También puede haber recibido un subsidio si asumió el préstamo del vendedor financiado con un QMB, o si el MCC del vendedor se transfirió a usted con la aprobación de la entidad emisora y se emitió un MCC de reemplazo.
Las instrucciones incluyen reglas especiales:
- Regalar su vivienda (salvo a su cónyuge o excónyuge como parte de un divorcio): calcule el impuesto como si la hubiera vendido por su valor justo de mercado en ese momento.
- Dos o más propietarios con responsabilidad conjunta por el préstamo: cada uno calcula el impuesto de recuperación por separado sobre su propia participación.
- Divorcio: una transferencia entre cónyuges o excónyuges como parte de un divorcio no causa impuesto de recuperación para ninguna de las personas si no se incluyó ninguna ganancia ni se dedujo ninguna pérdida de los ingresos; en ese caso, no presente el formulario.
- Destrucción por siniestro: por lo general, no hay impuesto de recuperación si reemplaza la vivienda en su ubicación original dentro del período indicado en las instrucciones.
- Préstamo calificado para mejoras de vivienda (en lugar de un préstamo para rehabilitación): no hay recuperación del subsidio.
No complete el formulario si ninguna casilla de la línea 2 corresponde o si el préstamo se cerró antes del 1 de enero de 1991.
Cuándo presentar el 8828
Presente el Formulario 8828 para el año tributario en que vendió o dispuso de otro modo de su vivienda. Las instrucciones del IRS indican que debe presentarlo con su declaración de impuestos cuando esta venza, incluidas las prórrogas.
El período de recuperación comprende los primeros 9 años después de recibir el préstamo subsidiado por el gobierno federal, por lo que una venta posterior a ese período por lo general no está sujeta al impuesto. Aun así, si el porcentaje del período de tenencia de la línea 20 resulta ser cero, la hoja de trabajo de las instrucciones indica que no tiene recuperación, pero aun así debe completar y presentar el Formulario 8828.
Si su vivienda fue destruida por un siniestro y no la reemplaza a tiempo, las instrucciones indican que debe presentar el Formulario 8828 con el Formulario 1040X para el año en que la vivienda fue destruida. Por lo general, el período para reemplazarla se limita a 2 años después del final del año tributario de la destrucción, y puede prorrogarse en algunas zonas de desastre declaradas federalmente.
Documentos que necesitas
- La notificación escrita de la entidad emisora del bono o del prestamista que usted debió haber recibido cuando se otorgó su hipoteca; indica el tipo de subsidio e incluye el monto subsidiado por el gobierno federal y la tabla de ingresos calificados ajustados que se usa en las líneas 2, 3, 16 y 19.
- Su declaración de impuestos (Formulario 1040, 1040-SR o 1040-NR) del año de la venta, a la que se adjunta el Formulario 8828.
- El Formulario 1040X, Declaración enmendada del impuesto sobre los ingresos de las personas físicas de Estados Unidos, solo si su vivienda fue destruida por un siniestro y no la reemplazó a tiempo; el Formulario 8828 se presenta con este.
- Una hoja de trabajo que explique cómo calculó su parte de la ganancia, solo si pagó una parte de la ganancia a un prestamista gubernamental de un préstamo hipotecario subordinado calificado (QSML) y anotó "QSML" en la línea 13.
- La Hoja de trabajo del porcentaje del período de tenencia de las instrucciones, solo si pagó por completo o refinanció el préstamo original dentro de los 4 años posteriores a su fecha de cierre; está marcada "Keep for Your Records" (Conserve para sus archivos) y el resultado se anota en la línea 20.
Cómo rellenar el 8828
Anote su nombre y número de Seguro Social
En la parte superior, anote su nombre o nombres y número de Seguro Social exactamente como aparecen en la página 1 de su declaración de impuestos.
Anote la dirección de la propiedad en la línea 1
Indique la dirección de la vivienda sujeta a la deuda subsidiada por el gobierno federal, no su dirección actual si es diferente.
Marque el tipo de subsidio en la línea 2
Marque la casilla 2a para un préstamo hipotecario proveniente de los fondos de un bono exento de impuestos, o la casilla 2b para un certificado de crédito hipotecario, usando la notificación de su prestamista. Si ninguno corresponde, no complete el formulario.
Complete las líneas de la entidad emisora y el prestamista
Línea 3: anote el estado, la subdivisión política y la agencia de la entidad emisora del bono o certificado. Línea 4: anote el nombre y la dirección de la institución crediticia original.
Anote las fechas del préstamo y de la venta
Línea 5: el mes, día y año del cierre del préstamo original, que debe ser posterior al 31 de diciembre de 1990. Línea 6: la fecha de venta u otra disposición de su participación en la vivienda.
Calcule el período de tenencia y la fecha de pago
Línea 7: anote los años completos y los meses completos entre las líneas 5 y 6. Línea 8: anote la fecha en que se pagó por completo el préstamo original, que puede ser la fecha de la línea 6.
Calcule la ganancia en las líneas 9 a 13
Línea 9: el precio de venta de su participación. Línea 10: los gastos de venta. Línea 11: línea 9 menos línea 10. Línea 12: la base ajustada. Línea 13: línea 11 menos línea 12; si es una pérdida, deténgase y adjunte el formulario a su Formulario 1040.
Aplique el límite del 50 % en la línea 14
Multiplique la ganancia de la línea 13 por 50 % (.50) y anote el resultado en la línea 14.
Anote los ingresos en las líneas 15 a 17
Línea 15: el ingreso bruto ajustado modificado, calculado según las instrucciones. Línea 16: los ingresos calificados ajustados de la tabla en la notificación de su prestamista. Línea 17: línea 15 menos línea 16; si el resultado es cero o menos, deténgase.
Calcule el porcentaje de ingresos en la línea 18
Siga la regla de la línea 18 impresa en el formulario: anote 100 si la línea 17 alcanza el umbral indicado allí; de lo contrario, divida la línea 17 entre la cifra indicada y redondee al porcentaje entero más cercano.
Anote el monto subsidiado y el porcentaje de tenencia
Línea 19: el monto subsidiado por el gobierno federal que aparece en su notificación. Línea 20: el porcentaje del período de tenencia de la tabla, o de la hoja de trabajo si pagó el préstamo dentro de los 4 años posteriores al cierre.
Calcule el impuesto de recuperación
Línea 21: línea 19 multiplicada por línea 20. Línea 22: línea 21 multiplicada por línea 18. Línea 23: el menor entre la línea 14 y la línea 22; también se anota en el Anexo 2 (Formulario 1040), línea 17b.
Revise y descargue el PDF completado
Compruebe que los nombres, las fechas y los montos coincidan con su declaración y notificación; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos como se describe en Cómo presentar.
Cómo presentar el 8828
El Formulario 8828 no tiene un canal de presentación propio: lo adjunta a su declaración de impuestos y se presenta junto con ella por el medio que utilice para presentar esa declaración.
- Con su declaración: adjunte el Formulario 8828 al Formulario 1040, 1040-SR o 1040-NR del año tributario de la venta u otra disposición. Incluya el monto de la línea 23 en el Anexo 2 (Formulario 1040), línea 17b.
- Si se detiene en la línea 13 o la línea 17: cuando la línea 13 muestre una pérdida, o la línea 17 sea cero o menos, el formulario le indica que se detenga y lo adjunte a su Formulario 1040; no adeuda impuesto de recuperación.
- Vivienda destruida y no reemplazada a tiempo: presente el Formulario 8828 con el Formulario 1040X, Declaración enmendada del impuesto sobre los ingresos de las personas físicas de Estados Unidos (Amended U.S. Individual Income Tax Return), para el año en que se destruyó la vivienda.
- Préstamo hipotecario subordinado calificado: adjunte la hoja de trabajo que explica cómo calculó su parte de la ganancia, tal como indican las instrucciones de la línea 13.
El formulario no indica una dirección postal ni un portal. El IRS proporciona instrucciones e información actualizada en www.irs.gov/Form8828. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Completar el formulario cuando ninguna casilla de la línea 2 corresponde o el préstamo original se cerró antes del 1 de enero de 1991; el formulario indica que no debe completarlo en ninguno de esos casos.
- Anotar su dirección actual en la línea 1 en lugar de la dirección de la propiedad sujeta a la deuda subsidiada por el gobierno federal, cuando sean distintas.
- Declarar el precio total de venta cuando solo era propietario de una parte de la vivienda; las líneas 9 y 10 deben incluir solo su participación, y cada copropietario calcula el impuesto por separado.
- Continuar después de la línea 13 o la línea 17 cuando el formulario indica que debe detenerse: una pérdida en la línea 13 o un valor de cero o menos en la línea 17 significa que no hay impuesto de recuperación.
- Anotar la fecha de refinanciación en la línea 8 para un certificado de crédito hipotecario reemitido que cumplió todas las condiciones de refinanciación; las instrucciones lo consideran una extensión del préstamo original.
- Usar la Hoja de trabajo del porcentaje del período de tenencia cuando las líneas 6 y 8 muestran la misma fecha, o cuando la fecha de pago es más de 4 años después del cierre.
- Omitir "QSML" en la línea punteada de la línea 13, o la hoja de trabajo explicativa, después de pagar una parte de la ganancia a un prestamista gubernamental de un QSML.
- Usar nombres o un número de Seguro Social que no coincidan con la página 1 de su declaración de impuestos.
- Omitir el monto de la línea 23 en el Anexo 2 (Formulario 1040), línea 17b, cuando adeuda el impuesto de recuperación.
Preguntas frecuentes
¿Para qué se usa el Formulario 8828?
El Formulario 8828 calcula y declara el impuesto de recuperación de un subsidio hipotecario federal cuando usted vendió o dispuso de otro modo de una vivienda financiada con un préstamo QMB o un certificado de crédito hipotecario. El resultado de la línea 23 se suma a su impuesto federal sobre los ingresos del año de la venta.
¿Quién debe presentar el Formulario 8828?
Debe presentarlo si vendió o dispuso de su vivienda (con o sin ganancia), su préstamo hipotecario original se otorgó después del 31 de diciembre de 1990 y recibió un subsidio hipotecario federal. Las instrucciones indican excepciones, como las transferencias por divorcio y el reemplazo de una vivienda destruida.
¿Debo pagar el impuesto de recuperación si vendí mi vivienda con pérdida?
No. Si la línea 13 muestra una pérdida, el formulario indica que debe detenerse y adjuntarlo a su Formulario 1040; no adeuda impuesto de recuperación. Tampoco lo adeuda si la línea 17 es cero o menos.
¿Cuánto dura el período de recuperación de una hipoteca subsidiada por el gobierno federal?
Los primeros 9 años después de recibir el préstamo QMB o MCC subsidiado. Si vendió o dispuso de la vivienda durante ese período, es posible que deba devolver todo o parte del subsidio. La refinanciación por sí sola no activa la recuperación.
¿A dónde envío el Formulario 8828?
No lo envía por separado. Adjunte el formulario a su Formulario 1040, 1040-SR o 1040-NR del año de la venta y preséntelo cuando venza la declaración, incluidas las prórrogas. Si su vivienda fue destruida y no la reemplazó a tiempo, preséntelo con el Formulario 1040X.
¿Puedo rellenar el Formulario 8828 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos a través de los canales del IRS.
¿Dónde encuentro el monto subsidiado por el gobierno federal y los ingresos calificados?
En la notificación escrita de la entidad emisora del bono o del prestamista que debió haber recibido cuando se otorgó su hipoteca. Contiene el monto subsidiado por el gobierno federal para la línea 19 y una tabla de ingresos calificados ajustados por tamaño de familia para la línea 16. Si no puede identificar a la entidad emisora, consulte con su prestamista.
¿Qué ocurre si regalé mi vivienda en lugar de venderla?
El impuesto se calcula como si hubiera vendido la vivienda por su valor justo de mercado en el momento de la disposición, y la línea 9 utiliza ese valor. La excepción es una transferencia a su cónyuge o excónyuge como parte de un divorcio, que no causa impuesto de recuperación si no se incluyó ninguna ganancia ni se dedujo ninguna pérdida de los ingresos.
¿Listo para rellenar el 8828?
Rellenar el 8828 ahora