
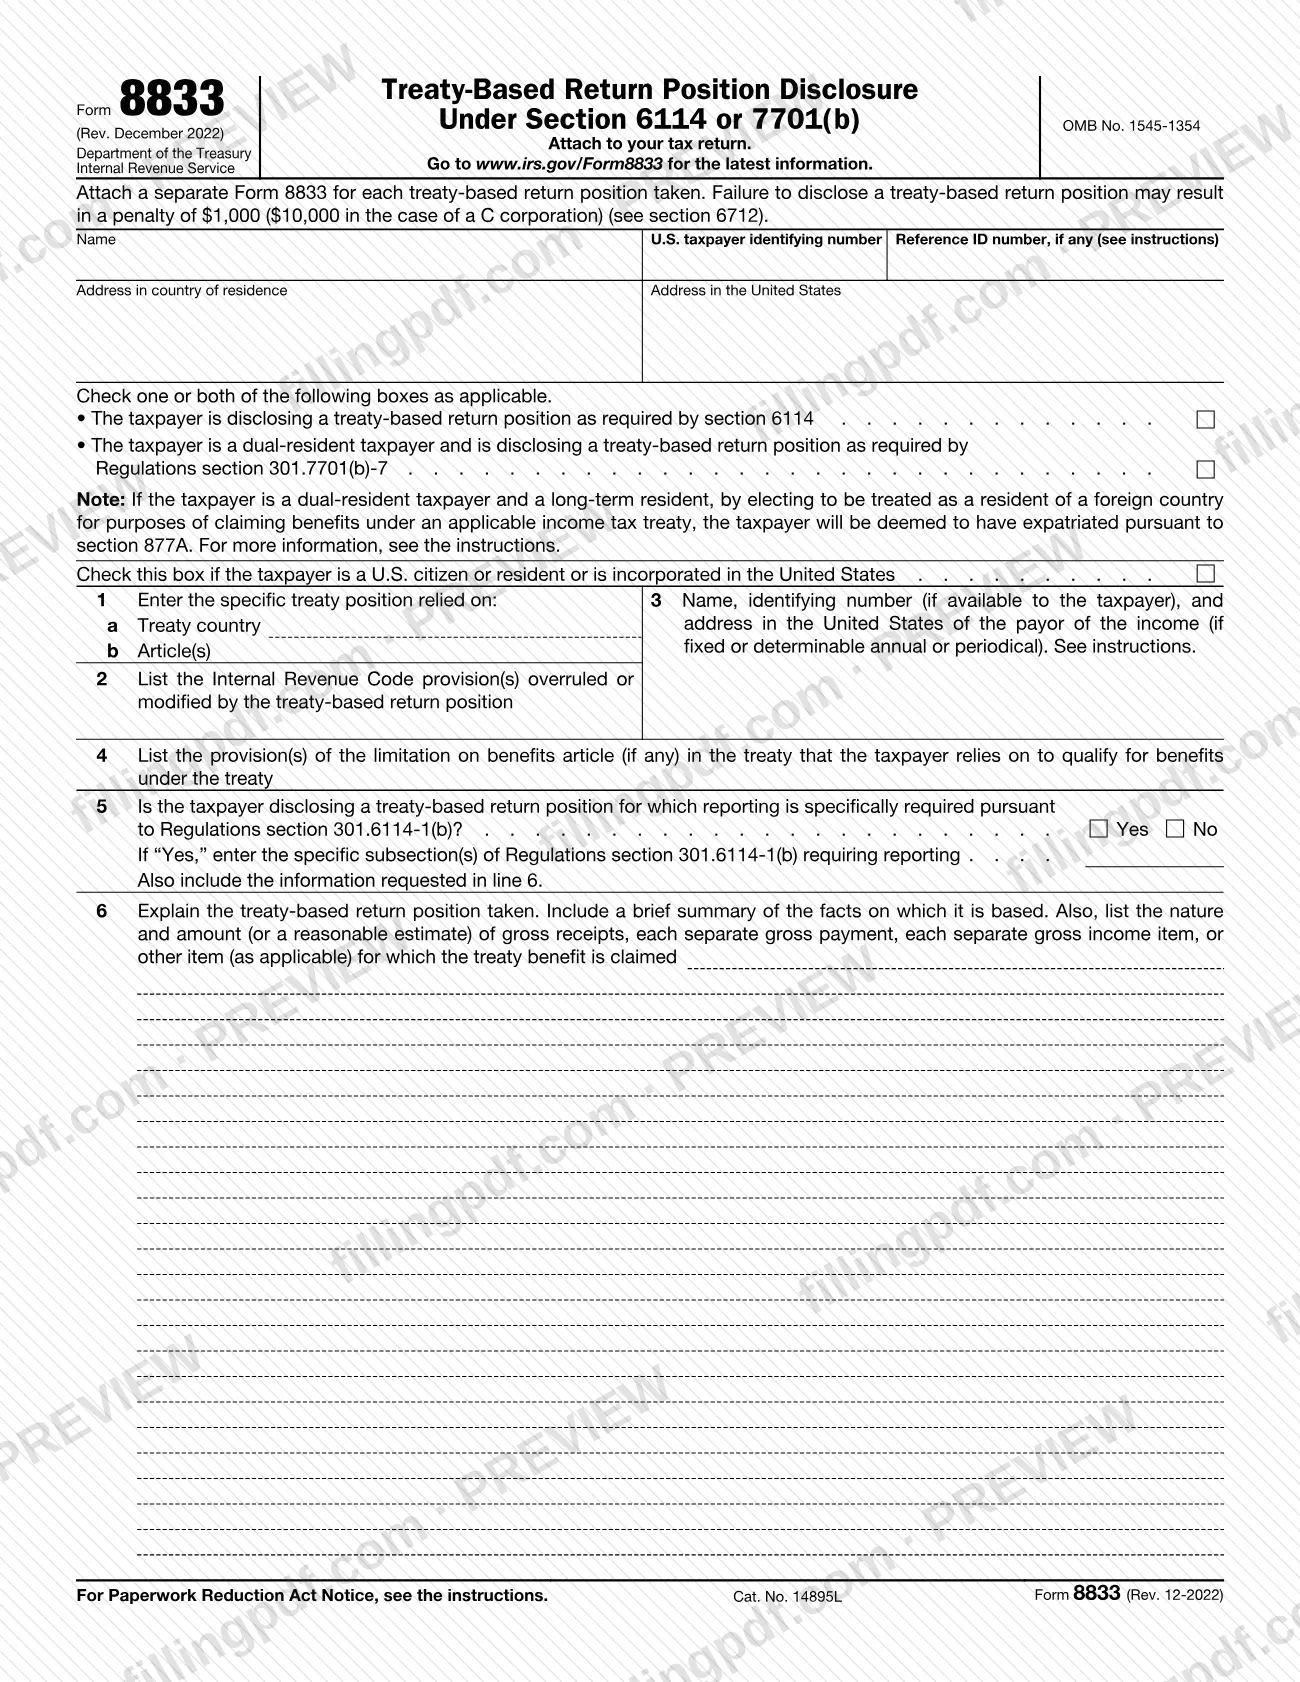
El Formulario 8833 (Treaty-Based Return Position Disclosure Under Section 6114 or 7701(b)) es el formulario del Servicio de Impuestos Internos (IRS) que usa un contribuyente para revelar una posición basada en un tratado, es decir, una posición en la que un tratado de Estados Unidos prevalece sobre una disposición del Código de Impuestos Internos o la modifica y reduce los impuestos. Los contribuyentes con doble residencia también lo usan para hacer la declaración requerida por la sección 301.7701(b)-7 de los Reglamentos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial y la información más reciente los publica el IRS en www.irs.gov/Form8833.
Última actualización
¿Qué es el Form 8833?
Formulario 8833, Declaración de una posición basada en un tratado en la declaración de impuestos conforme a la sección 6114 o 7701(b) (Treaty-Based Return Position Disclosure Under Section 6114 or 7701(b)), es el formulario del IRS que los contribuyentes usan para revelar que un tratado de Estados Unidos prevalece sobre una disposición del Código de Impuestos Internos o la modifica y, por lo tanto, provoca o puede provocar una reducción de los impuestos en su declaración.
El formulario aplica dos reglas de declaración. La sección 6114 y la sección 301.6114-1 de los Reglamentos exigen que los contribuyentes revelen las posiciones basadas en tratados. La sección 301.7701(b)-7 de los Reglamentos exige que los contribuyentes con doble residencia hagan una declaración similar. Las dos casillas en la parte superior del formulario corresponden a estas reglas; marque una o ambas.
Para este propósito, las instrucciones del IRS indican que un tratado incluye, entre otros, un tratado sobre impuestos sobre los ingresos; un tratado sobre impuestos sucesorios y sobre donaciones; o un tratado de amistad, comercio y navegación.
Se requiere un Formulario 8833 aparte cada año para cada posición basada en un tratado que se adopte. El contribuyente puede tratar como un solo elemento los pagos o los conceptos de ingresos del mismo tipo recibidos del mismo pagador. El formulario no es una declaración: se adjunta a la declaración de impuestos, como el Formulario 1040-NR o el Formulario 1120-F.
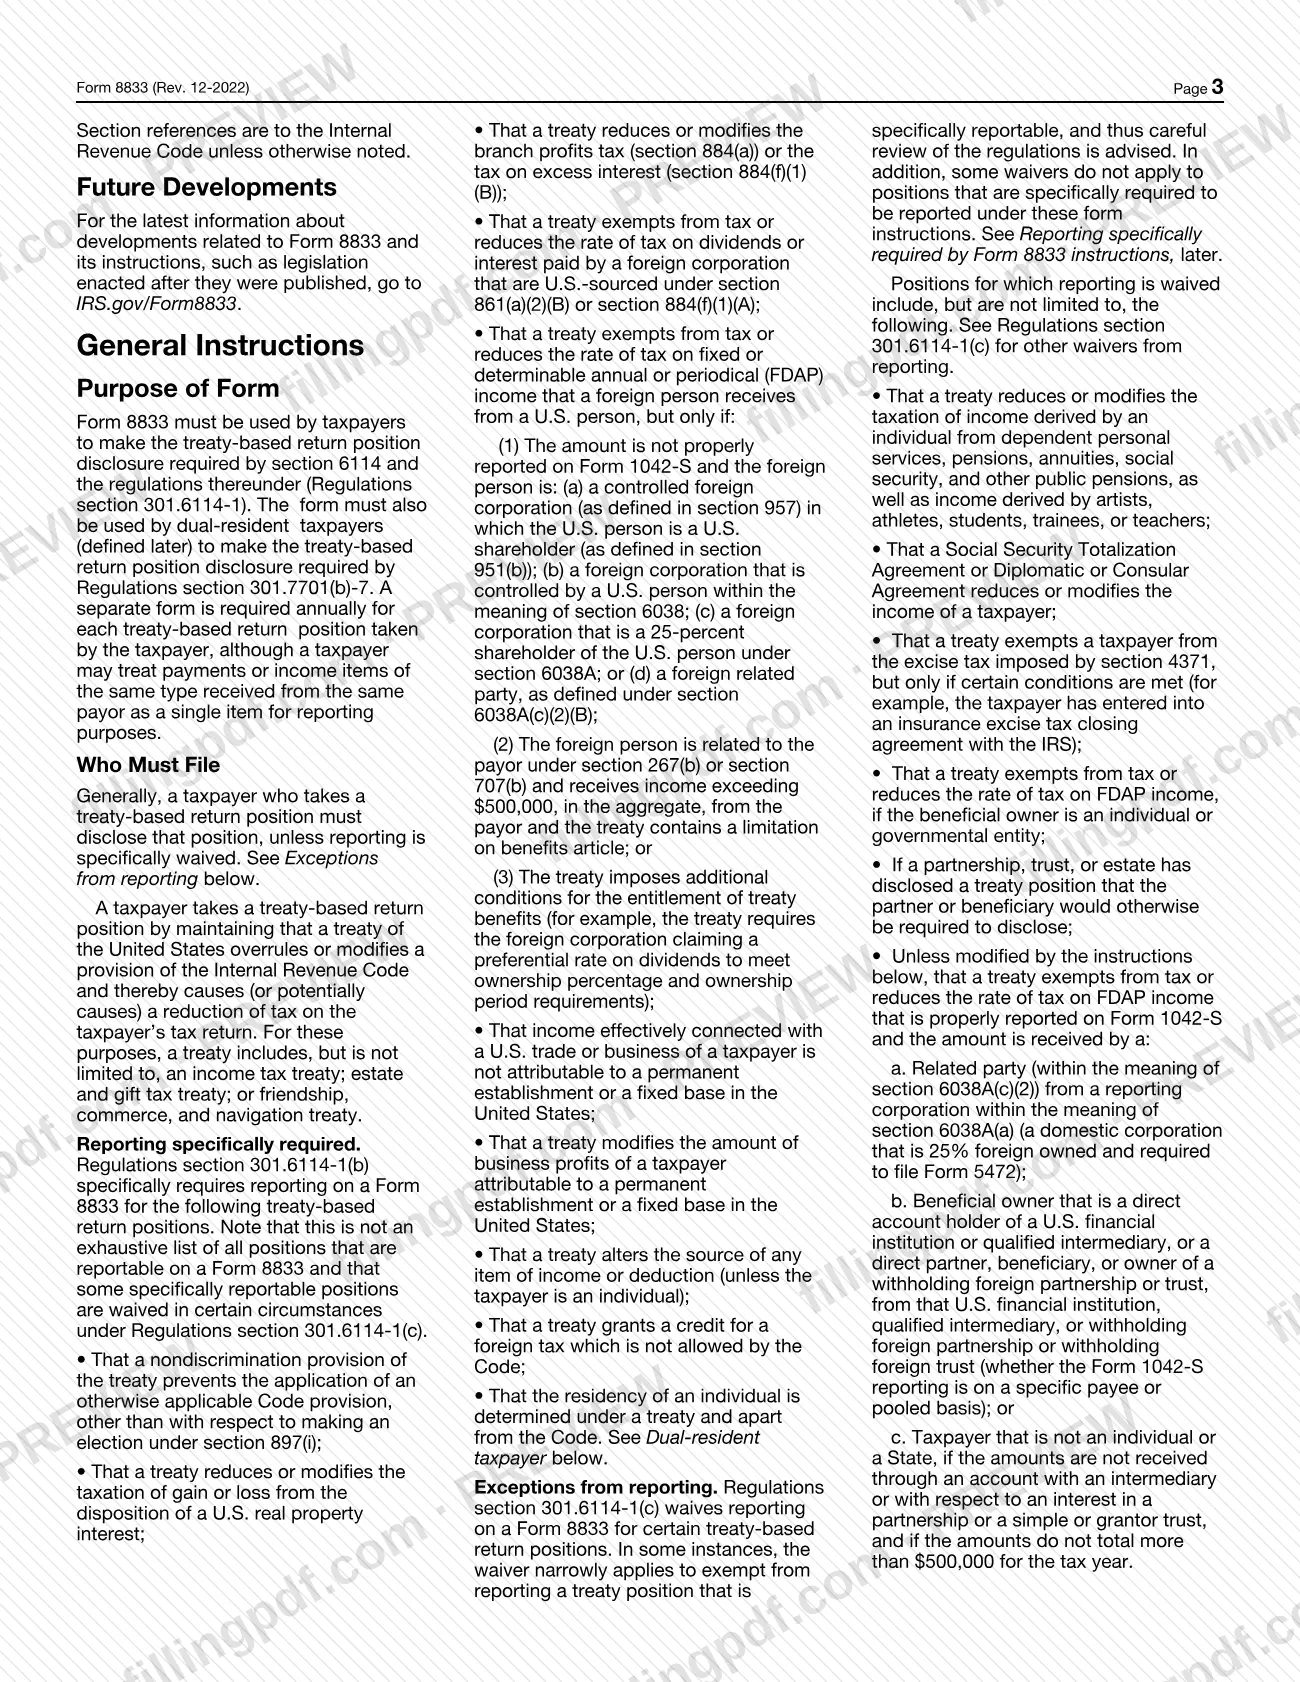
El formulario advierte que no revelar una posición basada en un tratado podría dar lugar a una multa conforme a la sección 6712. Las instrucciones enumeran las posiciones cuya declaración es específicamente obligatoria, las posiciones para las que se exime la declaración conforme a la sección 301.6114-1(c) de los Reglamentos y las posiciones que siguen siendo declarables aunque se aplicaría una exención en otras circunstancias.
¿Quién tiene que presentar el Form 8833?
Por lo general, un contribuyente que adopta una posición basada en un tratado debe revelarla en el Formulario 8833, a menos que se le exima específicamente de declararla. Un contribuyente adopta tal posición al sostener que un tratado de Estados Unidos prevalece sobre una disposición del Código de Impuestos Internos o la modifica y, por lo tanto, provoca o potencialmente provoca una reducción de los impuestos.
- Contribuyentes que adoptan una posición basada en un tratado. Marque la casilla de la sección 6114. Entre los ejemplos que las instrucciones enumeran como casos que se deben declarar específicamente se encuentra un tratado que reduce los impuestos sobre la ganancia por la enajenación de un interés en bienes inmuebles de Estados Unidos, o uno que reduce el impuesto sobre las utilidades de sucursales.
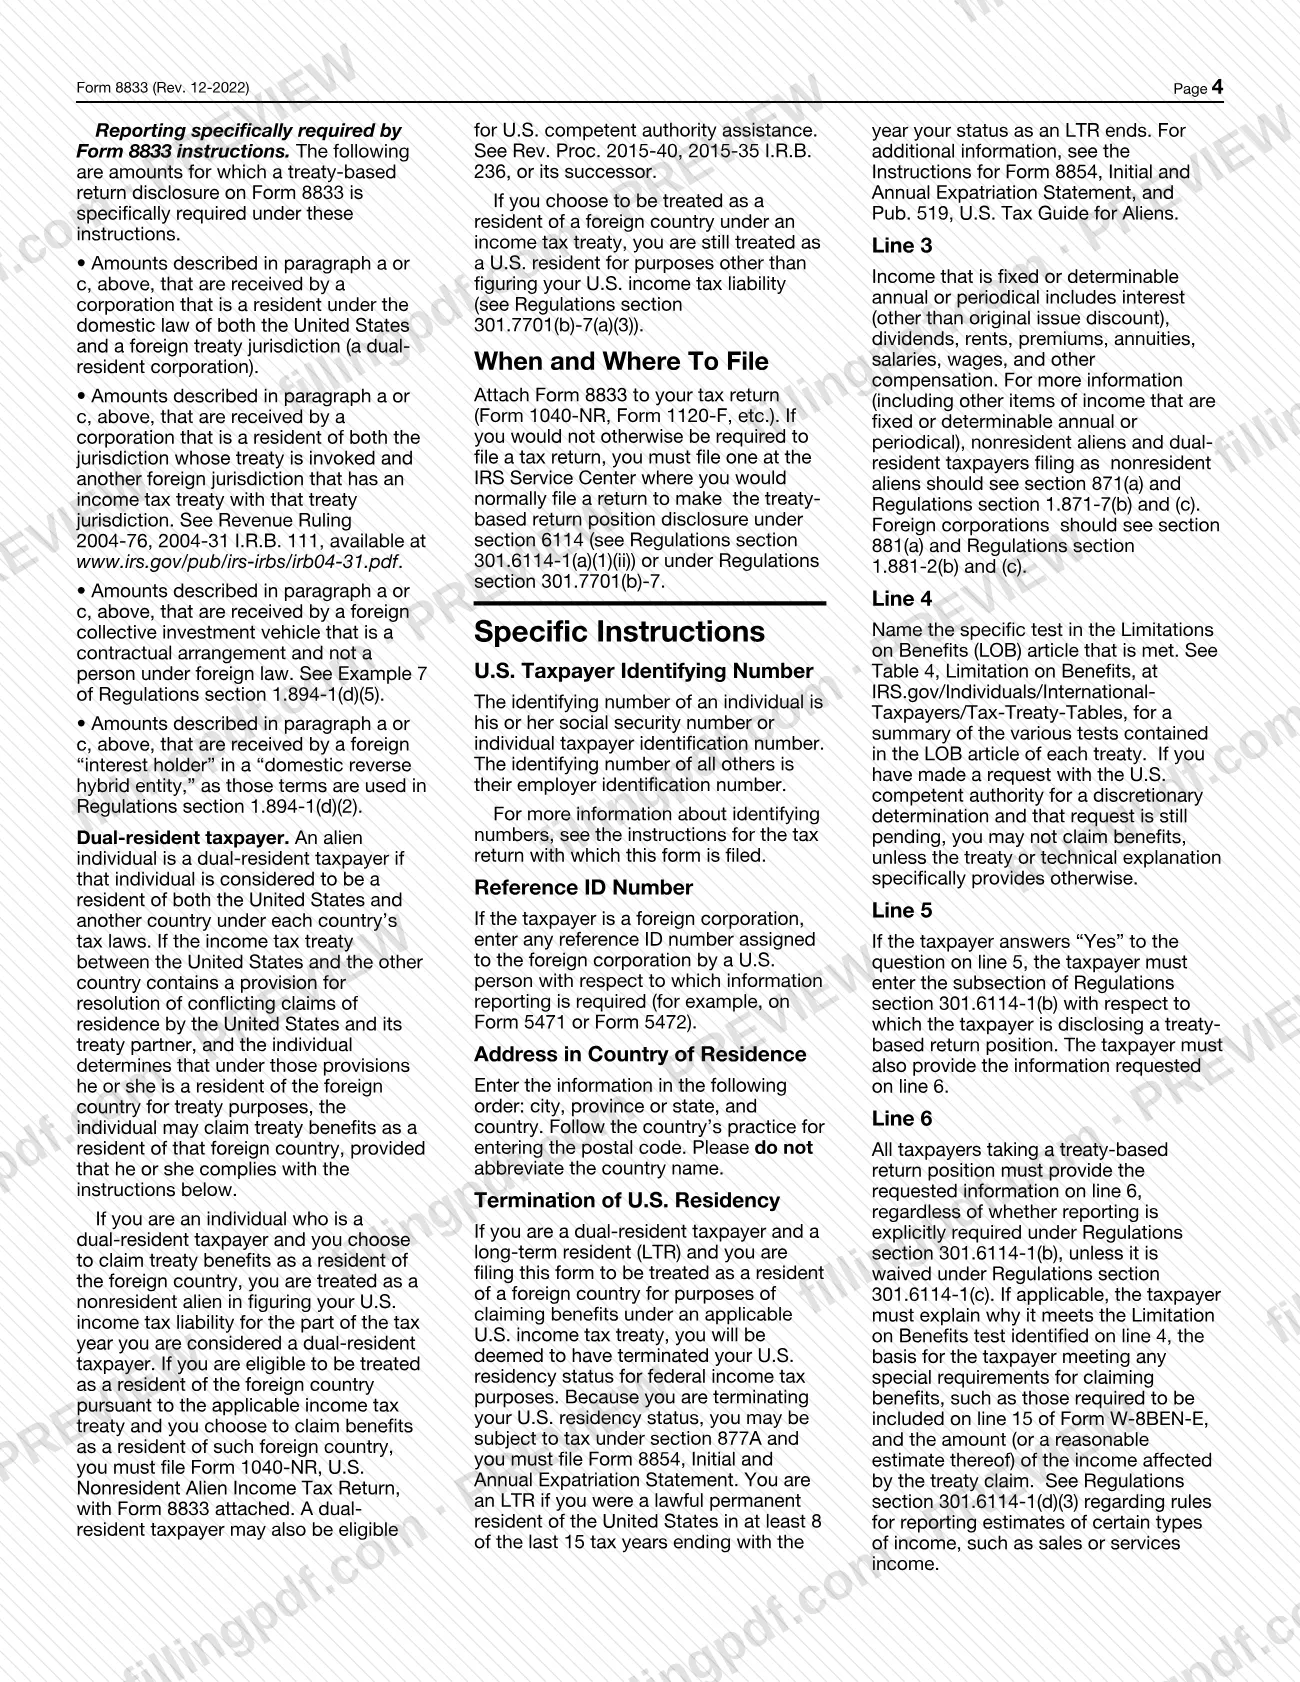
- Contribuyentes con doble residencia. Una persona extranjera es contribuyente con doble residencia si se la considera residente tanto de Estados Unidos como de otro país conforme a las leyes tributarias de cada país. Quien solicite beneficios del tratado como residente del país extranjero marca la segunda casilla y presenta el Formulario 1040-NR con el Formulario 8833 adjunto.
- Residentes de larga duración. Se considera que un contribuyente con doble residencia que sea residente de larga duración y solicite beneficios del tratado como residente de un país extranjero ha terminado su residencia en Estados Unidos; además, debe presentar el Formulario 8854.
Se exime de declarar algunas posiciones, incluidas ciertas posiciones basadas en tratados relativas a servicios personales dependientes, pensiones, Seguro Social e ingresos de estudiantes o maestros. Algunas exenciones son limitadas o no se aplican a posiciones cuya declaración es específicamente obligatoria; por eso, consulte la sección 301.6114-1(c) de los Reglamentos y las instrucciones.
Cuándo presentar el Form 8833
Presente el Formulario 8833 cada vez que adopte una posición basada en un tratado en una declaración de impuestos, ya que el formulario se adjunta a esa declaración y no indica una fecha límite separada. Se requiere un formulario aparte cada año para cada posición basada en un tratado que se adopte.
Si de otro modo no tuviera la obligación de presentar una declaración de impuestos, aun así debe presentar una en el Centro de Servicio del IRS donde normalmente la presentaría, para hacer la declaración conforme a la sección 6114 o a la sección 301.7701(b)-7 de los Reglamentos.
En el caso de un contribuyente con doble residencia que solicite beneficios del tratado como residente del país extranjero, se aplica el tratamiento de extranjero no residente durante la parte del año tributario en que se considere que la persona tiene doble residencia. Los plazos para presentar la declaración se indican en las instrucciones de esa declaración.
Documentos que necesitas
- La declaración de impuestos a la que se adjunta el Formulario 8833, como el Formulario 1040-NR o el Formulario 1120-F; el formulario indica que debe adjuntarse a la declaración de impuestos.
- El Formulario 1040-NR, Declaración de impuestos sobre los ingresos de extranjeros no residentes en Estados Unidos, con el Formulario 8833 adjunto, si usted es un contribuyente con doble residencia que decide solicitar beneficios del tratado como residente del país extranjero.
- El Formulario 8854, Declaración inicial y anual de expatriación, si usted es un contribuyente con doble residencia y residente de larga duración que presenta el Formulario 8833 para recibir el tratamiento de residente de un país extranjero.
- Un Formulario 8833 aparte por cada posición adicional basada en un tratado que adopte, ya que cada formulario cubre una posición.
Cómo rellenar el Form 8833
Ingrese el nombre y el número de identificación del contribuyente
Ingrese el nombre y el número de identificación tributaria de Estados Unidos del contribuyente: el número de Seguro Social o el número de identificación personal del contribuyente para los impuestos (ITIN) si se trata de una persona física, o el número de identificación del empleador para todos los demás.
Añada un número de referencia si corresponde
Si el contribuyente es una corporación extranjera, ingrese cualquier número de referencia asignado por una persona de Estados Unidos para quien se requiera presentar información, por ejemplo, en el Formulario 5471 o el Formulario 5472.
Ingrese ambas direcciones
Escriba la dirección del país de residencia en este orden: ciudad, provincia o estado y país, siguiendo las prácticas del país para el código postal y sin abreviar el nombre del país. Luego, ingrese la dirección en Estados Unidos.
Marque las casillas de declaración
Marque una o ambas casillas: declaración requerida por la sección 6114 y declaración de contribuyente con doble residencia requerida por la sección 301.7701(b)-7 de los Reglamentos. Marque la casilla aparte si el contribuyente es ciudadano o residente de Estados Unidos, o está constituido en Estados Unidos.
Complete la posición basada en un tratado de la línea 1
En la línea 1a, ingrese el país del tratado; en la línea 1b, ingrese el artículo o los artículos en que se basa.
Indique las disposiciones del Código en la línea 2
Ingrese la disposición o las disposiciones del Código de Impuestos Internos sobre las que prevalece la posición basada en un tratado o que esta modifica.
Identifique al pagador en la línea 3
Ingrese el nombre, el número de identificación (si el contribuyente lo tiene) y la dirección en Estados Unidos del pagador de los ingresos cuando se trate de ingresos anuales o periódicos fijos o determinables (FDAP), como intereses, dividendos, alquileres o salarios.
Indique la prueba de limitación de beneficios
En la línea 4, indique la disposición o las disposiciones del artículo de limitación de beneficios en que se basa, si el tratado contiene uno, e identifique la prueba específica que se cumple.
Responda la pregunta de la línea 5
Marque Yes o No para indicar si está declarando una posición cuya declaración se requiere específicamente conforme a la sección 301.6114-1(b) de los Reglamentos. Si responde Yes, indique la subsección o las subsecciones y complete también la línea 6.
Explique la posición en la línea 6
Describa la posición basada en un tratado y resuma los hechos. Indique la naturaleza y el importe, o una estimación razonable, de los ingresos brutos, los pagos brutos o los conceptos de ingresos para los que solicita el beneficio del tratado.
Revise y descargue el PDF completado
Verifique que haya completado un formulario por cada posición basada en un tratado; luego, descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos, tal como se describe en «Cómo presentar».
Cómo presentar el Form 8833
Presente el Formulario 8833 adjuntándolo a su declaración de impuestos, como el Formulario 1040-NR o el Formulario 1120-F, y presente esa declaración por los canales que le correspondan.
- Con su declaración. Adjunte un Formulario 8833 aparte por cada posición basada en un tratado que adopte. El formulario indica: "Attach to your tax return."
- Si no tiene ningún otro requisito de presentación. Aun así, debe presentar una declaración en el Centro de Servicio del IRS donde normalmente la presentaría, para hacer la declaración conforme a la sección 6114 o a la sección 301.7701(b)-7 de los Reglamentos.
- Contribuyentes con doble residencia. Si decide solicitar beneficios del tratado como residente del país extranjero, presente el Formulario 1040-NR con el Formulario 8833 adjunto.
El formulario no incluye una dirección postal ni un portal separado; siga las instrucciones de la declaración a la que lo adjunta y consulte www.irs.gov/Form8833 para obtener la información más reciente. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Usar un solo Formulario 8833 para varias posiciones distintas basadas en tratados; el formulario indica que debe adjuntarse un Formulario 8833 aparte por cada posición que se adopte.
- No revelar en absoluto una posición basada en un tratado; el formulario advierte que no revelarla podría dar lugar a una multa conforme a la sección 6712.
- Abreviar el nombre del país en la dirección del país de residencia; las instrucciones indican que no debe hacerlo y que escriba la ciudad, la provincia o el estado y el país en ese orden.
- Responder "Yes" en la línea 5 sin indicar la subsección o las subsecciones de la sección 301.6114-1(b) de los Reglamentos que exigen la declaración.
- Dejar incompleta la línea 6; todo contribuyente que adopte una posición basada en un tratado debe explicarla, con un breve resumen de los hechos y el importe, o una estimación razonable, de los ingresos afectados.
- Indicar únicamente el tratado en la línea 4 en vez de la prueba específica del artículo de limitación de beneficios que se cumple.
- Solicitar beneficios del tratado mientras sigue pendiente una solicitud de determinación discrecional ante la autoridad competente de Estados Unidos, salvo que el tratado o la explicación técnica dispongan lo contrario.
- Presentar como residente de larga duración con doble residencia y solicitar residencia extranjera sin presentar también el Formulario 8854, tal como exigen las instrucciones.
Preguntas frecuentes
¿Para qué se usa el Formulario 8833?
El Formulario 8833 se usa para revelar una posición basada en un tratado. Por lo general, un contribuyente que sostiene que un tratado de Estados Unidos prevalece sobre una disposición del Código de Impuestos Internos o la modifica, reduciendo los impuestos de la declaración, debe revelarla aquí. Los contribuyentes con doble residencia también lo usan conforme a la sección 301.7701(b)-7 de los Reglamentos.
¿Quién debe presentar el Formulario 8833?
Por lo general, todo contribuyente que adopte una posición basada en un tratado debe presentarlo, a menos que se le exima específicamente de declarar. Los contribuyentes con doble residencia que soliciten beneficios de un tratado como residentes de un país extranjero también deben presentarlo. La sección 301.6114-1(c) de los Reglamentos enumera las exenciones.
¿Necesito un Formulario 8833 aparte por cada posición basada en un tratado?
Sí. El formulario indica que debe adjuntarse un Formulario 8833 aparte por cada posición basada en un tratado que se adopte, y se requiere un formulario aparte cada año. Puede tratar como un solo elemento los pagos o los conceptos de ingresos del mismo tipo recibidos del mismo pagador.
¿Dónde envío el Formulario 8833?
Adjúntelo a su declaración de impuestos, como el Formulario 1040-NR o el Formulario 1120-F. Si de otro modo no tuviera que presentar una declaración, presente una en el Centro de Servicio del IRS donde normalmente la presentaría para hacer la declaración. El formulario no indica una dirección aparte.
¿Qué ocurre si no revelo una posición basada en un tratado?
El formulario indica que no revelar una posición basada en un tratado podría dar lugar a una multa conforme a la sección 6712. Las instrucciones también indican que solo se exime de declarar ciertas posiciones; por eso, consulte la sección 301.6114-1(c) de los Reglamentos antes de decidir no presentar el formulario.
¿Qué es un contribuyente con doble residencia para efectos del Formulario 8833?
Es una persona extranjera considerada residente tanto de Estados Unidos como de otro país conforme a las leyes tributarias de cada país. Si las disposiciones de desempate del tratado consideran que la persona es residente del país extranjero, puede solicitar beneficios del tratado y presentar el Formulario 1040-NR con el Formulario 8833 adjunto.
¿Qué se incluye en la línea 6 del Formulario 8833?
La línea 6 explica la posición basada en un tratado e incluye un breve resumen de los hechos. Indique la naturaleza y el importe, o una estimación razonable, de los ingresos brutos, los pagos o los conceptos de ingresos para los que se solicita el beneficio del tratado. Todos los contribuyentes que adopten una posición basada en un tratado deben completarla, a menos que se les exima de declarar.
¿Puedo rellenar el Formulario 8833 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe adjuntarlo a su declaración de impuestos y presentar esa declaración por los canales del IRS.
¿Listo para rellenar el Form 8833?
Rellenar el Form 8833 ahora