
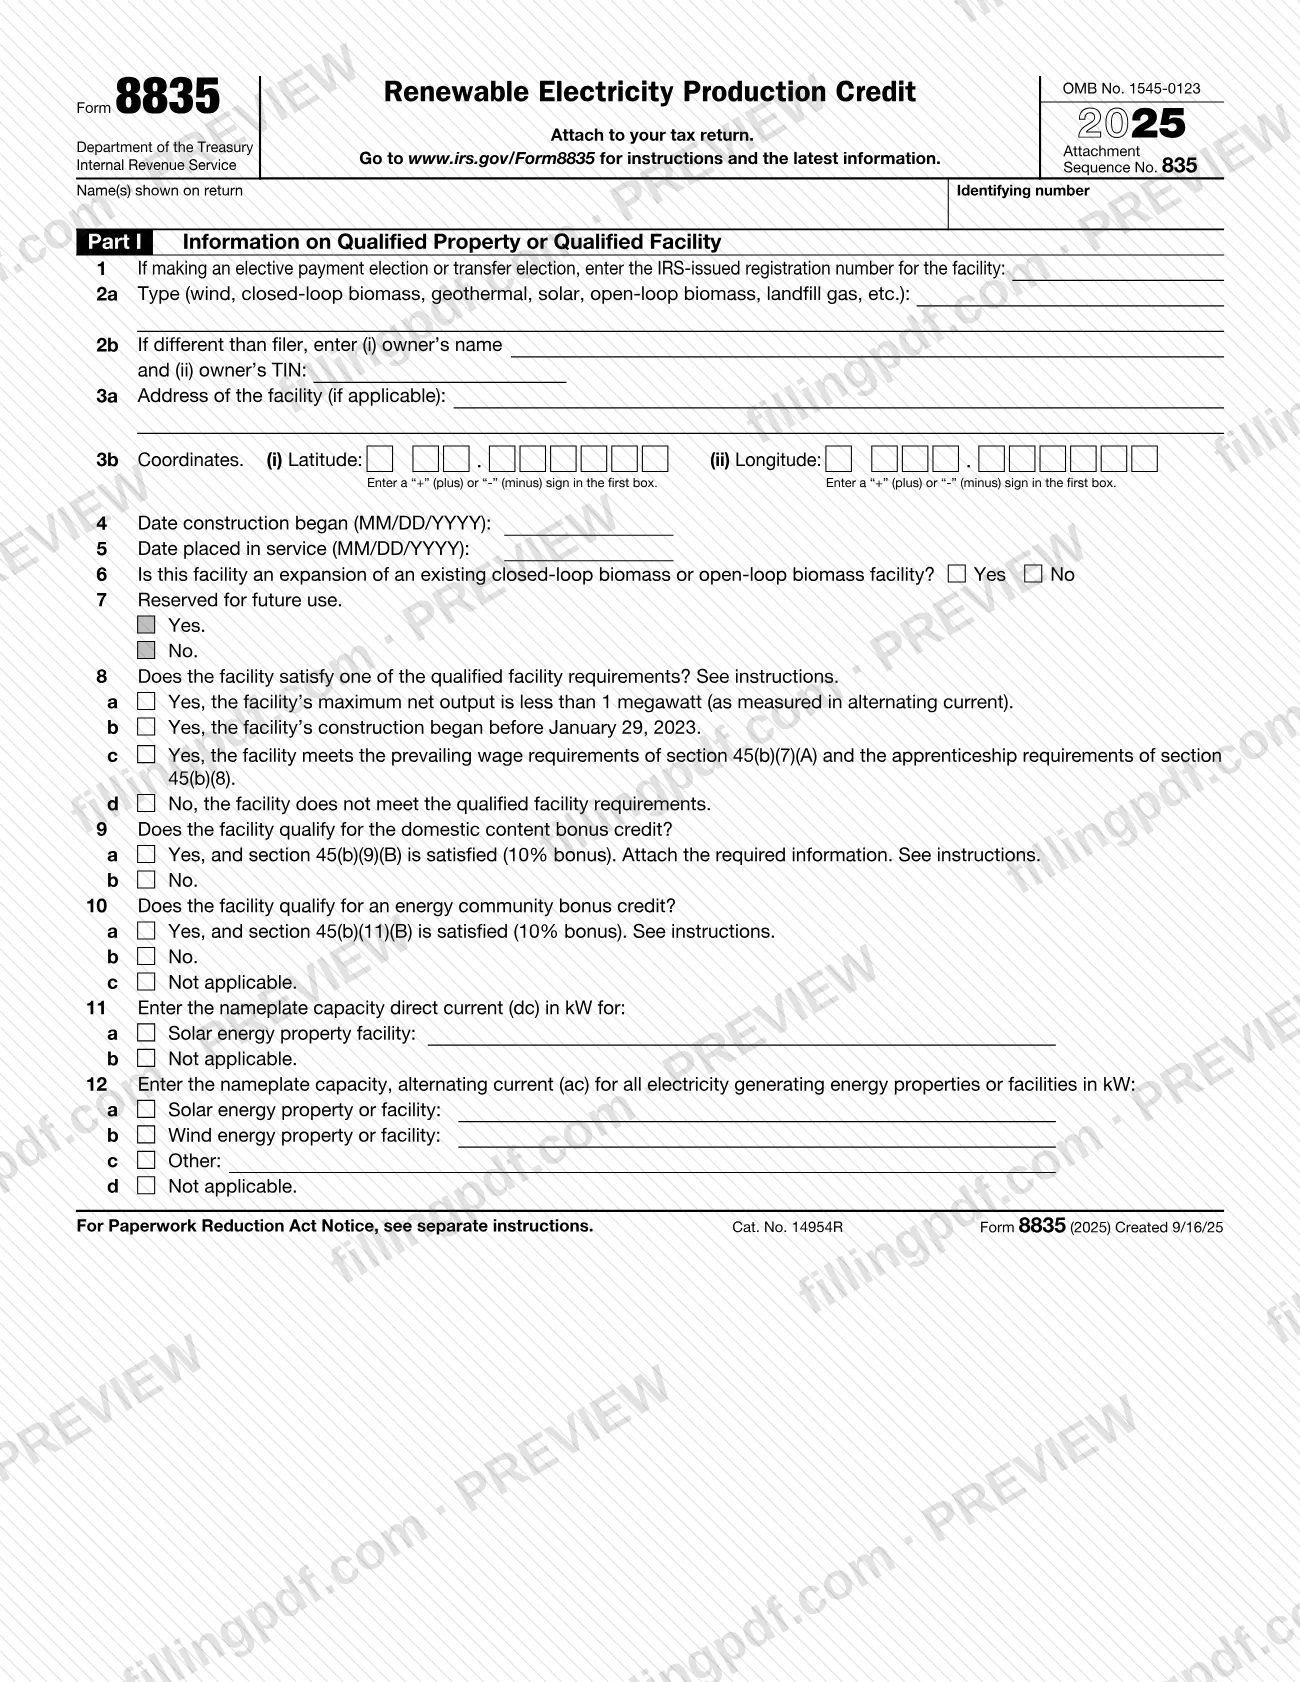
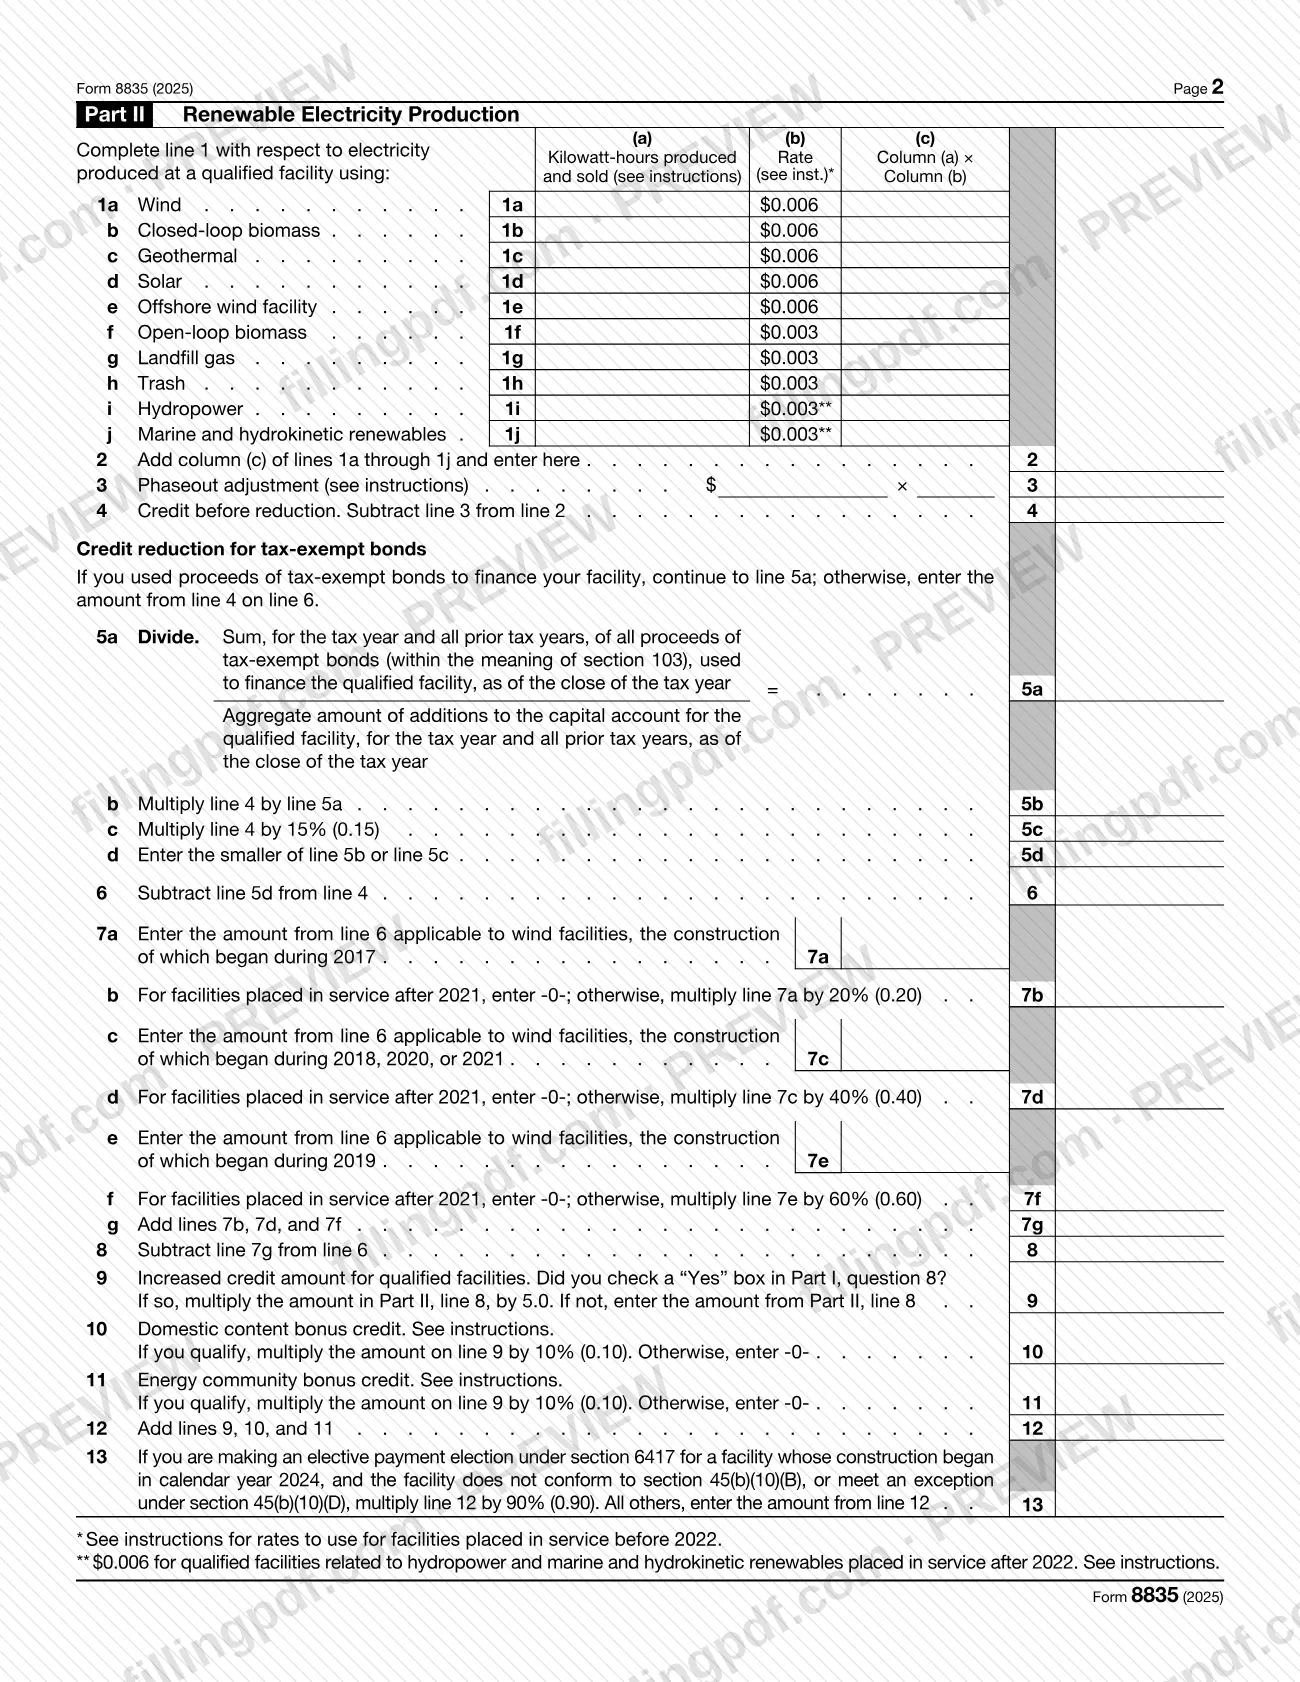
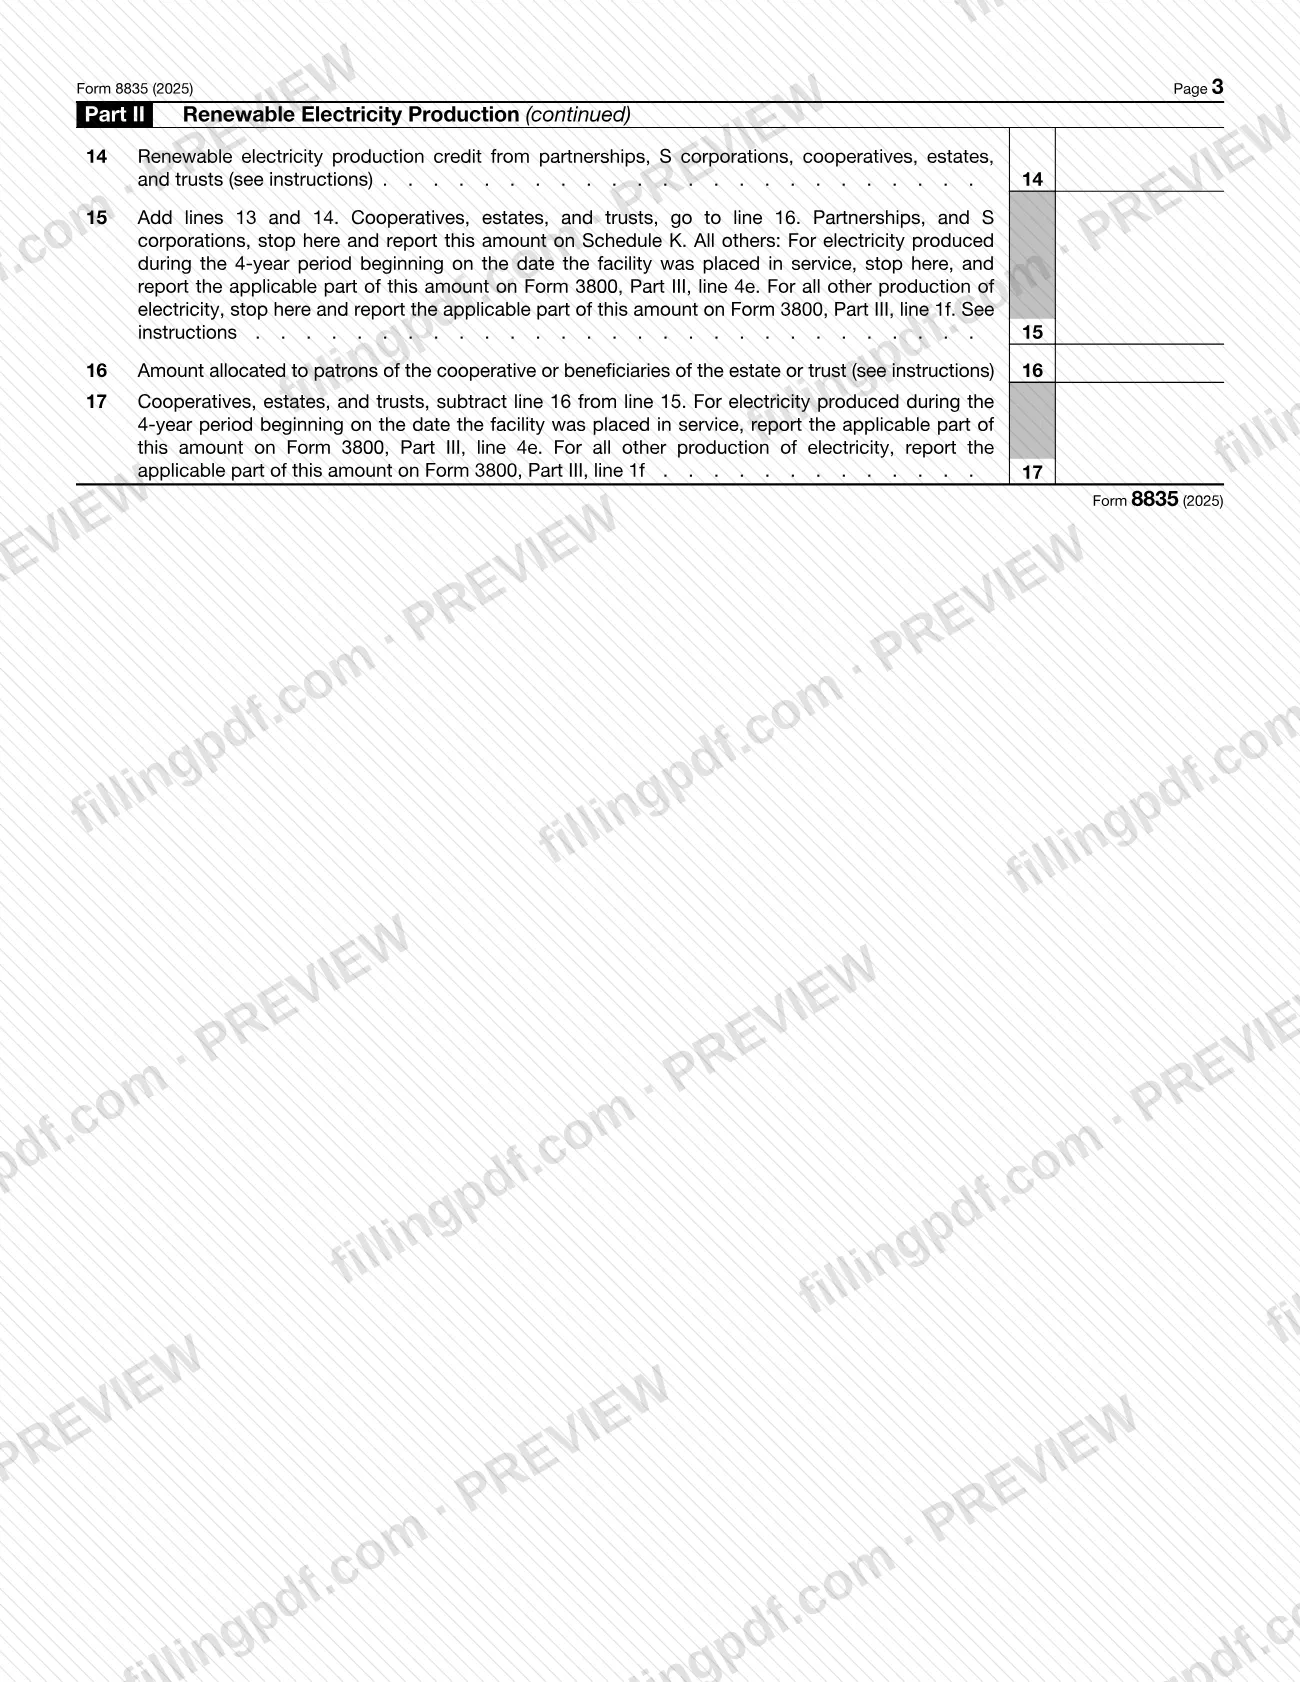
El Formulario 8835, Crédito por producción de electricidad renovable (Renewable Electricity Production Credit), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para reclamar el crédito por electricidad producida a partir de recursos renovables calificados en una instalación calificada y vendida a una persona no relacionada. Debe completar un formulario separado por cada instalación: la Parte I describe la propiedad o instalación y la Parte II calcula el crédito. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8835.
Última actualización
¿Qué es el 8835?
Formulario 8835, Crédito por producción de electricidad renovable (Renewable Electricity Production Credit), es el formulario del Servicio de Impuestos Internos (IRS) para reclamar el crédito por electricidad que usted produjo a partir de ciertos recursos renovables en una instalación calificada y vendió a una persona no relacionada durante el año tributario. El crédito solo se permite por la venta de electricidad producida en Estados Unidos o sus territorios.
El formulario tiene dos partes:
- Part I, Information on Qualified Property or Qualified Facility, (Información sobre propiedad calificada o instalación calificada) registra el número de registro emitido por el IRS (cuando usted hace una elección de pago electivo o transferencia), el tipo de instalación, el propietario, la dirección y las coordenadas, las fechas en que comenzó la construcción y en que la instalación entró en servicio, y sus respuestas sobre los requisitos de instalación calificada, la bonificación por contenido nacional, la bonificación por comunidad energética y la capacidad de placa de identificación.
- Part II, Renewable Electricity Production, (Producción de electricidad renovable) indica los kilovatios-hora producidos y vendidos por recurso (viento, biomasa de ciclo cerrado, geotérmica, solar, viento marino, biomasa de ciclo abierto, gas de vertedero, basura, energía hidroeléctrica, recursos renovables marinos e hidrocinéticos) y transfiere los importes a través del ajuste por eliminación gradual, la reducción por bonos exentos de impuestos, el importe aumentado del crédito y los créditos de bonificación.
El formulario no paga el crédito por sí solo. Las sociedades colectivas y las sociedades anónimas de tipo S informan el resultado en el Anexo K; otros declarantes informan la parte correspondiente en el Formulario 3800, Crédito general para empresas, Parte III, línea 4e o línea 1f. Los formularios complementarios mencionados en las instrucciones incluyen el Formulario 7220, Verificación y correcciones de salarios prevalecientes y aprendizaje (PWA), y el Formulario 3468, Crédito por inversión, que es donde una instalación elegible informa si elige ser tratada como propiedad energética conforme a la sección 48(a)(5) en lugar de reclamar este crédito por producción.
¿Quién tiene que presentar el 8835?
Los contribuyentes, entidades aplicables, sociedades colectivas y sociedades anónimas de tipo S que reclamen el crédito por electricidad producida en una instalación calificada utilizada en su actividad comercial completan este formulario, uno por cada instalación calificada. En general, el propietario de la instalación reclama el crédito. En el caso de instalaciones de biomasa de ciclo cerrado modificadas para quemar conjuntamente con carbón u otra biomasa, y de instalaciones de biomasa de ciclo abierto, el arrendatario o el operador es elegible si el propietario no es el productor de la electricidad.
Por lo general, quienes solo reciben el crédito de una sociedad colectiva, sociedad anónima de tipo S, sucesión, fideicomiso o cooperativa no tienen que presentar este formulario. Pueden informar su parte directamente en el Formulario 3800, Crédito general para empresas. Se aplican dos excepciones:
- Una sucesión o fideicomiso cuyo crédito puede asignarse a los beneficiarios.
- Una cooperativa cuyo crédito puede o debe asignarse a los clientes.
Las entidades aplicables que hacen una elección de pago electivo conforme a la sección 6417 presentan el Formulario 8835 con los anexos correspondientes, el Formulario 3800 y el Formulario 990-T u otra declaración de impuestos sobre los ingresos que corresponda.
El crédito no cubre una instalación de gas de vertedero que use residuos sólidos municipales si su producción permite un crédito conforme a la sección 45K, ni una instalación que produzca electricidad a partir de gas proveniente de propiedad calificada de biogás si se permite un crédito conforme a la sección 48 para esa propiedad. Una subvención conforme a la sección 1603 para la misma propiedad también impide reclamar el crédito conforme a la sección 45.
Cuándo presentar el 8835
El Formulario 8835 se adjunta a su declaración de impuestos, por lo que se presenta cuando se presenta la declaración que reclama el crédito; el formulario no indica una fecha límite separada. Los anexos para el importe aumentado del crédito deben acompañar una declaración presentada a tiempo, incluidas las prórrogas.
Reglas de plazos incluidas en las instrucciones del IRS:
- Si tiene la intención de hacer una elección de pago electivo o transferencia en el Formulario 3800, complete el registro previo a la presentación para cada instalación antes de presentar su declaración.
- En general, el crédito cubre la electricidad producida y vendida durante el período de 10 años que comienza en la fecha en que la instalación entró originalmente en servicio.
- La elección de una cooperativa para asignar el crédito a sus clientes no es válida a menos que se haga en una declaración presentada a tiempo, incluidas las prórrogas. Si presentó a tiempo sin hacerla, todavía puede hacerla en una declaración enmendada dentro de los 6 meses posteriores a la fecha límite, sin contar las prórrogas, escribiendo "Filed pursuant to section 301.9100-2" en ella.
- Se adjunta una declaración de certificación de contenido nacional para el año en que el proyecto entra en servicio, y una copia en cada año tributario posterior.
La página de formularios del IRS también enumera un alivio de presentación de informes para los años tributarios 2023, 2024 y 2025, con fecha del 20-MAR-2026.
Documentos que necesitas
- Declaración separada para cada instalación calificada, adjunta a una declaración presentada a tiempo, cuando marque una casilla Yes en la Parte I, pregunta 8a, 8b o 8c, y anote un importe aumentado del crédito en la Parte II, línea 9. Incluye su nombre, TIN, descripción de la instalación y una declaración bajo pena de perjurio.
- Formulario 7220, Verificación y correcciones de salarios prevalecientes y aprendizaje (PWA), uno por instalación, si marca la casilla 8c. No se requiere si marcó la casilla Yes en la pregunta 8a o 8b.
- Declaración de certificación de contenido nacional para cada proyecto aplicable, si marca la casilla 9a, en el año en que entra en servicio, con una copia en cada año tributario posterior.
- Declaración firmada bajo pena de perjurio si reclama una excepción a la eliminación gradual del pago electivo en la línea 13 para una instalación cuya construcción comenzó en 2024, según se establece en las instrucciones del IRS.
- Cálculos para cada año calendario, con "FY" escrito en el margen, si presenta como contribuyente de año fiscal y su tasa o ajuste por eliminación gradual difiere entre las ventas de 2025 y 2026.
- Número de registro previo a la presentación emitido por el IRS, anotado en la línea 1, si hace una elección de pago electivo o transferencia para la instalación.
Cómo rellenar el 8835
Anote su nombre y número de identificación
En la parte superior de la página 1, escriba el nombre o los nombres que aparecen en su declaración y su número de identificación. Use un Formulario 8835 separado para cada instalación calificada.
Anote el número de registro, el tipo y el propietario
Línea 1: el número de registro emitido por el IRS, si hace una elección de pago electivo o transferencia. Línea 2a: el tipo de instalación, como eólica, solar o geotérmica. Línea 2b: el nombre y el TIN del propietario si este es distinto del declarante.
Anote la dirección y las coordenadas de la instalación
Línea 3a: la dirección de la instalación, si corresponde. Línea 3b: la latitud y longitud; escriba un signo "+" o "-" en la primera casilla de cada una.
Anote las fechas de construcción y de entrada en servicio
Línea 4: la fecha en que comenzó la construcción; línea 5: la fecha en que entró en servicio. Anote ambas en formato MM/DD/YYYY. En la línea 6, marque Yes o No para indicar si se trata de una ampliación de una instalación existente de biomasa de ciclo cerrado o abierto. La línea 7 está reservada para uso futuro.
Conteste la pregunta sobre la instalación calificada
La línea 8 se aplica a instalaciones que entraron en servicio después del 31 de diciembre de 2021. Marque 8a (menos de 1 megavatio de corriente alterna), 8b (la construcción comenzó antes del 29 de enero de 2023), 8c (se cumplieron los requisitos de salarios prevalecientes y aprendizaje) o 8d (ninguno corresponde), y adjunte las declaraciones descritas en las instrucciones.
Conteste las preguntas sobre créditos de bonificación
Línea 9: marque 9a si la instalación califica para la bonificación por contenido nacional (adjunte la información requerida) o 9b si no califica. Línea 10: marque 10a para la bonificación por comunidad energética, 10b para No o 10c para No corresponde.
Anote la capacidad de placa de identificación
Línea 11a: la capacidad de placa de identificación solar en kW de corriente continua, o 11b si no corresponde. Línea 12: la capacidad de placa de identificación de corriente alterna en kW para energía solar (12a), eólica (12b) u otra (12c), o 12d si no corresponde.
Anote los kilovatios-hora por recurso
En la página 2, Parte II, líneas 1a a 1j, anote en la columna (a) los kilovatios-hora producidos y vendidos por cada recurso que corresponda. Aplique la tasa de la columna (b) según las instrucciones y anote el producto en la columna (c).
Calcule el crédito antes de la reducción
Línea 2: sume la columna (c) de las líneas 1a a 1j. Línea 3: el ajuste por eliminación gradual; los contribuyentes de año calendario anotan -0-. Línea 4: reste la línea 3 de la línea 2.
Reduzca el importe por bonos exentos de impuestos
Si los ingresos de bonos exentos de impuestos financiaron la instalación, complete las líneas 5a a 5d y reste la línea 5d de la línea 4 en la línea 6. De lo contrario, anote en la línea 6 el importe de la línea 4.
Complete las líneas para instalaciones eólicas
Las líneas 7a a 7g se aplican a las instalaciones eólicas según el año en que comenzó la construcción (2017; 2018, 2020 o 2021; 2019). Para instalaciones que entraron en servicio después de 2021, anote -0- en las líneas 7b, 7d y 7f. Reste la línea 7g de la línea 6 en la línea 8.
Aplique las líneas del crédito aumentado y de bonificación
Línea 9: si marcó una casilla Yes en la pregunta 8 de la Parte I, multiplique la línea 8 por el factor impreso allí; de lo contrario, copie el importe de la línea 8. Complete las líneas 10 y 11 para las bonificaciones que reclamó, sume las líneas 9 a 11 en la línea 12 y aplique el ajuste por pago electivo en la línea 13 solo si corresponde a su caso.
Complete las líneas 14 a 17
Línea 14: créditos de sociedades colectivas, sociedades anónimas de tipo S, cooperativas, sucesiones y fideicomisos; en un Formulario 8835 separado, escriba "Credits From Pass-Through Entities" en la línea 2a de la Parte I. Sume las líneas 13 y 14 en la línea 15; las cooperativas, sucesiones y fideicomisos continúan con las líneas 16 y 17.
Revise y descargue el PDF completado
Verifique que la Parte I y la Parte II coincidan, que estén listos los anexos indicados en las instrucciones y que el importe se transfiera al Anexo K o al Formulario 3800 según indiquen la línea 15 o la 17. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración.
Cómo presentar el 8835
El Formulario 8835 no tiene una dirección de presentación propia: debe adjuntarlo a su declaración de impuestos y presentar la declaración mediante los canales que esta utilice.
- Con su declaración. Adjunte el formulario completado a su declaración de impuestos sobre los ingresos. El resultado se transfiere al Anexo K (sociedades colectivas y sociedades anónimas de tipo S) o al Formulario 3800, Parte III, línea 4e o 1f (todos los demás).
- Entidades aplicables que hacen una elección de pago electivo. Presente el Formulario 8835 con los anexos correspondientes, el Formulario 3800 y el Formulario 990-T u otra declaración de impuestos sobre los ingresos que corresponda.
- Registro previo a la presentación. Para una elección de pago electivo o transferencia, registre cada instalación antes de presentar la declaración en IRS.gov/Credits-Deductions/Register-for-Elective-Payment-or-Transfer-of-Credits. La Pub. 5884 describe la herramienta de registro.
- Declaraciones y formularios. Adjunte al formulario las declaraciones requeridas, el Formulario 7220 cuando corresponda y cualquier cálculo para el año fiscal. El lugar donde debe enviar por correo la declaración depende de la propia declaración; consulte sus instrucciones.
Las instrucciones y la información más reciente están en www.irs.gov/Form8835. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Combinar varias instalaciones calificadas en un solo formulario; las instrucciones requieren un Formulario 8835 separado para cada instalación calificada.
- Marcar una casilla Yes en la pregunta 8a, 8b o 8c y anotar un importe aumentado en la línea 9 sin adjuntar la declaración requerida para esa instalación.
- Marcar la casilla 8c sin presentar el Formulario 7220 para esa instalación; se necesita un Formulario 7220 por cada instalación que reclame el importe aumentado.
- Marcar la casilla 9a para la bonificación por contenido nacional sin adjuntar la declaración de certificación de contenido nacional.
- Hacer una elección de pago electivo o transferencia sin completar primero el registro previo a la presentación, o dejar en blanco el número de registro en la línea 1.
- Completar las líneas 1 a 13 cuando el único crédito que tiene le fue asignado por una sociedad colectiva, sociedad anónima de tipo S, sucesión, fideicomiso o cooperativa.
- Anotar en la línea 3 algo distinto de -0- si presenta como contribuyente de año calendario; las instrucciones indican que estos contribuyentes deben anotar -0-.
- Informar en el Anexo K una transferencia de crédito de una sociedad colectiva o sociedad anónima de tipo S conforme a la sección 6418, en lugar de informarla en el Formulario 3800, Parte III, línea 1f o 4e.
- Reclamar el crédito por electricidad que no se vendió a una persona no relacionada o que se produjo fuera de Estados Unidos y sus territorios.
Preguntas frecuentes
¿Para qué se usa el Formulario 8835?
El Formulario 8835 es el formulario del IRS para reclamar el crédito por producción de electricidad renovable. Se aplica a la electricidad producida a partir de recursos renovables calificados en una instalación calificada y vendida a una persona no relacionada. La Parte I describe la instalación y la Parte II calcula el crédito.
¿Necesito un Formulario 8835 separado para cada instalación?
Sí. Las instrucciones del IRS indican que los contribuyentes, las entidades aplicables, las sociedades colectivas y las sociedades anónimas de tipo S deben presentar un formulario separado por cada instalación calificada utilizada en su actividad comercial para reclamar el crédito.
¿Quién puede reclamar el crédito por producción de electricidad renovable?
En general, el propietario de la instalación. Para las instalaciones de biomasa de ciclo cerrado modificadas para quemar conjuntamente con carbón u otra biomasa, y las instalaciones de biomasa de ciclo abierto, el arrendatario o el operador puede reclamarlo si el propietario no es el productor de la electricidad.
¿Qué debo adjuntar al Formulario 8835 para reclamar el importe aumentado del crédito?
Una declaración separada por cada instalación calificada, adjunta a su declaración presentada a tiempo. Si marca la casilla 8c, adjunte también el Formulario 7220 para cada instalación. El Formulario 7220 no se requiere si marcó la casilla Yes en la pregunta 8a o 8b.
¿Dónde presento el Formulario 8835?
Adjúntelo a su declaración de impuestos; el formulario no tiene una dirección de envío por correo separada. Las sociedades colectivas y las sociedades anónimas de tipo S transfieren el importe al Anexo K. Los demás informan la parte correspondiente en el Formulario 3800, Parte III, línea 4e o línea 1f, según cuándo se produjo la electricidad.
¿Debo registrarme antes de hacer una elección de pago electivo o transferencia?
Sí, si tiene la intención de hacer la elección en el Formulario 3800 para el crédito calculado en la Parte II. Complete el registro previo a la presentación del IRS para cada instalación antes de presentar su declaración y anote el número de registro emitido por el IRS en la línea 1.
¿Puedo rellenar el Formulario 8835 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente: no presenta el formulario ante el IRS, por lo que usted debe presentarlo con su declaración de impuestos mediante los canales del IRS.
¿Cuál es la diferencia entre el Formulario 8835 y el Formulario 3468?
El Formulario 8835 reclama el crédito por producción de electricidad vendida. El Formulario 3468 es donde una instalación elegible informa un crédito por inversión si hace la elección irrevocable conforme a la sección 48(a)(5) para que se la trate como propiedad energética, en lugar de reclamar el crédito por producción en el Formulario 8835.
¿Cómo informan este crédito los socios y accionistas de sociedades anónimas de tipo S?
Si el único crédito que se le asignó es el crédito por producción de electricidad renovable, no lo informe en el Formulario 8835. Infórmelo directamente en el Formulario 3800, Parte III, línea 1f o 4e, según corresponda, usando la información de su Anexo K-1.
¿Listo para rellenar el 8835?
Rellenar el 8835 ahora