
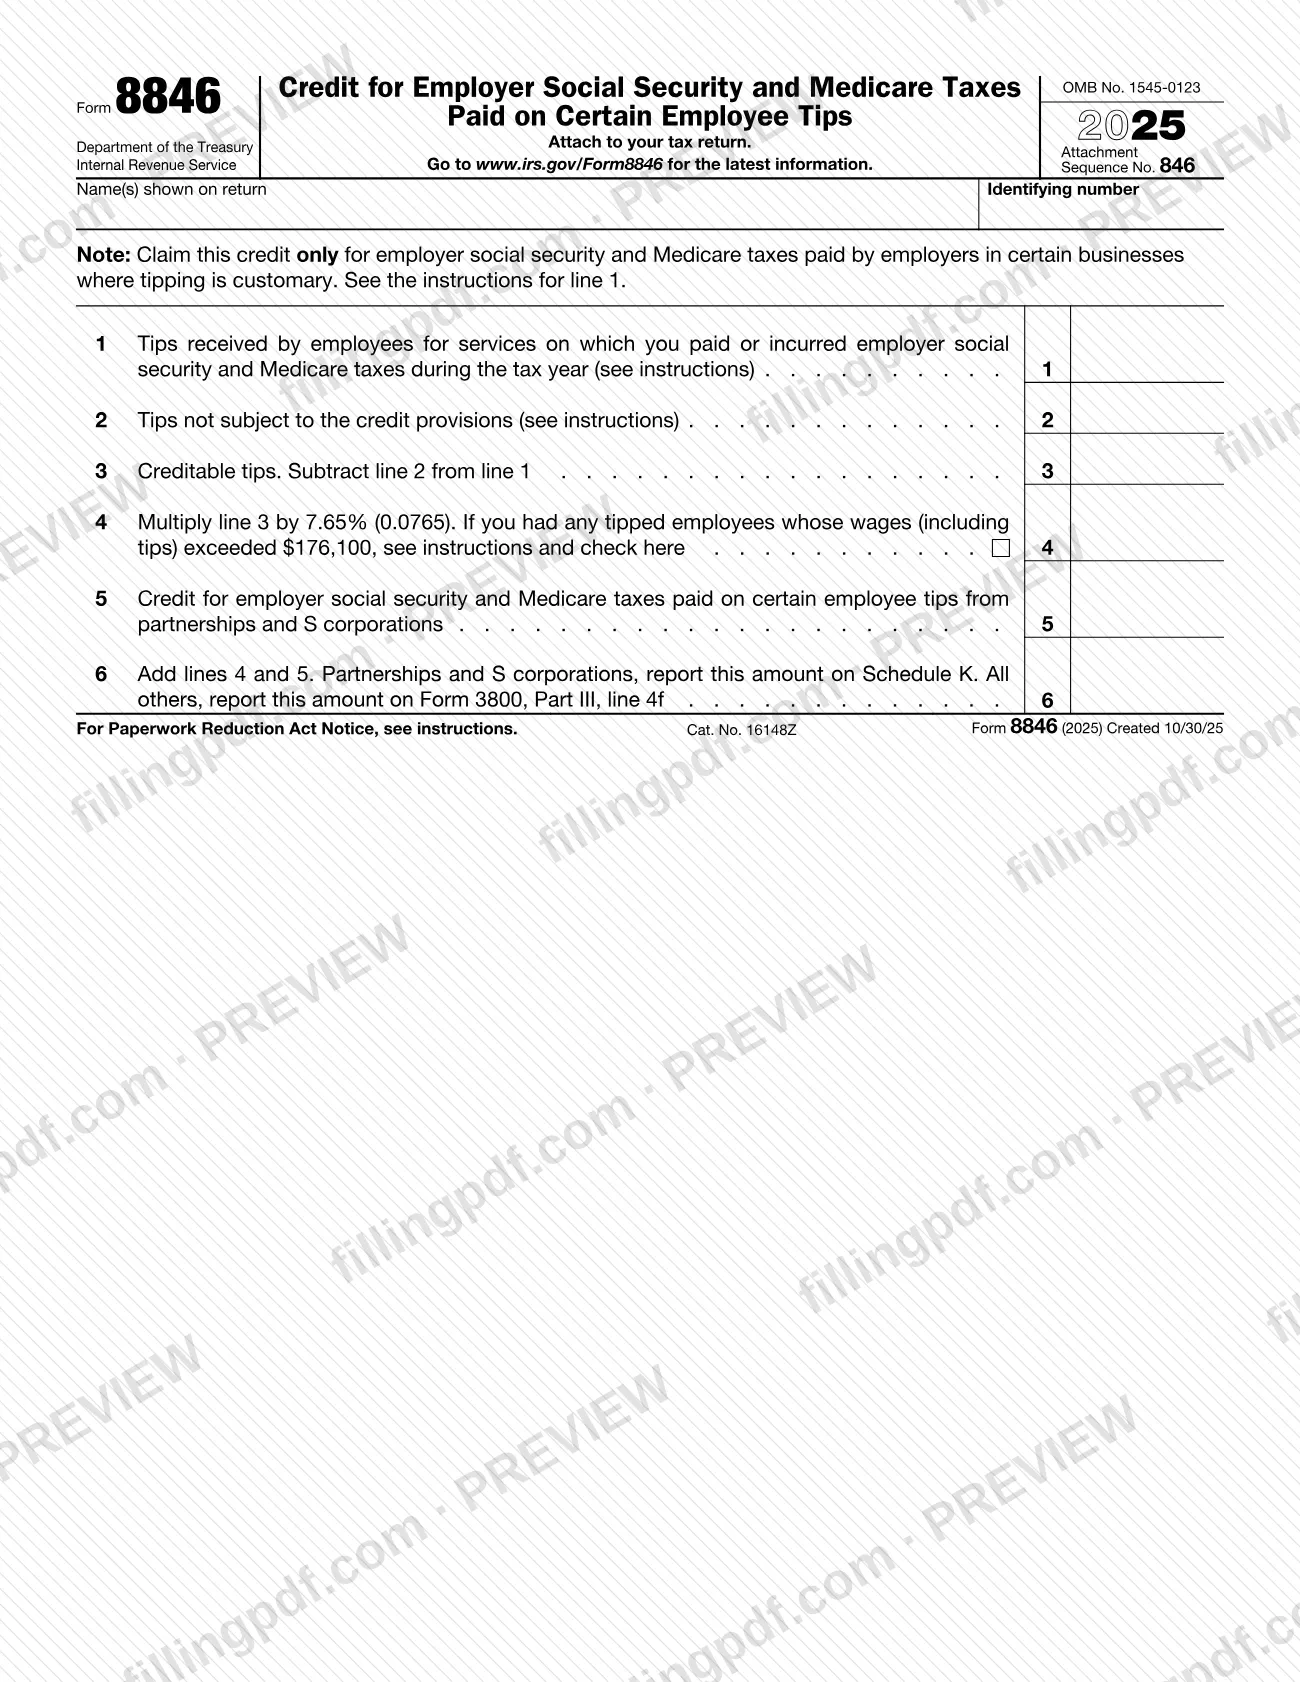
El Formulario 8846, Crédito por los impuestos del Seguro Social y Medicare del empleador pagados sobre ciertas propinas de empleados (Credit for Employer Social Security and Medicare Taxes Paid on Certain Employee Tips), es el formulario del Servicio de Impuestos Internos (IRS) para reclamar el crédito por los impuestos del Seguro Social y Medicare del empleador pagados sobre ciertas propinas de empleados. Los empleadores de negocios en los que es habitual dar propinas, como los servicios de alimentos y bebidas y, para los años tributarios que comiencen después de 2024, ciertos servicios de belleza, lo usan para incluir esos impuestos sobre la nómina como parte del crédito general para negocios. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8846.
Última actualización
¿Qué es el 8846?
Formulario 8846, Crédito por los impuestos del Seguro Social y Medicare del empleador pagados sobre ciertas propinas de empleados (Credit for Employer Social Security and Medicare Taxes Paid on Certain Employee Tips), es el formulario del IRS que ciertos empleadores adjuntan a su declaración de impuestos para reclamar un crédito por los impuestos del Seguro Social y Medicare que pagaron o devengaron sobre las propinas de sus empleados.
El crédito forma parte del crédito general para negocios. Por lo general, equivale a los impuestos del Seguro Social y Medicare del empleador pagados o devengados por el empleador de servicios de alimentos o bebidas o de servicios de belleza sobre las propinas que dan derecho al crédito. El formulario tiene una página y seis líneas: propinas recibidas por los empleados (línea 1), propinas que no están sujetas a las disposiciones del crédito (línea 2), propinas que dan derecho al crédito (línea 3), crédito calculado sobre esas propinas (línea 4), crédito transferido de sociedades colectivas y corporaciones de tipo S (línea 5) y total (línea 6).
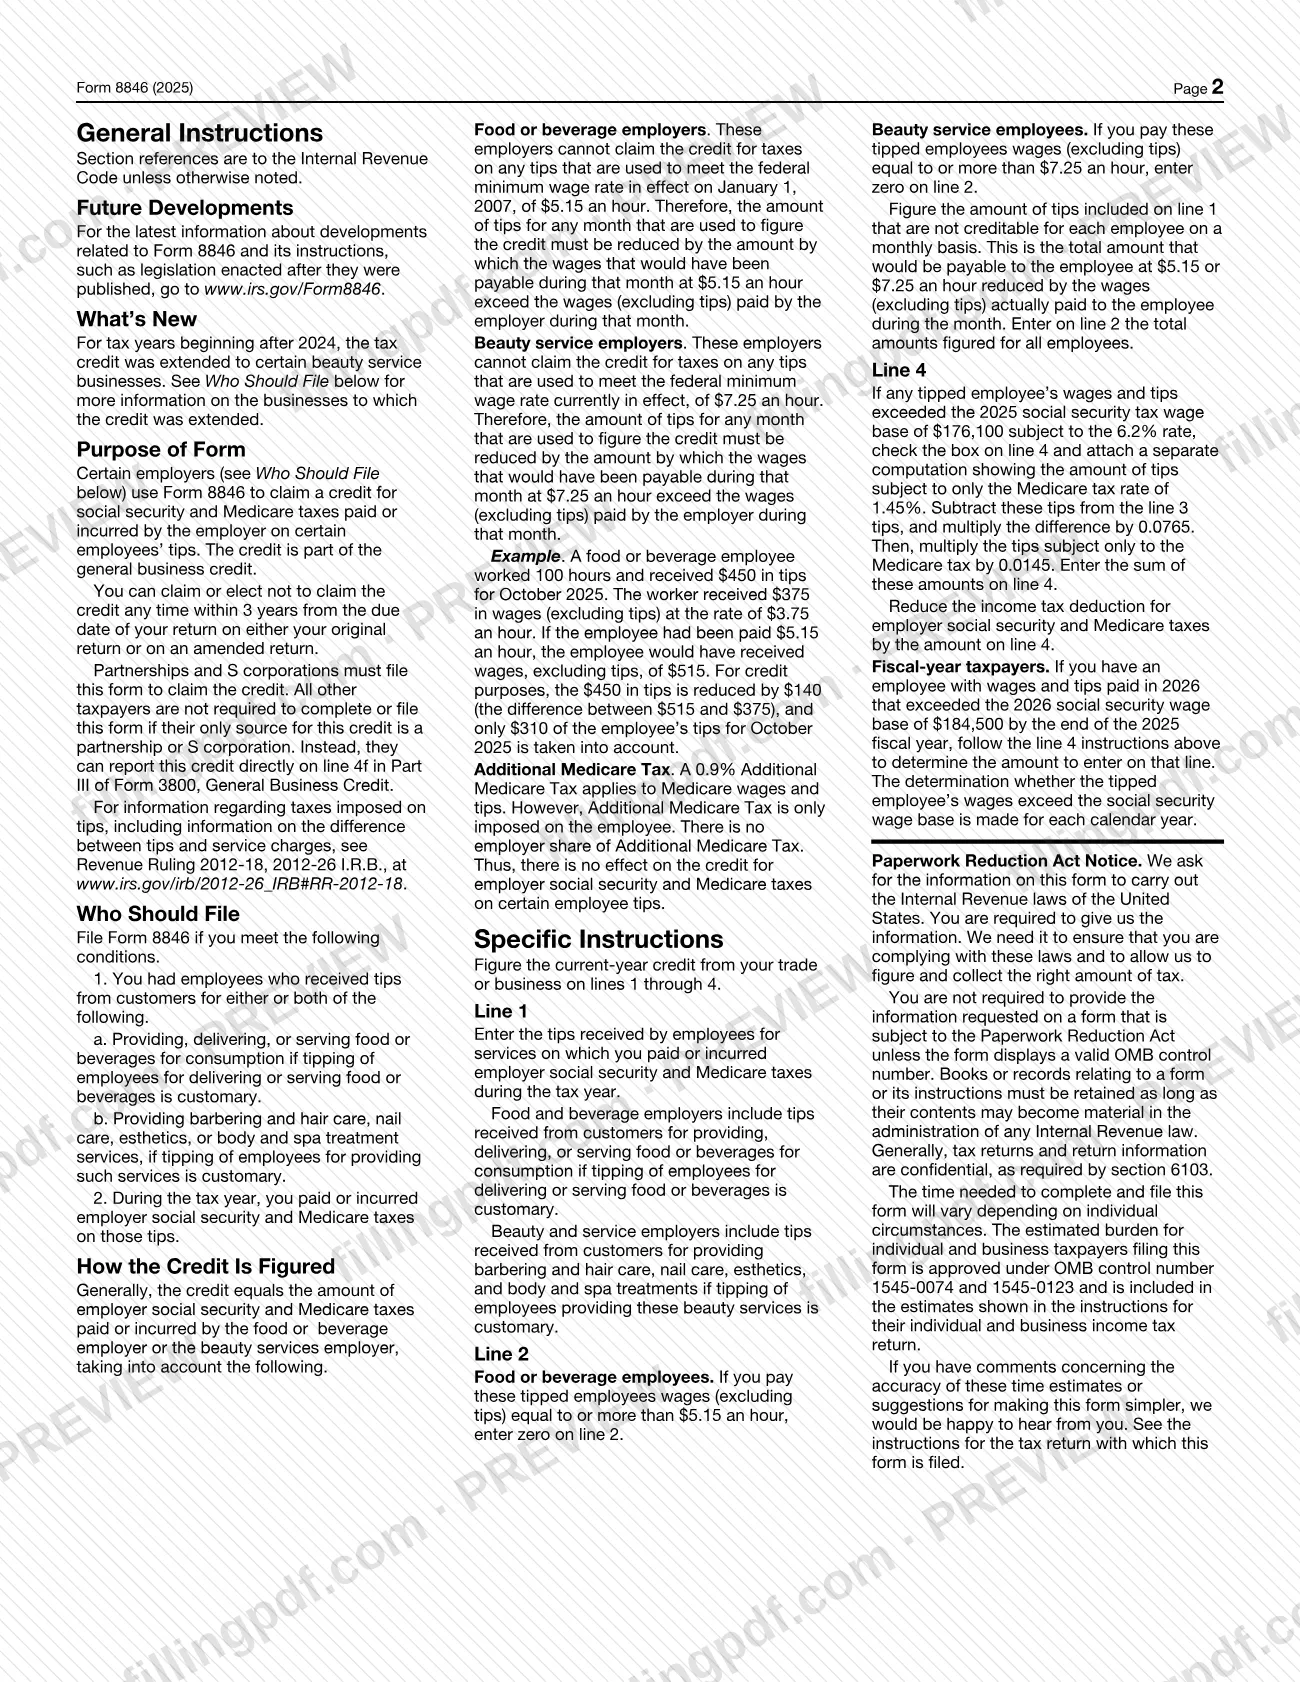
Hay dos tipos de propinas que no se incluyen en el crédito. Los empleadores de servicios de alimentos o bebidas no pueden reclamar el crédito por propinas usadas para alcanzar la tasa del salario mínimo federal vigente el 1 de enero de 2007, y los empleadores de servicios de belleza no pueden reclamarlo por propinas usadas para alcanzar la tasa del salario mínimo federal vigente actualmente. Las instrucciones explican cómo calcular el importe que se debe ingresar en la línea 2.
No existe una parte del empleador del Impuesto Adicional de Medicare, por lo que ese impuesto no afecta este crédito. Las instrucciones del IRS también hacen referencia a la Resolución Administrativa de Ingresos 2012-18 (Revenue Ruling 2012-18) para explicar la diferencia entre las propinas y los cargos por servicio.
Para el total de la línea 6, las sociedades colectivas y las corporaciones de tipo S lo declaran en el Anexo K. Todos los demás contribuyentes lo declaran en el Formulario 3800, Crédito General para Negocios, Parte III, línea 4f.
¿Quién tiene que presentar el 8846?
Presente el Formulario 8846 si es un empleador cuyos empleados recibieron propinas de clientes y usted pagó o devengó impuestos del Seguro Social y Medicare del empleador sobre esas propinas. Las propinas deben corresponder a uno de estos dos tipos de servicios:
- proporcionar, entregar o servir alimentos o bebidas para consumo, si es habitual que los empleados reciban propinas por entregar o servir alimentos o bebidas;
- proporcionar servicios de barbería y cuidado del cabello, cuidado de uñas, estética o tratamientos corporales y de spa, si es habitual que los empleados reciban propinas por esos servicios. Las instrucciones del IRS indican que el crédito se extendió a estos negocios de servicios de belleza para los años tributarios que comiencen después de 2024.
Las sociedades colectivas y las corporaciones de tipo S deben presentar este formulario para reclamar el crédito. Los demás contribuyentes no tienen que completarlo ni presentarlo si su única fuente del crédito es una sociedad colectiva o una corporación de tipo S; pueden declarar el crédito directamente en la línea 4f de la Parte III del Formulario 3800.
No use el formulario para reclamar el crédito por impuestos sobre propinas que cuentan para la tasa del salario mínimo federal descrita en las instrucciones. La nota del formulario también limita el crédito a empleadores de ciertos negocios en los que es habitual dar propinas.
Cuándo presentar el 8846
El Formulario 8846 se adjunta a su declaración de impuestos, por lo que debe presentarlo cuando presente la declaración que incluya el crédito. Las instrucciones del IRS indican que puede reclamar el crédito, o elegir no reclamarlo, en cualquier momento dentro de los 3 años a partir de la fecha límite de su declaración, ya sea en la declaración original o en una declaración enmendada.
El formulario no tiene una fecha límite aparte. Es un formulario de 2025 y sirve para calcular el crédito correspondiente al año tributario en el que pagó o devengó los impuestos del Seguro Social y Medicare del empleador sobre las propinas.
Los contribuyentes con año tributario fiscal tienen una regla adicional sobre el momento de presentación: si, para el final del año tributario fiscal de 2025, los salarios y las propinas pagados a un empleado en 2026 excedieron la base salarial del Seguro Social de 2026, siga las instrucciones de la línea 4 para calcular el importe. Se determina si los salarios de un empleado exceden la base salarial del Seguro Social para cada año calendario.
Documentos que necesitas
- Un cálculo por separado que muestre el importe de las propinas sujetas únicamente a la tasa del impuesto de Medicare; adjúntelo solo si marca la casilla de la línea 4 porque los salarios y las propinas de un empleado que recibe propinas excedieron la base salarial del Seguro Social.
- Su declaración de impuestos, a la que se adjunta el Formulario 8846; el formulario no se presenta por separado.
Cómo rellenar el 8846
Ingrese su nombre y número de identificación
En la parte superior del formulario, ingrese los nombres que aparecen en su declaración y su número de identificación.
Confirme que su negocio cumple los requisitos
Lea la nota debajo del encabezado: reclame este crédito únicamente por los impuestos del Seguro Social y Medicare del empleador pagados por empleadores de ciertos negocios en los que es habitual dar propinas. Cumplen los requisitos los negocios de alimentos, bebidas y, para los años tributarios que comiencen después de 2024, ciertos servicios de belleza.
Ingrese las propinas de los empleados en la línea 1
Ingrese las propinas recibidas por los empleados por servicios sobre los que pagó o devengó impuestos del Seguro Social y Medicare del empleador durante el año tributario. Incluya las propinas de clientes por servicios de alimentos o bebidas, o por servicios de belleza en los que es habitual dar propinas.
Calcule las propinas que no dan derecho al crédito
En la línea 2, ingrese las propinas usadas para alcanzar la tasa del salario mínimo federal, calculadas mensualmente para cada empleado según explican las instrucciones. Si paga a un empleado que recibe propinas salarios (sin incluir las propinas) iguales o superiores a la tasa indicada en las instrucciones, ingrese cero en la línea 2.
Reste para determinar las propinas que dan derecho al crédito
En la línea 3, reste la línea 2 de la línea 1.
Calcule el crédito en la línea 4
Multiplique la línea 3 por la tasa impresa en la línea 4. Si los salarios y las propinas de algún empleado que recibe propinas excedieron la base salarial del Seguro Social, marque la casilla y adjunte el cálculo por separado descrito en las instrucciones.
Sume el crédito de entidades de transferencia
En la línea 5, ingrese el crédito por los impuestos del Seguro Social y Medicare del empleador pagados sobre ciertas propinas de empleados que provenga de sociedades colectivas y corporaciones de tipo S.
Calcule el crédito total en la línea 6
Sume las líneas 4 y 5. Las sociedades colectivas y las corporaciones de tipo S declaran este importe en el Anexo K; los demás contribuyentes lo declaran en el Formulario 3800, Parte III, línea 4f.
Revise y descargue el PDF completado
Revise cada línea y recuerde reducir la deducción del impuesto sobre los ingresos por los impuestos del Seguro Social y Medicare del empleador en el importe de la línea 4. Luego, descargue o imprima el PDF desde FillingPDF y adjúntelo a su declaración.
Cómo presentar el 8846
El Formulario 8846 no tiene una dirección postal ni un portal propios para presentarlo. El formulario indica que debe adjuntarse a su declaración de impuestos, por lo que se presenta por el mismo medio que use para esa declaración.
- Con su declaración: adjunte el formulario completado a la declaración que presente. Siga las instrucciones de esa declaración para saber cómo y dónde enviarla.
- Sociedades colectivas y corporaciones de tipo S: declaren el importe de la línea 6 en el Anexo K.
- Todos los demás contribuyentes: declaren el importe de la línea 6 en el Formulario 3800, Parte III, línea 4f.
- Si su única fuente es una sociedad colectiva o una corporación de tipo S: no tiene que completar ni presentar el Formulario 8846; declare el crédito directamente en la línea 4f de la Parte III del Formulario 3800.
Si marca la casilla de la línea 4, adjunte el cálculo por separado que describen las instrucciones. El IRS publica la información más reciente en www.irs.gov/Form8846. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Reclamar el crédito por propinas usadas para alcanzar la tasa del salario mínimo federal; las instrucciones reducen por ese importe las propinas que dan derecho al crédito, y dicho importe se ingresa en la línea 2.
- No marcar la casilla de la línea 4 ni adjuntar un cálculo por separado cuando los salarios y las propinas de un empleado que recibe propinas excedieron la base salarial del Seguro Social.
- No reducir la deducción del impuesto sobre los ingresos por los impuestos del Seguro Social y Medicare del empleador en el importe de la línea 4.
- Presentar el formulario cuando su única fuente del crédito es una sociedad colectiva o una corporación de tipo S, en vez de declararlo directamente en el Formulario 3800, Parte III, línea 4f.
- Declarar el total de la línea 6 en el lugar equivocado: las sociedades colectivas y las corporaciones de tipo S usan el Anexo K, y todos los demás contribuyentes usan el Formulario 3800, Parte III, línea 4f.
- Reclamar el crédito para un negocio en el que no es habitual dar propinas; la nota del formulario lo limita a ciertos negocios en los que es habitual darlas.
- Suponer que el Impuesto Adicional de Medicare cambia el crédito; este impuesto se aplica solo al empleado, por lo que no afecta el crédito.
- Usar el año calendario equivocado para la prueba de la base salarial; las instrucciones indican que la determinación se hace para cada año calendario.
Preguntas frecuentes
¿Para qué se usa el Formulario 8846?
El Formulario 8846 se usa para reclamar un crédito por los impuestos del Seguro Social y Medicare que un empleador paga o devenga sobre ciertas propinas de empleados. El crédito forma parte del crédito general para negocios y se aplica a negocios de alimentos, bebidas y ciertos servicios de belleza en los que es habitual dar propinas.
¿Quién debe presentar el Formulario 8846?
Las sociedades colectivas y las corporaciones de tipo S deben presentarlo para reclamar el crédito. Los demás contribuyentes no tienen que completarlo ni presentarlo si su única fuente del crédito es una sociedad colectiva o una corporación de tipo S; deben declararlo directamente en el Formulario 3800, Parte III, línea 4f.
¿Los salones de belleza cumplen los requisitos del Formulario 8846?
Sí, para los años tributarios que comiencen después de 2024. Las instrucciones del IRS indican que el crédito se extendió a los negocios que proporcionan servicios de barbería y cuidado del cabello, cuidado de uñas, estética o tratamientos corporales y de spa, si es habitual que los empleados reciban propinas por esos servicios.
¿Dónde se declara el total del Formulario 8846?
Las sociedades colectivas y las corporaciones de tipo S declaran el importe de la línea 6 en el Anexo K. Todos los demás contribuyentes lo declaran en el Formulario 3800, Crédito General para Negocios, Parte III, línea 4f. El formulario mismo se adjunta a su declaración de impuestos.
¿Cuánto tiempo tengo para reclamar el crédito en el Formulario 8846?
Puede reclamar el crédito, o elegir no reclamarlo, en cualquier momento dentro de los 3 años a partir de la fecha límite de su declaración. Puede hacerlo en la declaración original o en una declaración enmendada.
¿Cuándo marco la casilla de la línea 4 del Formulario 8846?
Márquela si los salarios y las propinas de algún empleado que recibe propinas excedieron la base salarial del impuesto del Seguro Social para el año. También debe adjuntar un cálculo por separado que muestre las propinas sujetas únicamente a la tasa del impuesto de Medicare, según explican las instrucciones.
¿El crédito cambia mi deducción por los impuestos sobre la nómina del empleador?
Sí. Las instrucciones indican que debe reducir la deducción del impuesto sobre los ingresos por los impuestos del Seguro Social y Medicare del empleador en el importe de la línea 4.
¿Puedo rellenar el Formulario 8846 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y presenta esa declaración por los medios del IRS.
¿Listo para rellenar el 8846?
Rellenar el 8846 ahora