
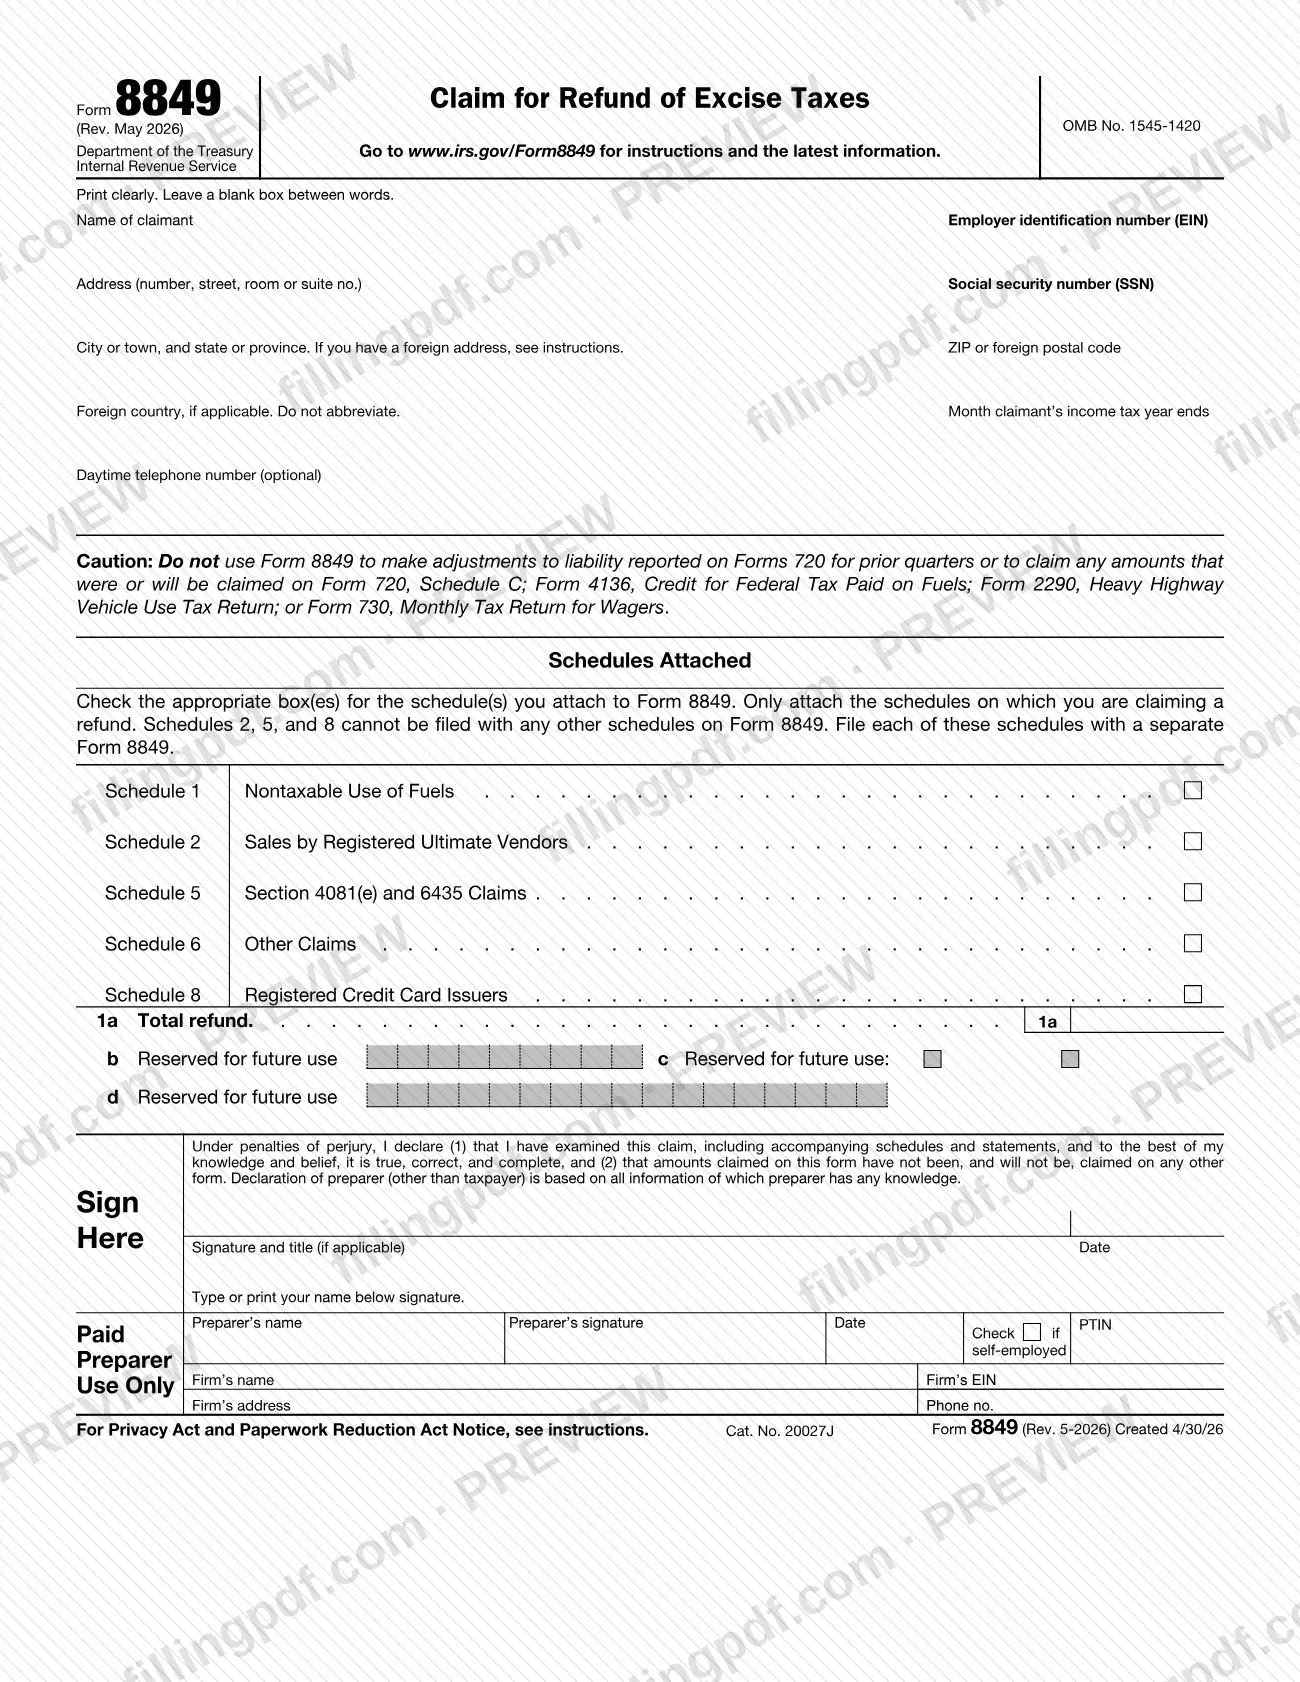
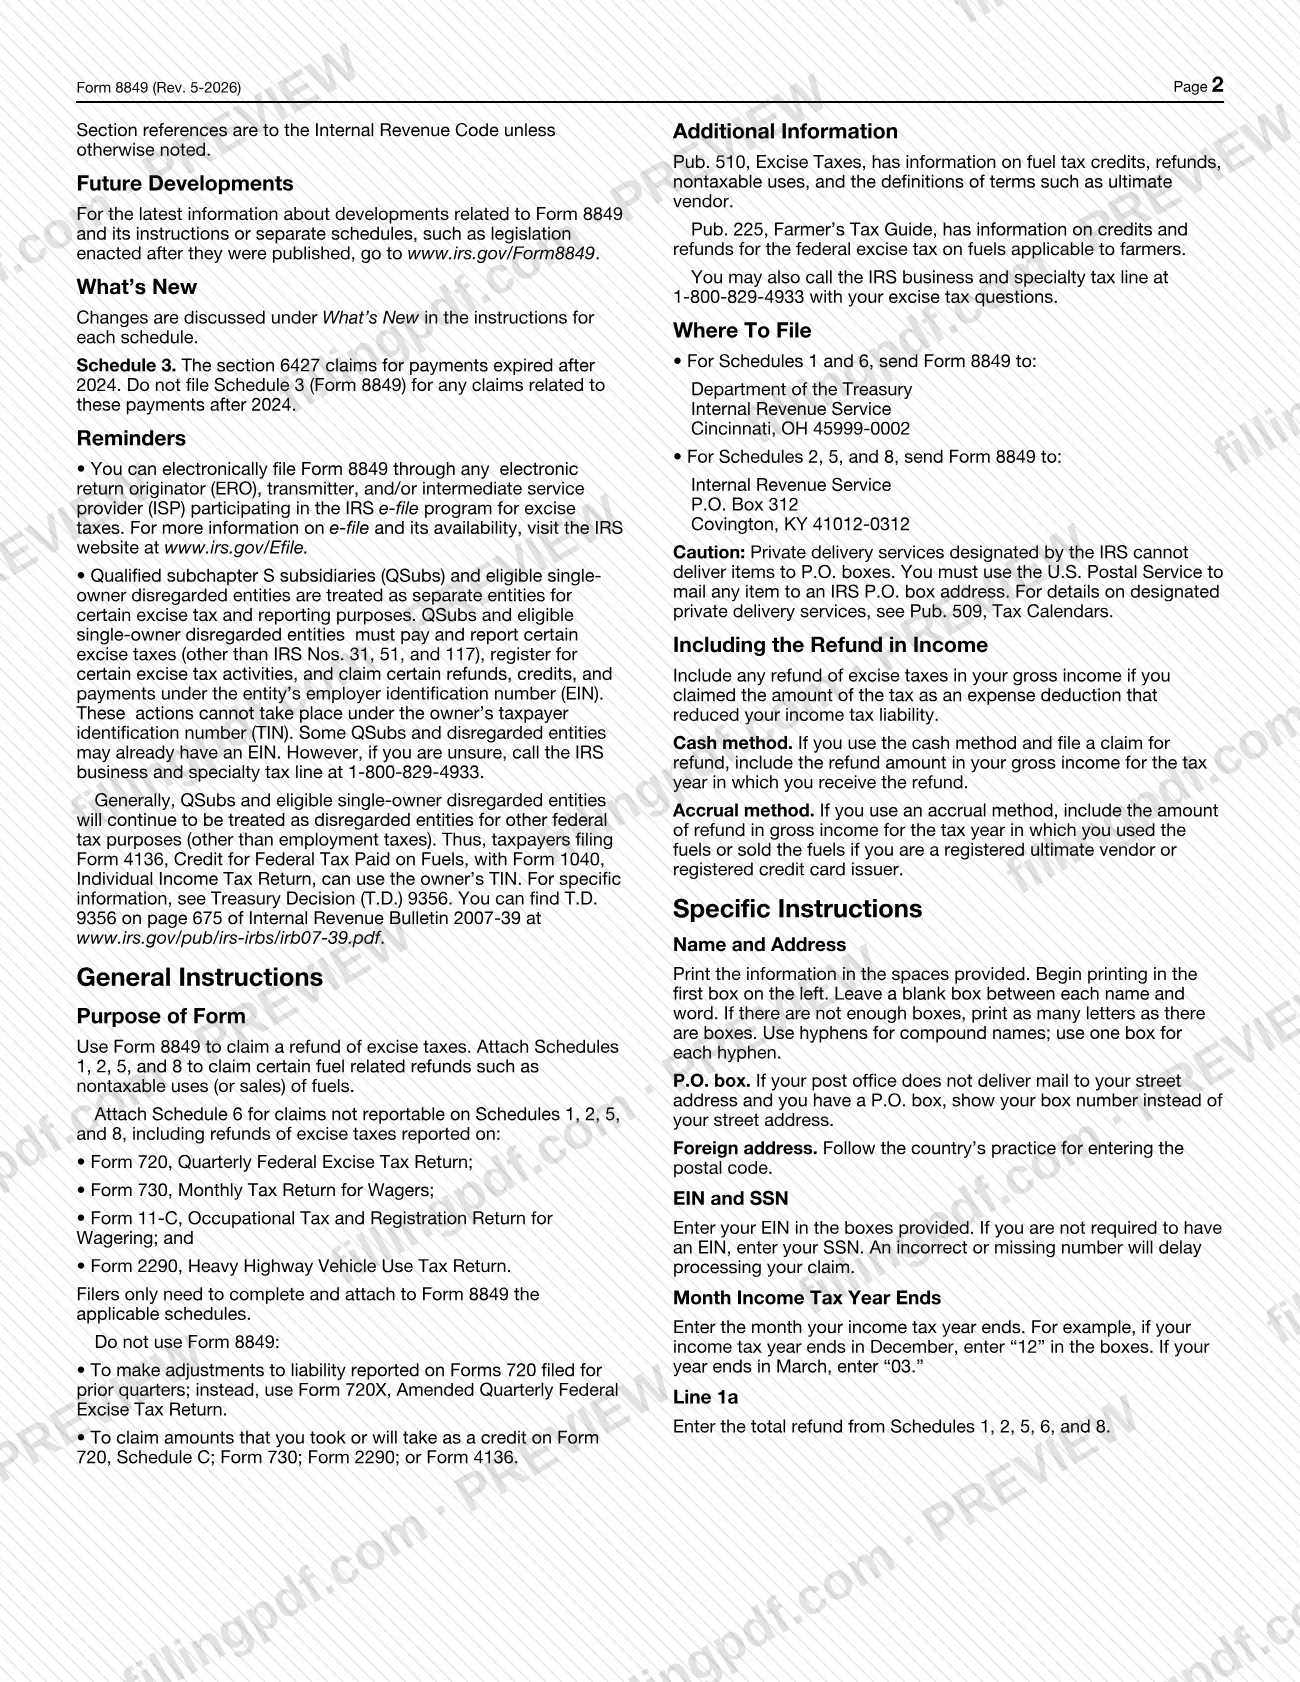
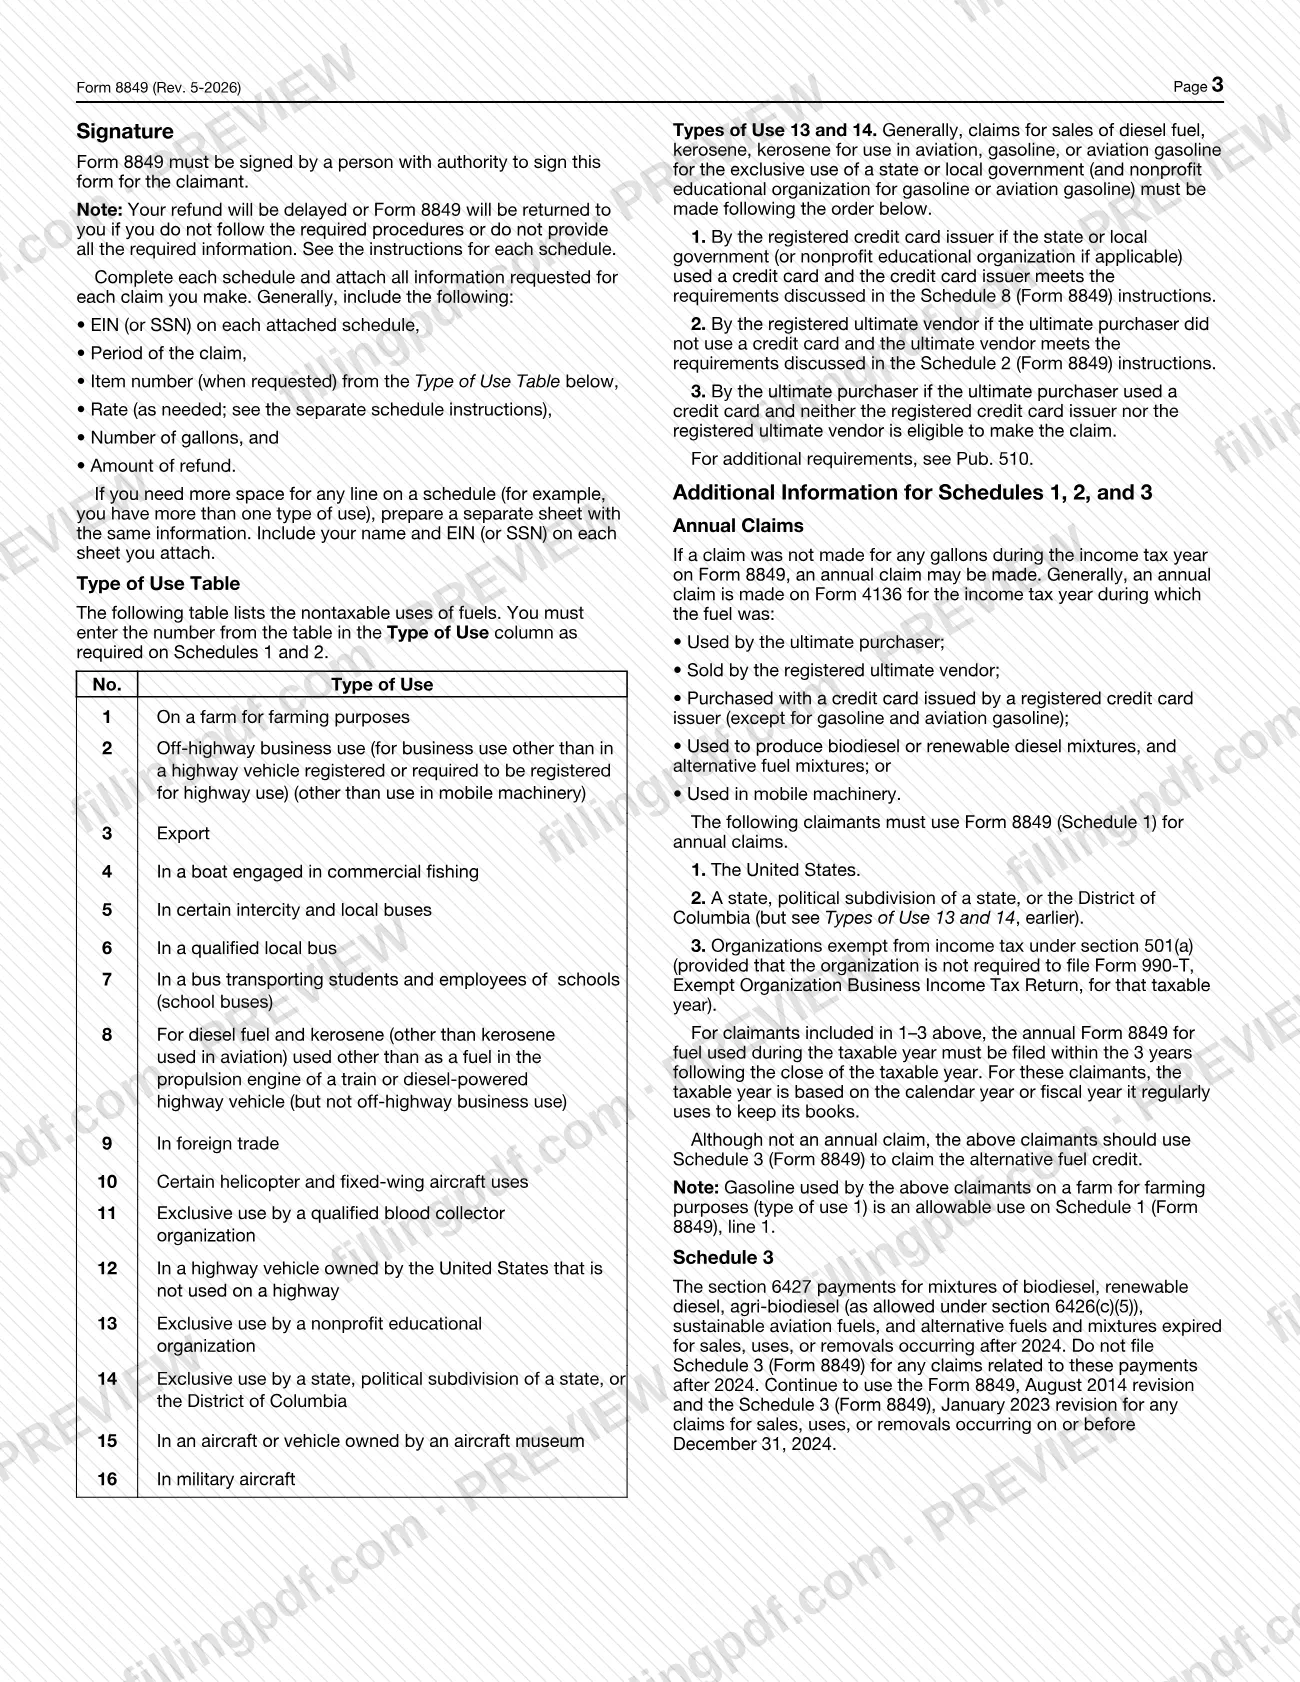
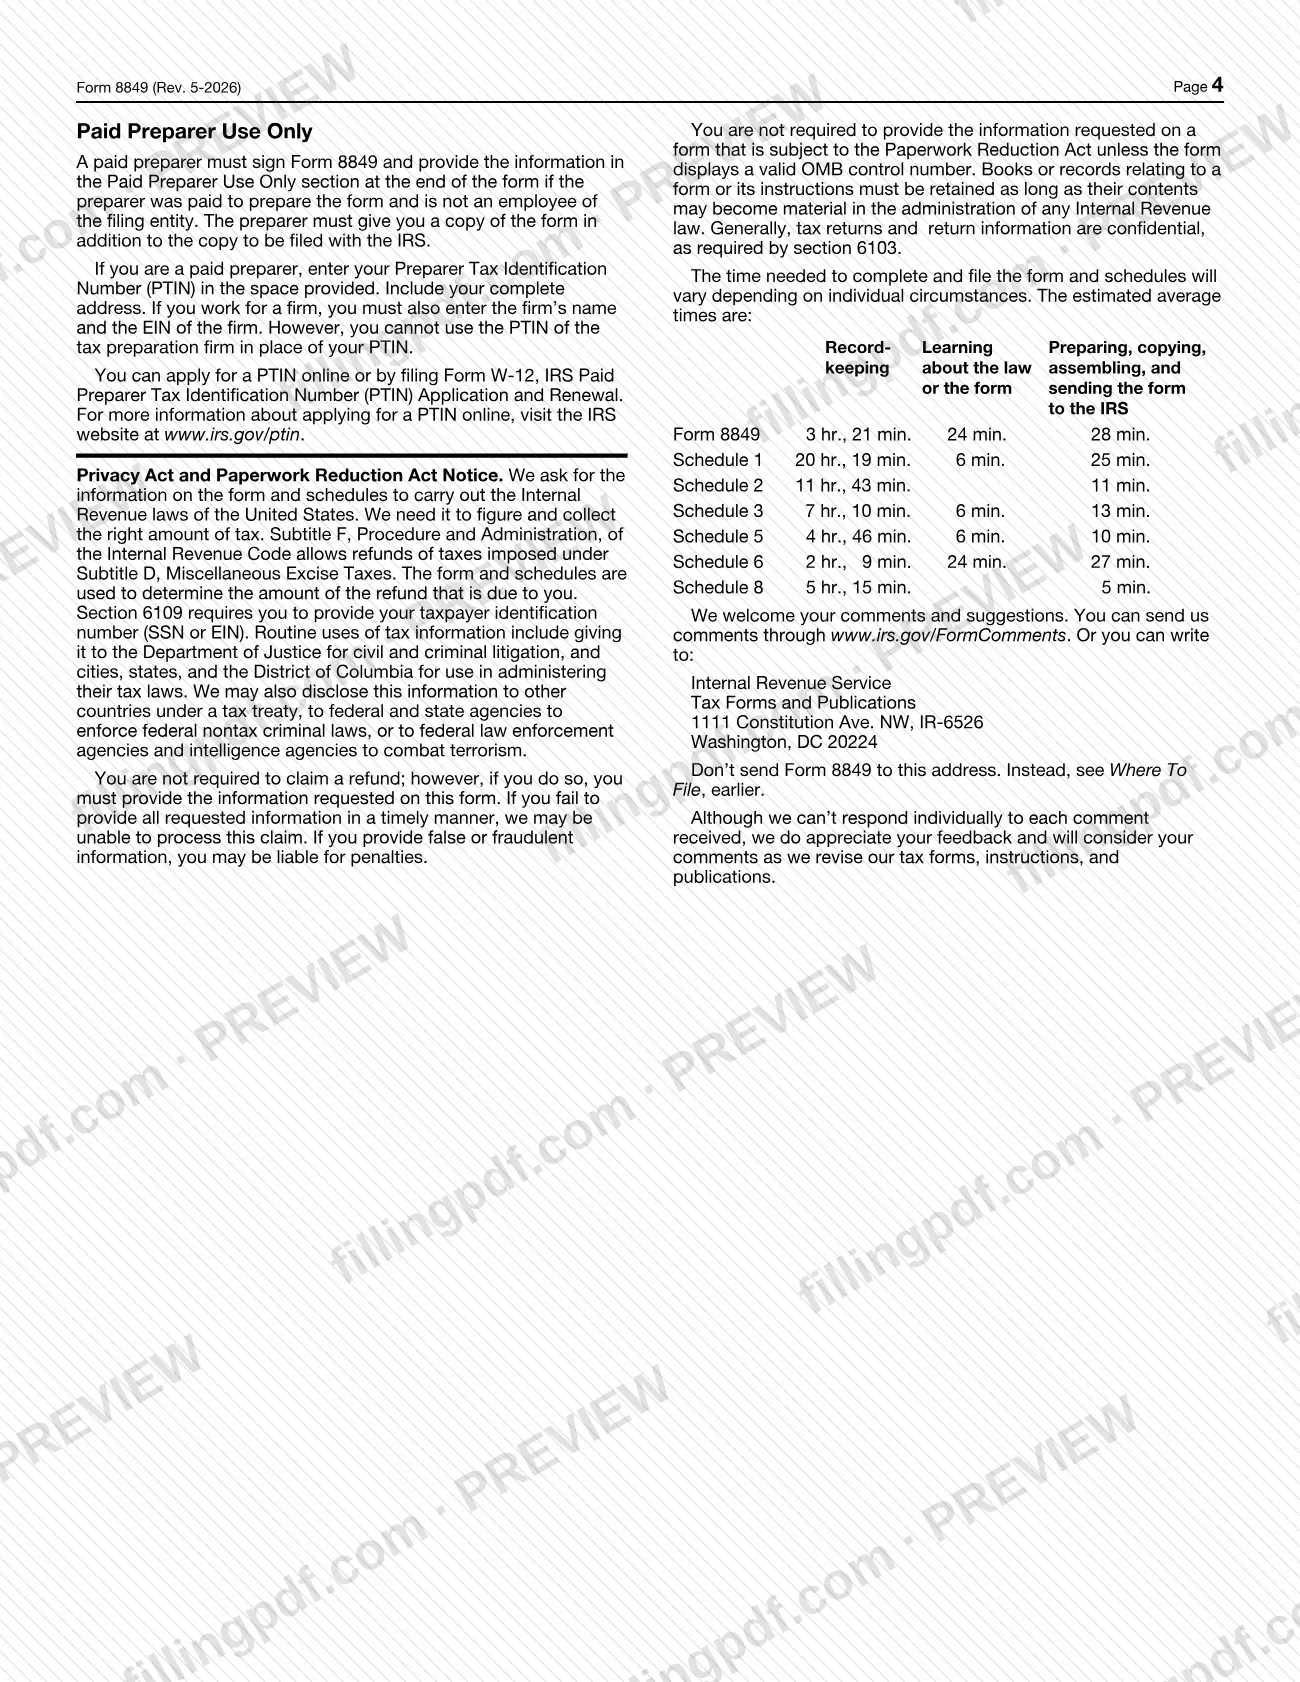
El Formulario 8849, Solicitud de reembolso de impuestos sobre artículos de uso y consumo (Claim for Refund of Excise Taxes), es el formulario del Servicio de Impuestos Internos (IRS) para solicitar el reembolso de ciertos impuestos federales sobre artículos de uso y consumo. Funciona como formulario de portada: marque las casillas de los anexos que adjunta (Anexos 1, 2, 5, 6 y 8), escriba el reembolso total en la línea 1a y firme. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8849.
Última actualización
¿Qué es el Form 8849?
Formulario 8849, Solicitud de reembolso de impuestos sobre artículos de uso y consumo (Claim for Refund of Excise Taxes), es el formulario del IRS que se usa para solicitar un reembolso de impuestos sobre artículos de uso y consumo. Los reembolsos relacionados con combustibles, como los correspondientes a usos no sujetos a impuestos o ventas de combustibles, se solicitan en los Anexos 1, 2, 5 y 8 que se adjuntan.
El formulario en sí solo contiene la información de identificación del reclamante, las casillas para los anexos adjuntos, el reembolso total en la línea 1a, la declaración bajo pena de perjurio y la sección del preparador remunerado. La reclamación se presenta en los anexos y los solicitantes solo deben completar y adjuntar los anexos que correspondan:
- Anexo 1, Nontaxable Use of Fuels (Uso de combustibles no sujeto a impuestos): lo utiliza el comprador final de gasolina, gasohol, gasolina de aviación, combustible diésel, queroseno, combustible de aviación (que no sea gasolina) y gas licuado (LPG).
- Anexo 2, Sales by Registered Ultimate Vendors (Ventas de vendedores finales registrados): para un vendedor final registrado de combustible diésel sin teñir, queroseno sin teñir, queroseno vendido para uso en aviación, gasolina o gasolina de aviación.
- Anexo 5, Section 4081(e) and 6435 Claims (Reclamaciones según las secciones 4081(e) y 6435): para una persona que pagó y declaró un impuesto según la sección 4081 cuando también se pagó y declaró un impuesto anterior según la sección 4081 sobre ese combustible.
- Anexo 6, Other Claims (Otras reclamaciones): para reclamaciones que no se declaran en los Anexos 1, 2, 5 y 8, incluidos los reembolsos de impuestos sobre artículos de uso y consumo declarados en los Formularios 720, 730, 11-C y 2290.
- Anexo 8, Registered Credit Card Issuers (Emisores registrados de tarjetas de crédito): para ciertas ventas de combustible sujeto a impuestos a gobiernos estatales y locales y ciertas ventas de gasolina a organizaciones educativas sin fines de lucro.
El Formulario 8849 no se usa para ajustar una obligación declarada en Formularios 720 de trimestres anteriores (use el Formulario 720X) ni para reclamar cantidades tomadas o que se tomarán en el Anexo C del Formulario 720, el Formulario 730, el Formulario 2290 o el Formulario 4136.
¿Quién tiene que presentar el Form 8849?
Toda persona que tenga derecho a un reembolso de impuestos sobre artículos de uso y consumo que deba declararse en uno de los anexos del Formulario 8849 usa este formulario junto con el anexo correspondiente a la reclamación.
- Los compradores finales de combustibles que soliciten el reembolso por uso no sujeto a impuestos presentan el Anexo 1.
- Los vendedores finales registrados presentan el Anexo 2.
- Las personas que pagaron un impuesto según la sección 4081 después de que se pagara un impuesto anterior según esa misma sección sobre el mismo combustible presentan el Anexo 5.
- Los reclamantes cuyo reembolso no se declare en otro anexo, como los reembolsos de impuestos declarados en los Formularios 720, 730, 11-C o 2290, presentan el Anexo 6.
- Los emisores registrados de tarjetas de crédito presentan el Anexo 8.
Estados Unidos, un estado o una subdivisión política de un estado, el Distrito de Columbia y las organizaciones exentas según la sección 501(a) (que no tengan que presentar el Formulario 990-T para el año) deben usar el Anexo 1 para las reclamaciones anuales.
No use el Formulario 8849 para ajustar una obligación declarada en Formularios 720 de trimestres anteriores ni para reclamar cantidades tomadas o que se tomarán en el Anexo C del Formulario 720, el Formulario 4136, el Formulario 2290 o el Formulario 730. Las reclamaciones del Anexo 3 por pagos vencidos después de 2024 no se presentan con la revisión actual.
El formulario debe firmarlo una persona autorizada para firmar por el reclamante. Un preparador remunerado que no sea empleado de la entidad que presenta el formulario también lo firma y completa la sección Paid Preparer Use Only (Solo para uso del preparador remunerado).
Cuándo presentar el Form 8849
Presente el Formulario 8849 cuando tenga una reclamación de reembolso que corresponda a uno de sus anexos; el formulario no indica una fecha límite única. Para algunos reclamantes, las instrucciones establecen una: Estados Unidos, los estados, las subdivisiones políticas, el Distrito de Columbia y las organizaciones según la sección 501(a) deben presentar su Formulario 8849 anual por el combustible utilizado durante el año tributario dentro de los 3 años posteriores al cierre de ese año tributario. Su año tributario sigue el año calendario o fiscal que utilizan habitualmente en sus libros.
Si no se presentó ninguna reclamación en el Formulario 8849 por galones durante el año tributario sobre los ingresos, se puede presentar una reclamación anual, generalmente en el Formulario 4136, por el combustible utilizado, vendido o comprado ese año, según describen las instrucciones.
El Anexo 3 ya no se presenta por pagos vencidos después de 2024. Para reclamaciones por ventas, usos o extracciones realizadas el 31 de diciembre de 2024 o antes, las instrucciones indican que se siga usando la revisión de agosto de 2014 del Formulario 8849 y la revisión de enero de 2023 del Anexo 3.
Documentos que necesitas
- Los anexos correspondientes a las reclamaciones que presenta (Anexo 1, 2, 5, 6 u 8): adjunte únicamente los anexos en los que solicita un reembolso.
- Un Formulario 8849 por separado para cada uno de los Anexos 2, 5 y 8: estos anexos no se pueden presentar con ningún otro anexo.
- Una hoja separada con la misma información, incluidos su nombre y EIN (o SSN), si necesita más espacio para cualquier línea de un anexo, por ejemplo, si tiene más de un tipo de uso.
- EIN (o SSN), período de la reclamación, número de partida Type of Use (Tipo de uso), tasa, cantidad de galones e importe del reembolso en los anexos, según lo solicite cada uno; consulte las instrucciones de cada anexo y la Pub. 510 para conocer requisitos adicionales.
Cómo rellenar el Form 8849
Escriba el nombre y la dirección del reclamante
Complete Name of claimant (Nombre del reclamante) y las líneas de dirección, empezando en la primera casilla de la izquierda y dejando una casilla en blanco entre palabras. Use un apartado postal solo si la oficina postal no entrega correspondencia en su domicilio; si tiene una dirección en el extranjero, escriba el nombre del país sin abreviarlo.
Escriba su EIN o SSN
Escriba su número de identificación del empleador (EIN) en las casillas proporcionadas. Si no está obligado a tener un EIN, escriba su número de Seguro Social (SSN); un número incorrecto o faltante retrasa la reclamación.
Escriba el mes en que termina su año tributario
En Month claimant's income tax year ends (Mes en que termina el año tributario sobre los ingresos del reclamante), escriba dos dígitos, por ejemplo, "12" para diciembre o "03" para marzo.
Añada un número de teléfono diurno
La línea Daytime telephone number (Número de teléfono diurno) está marcada como opcional en el formulario.
Marque los anexos que adjunta
Marque la casilla de cada uno de los Anexos 1, 2, 5, 6 u 8 que adjunte, y solo los anexos en los que solicita un reembolso. Los Anexos 2, 5 y 8 requieren cada uno su propio Formulario 8849 por separado.
Complete cada anexo adjunto
Complete cada anexo siguiendo sus propias instrucciones, incluida la información del EIN (o SSN), el período de la reclamación, el número Type of Use (Tipo de uso) cuando se solicite, la tasa, los galones y el importe del reembolso. Use una hoja separada con su nombre y EIN (o SSN) si necesita más espacio.
Escriba el reembolso total en la línea 1a
En la línea 1a, escriba el reembolso total de los Anexos 1, 2, 5, 6 y 8. Deje en blanco las líneas marcadas como reservadas para uso futuro.
Firme y feche la reclamación
En la declaración bajo pena de perjurio, firme, escriba su cargo si corresponde, ponga la fecha y escriba su nombre en letra de imprenta debajo. Debe firmar una persona autorizada para firmar por el reclamante.
Complete la sección del preparador remunerado
Si un preparador remunerado que no es empleado de la entidad que presenta el formulario lo preparó, el preparador firma e indica su nombre, PTIN, nombre de la firma, EIN de la firma, dirección y número de teléfono, y marca la casilla si trabaja por cuenta propia.
Revise y descargue el PDF completado
Verifique los nombres, números y el total de la línea 1a comparándolos con sus anexos; luego descargue o imprima el PDF completado desde FillingPDF y envíelo según se describe en Cómo presentarlo.
Cómo presentar el Form 8849
Puede enviar el Formulario 8849 por correo o presentarlo electrónicamente mediante un proveedor participante. La dirección postal depende de los anexos adjuntos.
- Correo postal, Anexos 1 y 6: Department of the Treasury, Internal Revenue Service, Cincinnati, OH 45999-0002.
- Correo postal, Anexos 2, 5 y 8: Internal Revenue Service, P.O. Box 312, Covington, KY 41012-0312. Los Anexos 2, 5 y 8 no se pueden presentar con ningún otro anexo, por lo que cada uno debe acompañar su propio Formulario 8849 por separado.
- Presentación electrónica: puede presentar electrónicamente el Formulario 8849 a través de cualquier originador de declaraciones electrónicas (ERO), transmisor o proveedor de servicios intermediarios (ISP) que participe en el programa de presentación electrónica del IRS para impuestos sobre artículos de uso y consumo. Consulte www.irs.gov/Efile.
Los servicios privados de entrega designados por el IRS no pueden entregar a apartados postales; use el Servicio Postal de Estados Unidos para la dirección del apartado postal de Covington. No envíe el formulario por correo a la dirección de Tax Forms and Publications en Washington, DC que aparece en las instrucciones. Para preguntas sobre impuestos sobre artículos de uso y consumo, llame a la línea del IRS para empresas e impuestos especializados al 1-800-829-4933.
Las instrucciones advierten que un reembolso se retrasará o se devolverá el formulario si no se siguen los procedimientos requeridos o falta información. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Usar el Formulario 8849 para ajustar una obligación declarada en un Formulario 720 de un trimestre anterior; las instrucciones indican que se use el Formulario 720X.
- Reclamar en el Formulario 8849 cantidades que se reclamaron o se reclamarán en el Anexo C del Formulario 720, el Formulario 4136, el Formulario 2290 o el Formulario 730.
- Presentar los Anexos 2, 5 u 8 junto con otro anexo en un solo Formulario 8849; cada uno de estos anexos requiere su propio formulario por separado.
- Adjuntar anexos en los que no solicita un reembolso; adjunte únicamente los anexos que reclama.
- Escribir un EIN o SSN incorrecto o no escribirlo; las instrucciones indican que esto retrasará la tramitación de la reclamación.
- Enviar una reclamación del Anexo 2, 5 u 8 mediante un servicio privado de entrega al apartado postal de Covington; solo el Servicio Postal de Estados Unidos puede entregar correspondencia a un apartado postal del IRS.
- Enviar por correo el Anexo 1 o 6 a la dirección P.O. Box 312, o los Anexos 2, 5 u 8 a la dirección de Cincinnati.
- Presentar una reclamación del Anexo 3 por pagos posteriores a 2024; los pagos según la sección 6427 vencieron y las reclamaciones anteriores usan las revisiones más antiguas.
- Dejar el formulario sin firmar o sin la información del preparador cuando lo preparó un preparador remunerado que no es su empleado.
Preguntas frecuentes
¿Para qué se usa el Formulario 8849?
El Formulario 8849 es la solicitud del IRS para el reembolso de impuestos sobre artículos de uso y consumo. Adjunte los Anexos 1, 2, 5, 6 u 8 para solicitar reembolsos, por ejemplo, por usos no sujetos a impuestos o ventas de combustibles, u otros reembolsos de estos impuestos, incluidos los impuestos declarados en los Formularios 720, 730, 11-C y 2290.
¿A dónde envío por correo el Formulario 8849?
Envíe los Anexos 1 y 6 a Department of the Treasury, Internal Revenue Service, Cincinnati, OH 45999-0002. Envíe los Anexos 2, 5 y 8 a Internal Revenue Service, P.O. Box 312, Covington, KY 41012-0312, usando el Servicio Postal de Estados Unidos, ya que los servicios privados de entrega no pueden entregar correspondencia a apartados postales.
¿Puedo presentar electrónicamente el Formulario 8849?
Sí. Las instrucciones indican que puede presentar electrónicamente el Formulario 8849 a través de cualquier originador de declaraciones electrónicas, transmisor o proveedor de servicios intermediarios que participe en el programa de presentación electrónica del IRS para impuestos sobre artículos de uso y consumo. Consulte www.irs.gov/Efile para conocer la disponibilidad.
¿Puedo presentar los Anexos 2, 5 y 8 en un solo Formulario 8849?
No. Los Anexos 2, 5 y 8 no se pueden presentar con ningún otro anexo en el Formulario 8849. Presente cada uno con un Formulario 8849 por separado. Los Anexos 1 y 6 se envían a la dirección de Cincinnati, mientras que los Anexos 2, 5 y 8 se envían al apartado postal de Covington.
¿Debo usar el Formulario 8849 o el Formulario 720X para corregir un Formulario 720?
Use el Formulario 720X. Las instrucciones indican que no se use el Formulario 8849 para ajustar una obligación declarada en Formularios 720 de trimestres anteriores. El Formulario 8849 tampoco puede usarse para reclamar cantidades que se reclamaron o se reclamarán en el Anexo C del Formulario 720, el Formulario 4136, el Formulario 2290 o el Formulario 730.
¿Todavía está disponible el Anexo 3 del Formulario 8849?
No para pagos posteriores a 2024. Los pagos según la sección 6427 vencieron para ventas, usos o extracciones posteriores a 2024. Para reclamaciones realizadas el 31 de diciembre de 2024 o antes, las instrucciones indican que se siga usando el Formulario 8849 de agosto de 2014 y el Anexo 3 de enero de 2023.
¿Debo escribir un EIN o un SSN en el Formulario 8849?
Escriba su EIN. Si no está obligado a tener un EIN, escriba su SSN. Un número incorrecto o faltante retrasará la tramitación de su reclamación, y el EIN o SSN también debe aparecer en cada anexo adjunto.
¿Tengo que declarar como ingreso un reembolso del Formulario 8849?
Incluya el reembolso en los ingresos brutos si reclamó el impuesto como una deducción de gastos que redujo su obligación tributaria sobre los ingresos. Los contribuyentes que usan el método de efectivo lo incluyen en el año en que lo reciben; quienes usan el método de acumulación lo incluyen en el año en que se usó o vendió el combustible.
¿Puedo rellenar el Formulario 8849 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la reclamación ante el IRS; usted la envía por correo o a través de un proveedor de presentación electrónica del IRS.
¿Listo para rellenar el Form 8849?
Rellenar el Form 8849 ahora