
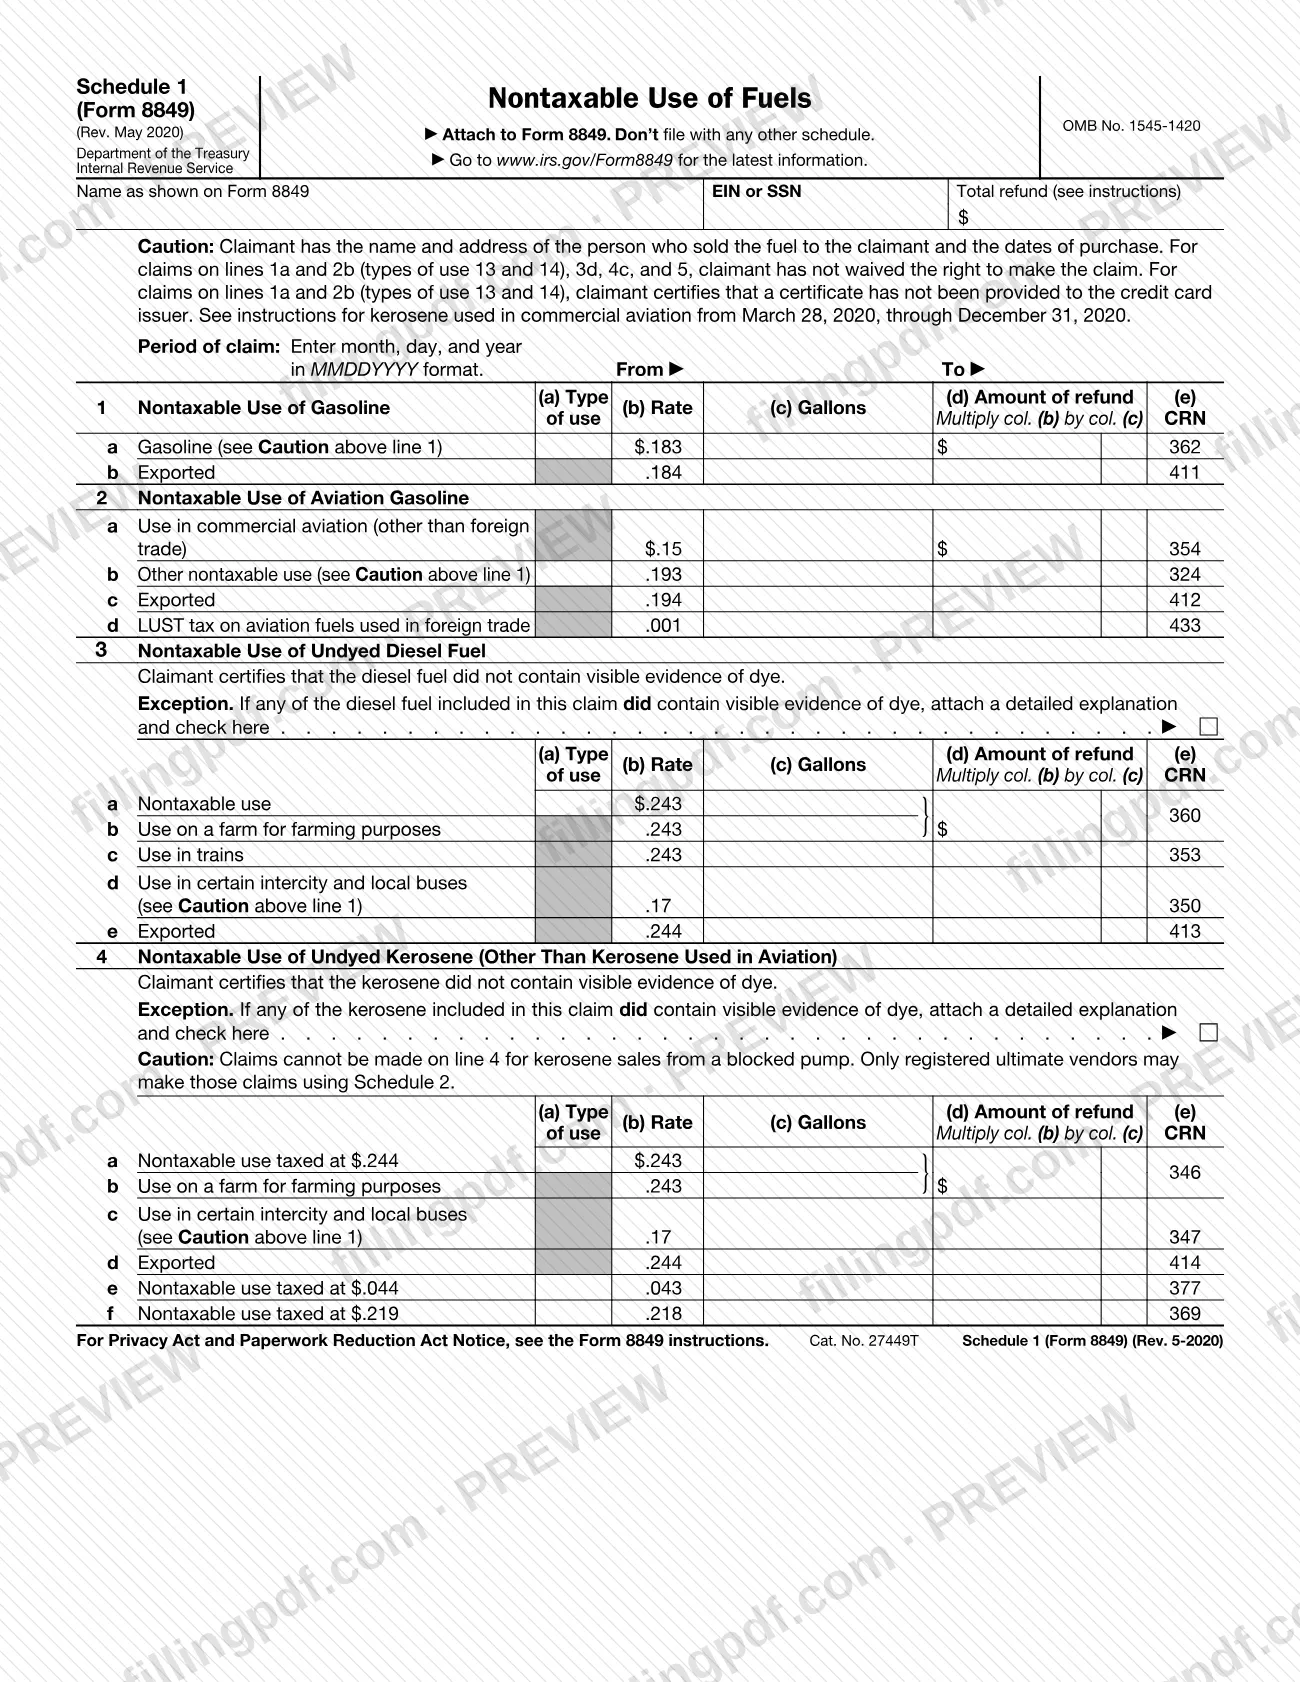
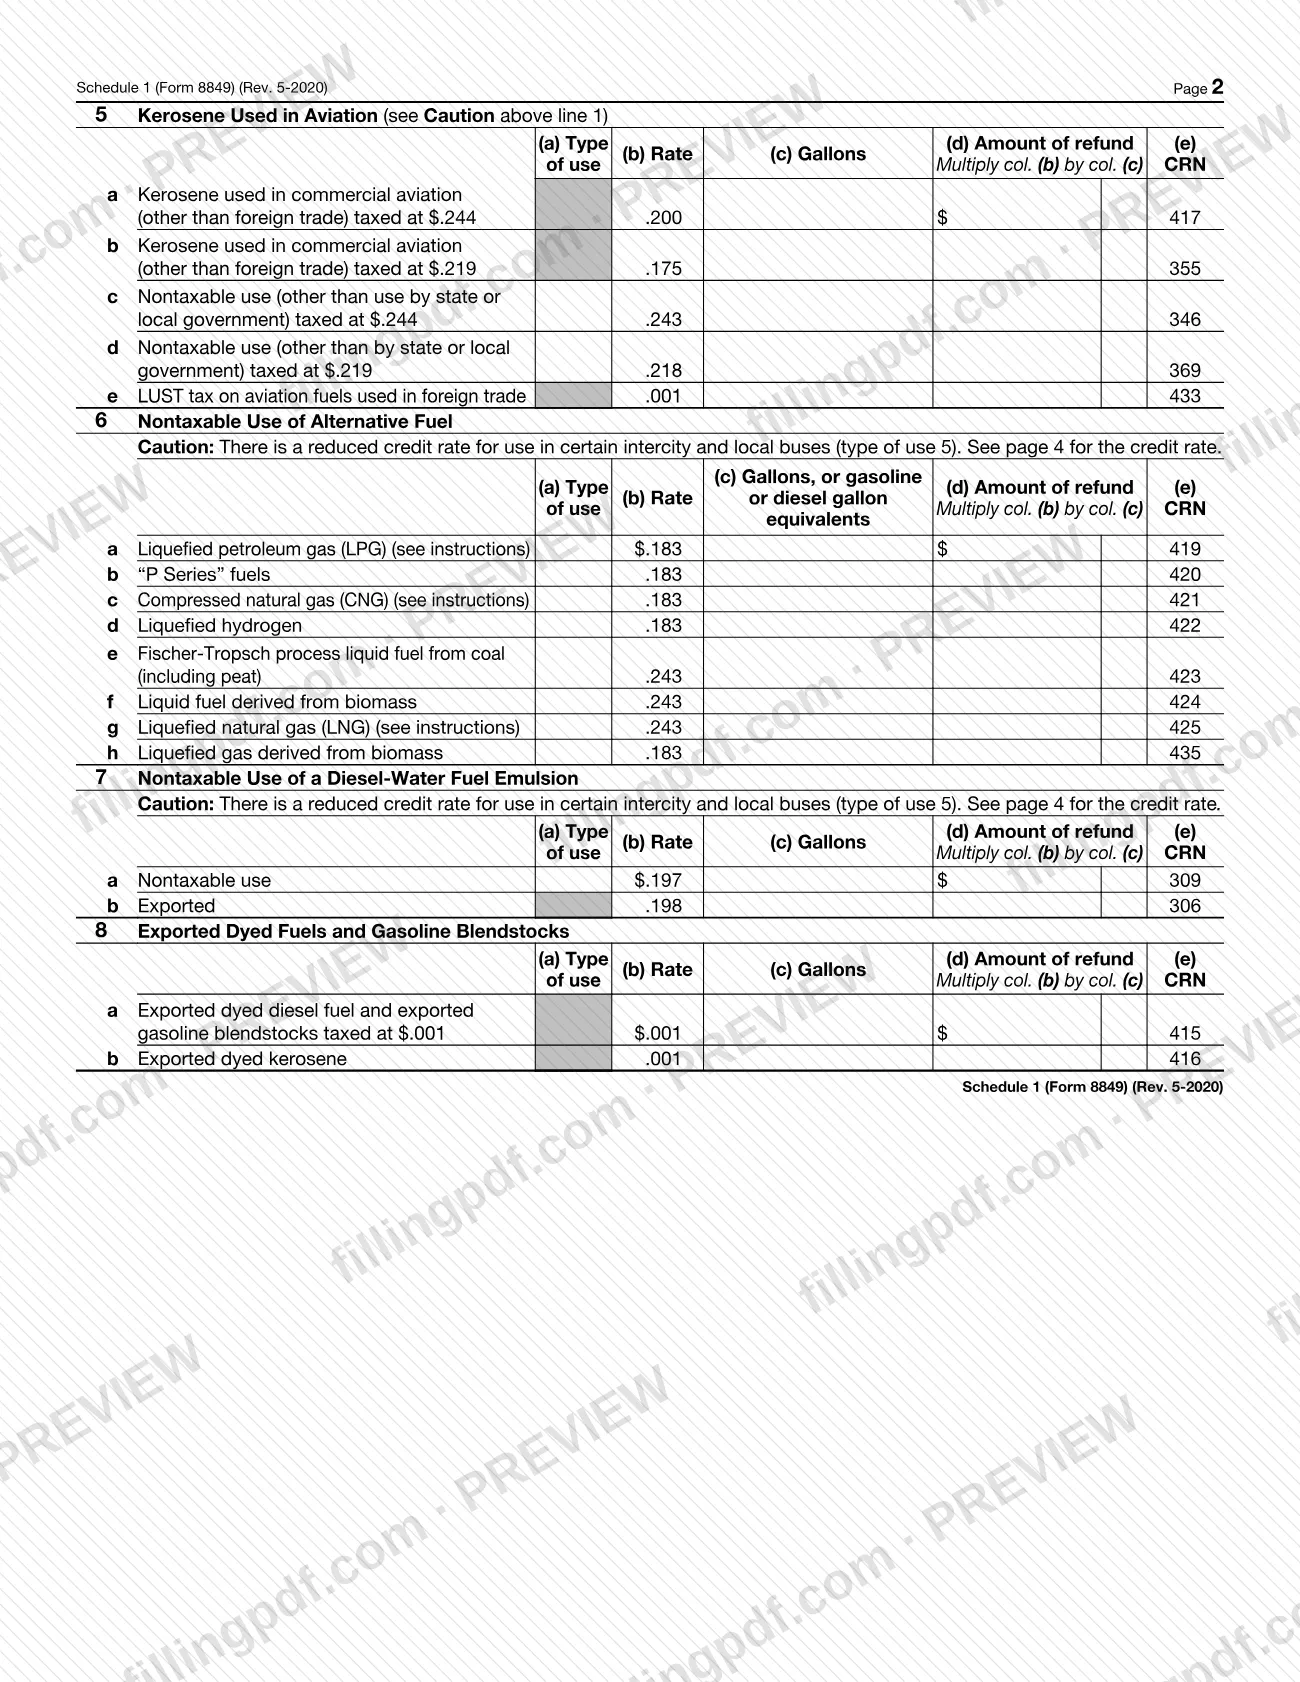
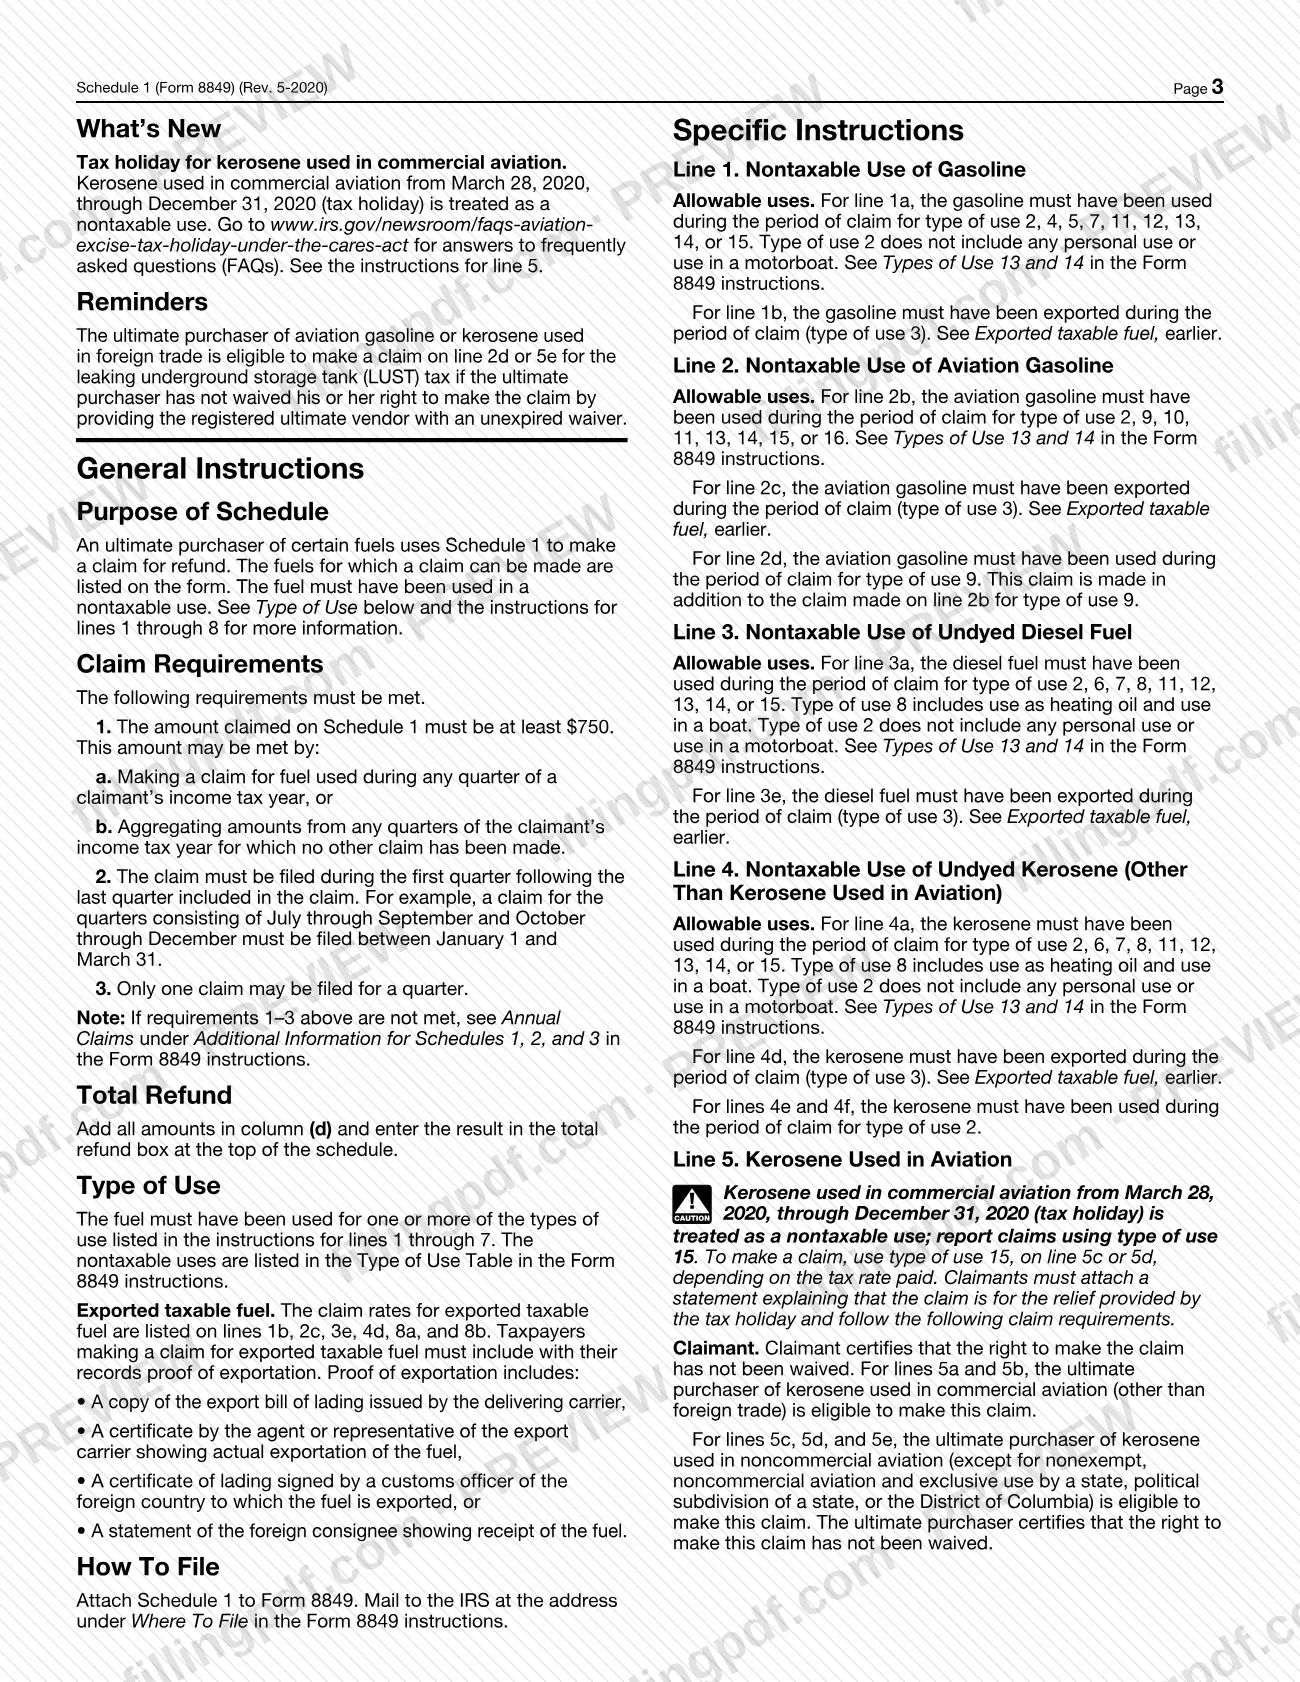
El Anexo 1 (Formulario 8849), Uso no sujeto a impuestos de combustibles (Nontaxable Use of Fuels), es el anexo del Servicio de Impuestos Internos (IRS) que utiliza el comprador final de ciertos combustibles para reclamar un reembolso de impuestos por combustible usado de una manera no sujeta a impuestos. Se adjunta al Formulario 8849 y abarca gasolina, gasolina de aviación, combustible diésel sin teñir, queroseno sin teñir, queroseno usado en la aviación, combustibles alternativos, emulsión de combustible diésel y agua, y combustibles teñidos exportados. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y la información más reciente en www.irs.gov/Form8849.
Última actualización
¿Qué es el Schedule 1 (Form 8849)?
Anexo 1 (Formulario 8849), Uso no sujeto a impuestos de combustibles (Nontaxable Use of Fuels), es el anexo del IRS que utiliza el comprador final para reclamar un reembolso por combustible gravado que se usó para un fin no sujeto a impuestos o que se exportó. Se adjunta al Formulario 8849 y lleva el número OMB 1545-1420.
El anexo enumera los combustibles por los que se puede presentar una reclamación, cada uno en su propia línea:
- Línea 1, gasolina.
- Línea 2, gasolina de aviación.
- Línea 3, combustible diésel sin teñir.
- Línea 4, queroseno sin teñir, excepto el queroseno usado en la aviación.
- Línea 5, queroseno usado en la aviación.
- Línea 6, combustible alternativo.
- Línea 7, emulsión de combustible diésel y agua.
- Línea 8, combustible diésel teñido exportado, queroseno teñido y componentes de mezcla de gasolina.
Para cada reclamación, ingrese el tipo de uso en la columna (a), la tasa en la columna (b), los galones en la columna (c), el reembolso en la columna (d) (la columna (b) multiplicada por la columna (c)) y el número de referencia de la reclamación (CRN) en la columna (e). Sume los importes de la columna (d) e ingrese el resultado en la casilla Total refund (Reembolso total) de la parte superior.
El combustible debe haberse usado para uno de los tipos de uso no sujetos a impuestos, definidos en las instrucciones para las líneas 1 a 7 y en la Tabla de tipos de uso de las instrucciones del Formulario 8849. No se debe presentar el Anexo 1 junto con ningún otro anexo. La advertencia de la línea 4 señala que las reclamaciones por ventas de queroseno desde una bomba bloqueada solo las presentan los vendedores finales registrados, mediante el Anexo 2.
¿Quién tiene que presentar el Schedule 1 (Form 8849)?
El comprador final de los combustibles enumerados en el formulario que los haya usado para un fin no sujeto a impuestos, o que los haya exportado, presenta el Anexo 1 (Formulario 8849) para reclamar un reembolso.
Condiciones relacionadas con líneas específicas:
- Líneas 1a y 2b (tipos de uso 13 y 14), 3d, 4c y 5: el reclamante certifica que no ha renunciado al derecho a presentar la reclamación.
- Líneas 5a y 5b: el comprador final de queroseno usado en la aviación comercial (excepto el comercio exterior).
- Líneas 5c, 5d y 5e: el comprador final de queroseno usado en la aviación no comercial, excepto la aviación no comercial no exenta y el uso exclusivo por un estado, una subdivisión política de un estado o el Distrito de Columbia.
- Líneas 2d y 5e: el comprador final de gasolina de aviación o queroseno usado en el comercio exterior puede reclamar el impuesto sobre tanques de almacenamiento subterráneos con fugas (LUST), si no ha renunciado al derecho a reclamar mediante una exención vigente otorgada al vendedor final registrado.
- Líneas 1b, 2c, 3e, 4d, 8a y 8b: combustible que se exportó.
No use la línea 4 para ventas de queroseno desde una bomba bloqueada: solo los vendedores finales registrados pueden presentar esas reclamaciones mediante el Anexo 2. No presente el Anexo 1 junto con ningún otro anexo.
Cuándo presentar el Schedule 1 (Form 8849)
Presente la reclamación durante el primer trimestre siguiente al último trimestre incluido. Por ejemplo, una reclamación por los trimestres de julio a septiembre y de octubre a diciembre debe presentarse entre el 1 de enero y el 31 de marzo.
El anexo establece tres requisitos para la reclamación. El importe reclamado debe alcanzar el mínimo indicado en el formulario, que puede cumplirse con combustible usado durante cualquier trimestre de su año tributario o sumando los importes de los trimestres de ese año por los que no se presentó otra reclamación. La reclamación debe presentarse en el trimestre descrito anteriormente. Solo se puede presentar una reclamación por trimestre.
Si no se cumplen esos requisitos, el anexo remite a Reclamaciones anuales, en Información adicional para los Anexos 1, 2 y 3 de las instrucciones del Formulario 8849.
El queroseno usado en la aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020 (feriado fiscal) se considera un uso no sujeto a impuestos y se reclama con el tipo de uso 15 en la línea 5c o 5d.
Documentos que necesitas
- Una explicación detallada si alguno de los combustibles diésel sin teñir (línea 3) o querosenos sin teñir (línea 4) incluidos en la reclamación tenía señales visibles de tinte; marque también la casilla de esa línea.
- Una declaración que explique que la reclamación corresponde al alivio establecido por el feriado fiscal, para queroseno usado en la aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020, reclamado con el tipo de uso 15 en la línea 5c o 5d.
- Prueba de exportación, que debe conservar en sus registros, para reclamaciones por combustible exportado en las líneas 1b, 2c, 3e, 4d, 7b, 8a y 8b: un conocimiento de embarque de exportación, un certificado del agente del transportista de exportación, un certificado de embarque de un funcionario de aduanas o una declaración del consignatario extranjero.
Cómo rellenar el Schedule 1 (Form 8849)
Ingrese su nombre y número de identificación
En la parte superior, escriba su nombre tal como aparece en el Formulario 8849 y su EIN o SSN. Deje la casilla Total refund (Reembolso total) para el final.
Ingrese el período de la reclamación
Escriba las fechas From y To (Desde y Hasta) en formato MMDDYYYY. Deben abarcar el trimestre o los trimestres incluidos en su reclamación.
Lea la advertencia antes de la línea 1
Al presentar la reclamación, certifica que tiene el nombre y la dirección del vendedor, así como las fechas de compra. Para las reclamaciones de las líneas 1a y 2b (tipos de uso 13 y 14), 3d, 4c y 5, también certifica que no ha renunciado al derecho a reclamar.
Complete la línea 1 para gasolina
Use la línea 1a para gasolina usada en un tipo de uso permitido y la línea 1b para gasolina exportada. En cada fila, ingrese los galones en la columna (c), multiplíquelos por la tasa impresa para la columna (d) y añada el CRN en la columna (e).
Complete la línea 2 para gasolina de aviación
Use las líneas 2a y 2b para la aviación comercial y otros usos no sujetos a impuestos, la línea 2c para combustible exportado y la línea 2d para el impuesto LUST sobre combustible usado en el comercio exterior. La línea 2d se reclama además de la línea 2b para el tipo de uso 9.
Complete las líneas 3 y 4 para diésel y queroseno
La línea 3 corresponde al combustible diésel sin teñir y la línea 4 al queroseno sin teñir, excepto el queroseno de aviación. Si alguno de los combustibles mostraba señales visibles de tinte, adjunte una explicación detallada y marque la casilla de esa línea.
Complete la línea 5 para queroseno de aviación
Use las líneas 5a y 5b para la aviación comercial y las líneas 5c y 5d para otros usos no sujetos a impuestos, según la tasa de impuestos pagada. Use la línea 5e para el impuesto LUST en el comercio exterior. Para el queroseno del feriado fiscal, use el tipo de uso 15 en la línea 5c o 5d y adjunte la declaración.
Complete las líneas 6 y 7
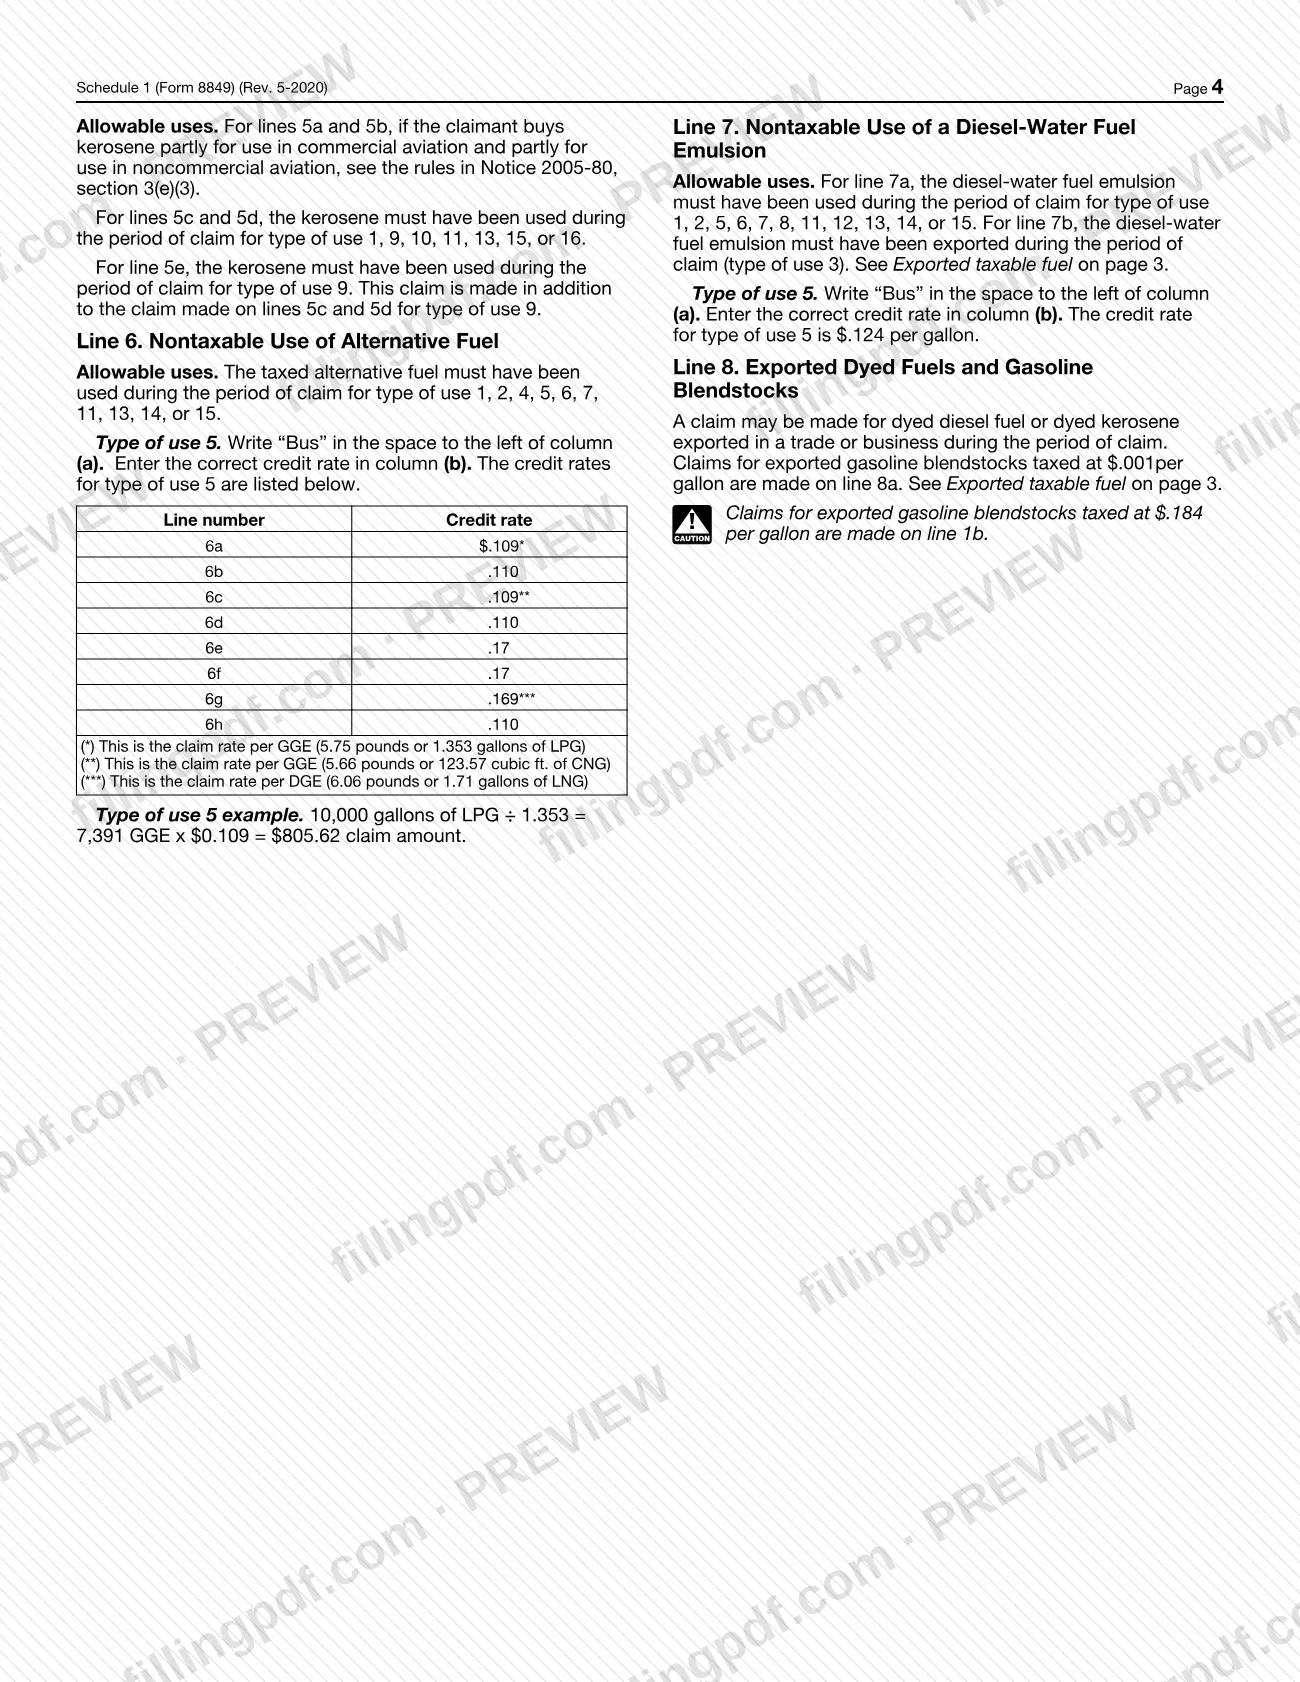
La línea 6 abarca los combustibles alternativos en galones o equivalentes de galones de gasolina o diésel; la línea 7 abarca la emulsión de combustible diésel y agua. Para el tipo de uso 5 (autobuses), escriba "Bus" a la izquierda de la columna (a) e ingrese la tasa de crédito de la página 4 del anexo.
Complete la línea 8 para combustibles teñidos exportados
Use la línea 8a para combustible diésel teñido exportado y componentes de mezcla de gasolina exportados gravados a $.001, y la línea 8b para queroseno teñido exportado. Los componentes de mezcla de gasolina gravados a $.184 se reclaman en la línea 1b.
Sume el reembolso
Sume todos los importes de la columna (d) e ingrese el resultado en la casilla Total refund (Reembolso total) de la parte superior del anexo.
Revise y descargue el PDF completado
Revise el período de la reclamación, las tasas, los galones y los CRN. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 8849 como se describe en Cómo presentar.
Cómo presentar el Schedule 1 (Form 8849)
El Anexo 1 se presenta por correo, adjunto al Formulario 8849.
- Adjúntelo al Formulario 8849. El anexo indica que se adjunte al Formulario 8849 y que no se presente junto con ningún otro anexo.
- Envíelo por correo al IRS. Use la dirección indicada en Dónde presentar en las instrucciones del Formulario 8849. El anexo no incluye ninguna dirección.
- Incluya las explicaciones requeridas. Adjunte la explicación detallada sobre el combustible diésel o el queroseno teñidos y la declaración sobre el feriado fiscal para las reclamaciones de queroseno, cuando corresponda (consulte los documentos requeridos).
- Consulte la información vigente. El formulario le remite a www.irs.gov/Form8849 para obtener la información más reciente.
Conserve en sus registros una prueba de exportación para cualquier reclamación por combustible exportado. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Anexo 1 junto con otro anexo; el formulario indica que no se presente junto con ningún otro anexo.
- Presentar una reclamación en la línea 4 por queroseno vendido desde una bomba bloqueada; solo los vendedores finales registrados pueden reclamar esas ventas mediante el Anexo 2.
- Presentar una segunda reclamación por el mismo trimestre; solo se puede presentar una reclamación por trimestre.
- Presentar la reclamación fuera del primer trimestre siguiente al último trimestre incluido, por ejemplo, después del 31 de marzo para combustible de julio a diciembre.
- Omitir la explicación detallada cuando el combustible diésel o el queroseno incluidos en la reclamación tenían señales visibles de tinte.
- Reclamar combustible exportado sin conservar en sus registros la prueba de exportación.
- Ingresar la tasa estándar para el tipo de uso 5 (autobuses) en las líneas 6 o 7, en vez de escribir "Bus" a la izquierda de la columna (a) y usar la tasa de crédito reducida.
- Reclamar queroseno del feriado fiscal sin usar el tipo de uso 15 ni adjuntar la declaración que explica que la reclamación corresponde al alivio del feriado fiscal.
- Escribir las fechas del período de la reclamación en un formato distinto de MMDDYYYY.
Preguntas frecuentes
¿Qué es el Anexo 1 (Formulario 8849)?
El Anexo 1 (Formulario 8849), Uso no sujeto a impuestos de combustibles, es el anexo del IRS que utiliza el comprador final para reclamar un reembolso por ciertos combustibles gravados que se usaron para un fin no sujeto a impuestos o que se exportaron. Se adjunta al Formulario 8849 y enumera los combustibles elegibles en las líneas 1 a 8.
¿Puedo presentar el Anexo 1 (Formulario 8849) por separado?
No. El formulario indica que se adjunte al Formulario 8849 y que no se presente junto con ningún otro anexo. Luego, envíe el paquete por correo al IRS a la dirección indicada en Dónde presentar en las instrucciones del Formulario 8849.
¿Cuándo presento una reclamación en el Anexo 1?
Preséntela durante el primer trimestre siguiente al último trimestre incluido en la reclamación. Por ejemplo, una reclamación por julio a septiembre y octubre a diciembre se presenta entre el 1 de enero y el 31 de marzo. Solo se puede presentar una reclamación por trimestre.
¿Qué hago si no puedo cumplir los requisitos para presentar una reclamación trimestral?
El anexo le remite a Reclamaciones anuales, en Información adicional para los Anexos 1, 2 y 3 de las instrucciones del Formulario 8849. Consúltelo si no se cumple el importe mínimo de la reclamación, el trimestre de presentación o la regla de una reclamación por trimestre.
¿Qué prueba necesito para el combustible exportado?
Conserve en sus registros la prueba de exportación. Puede ser una copia del conocimiento de embarque de exportación, un certificado del agente del transportista de exportación, un certificado de embarque de un funcionario de aduanas del país extranjero o una declaración de recibo del consignatario extranjero.
¿Cómo reclamo el queroseno usado en la aviación comercial durante el feriado fiscal de 2020?
El queroseno usado en la aviación comercial del 28 de marzo de 2020 al 31 de diciembre de 2020 se considera un uso no sujeto a impuestos. Use el tipo de uso 15 en la línea 5c o 5d, según la tasa de impuestos pagada, y adjunte una declaración que indique que la reclamación corresponde al alivio del feriado fiscal.
¿Puedo rellenar el Anexo 1 (Formulario 8849) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la reclamación ante el IRS; debe adjuntar el anexo al Formulario 8849 y enviarlo por correo según las instrucciones del IRS.
¿Listo para rellenar el Schedule 1 (Form 8849)?
Rellenar el Schedule 1 (Form 8849) ahora