
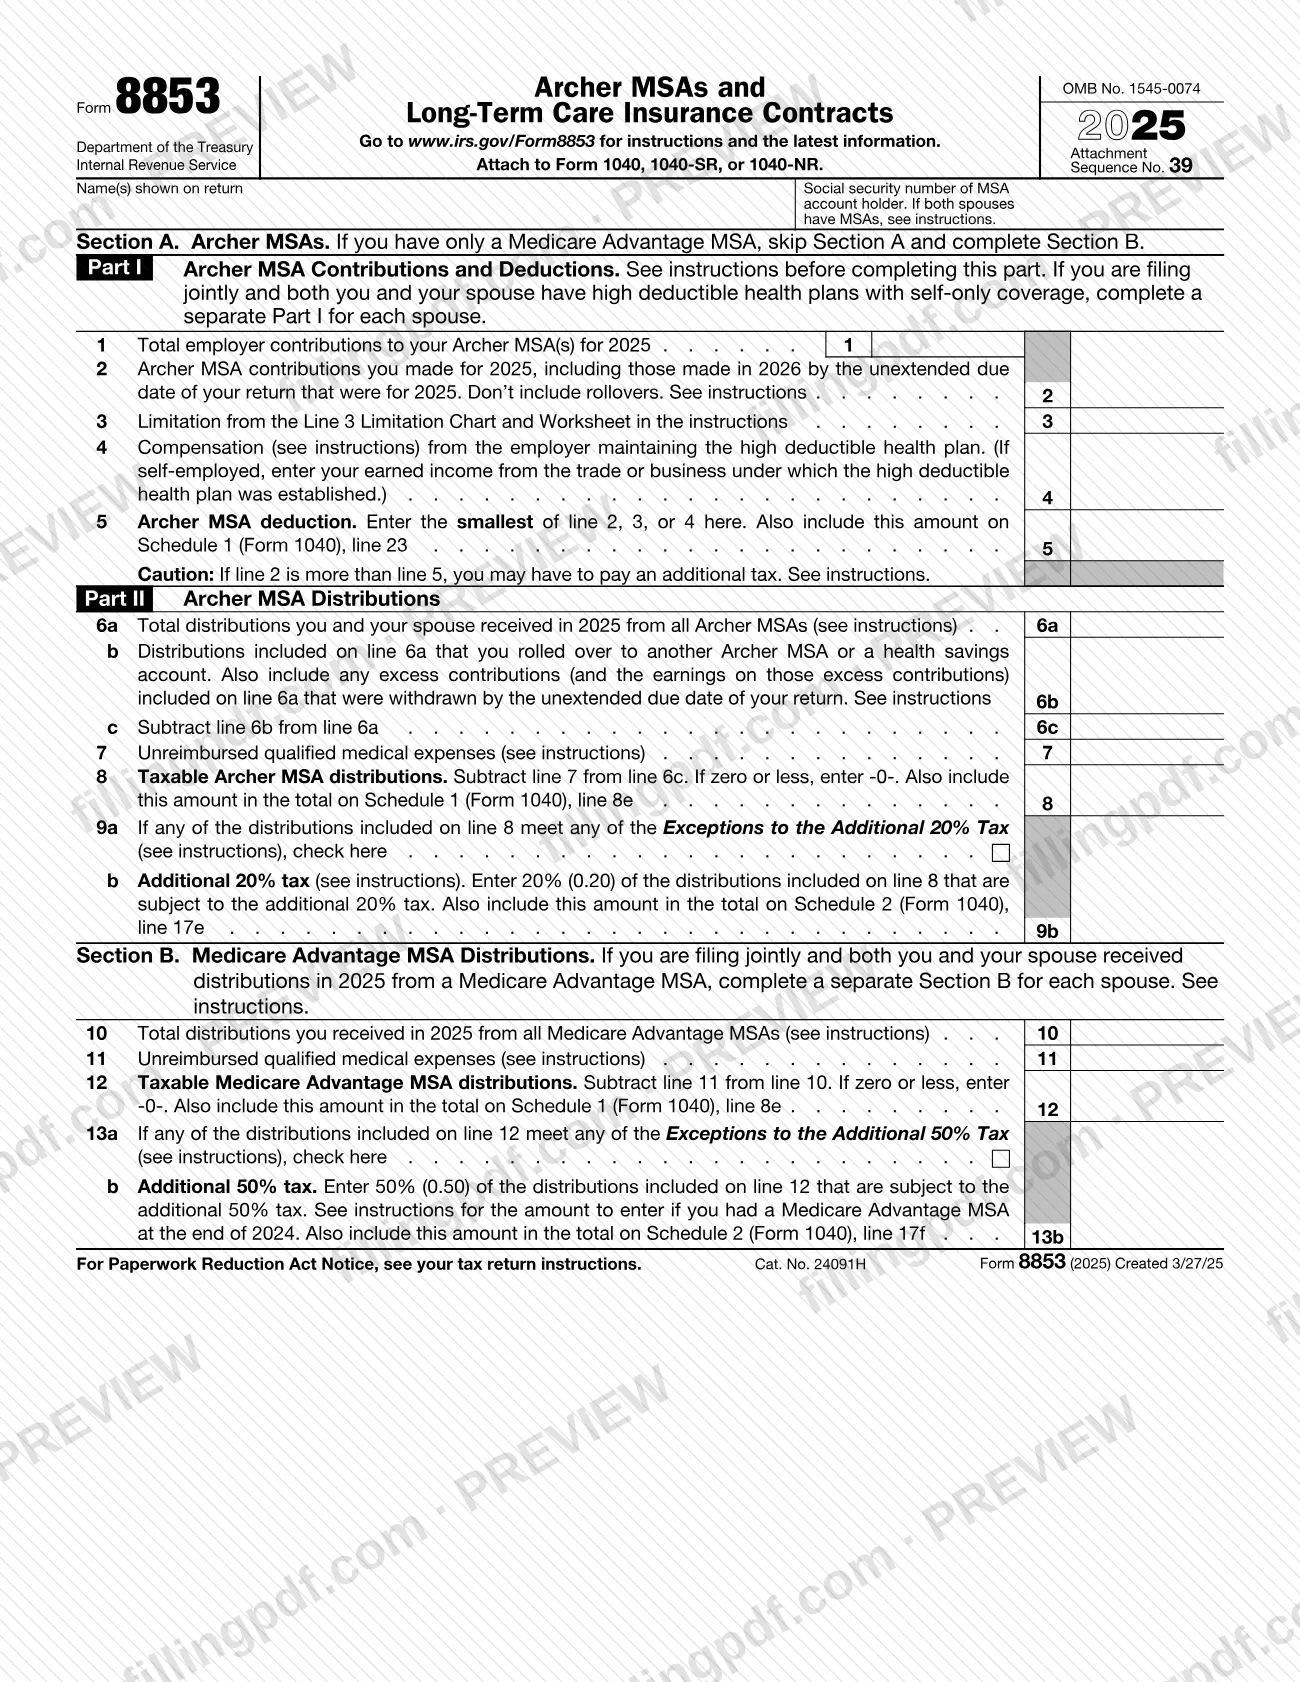
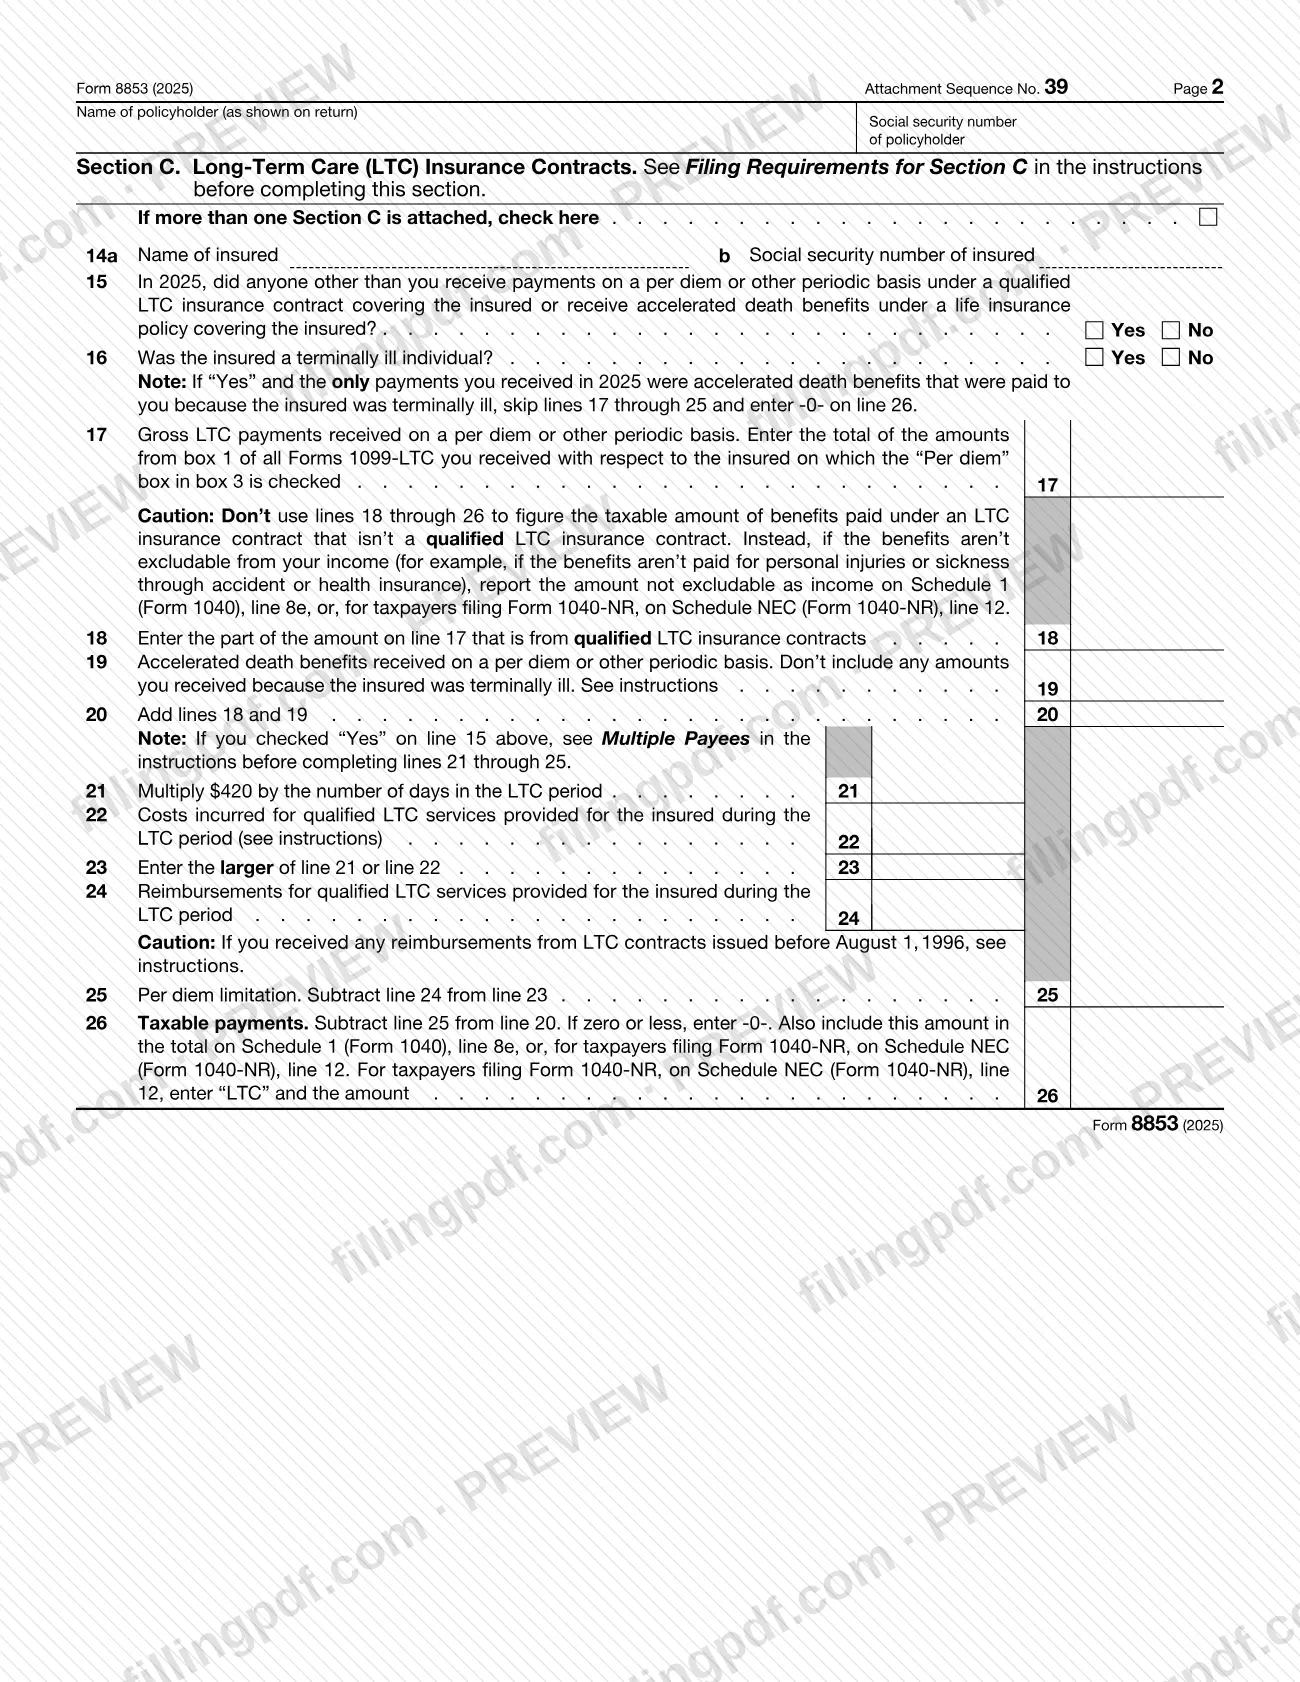
El Formulario 8853, Archer MSAs y contratos de seguro de cuidados a largo plazo (Archer MSAs and Long-Term Care Insurance Contracts), es el formulario del Servicio de Impuestos Internos (IRS) que se adjunta a su declaración federal de impuestos sobre los ingresos cuando usted tiene una cuenta de ahorros médicos Archer (MSA), una MSA de Medicare Advantage o pagos sujetos a impuestos de un seguro de cuidados a largo plazo (LTC). Tiene tres secciones: Archer MSAs, distribuciones de Medicare Advantage MSA y contratos de seguro LTC. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargarlo o imprimirlo. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8853.
Última actualización
¿Qué es el 8853?
Formulario 8853, Archer MSAs y contratos de seguro de cuidados a largo plazo (Archer MSAs and Long-Term Care Insurance Contracts), es el formulario del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 1040, 1040-SR o 1040-NR para informar las contribuciones y distribuciones de Archer MSA, las distribuciones de Medicare Advantage MSA y los pagos sujetos a impuestos de seguros de cuidados a largo plazo correspondientes al año tributario.
Las instrucciones del IRS indican que el formulario sirve para lo siguiente:
- Informar las contribuciones a Archer MSA, incluidas las contribuciones del empleador.
- Calcular su deducción de Archer MSA.
- Informar las distribuciones de Archer MSA o Medicare Advantage MSA.
- Informar los pagos sujetos a impuestos de contratos de seguro de cuidados a largo plazo (LTC).
- Informar los beneficios por fallecimiento acelerados sujetos a impuestos de una póliza de seguro de vida.
El formulario consta de tres secciones. Sección A cubre las Archer MSAs: la Parte I (líneas 1 a 5) calcula la deducción por contribuciones, y la Parte II (líneas 6a a 9b) informa las distribuciones y cualquier impuesto adicional sobre ellas. La Sección B (líneas 10 a 13b) cubre las distribuciones de Medicare Advantage MSA. La Sección C (líneas 14a a 26) cubre los contratos de seguro LTC y los beneficios por fallecimiento acelerados, y calcula la parte sujeta a impuestos de los pagos por día.
Los importes se transfieren a la declaración: la deducción de la línea 5 pasa al Anexo 1 (Formulario 1040), línea 23; los importes sujetos a impuestos de las líneas 8, 12 y 26 pasan al Anexo 1 (Formulario 1040), línea 8e; y los impuestos adicionales de las líneas 9b y 13b pasan al Anexo 2 (Formulario 1040), líneas 17e y 17f. Las instrucciones del IRS remiten a la Pub. 969 para obtener más información sobre las MSAs y al Formulario 5329 para el impuesto adicional sobre las contribuciones en exceso.
¿Quién tiene que presentar el 8853?
Según las instrucciones del IRS, usted debe presentar el Formulario 8853 si se cumple alguna de estas condiciones:
- Usted (o su empleador) hizo contribuciones a su Archer MSA para 2025.
- Presenta una declaración conjunta y su cónyuge (o el empleador de su cónyuge) hizo contribuciones para 2025 a la Archer MSA de su cónyuge.
- Usted (o su cónyuge, si presentan una declaración conjunta) adquirió un interés en una Archer MSA o una Medicare Advantage MSA debido al fallecimiento del titular de la cuenta.
- Usted (o su cónyuge, si presentan una declaración conjunta) era titular de una póliza y recibió pagos de un contrato de seguro LTC, o beneficios por fallecimiento acelerados de una póliza de seguro de vida, de forma diaria o periódica en 2025.
Si usted o su cónyuge recibió distribuciones de Archer MSA o Medicare Advantage MSA en 2025, debe presentar el Formulario 8853 con su declaración incluso si no tiene ingresos sujetos a impuestos ni ningún otro motivo para presentar una declaración.
Para reclamar una deducción de Archer MSA, debe ser una persona elegible: empleado de un empleador pequeño o trabajador por cuenta propia, estar cubierto por un plan de salud con deducible alto (HDHP) y no tener otra cobertura médica salvo la permitida, no estar inscrito en Medicare y no ser dependiente de otra persona. Las contribuciones de su empleador a su Archer MSA le impiden deducir sus propias contribuciones. Si la Sección C corresponde a más de una persona asegurada, cada persona asegurada necesita una Sección C por separado.
Cuándo presentar el 8853
El Formulario 8853 no tiene una fecha límite propia: se presenta con el Formulario 1040, 1040-SR o 1040-NR al que se adjunta, por lo que vence cuando vence esa declaración. Debe presentarlo con una declaración siempre que se dé una de las situaciones que lo requieren, como contribuciones a Archer MSA, distribuciones de MSA o pagos de LTC de 2025.
La línea 2 cuenta las contribuciones hechas para 2025 hasta la fecha límite no extendida de su declaración; las instrucciones indican el período del 1 de enero de 2026 al 15 de abril de 2026. Puede retirar las contribuciones en exceso que haya hecho sin que se consideren contribuciones, siempre que las retire junto con sus ganancias antes de la fecha límite de su declaración de 2025, incluidas las prórrogas. Si presentó la declaración a tiempo sin retirarlas, las instrucciones permiten retirarlas hasta 6 meses después de la fecha límite de la declaración, sin incluir las prórrogas, presentando una declaración enmendada con la frase «Filed pursuant to section 301.9100-2» en la parte superior.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Formulario 8853 se adjunta a su declaración federal de impuestos sobre los ingresos.
- Formulario(s) W-2, casilla 12 con código R: muestra(n) las contribuciones del empleador a su Archer MSA para la línea 1, si su empleador hizo contribuciones.
- Formulario(s) 1099-SA, casilla 1: muestra(n) las distribuciones de Archer MSA o Medicare Advantage MSA para las líneas 6a y 10, si recibió distribuciones.
- Formulario(s) 1099-LTC: las casillas 1, 2 y 3 proporcionan los pagos brutos de LTC, los beneficios por fallecimiento acelerados y la indicación de pagos por día o reembolso para la Sección C, si recibió pagos de LTC.
- Tabla de limitación y hoja de trabajo de la línea 3 de las instrucciones: complételas para cada mes de 2025 y guárdelas para sus registros; no se adjuntan.
- Hoja de trabajo del impuesto adicional del 50 %—línea 13b, solo si algunas distribuciones de Medicare Advantage MSA no cumplen las excepciones; guárdela para sus registros.
- Formularios 8853 de declaración y un Formulario 8853 principal, si ambos cónyuges tienen importes en la Parte I o la Sección B, o si usted es beneficiario de más de una MSA.
- Una declaración que reproduzca las líneas 18 a 26, si marcó «Yes» en la línea 15 y otras personas recibieron pagos por día para la misma persona asegurada.
- Formulario 5329, si debe calcular el impuesto adicional sobre las contribuciones en exceso.
Cómo rellenar el 8853
Ingrese su nombre y SSN
En la parte superior de la página 1, ingrese el nombre o los nombres y el número de Seguro Social (SSN) tal como aparecen en su declaración de impuestos. Si ambos cónyuges tienen Archer MSAs o ambos tienen Medicare Advantage MSAs en una declaración conjunta, ingrese el SSN que aparece primero en la declaración.
Determine qué secciones corresponden
Complete la Sección A para las Archer MSAs; si solo tiene una Medicare Advantage MSA, omita la Sección A y complete la Sección B. Complete la Sección C solo si recibió pagos de LTC o beneficios por fallecimiento acelerados, usando la tabla de requisitos de presentación de las instrucciones.
Ingrese las contribuciones en las líneas 1 a 2
Línea 1: total de las contribuciones del empleador a su(s) Archer MSA para 2025, que figura en la casilla 12 del Formulario W-2 con el código R. Línea 2: contribuciones que hizo para 2025, incluidas las realizadas en 2026 hasta la fecha límite no extendida, sin incluir reinversiones.
Calcule el límite y la compensación
Línea 3: complete la tabla de limitación y la hoja de trabajo de la línea 3 para cada mes de 2025 e ingrese el resultado. Línea 4: ingrese su compensación del empleador que mantiene el HDHP, o sus ingresos del trabajo si trabaja por cuenta propia.
Ingrese su deducción de Archer MSA
Línea 5: ingrese el menor de los importes de las líneas 2, 3 y 4, y transfiéralo al Anexo 1 (Formulario 1040), línea 23. Si las contribuciones del empleador impiden la deducción, omita las líneas 3 y 4 e ingrese -0-.
Informe las distribuciones de Archer MSA
Línea 6a: total de distribuciones de todas las Archer MSAs (Formulario 1099-SA, casilla 1). Línea 6b: reinversiones y contribuciones en exceso retiradas. Línea 6c: reste la línea 6b de la línea 6a.
Calcule las distribuciones sujetas a impuestos
Línea 7: gastos médicos calificados no reembolsados. Línea 8: reste la línea 7 de la línea 6c, ingrese -0- si el resultado es cero o menos e incluya el importe en el Anexo 1 (Formulario 1040), línea 8e.
Revise las excepciones e ingrese el impuesto adicional
Línea 9a: marque la casilla si alguna distribución de la línea 8 cumple una excepción al impuesto adicional del 20 %. Línea 9b: ingrese el 20 % de las distribuciones de la línea 8 que estén sujetas a ese impuesto e incluya el importe en el Anexo 2 (Formulario 1040), línea 17e.
Complete la Sección B
Línea 10: total de las distribuciones de Medicare Advantage MSA. Línea 11: gastos médicos calificados no reembolsados. Línea 12: línea 10 menos línea 11, o -0-. Marque la línea 13a si se aplica una excepción y use la hoja de trabajo del impuesto adicional del 50 % para calcular la línea 13b.
Identifique a la persona asegurada en la Sección C
En la página 2, ingrese el nombre y el SSN del titular de la póliza y, después, el nombre de la persona asegurada (14a) y su SSN (14b). Responda las líneas 15 y 16 (Yes o No); si marcó «Yes» en la línea 16 y los únicos pagos de 2025 fueron beneficios por fallecimiento acelerados debido a una enfermedad terminal, omita las líneas 17 a 25 e ingrese -0- en la línea 26.
Calcule los pagos de LTC y el límite
Ingrese los pagos brutos por día en la línea 17, la parte correspondiente a contratos calificados en la línea 18 y los beneficios por fallecimiento acelerados en la línea 19; súmelos en la línea 20. Luego complete las líneas 21 a 25 para calcular el límite de pagos por día.
Ingrese los pagos de LTC sujetos a impuestos
Línea 26: reste la línea 25 de la línea 20, ingrese -0- si el resultado es cero o menos e incluya el importe en el Anexo 1 (Formulario 1040), línea 8e, o, para el Formulario 1040-NR, en el Anexo NEC (Formulario 1040-NR), línea 12, escribiendo «LTC» y el importe.
Revise y descargue el PDF
Verifique cada sección con sus Formularios W-2, 1099-SA y 1099-LTC. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos según se describe en Cómo presentar.
Cómo presentar el 8853
El Formulario 8853 no se presenta por separado. Se adjunta al Formulario 1040, 1040-SR o 1040-NR y se envía por el mismo medio que use para presentar esa declaración.
- Con su declaración: adjunte el Formulario 8853 al Formulario 1040, 1040-SR o 1040-NR. El formulario indica «Attach to Form 1040, 1040-SR, or 1040-NR.» (Adjunte al Formulario 1040, 1040-SR o 1040-NR).
- Formularios de declaración en papel: cuando tenga que preparar varios formularios 8853 de declaración (por ejemplo, uno para cada cónyuge o para cada Archer MSA que tenga como beneficiario), complete un Formulario 8853 principal y adjunte los formularios de declaración a su declaración de impuestos en papel después del formulario principal. Escriba «statement» en la parte superior de cada formulario de declaración.
- Varios beneficiarios de pagos (Sección C): si marcó «Yes» en la línea 15, adjunte una declaración que reproduzca las líneas 18 a 26 y muestre el cálculo total.
El formulario no incluye una dirección postal ni un portal propio; para obtener direcciones y opciones de presentación, consulte las instrucciones de su declaración de impuestos. El Formulario 8853 y sus instrucciones están en www.irs.gov/Form8853. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- No presentar el Formulario 8853 cuando recibió distribuciones de Archer MSA o Medicare Advantage MSA porque no tiene ingresos sujetos a impuestos; las instrucciones indican que, de todos modos, debe presentarlo con su declaración.
- Completar las líneas 3 y 4 cuando las contribuciones del empleador impiden una deducción; las instrucciones indican que debe completar las líneas 1 y 2, omitir las líneas 3 y 4 e ingresar -0- en la línea 5.
- Incluir reinversiones o importes de una transferencia directa entre fideicomisarios en la línea 2 o 6a, en lugar de excluirlos como indican las instrucciones.
- Ingresar en la línea 5 una deducción superior al menor de los importes de las líneas 2, 3 y 4.
- Contar las primas de seguro como gastos médicos calificados en la línea 7 u 11 cuando no correspondan a un seguro LTC, cobertura de continuación de atención médica o cobertura mientras recibe compensación por desempleo.
- Reclamar los mismos gastos médicos en la línea 7 u 11 y como deducción en el Anexo A; las instrucciones del formulario indican que no puede deducirlos en el Anexo A.
- Usar las líneas 18 a 26 para beneficios de un contrato que no sea un contrato de seguro LTC calificado; el formulario indica que debe informar el importe no excluible en el Anexo 1 (Formulario 1040), línea 8e.
- Combinar varios períodos de LTC en una sola Sección C en lugar de completar las líneas 18 a 26 en una Sección C separada para cada período.
- Ingresar reembolsos en la línea 24 de contratos LTC emitidos antes del 1 de agosto de 1996 sin consultar la excepción de las instrucciones.
Preguntas frecuentes
¿Para qué se usa el Formulario 8853?
El Formulario 8853 informa las contribuciones y distribuciones de Archer MSA, las distribuciones de Medicare Advantage MSA y los pagos sujetos a impuestos de seguros de cuidados a largo plazo. También calcula su deducción de Archer MSA y los beneficios por fallecimiento acelerados sujetos a impuestos de una póliza de seguro de vida. Se adjunta a su declaración federal de impuestos sobre los ingresos.
¿Quién debe presentar el Formulario 8853?
Debe presentarlo si usted o su empleador contribuyó a su Archer MSA para 2025, si la MSA de su cónyuge recibió contribuciones en una declaración conjunta, si heredó un interés en una MSA después del fallecimiento del titular de la cuenta o si recibió pagos de LTC o beneficios por fallecimiento acelerados periódicos como titular de una póliza.
¿Necesito el Formulario 8853 si no tengo ingresos sujetos a impuestos?
Sí, si usted o su cónyuge recibió distribuciones de Archer MSA o Medicare Advantage MSA en 2025. Las instrucciones indican que debe presentar el Formulario 8853 con el Formulario 1040, 1040-SR o 1040-NR incluso si no tiene ingresos sujetos a impuestos ni otro motivo para presentar una declaración.
¿Adónde envío el Formulario 8853?
Adjúntelo al Formulario 1040, 1040-SR o 1040-NR y preséntelo con la declaración; el formulario no tiene una dirección aparte. En una declaración en papel, los formularios 8853 de declaración van detrás del Formulario 8853 principal. Consulte las instrucciones de su declaración de impuestos para saber dónde presentarla.
¿Puedo rellenar el Formulario 8853 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos por los medios del IRS.
¿Qué se ingresa en la línea 3 del Formulario 8853?
La línea 3 corresponde al límite de la tabla de limitación y la hoja de trabajo de la línea 3 incluidas en las instrucciones. Debe seguir la tabla para cada mes de 2025, sumar los importes mensuales, dividir el total entre 12 e ingresar el resultado. El cálculo depende del tipo de cobertura y del deducible anual del HDHP.
¿Qué sucede si ambos cónyuges tienen Archer MSAs?
Si ambos tienen HDHP con cobertura individual, cada uno completa un Formulario 8853 de declaración con la Parte I, y ustedes combinan las líneas 1, 2 y 5 en un Formulario 8853 principal, dejando en blanco las líneas 3 y 4. Adjunte los formularios de declaración después del principal. Las reglas de cobertura familiar son distintas; consulte las instrucciones.
¿Cómo informo la Archer MSA de una persona fallecida?
El cónyuge sobreviviente que sea el beneficiario designado completa el formulario como titular de la cuenta. Los demás beneficiarios escriben «Death of Archer MSA account holder» en la parte superior, omiten la Parte I e ingresan el valor justo de mercado en la fecha del fallecimiento en las líneas 6a y 6c.
¿Cuál es la diferencia entre la Sección A y la Sección B?
La Sección A cubre las Archer MSAs, incluida la deducción por contribuciones y las distribuciones. La Sección B cubre únicamente las distribuciones de una Medicare Advantage MSA, que es una Archer MSA designada para personas inscritas en Medicare. Si solo tiene una Medicare Advantage MSA, omita la Sección A.
¿Listo para rellenar el 8853?
Rellenar el 8853 ahora