
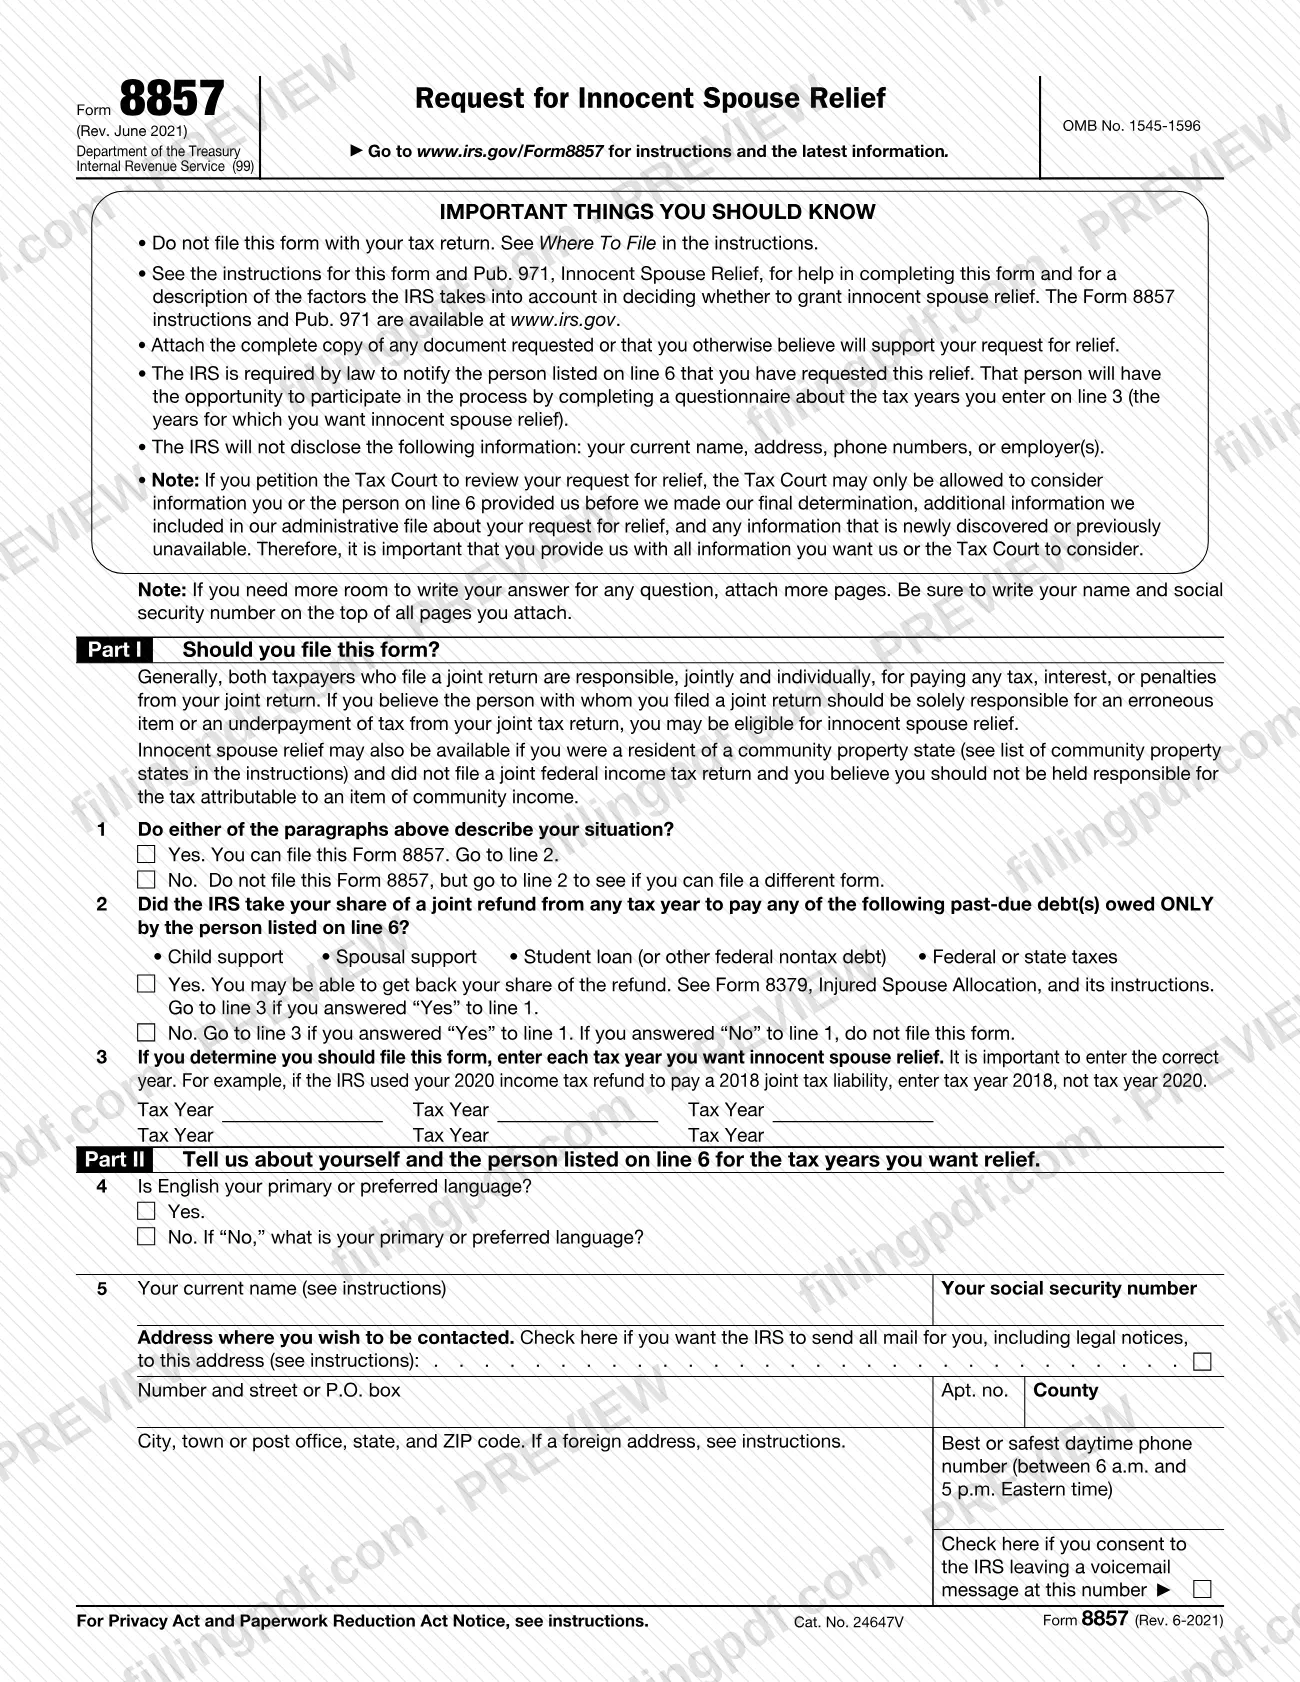
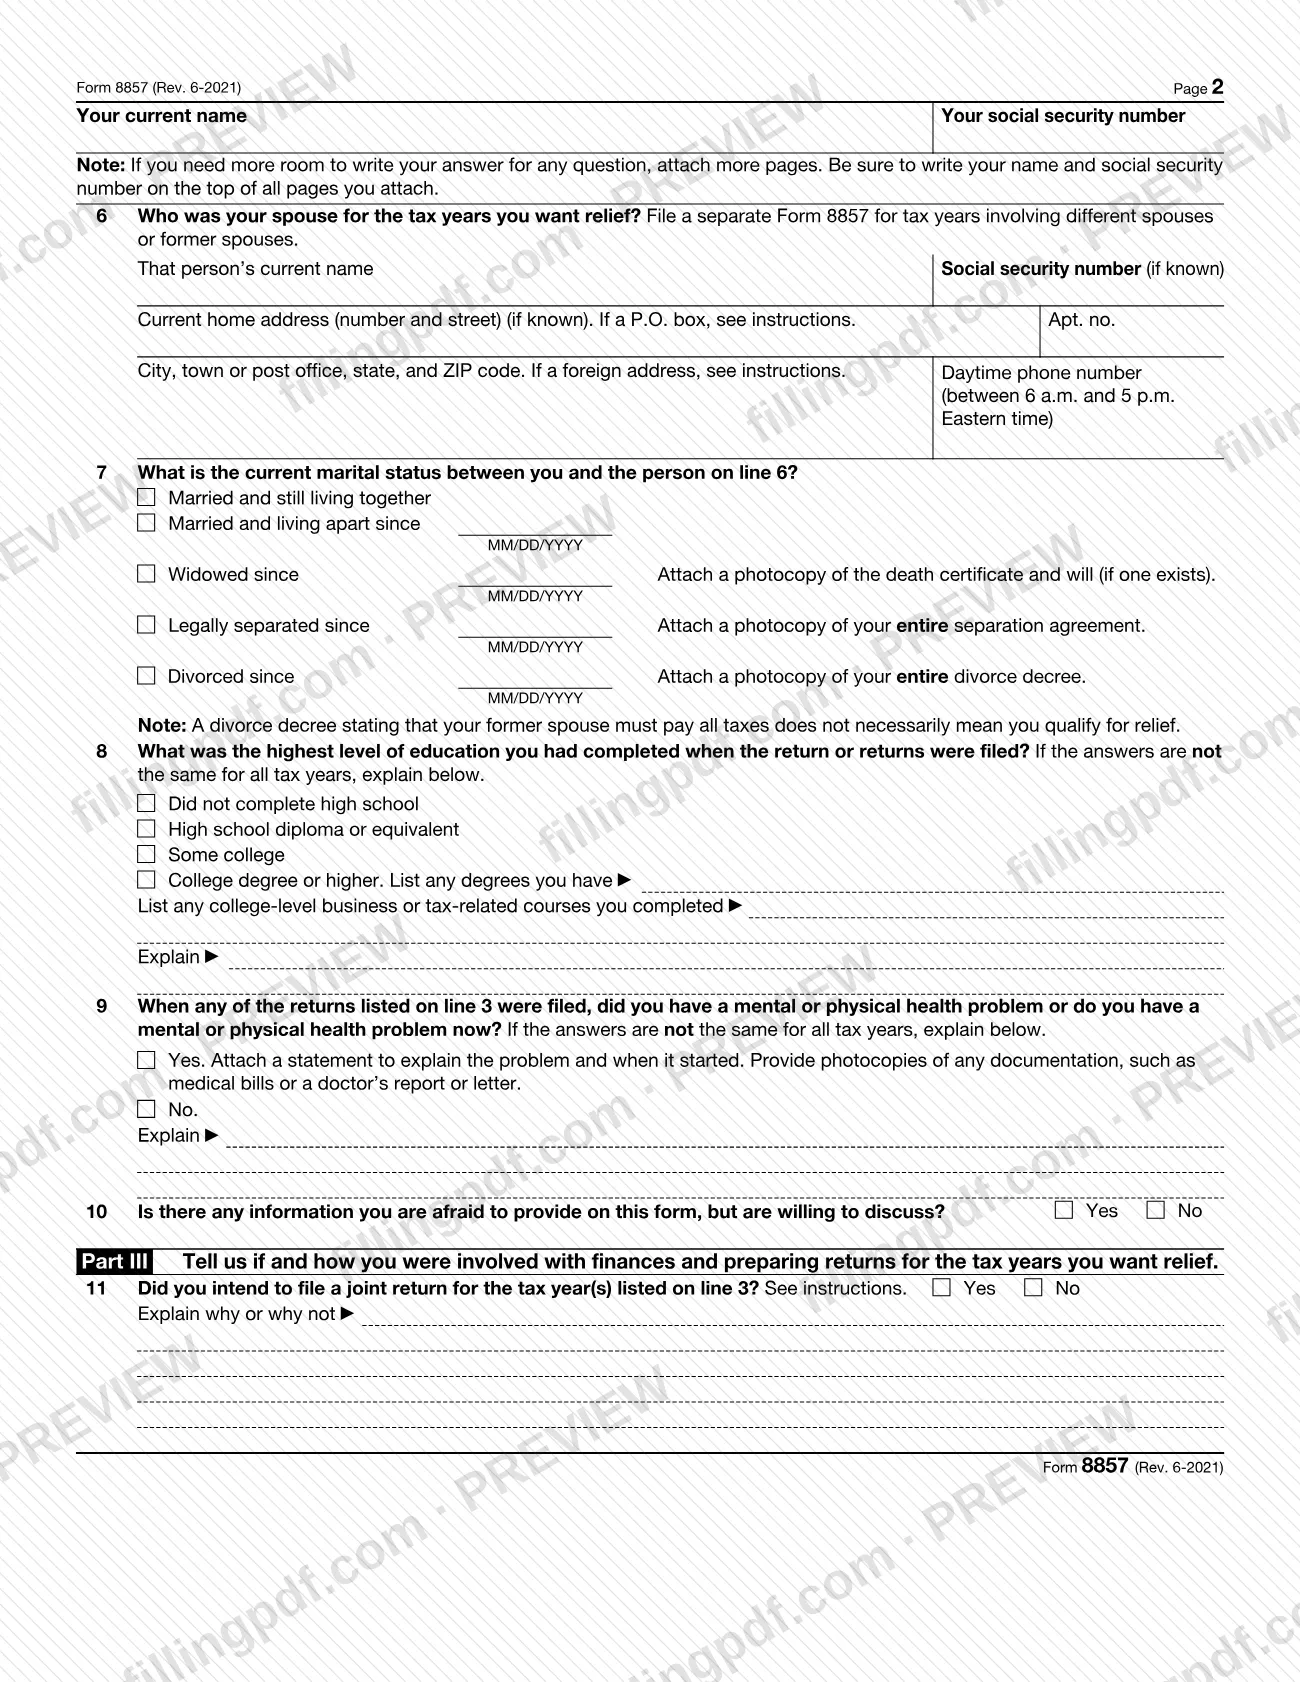
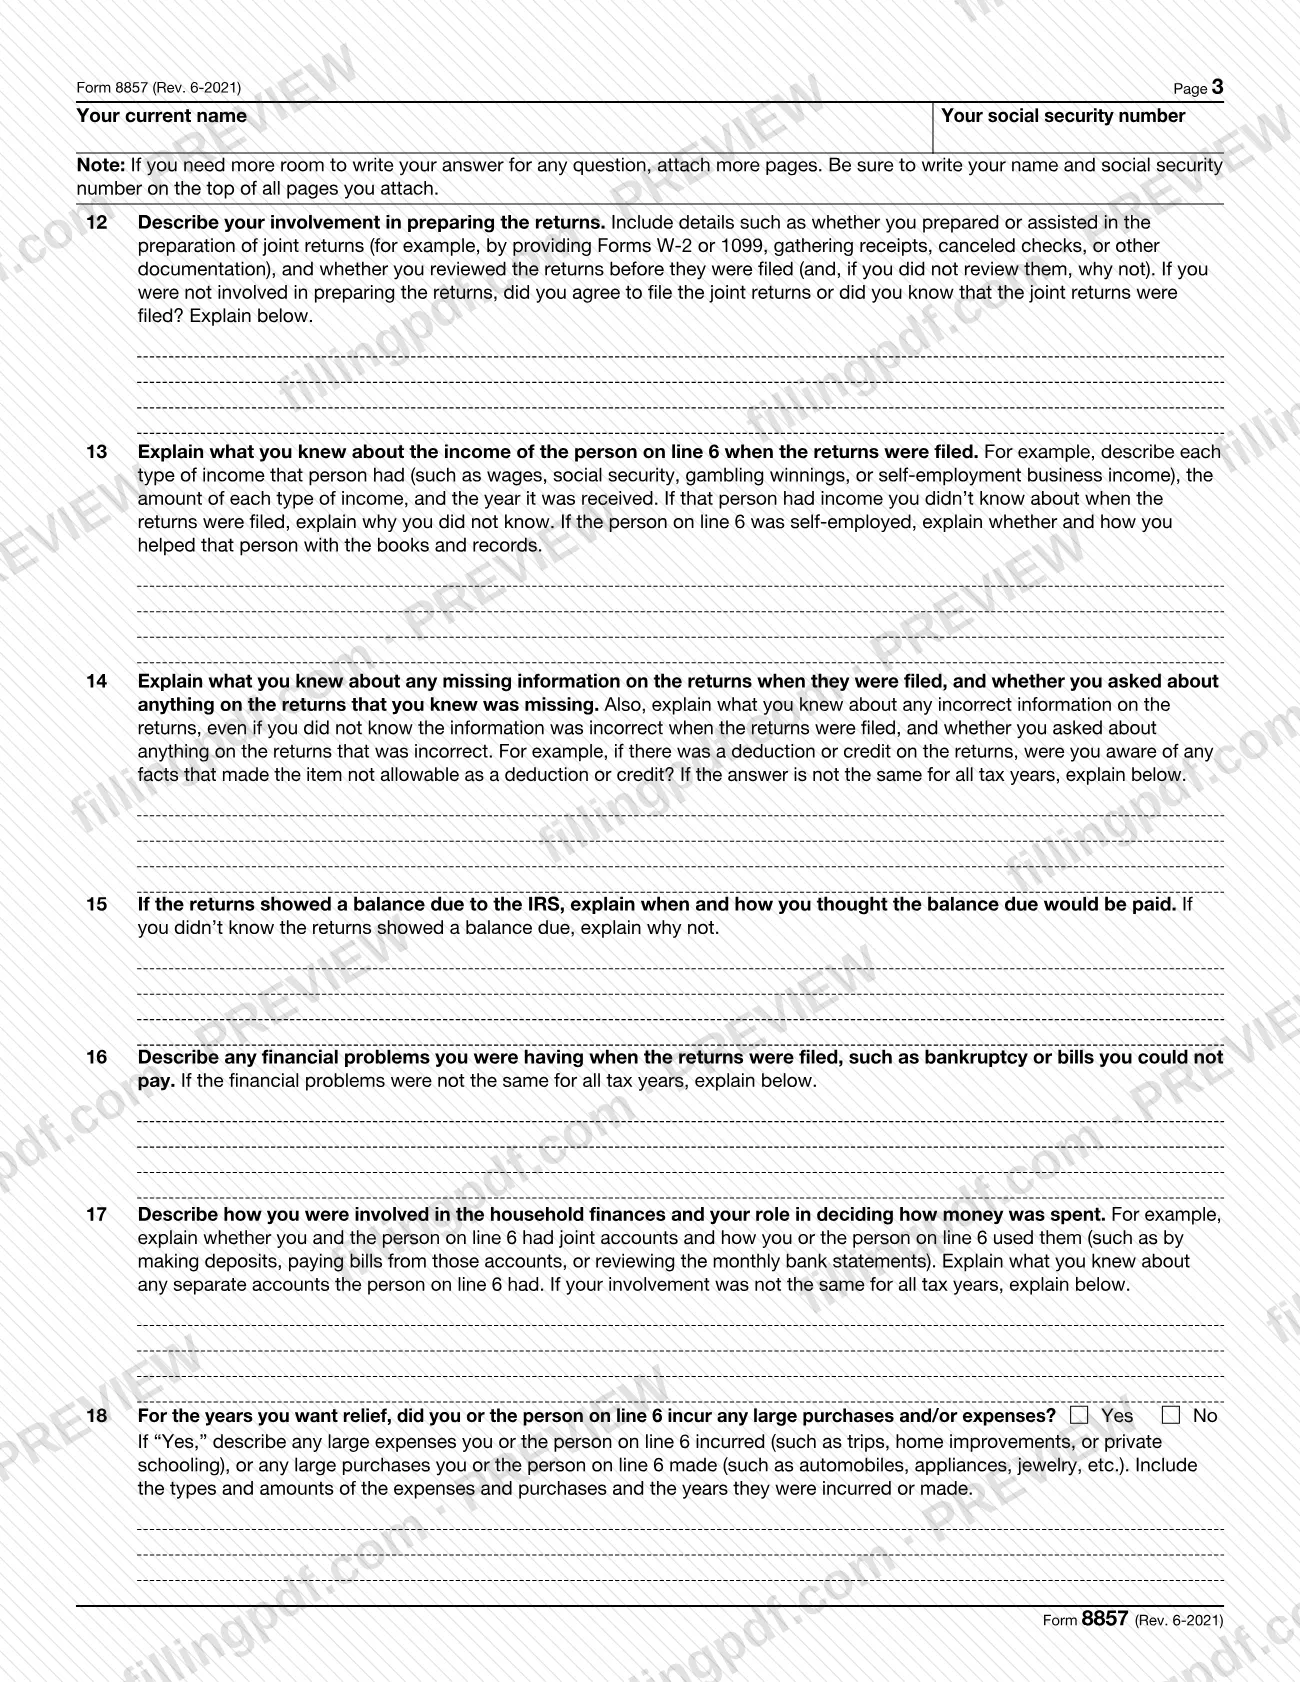
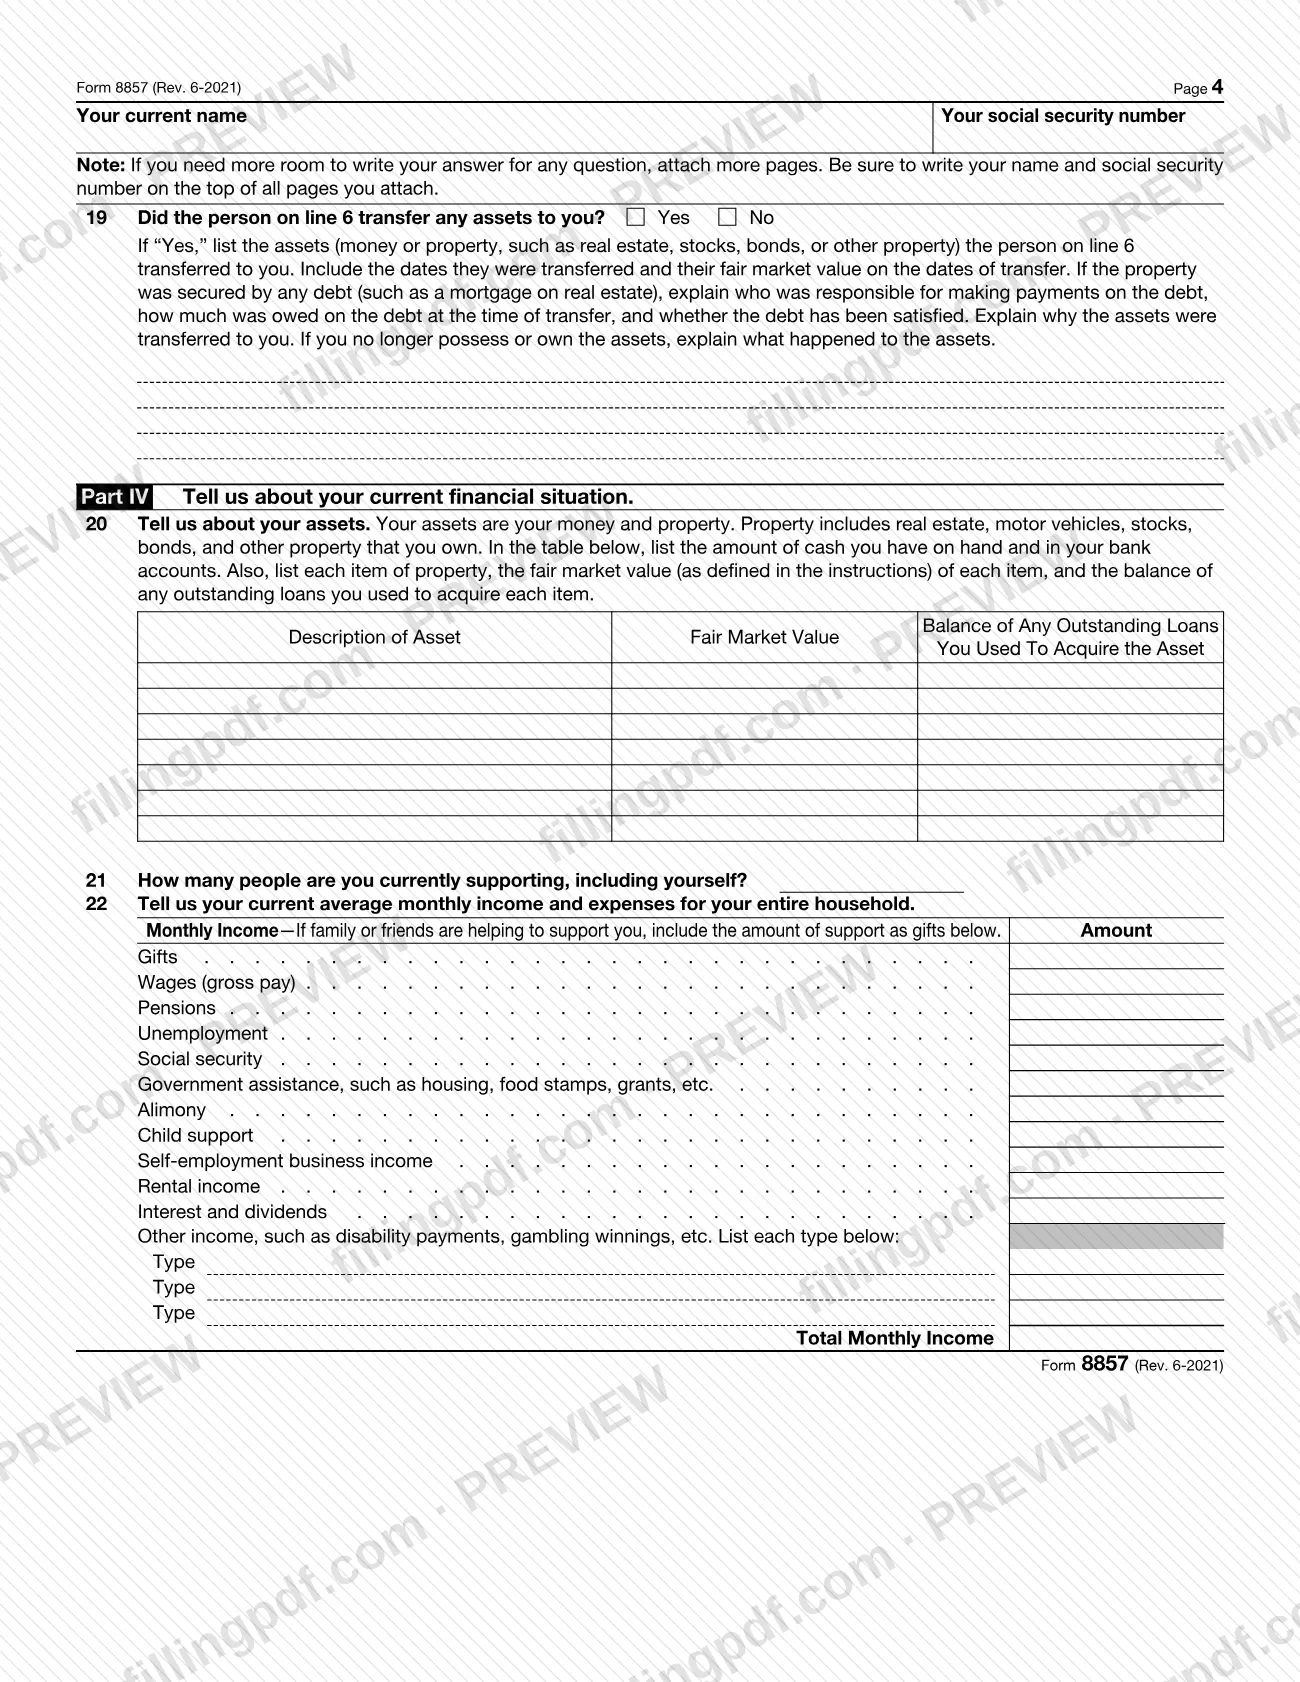
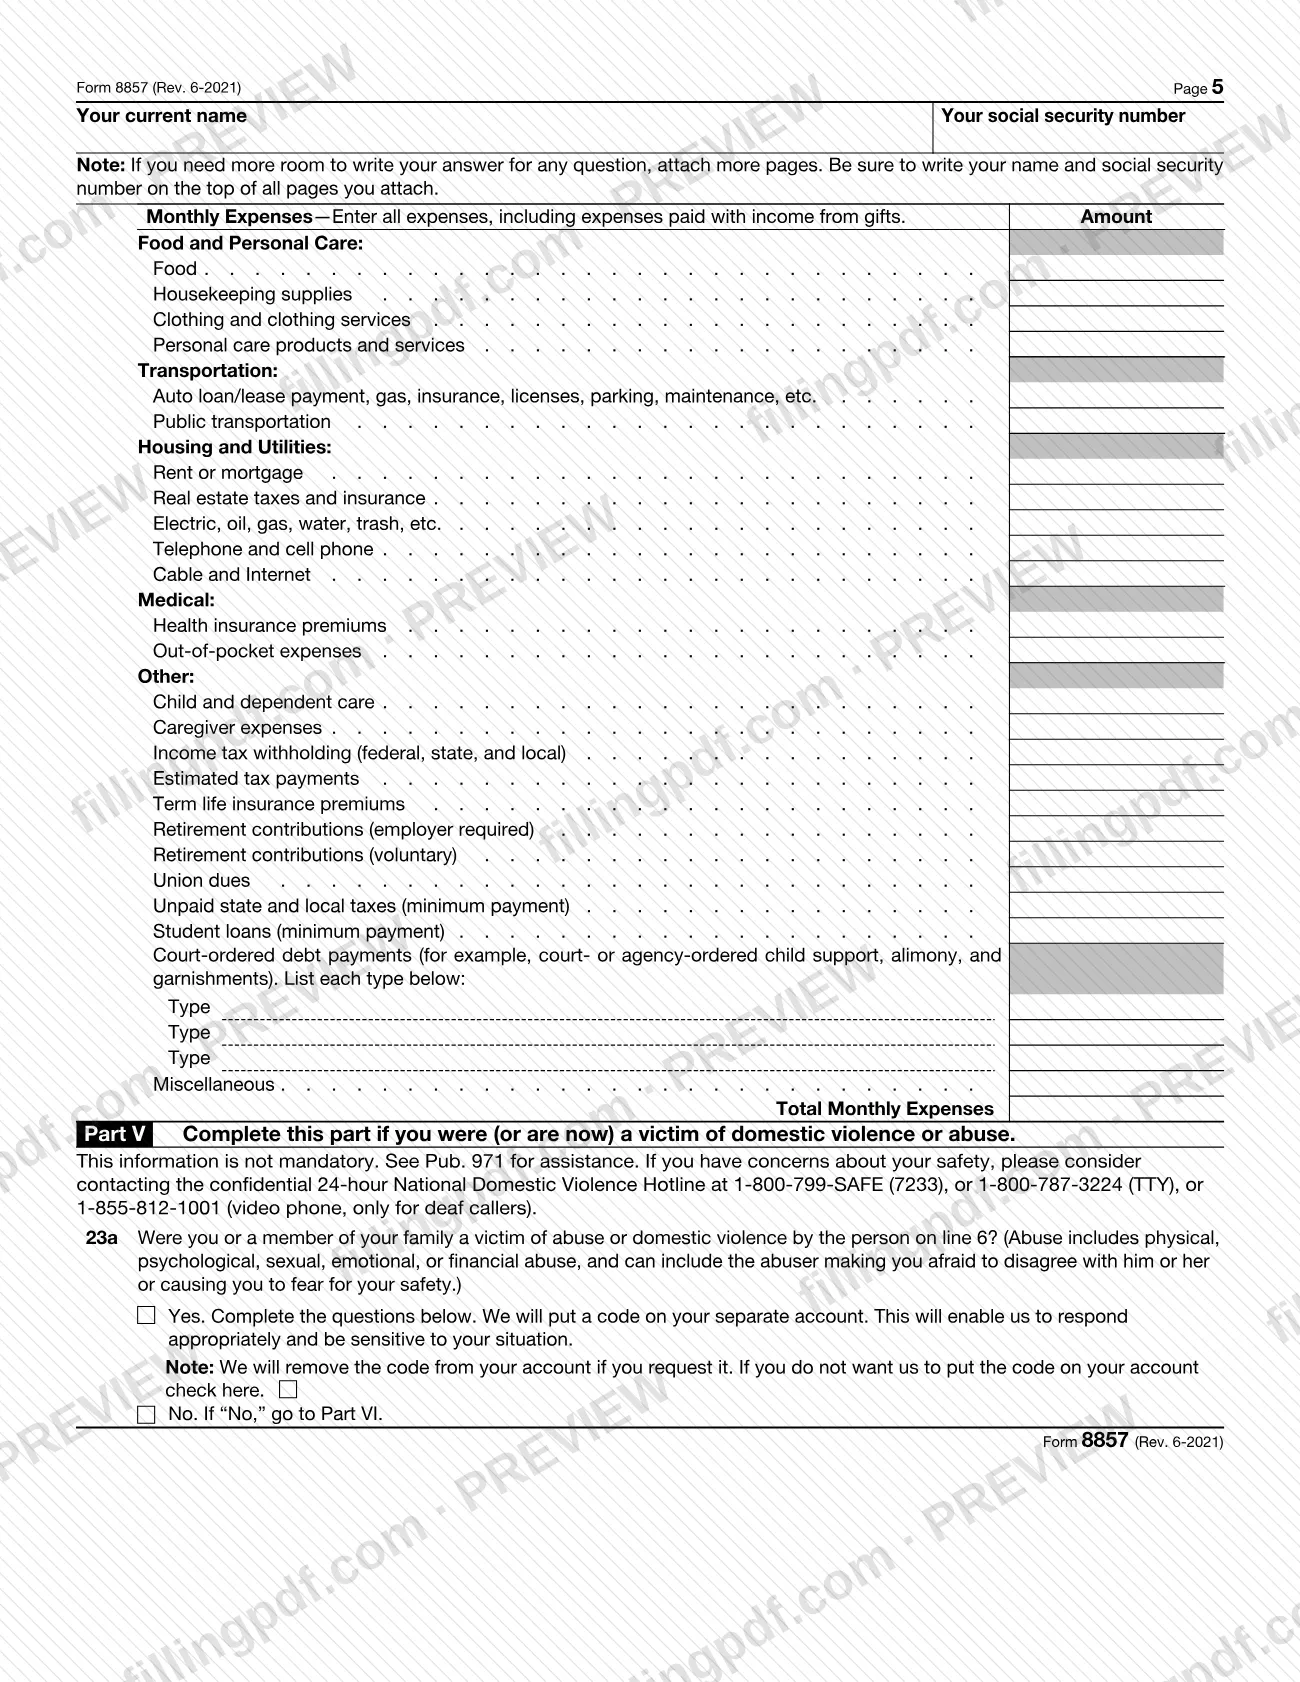
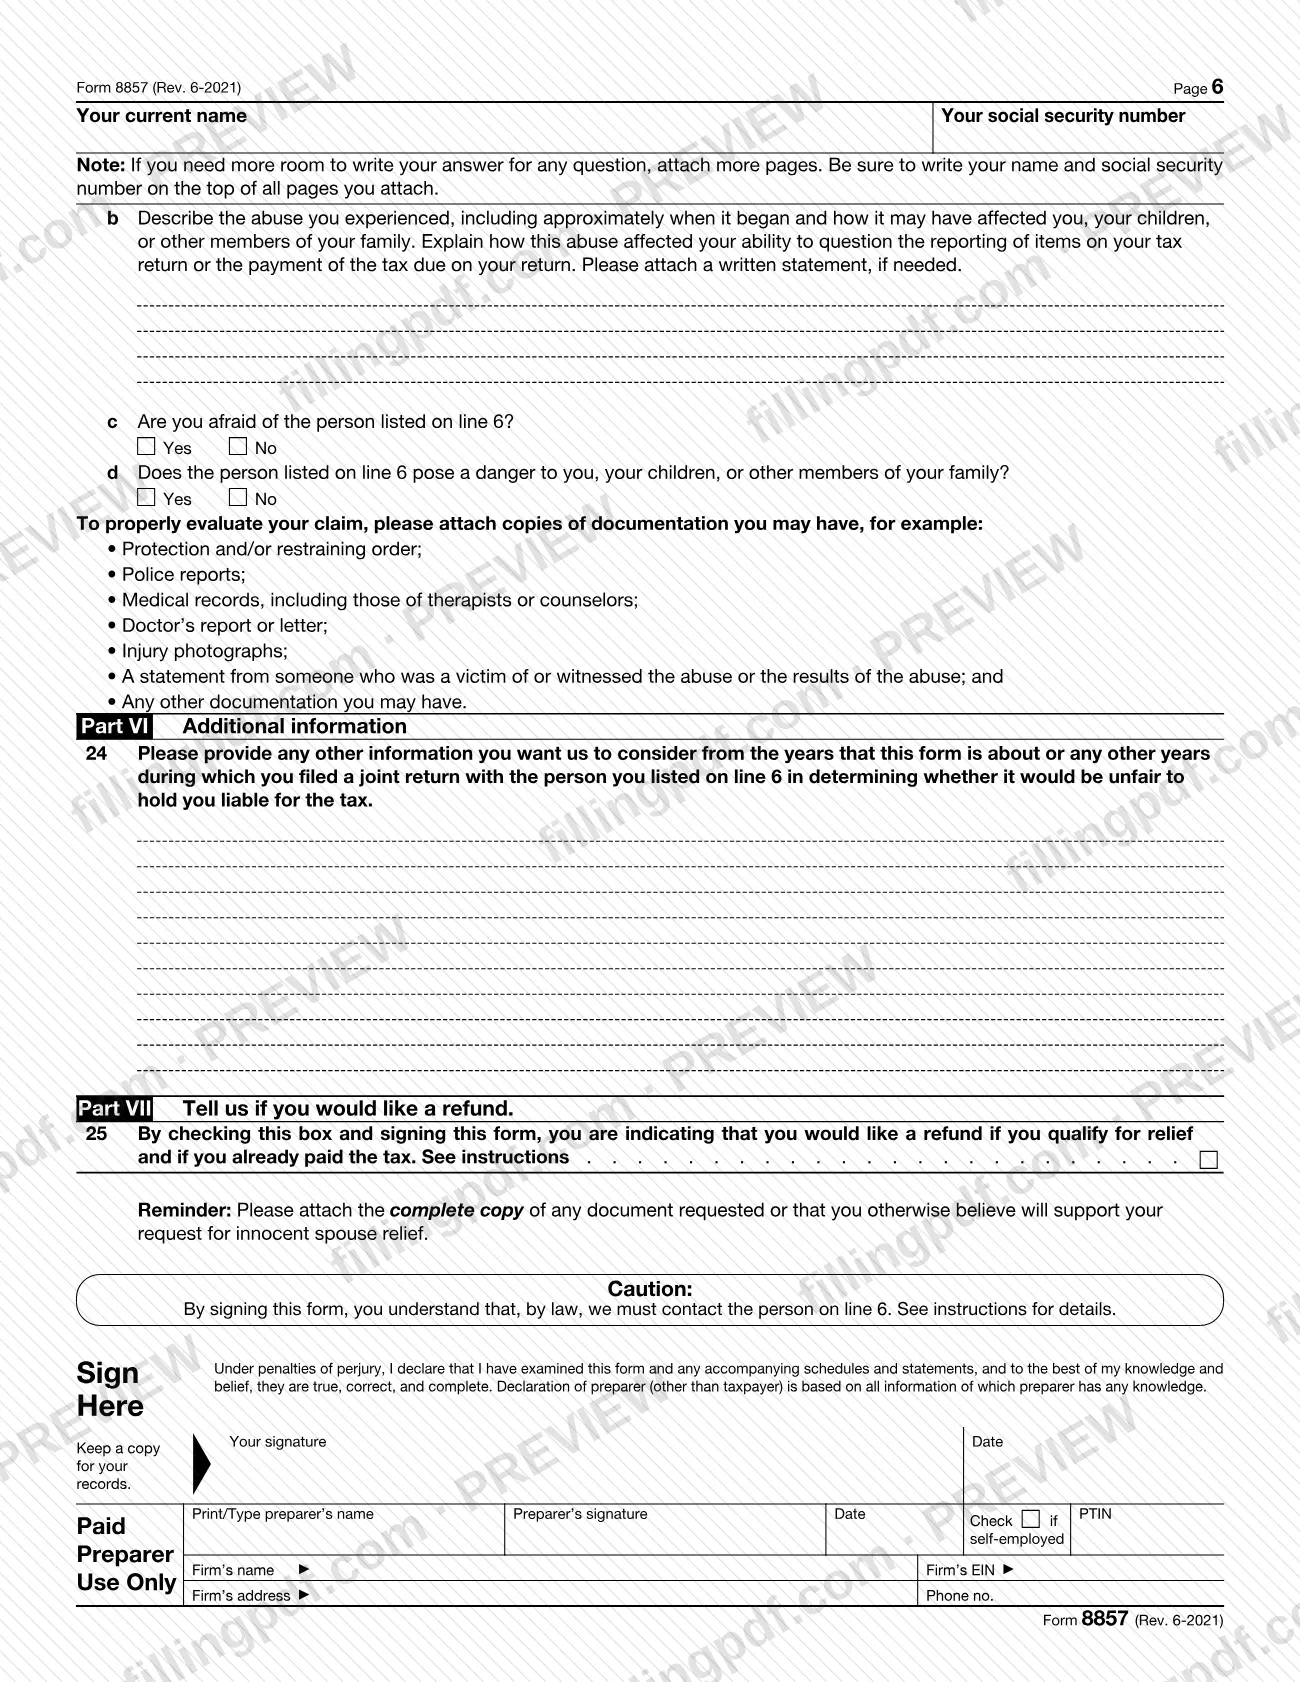
El Formulario 8857, Solicitud de alivio para cónyuge inocente (Request for Innocent Spouse Relief), es el formulario del Servicio de Impuestos Internos (IRS) que se utiliza para solicitar que se le exima de impuestos, multas e intereses de una declaración conjunta cuando usted considera que solo su cónyuge o excónyuge debería ser responsable. También lo utilizan algunas personas en estados de bienes gananciales que no presentaron una declaración conjunta. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8857.
Última actualización
¿Qué es el Form 8857?
El Formulario 8857, Solicitud de alivio para cónyuge inocente (Request for Innocent Spouse Relief), es el formulario del IRS que utiliza un contribuyente para solicitar que se le exima de la responsabilidad por los impuestos, las multas relacionadas y los intereses derivados de una declaración conjunta, porque considera que solo su cónyuge o excónyuge debería ser responsable.
Cuando usted presenta una declaración conjunta, la ley establece que usted y su cónyuge son responsables de toda la obligación tributaria. Esto se llama responsabilidad conjunta y solidaria. Abarca los impuestos indicados en la declaración y cualquier impuesto adicional que el IRS determine posteriormente, y continúa después del divorcio, aunque la sentencia de divorcio responsabilice al excónyuge.
Las instrucciones del IRS describen cuatro tipos de alivio que se pueden solicitar con este formulario:
- Alivio para cónyuge inocente.
- Alivio por separación de responsabilidad.
- Alivio equitativo, el único tipo disponible para impuestos impagos.
- Alivio de responsabilidad por impuestos atribuibles a una partida de ingresos gananciales.
El IRS utiliza sus respuestas y los documentos adjuntos para decidir si usted cumple los requisitos. Este formulario no es una declaración de impuestos: no lo presente junto con su declaración de impuestos. También es diferente del Formulario 8379, Asignación para cónyuge perjudicado (Injured Spouse Allocation), al que se hace referencia en la línea 2 si el IRS utilizó su parte de un reembolso conjunto para pagar una deuda que solo debía la persona indicada en la línea 6. El IRS remite a la Publicación 971, Alivio para cónyuge inocente (Innocent Spouse Relief), para consultar los factores que evalúa.
¿Quién tiene que presentar el Form 8857?
Puede presentar el Formulario 8857 si presentó una declaración conjunta y considera que su cónyuge o excónyuge debería ser el único responsable de una partida incorrecta o de un pago insuficiente de impuestos relacionado con ella. También puede presentarlo si vivía en un estado de bienes gananciales, no presentó una declaración federal conjunta y considera que no debería ser responsable de los impuestos sobre una partida de ingresos gananciales. Las instrucciones mencionan estos estados: Arizona, California, Idaho, Louisiana, Nevada, New Mexico, Texas, Washington y Wisconsin.
Cada tipo de alivio tiene sus propios requisitos. El alivio para cónyuge inocente requiere que haya impuestos declarados por un monto menor al debido a causa de partidas incorrectas de su cónyuge y que usted no supiera ni tuviera motivos para saberlo cuando firmó. El alivio por separación de responsabilidad está disponible si su cónyuge falleció, o si usted está divorciado, legalmente separado o ha vivido separado durante los 12 meses anteriores a presentar la solicitud. El alivio equitativo cubre impuestos declarados por un monto menor al debido o impuestos impagos.
No presente el Formulario 8857 para un año tributario si:
- un tribunal tomó una decisión final que consideró, o que usted podría haber solicitado que considerara, el alivio de la responsabilidad conjunta;
- celebró un acuerdo de oferta de transacción con el IRS;
- celebró un acuerdo de cierre que resolvió la misma obligación; o
- marcó «No» en la línea 1.
Puede representarse usted mismo o autorizar a un abogado, contador público certificado o agente inscrito mediante el Formulario 2848.
Cuándo presentar el Form 8857
Presente el Formulario 8857 tan pronto como se entere de una obligación tributaria por la que considera que solo su cónyuge o excónyuge debería ser responsable; por ejemplo, cuando el IRS examine su declaración y proponga impuestos adicionales o le envíe un aviso. No se demore porque no tenga toda la documentación.
Por lo general, debe presentarlo a más tardar 2 años después del primer intento del IRS de cobrarle los impuestos. Entre los ejemplos de actividades de cobro indicados en las instrucciones se incluyen la compensación de su reembolso para pagar una deuda de una declaración conjunta de otro año, una reclamación judicial o prueba de reclamación en un caso de bancarrota, una demanda de Estados Unidos y un aviso de la sección 6330 (por lo general, la Carta 11 o la Carta 1058).
El alivio equitativo tiene plazos diferentes. Para un saldo adeudado, presente la solicitud dentro del período que tiene el IRS para cobrar los impuestos, generalmente 10 años desde la fecha de determinación. Para un crédito o reembolso, preséntela dentro de los 3 años posteriores a la presentación de la declaración original o 2 años después de haber pagado los impuestos, lo que ocurra más tarde. Si recibió un aviso de deficiencia, también presente una petición ante el Tribunal Tributario dentro del plazo de 90 días indicado en el aviso.
Documentos que necesitas
- Fotocopia del certificado de defunción y del testamento (si existe), si marcó «Widowed» en la línea 7.
- Fotocopia completa de su acuerdo de separación, si marcó «Legally separated» en la línea 7.
- Fotocopia completa de su sentencia de divorcio, si marcó «Divorced» en la línea 7.
- Una declaración que explique un problema de salud mental o física y cuándo comenzó, junto con fotocopias de documentación, como facturas médicas o un informe o carta de un médico, si respondió «Yes» en la línea 9.
- Documentación del abuso si completa la Parte V, por ejemplo, una orden de protección o alejamiento, informes policiales, expedientes médicos, un informe médico, fotografías de lesiones o una declaración de un testigo.
- Prueba de que hizo pagos con su propio dinero, como un estado de cuenta bancario o un cheque cancelado, si desea un reembolso en la línea 25. No se necesita ninguna prueba si su reembolso individual se aplicó a impuestos de una declaración conjunta de otro año.
- Páginas adicionales para cualquier respuesta que necesite más espacio, cada una con su nombre y número de Seguro Social en la parte superior.
- Una copia completa de cualquier otro documento solicitado o que usted considere que respalda su solicitud de alivio.
- Formulario 2848, Poder legal y declaración del representante (Power of Attorney and Declaration of Representative), si otra persona lo representa ante el IRS.
Cómo rellenar el Form 8857
Determine si debe presentar la solicitud
En la línea 1, responda «Yes» si presentó una declaración conjunta y considera que su cónyuge debería ser el único responsable, o si vivía en un estado de bienes gananciales y no presentó una declaración conjunta. Si responde «No», no presente el Formulario 8857.
Compruebe si tiene una reclamación por cónyuge perjudicado
En la línea 2, responda «Yes» si el IRS utilizó su parte de un reembolso conjunto para pagar una deuda vencida que solo debía la persona indicada en la línea 6. En ese caso, consulte el Formulario 8379, Asignación para cónyuge perjudicado (Injured Spouse Allocation).
Indique los años tributarios
En la línea 3, indique cada año tributario para el que solicita alivio, utilizando el año de la obligación conjunta. El formulario tiene espacio para seis años.
Indique su idioma y datos de contacto
En la línea 4, indique si el inglés es su idioma principal. En la línea 5, indique su nombre actual (añada entre paréntesis un nombre anterior si es diferente), número de Seguro Social, dirección de contacto y el mejor número de teléfono para localizarlo durante el día. Marque la casilla si desea que todo el correo del IRS se envíe a esa dirección.
Identifique a la persona indicada en la línea 6
Indique el nombre de su cónyuge para los años para los que solicita alivio, además de su número de Seguro Social y dirección si los conoce. En la línea 7, marque su estado civil actual con esa persona e indique la fecha en el formato MM/DD/YYYY donde se solicite. Adjunte el documento que el formulario indica para su estado.
Responda las preguntas sobre estudios y salud
En la línea 8, marque su nivel educativo más alto cuando se presentaron las declaraciones. En la línea 9, responda «Yes» o «No» sobre problemas de salud y adjunte una declaración y documentación si responde «Yes». En la línea 10, indique si hay información que teme proporcionar, pero que está dispuesto a comentar.
Describa su participación en las declaraciones
En la Parte III, la línea 11 pregunta si tenía la intención de presentar declaraciones conjuntas. Las líneas 12 a 17 preguntan sobre su participación en la preparación de las declaraciones, lo que sabía sobre los ingresos y los errores, el saldo adeudado, los problemas financieros y las finanzas del hogar. Explique cada respuesta con sus propias palabras.
Informe sobre compras y transferencias
En la línea 18, responda «Yes» o «No» sobre compras o gastos grandes y descríbalos indicando los tipos, importes y años. En la línea 19, indique si la persona de la línea 6 le transfirió bienes y enumérelos con las fechas y el valor justo de mercado.
Complete la información sobre su situación financiera
En la Parte IV, indique sus activos en la línea 20 junto con su valor justo de mercado y los saldos pendientes de préstamos. En la línea 21, indique a cuántas personas mantiene. En la línea 22, indique los ingresos y gastos mensuales promedio del hogar y los totales.
Complete la Parte V si corresponde
La Parte V no es obligatoria. Si responde «Yes» en la línea 23a, responda las líneas 23b a 23d y adjunte la documentación correspondiente. Marque la casilla debajo de la línea 23a si no desea que el IRS añada un código a su cuenta.
Añada información y elija la opción de reembolso
En la línea 24, añada cualquier otra información que quiera que el IRS considere, sobre estos u otros años de declaraciones conjuntas. En la línea 25, marque la casilla si desea un reembolso de los impuestos que ya pagó, en caso de cumplir los requisitos.
Revise, firme y descargue el PDF
Firme y feche el formulario, y pida al preparador remunerado que lo firme con un PTIN si pagó a alguien para prepararlo. Compruebe que cada página adjunta incluya su nombre y número de Seguro Social; luego descargue o imprima el PDF completado desde FillingPDF y guarde una copia.
Cómo presentar el Form 8857
Puede presentar el Formulario 8857 por correo postal de EE. UU., mediante un servicio privado de entrega o por fax. No lo presente junto con su declaración de impuestos ni ante el Tribunal Tributario.
- Servicio Postal de EE. UU.: Internal Revenue Service, P.O. Box 120053, Covington, KY 41012.
- Servicio privado de entrega: Internal Revenue Service, 7940 Kentucky Drive, Stop 840F, Florence, KY 41042. La página del formulario del IRS señala una nueva dirección postal para entregas privadas en las instrucciones fechadas el 9 de mayo de 2024, así que confírmela en IRS.gov/Form8857. Los servicios designados para la regla de envío oportuno figuran en IRS.gov/PDS.
- Fax: 855-233-8558, para el formulario y sus documentos adjuntos.
Utilice uno de estos medios aunque ya esté tratando con un empleado del IRS sobre una auditoría, apelación o cobro. Escriba su nombre y número de Seguro Social en cada documento adjunto. Firme y feche el formulario; el IRS no puede considerar una solicitud sin firma y se la devolverá. Guarde una copia. El IRS debe comunicarse con la persona indicada en la línea 6. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 8857 junto con su declaración de impuestos o ante el Tribunal Tributario, en vez de enviarlo por correo o fax a las direcciones del IRS que aparecen en las instrucciones.
- Indicar en la línea 3 el año del reembolso que se compensó, en vez del año de la obligación conjunta; el ejemplo del formulario utiliza el año tributario 2018, no 2020.
- Combinar distintos cónyuges en un solo formulario; el formulario indica que debe presentar un Formulario 8857 por separado para los años tributarios que involucren a distintos cónyuges o excónyuges.
- Presentar el formulario sin firmar o sin fechar; el IRS no puede considerarlo y se lo devolverá.
- Suponer que una sentencia de divorcio que obliga a su excónyuge a pagar todos los impuestos significa que usted cumple los requisitos para recibir alivio; el formulario indica que no necesariamente es así.
- No escribir su nombre y número de Seguro Social en las páginas o declaraciones adjuntas.
- Demorar la presentación porque faltan documentos, aunque las instrucciones indican que debe presentarlo tan pronto como se entere de la obligación.
- Esperar recibir un reembolso sin marcar la casilla de la línea 25 y firmar, o esperar reembolsos de retenciones o pagos de impuestos estimados, que se consideran efectuados con la declaración conjunta.
- Omitir los documentos justificativos que solicita el formulario, como la sentencia de divorcio, el acuerdo de separación o el certificado de defunción y el testamento.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8857?
El Formulario 8857 solicita al IRS que lo exima de impuestos, multas e intereses de una declaración conjunta cuando usted considera que solo su cónyuge o excónyuge debería ser responsable. Permite solicitar alivio para cónyuge inocente, alivio por separación de responsabilidad o alivio equitativo, así como alivio por ingresos gananciales.
¿Adónde envío por correo el Formulario 8857?
Envíelo a Internal Revenue Service, P.O. Box 120053, Covington, KY 41012, o mediante un servicio privado de entrega a 7940 Kentucky Drive, Stop 840F, Florence, KY 41042. También puede enviarlo por fax al 855-233-8558. No lo presente junto con su declaración de impuestos.
¿Cuál es el plazo para presentar el Formulario 8857?
Por lo general, debe presentarlo a más tardar 2 años después del primer intento del IRS de cobrarle los impuestos. El alivio equitativo tiene plazos distintos, como el período que tiene el IRS para cobrar un saldo adeudado; consulte las instrucciones para su situación.
¿El IRS le informará a mi cónyuge o excónyuge que presenté la solicitud?
Sí. Por ley, el IRS debe comunicarse con la persona indicada en la línea 6, sin excepciones, incluso en casos de víctimas de abuso. Esa persona puede participar completando un cuestionario. El IRS no divulgará su nombre actual, dirección, números de teléfono ni empleador.
¿Puedo obtener un reembolso mediante el Formulario 8857?
Es posible con el alivio para cónyuge inocente y el alivio equitativo, pero no con el alivio por separación de responsabilidad. Marque la casilla de la línea 25 y firme. Debe demostrar que pagó con su propio dinero; no se pueden reembolsar las retenciones ni los pagos de impuestos estimados.
¿Cuál es la diferencia entre el Formulario 8857 y el Formulario 8379?
El Formulario 8857 solicita alivio de la responsabilidad de una declaración conjunta. El Formulario 8379, Asignación para cónyuge perjudicado (Injured Spouse Allocation), permite recuperar su parte de un reembolso conjunto que el IRS utilizó para pagar una deuda que solo debía su cónyuge. Si ambos casos se aplican a usted, presente los dos formularios.
¿Puede otra persona presentar o firmar el Formulario 8857 por mí?
Puede representarse usted mismo o autorizar a un abogado, contador público certificado o agente inscrito mediante el Formulario 2848. El formulario debe llevar su firma y la fecha. El preparador remunerado también debe firmarlo e incluir un PTIN.
¿Puedo rellenar el Formulario 8857 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta el formulario ni lo envía al IRS; usted debe presentarlo por correo, mediante un servicio privado de entrega o por fax.
¿Puede el IRS cobrarme mientras mi solicitud del Formulario 8857 está pendiente?
No, por los impuestos del año tributario para el que solicitó alivio mientras la solicitud esté pendiente. Los intereses y las multas siguen acumulándose. Una vez resuelta la solicitud, el IRS puede cobrar cualquier impuesto del que usted siga siendo responsable.
¿Listo para rellenar el Form 8857?
Rellenar el Form 8857 ahora