
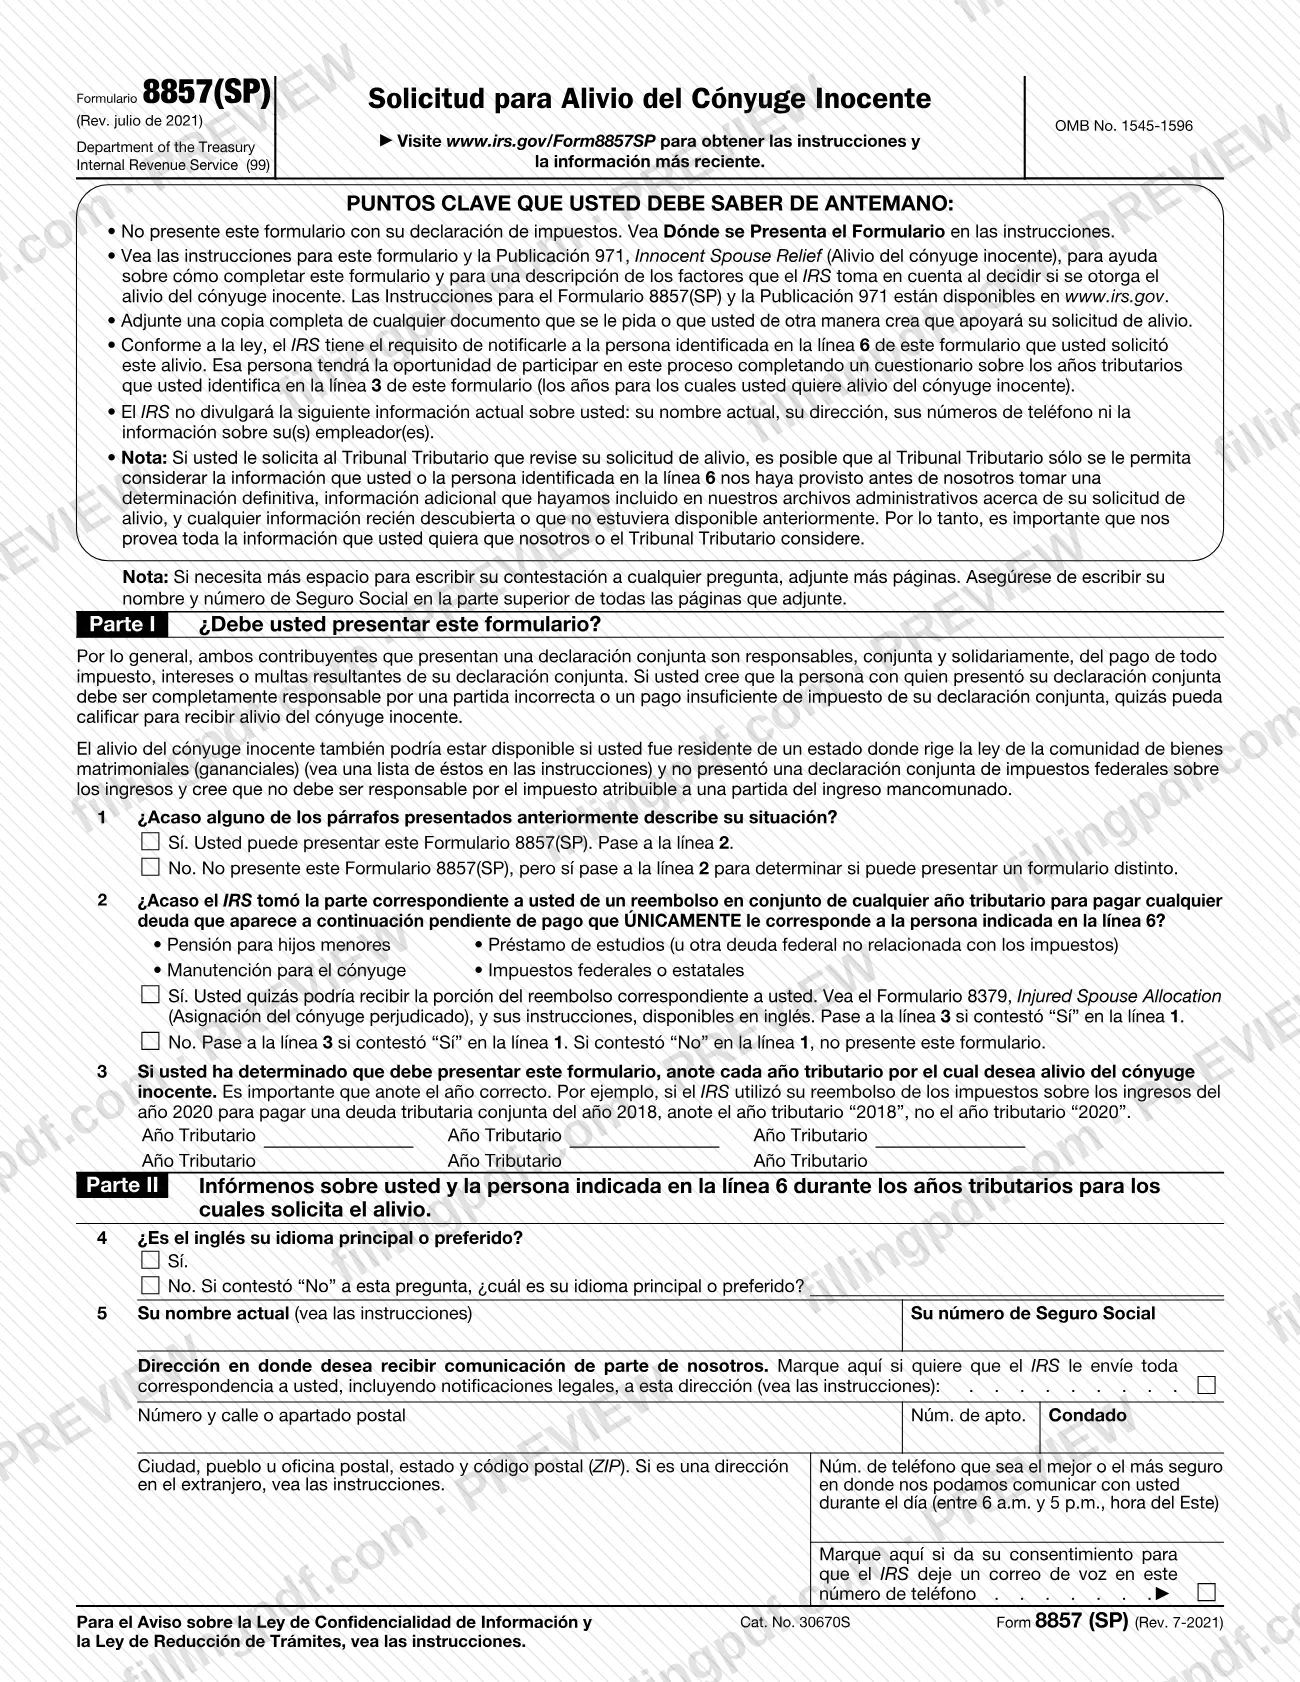
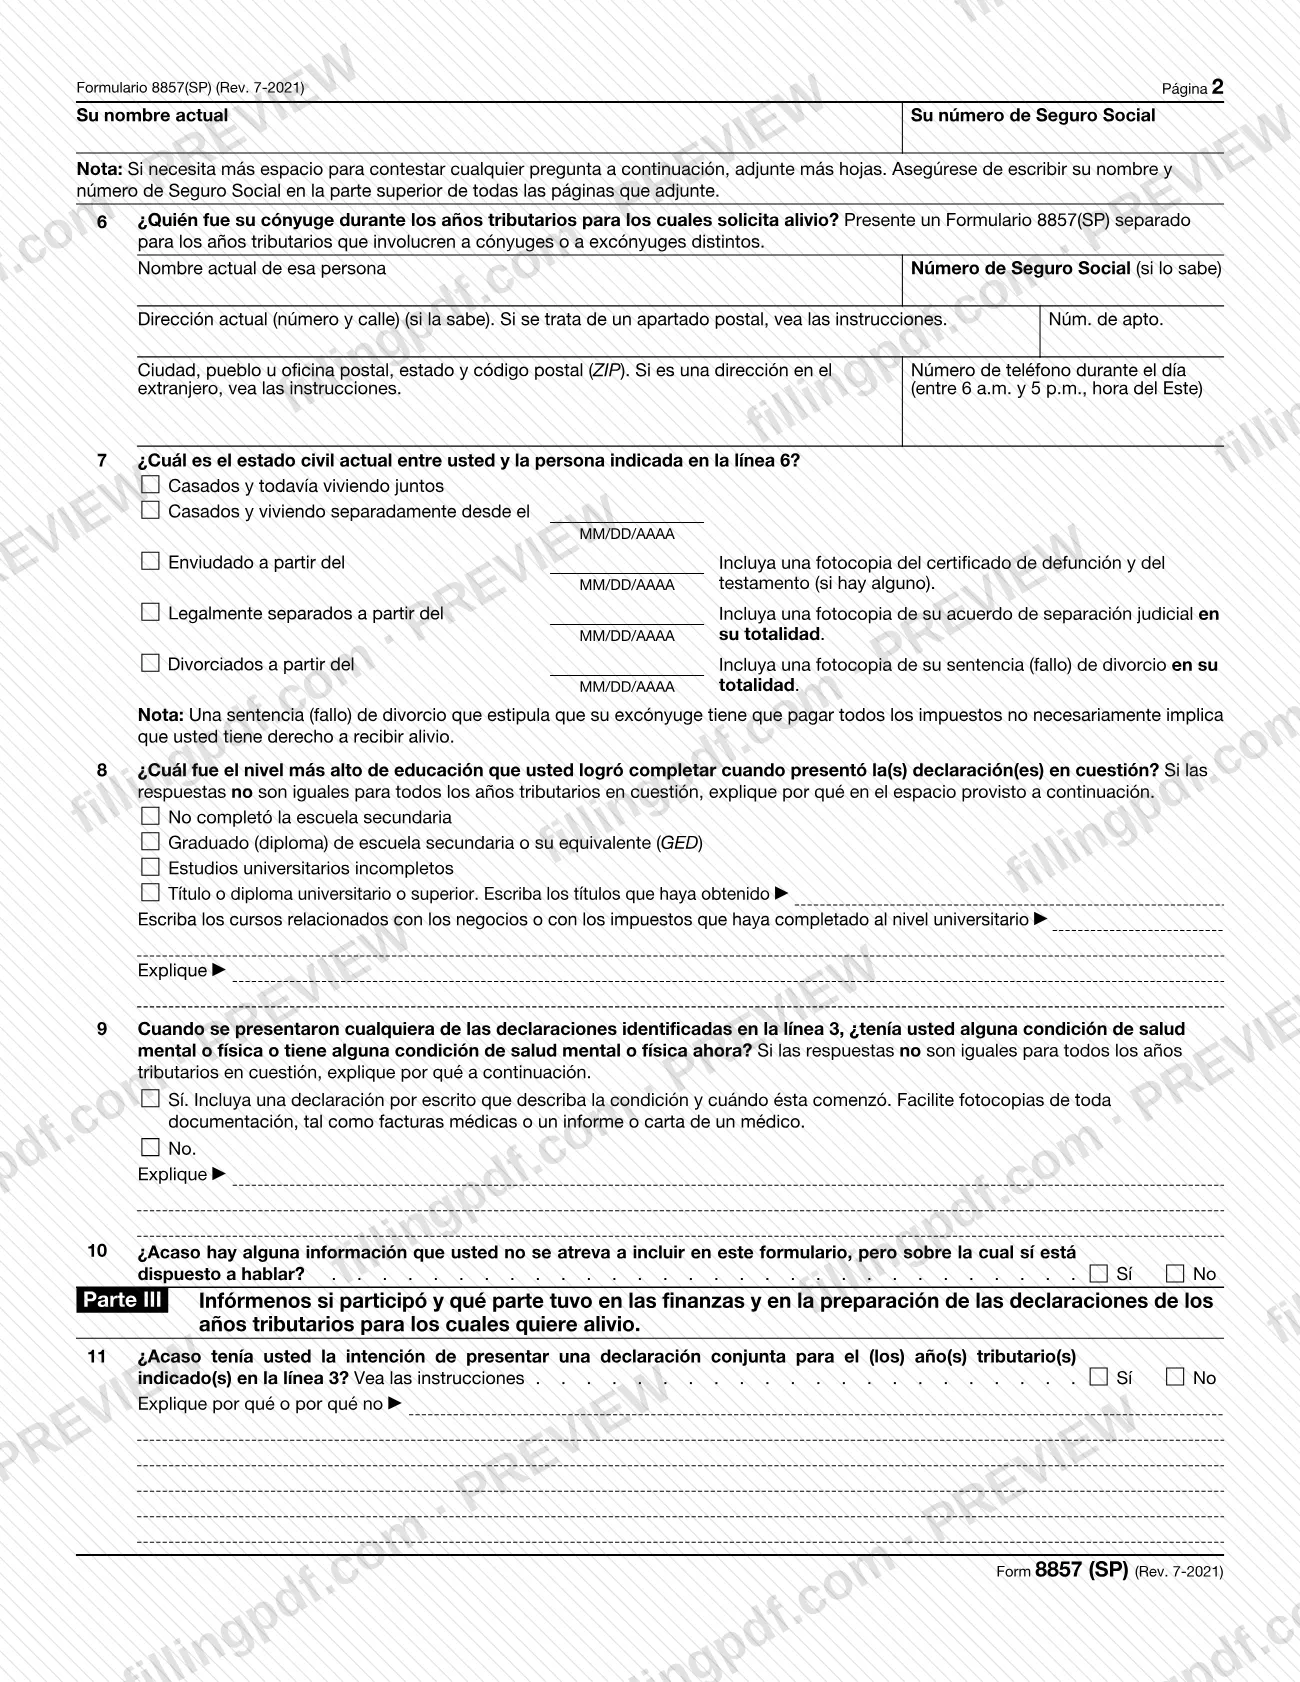
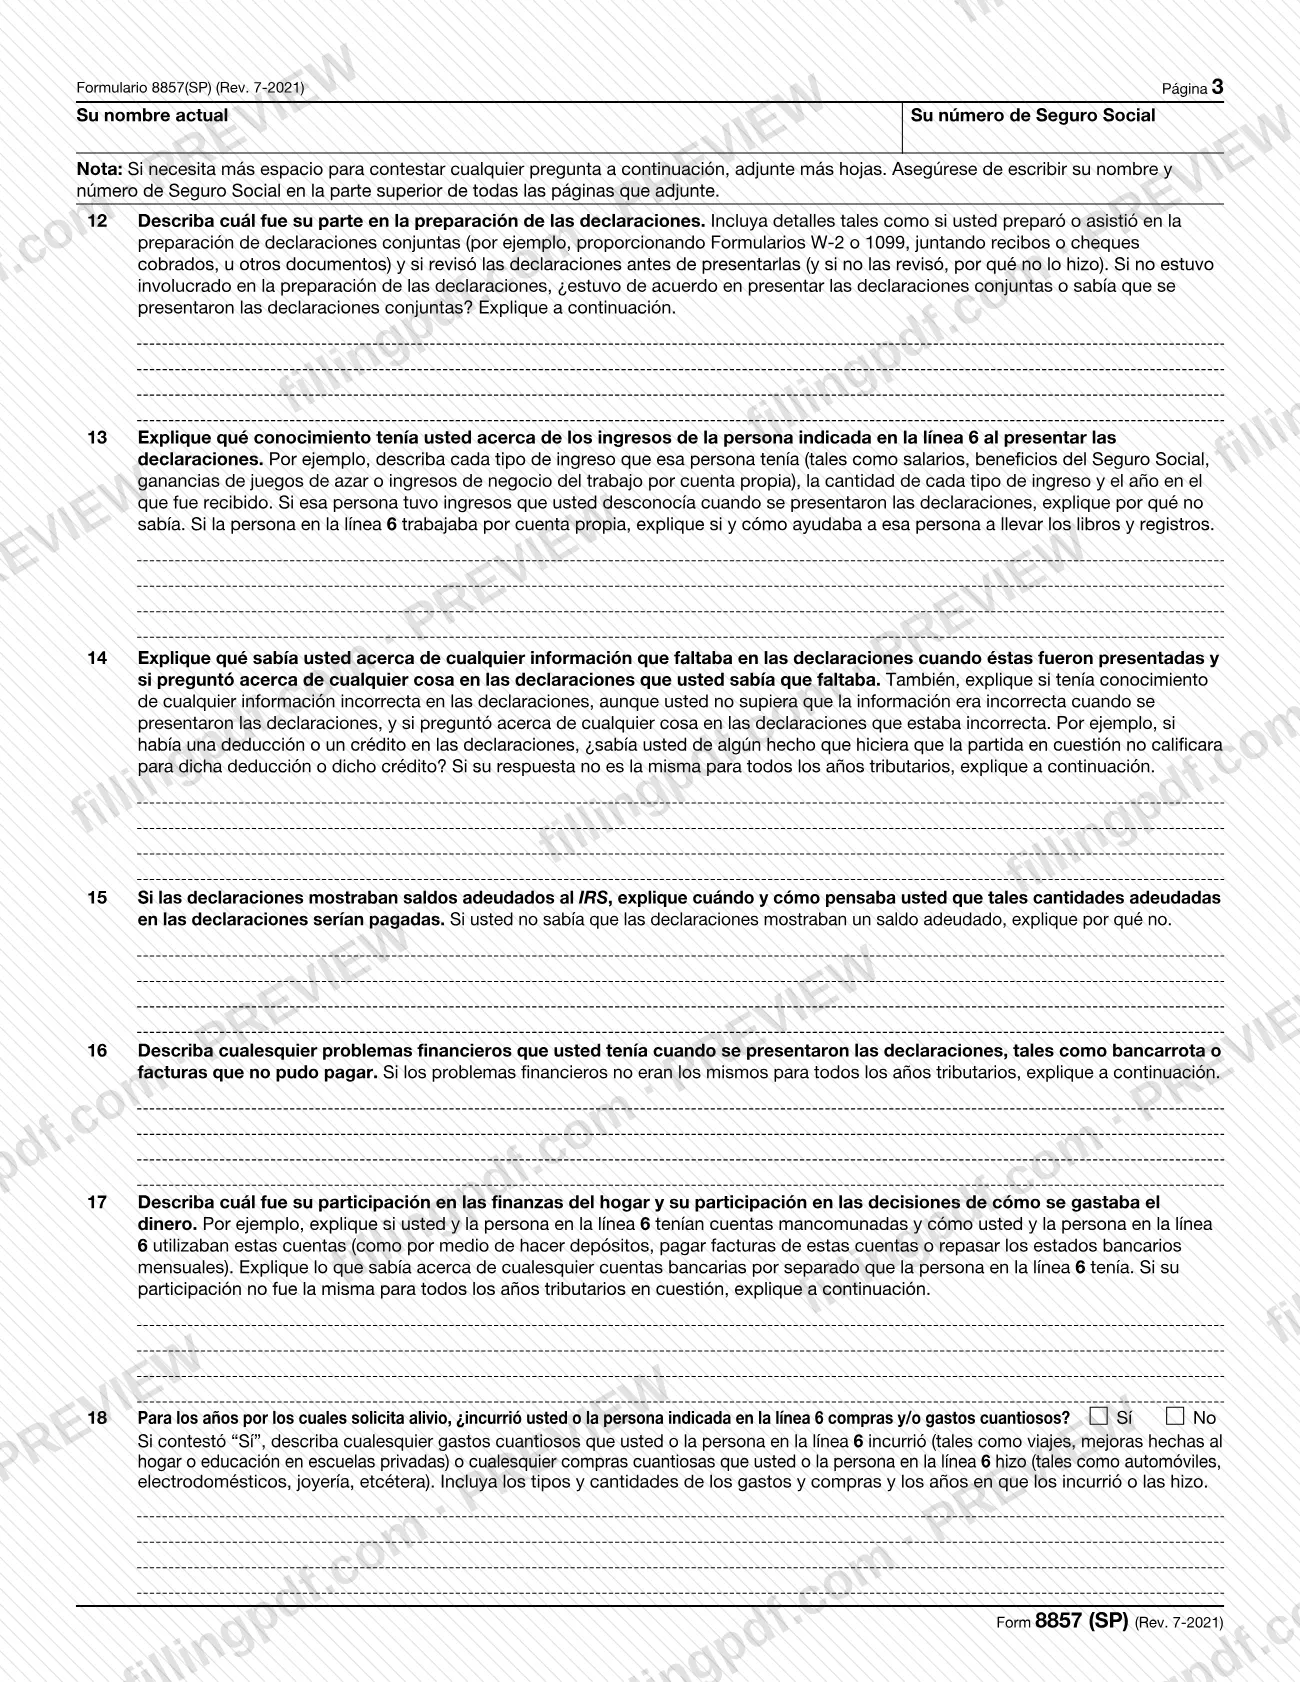
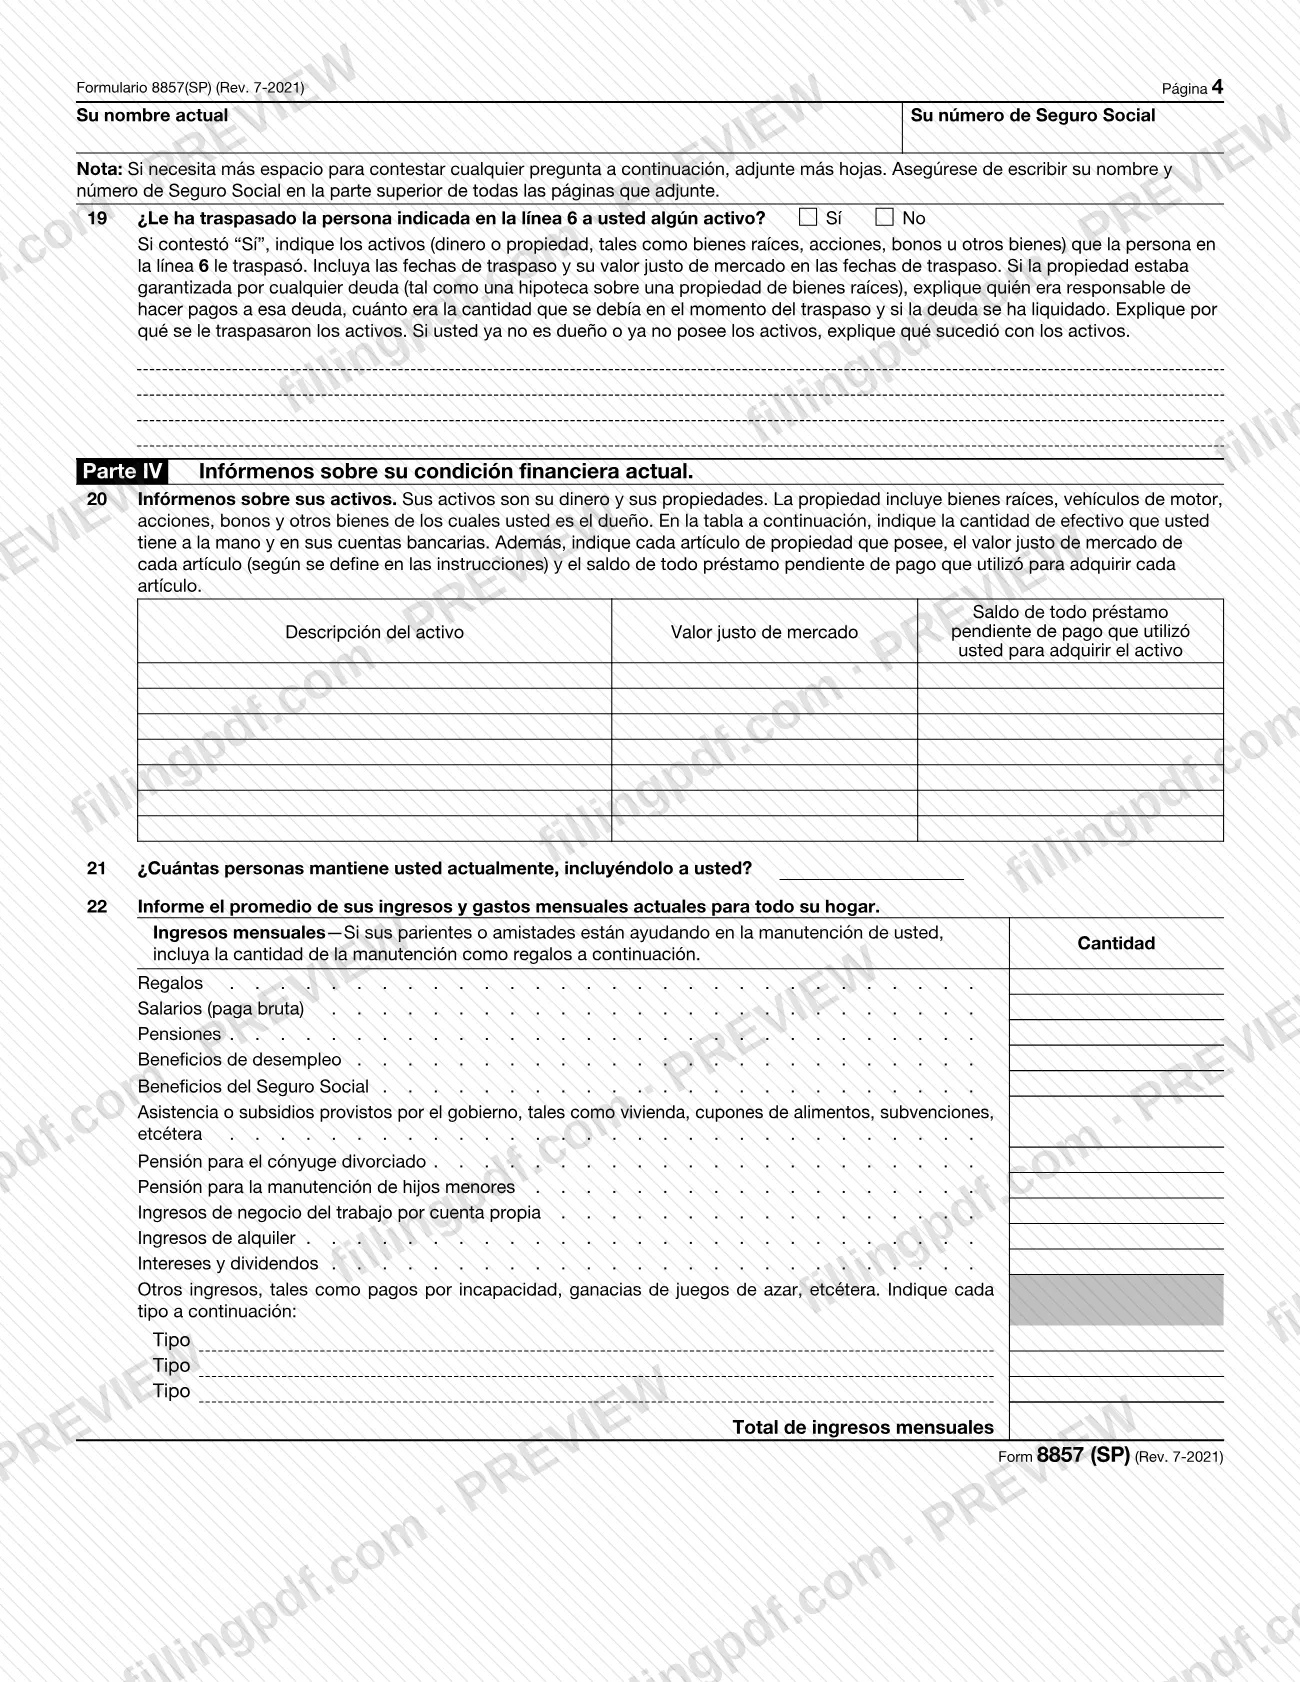
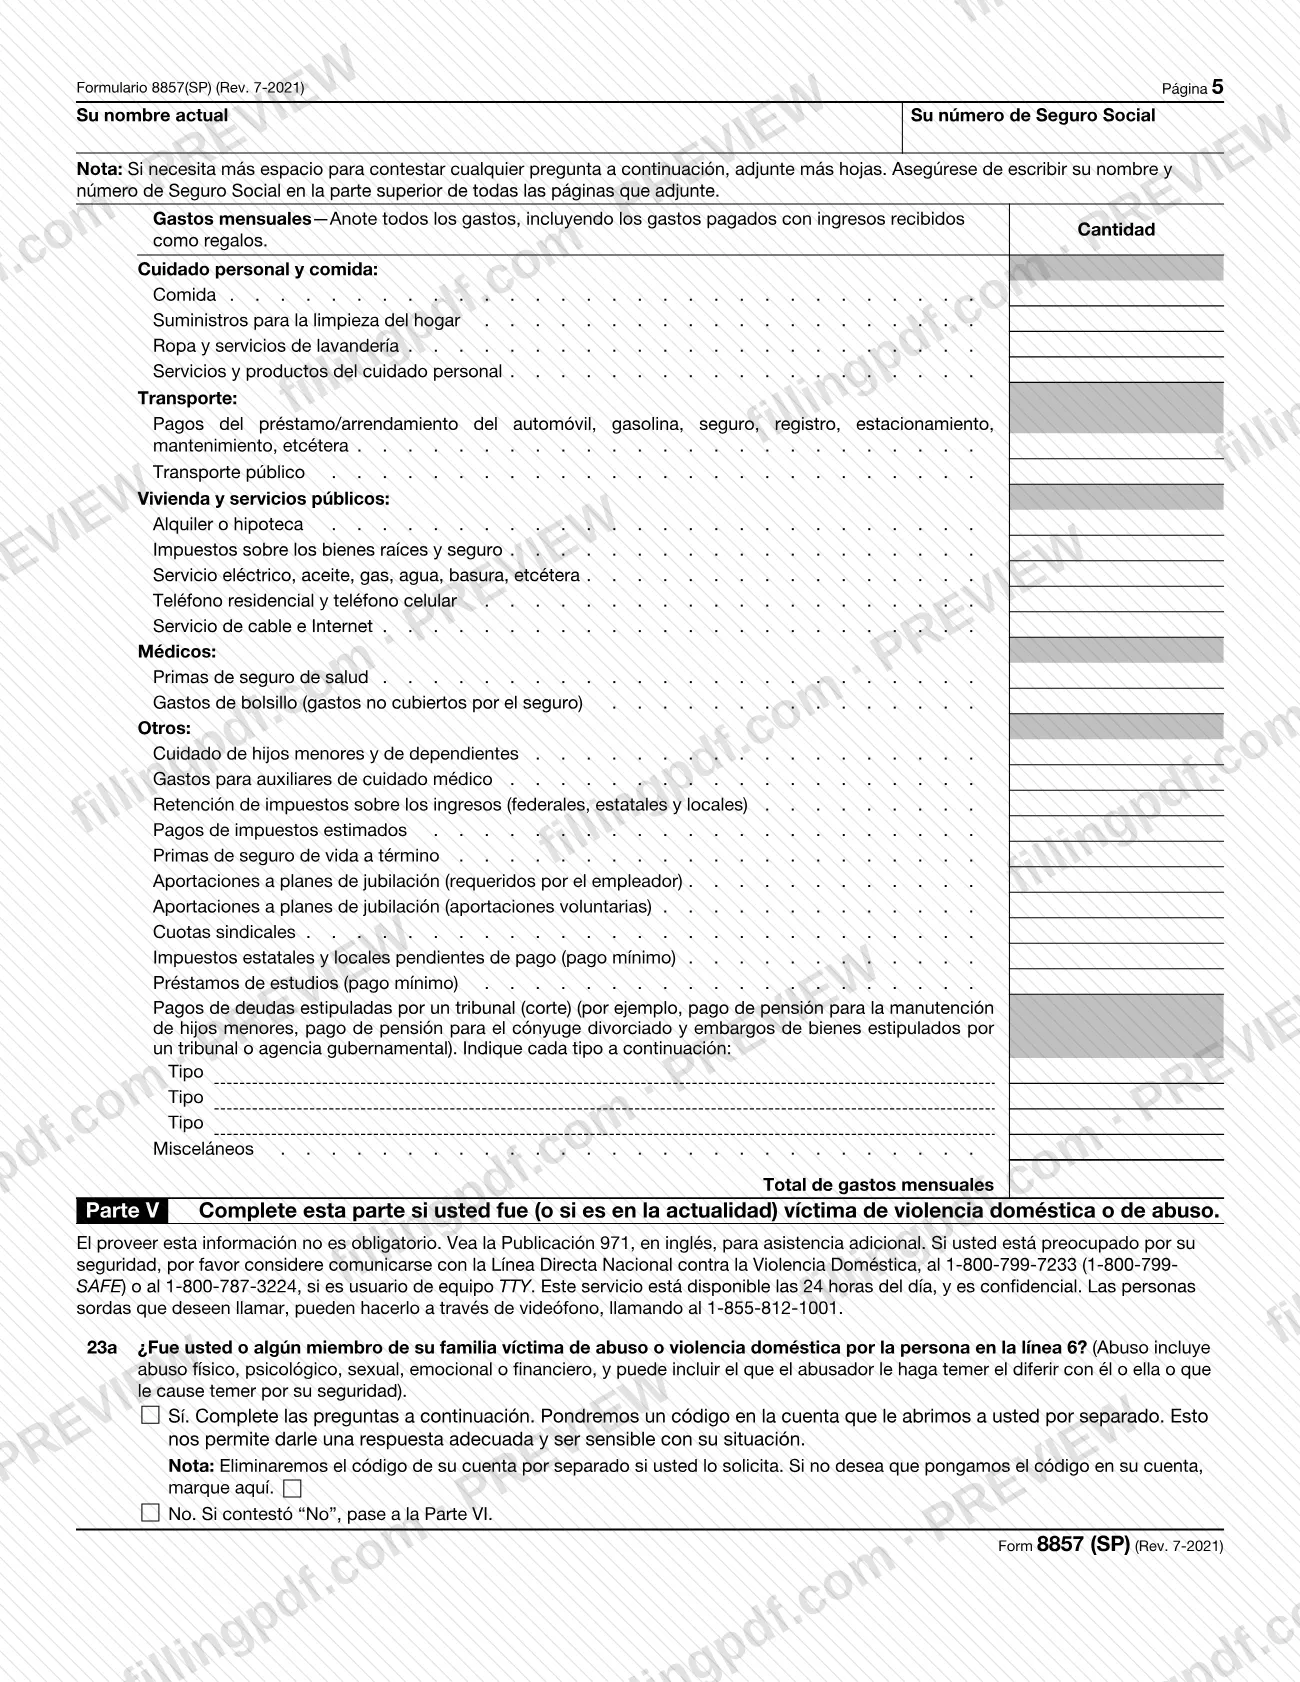
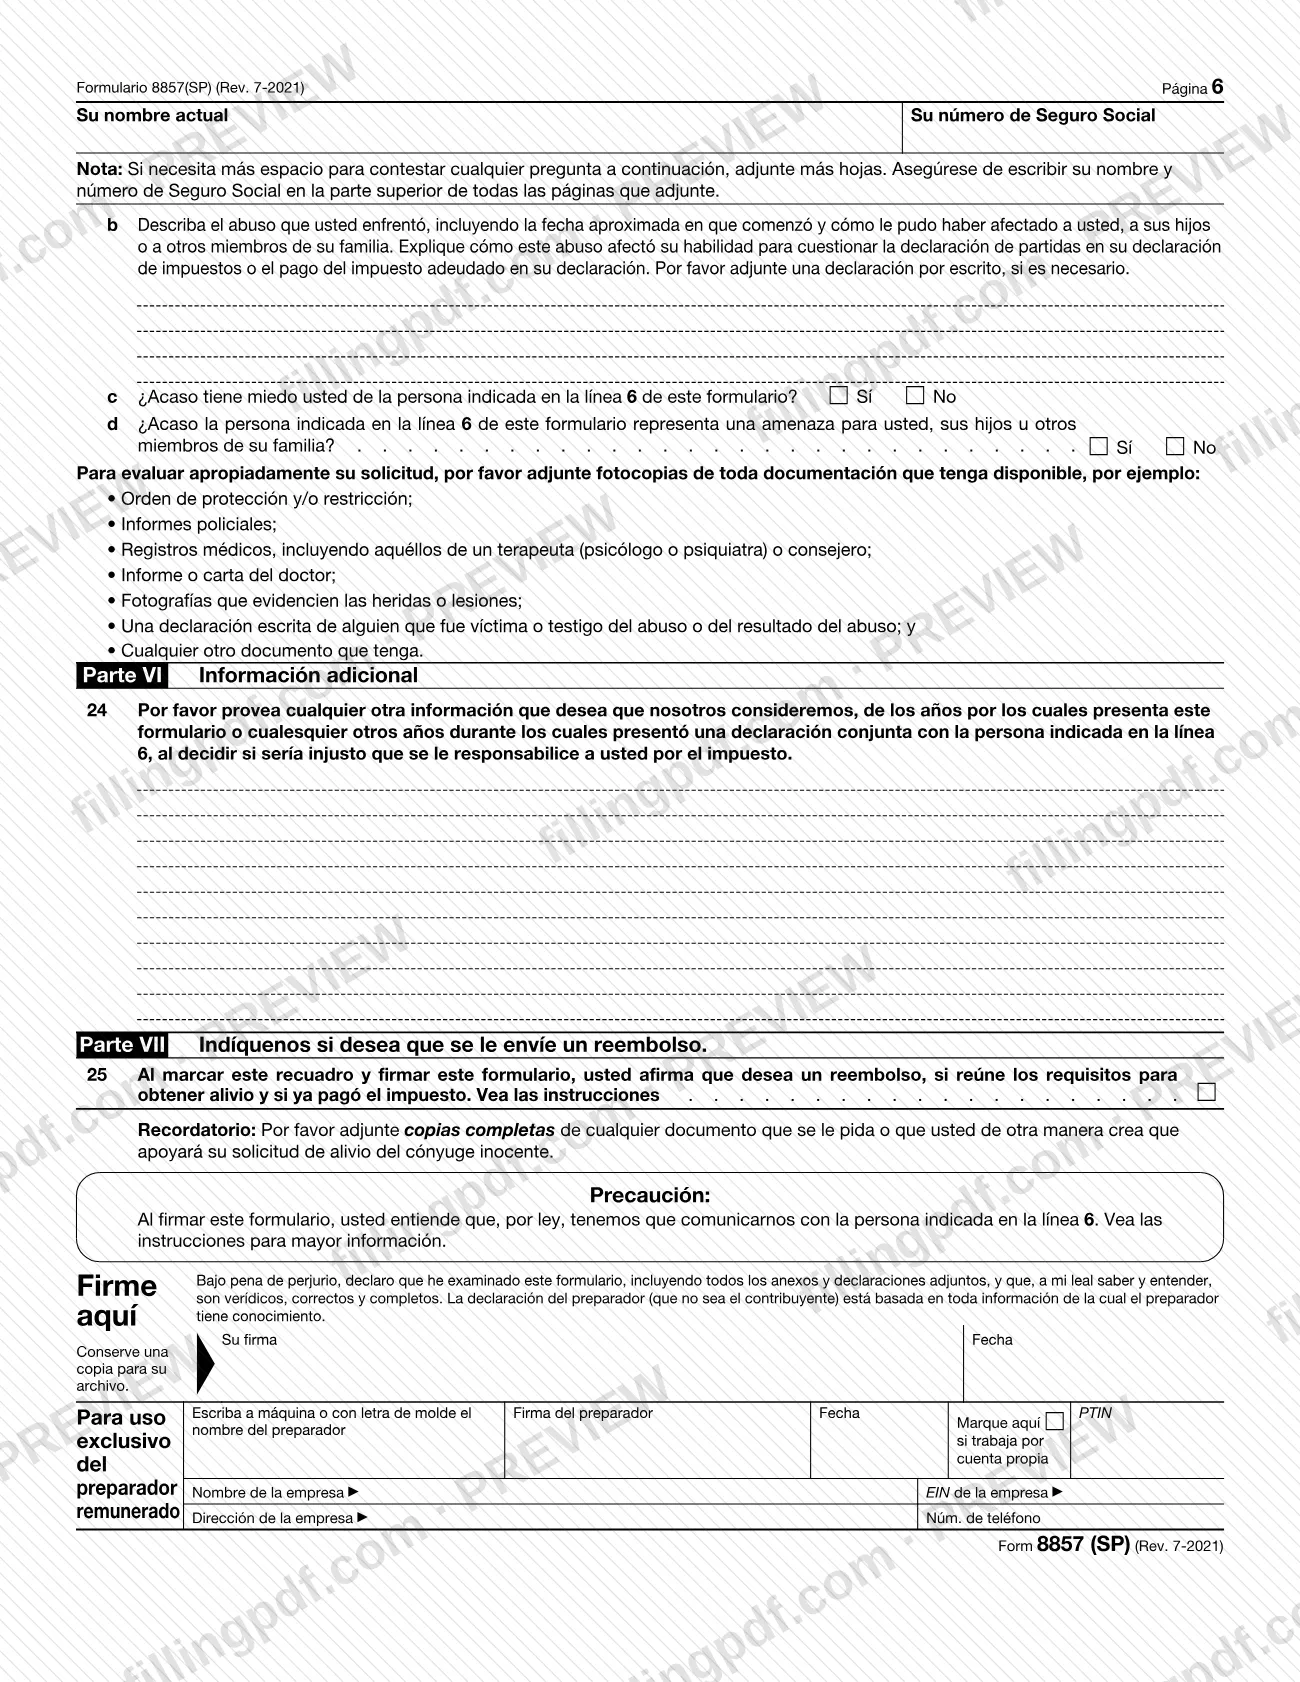
El Formulario 8857 (SP), Solicitud para Alivio del Cónyuge Inocente (Request for Innocent Spouse Relief), es la versión en español de la solicitud del Servicio de Impuestos Internos (IRS) para obtener alivio del cónyuge inocente. Se usa cuando presentó una declaración conjunta, o vivió en un estado de bienes gananciales, y considera que solo su cónyuge o excónyuge debería ser responsable de todo o parte del impuesto, las multas y los intereses. En FillingPDF puede rellenar el Formulario 8857 (SP) en línea y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8857SP; el formulario no se presenta junto con su declaración de impuestos.
Última actualización
¿Qué es el 8857 (SP)?
Formulario 8857 (SP), Solicitud para Alivio del Cónyuge Inocente (Request for Innocent Spouse Relief), es la versión en español del Formulario 8857 del IRS, la solicitud de alivio de impuestos, multas e intereses de los que usted considera que solo su cónyuge o excónyuge debería ser responsable.
Cuando dos personas presentan una declaración conjunta, la ley hace que cada una sea responsable del impuesto total, incluido cualquier impuesto adicional que el IRS determine posteriormente. Esta responsabilidad solidaria continúa incluso después de un divorcio, independientemente de lo que diga la sentencia de divorcio. El Formulario 8857 (SP) es la manera de pedir al IRS que lo libere de esa responsabilidad. El IRS usa sus respuestas y los documentos que adjunte para decidir si cumple los requisitos.
Las instrucciones del IRS describen cuatro tipos de alivio:
- alivio del cónyuge inocente;
- alivio por separación de responsabilidad;
- alivio equitativo, el único tipo disponible para impuestos no pagados;
- alivio de la responsabilidad por impuestos atribuibles a un elemento de bienes gananciales.
El formulario está organizado en siete partes: si debe presentar la solicitud (Parte I), información sobre usted y su cónyuge o excónyuge (Parte II), su participación en las finanzas y en la preparación de las declaraciones (Parte III), su situación financiera actual (Parte IV), violencia o abuso doméstico (Parte V), información adicional (Parte VI) y una solicitud de reembolso (Parte VII).
No es lo mismo que el Formulario 8379, Asignación para Cónyuge Perjudicado, que es una reclamación distinta para recibir una parte de un reembolso que se usó para pagar una deuda adeudada únicamente por su cónyuge. El IRS también publica el Formulario 8857 en inglés y las instrucciones aceptan cualquiera de las dos versiones.
¿Quién tiene que presentar el 8857 (SP)?
Puede presentar el Formulario 8857 (SP) si considera que la persona con quien presentó una declaración conjunta debería ser completamente responsable de un elemento incorrecto o de un pago insuficiente de impuestos en esa declaración. También puede presentarlo si vivió en un estado de bienes gananciales, no presentó una declaración federal conjunta de impuestos sobre los ingresos y considera que no debería ser responsable del impuesto sobre un elemento de ingresos de bienes gananciales. Las instrucciones enumeran Arizona, California, Idaho, Louisiana, Nevada, New Mexico, Texas, Washington y Wisconsin como estados de bienes gananciales.
La línea 1 del formulario determina si debe presentarlo: marque Sí si una de las situaciones descritas en el formulario corresponde a su caso. Si marca No, no presente este formulario.
No presente el Formulario 8857 (SP) para un año tributario si:
- un tribunal emitió una decisión definitiva que consideró y denegó el alivio;
- un tribunal no consideró el alivio, pero usted participó de manera significativa en el proceso y pudo haberlo solicitado;
- aceptó una oferta de transacción con el IRS;
- firmó un acuerdo de cierre con el IRS que cubre la misma responsabilidad (consulte la Publicación 971 para ver una excepción relacionada con procedimientos de sociedades TEFRA).
Si el IRS usó su parte de un reembolso conjunto para pagar una deuda adeudada únicamente por la persona indicada en la línea 6, es posible que en su lugar necesite el Formulario 8379. Puede tener representación de una persona autorizada para ejercer ante el IRS mediante el Formulario 2848(SP). El IRS debe comunicarse con su cónyuge o excónyuge, sin excepciones, incluso si usted fue víctima de abuso.
Cuándo presentar el 8857 (SP)
Presente el Formulario 8857 (SP) tan pronto como se entere de una responsabilidad tributaria que considera que solo su cónyuge o excónyuge debería adeudar; por ejemplo, cuando el IRS examine su declaración y proponga un aumento del impuesto, o le envíe un aviso o una carta. No se demore por no tener todos los documentos.
Para la mayoría de las reclamaciones, presente el formulario a más tardar 2 años después de que el IRS intente por primera vez cobrarle el impuesto. Se aplican plazos distintos según el tipo de alivio:
- Saldo adeudado (alivio equitativo): por lo general, dentro del período que tiene el IRS para cobrar el impuesto, normalmente 10 años desde la determinación del impuesto.
- Crédito o reembolso: por lo general, dentro de los 3 años posteriores a la presentación de la declaración original o los 2 años posteriores al pago del impuesto, lo que ocurra más tarde.
- Alivio por elemento de bienes gananciales: a más tardar 6 meses antes de que venza el plazo de prescripción para determinar el impuesto de su cónyuge o excónyuge, o dentro de los 30 días posteriores a la primera carta del IRS si inicia una auditoría durante ese período de 6 meses.
Si recibe un aviso de deficiencia, presente también una petición ante el Tribunal Tributario dentro del período de 90 días indicado en el aviso. Mientras su solicitud esté pendiente, el IRS no puede cobrarle por ese año, aunque los intereses y las multas seguirán acumulándose.
Documentos que necesitas
- Si es viudo o viuda (línea 7): una fotocopia del certificado de defunción y del testamento, si lo hay.
- Si está separado legalmente (línea 7): una fotocopia del acuerdo completo de manutención por separado (separación).
- Si está divorciado (línea 7): una fotocopia de la sentencia de divorcio completa.
- Si responde Sí en la línea 9 sobre una condición de salud física o mental: una declaración escrita que describa la condición y cuándo comenzó, además de fotocopias de documentos, como facturas médicas o un informe o una carta de un médico.
- Si solicita un reembolso en la línea 25: comprobante de que pagó el impuesto con sus propios fondos, como un estado de cuenta bancario o un cheque cancelado. No se requiere si el IRS aplicó su reembolso personal a una deuda tributaria conjunta de otro año.
- Si responde Sí en la línea 23a (abuso): fotocopias de los documentos disponibles, como una orden de protección o restricción, informes policiales, expedientes médicos o de un consejero, una carta de un médico, fotografías de lesiones o una declaración escrita de una víctima o un testigo.
- Una copia completa de cualquier otro documento que solicite el formulario o que usted considere que respalda su solicitud.
- Páginas adicionales si necesita más espacio para una respuesta; cada una debe mostrar su nombre y número de Seguro Social en la parte superior.
Cómo rellenar el 8857 (SP)
Decida si debe presentar la solicitud
Parte I, línea 1: marque Sí si un párrafo describe su situación; de lo contrario, marque No. En la línea 2, indique si el IRS tomó su parte de un reembolso conjunto para pagar una deuda adeudada únicamente por la persona indicada en la línea 6; de ser así, también podría corresponder el Formulario 8379.
Indique cada año tributario
Línea 3: ingrese cada año tributario para el que solicita alivio. Use el año de la responsabilidad tributaria conjunta, no el año del reembolso que usó el IRS.
Ingrese su idioma y datos de contacto
La línea 4 de la Parte II pregunta si el inglés es su idioma principal. En la línea 5, indique su nombre actual, número de Seguro Social, dirección postal con el condado y número de teléfono diurno (de 6 a. m. a 5 p. m., hora del Este); marque la casilla de dirección si quiere que todo el correo del IRS se envíe allí.
Identifique a su cónyuge e indique su estado civil
Línea 6: ingrese el nombre actual de la persona con quien estuvo casado durante los años indicados en la línea 3, además del número de Seguro Social y la dirección, si los conoce. En la línea 7, marque su estado actual e indique la fecha (MM/DD/AAAA); adjunte el documento solicitado para el estado de viudez, separación o divorcio.
Responda las preguntas sobre educación y salud
Línea 8: marque su nivel educativo más alto e indique cualquier título o curso de impuestos o negocios. Línea 9: responda sobre cualquier condición de salud física o mental y, si responde Sí, adjunte una declaración escrita y documentos. La línea 10 pregunta si hay información que no pueda incluir en el formulario pero de la que hablaría.
Explique su participación en las declaraciones
Parte III, líneas 11 a 14: indique si tenía la intención de presentar declaraciones conjuntas, qué hizo para prepararlas, qué sabía sobre los ingresos de su cónyuge y qué sabía sobre elementos omitidos o incorrectos. Adjunte páginas adicionales si es necesario.
Describa sus finanzas y compras importantes
Líneas 15 a 19: explique cómo pensaba que se pagaría el impuesto adeudado, si tuvo dificultades financieras, cuál fue su participación en las finanzas y cuentas del hogar, las compras o gastos importantes (línea 18) y los bienes que le transfirieron (línea 19).
Informe su situación financiera actual
Parte IV: la línea 20 enumera sus bienes, su valor justo de mercado y los préstamos adeudados. La línea 21 pregunta a cuántas personas mantiene. La línea 22 pregunta por los ingresos y gastos mensuales promedio del hogar, con sus totales.
Complete las preguntas sobre abuso si corresponde
La Parte V es opcional. Si responde Sí en la línea 23a, complete las líneas 23b a 23d y adjunte los documentos disponibles. Para obtener ayuda, el formulario indica el teléfono de la Línea Nacional contra la Violencia Doméstica: 1-800-799-7233.
Agregue información y solicite un reembolso
Parte VI, línea 24: agregue cualquier otra información que quiera que el IRS considere sobre la equidad del caso. Parte VII, línea 25: marque la casilla si quiere un reembolso del impuesto que pagó, si cumple los requisitos para recibir alivio.
Firme, feche y adjunte los documentos
Firme y feche bajo pena de perjurio. Un preparador remunerado también debe firmar e ingresar un PTIN; quien prepare el formulario sin cobrar no debe firmarlo. Adjunte copias completas de los documentos de respaldo.
Revise y descargue el PDF completado
Revise cada línea, los años tributarios de la línea 3 y los documentos adjuntos; incluya su nombre y número de Seguro Social en cada página adicional. Descargue o imprima el PDF completado desde FillingPDF, guarde una copia y envíelo según se describe en Cómo presentar.
Cómo presentar el 8857 (SP)
Puede enviar el Formulario 8857 (SP) al IRS por correo postal de EE. UU., mediante un servicio privado de entrega o por fax. No lo presente junto con su declaración de impuestos ni lo envíe al Tribunal Tributario.
- Servicio Postal de EE. UU.: Internal Revenue Service, P.O. Box 120053, Covington, KY 41012.
- Servicio privado de entrega (PDS): Internal Revenue Service, 7940 Kentucky Drive, Stop 840F, Florence, KY 41042. La página de la agencia del IRS indica una nueva dirección postal para servicios privados de entrega en estas instrucciones (mayo de 2024); confirme la dirección actual en IRS.gov/Form8857SP antes de enviarlo.
- Fax: 855-233-8558, con el formulario y los documentos de respaldo.
Escriba su nombre y número de Seguro Social en cada página de los documentos adjuntos y guarde una copia del formulario firmado. Use estas direcciones incluso si ya está tratando con un empleado del IRS por una auditoría, apelación o cobro. Las instrucciones indican que el IRS revisará que el formulario esté completo y se comunicará con su cónyuge o excónyuge; no especifican un plazo de tramitación. Para pedir al IRS que elimine el código de cuenta que se asigna después de responder «sí» en la línea 23a, llame al 855-851-2009 o escriba a una de las direcciones anteriores. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales del IRS indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 8857 (SP) junto con su declaración de impuestos o ante el Tribunal Tributario; el formulario indica que debe enviarlo a las direcciones o al número de fax de las instrucciones.
- Ingresar en la línea 3 el año en que el IRS tomó su reembolso, en vez del año de la deuda tributaria conjunta; el ejemplo del formulario usa 2018, no 2020.
- Dejar el formulario sin firmar o sin fecha; el IRS no puede considerar una solicitud sin firma y se la devolverá.
- Usar un solo formulario para distintos cónyuges o excónyuges; la línea 6 requiere un formulario por separado para los años tributarios relacionados con una persona distinta.
- Omitir su nombre y número de Seguro Social en la parte superior de las páginas y los documentos adjuntos.
- Marcar No en la línea 1 y presentar el formulario de todos modos; esa respuesta significa que no debe presentarlo.
- Esperar para presentar la solicitud hasta reunir todos los documentos; las instrucciones advierten que puede vencer el plazo para presentarla.
- No presentar una petición ante el Tribunal Tributario después de recibir un aviso de deficiencia; la petición debe presentarse dentro del período de 90 días indicado en el aviso.
- Esperar un reembolso de la retención, los impuestos estimados o los pagos hechos con la declaración conjunta; las instrucciones indican que estos no son reembolsables mediante esta solicitud.
Preguntas frecuentes
¿Para qué se usa el Formulario 8857 (SP)?
El Formulario 8857 (SP) es la solicitud en español del IRS para obtener alivio del cónyuge inocente. Se presenta para pedir que lo liberen de impuestos, multas e intereses de una declaración conjunta que usted considera que solo su cónyuge o excónyuge debería adeudar.
¿Cuál es la diferencia entre el Formulario 8857 (SP) y el Formulario 8857?
El Formulario 8857 (SP) es la versión en español del Formulario 8857, que está en inglés. Las instrucciones del IRS los consideran la misma solicitud: presente uno u otro, no ambos. Las instrucciones hacen referencia al Formulario 8857(SP) (o al Formulario 8857 en inglés).
¿Adónde envío el Formulario 8857 (SP)?
Envíelo por correo postal de EE. UU. a Internal Revenue Service, P.O. Box 120053, Covington, KY 41012, o por fax al 855-233-8558. Si usa un servicio privado de entrega, envíelo a 7940 Kentucky Drive, Stop 840F, Florence, KY 41042; consulte IRS.gov/Form8857SP para confirmar la dirección actual. No lo envíe junto con su declaración de impuestos.
¿Cuál es el plazo para presentar el Formulario 8857 (SP)?
Por lo general, a más tardar 2 años después del primer intento del IRS de cobrarle el impuesto. Se aplican plazos distintos a los saldos adeudados, los reembolsos y el alivio por bienes gananciales; por eso, presente la solicitud tan pronto como se entere de la responsabilidad en vez de esperar a reunir todos los documentos.
¿El IRS le avisará a mi cónyuge o excónyuge que presenté la solicitud?
Sí. Por ley, el IRS debe notificar a la persona indicada en la línea 6 y permitirle participar en el proceso, sin excepciones, incluso si usted fue víctima de abuso. El IRS no revelará su nombre actual, dirección, números de teléfono ni información de su empleador.
¿Puedo presentar el Formulario 8857 (SP) si mi sentencia de divorcio dice que mi excónyuge pagará el impuesto?
Sí, puede solicitarlo, pero la sentencia no elimina su responsabilidad ante el IRS. El formulario señala que una sentencia que exige que un excónyuge pague todos los impuestos no significa necesariamente que usted cumpla los requisitos para recibir alivio. Su situación se evalúa según los hechos y las circunstancias.
¿Debo enviar documentos con el Formulario 8857 (SP)?
Adjunte copias completas de cualquier documento que solicite el formulario o que usted considere que respalda su solicitud. Algunos ejemplos son una sentencia de divorcio, un acuerdo de separación o un certificado de defunción para la línea 7, y un comprobante de pago si solicita un reembolso en la línea 25.
¿Puedo rellenar el Formulario 8857 (SP) en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario al IRS; usted debe enviarlo por correo o fax mediante los canales del IRS.
¿Listo para rellenar el 8857 (SP)?
Rellenar el 8857 (SP) ahora