
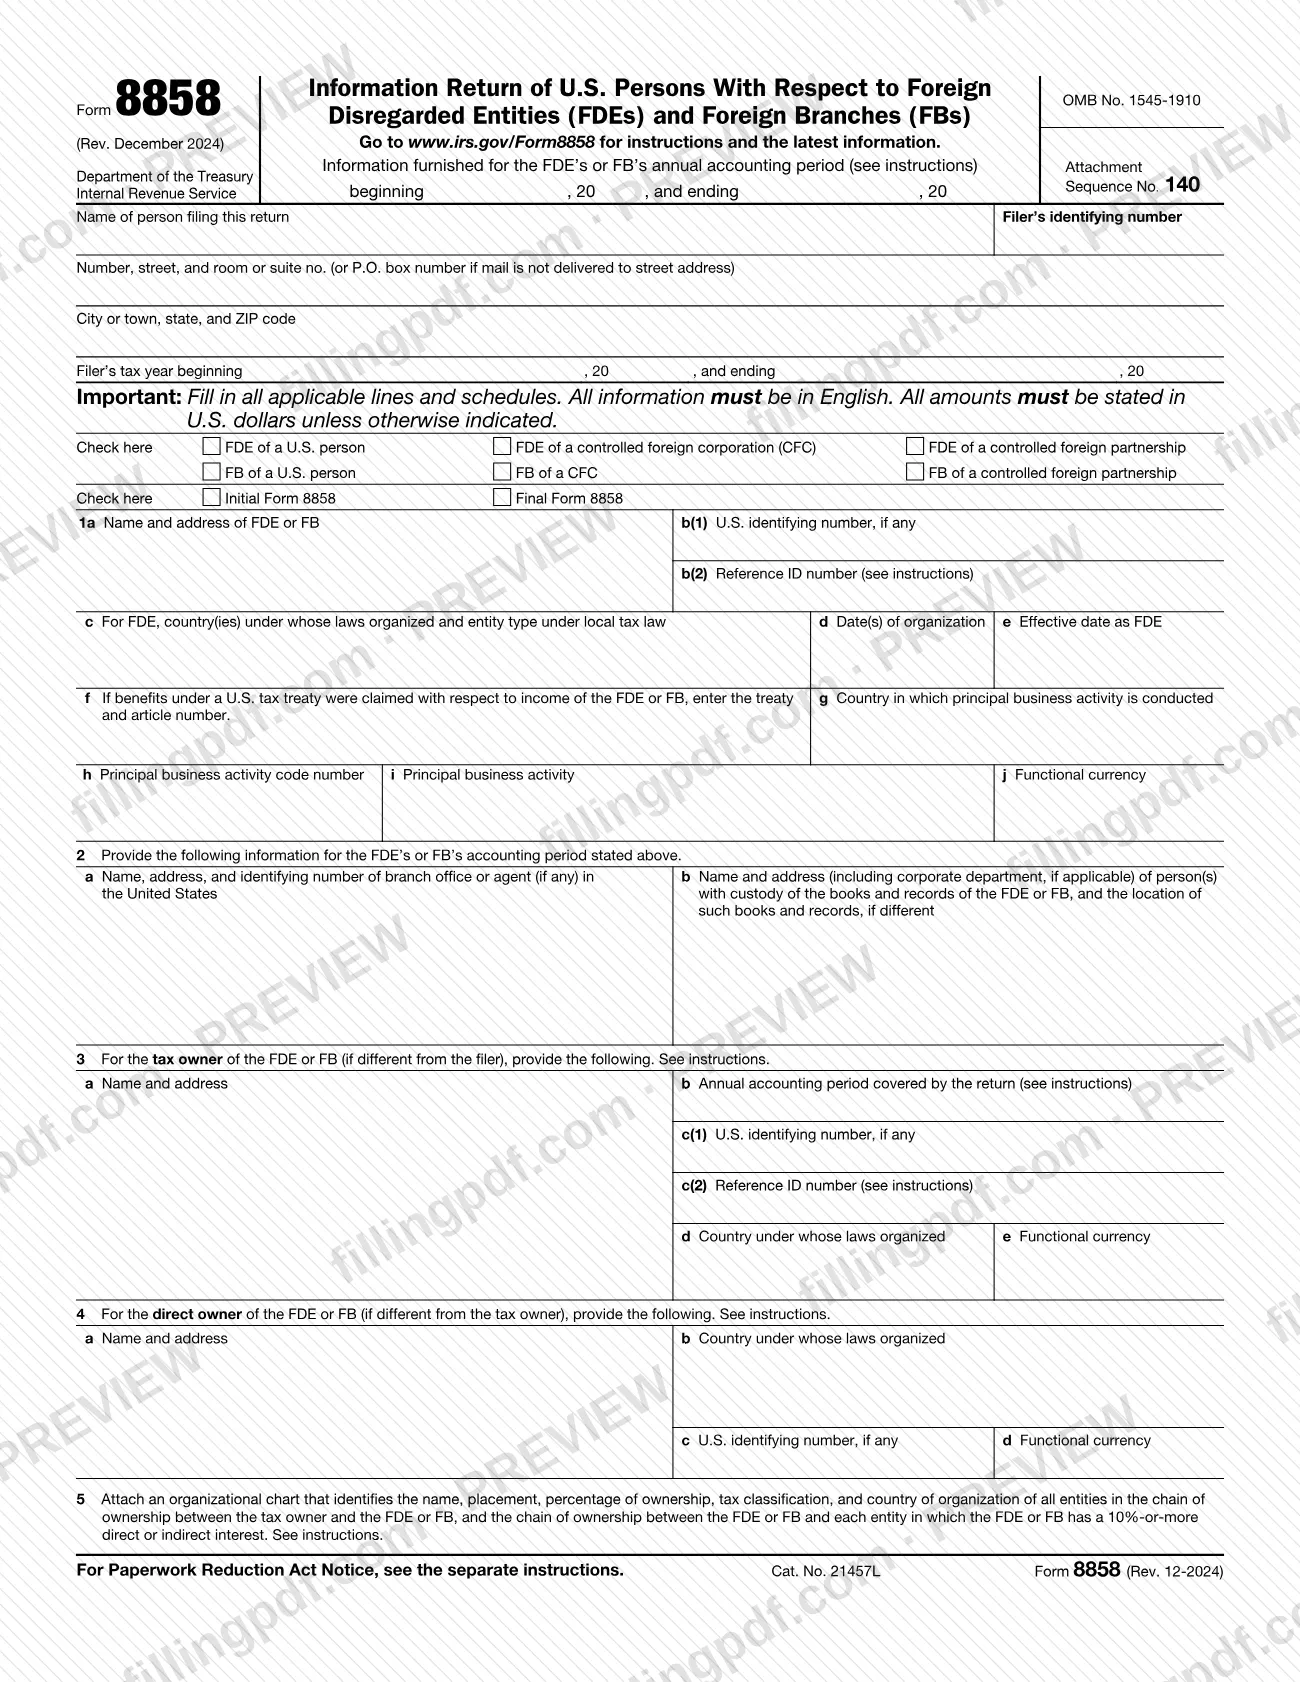
El Formulario 8858, Declaración informativa de personas estadounidenses con respecto a entidades extranjeras no consideradas separadas (FDE) y sucursales extranjeras (FB) (Information Return of U.S. Persons With Respect to Foreign Disregarded Entities (FDEs) and Foreign Branches (FBs)), es la declaración del Servicio de Impuestos Internos (IRS) que ciertas personas estadounidenses presentan para informar sobre una entidad extranjera no considerada separada (FDE) que poseen o una sucursal extranjera (FB) que explotan. Se adjunta a la declaración de impuestos sobre los ingresos o declaración informativa del contribuyente o, en el caso de una corporación extranjera controlada (CFC) o una sociedad extranjera controlada (CFP), al Formulario 5471 o al Formulario 8865. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el PDF original y sus instrucciones están publicados por el IRS en www.irs.gov/Form8858.
Última actualización
¿Qué es el 8858?
Formulario 8858, Declaración informativa de personas estadounidenses con respecto a entidades extranjeras no consideradas separadas (FDE) y sucursales extranjeras (FB) (Information Return of U.S. Persons With Respect to Foreign Disregarded Entities (FDEs) and Foreign Branches (FBs)) es el formulario del IRS que ciertas personas estadounidenses que explotan una sucursal extranjera o poseen una entidad extranjera no considerada separada usan para informar su identidad, titularidad, estados financieros, ganancias y utilidades e impuestos extranjeros.
El IRS indica que el formulario y sus anexos satisfacen los requisitos de información de las secciones 6011, 6012, 6031 y 6038 del Código de Impuestos Internos y los reglamentos relacionados. El formulario se emite bajo el número OMB 1545-1910.
Además de las líneas de identificación de la página 1 (incluido el organigrama requerido por la línea 5), el formulario contiene estos anexos:
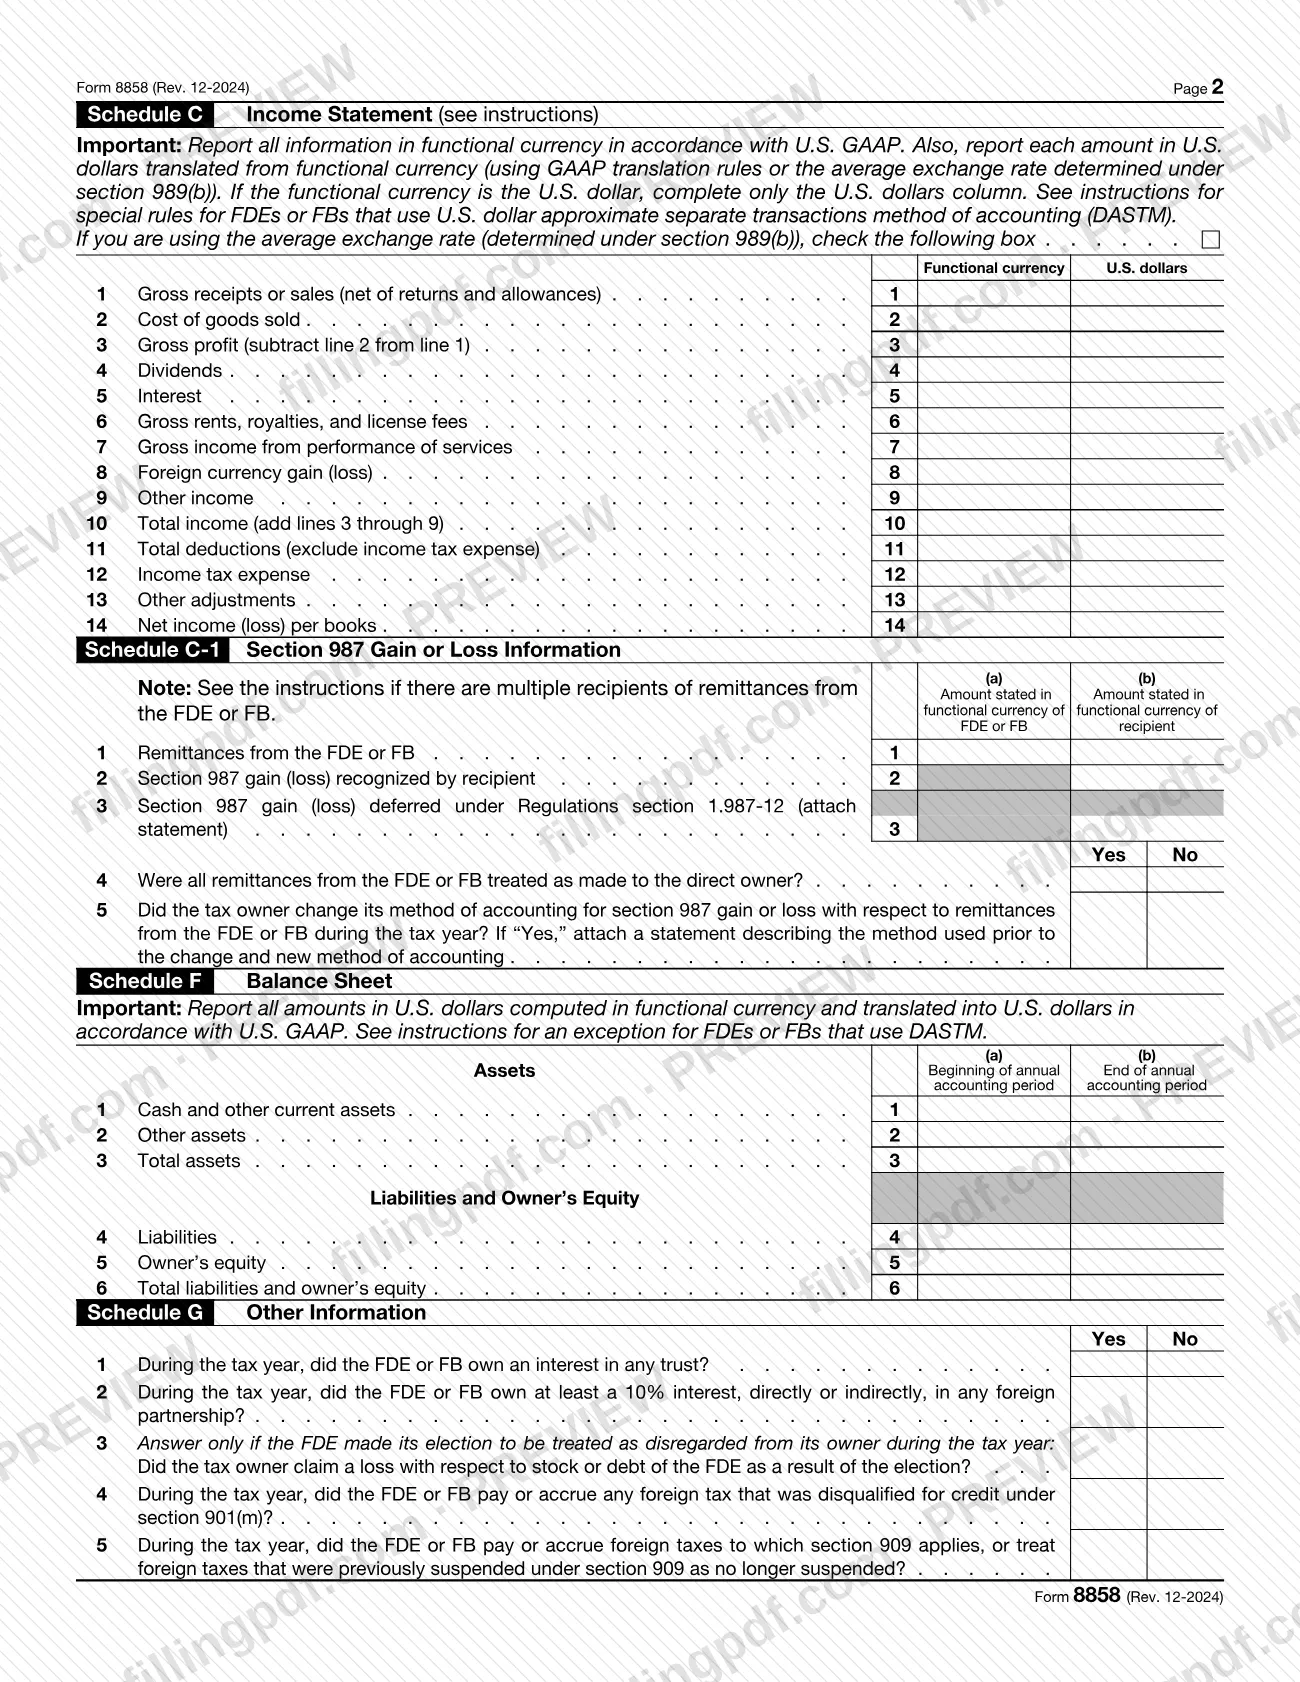
- Anexo C, Estado de ingresos, y Anexo C-1, Información sobre ganancias o pérdidas de la sección 987.
- Anexo F, Balance general.
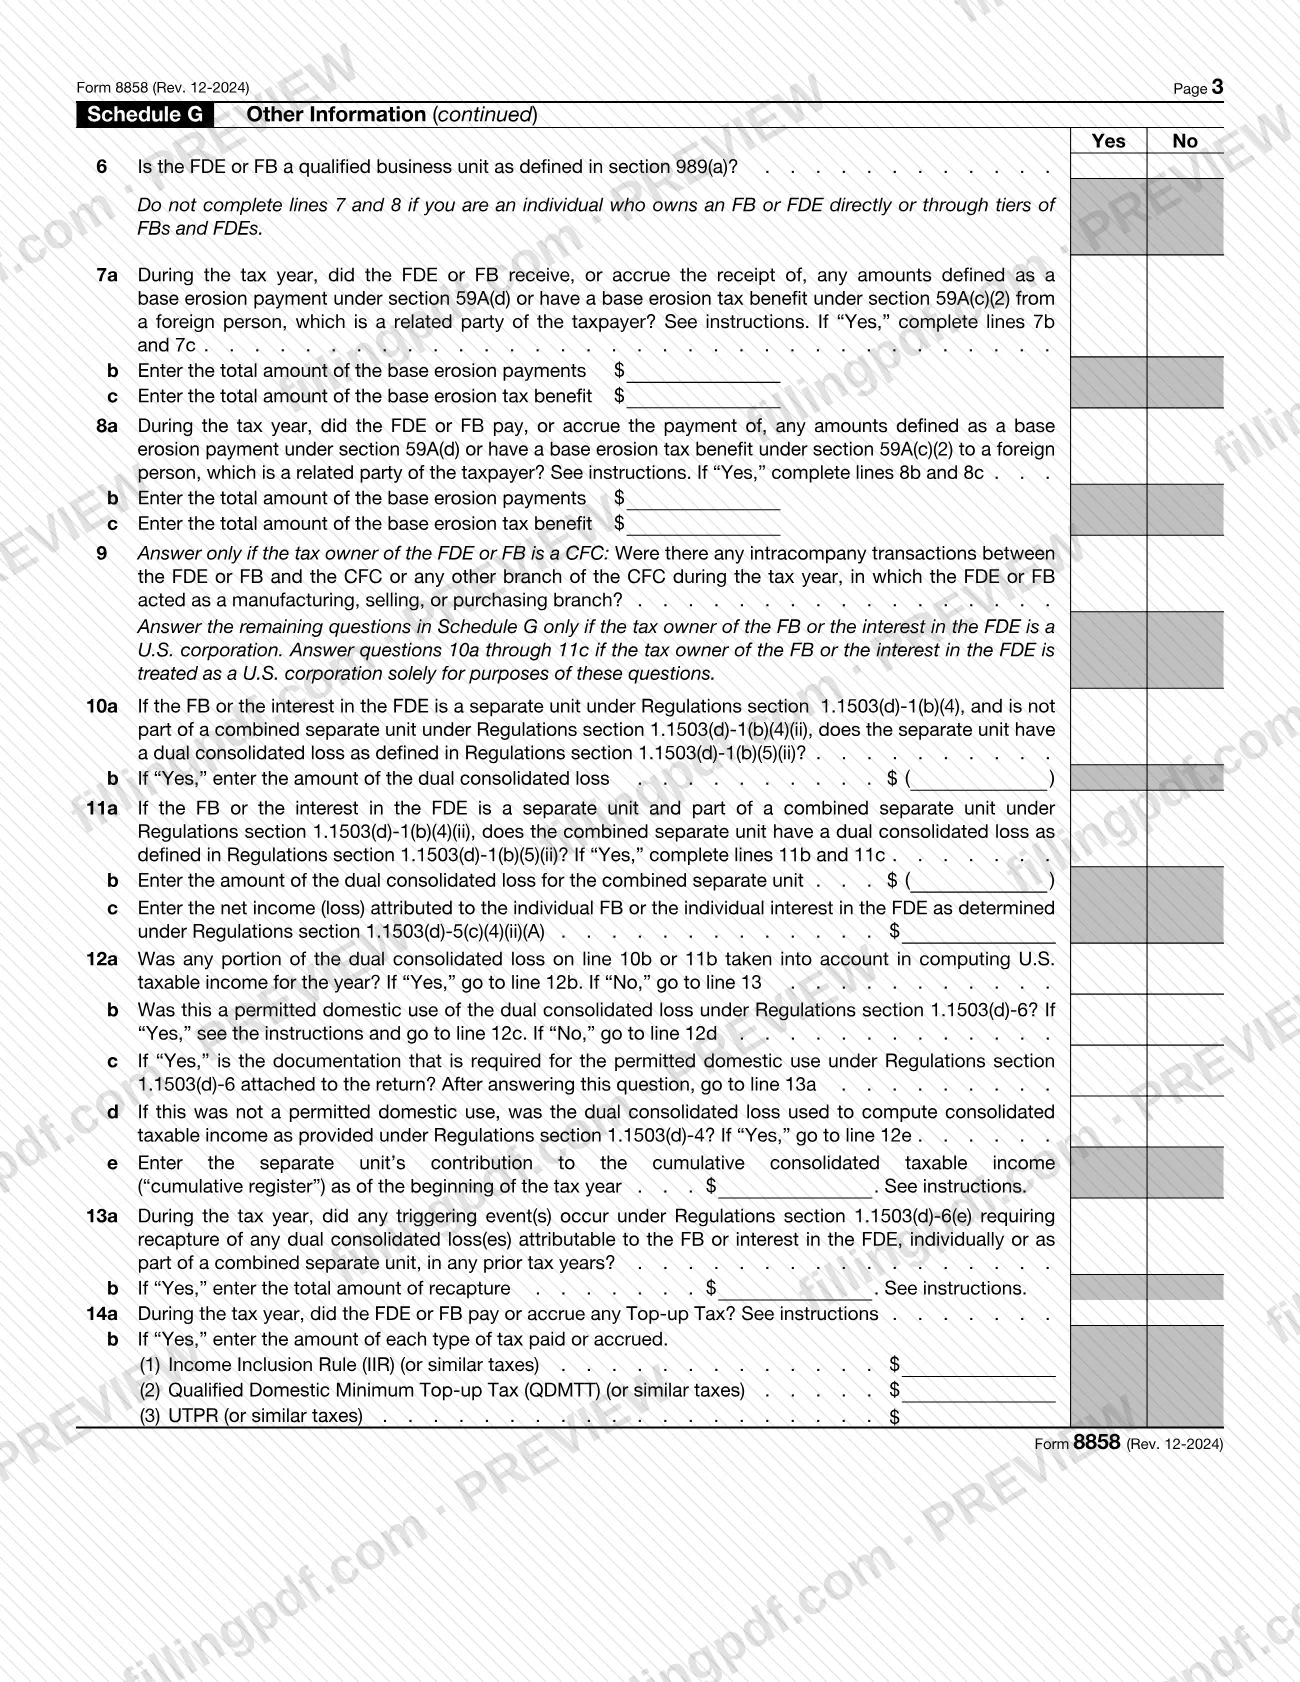
- Anexo G, Otra información, que incluye las preguntas sobre pérdidas consolidadas dobles y el impuesto complementario (Top-up Tax).
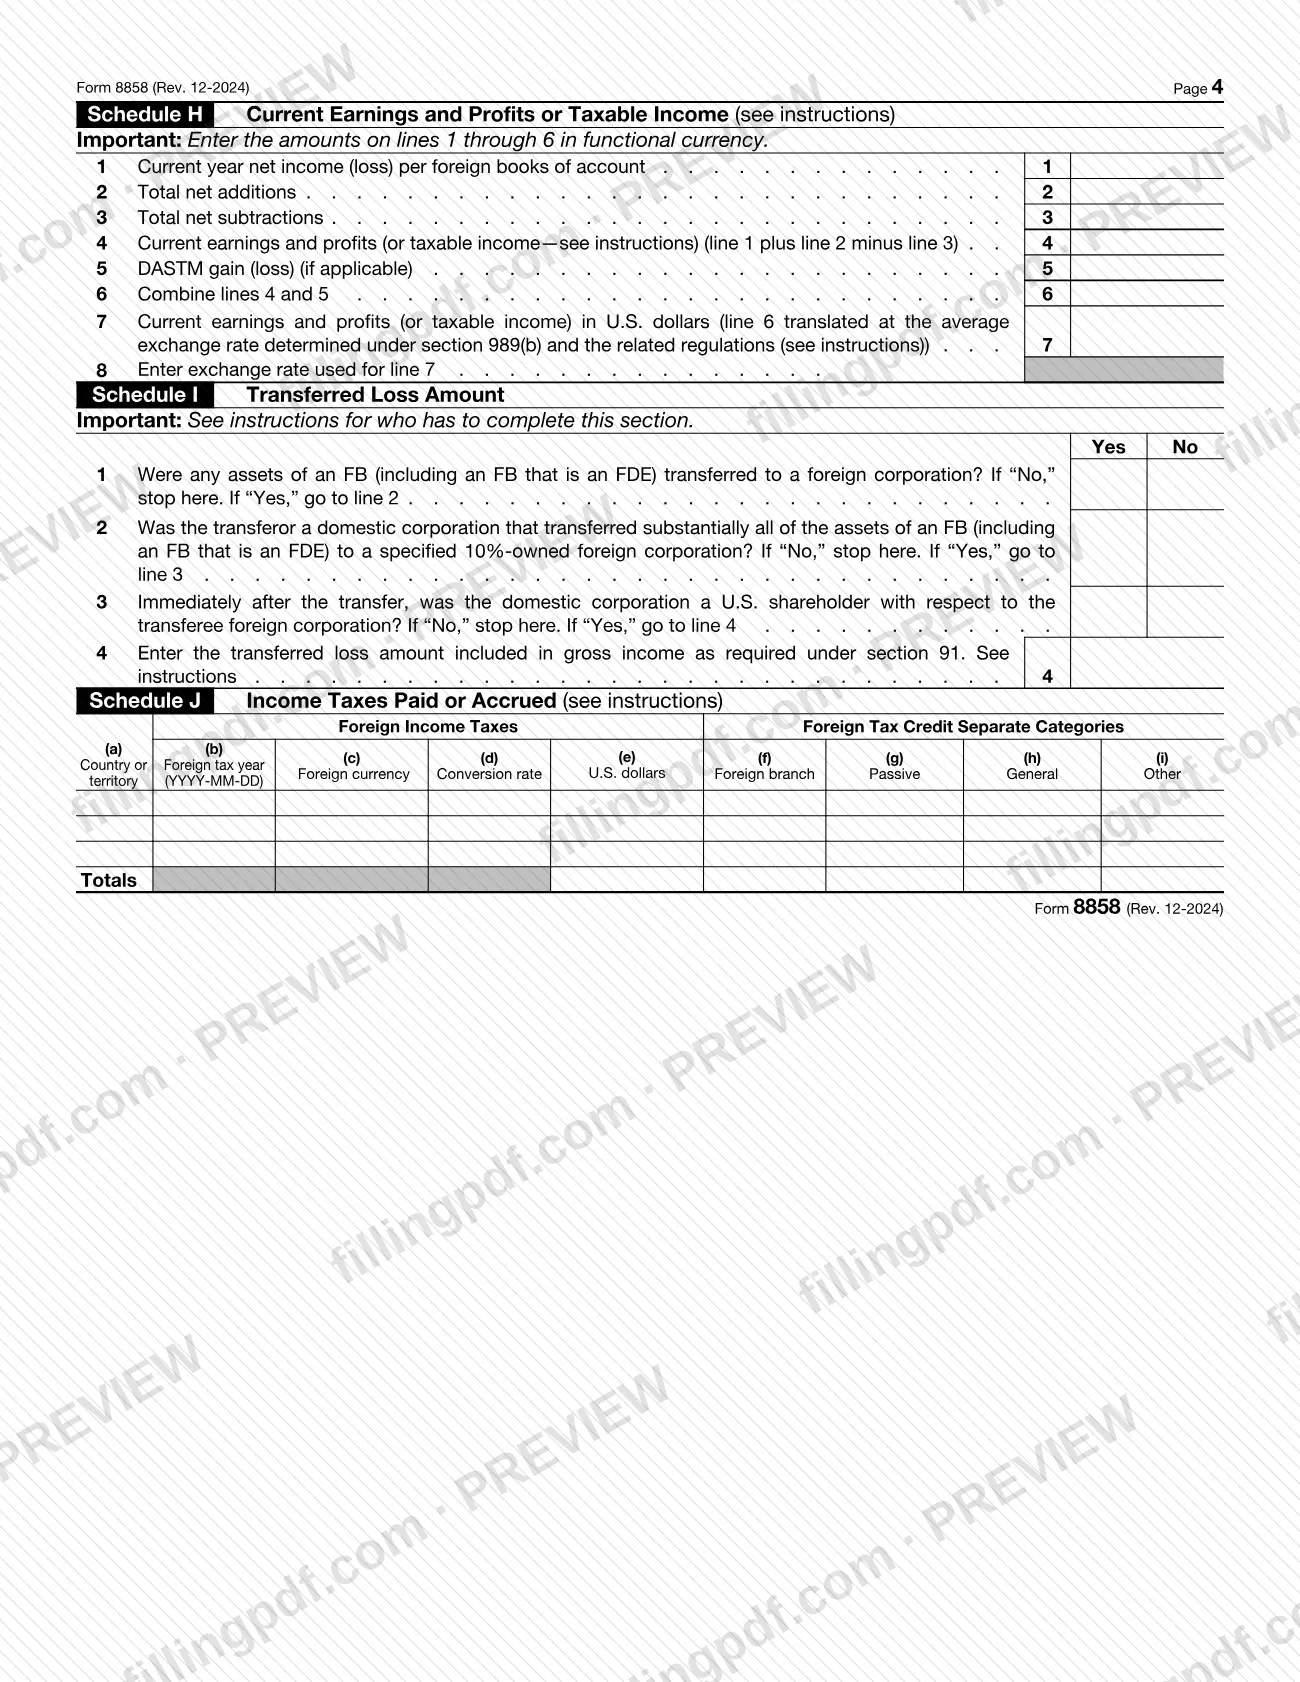
- Anexo H, Ganancias y utilidades corrientes o ingresos tributables.
- Anexo I, Monto de pérdida transferido, y Anexo J, Impuestos sobre los ingresos pagados o devengados.
Las transacciones entre la FDE o FB y el contribuyente o entidades relacionadas se informan en el Anexo M (Formulario 8858) separado, que el IRS publica como PDF independiente. Se completa un Formulario 8858 separado por cada FDE o FB, incluidos todos los niveles.
El Formulario 8858 no hace que una entidad se considere no separada. Las entidades elegibles eligen su clasificación en el Formulario 8832; el Formulario 8858 informa sobre la FDE resultante.
¿Quién tiene que presentar el 8858?
El grupo principal está compuesto por personas estadounidenses que son propietarias tributarias de una FDE o explotan una FB. Las instrucciones del IRS dividen a los contribuyentes en categorías:
- Categoría 1: persona estadounidense que es directamente propietaria tributaria de una FDE o explota una FB en cualquier momento durante su año tributario o período contable anual. Completa todo el formulario y el Anexo M (Formulario 8858).
- Categoría 2: persona estadounidense que es propietaria tributaria de una FDE, o explota una FB, indirectamente a través de uno o más niveles de FDE. También completa todo el formulario y el Anexo M.
- Categorías 3 y 4: ciertas personas estadounidenses obligadas a presentar el Formulario 5471 para una CFC o el Formulario 8865 para una CFP que sea propietaria tributaria de una FDE o explote una FB. Algunas completan todo; otras completan solo la información de identificación de la página 1 y los Anexos G, H y J.
- Categoría 5: socio estadounidense de una sociedad que aplica la sección 987 a nivel del socio; completa la página 1 y el Anexo C-1.
- Categoría 6: corporación estadounidense (que no sea una RIC, REIT ni corporación S) que es socia de una sociedad que marcó la casilla 11 (Pérdida consolidada doble) en los Anexos K-2 y K-3 (Formulario 1065).
Una persona estadounidense es un ciudadano o extranjero residente, una sociedad o corporación nacional, un patrimonio que no sea un patrimonio extranjero o un fideicomiso nacional.
Excepciones: una persona puede presentar el formulario en nombre de otras personas con los mismos requisitos de presentación, y un contribuyente de categoría 2 del Formulario 8865 no tiene que presentarlo si un contribuyente de categoría 1 del Formulario 8865 completa todo el formulario. Las personas que poseen directamente una FB o FDE o a través de niveles no completan las líneas 7 y 8 del Anexo G.
Cuándo presentar el 8858
El Formulario 8858 vence cuando vence su declaración de impuestos sobre los ingresos o declaración informativa, incluidas las prórrogas. No tiene una fecha límite aparte.
Si usted es propietario tributario de la FDE o explota la FB, adjunte el Formulario 8858 y, si se requiere, el Anexo M (Formulario 8858) a su declaración de impuestos sobre los ingresos o declaración informativa. Si no es propietario tributario de la FDE o de la FB indirecta, adjúntelo al Formulario 5471 o al Formulario 8865 que presente para la CFC o CFP.
Marque Initial Form 8858 (Formulario 8858 inicial) en el año en que el propietario tributario constituyó o adquirió la FDE o FB, y Final Form 8858 (Formulario 8858 final) en el año en que la disolvió o enajenó. Solo se puede marcar una casilla en cada formulario. Si la FDE o FB se constituye o adquiere y se disuelve o enajena durante el mismo año tributario, presente un Formulario 8858 separado por cada evento.
La información corresponde al período contable anual de la FDE o FB, que sigue el año tributario de un propietario tributario estadounidense o el período contable anual de un propietario tributario CFC o CFP.
Documentos que necesitas
- Organigrama requerido por la línea 5: nombre, ubicación, porcentaje de titularidad, clasificación tributaria y país de constitución de cada entidad entre el propietario tributario y la FDE o FB, y de cada entidad en la que tenga una participación del 10% o más.
- Anexo M (Formulario 8858), Transacciones entre la entidad extranjera no considerada separada (FDE) o sucursal extranjera (FB) y el contribuyente u otras entidades relacionadas: requerido con cada Formulario 8858 cuando la FDE o FB realizó alguna transacción de ese tipo, para los contribuyentes que deben completarlo.
- Declaración con la información de la línea 4 para cada propietario directo adicional, cuando la FDE tenga más de un propietario directo.
- Declaraciones para el Anexo C-1: metodología y detalles del aplazamiento de las ganancias o pérdidas de la sección 987 informadas en las líneas 2 y 3, y descripción del método anterior y del nuevo si cambió el método contable para la sección 987 (línea 5).
- Declaración de divulgación conforme a la sección 1.6011-4 de los Reglamentos si el propietario tributario de la FDE reclama una pérdida conforme a la sección 165 por acciones sin valor o ciertas obligaciones, según se describe para la línea 3 del Anexo G.
- Documentos para un uso nacional permitido de una pérdida consolidada doble (Anexo G, línea 12c): documento de acuerdo electivo, una "No Possibility of Foreign Use of Dual Consolidated Loss Statement" (Declaración de imposibilidad de uso extranjero de una pérdida consolidada doble) o una "Domestic Use Election and Agreement" (Elección y acuerdo de uso nacional).
- Declaración que describa el evento desencadenante, la cita del reglamento y las DCL de años anteriores recapturadas, cuando responda Sí a la línea 13a del Anexo G.
- Anexo separado de partidas de ajuste del Anexo H, que muestre cada monto, si es una adición o sustracción neta y los totales ingresados en las líneas 2 y 3.
- Declaración "Schedule I—Transferred Loss Amount Additional Information" (Anexo I—Información adicional sobre el monto de pérdida transferido), cuando se ingrese un monto de pérdida transferido mayor que cero en la línea 4 del Anexo I.
- Carta de aprobación del IRS, cuando el Formulario 8858 y sus anexos se generen por computadora.
Cómo rellenar el 8858
Ingrese el contribuyente y el período contable
Ingrese el período contable anual de la FDE o FB debajo del título y, después, el nombre, número de identificación, dirección y año tributario del contribuyente. Una corporación estadounidense de un grupo consolidado indica como contribuyente a la sociedad matriz común.
Marque el tipo de contribuyente y la casilla Inicial o Final
Marque la casilla que describa la FDE o FB (por ejemplo, FDE de una persona estadounidense, FB de una CFC). Marque Initial Form 8858 o Final Form 8858 únicamente si la FDE o FB se constituyó, adquirió, disolvió o enajenó este año; nunca marque ambas.
Identifique la FDE o FB en la línea 1
Línea 1a: nombre y dirección. Línea 1b(1): EIN o, si no tiene un EIN, línea 1b(2): número de identificación de referencia (nunca un número de Seguro Social). Complete las líneas 1c a 1f y luego la 1g con el código de país de dos letras, la 1h con el código de actividad de 6 dígitos, y las líneas 1i y 1j con el código de moneda funcional de tres letras.
Complete las líneas 2, 3 y 4
Línea 2: la oficina o el agente de la sucursal estadounidense y la persona que custodia los libros y registros. Línea 3: el propietario tributario, si es distinto del contribuyente. Línea 4: el propietario directo, si es distinto del propietario tributario; adjunte una declaración por cada propietario directo adicional.
Adjunte el organigrama
Para la línea 5, adjunte un organigrama de la cadena de titularidad entre el propietario tributario y la FDE o FB, y entre la FDE o FB y cada entidad en la que tenga una participación directa o indirecta del 10% o más. Un mismo organigrama puede incluir varias FDE y FB.
Complete el estado de ingresos del Anexo C
Informe las líneas 1 a 14 en moneda funcional conforme a los PCGA de EE. UU. y en dólares estadounidenses. Marque la casilla sobre la línea 1 si usa el tipo de cambio promedio de la sección 989(b). Si la moneda funcional es el dólar estadounidense, complete únicamente la columna de dólares estadounidenses.
Complete el Anexo C-1 si corresponde la sección 987
Ingrese las remesas en la línea 1, las ganancias o pérdidas de la sección 987 reconocidas en la línea 2 y las ganancias o pérdidas aplazadas en la línea 3, en las columnas (a) y (b); después, responda las líneas 4 y 5. Use un Anexo C-1 separado para cada propietario de QBU.
Complete el balance general del Anexo F
Ingrese el efectivo y otros activos corrientes, otros activos, pasivos y patrimonio del propietario al comienzo y al final del período contable anual, en dólares estadounidenses y conforme a los PCGA de EE. UU. Las líneas 3 y 6 son los totales.
Responda las preguntas 1 a 9 del Anexo G
Marque Sí o No en las líneas 1 a 6, complete las líneas 7 y 8 sobre pagos que erosionan la base, salvo que sea una persona física, y responda la línea 9 solo si el propietario tributario es una CFC. Responda la línea 3 solo si la FDE eligió la clasificación de entidad no considerada separada este año.
Responda las líneas 10 a 14 del Anexo G
Complete las líneas 10 a 13 sobre pérdidas consolidadas dobles solo si el propietario tributario es una corporación estadounidense (que no sea una RIC, REIT ni corporación S). La línea 14 pregunta sobre el impuesto complementario (Top-up Tax); si responde Sí, indique cada tipo en las líneas 14b(1) a 14b(3).
Complete las ganancias y utilidades del Anexo H
Comience con los ingresos netos según los libros en la línea 1, sume las adiciones netas en la línea 2, reste las sustracciones netas en la línea 3 e ingrese las ganancias o pérdidas DASTM en la línea 5, si corresponde. Convierta la línea 6 a dólares estadounidenses en la línea 7 e ingrese el tipo de cambio en la línea 8.
Complete el Anexo I si se transfirieron activos
Responda las líneas 1 a 3 y deténgase ante la primera respuesta No. Si llega a la línea 4, ingrese el monto de pérdida transferido incluido en los ingresos brutos conforme a la sección 91 y adjunte la declaración de información adicional.
Complete los impuestos extranjeros sobre los ingresos del Anexo J
Por cada país, ingrese el código de dos letras, el año tributario extranjero (YYYY-MM-DD), el impuesto en moneda extranjera, el tipo de conversión y el monto en dólares estadounidenses. Después, asigne los dólares a la categoría separada correspondiente en las columnas (f) a (i) y calcule el total.
Prepare el Anexo M y los documentos adjuntos
Complete el Anexo M (Formulario 8858) separado si se requiere y reúna las declaraciones y el organigrama que solicita el formulario. Elija el conjunto de columnas correspondiente al propietario tributario: persona estadounidense, CFC o CFP.
Revise y descargue el PDF completado
Compruebe que todas las líneas correspondientes estén completas, que los montos estén en dólares estadounidenses salvo que se indique lo contrario y que los tipos de cambio usen la convención de división. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración descrita en Cómo presentar.
Cómo presentar el 8858
El Formulario 8858 no se envía por correo por separado. Se presenta adjunto a otra declaración, y las instrucciones no indican una dirección, portal ni cita aparte.
- Presentación en papel: adjunte el Formulario 8858 y el Anexo M (Formulario 8858), si se requiere, a su declaración de impuestos sobre los ingresos o declaración informativa. Si no es propietario tributario de la FDE o de la FB indirecta, adjúntelo al Formulario 5471 o al Formulario 8865 que presente para la CFC o CFP. Envíe el paquete completo según las instrucciones de esa declaración.
- Presentación electrónica, Formulario 1120 o 1065: adjunte electrónicamente el Formulario 8858 al Formulario 1120, Formulario 1065, Formulario 5471 o Formulario 8865 presentado electrónicamente.
- Presentación electrónica, Formulario 1040, Formulario 1040-SR o Formulario 1041: adjunte el Formulario 8858 al Formulario 8453 correspondiente. Al presentar electrónicamente, ingrese un código de país válido de IRS.gov/CountryCodes en lugar del nombre del país en las direcciones.
- Formularios generados por computadora: por lo general, requieren aprobación previa del IRS mediante el Programa de formularios sustitutos, y la carta de aprobación debe adjuntarse al Formulario 8858.
La información adicional que no quepa en una sección se incluye en hojas adicionales que sigan la versión del IRS de esa sección. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Escribir "see attached" en una sección en vez de completar todos los espacios de entrada y adjuntar únicamente la información restante en hojas adicionales que sigan la versión del IRS de esa sección.
- Ingresar un número de Seguro Social en la línea 1b(1) o 1b(2) para la FDE o FB; las instrucciones indican que no debe hacerlo, y un EIN corresponde a la línea 1b(1).
- Informar el tipo de cambio como dólares estadounidenses por unidad de moneda extranjera. Debe usarse la convención de división: unidades de moneda extranjera equivalentes a 1 dólar estadounidense, redondeadas a por lo menos cuatro lugares.
- Marcar tanto las casillas Initial como Final, o presentar un solo formulario cuando una FDE se constituye y se disuelve en el mismo año; cada evento requiere su propio Formulario 8858.
- Sumar los montos de las FDE o FB de niveles inferiores al formulario de la FDE del nivel superior; cada nivel tiene su propio Formulario 8858, aunque todos los montos se incluyen al calcular los del propietario tributario.
- Completar las líneas 7 y 8 del Anexo G si es una persona que posee una FB o FDE directamente o a través de niveles; el formulario indica que no debe hacerlo.
- Abreviar el nombre del país en una dirección extranjera o ingresar el nombre del país en vez de un código de país válido en un formulario presentado electrónicamente.
- Omitir el Anexo M (Formulario 8858) cuando la FDE o FB tuvo transacciones con el contribuyente o entidades relacionadas.
- Reducir las ganancias y utilidades o los ingresos tributables del Anexo H por ingresos bloqueados que no pudieron distribuirse debido a restricciones monetarias extranjeras u otras restricciones.
- Incluir en el Anexo J impuestos no acreditables, como los que no se permiten conforme a la sección 901(j), (k), (l) o (m).
Preguntas frecuentes
¿Para qué se usa el Formulario 8858?
El Formulario 8858 es la declaración informativa del IRS que ciertas personas estadounidenses usan para informar sobre una entidad extranjera no considerada separada que poseen o una sucursal extranjera que explotan. Incluye la identidad, titularidad, estado de ingresos, balance general, ganancias y utilidades e impuestos extranjeros de la entidad, y satisface las secciones 6011, 6012, 6031 y 6038.
¿Quién debe presentar el Formulario 8858?
Las personas estadounidenses que sean propietarias tributarias directas o indirectas de una FDE, o que exploten una FB, deben presentarlo. También deben presentarlo ciertos contribuyentes del Formulario 5471 y del Formulario 8865, así como ciertos socios. Las instrucciones del IRS definen seis categorías de contribuyentes, y cada una completa distintas partes del formulario.
¿Cuándo vence el Formulario 8858?
Vence cuando vence su declaración de impuestos sobre los ingresos o declaración informativa, incluidas las prórrogas. El formulario no tiene una fecha límite aparte, porque se adjunta a esa declaración o al Formulario 5471 o Formulario 8865 si usted no es propietario tributario de la FDE o de la FB indirecta.
¿Dónde envío el Formulario 8858?
No lo envíe por separado. Adjúntelo, junto con el Anexo M (Formulario 8858) si se requiere, a su declaración de impuestos sobre los ingresos o declaración informativa, o al Formulario 5471 o Formulario 8865. Al presentar electrónicamente el Formulario 1120 o 1065, adjúntelo electrónicamente; con el Formulario 1040, 1040-SR o 1041, adjúntelo al Formulario 8453.
¿Necesito un Formulario 8858 separado para cada FDE o FB?
Sí. Complete un Formulario 8858 separado y todos los anexos correspondientes para cada FDE o FB, incluidos todos los niveles. No sume los montos de niveles inferiores al formulario del nivel superior, aunque todos los montos se incluyen al calcular los montos del propietario tributario.
¿El Anexo M forma parte del Formulario 8858?
El Anexo M (Formulario 8858), Transacciones entre la entidad extranjera no considerada separada (FDE) o sucursal extranjera (FB) y el contribuyente u otras entidades relacionadas, es un PDF separado del IRS que se presenta con el Formulario 8858. Se requiere cuando la FDE o FB realizó transacciones con el contribuyente o entidades relacionadas, para los contribuyentes que deben completarlo.
¿Cómo informo el tipo de cambio en el Formulario 8858?
Use la convención de división: informe las unidades de moneda extranjera equivalentes a 1 dólar estadounidense, redondeadas a por lo menos cuatro lugares, y divida por esa cifra el monto en moneda funcional. No informe dólares estadounidenses por unidad de moneda extranjera.
¿Cuáles son las multas por no presentar el Formulario 8858?
No proporcionar la información a tiempo puede dar lugar a una multa monetaria por cada período contable anual, a una reducción de los impuestos extranjeros disponibles para crédito y, si el incumplimiento continúa después de que el IRS lo notifique, a montos adicionales. También pueden aplicarse sanciones penales. Consulte las instrucciones para conocer los límites vigentes.
¿Cuándo marco Inicial o Final en el Formulario 8858?
Marque Initial Form 8858 en el año en que el propietario tributario constituyó o adquirió la FDE o FB, y Final Form 8858 en el año en que la disolvió o enajenó. Solo puede marcar una casilla, y una entidad constituida y disuelta en el mismo año requiere dos formularios separados.
¿Puedo rellenar el Formulario 8858 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración y lo presenta a través de los canales del IRS.
¿Listo para rellenar el 8858?
Rellenar el 8858 ahora