
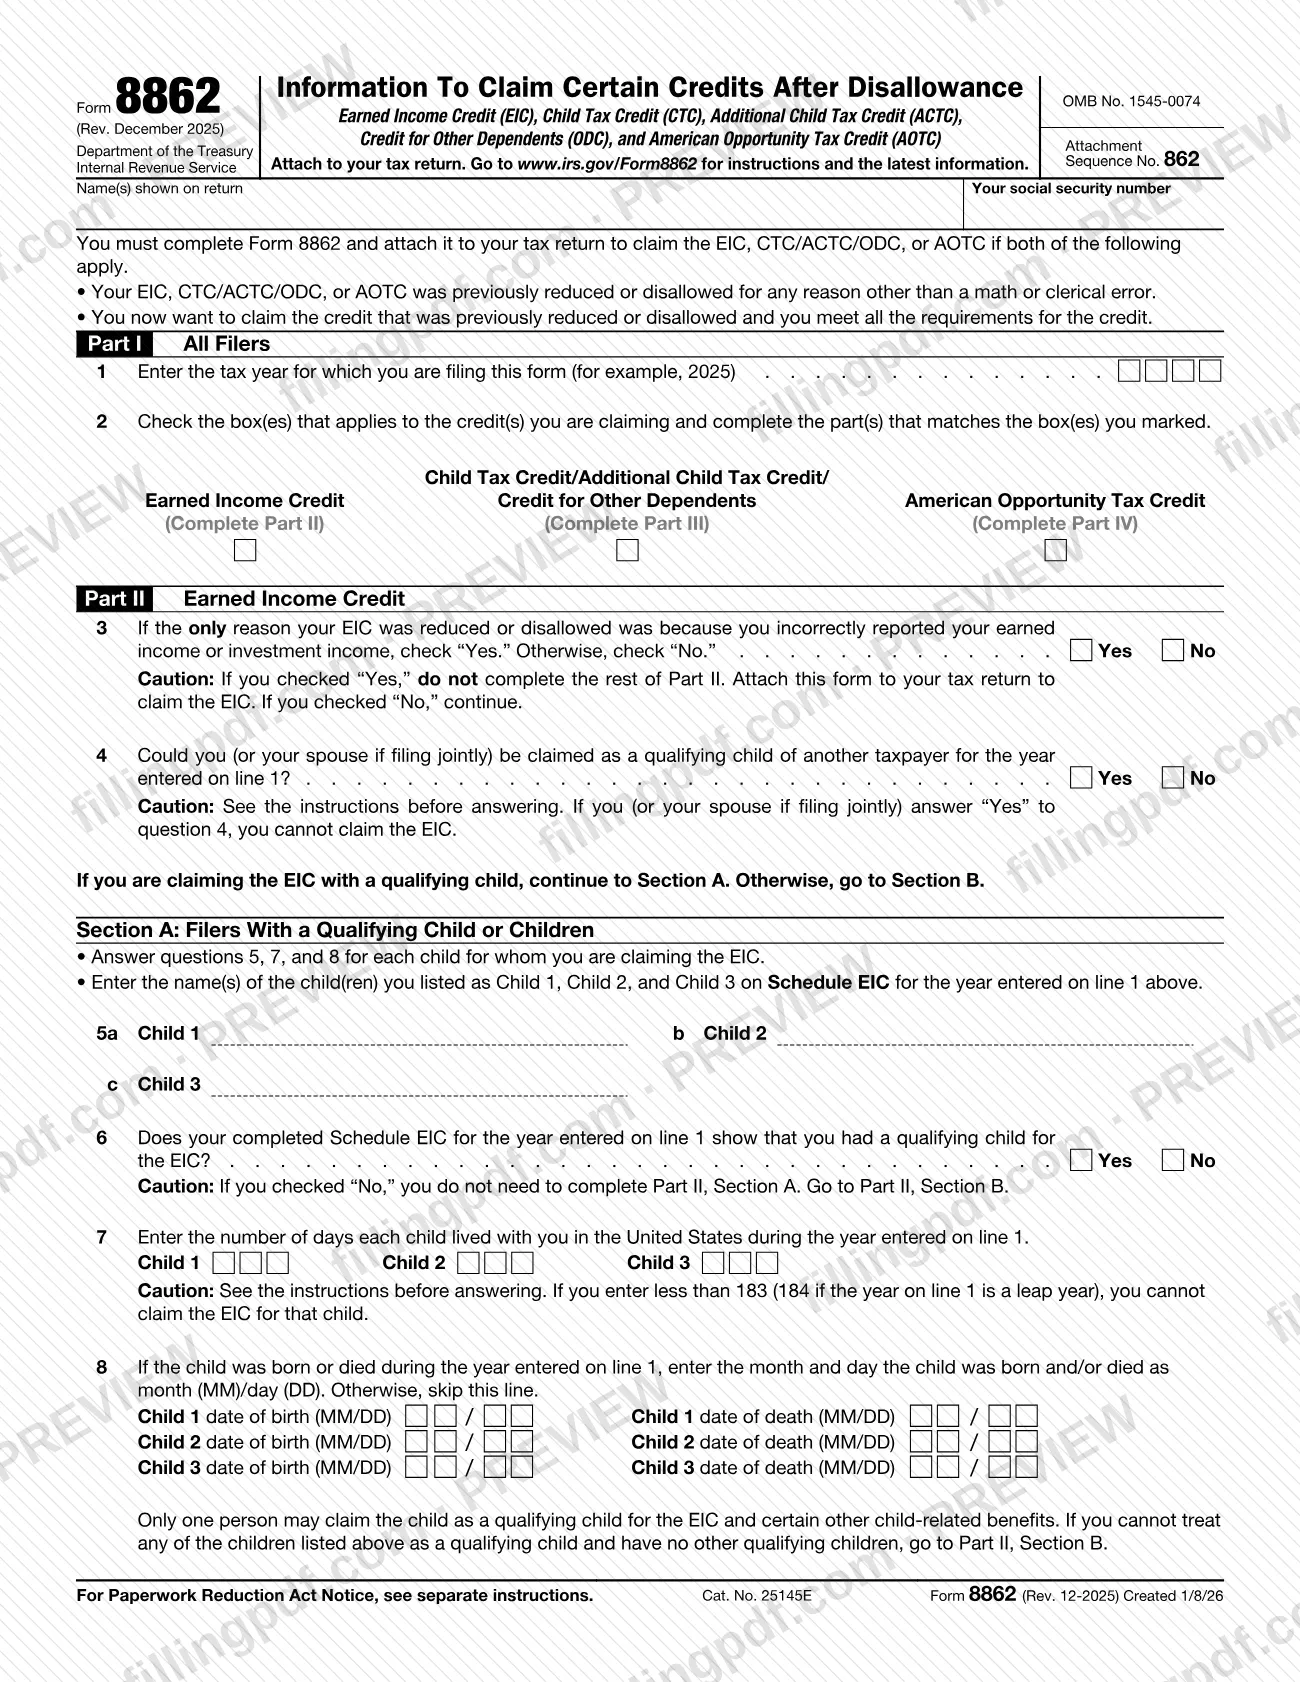
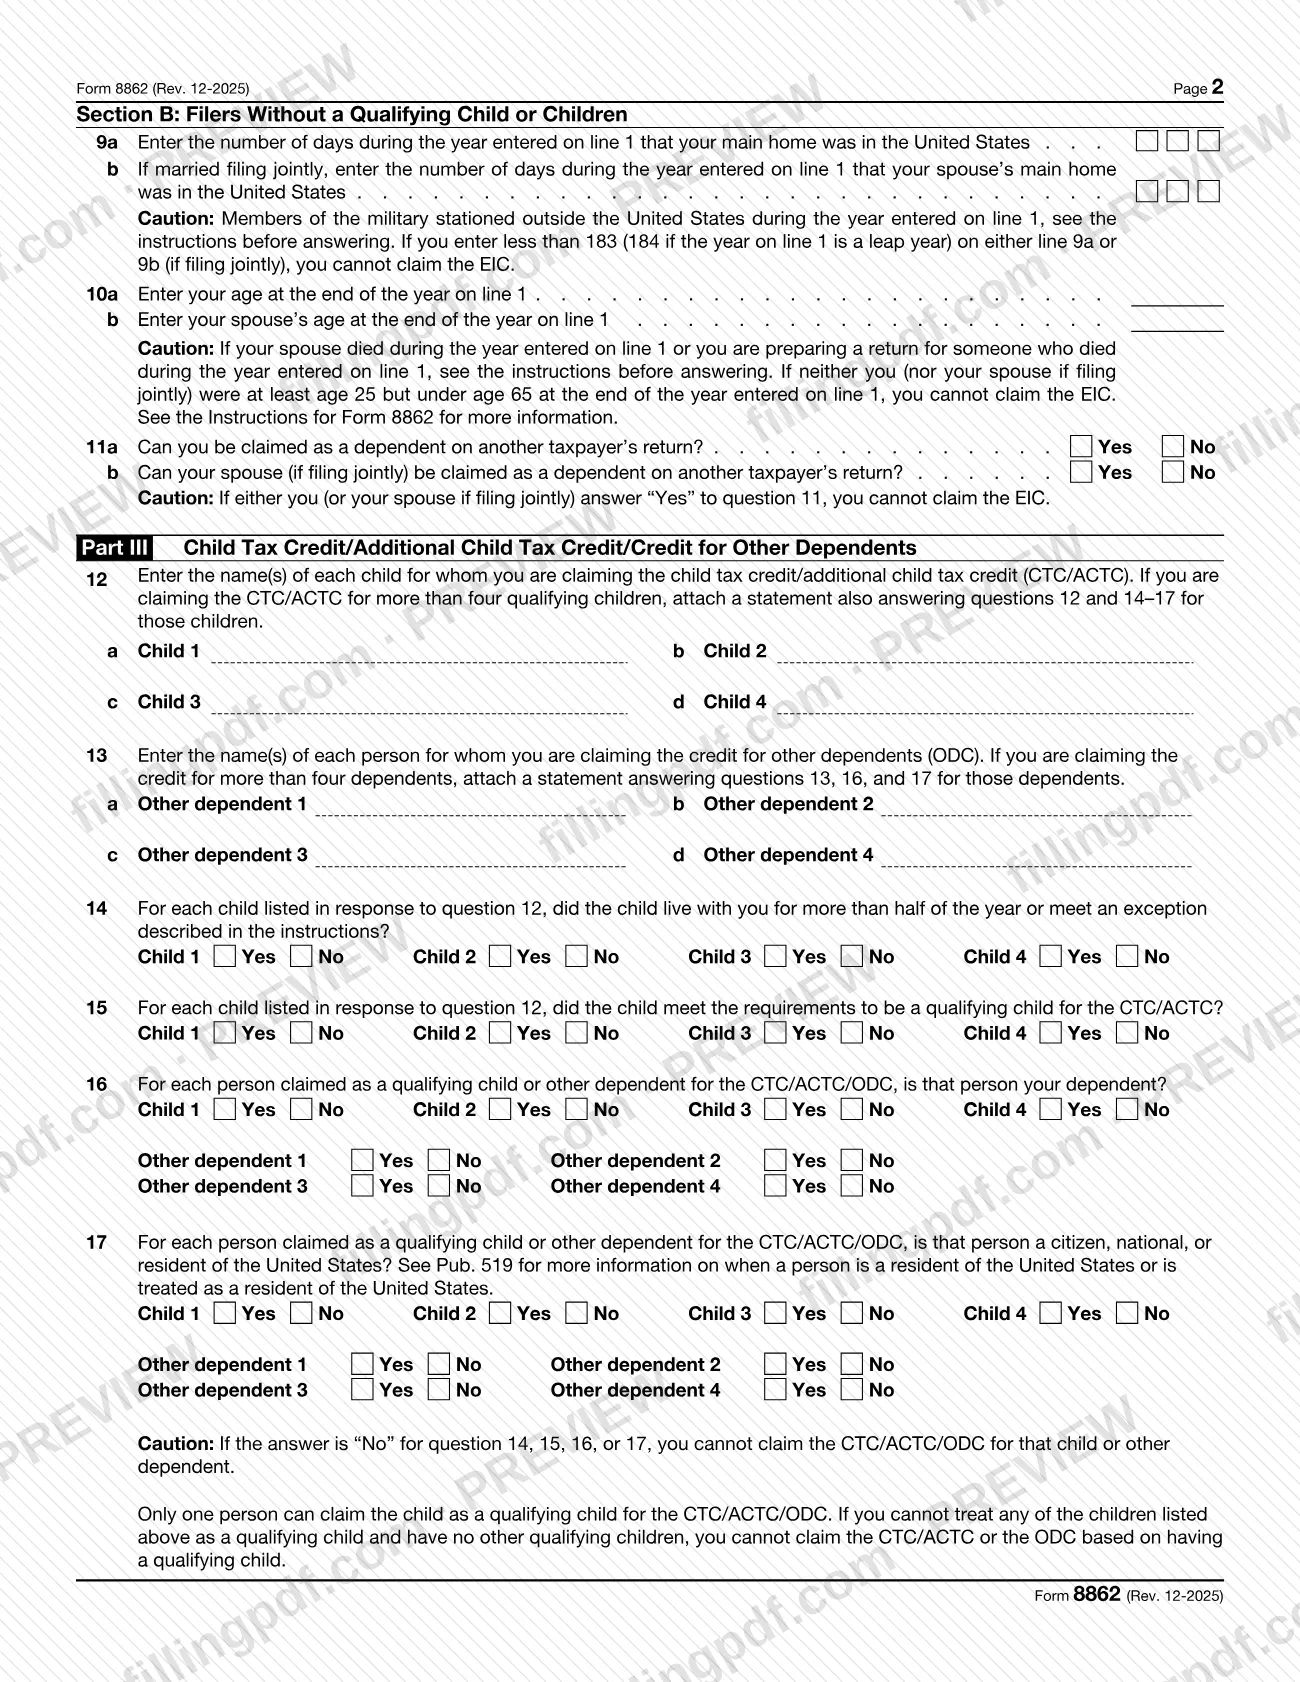
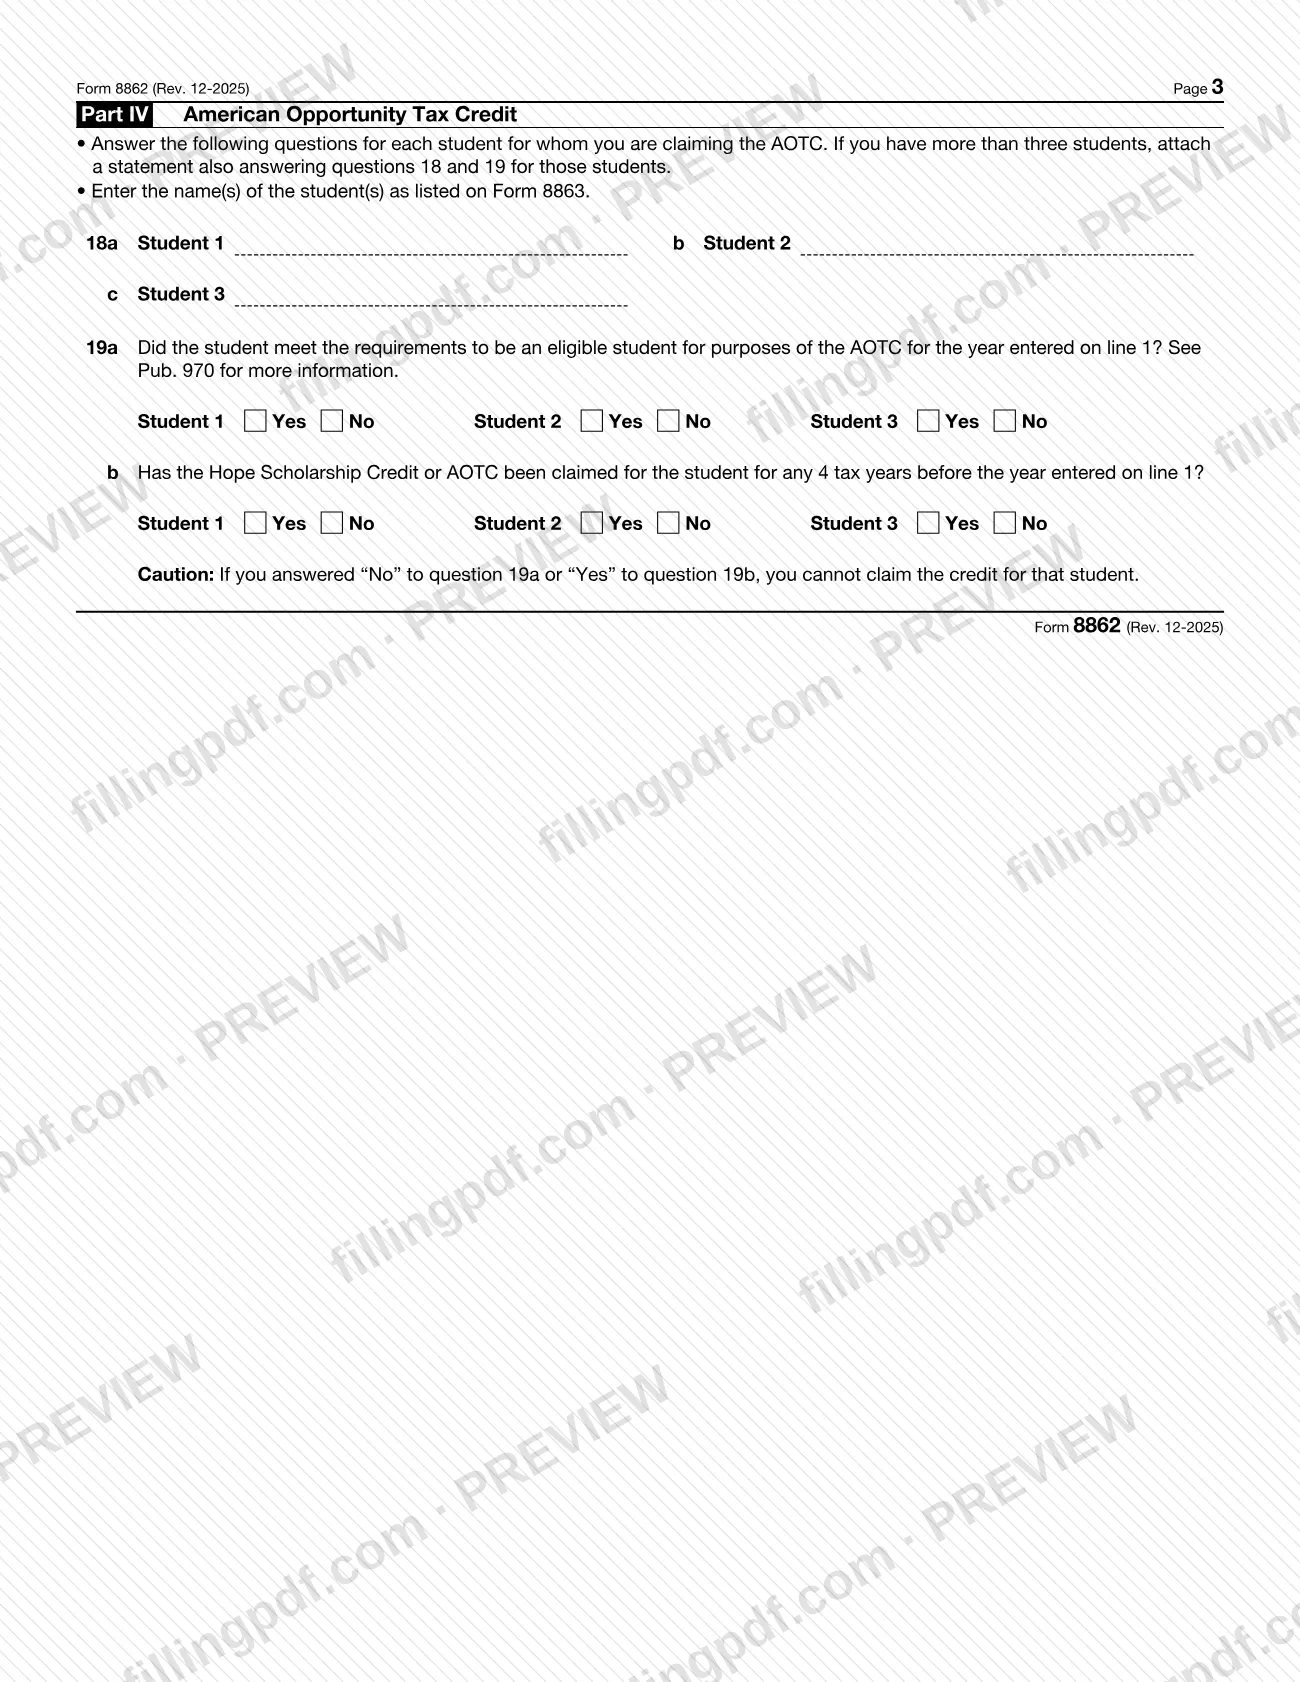
El Formulario 8862, Información para reclamar ciertos créditos después de su denegación (Information To Claim Certain Credits After Disallowance), es el formulario del Servicio de Impuestos Internos (IRS) que adjunta a su declaración de impuestos para reclamar el crédito por ingreso del trabajo (EIC), el crédito tributario por hijos (CTC), el crédito tributario adicional por hijos (ACTC), el crédito por otros dependientes (ODC) o el crédito tributario de oportunidad para los estadounidenses (AOTC) cuando ese crédito se redujo o denegó anteriormente. Se aplica cuando el problema anterior fue por algo distinto de un error matemático o administrativo. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completo; el IRS publica el PDF original y las instrucciones en irs.gov.
Última actualización
¿Qué es el Form 8862?
El Formulario 8862, Información para reclamar ciertos créditos después de su denegación (Information To Claim Certain Credits After Disallowance), es el anexo del IRS que muestra que ahora cumple los requisitos para el EIC, CTC/ACTC/ODC o AOTC, después de que el crédito se redujera o denegara en un año anterior por cualquier motivo que no fuera un error matemático o administrativo.
El formulario es emitido por el Servicio de Impuestos Internos (IRS), Departamento del Tesoro, bajo el número OMB 1545-0074, y se adjunta a su declaración de impuestos. Está organizado en cuatro partes:
- Part I, All Filers (Parte I, todos los declarantes): el año tributario de la declaración (línea 1) y los créditos que reclama (línea 2).
- Part II, Earned Income Credit (Parte II, crédito por ingreso del trabajo): de la línea 3 a la línea 11, con la Sección A para declarantes con un hijo calificado y la Sección B para declarantes sin uno.
- Part III, Child Tax Credit/Additional Child Tax Credit/Credit for Other Dependents (Parte III, crédito tributario por hijos/crédito tributario adicional por hijos/crédito por otros dependientes): de la línea 12 a la línea 17.
- Part IV, American Opportunity Tax Credit (Parte IV, crédito tributario de oportunidad para los estadounidenses): líneas 18 y 19.
Completar el formulario no concede un crédito por sí solo. Proporciona las respuestas que el IRS necesita para decidir si puede aprobarse el crédito este año, y usted todavía debe adjuntar los anexos y formularios que exige cada crédito.
Las instrucciones también explican cómo usar el formulario para apelar un período de denegación de 2 o 10 años, a veces llamado prohibición. Para el año tributario 2025, las instrucciones señalan que se requiere un SSN válido para el CTC y el ACTC.
¿Quién tiene que presentar el Form 8862?
Debe completar el Formulario 8862 si un crédito de un año anterior se redujo o denegó por cualquier motivo que no fuera un error matemático o administrativo, ahora desea reclamar ese crédito y cumple todos sus requisitos. Las instrucciones establecen estos años iniciales:
- EIC: reducido o denegado para un año posterior a 1996.
- CTC, RCTC, ACTC u ODC: reducido o denegado para un año posterior a 2015. El RCTC solo estuvo disponible para 2021.
- AOTC: reducido o denegado para un año posterior a 2015.
No presente el Formulario 8862 si:
- lo presentó (u otros documentos) después de una denegación anterior, luego se aprobó el crédito y no se ha vuelto a reducir o denegar por un motivo distinto de un error matemático o administrativo; o
- reclama el EIC sin un hijo calificado y el único motivo por el que se redujo o denegó anteriormente fue que se determinó que un hijo incluido en el Anexo EIC no era su hijo calificado.
Tampoco lo presente durante los 2 años posteriores a una determinación definitiva de desprecio temerario o intencional, ni durante los 10 años posteriores a una determinación definitiva de fraude, porque no puede recibir el crédito en esos períodos. La excepción es cuando desea apelar la prohibición: en ese caso, presente el Formulario 8862 y siga las instrucciones de apelación.
Cuándo presentar el Form 8862
Presente el Formulario 8862 con la declaración de impuestos en la que desea reclamar el crédito que se redujo o denegó anteriormente. No tiene una fecha límite propia: se adjunta a esa declaración y está sujeto a la fecha límite de la declaración. La línea 1 solicita el año tributario de la declaración que presenta, no el año en que se denegó el crédito.
Si apela una prohibición de 2 o 10 años, las instrucciones indican que debe esperar hasta presentar la declaración de un año tributario posterior dentro del período de prohibición en el que, de otro modo, tendría derecho al crédito, y adjuntar el Formulario 8862 a esa declaración.
El IRS no puede emitir reembolsos antes de mediados de febrero para las declaraciones que reclaman el EIC o el ACTC, y esto se aplica al reembolso completo, no solo a la parte relacionada con esos créditos.
Documentos que necesitas
- Su declaración de impuestos del año indicado en la línea 1: el Formulario 8862 se adjunta a esta y no puede presentarse por separado.
- Los anexos y formularios correspondientes a cada crédito que reclama; las instrucciones indican que debe adjuntarlos a su declaración.
- Para el EIC con un hijo calificado: el Anexo EIC del año indicado en la línea 1; copie en la línea 5 los nombres que aparecen como Child 1, Child 2 y Child 3.
- Para el AOTC: el Formulario 8863, cuyos nombres de estudiantes debe ingresar en la línea 18.
- Una declaración que responda las preguntas 12 y 14–17 si reclama el CTC/ACTC para más de cuatro hijos calificados.
- Una declaración que responda las preguntas 13, 16 y 17 si reclama el ODC para más de cuatro dependientes.
- Una declaración que responda las preguntas 18 y 19 si reclama el AOTC para más de tres estudiantes.
- Si apela una prohibición de 2 o 10 años: documentación que demuestre que tiene derecho al crédito para el año en que se impuso la prohibición, o que indique que la reclamación no se debió a desprecio temerario o intencional (prohibición de 2 años) ni a fraude (prohibición de 10 años).
- Registros que indiquen dónde vivió cada hijo calificado, como registros escolares y de cuidado infantil; el IRS puede solicitarlos, por lo que debe conservarlos. No se adjuntan a menos que se soliciten.
Cómo rellenar el Form 8862
Ingrese su nombre y SSN
En la parte superior, ingrese los nombres que aparecen en su declaración y su número de Seguro Social. Si tiene un ITIN y reclama el ODC o el AOTC, o el CTC/ACTC en una declaración de 2024 o anterior, ingrese el ITIN en el espacio del número de Seguro Social.
Ingrese el año tributario en la línea 1
Línea 1: ingrese el año de la declaración que presenta, por ejemplo, 2025. No ingrese el año en que se denegó el crédito.
Marque los créditos en la línea 2
Línea 2: marque la casilla de cada crédito que reclama y que se redujo o denegó anteriormente: crédito por ingreso del trabajo (Parte II), crédito tributario por hijos/crédito tributario adicional por hijos/crédito por otros dependientes (Parte III) o crédito tributario de oportunidad para los estadounidenses (Parte IV). Complete solo las partes correspondientes.
Responda las líneas 3 y 4 del EIC
Línea 3: marque Yes solo si el único motivo por el que se redujo o denegó su EIC fue que se informó incorrectamente el ingreso del trabajo o de inversiones; luego, omita el resto de la Parte II. Línea 4: marque Yes si usted (o su cónyuge) podría ser reclamado como hijo calificado de otro contribuyente; en ese caso, no puede reclamar el EIC.
Enumere los hijos y revise el Anexo EIC
Sección A, línea 5: ingrese los nombres de Child 1, Child 2 y Child 3 tal como aparecen en el Anexo EIC. Línea 6: marque si el Anexo EIC completado indica que tiene un hijo calificado; si responde No, pase a la Sección B.
Ingrese los días y las fechas de cada hijo
Línea 7: ingrese los días que cada hijo vivió con usted en Estados Unidos; menos de 183 días (184 en un año bisiesto) significa que no puede reclamar el EIC por ese hijo. Línea 8: ingrese el mes y el día (MM/DD) de nacimiento o fallecimiento solo si el hijo nació o falleció ese año.
Complete la Sección B si no tiene un hijo calificado
Líneas 9a y 9b: ingrese los días que su hogar principal (y el de su cónyuge si presentan una declaración conjunta) estuvo en Estados Unidos. Líneas 10a y 10b: ingrese sus edades y las de su cónyuge al final del año; líneas 11a y 11b: responda si usted o su cónyuge pueden ser reclamados como dependientes.
Indique los hijos y dependientes en la Parte III
Línea 12: ingrese cada hijo por quien reclama el CTC/ACTC, hasta cuatro. Línea 13: ingrese cada persona por quien reclama el ODC, hasta cuatro. Adjunte una declaración si son más.
Responda las preguntas 14 a 17
Para cada hijo de la línea 12, responda la línea 14 (si vivió con usted más de la mitad del año o se aplica una excepción) y la línea 15 (si cumple los requisitos de hijo calificado para el CTC/ACTC). Para cada hijo y otro dependiente, responda la línea 16 (si es su dependiente) y la línea 17 (si es ciudadano, nacional o residente de Estados Unidos).
Ingrese los estudiantes del AOTC en la Parte IV
Línea 18: ingrese el nombre de cada estudiante tal como aparece en el Formulario 8863, hasta tres. Línea 19a: responda si el estudiante cumplió los requisitos para ser estudiante elegible. Línea 19b: responda si se reclamó el crédito de beca Hope o el AOTC para el estudiante en cualquiera de los 4 años tributarios anteriores.
Revise y descargue el PDF completo
Verifique que cada línea corresponda al año de la línea 1 y que estén listas las declaraciones adicionales necesarias. Descargue o imprima el PDF completo desde FillingPDF y adjúntelo a su declaración de impuestos según se describe en Cómo presentar.
Cómo presentar el Form 8862
El Formulario 8862 no se envía por separado: se adjunta a su declaración de impuestos y esta se presenta por los medios indicados en las instrucciones de esa declaración.
- Con su declaración: adjunte el Formulario 8862, además de los anexos y formularios correspondientes a cada crédito que reclama, a su declaración de impuestos. El IRS puede solicitar otra información antes de emitir cualquier reembolso.
- Al reclamar un crédito durante un período de prohibición: debe enviar la declaración por correo al IRS. Las instrucciones indican que el IRS rechazará una declaración presentada electrónicamente que intente reclamar un crédito durante un período de prohibición.
- Si necesita más espacio: adjunte una declaración al final de su declaración de impuestos con su nombre y SSN (o ITIN), y numere cada entrada para que corresponda al número de línea del Formulario 8862.
El formulario y las instrucciones se publican en www.irs.gov/Form8862. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Ingresar en la línea 1 el año en que se denegó el crédito en lugar del año tributario de la declaración que presenta.
- Presentar el Formulario 8862 cuando se aplica una excepción, por ejemplo, después de haber presentado un Formulario 8862 anterior, cuando luego se aprobó el crédito y no se volvió a denegar.
- Presentar electrónicamente una declaración que reclama un crédito durante un período de prohibición de 2 o 10 años; el IRS la rechaza y debe enviarse por correo.
- Reclamar el EIC por un hijo que vivió con usted en Estados Unidos menos de 183 días (184 en un año bisiesto) en la línea 7.
- Responder «No» en la línea 4 sin leer las instrucciones, que indican que un hijo que podría calificar como hijo de otro contribuyente no puede reclamar el EIC, incluso si ese contribuyente no lo reclama.
- No incluir la declaración adicional cuando reclama para más de cuatro hijos para el CTC/ACTC, cuatro dependientes para el ODC o tres estudiantes para el AOTC.
- Continuar después de responder «No» en la línea 14, 15, 16 o 17; el formulario indica que no se puede reclamar a esa persona para el CTC/ACTC/ODC.
- Reclamar el AOTC para un estudiante por quien se reclamó el crédito de beca Hope o el AOTC en cualquiera de los 4 años tributarios anteriores (respuesta «Yes» en la línea 19b).
- Usar un ITIN para reclamar el EIC; las instrucciones exigen un SSN válido para este crédito.
- No adjuntar los anexos y formularios que exige cada crédito, como el Anexo EIC o el Formulario 8863.
Preguntas frecuentes
¿Para qué se usa el Formulario 8862?
El Formulario 8862 es el anexo del IRS para reclamar el EIC, CTC, ACTC, ODC o AOTC después de que ese crédito se redujera o denegara por un motivo distinto de un error matemático o administrativo. Demuestra que ahora cumple los requisitos del crédito para el año de la declaración.
¿Tengo que presentar el Formulario 8862 todos los años?
No. No tiene que volver a presentarlo si lo presentó después de una denegación anterior, luego se aprobó el crédito y no se ha vuelto a reducir o denegar por un motivo distinto de un error matemático o administrativo. Si cumple esa condición, puede reclamar el crédito si cumple sus requisitos.
¿Adónde envío el Formulario 8862?
No lo envíe por separado. Adjúntelo a su declaración de impuestos y presente la declaración según sus instrucciones. Si reclama un crédito durante una prohibición de 2 o 10 años, debe enviar la declaración por correo, porque el IRS rechaza las declaraciones presentadas electrónicamente que lo hacen.
¿Puedo rellenar el Formulario 8862 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ningún documento ante el IRS; el formulario completo se envía al IRS únicamente adjunto a su declaración de impuestos.
¿Puedo reclamar el EIC si el IRS me impuso una prohibición de 2 o 10 años?
No durante el período de prohibición. Las instrucciones indican que no presente el Formulario 8862 durante los 2 años posteriores a una determinación definitiva de desprecio temerario o intencional, ni durante los 10 años posteriores a una determinación de fraude, a menos que apele la prohibición al reclamar el crédito en una declaración de un año posterior.
¿Necesito un SSN para usar el Formulario 8862 para el crédito tributario por hijos?
A partir del año tributario 2025, necesita un SSN válido para reclamar el CTC o el ACTC, emitido antes de la fecha límite de la declaración, incluidas las prórrogas. En una declaración conjunta, solo uno de los declarantes necesita un SSN válido; el otro necesita un SSN o ITIN.
¿Qué debo poner en la línea 1 del Formulario 8862?
Ingrese el año tributario de la declaración que presenta, por ejemplo, 2025. No ingrese el año en que se denegó el crédito. El año de la línea 1 también determina el cómputo de días y las pruebas de edad de las líneas posteriores.
¿Qué hago si reclamo más de cuatro hijos o tres estudiantes?
Adjunte una declaración. Si tiene más de cuatro hijos para el CTC/ACTC, responda las preguntas 12 y 14–17; si tiene más de cuatro dependientes para el ODC, las preguntas 13, 16 y 17; y si tiene más de tres estudiantes para el AOTC, las preguntas 18 y 19.
¿Listo para rellenar el Form 8862?
Rellenar el Form 8862 ahora