
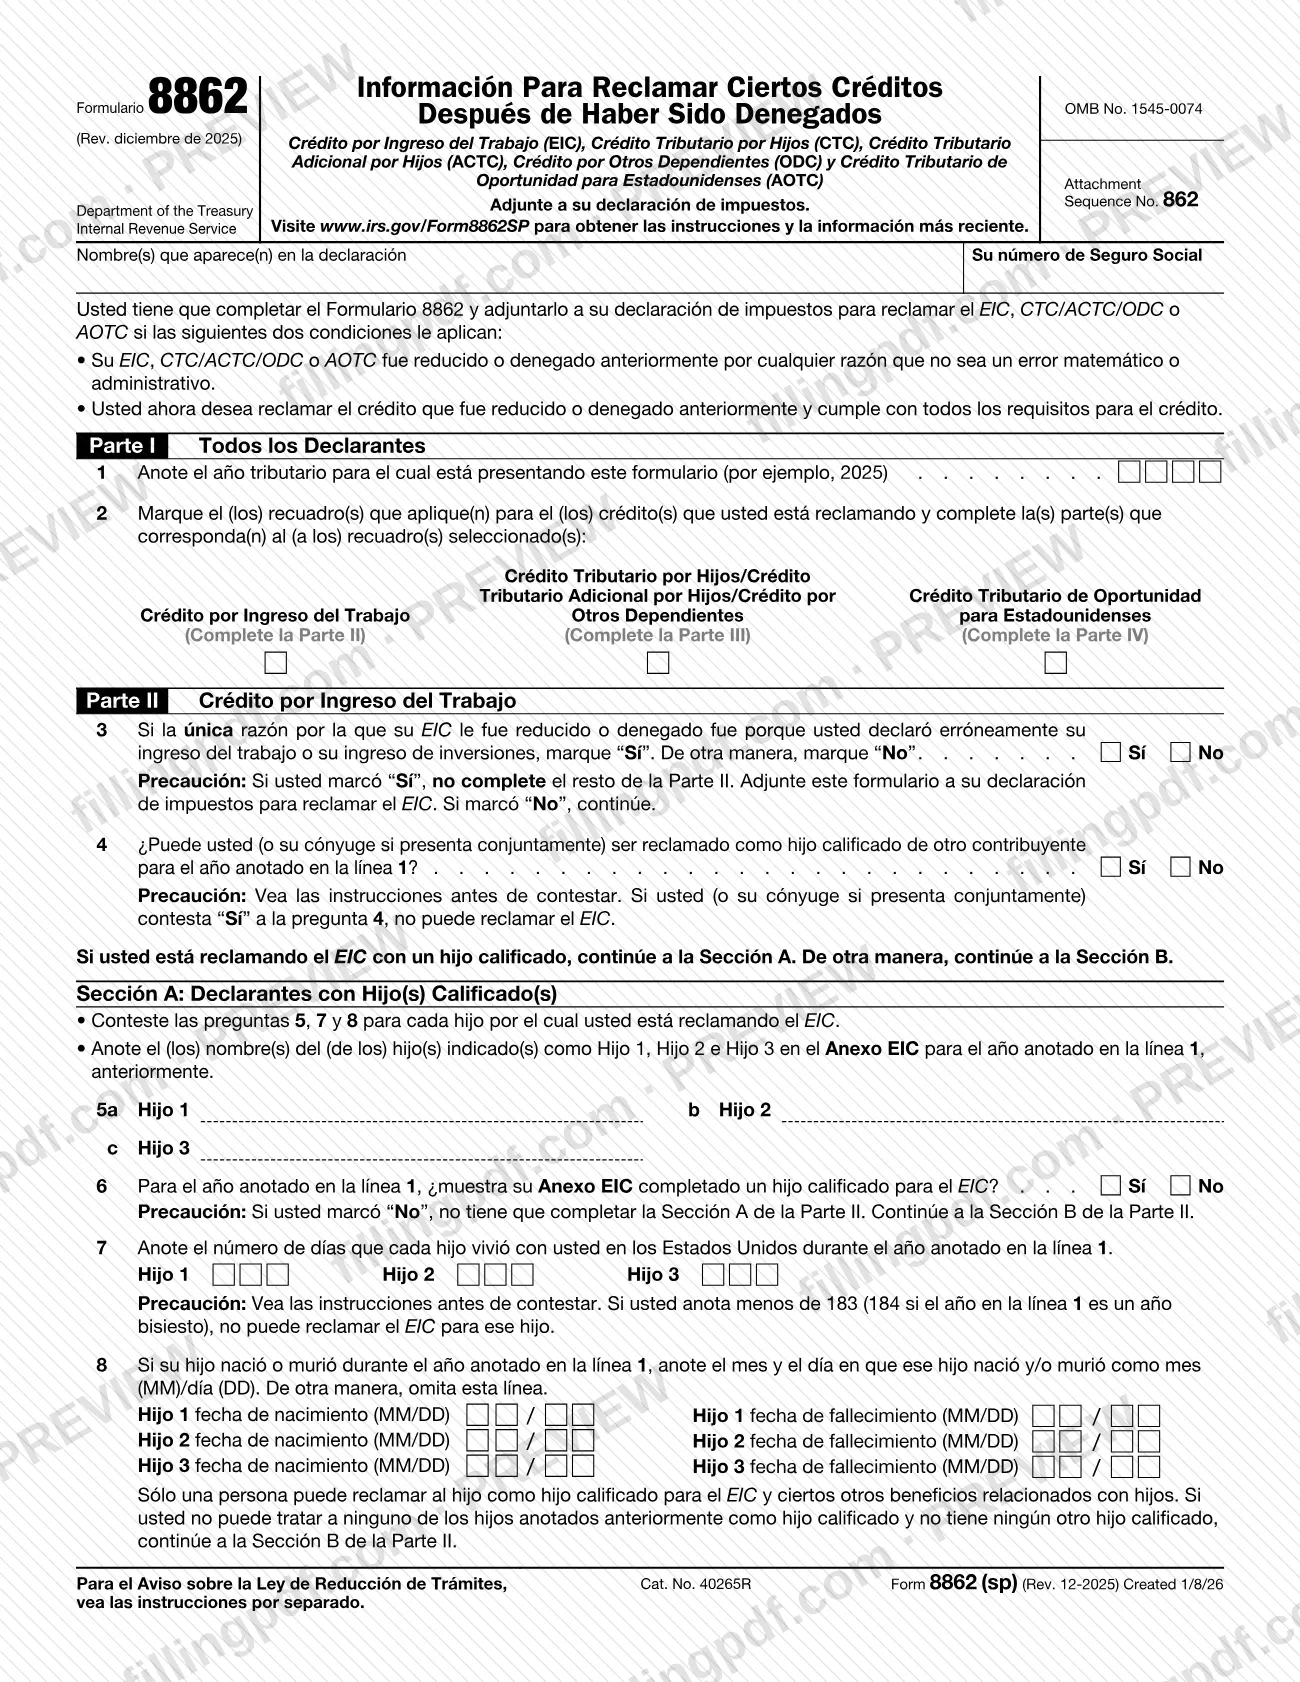
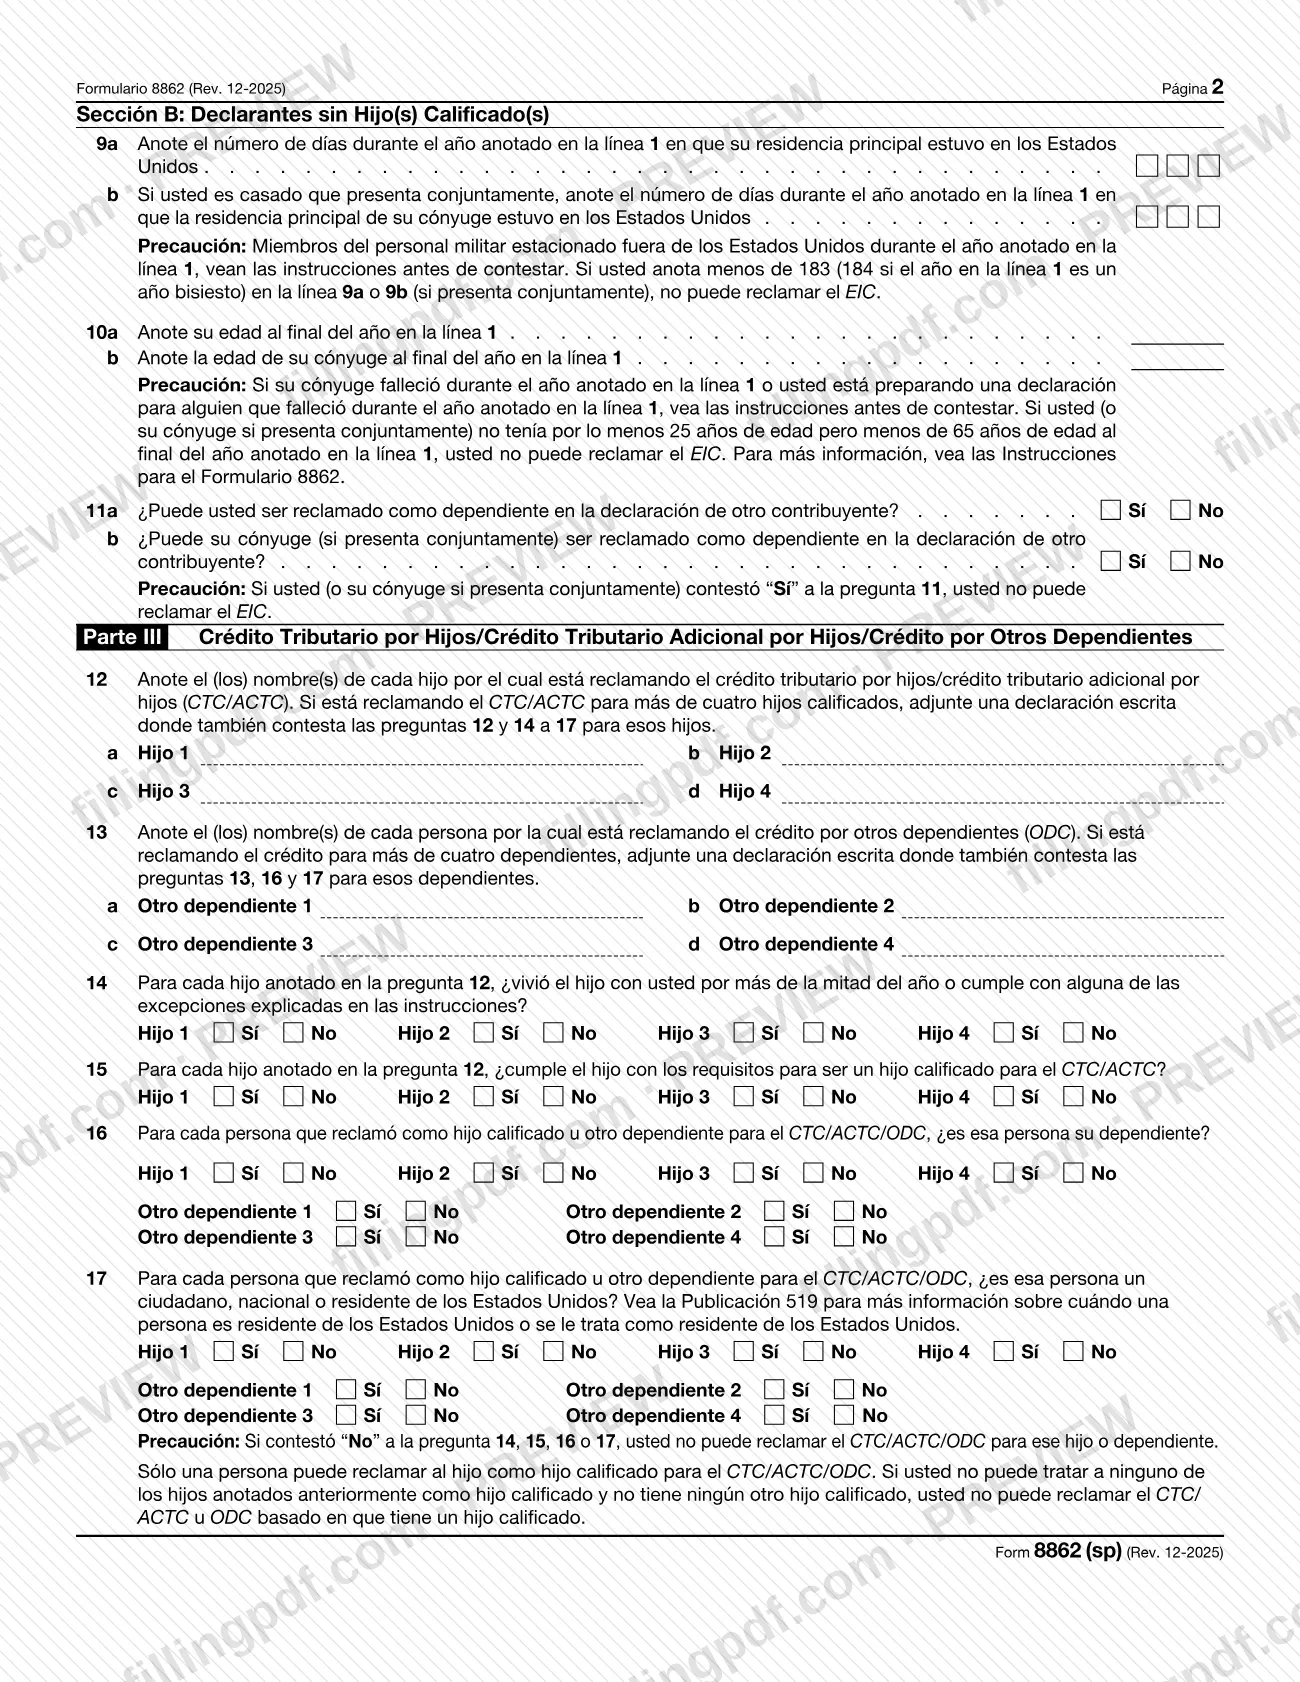
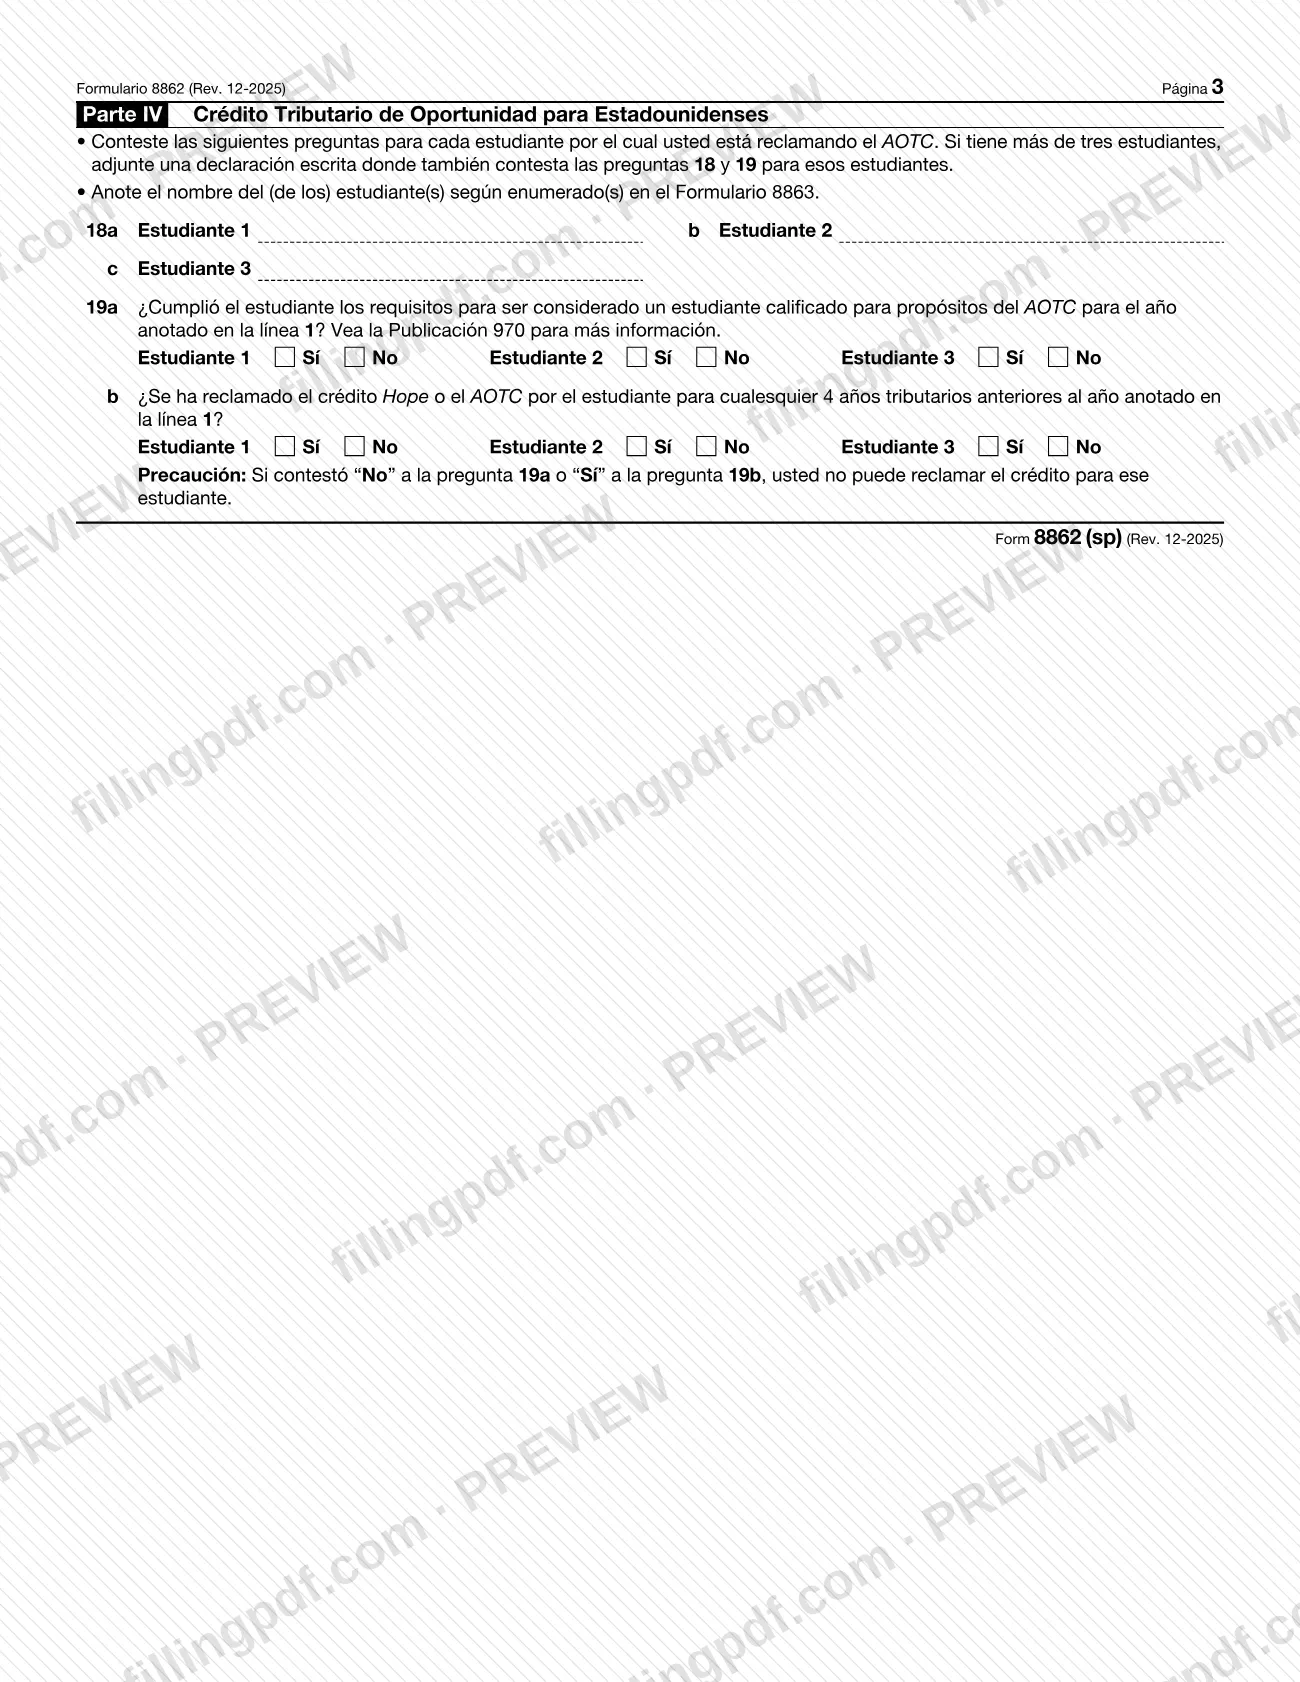
El Formulario 8862 (sp), Información para reclamar ciertos créditos después de haber sido denegados (Information To Claim Certain Credits After Disallowance), es la versión en español del formulario que el Servicio de Impuestos Internos (IRS) utiliza para permitirle reclamar el crédito por ingreso del trabajo (EIC), el crédito tributario por hijos (CTC), el crédito tributario adicional por hijos (ACTC), el crédito por otros dependientes (ODC) o el crédito tributario de oportunidad para los estadounidenses (AOTC) después de que se haya reducido o denegado anteriormente. Debe adjuntarlo a su declaración de impuestos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en IRS.gov/Form8862SP.
Última actualización
¿Qué es el Form 8862 (sp)?
El Formulario 8862 (sp), Información para reclamar ciertos créditos después de haber sido denegados (Information To Claim Certain Credits After Disallowance), es un formulario del IRS en español que se adjunta a una declaración de impuestos para reclamar el EIC, CTC/ACTC, ODC o AOTC después de que se haya reducido o denegado el crédito.
El formulario está impreso en español como Formulario 8862, Información Para Reclamar Ciertos Créditos Después de Haber Sido Denegados, bajo el OMB No. 1545-0074 y el Attachment Sequence No. 862. Lo emite el Servicio de Impuestos Internos (IRS), que forma parte del Departamento del Tesoro, y debe consultarse junto con las Instrucciones para el Formulario 8862 (sp) (Rev. 12-2025).
El formulario está organizado en cuatro partes:
- Parte I: todos los declarantes indican el año tributario y marcan el crédito o los créditos que reclaman (línea 2).
- Parte II: crédito por ingreso del trabajo, con la Sección A para declarantes con un hijo calificado y la Sección B para declarantes sin uno.
- Parte III: crédito tributario por hijos, crédito tributario adicional por hijos y crédito por otros dependientes.
- Parte IV: crédito tributario de oportunidad para los estadounidenses; debe responderse por cada estudiante.
Complete únicamente las partes que correspondan a las casillas que marque en la línea 2. El formulario certifica que cumple los requisitos para el año tributario indicado en la línea 1. No es una declaración de impuestos y no se presenta por separado.
¿Quién tiene que presentar el Form 8862 (sp)?
Debe completar el Formulario 8862 (sp) y adjuntarlo a su declaración de impuestos para reclamar el EIC, CTC/ACTC/ODC o AOTC si se cumplen las dos condiciones impresas en el formulario: el crédito se redujo o denegó anteriormente por cualquier motivo que no sea un error matemático o administrativo, y ahora quiere reclamarlo y cumple todos los requisitos.
Las instrucciones indican los años cubiertos:
- El EIC se redujo o denegó para un año posterior a 1996.
- El CTC, RCTC (disponible únicamente para 2021), ACTC o ODC se redujo o denegó para un año posterior a 2015.
- El AOTC se redujo o denegó para un año posterior a 2015.
No presente el Formulario 8862 (sp) si:
- Después de una reducción o denegación anterior, presentó el Formulario 8862 (u otros documentos), se aprobó el crédito y este no se ha vuelto a reducir o denegar por un motivo que no sea un error matemático o administrativo.
- Reclama el EIC sin un hijo calificado y el único motivo por el que se redujo o denegó el crédito el año anterior fue que un hijo incluido en el Anexo EIC no era su hijo calificado.
- Se encuentra dentro de los 2 años posteriores a una determinación final de desprecio imprudente o intencional de las reglas, o dentro de los 10 años posteriores a una determinación final de fraude, a menos que no esté de acuerdo y quiera apelar la prohibición; en ese caso, presente el formulario.
Cuándo presentar el Form 8862 (sp)
Presente el Formulario 8862 (sp) con la declaración de impuestos en la que quiera volver a reclamar el crédito, tan pronto como el crédito se haya reducido o denegado anteriormente y usted cumpla ahora todos los requisitos. El formulario no tiene una fecha límite propia: se rige por la fecha límite de la declaración a la que se adjunta.
En la línea 1, indique el año tributario de la declaración que presenta, por ejemplo, 2025, no el año en que se denegó el crédito.
Las instrucciones prohíben presentar el formulario durante los 2 años posteriores al año tributario más reciente para el que hubo una determinación final de desprecio imprudente o intencional de las reglas, y durante los 10 años posteriores a una determinación basada en fraude. Para apelar esa prohibición, presente el Formulario 8862 con una declaración de un año tributario posterior comprendido dentro del período de prohibición para el cual, de otro modo, cumpliría los requisitos.
El IRS no puede emitir reembolsos antes de mediados de febrero para las declaraciones que reclaman el EIC o ACTC. Las instrucciones indican que esto se aplica a todo su reembolso, no solo a la parte relacionada con estos créditos.
Documentos que necesitas
- Su declaración de impuestos del año indicado en la línea 1: el Formulario 8862 (sp) se adjunta a ella y el formulario indica que debe adjuntarlo a su declaración de impuestos.
- Todos los anexos y formularios que correspondan a cada crédito que reclame, según lo exijan las instrucciones para cada crédito de su declaración.
- Anexo EIC (Formulario 1040), si reclama el EIC con un hijo calificado: los nombres de los hijos en las líneas 5a a 5c deben ser los que figuran en el Anexo EIC.
- Formulario 8863, si reclama el AOTC: indique el nombre de cada estudiante en las líneas 18a a 18c tal como aparece en el Formulario 8863.
- Una declaración escrita que responda las líneas 12 y 14 a 17, si reclama el CTC/ACTC para más de cuatro hijos calificados.
- Una declaración escrita que responda las líneas 13, 16 y 17, si reclama el ODC para más de cuatro dependientes.
- Una declaración escrita que responda las líneas 18 y 19, si reclama el AOTC para más de tres estudiantes.
- Documentación que demuestre que tiene derecho a los créditos, o que su reclamación no implicó desprecio imprudente o intencional (prohibición de 2 años) ni fraude (prohibición de 10 años), si pide al IRS que reconsidere una prohibición.
Cómo rellenar el Form 8862 (sp)
Indique su nombre y SSN
En la parte superior, escriba el nombre o los nombres que aparecen en su declaración y su número de Seguro Social. Si tiene un ITIN, indíquelo en el espacio para el número de Seguro Social.
Indique el año tributario en la línea 1
Línea 1: indique el año tributario de la declaración que presenta, por ejemplo, 2025. No escriba el año en que se denegó el crédito.
Marque los créditos que reclama
Línea 2: marque la casilla de cada crédito que reclama: crédito por ingreso del trabajo (Parte II), crédito tributario por hijos/crédito tributario adicional por hijos/crédito por otros dependientes (Parte III) o crédito tributario de oportunidad para los estadounidenses (Parte IV). Complete únicamente las partes correspondientes.
Responda las preguntas sobre el EIC en la Parte II
Línea 3: marque Sí únicamente si el único motivo por el que se redujo o denegó el EIC fue que declaró incorrectamente ingresos del trabajo o de inversiones; en caso contrario, marque No. Línea 4: indique si usted (o su cónyuge, si presentan una declaración conjunta) puede ser reclamado como hijo calificado de otro contribuyente.
Indique los nombres de los hijos en la Sección A
Si reclama el EIC con un hijo calificado, indique Hijo 1, Hijo 2 y Hijo 3 en las líneas 5a a 5c, tal como aparecen en el Anexo EIC. En la línea 6, indique si el Anexo EIC completado muestra un hijo calificado.
Indique los días y las fechas de cada hijo
Línea 7: indique los días que cada hijo vivió con usted en Estados Unidos durante el año de la línea 1. Línea 8: indique el mes y el día (MM/DD) del nacimiento o fallecimiento, únicamente si el hijo nació o falleció ese año.
Complete la Sección B si no tiene un hijo calificado
Líneas 9a y 9b: indique los días que su hogar principal (y el de su cónyuge, si presentan una declaración conjunta) estuvo en Estados Unidos. Líneas 10a y 10b: indique las edades al final del año. Líneas 11a y 11b: indique si usted o su cónyuge pueden ser reclamados como dependientes.
Enumere los hijos y dependientes en la Parte III
Línea 12: indique los nombres de cada hijo para el CTC/ACTC, hasta cuatro. Línea 13: indique los nombres de cada persona para el ODC, hasta cuatro. Adjunte una declaración escrita si son más de cuatro.
Responda las líneas 14 a 17
Para cada persona indicada, marque Sí o No: vivió con usted más de la mitad del año (línea 14), es hijo calificado para el CTC/ACTC (línea 15), es su dependiente (línea 16) y es ciudadano, nacional o residente de Estados Unidos (línea 17). Si responde No a cualquiera de estas preguntas, no puede reclamar el crédito por esa persona.
Complete la Parte IV para los estudiantes
Líneas 18a a 18c: indique los nombres de los estudiantes tal como aparecen en el Formulario 8863. Línea 19a: indique si cada uno era un estudiante calificado para el AOTC. Línea 19b: indique si se reclamó el crédito Hope o el AOTC para alguno de los 4 años tributarios anteriores.
Revise y descargue el PDF completado
Revise cada respuesta y los documentos adjuntos necesarios. Descargue o imprima el PDF completado desde FillingPDF, adjúntelo a su declaración de impuestos y preséntela según se describe en Cómo presentar.
Cómo presentar el Form 8862 (sp)
El Formulario 8862 (sp) se presenta adjunto a su declaración de impuestos, por lo que debe seguir el método que utilice para presentar esa declaración.
- Con su declaración de impuestos: adjunte el formulario completado, además de todos los anexos y formularios que correspondan a cada crédito que reclame. El encabezado del formulario indica que debe adjuntarlo a su declaración de impuestos, y las instrucciones de esa declaración explican cómo presentarla. Es posible que el IRS solicite más información antes de emitir un reembolso.
- Al apelar una prohibición de 2 o 10 años: adjunte el Formulario 8862 (sp) y los formularios y anexos relacionados a la declaración y envíela al IRS. Las instrucciones indican que el IRS rechazará una declaración presentada electrónicamente que intente reclamar un crédito durante el período de prohibición.
- Después de presentar la declaración: recibirá un aviso que deniega el crédito debido a la prohibición. Siga las instrucciones del aviso y responda dentro del plazo que indique, así como a cualquier aviso posterior. El aviso describe otros pasos para apelar ante el Tribunal Tributario de Estados Unidos, el Tribunal de Distrito de Estados Unidos o el Tribunal de Reclamaciones Federales de Estados Unidos. Consulte la Publicación 5.
- Si necesita más espacio: adjunte al final de su declaración una declaración escrita con su nombre y SSN (o ITIN), y numere cada elemento para que corresponda al número de línea del formulario.
Las instrucciones y la información más reciente están en IRS.gov/Form8862SP. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Indicar en la línea 1 el año en que se denegó el crédito; las instrucciones indican que debe escribir el año de la declaración que presenta, como 2025.
- Presentar el formulario cuando se aplica una excepción, por ejemplo, después de que un Formulario 8862 anterior haya permitido aprobar el crédito y este no se haya vuelto a reducir o denegar.
- Completar el resto de la Parte II después de marcar Sí en la línea 3; el formulario indica que debe adjuntarlo a su declaración y detenerse si el único motivo fue haber declarado incorrectamente los ingresos del trabajo o de inversiones.
- Marcar No en la línea 4 cuando otro contribuyente puede reclamarlo como hijo calificado, aunque ese contribuyente no reclame el EIC; las instrucciones indican que debe marcar Sí y que no puede reclamar el EIC.
- Indicar menos de 183 días (184 en un año bisiesto) en la línea 7, 9a o 9b y aun así reclamar el EIC; el formulario indica que no puede reclamarlo.
- Completar la línea 8 cuando el hijo no nació ni falleció durante el año; el formulario indica que debe dejar la línea en blanco en los demás casos.
- Omitir la declaración escrita al reclamar el CTC/ACTC o el ODC para más de cuatro personas, o el AOTC para más de tres estudiantes.
- Presentar electrónicamente una declaración que reclame un crédito durante una prohibición de 2 o 10 años; el IRS indica que la rechazará.
- Reclamar el CTC o ACTC para 2025 por un hijo que solo tiene un ITIN o ATIN; las instrucciones indican que ese hijo no es un hijo calificado para esos créditos.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8862 (sp)?
El Formulario 8862 (sp) es el formulario del IRS en español que se adjunta a la declaración de impuestos para reclamar el EIC, CTC/ACTC, ODC o AOTC después de que el crédito se haya reducido o denegado por un motivo que no sea un error matemático o administrativo, cuando ahora se cumplen todos los requisitos.
¿Debo presentar el Formulario 8862 (sp) con mi declaración de impuestos?
Sí, si su EIC, CTC/ACTC/ODC o AOTC se redujo o denegó anteriormente por un motivo que no sea un error matemático o administrativo y ahora quiere reclamarlo y cumple todos los requisitos. El formulario enumera excepciones; revíselas antes de presentarlo.
¿Cuándo no debo presentar el Formulario 8862 (sp)?
No lo presente si un Formulario 8862 anterior permitió aprobar el crédito y este no se ha vuelto a reducir o denegar, o si reclama el EIC sin un hijo calificado y el único motivo de la denegación anterior fue que un hijo incluido en el Anexo EIC no era su hijo calificado.
¿Qué es la prohibición de reclamar créditos por 2 o 10 años?
Las instrucciones prohíben reclamar el crédito durante 2 años después de una determinación final de desprecio imprudente o intencional de las reglas, y durante 10 años después de una determinación basada en fraude. Si no está de acuerdo, presente el Formulario 8862 (sp) con una declaración posterior para apelar la prohibición.
¿Adónde envío el Formulario 8862 (sp)?
Adjúntelo a su declaración de impuestos y presente la declaración por el canal que utiliza habitualmente. El formulario no indica una dirección separada. Si reclama un crédito durante un período de prohibición, el IRS indica que rechazará las declaraciones presentadas electrónicamente, por lo que debe enviar la declaración al IRS.
¿Qué hago si reclamo créditos para más de cuatro hijos?
Adjunte una declaración escrita. Para el CTC/ACTC con más de cuatro hijos calificados, responda las líneas 12 y 14 a 17 para los hijos adicionales. Para el ODC con más de cuatro dependientes, responda las líneas 13, 16 y 17. Si reclama el AOTC para más de tres estudiantes, responda las líneas 18 y 19.
¿Puedo usar un ITIN en lugar de un SSN con el Formulario 8862 (sp)?
Depende del crédito. El EIC requiere un SSN válido. El ODC y el AOTC pueden reclamarse con un ITIN emitido para la fecha límite de la declaración, incluidas las prórrogas. A partir de 2025, el CTC y el ACTC requieren un SSN válido; se permite un ITIN para una declaración de 2024 o de un año anterior.
¿Por qué se demora mi reembolso cuando reclamo el EIC o el ACTC?
Según las instrucciones del formulario, el IRS no puede emitir reembolsos antes de mediados de febrero para las declaraciones que reclaman el EIC o el ACTC. La demora se aplica a todo su reembolso, no solo a la parte relacionada con esos créditos, y el IRS puede solicitar más información primero.
¿Puedo rellenar el Formulario 8862 (sp) en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni su declaración ante el IRS; usted los presenta por los canales del IRS correspondientes a su declaración de impuestos.
¿Listo para rellenar el Form 8862 (sp)?
Rellenar el Form 8862 (sp) ahora