
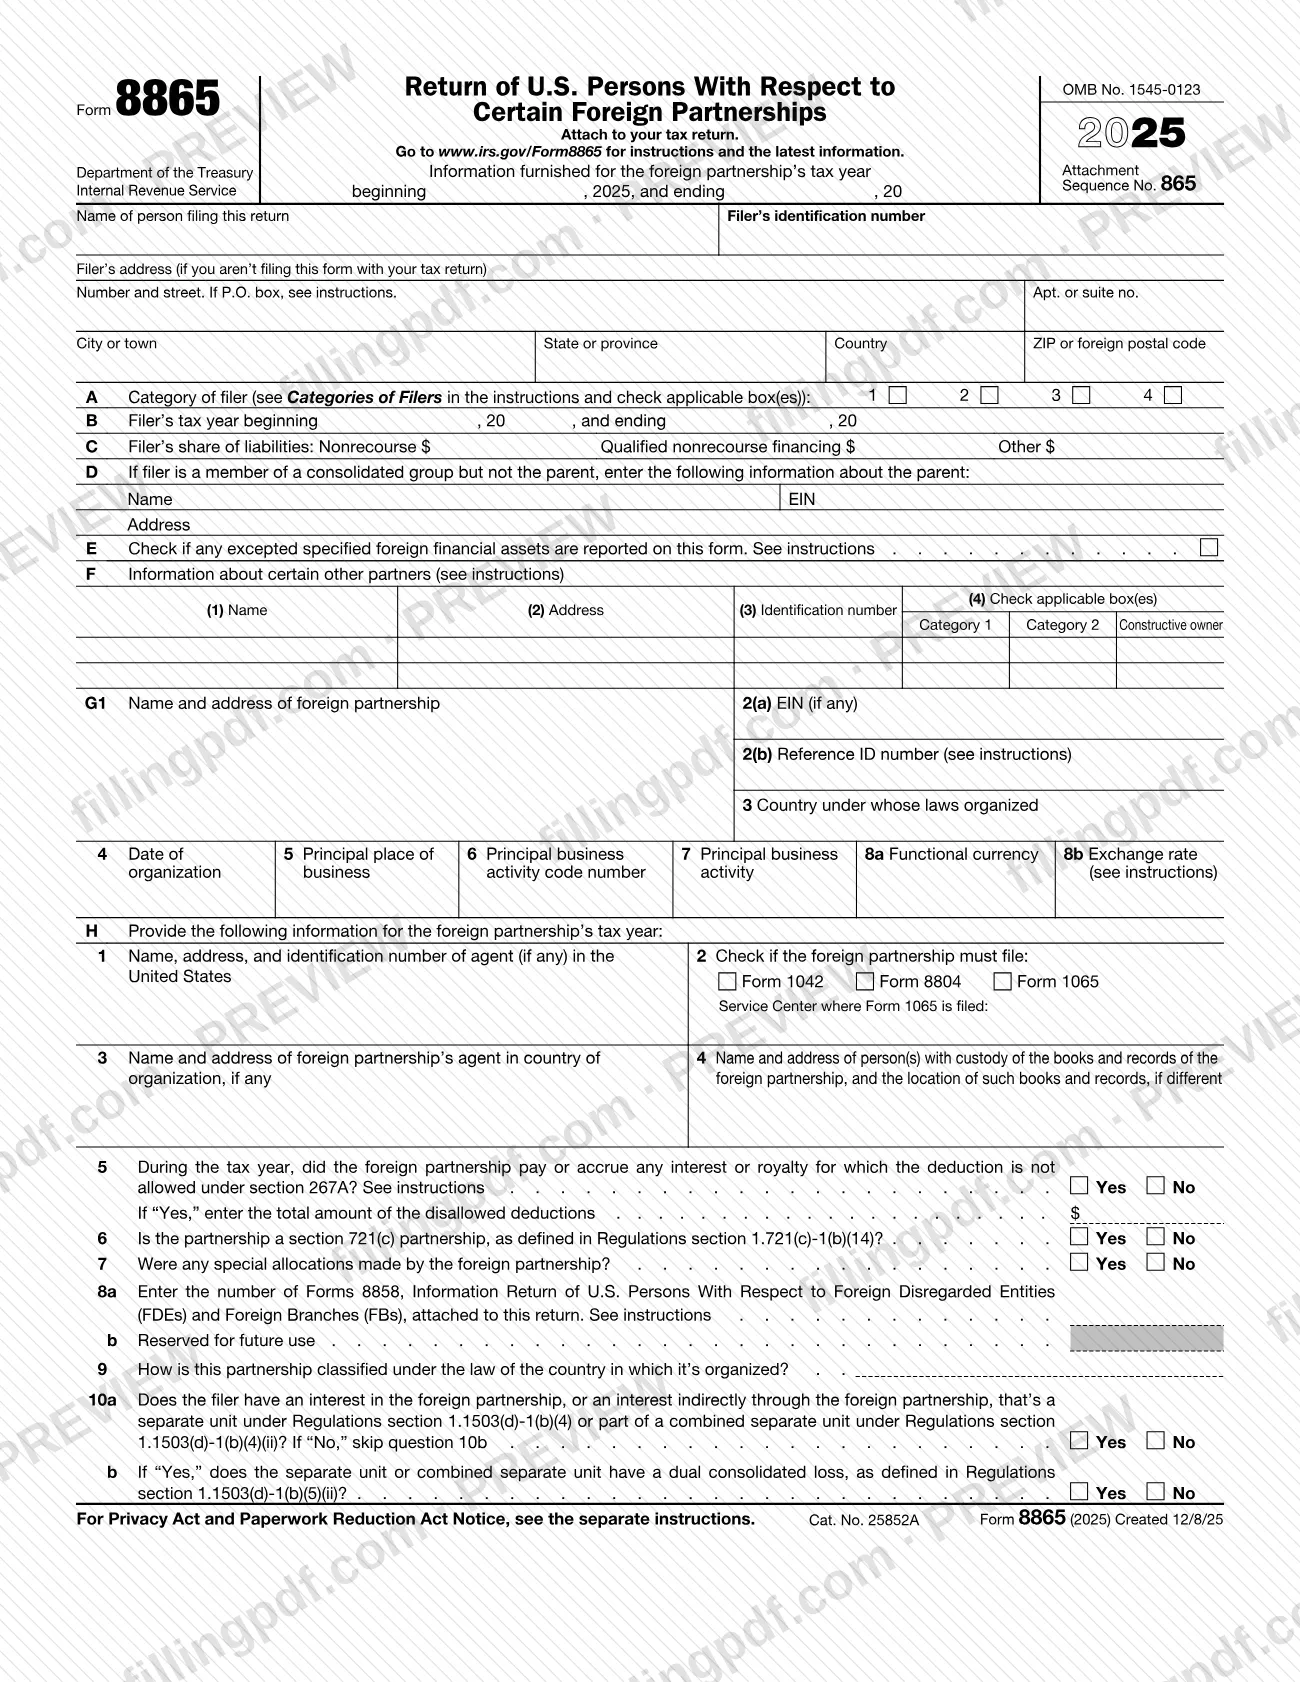
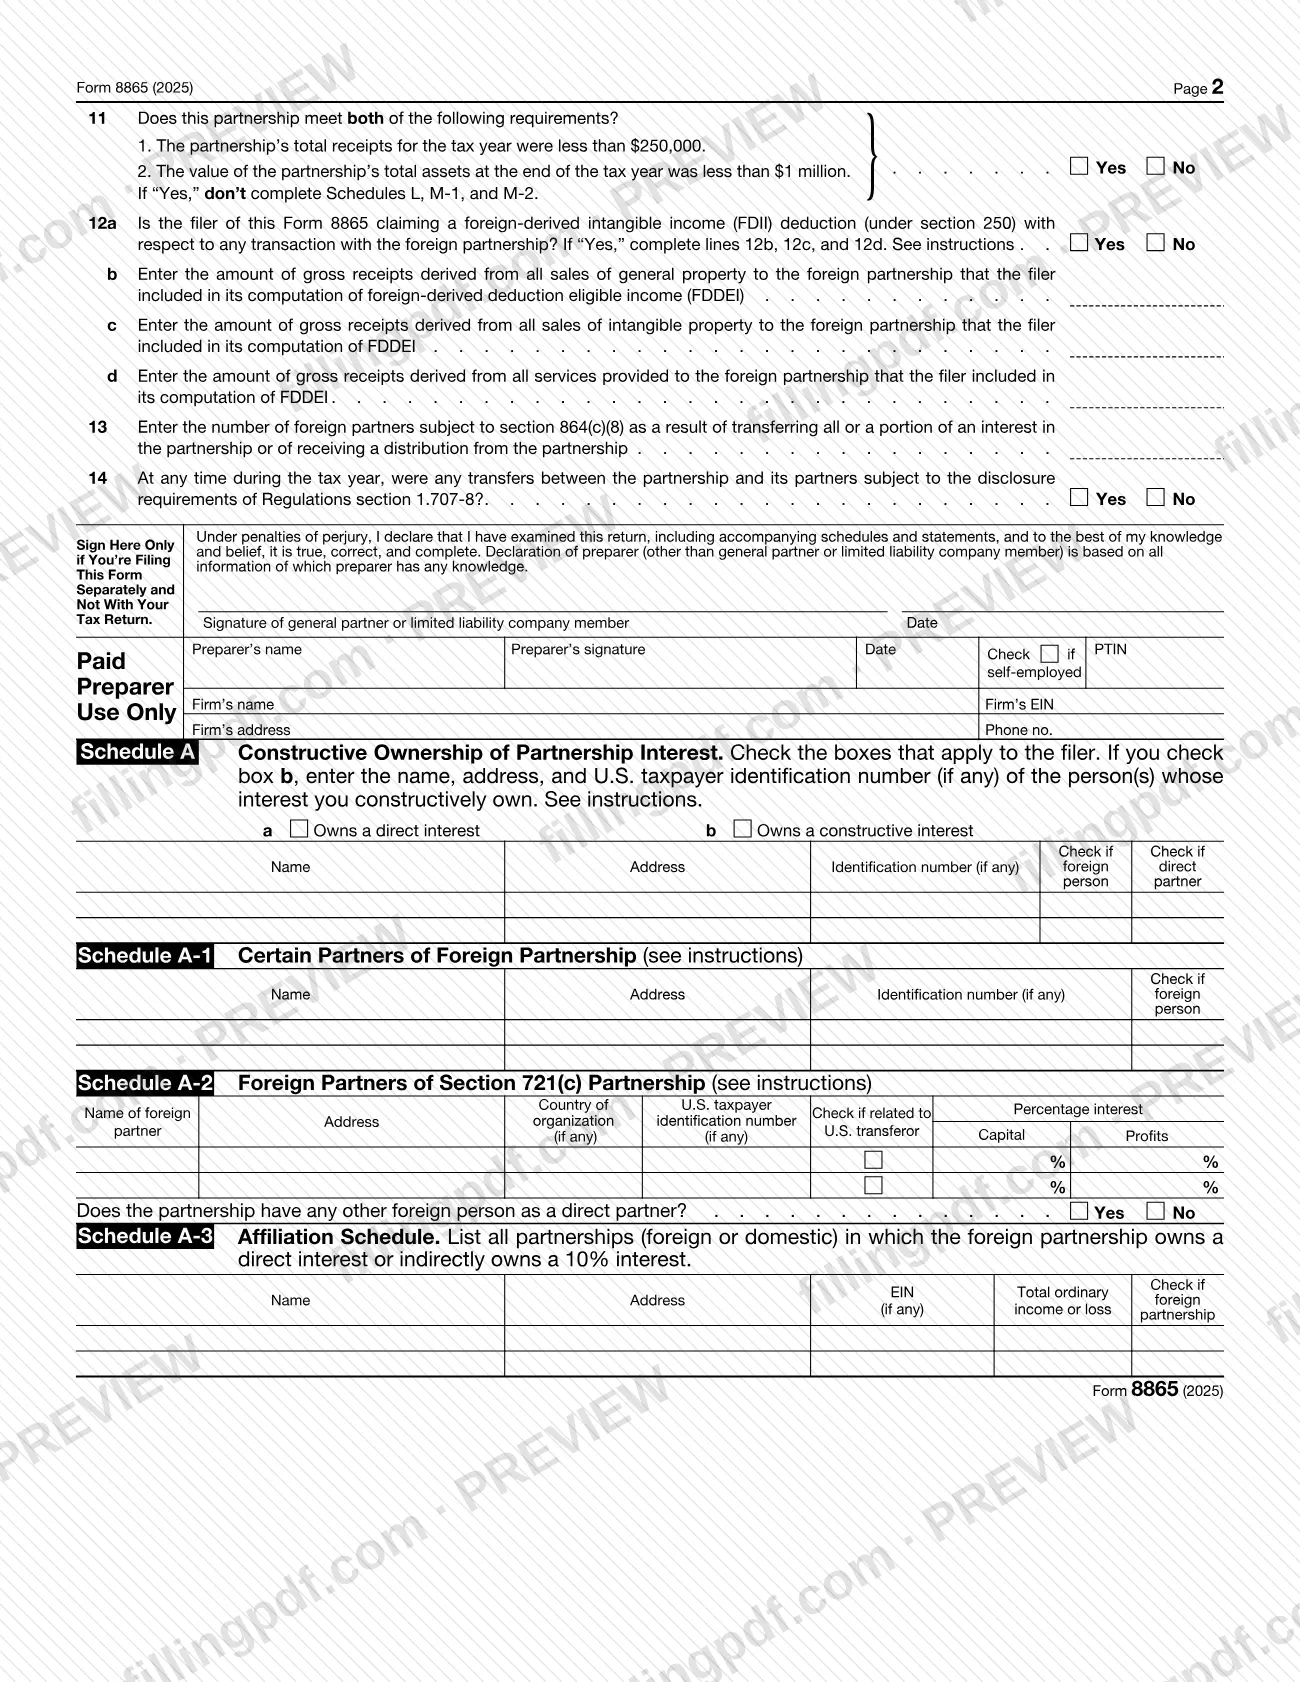
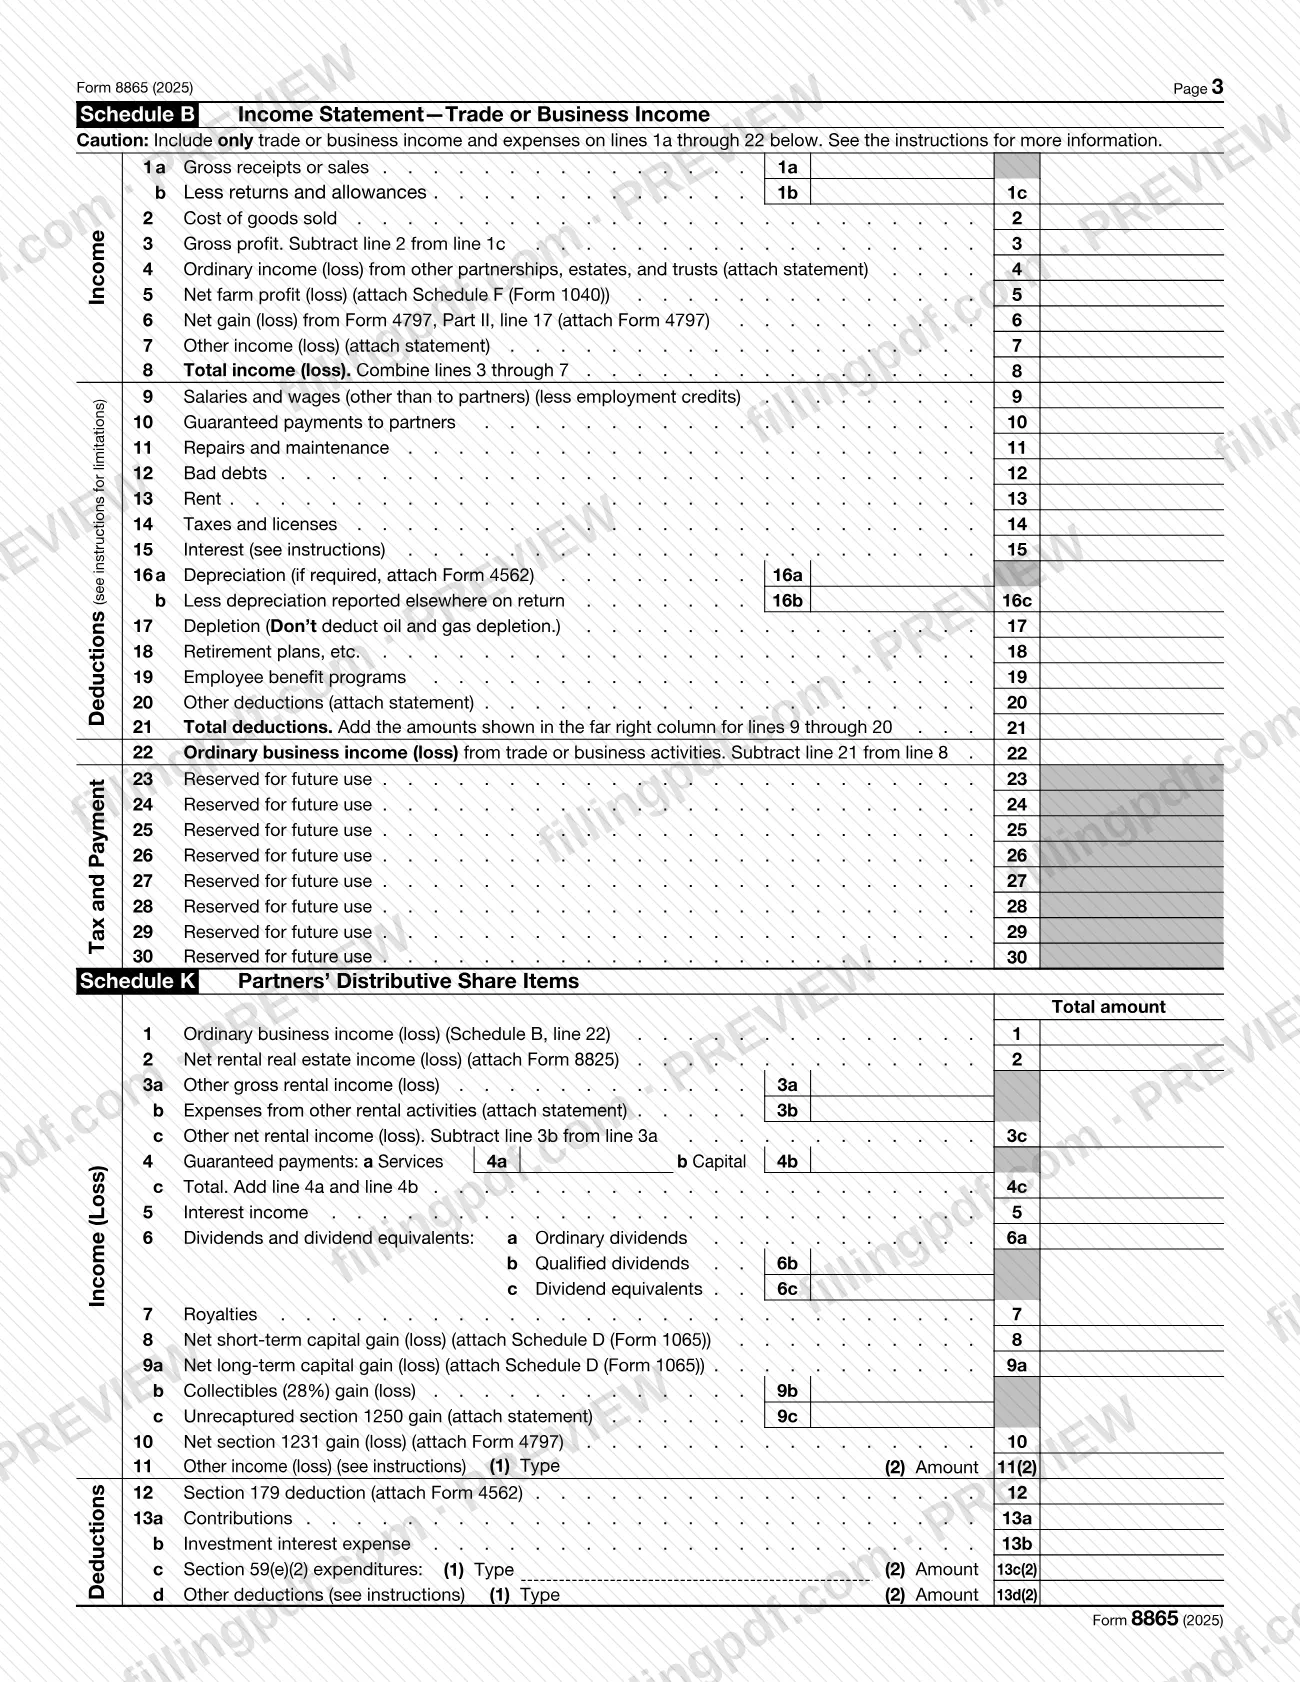
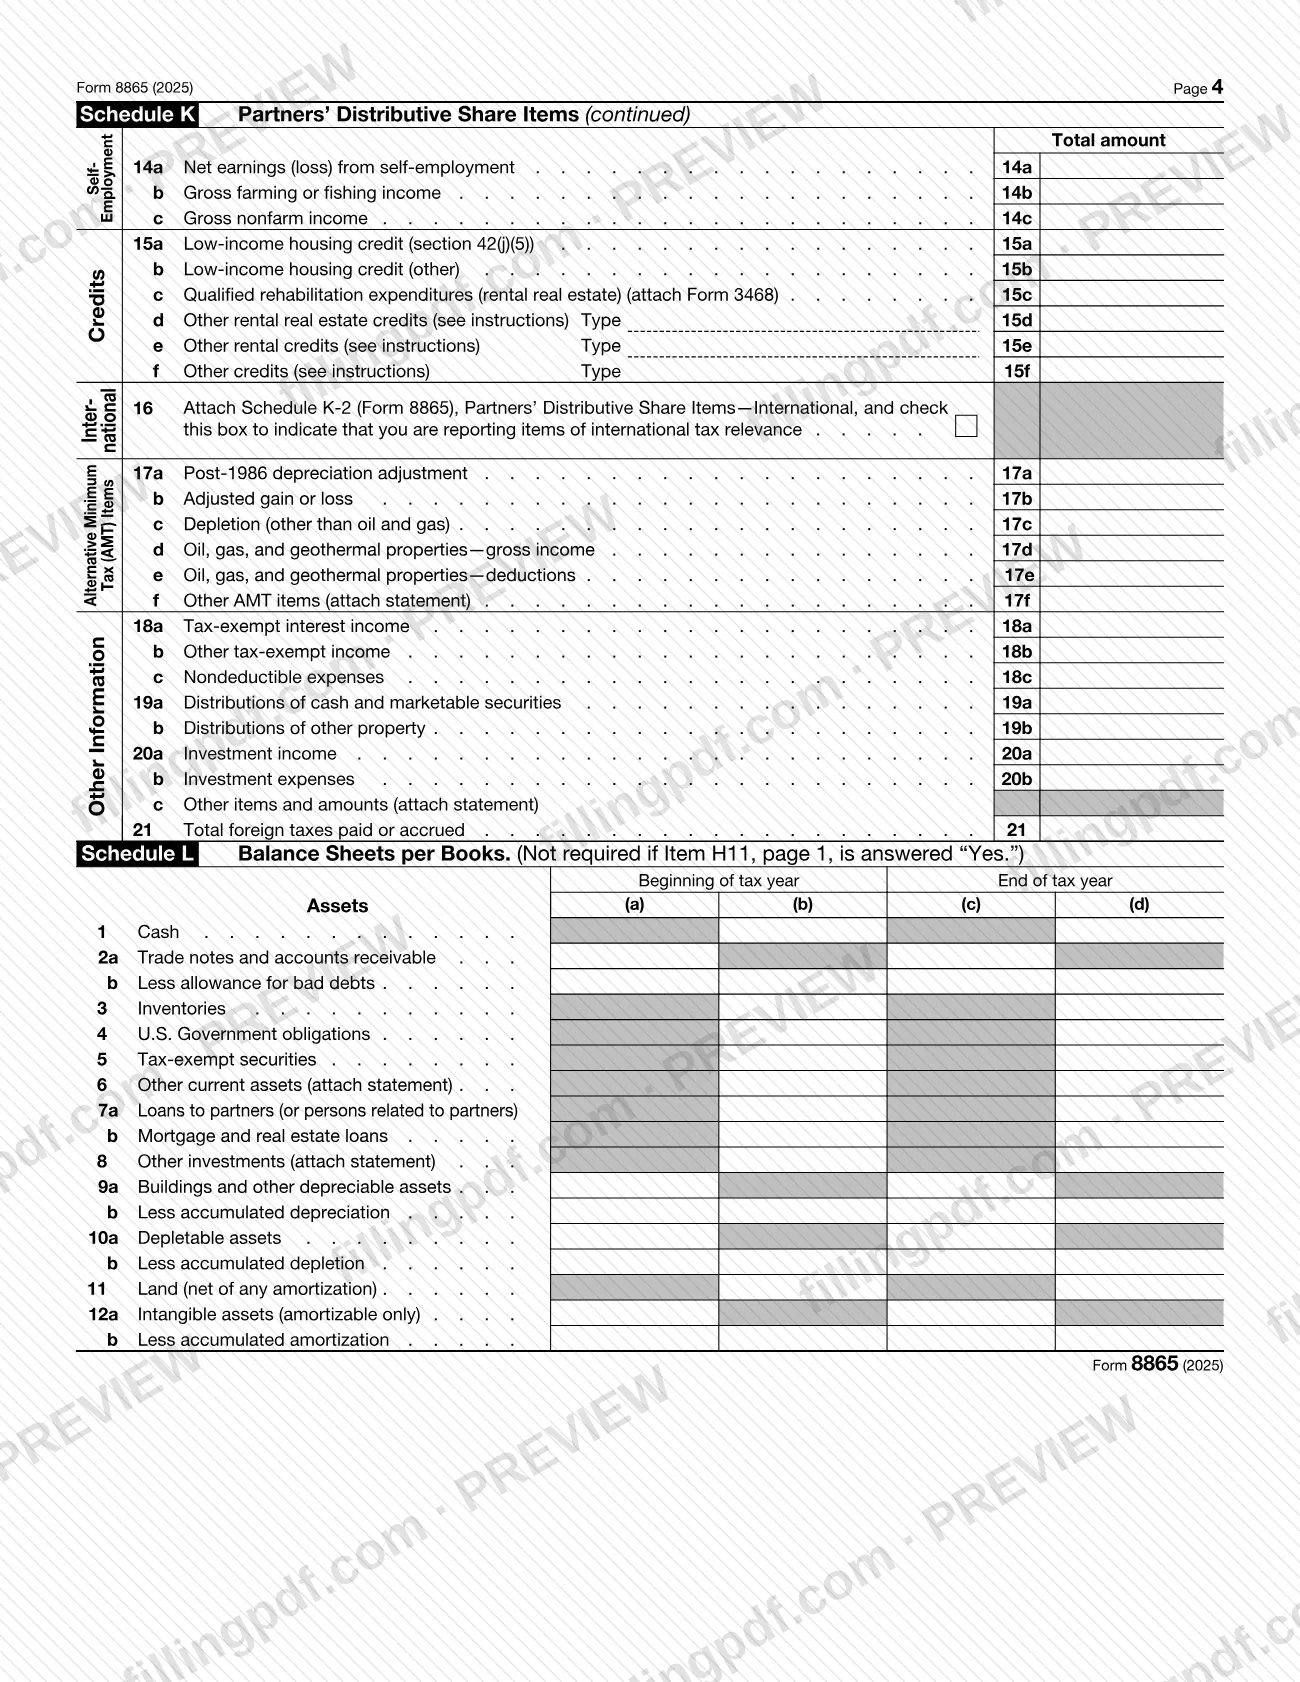
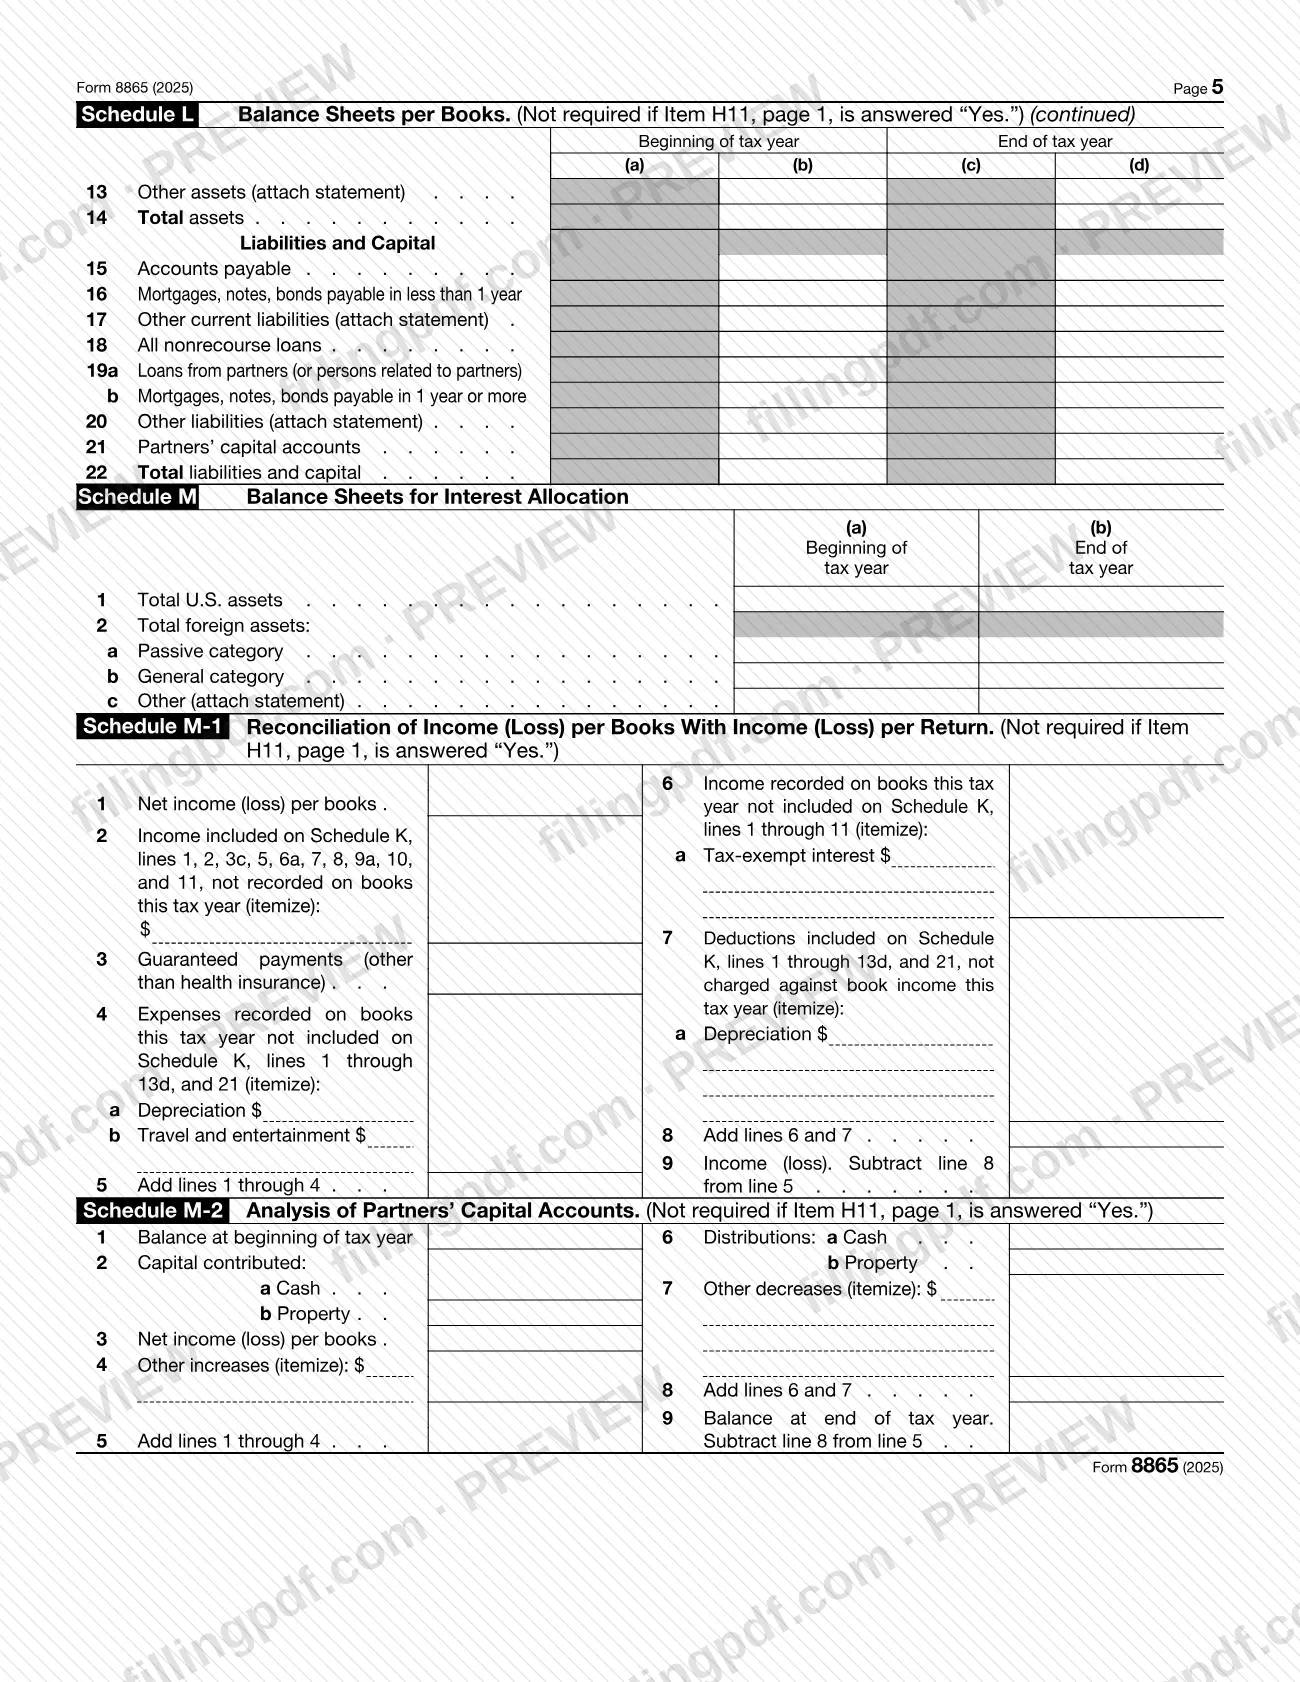
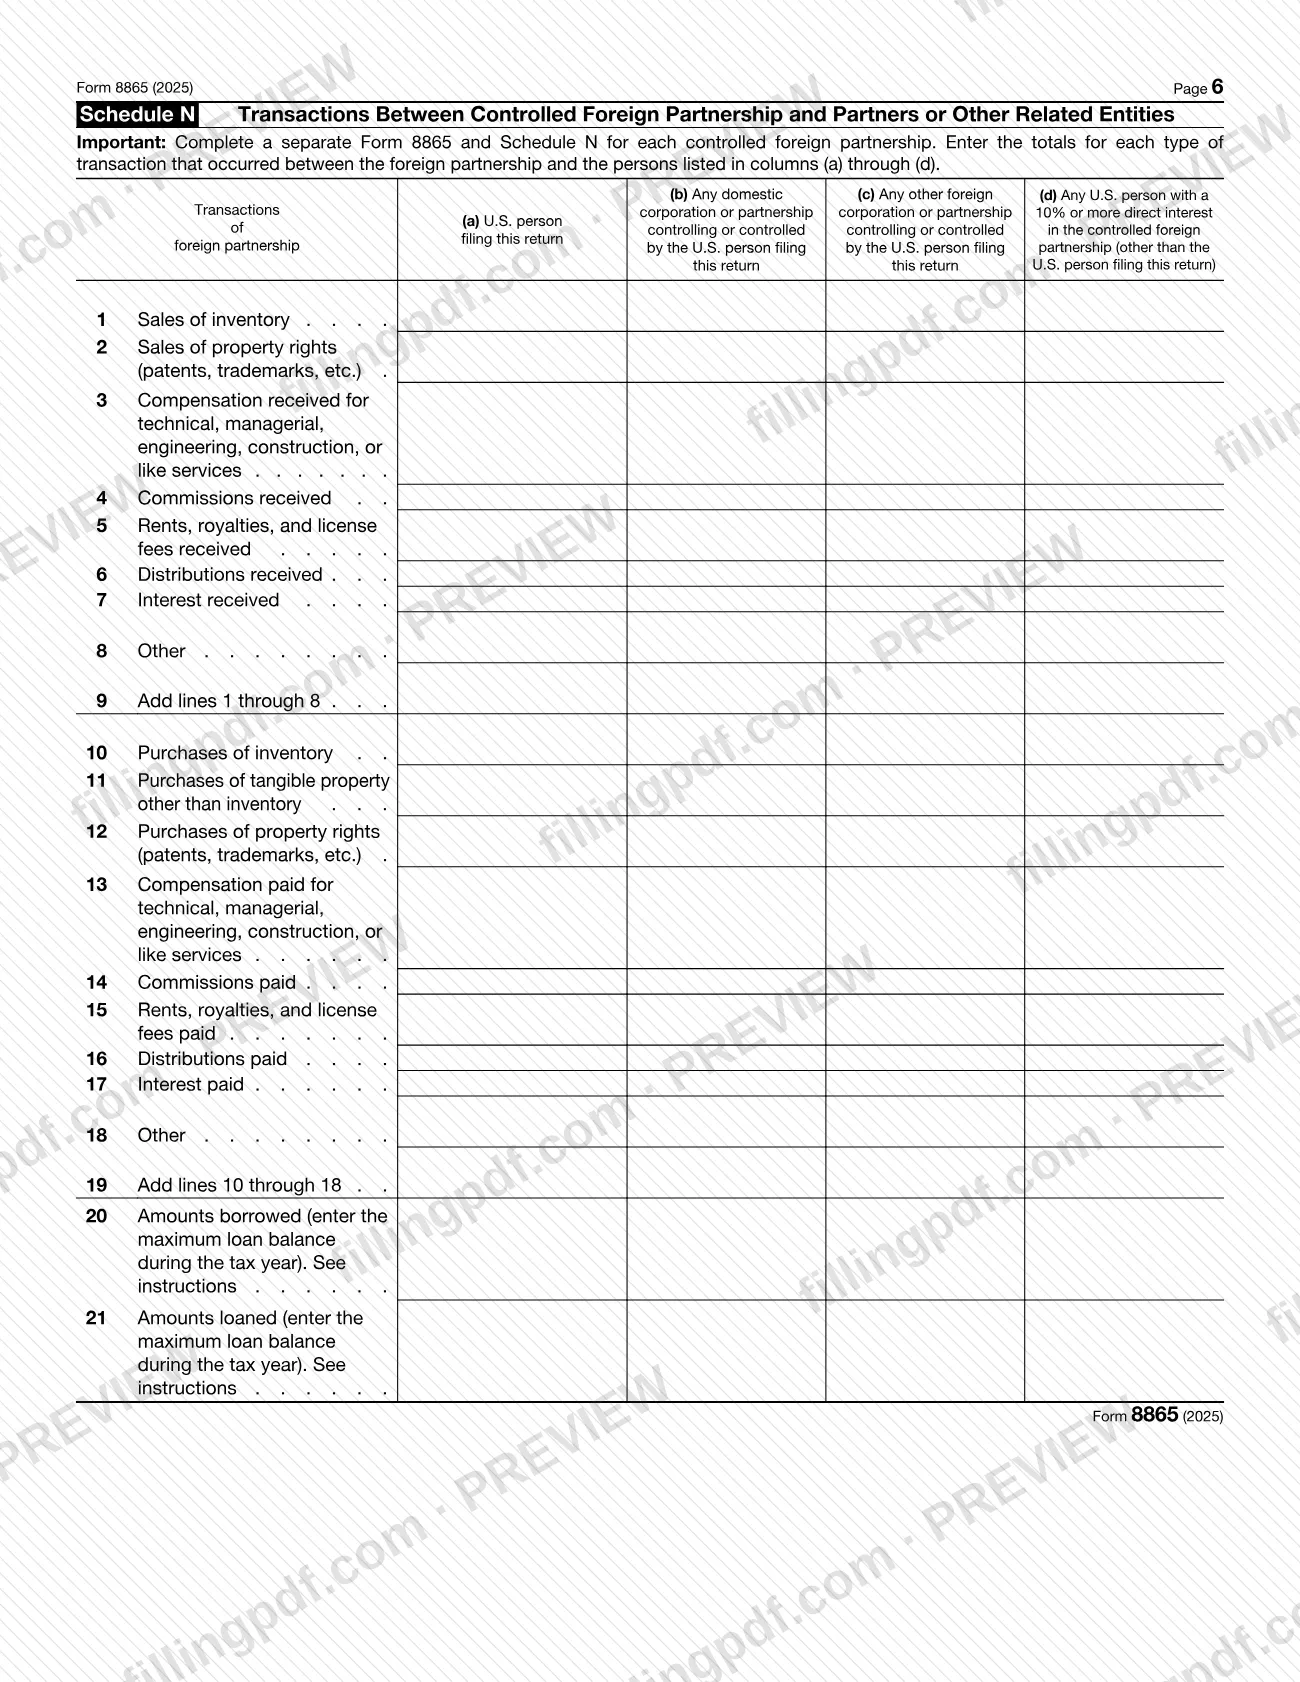
El Formulario 8865, Declaración de personas estadounidenses respecto de ciertas sociedades extranjeras (Return of U.S. Persons With Respect to Certain Foreign Partnerships), es la declaración del Servicio de Impuestos Internos (IRS) que utiliza una persona estadounidense para informar sobre una sociedad extranjera que controla, en la que tiene una participación del 10 % o más, a la que aporta bienes o en la que adquiere o de la que dispone de una participación. Se adjunta a su declaración de impuestos sobre los ingresos y se completa un Formulario 8865 por separado para cada sociedad extranjera. En esta página puede completar el Formulario 8865 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8865.
Última actualización
¿Qué es el Form 8865?
El Formulario 8865, Declaración de personas estadounidenses respecto de ciertas sociedades extranjeras (Return of U.S. Persons With Respect to Certain Foreign Partnerships), es el formulario del IRS que utiliza una persona estadounidense para informar sobre una sociedad extranjera conforme a las secciones 6038, 6038B y 6046A del Código de Impuestos Internos. Se emite bajo el número OMB 1545-0123.
Las tres secciones del código abarcan distintos eventos. La sección 6038 se refiere a la presentación de información sobre sociedades extranjeras controladas; la sección 6038B, a la presentación de información sobre transferencias a sociedades extranjeras; y la sección 6046A, a la presentación de información sobre adquisiciones, disposiciones y cambios en las participaciones en sociedades extranjeras.
Lo que debe completar depende de su categoría de declarante (1 a 4), que marca en el punto A de la página 1. Las instrucciones del IRS incluyen un cuadro de requisitos de presentación para las categorías de declarantes que indica qué anexos debe presentar cada categoría. Si reúne los requisitos de más de una categoría para la misma sociedad, debe presentar todo lo que se exige para cada categoría.
El formulario tiene las páginas 1 y 2, con datos de identificación y preguntas, seguidas de los Anexos A, A-1, A-2, A-3, B, K, L, M, M-1, M-2 y N. Otros anexos (G, H, K-1, K-2, K-3, O y P) son adjuntos separados que se describen en las instrucciones. El Formulario 8865 es una declaración del socio, no de la sociedad misma, y no se presenta por separado a menos que no tenga una declaración de impuestos sobre los ingresos a la que adjuntarlo.
¿Quién tiene que presentar el Form 8865?
Una persona estadounidense que reúna los requisitos de una o más de las cuatro categorías de declarantes debe completar y presentar el Formulario 8865. Una persona estadounidense es un ciudadano o residente de Estados Unidos, una sociedad nacional, una corporación nacional o un patrimonio o fideicomiso que no sea extranjero.
- Categoría 1: persona estadounidense que controló la sociedad extranjera (una participación superior al 50 %) en algún momento durante el año tributario de esta.
- Categoría 2: persona estadounidense que tuvo una participación del 10 % o más mientras personas estadounidenses, cada una con al menos un 10 %, controlaban la sociedad. Si la sociedad tuvo un declarante de Categoría 1 durante ese año tributario, nadie es declarante de Categoría 2.
- Categoría 3: persona estadounidense que aportó bienes a una sociedad extranjera a cambio de una participación y que, inmediatamente después, tuvo una participación de al menos el 10 % o aportó bienes por encima del límite de valor indicado en las instrucciones.
- Categoría 4: persona estadounidense con un evento declarable conforme a la sección 6046A (una adquisición, una disposición o un cambio en la participación proporcional).
Las instrucciones enumeran excepciones: solo uno de varios declarantes de Categoría 1 tiene que presentar el formulario; ciertos propietarios atribuidos pueden presentar en su lugar una declaración «Controlled Foreign Partnership Reporting»; una entidad matriz común puede presentar por un grupo consolidado; y no es necesario que presenten el formulario los fideicomisos relacionados con planes de jubilación de empleados de gobiernos estatales y locales.
Cuándo presentar el Form 8865
Adjunte el Formulario 8865 a su declaración de impuestos sobre los ingresos (o a la declaración de una sociedad o de una organización exenta, si corresponde) y presente ambos antes de la fecha límite de esa declaración, incluidas las prórrogas. El Formulario 8865 de 2025 se adjunta a su declaración de impuestos sobre los ingresos correspondiente a su año tributario que comienza en 2025.
Si no tiene que presentar una declaración de impuestos sobre los ingresos, presente el Formulario 8865 por separado ante el IRS en el momento y lugar en que tendría que presentar la declaración. En ese caso, también firme el formulario; quien lo adjunta a una declaración no lo firma.
El año tributario que debe informar es el año tributario de la sociedad extranjera que termina durante su propio año tributario o al final de este (declarantes de Categoría 1 y 2). Los declarantes de Categoría 3 y 4 informan las transacciones realizadas durante su propio año tributario en los Anexos O y P. Si luego descubre que el formulario está incompleto o contiene errores, presente un Formulario 8865 corregido junto con una declaración enmendada, escriba «corrected» en la parte superior y adjunte una declaración que explique los cambios.
Documentos que necesitas
- Su declaración de impuestos sobre los ingresos o la declaración de la sociedad o de la organización exenta que corresponda; el Formulario 8865 se adjunta a ella, a menos que lo presente por separado porque no tiene que presentar una declaración.
- Formulario 8858 por cada entidad extranjera no considerada separada de su propietario de la que la sociedad sea propietaria tributaria, o por cada sucursal extranjera que opere, cuando usted sea declarante de Categoría 1 o 2; indique el número adjunto en el punto H8a.
- Anexo K-1 (Formulario 8865) por cada socio que deba incluirse: los declarantes de Categoría 1 y 2 por su propia participación directa, y los declarantes de Categoría 1 por cada persona estadounidense que tenga directamente una participación del 10 % o más.
- Anexos K-2 y K-3 (Formulario 8865), cuando la sociedad tenga elementos pertinentes a los impuestos internacionales; marque la casilla en el Anexo K, línea 16.
- Anexo O (Formulario 8865) para declarantes de Categoría 3 y Anexo P (Formulario 8865) para declarantes de Categoría 4, salvo que se aplique una excepción de las instrucciones.
- Anexos G y H (Formulario 8865), cuando se apliquen una sociedad conforme a la sección 721(c) y el método de aplazamiento de ganancias, y las instrucciones los requieran.
- Declaración titulada «Controlled Foreign Partnership Reporting», adjunta a su declaración de impuestos sobre los ingresos, si se acoge a la excepción para varios declarantes de Categoría 1 o propietarios atribuidos en lugar de presentar el Formulario 8865.
- Una copia de la renuncia a los beneficios de un tratado para los bienes declarables conforme a la sección 721(c), si la respuesta al Anexo G, Parte V, línea 7a es «Yes».
- Anexo D (Formulario 1065) y una copia del Formulario 8832, solo cuando las instrucciones los exijan para su situación, por ejemplo, por ganancias y pérdidas de capital de la sociedad o por la presentación del Formulario 8832 para el año tributario actual.
- Declaraciones por separado para la información que exceda el espacio del formulario, con el mismo tamaño y formato que el formulario impreso.
Cómo rellenar el Form 8865
Indique el nombre del declarante y el año tributario
En la parte superior, indique el año tributario de la sociedad extranjera que terminó durante su año tributario o al final de este (declarantes de Categoría 1 y 2). Luego indique el nombre de la persona que presenta el formulario y el número de identificación del declarante: un EIN para sociedades, corporaciones, patrimonios y fideicomisos, o un SSN u otro número para personas físicas.
Añada su dirección si presenta el formulario por separado
Complete la línea de dirección del declarante solo si no presenta este formulario con su declaración de impuestos. Indique el número de suite o unidad después de la dirección de la calle y utilice un apartado postal solo si el servicio postal no entrega correo en la dirección de la calle.
Marque su categoría en el punto A
Marque la casilla de cada categoría de declarante (1, 2, 3 o 4) que le corresponda. Si le corresponde más de una, marque todas las aplicables.
Complete los puntos B, C y D
Punto B: su propio año tributario. Punto C: su parte de los pasivos sin recurso, el financiamiento calificado sin recurso y otros pasivos. Punto D: nombre, dirección y EIN de la entidad matriz común, solo si pertenece a un grupo consolidado pero no es la entidad matriz.
Responda los puntos E y F si corresponde
Marque el punto E solo si también presenta el Formulario 8938 e informa en este formulario activos financieros extranjeros específicos exceptuados. Complete el punto F solo si informa sobre otras personas conforme a la excepción para varios declarantes de Categoría 1 o a la excepción de declaración consolidada.
Identifique la sociedad extranjera en el punto G
Indique el nombre y la dirección (G1), el EIN o número de referencia (G2a, G2b), el país de organización (G3), la fecha de organización (G4), el lugar principal de negocios (G5), el código de actividad (G6, G7), la moneda funcional (G8a) y el tipo de cambio (G8b).
Responda las preguntas del punto H
Proporcione los datos del agente y de los libros y registros, indique los Formularios 1042, 8804 o 1065 que la sociedad deba presentar y responda los puntos H5 a H14. Solo los declarantes de Categoría 1 y 2 completan H8, y solo los declarantes de Categoría 1 responden H10 y H11.
Complete los Anexos A, A-1, A-2 y A-3
Todos los declarantes completan el Anexo A (casilla a para una participación directa, casilla b para una participación atribuida) y el Anexo A-3. El Anexo A-1 es para declarantes de Categoría 1 y ciertos declarantes de Categoría 3; el Anexo A-2 se exige cuando la respuesta al punto H6 es «Yes» y se cumplen las condiciones de aplazamiento de ganancias de las instrucciones.
Complete los Anexos B, K, L, M-1 y M-2
Los declarantes de Categoría 1 los completan de acuerdo con las instrucciones de los anexos correspondientes del Formulario 1065; el Anexo M informa los balances para la asignación de intereses. Omita los Anexos L, M-1 y M-2 si la respuesta al punto H11 es «Yes».
Complete el Anexo N
Los declarantes de Categoría 1 informan todas las transacciones de la sociedad extranjera controlada; los declarantes de Categoría 2 completan las columnas (a), (b) y (c). Indique los saldos de préstamos pendientes más altos en las líneas 20 y 21, no los saldos al final del año.
Añada los demás anexos que necesite
Adjunte los Anexos K-1, K-2 y K-3, el Anexo O (Categoría 3), el Anexo P (Categoría 4), los Anexos G y H y el Formulario 8858 cuando así lo exijan las instrucciones. Use declaraciones adjuntas si se queda sin espacio en una sección.
Revise, firme si es necesario y descargue
Firme y feche solo si presenta el Formulario 8865 por separado; añada la sección del preparador remunerado si corresponde. Revise cada punto y luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 8865
El Formulario 8865 se presenta adjunto a su declaración de impuestos sobre los ingresos o por separado ante el IRS si no tiene que presentar una declaración.
- Con su declaración: adjunte el formulario y los anexos completados a la declaración de impuestos sobre los ingresos (o a la declaración de una sociedad o de una organización exenta) y presente ambos antes de la fecha límite de la declaración, incluidas las prórrogas. Si presenta la declaración electrónicamente, las instrucciones del IRS remiten a las publicaciones sobre presentación electrónica indicadas en las instrucciones de su declaración.
- Por separado: si no está obligado a presentar una declaración de impuestos sobre los ingresos de Estados Unidos, presente el Formulario 8865 ante el IRS en el momento y lugar en que presentaría esa declaración. Firme el formulario y, si recibió ayuda de un preparador remunerado, complete la sección del preparador.
- Correcciones: presente un Formulario 8865 corregido junto con una declaración enmendada, marcado «corrected» en la parte superior y con una declaración explicativa adjunta.
El formulario no incluye una dirección postal propia; utilice la correspondiente a su declaración y consulte www.irs.gov/Form8865 para obtener la información más reciente. Todo debe estar en inglés y los importes deben expresarse en dólares estadounidenses. FillingPDF le permite completar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Completar un solo Formulario 8865 para varias sociedades extranjeras; las instrucciones exigen un formulario y los anexos correspondientes por separado para cada sociedad extranjera.
- Marcar solo una categoría en el punto A cuando reúne los requisitos de más de una y presentar únicamente los anexos de esa categoría.
- Escribir «FOREIGNUS» o «APPLIED FOR» en el punto G2(a) o G2(b), o dejar G2(b) en blanco cuando la sociedad no tiene un EIN.
- Indicar el tipo de cambio en el punto G8b como dólares estadounidenses por unidad de moneda extranjera; debe ser la cantidad de unidades de moneda extranjera equivalente a un dólar estadounidense, redondeada al menos a cuatro decimales.
- Abreviar el nombre del país extranjero o colocar fuera de orden la ciudad, el estado o la provincia y el país en la dirección extranjera.
- Firmar el formulario o completar la sección del preparador remunerado cuando el Formulario 8865 se adjunta a su declaración de impuestos sobre los ingresos; firme solo cuando lo presente por separado.
- Responder los puntos H10 y H11 si no es declarante de Categoría 1, o completar los Anexos L, M-1 y M-2 después de responder «Yes» al punto H11.
- Informar un importe en moneda extranjera o incluir texto que no esté en inglés; toda la información debe estar en inglés y los importes deben expresarse en dólares estadounidenses.
- Presentar el formulario tarde o incompleto, lo que puede dar lugar a las multas que las instrucciones describen para declarantes de Categoría 1 a 4.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8865?
El Formulario 8865 es la declaración del IRS que utiliza una persona estadounidense para informar sobre una sociedad extranjera conforme a las secciones 6038, 6038B y 6046A: control o propiedad de una participación del 10 % o más, aportaciones de bienes y adquisiciones, disposiciones o cambios en la participación. Lo que debe completar depende de su categoría de declarante.
¿Quién tiene que presentar el Formulario 8865?
Debe presentarlo una persona estadounidense que reúna los requisitos de declarante de Categoría 1, 2, 3 o 4. Esto abarca a socios que controlan la sociedad, socios con una participación del 10 % en una sociedad controlada por personas estadounidenses, personas que aportan bienes a una sociedad extranjera y personas con una adquisición, disposición o cambio de participación declarable.
¿Cuándo vence el plazo para presentar el Formulario 8865?
Preséntelo con su declaración de impuestos sobre los ingresos antes de la fecha límite de esa declaración, incluidas las prórrogas. Si no tiene que presentar una declaración de impuestos sobre los ingresos, presente el Formulario 8865 por separado ante el IRS en el momento y lugar en que presentaría la declaración.
¿Debo firmar el Formulario 8865?
No, si lo adjunta a su declaración de impuestos sobre los ingresos. Fírmelo y complete la sección del preparador remunerado, si corresponde, solo cuando presente el Formulario 8865 por separado porque no está obligado a presentar una declaración de impuestos sobre los ingresos de Estados Unidos.
¿Necesito un Formulario 8865 por separado para cada sociedad extranjera?
Sí. Las instrucciones del IRS indican que debe completar un Formulario 8865 por separado y los anexos correspondientes para cada sociedad extranjera. El Anexo N también exige un formulario por separado para cada sociedad extranjera controlada.
¿Qué sucede si presento el Formulario 8865 tarde o incompleto?
Pueden aplicarse multas. Las instrucciones describen multas por cada sociedad extranjera y año tributario para declarantes de Categoría 1 y 2, una reducción de los créditos por impuestos extranjeros, multas para declarantes de Categoría 3 y 4 y posibles sanciones penales. Consulte la sección sobre multas de las instrucciones.
¿Puedo completar el Formulario 8865 en línea?
Sí. Puede completar el PDF del Formulario 8865 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración o por separado mediante los canales del IRS.
¿Cómo corrijo un Formulario 8865 que ya presenté?
Presente un Formulario 8865 corregido con una declaración de impuestos enmendada, siguiendo las instrucciones correspondientes a la declaración que presentó originalmente. Escriba «corrected» en la parte superior del formulario y adjunte una declaración que identifique y explique los cambios.
¿Listo para rellenar el Form 8865?
Rellenar el Form 8865 ahora