
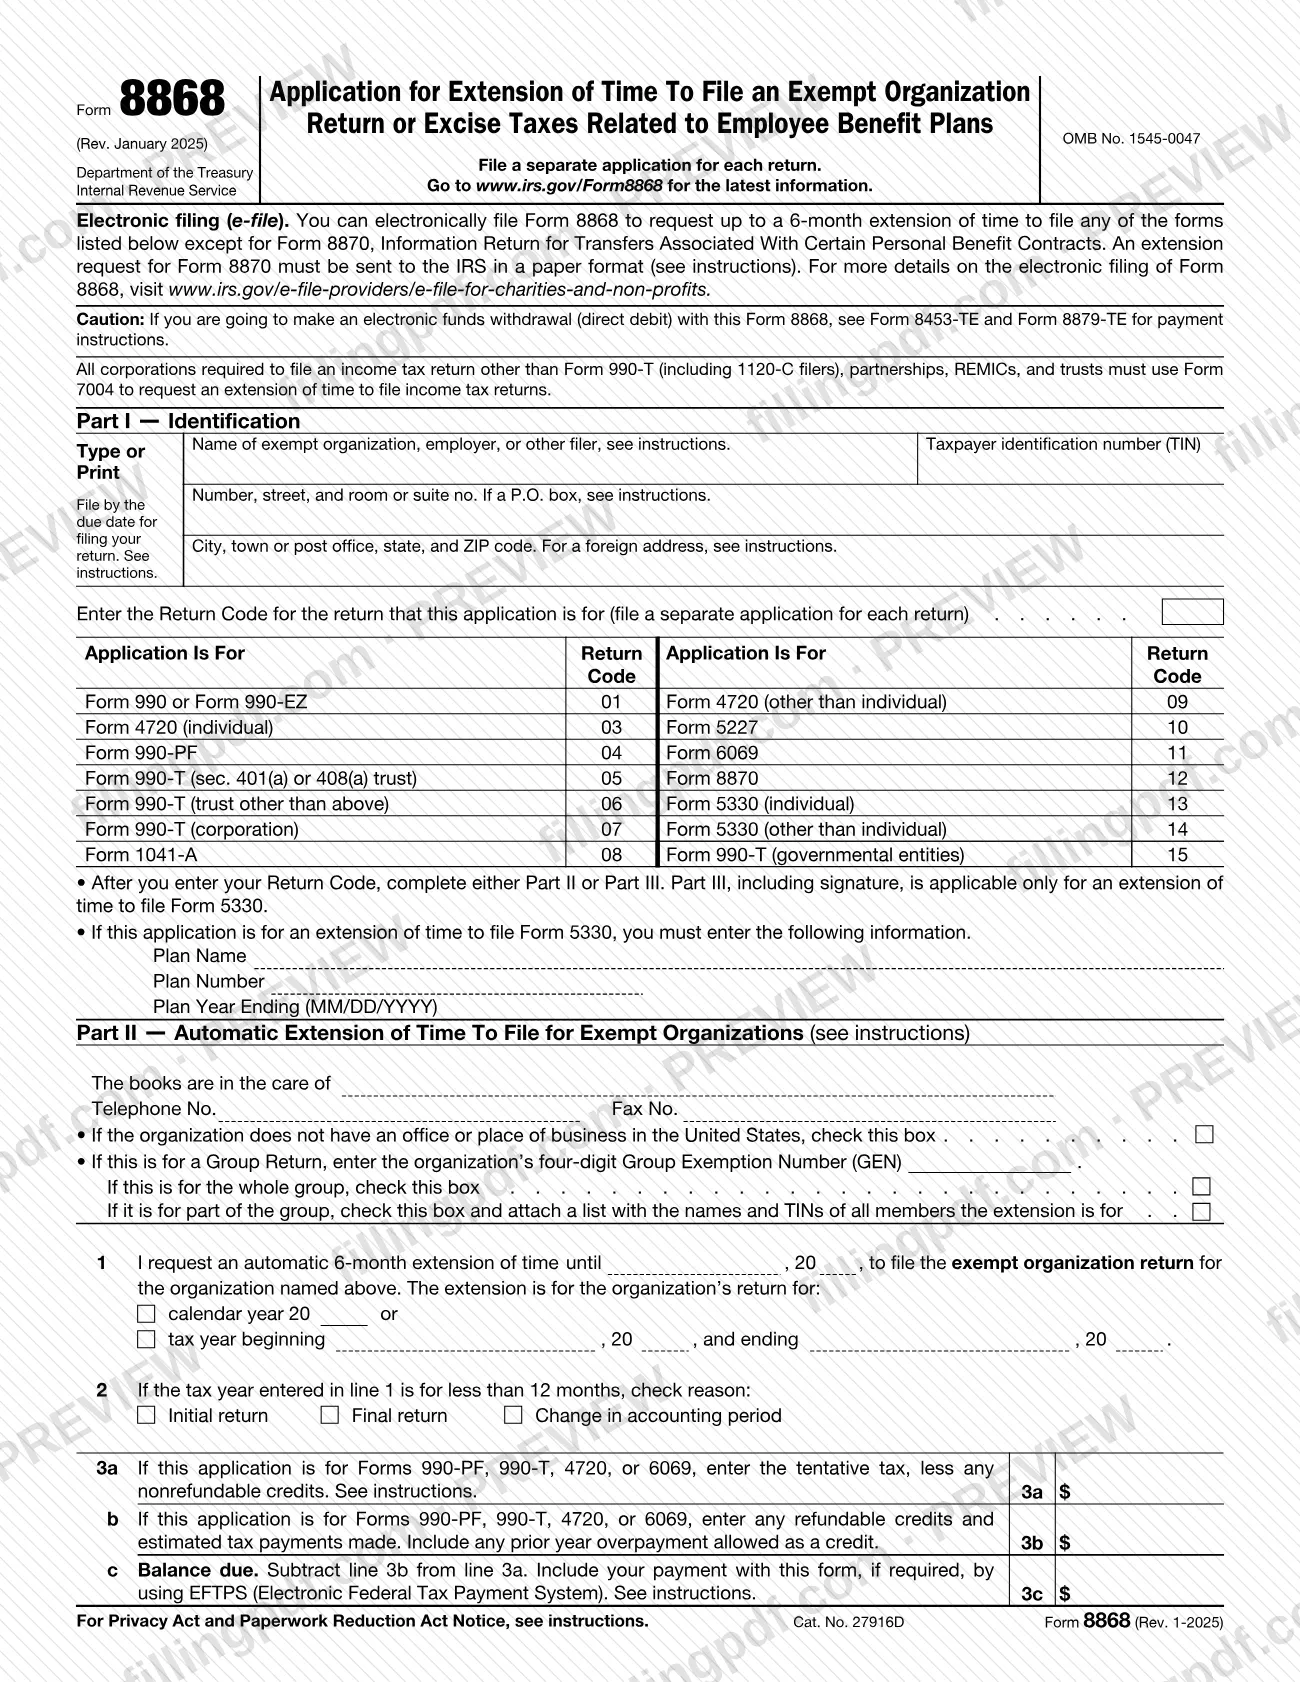
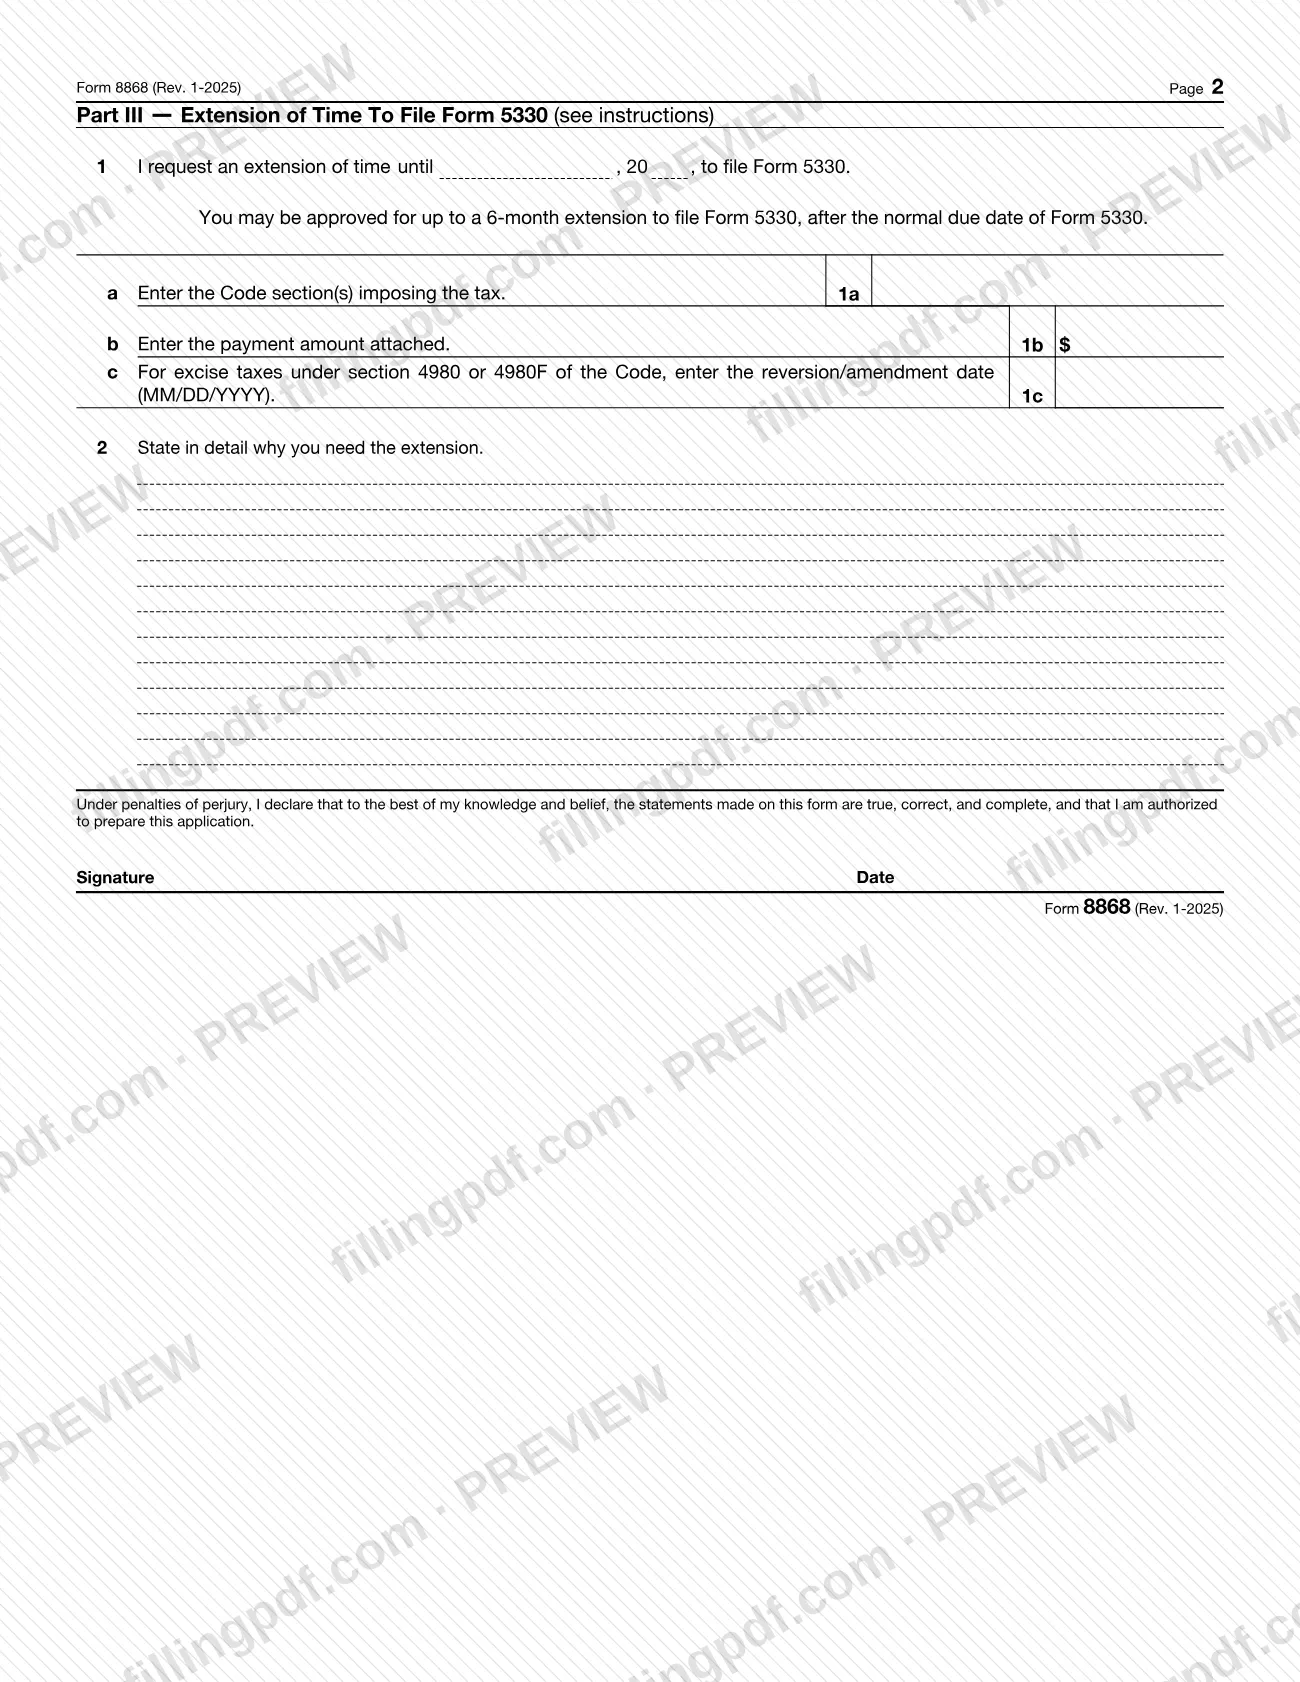
El Formulario 8868, Solicitud de prórroga para presentar la declaración de una organización exenta o de impuestos especiales relacionados con planes de beneficios para empleados (Application for Extension of Time To File an Exempt Organization Return or Excise Taxes Related to Employee Benefit Plans), es la solicitud del Servicio de Impuestos Internos (IRS) que una organización exenta, una entidad gubernamental que presenta el Formulario 990-T o el fiduciario de ciertos fideicomisos usa para solicitar una prórroga automática de 6 meses para presentar su declaración. Quienes presentan el Formulario 5330 también lo usan para solicitar una prórroga de hasta 6 meses. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y las instrucciones del Formulario 8868 en irs.gov, y la presentación se realiza por los canales del IRS que se describen a continuación.
Última actualización
¿Qué es el Form 8868?
El Formulario 8868, Solicitud de prórroga para presentar la declaración de una organización exenta o de impuestos especiales relacionados con planes de beneficios para empleados (Application for Extension of Time To File an Exempt Organization Return or Excise Taxes Related to Employee Benefit Plans), es el formulario del IRS que se usa para solicitar más tiempo para presentar ciertas declaraciones de organizaciones exentas y el Formulario 5330, la declaración de impuestos especiales relacionados con planes de beneficios para empleados.
Para las organizaciones exentas, las entidades gubernamentales que presentan el Formulario 990-T para hacer una elección de pago electivo y los fiduciarios de fideicomisos obligados a presentar el Formulario 1041-A o el Formulario 5227, un formulario debidamente completado y presentado a tiempo concede una prórroga automática de 6 meses. Para el Formulario 5330, el IRS puede conceder una prórroga de hasta 6 meses después de la fecha límite normal, y la solicitud debe explicar detalladamente el motivo y estar firmada bajo pena de perjurio.
El formulario tiene tres partes. La Parte I identifica a quien presenta el formulario e indica el Return Code (código de declaración) de la declaración cuya fecha límite se quiere extender. La Parte II es la prórroga automática para organizaciones exentas y entidades gubernamentales. La Parte III se usa únicamente para el Formulario 5330. Complete la Parte II o la Parte III, nunca ambas.
Los Return Codes van del 01 (Formulario 990 o Formulario 990-EZ) al 15 (Formulario 990-T para entidades gubernamentales). Se requiere un Formulario 8868 por separado para cada declaración. La prórroga cubre únicamente la declaración marcada y no extiende el plazo para pagar los impuestos adeudados.
El formulario no se usa para el Formulario 990-N. Las corporaciones que no presentan el Formulario 990-T, las sociedades colectivas, las REMIC y los fideicomisos que necesitan más tiempo para presentar declaraciones de impuestos sobre los ingresos deben usar el Formulario 7004.
¿Quién tiene que presentar el Form 8868?
Use el Formulario 8868 si debe presentar una de las declaraciones indicadas con un Return Code en la Parte I y necesita más tiempo:
- Una organización exenta que necesita una prórroga automática de 6 meses para una declaración como el Formulario 990, 990-EZ, 990-PF o 990-T.
- Una entidad gubernamental (incluidas entidades estatales, locales y tribales) que presenta el Formulario 990-T para hacer una elección de pago electivo y usa el Return Code 15.
- El fiduciario de un fideicomiso obligado a presentar el Formulario 1041-A o el Formulario 5227.
- Quien presenta el Formulario 5330, ya sea una persona física o una entidad que no sea una persona física, y necesita una prórroga de hasta 6 meses. Quien presenta el formulario puede ser un empleador, patrocinador del plan, administrador del plan o persona descalificada.
- Una organización central que solicita una prórroga para una declaración grupal y usa el Group Exemption Number (GEN, número de exención de grupo).
No use el Formulario 8868 para el Formulario 990-N: las instrucciones indican que no puede extender esa fecha límite. Las corporaciones que no presentan el Formulario 990-T (incluidas las que presentan el Formulario 1120-C), las sociedades colectivas, las REMIC y los fideicomisos deben usar el Formulario 7004 para extender el plazo de las declaraciones de impuestos sobre los ingresos. La prórroga del Formulario 8870 solo se puede solicitar mediante una solicitud en papel.
Para el Formulario 5330, puede firmar un abogado o contador público certificado con autorización para ejercer ante el IRS, una persona inscrita para ejercer ante el IRS o una persona que tenga un poder legal. Quienes presentan la Parte II no necesitan firmar.
Cuándo presentar el Form 8868
Presente el Formulario 8868 antes de la fecha límite de la declaración que desea prorrogar. Una solicitud adjunta a una declaración presentada después de la fecha límite original no extiende esa fecha, y las instrucciones indican que no debe solicitar una prórroga adjuntando el Formulario 8868 a la declaración original.
Para el Formulario 5330, preséntelo con suficiente anticipación para que el IRS considere y resuelva la solicitud antes de la fecha límite normal de la declaración. La prórroga del Formulario 5330 puede extenderse hasta 6 meses después de la fecha límite normal.
La fecha indicada en la línea 1 de la Parte II no puede ser posterior a 6 meses desde la fecha límite original de la declaración. Se permite una sola prórroga de 6 meses por cada tipo de declaración para un año tributario.
La prórroga del plazo para presentar no extiende el plazo para pagar. Todo saldo adeudado indicado en la línea 3c de la Parte II, o el pago de la línea 1b de la Parte III para el Formulario 5330, vence en la fecha límite original. El IRS envía un aviso generado por computadora que indica si se aprueba o deniega la prórroga.
Documentos que necesitas
- Una lista de los nombres y TIN de los miembros del grupo cubiertos, adjunta cuando la solicitud corresponde solo a una parte de una declaración grupal (línea de declaración grupal de la Parte II). Las instrucciones también requieren la dirección de cada miembro.
- El pago del saldo adeudado de la línea 3c de la Parte II, si corresponde, mediante EFTPS u otra opción de pago indicada en las instrucciones, ya que la prórroga no extiende el plazo para pagar.
- Para las solicitudes del Formulario 5330, el pago del impuesto estimado indicado en la línea 1b de la Parte III, incluido con el formulario.
- Una explicación por escrito en la línea 2 de la Parte III, que indique detalladamente por qué necesita la prórroga, cuando la solicitud sea para el Formulario 5330.
Cómo rellenar el Form 8868
Indique el nombre y el TIN de quien presenta
En la Parte I, indique el nombre de la organización exenta, el empleador u otra persona que presenta el formulario, y el número de identificación del contribuyente (TIN). Si presenta el Formulario 5330, indique el EIN o el SSN, pero no ambos.
Indique la dirección
Indique la dirección postal y cualquier número de suite o habitación. Si el correo no se entrega en la dirección física, indique el apartado postal; si se trata de un tercero, use "C/O" y el nombre de esa persona o entidad. Para una dirección extranjera, indique la ciudad, provincia o estado y el país, sin abreviar el nombre del país.
Indique un solo Return Code
Indique el Return Code de dos dígitos correspondiente a la declaración para la que presenta esta solicitud, como 01 para el Formulario 990 o el Formulario 990-EZ, o 15 para el Formulario 990-T (entidades gubernamentales). Indique un solo código y presente una solicitud por separado para cada declaración.
Añada los datos del plan del Formulario 5330
Si la solicitud es para el Formulario 5330, indique el nombre del plan, el número del plan y la fecha de finalización del año del plan (MM/DD/YYYY) antes de completar la Parte III.
Complete las líneas de identificación de la Parte II
Indique quién tiene los libros ("The books are in the care of"), junto con los números de teléfono y fax. Marque la casilla si la organización no tiene oficina ni lugar de negocios en Estados Unidos. Para una declaración grupal, indique el GEN de cuatro dígitos y marque si corresponde a todo el grupo o a una parte del grupo.
Solicite la prórroga en la línea 1
Indique la fecha solicitada, que no puede ser posterior a 6 meses desde la fecha límite original. Luego marque año calendario o indique las fechas de inicio y finalización del año tributario.
Explique un año tributario corto en la línea 2
Si el año tributario indicado en la línea 1 dura menos de 12 meses, marque Declaración inicial, Declaración final o Cambio de período contable. Por lo general, un cambio de período contable requiere aprobación previa del cambio de año tributario.
Complete las líneas 3a, 3b y 3c
Para los Formularios 990-PF, 990-T, 4720 o 6069, indique en la línea 3a el impuesto tentativo menos los créditos no reembolsables, y en la línea 3b los créditos reembolsables y los pagos estimados. La línea 3c es la línea 3a menos la línea 3b. Indique -0- cuando el importe sea cero.
Complete la Parte III para el Formulario 5330
Use la Parte III únicamente para el Formulario 5330. Indique la fecha solicitada en la línea 1, la sección o las secciones del código en la línea 1a, el pago en la línea 1b y, para las secciones 4980 o 4980F, la fecha de reversión o modificación en la línea 1c. Explique detalladamente en la línea 2 por qué necesita la prórroga.
Firme si presenta una solicitud para el Formulario 5330
La solicitud del Formulario 5330 debe ser firmada y fechada bajo pena de perjurio por una persona autorizada. Quienes presentan la Parte II no necesitan firmar.
Revise y descargue el PDF
Revise el Return Code, las fechas y las líneas de pago; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el Form 8868
Puede presentar el Formulario 8868 electrónicamente o en papel.
- Presentación electrónica (e-file): Puede presentar electrónicamente la solicitud para cualquier declaración indicada en la Parte I, excepto el Formulario 8870. Consulte los detalles en www.irs.gov/e-file-providers/e-file-for-charities-and-non-profits. Si piensa usar un débito directo con un formulario presentado electrónicamente, consulte el Formulario 8453-TE y el Formulario 8879-TE para obtener instrucciones de pago.
- En papel: Envíe el formulario por correo a Internal Revenue Service, Mail Stop 6054, 1973 N Rulon White Blvd., Ogden, UT 84201-0045. La solicitud de prórroga del Formulario 8870 debe enviarse en papel a esta dirección.
Si tiene un saldo adeudado, las instrucciones indican estas formas de pago:
- EFTPS o retiro electrónico de fondos si presenta electrónicamente.
- Transferencia bancaria el mismo día desde su institución financiera.
- Cheque pagadero a "United States Treasury", con el EIN o SSN, el número del plan, el número de la sección del Formulario 5330 y el año tributario escritos en él.
- Efectivo en tiendas minoristas participantes.
Consulte IRS.gov/Payments para obtener detalles. Una dirección nueva en el Formulario 8868 no actualiza sus datos en el IRS; use el Formulario 8822 o el Formulario 8822-B. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Adjuntar el Formulario 8868 a la declaración original al presentarla; las instrucciones indican que no debe solicitarse una prórroga de esta manera, y un formulario adjunto a una declaración tardía no extiende la fecha límite.
- Presentar un Formulario 8868 para varias declaraciones. Se requiere una solicitud por separado para cada declaración, y se aplica únicamente al Return Code indicado.
- Completar tanto la Parte II como la Parte III. Complete solo una; la Parte III es únicamente para el Formulario 5330.
- Dejar en blanco las líneas 3a, 3b y 3c porque la organización está exenta o no espera deber impuestos. Todas las personas que presentan la Parte II deben completarlas e indicar -0- cuando el importe sea cero.
- Indicar en la línea 1 una fecha que sea más de 6 meses posterior a la fecha límite original de la declaración.
- Suponer que la prórroga cubre el pago. El Formulario 8868 no extiende el plazo para pagar, y se cobran intereses sobre los impuestos no pagados desde la fecha límite normal.
- Usar el Formulario 8868 para el Formulario 990-N o para una declaración de impuestos sobre los ingresos que requiere el Formulario 7004.
- Indicar tanto un EIN como un SSN como TIN en una solicitud del Formulario 5330; el TIN es uno u otro.
- Dejar la Parte III sin firmar o sin una explicación detallada en la línea 2 para una solicitud del Formulario 5330.
- Enviar electrónicamente una solicitud de prórroga del Formulario 8870 mediante el Formulario 8868, cuando debe enviarse en papel.
Preguntas frecuentes
¿Para qué se usa el Formulario 8868?
El Formulario 8868 es la solicitud del IRS para extender el plazo de presentación de ciertas declaraciones de organizaciones exentas y del Formulario 5330. Las organizaciones exentas, las entidades gubernamentales que presentan el Formulario 990-T y los fiduciarios de fideicomisos que presentan el Formulario 1041-A o el Formulario 5227 pueden obtener una prórroga automática de 6 meses. Quienes presentan el Formulario 5330 pueden solicitar hasta 6 meses.
¿Cuánto dura la prórroga del Formulario 8868?
Hasta 6 meses. Un formulario debidamente completado y presentado a tiempo concede una prórroga automática de 6 meses para todos los formularios, excepto el Formulario 5330, para el cual el IRS puede conceder hasta 6 meses después de la fecha límite normal. Solo se permite una prórroga de 6 meses por cada tipo de declaración para un año tributario.
¿Cuándo vence el Formulario 8868?
Debe presentarse antes de la fecha límite de la declaración que desea prorrogar. Para el Formulario 5330, preséntelo con suficiente anticipación para que el IRS resuelva la solicitud antes de la fecha límite normal. Un Formulario 8868 adjunto a una declaración presentada después de la fecha límite original no extiende esa fecha.
¿El Formulario 8868 extiende el plazo para pagar impuestos?
No. Solo extiende el plazo para presentar. Pague todo saldo adeudado de la línea 3c o el importe de la línea 1b de la Parte III para el Formulario 5330 antes de la fecha límite original. Se cobran intereses sobre los impuestos que no se paguen antes de la fecha límite normal, incluso si se concede una prórroga.
¿Puedo presentar el Formulario 8868 electrónicamente y dónde debo enviarlo por correo?
Puede presentar electrónicamente el Formulario 8868 para todas las declaraciones indicadas, excepto el Formulario 8870. Si lo presenta en papel, envíelo por correo a Internal Revenue Service, Mail Stop 6054, 1973 N Rulon White Blvd., Ogden, UT 84201-0045. La solicitud de prórroga del Formulario 8870 debe enviarse en papel a esa dirección.
¿Qué es el Return Code del Formulario 8868?
Es el código de dos dígitos en la Parte I que identifica la declaración para la cual se presenta la solicitud, como 01 para el Formulario 990 o 990-EZ, 04 para el Formulario 990-PF o 15 para el Formulario 990-T (entidades gubernamentales). Indique un solo código y presente un Formulario 8868 por separado para cada declaración.
¿Tengo que firmar el Formulario 8868?
Solo para el Formulario 5330. La solicitud del Formulario 5330 debe firmarse bajo pena de perjurio por un empleador, patrocinador del plan, administrador del plan, persona descalificada, abogado o contador público certificado calificado, profesional inscrito o una persona que tenga un poder legal. Quienes presentan la Parte II no necesitan firmar.
¿Puedo usar el Formulario 8868 para el Formulario 990-N o la declaración de impuestos sobre los ingresos de una corporación?
No para el Formulario 990-N: las instrucciones indican que el Formulario 8868 no puede extender su fecha límite. Las corporaciones que no presentan el Formulario 990-T, las sociedades colectivas, las REMIC y los fideicomisos deben usar el Formulario 7004 para extender las declaraciones de impuestos sobre los ingresos.
¿Puedo rellenar el Formulario 8868 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta electrónicamente o en papel mediante los canales del IRS.
¿Listo para rellenar el Form 8868?
Rellenar el Form 8868 ahora