
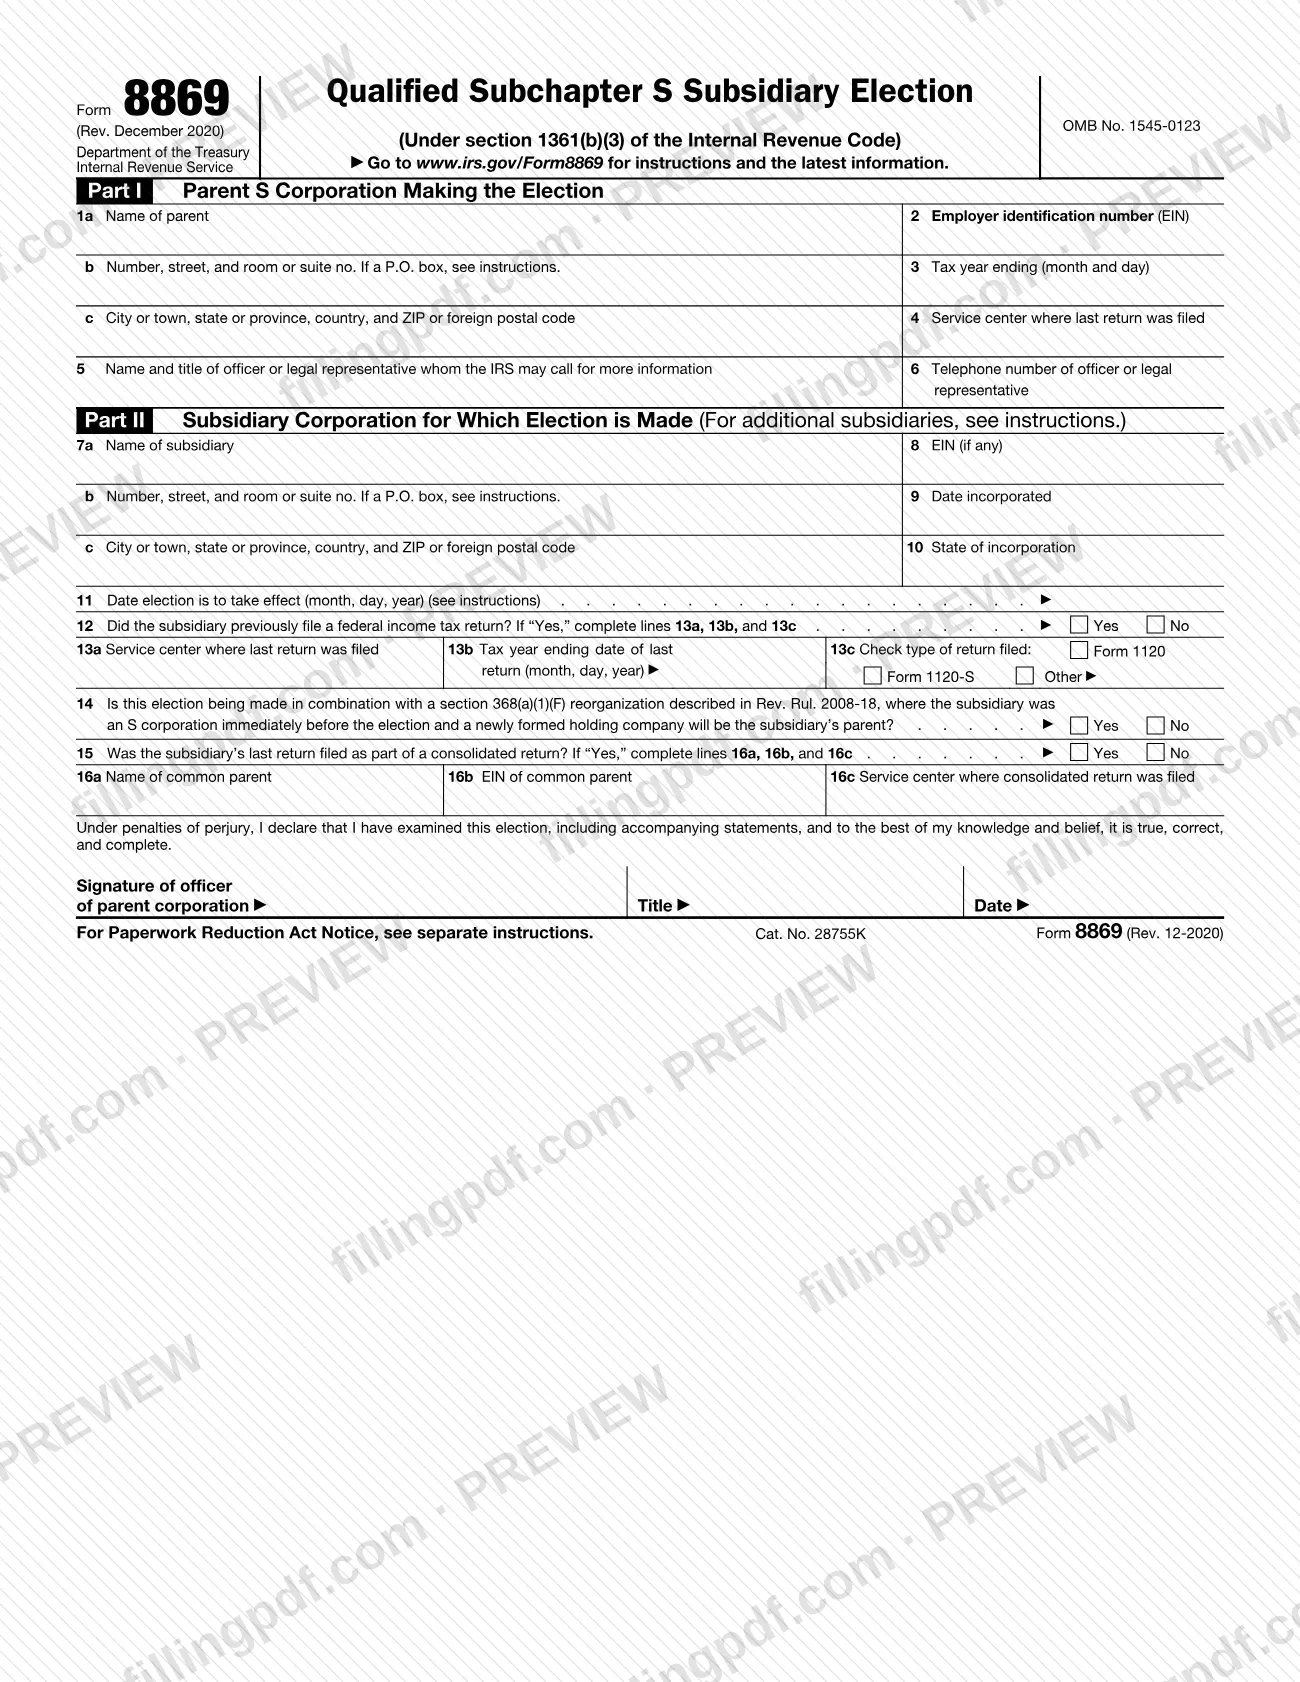
El Formulario 8869, Elección de subsidiaria calificada del subcapítulo S (Qualified Subchapter S Subsidiary Election), es el formulario del Servicio de Impuestos Internos (IRS) que usa una corporación S matriz para elegir que una o más subsidiarias elegibles se traten como subsidiarias calificadas del subcapítulo S (QSub). Se presenta conforme a la sección 1361(b)(3) del Código de Impuestos Internos y lo firma un funcionario de la matriz. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en www.irs.gov/Form8869, y la elección se presenta en el centro de servicio del IRS descrito a continuación.
Última actualización
¿Qué es el Form 8869?
Formulario 8869, Elección de subsidiaria calificada del subcapítulo S (Qualified Subchapter S Subsidiary Election), es el formulario del IRS que usa una corporación S matriz para elegir que una o más de sus subsidiarias elegibles se traten como subsidiarias calificadas del subcapítulo S (QSub) conforme a la sección 1361(b)(3) del Código de Impuestos Internos.
La elección tiene un resultado tributario específico: una liquidación presunta de la subsidiaria en la matriz. Después de esta, la QSub no se trata como una corporación separada para fines de impuestos federales, y todos sus activos, pasivos y partidas de ingresos, deducciones y créditos se tratan como los de la matriz. Como la liquidación es únicamente presunta, las instrucciones del IRS indican que no se presente el Formulario 966, Disolución o liquidación corporativa. Es posible que aún se requiera una declaración final para la subsidiaria si esta era una corporación separada antes de la liquidación presunta, pero no cuando la elección se hace junto con una reorganización conforme a la sección 368(a)(1)(F) y Rev. Rul. 2008-18.
El formulario tiene dos partes. La Parte I identifica a la corporación S matriz (líneas 1a a 6). La Parte II identifica a la subsidiaria, la fecha de vigencia de la elección, cualquier declaración federal anterior que haya presentado la subsidiaria y las preguntas sobre reorganización y declaración consolidada (líneas 7a a 16c). Un funcionario de la matriz firma debajo de la Parte II.
Una vez realizada, la elección QSub permanece vigente hasta que se termine. El Formulario 2553, Elección de una corporación de pequeñas empresas, es una elección diferente; las instrucciones indican que la matriz no lo presenta cuando corresponde la línea 14.
¿Quién tiene que presentar el Form 8869?
Una corporación S matriz presenta el Formulario 8869 cuando desea tratar una subsidiaria elegible como QSub. Un formulario puede incluir más de una subsidiaria si adjunta las hojas adicionales descritas en las instrucciones.
Una subsidiaria elegible es una corporación nacional cuyas acciones son propiedad en un 100% de una corporación S. Hay tres tipos de corporaciones que no son elegibles:
- un banco o institución de ahorro que usa el método de reserva para contabilizar deudas incobrables conforme a la sección 585;
- una compañía de seguros sujeta a impuestos conforme al subcapítulo L del Código de Impuestos Internos;
- una corporación nacional de ventas internacionales (DISC) o una antigua DISC.
Las instrucciones agregan que la elección no tiene efecto para una corporación que antes era elegible, pero que no lo es cuando se hace la elección, aunque se presente dentro de los plazos habituales.
La propia subsidiaria no firma. El Formulario 8869 debe estar firmado y fechado por el presidente, vicepresidente, tesorero, tesorero asistente, director de contabilidad u otro funcionario corporativo, como un funcionario de impuestos, autorizado para firmar la declaración de impuestos de la corporación S matriz.
Si la elección se hace junto con una reorganización conforme a la sección 368(a)(1)(F) descrita en Rev. Rul. 2008-18, responda Sí en la línea 14; la matriz no necesita presentar el Formulario 2553.
Cuándo presentar el Form 8869
La corporación S matriz puede hacer la elección QSub en cualquier momento durante su año tributario, pero la fecha de vigencia que solicita en la línea 11 debe estar dentro de un período determinado: no más de 12 meses después de la fecha en que se presente la elección, y no más de 2 meses y 15 días antes de esa fecha.
Por lo general, una elección que se presenta más de 2 meses y 15 días después de la fecha de vigencia solicitada se considera tardía y entra en vigor 2 meses y 15 días antes de la fecha de presentación. Aun así, se considera presentada a tiempo si la corporación demuestra que el incumplimiento del plazo se debió a una causa razonable. Para solicitar ese alivio, por lo general la corporación solicita una resolución privada por carta y paga una tarifa de usuario conforme a Rev. Proc. 2021-1; Rev. Proc. 2013-30 describe el alivio de los requisitos de resolución y tarifa de usuario. Una elección presentada más de 12 meses antes de la fecha solicitada entra en vigor 12 meses después de la fecha de presentación.
Para una subsidiaria de reciente creación cuya elección desea que entre en vigor en la fecha de formación, indique la fecha de formación en la línea 11. Por lo general, el centro de servicio emite una determinación dentro de los 60 días posteriores a la presentación.
Documentos que necesitas
- Una hoja separada por cada subsidiaria adicional, cuando la elección incluya más de una: use el mismo tamaño, formato y números de línea que la Parte II, con el nombre y EIN de la matriz en la parte superior de cada hoja.
- Un anexo que especifique el orden de las liquidaciones presuntas, únicamente si desea establecer ese orden para un grupo escalonado de subsidiarias cuyas elecciones entran en vigor en la misma fecha; de lo contrario, se considera primero el nivel más bajo.
Cómo rellenar el Form 8869
Ingrese el nombre y la dirección de la matriz
En la Parte I, línea 1a, escriba el nombre de la corporación S matriz. En las líneas 1b y 1c, ingrese la dirección y agregue el número de suite o habitación después de la calle; indique un apartado postal únicamente si la oficina postal no entrega en la dirección de la calle.
Agregue el EIN, el año tributario y el centro de servicio
Ingrese en la línea 2 el número de identificación del empleador de la matriz, en la línea 3 el mes y el día en que termina su año tributario, y en la línea 4 el centro de servicio donde presentó su última declaración.
Indique un funcionario de contacto
En la línea 5, indique el nombre y el cargo del funcionario o representante legal a quien el IRS puede llamar; en la línea 6, indique el número de teléfono de esa persona.
Ingrese el nombre y la dirección de la subsidiaria
En la Parte II, líneas 7a a 7c, ingrese el nombre y la dirección de la subsidiaria. Si tiene la misma dirección que la matriz, escriba "Same as parent".
Complete el EIN y los datos de constitución
Línea 8: el EIN de la subsidiaria, "N/A" si no necesita uno, o "Applied For" si todavía no lo ha recibido. Línea 9: fecha de constitución. Línea 10: estado donde se constituyó.
Establezca la fecha de vigencia de la elección
En la línea 11, ingrese el mes, el día y el año en que entra en vigor la elección. Para una subsidiaria nueva que desea incluir desde su formación, ingrese la fecha de formación.
Indique cualquier declaración federal anterior
Responda la línea 12. Si responde Sí, indique en la línea 13a el centro de servicio donde se presentó la última declaración; en la línea 13b, la fecha de finalización de su año tributario; y en la línea 13c, el tipo: Formulario 1120, Formulario 1120-S u otro.
Responda la pregunta sobre reorganización
Marque Sí en la línea 14 únicamente si la elección se hace junto con una reorganización conforme a la sección 368(a)(1)(F) descrita en Rev. Rul. 2008-18, en la que la subsidiaria era una corporación S y una compañía tenedora recién constituida será su matriz. De lo contrario, marque No.
Complete las líneas sobre declaraciones consolidadas
Responda la línea 15. Si la última declaración formó parte de una declaración consolidada, ingrese en las líneas 16a a 16c el nombre de la matriz común, su EIN y el centro de servicio donde se presentó la declaración consolidada.
Adjunte hojas para las subsidiarias adicionales
Para cada subsidiaria adicional, prepare una hoja separada con el formato de la Parte II, el nombre y el EIN de la matriz en la parte superior, y adjúntela al formulario.
Firme y feche la elección
Un funcionario autorizado de la matriz firma la declaración bajo pena de perjurio e indica su cargo y la fecha. Pueden firmar el presidente, vicepresidente, tesorero, tesorero asistente o director de contabilidad.
Revise y descargue el PDF completado
Verifique los nombres, EIN, fechas y el centro de servicio con los registros de la corporación; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el Form 8869
Presente el Formulario 8869 en un centro de servicio del IRS, que depende de qué corporación presentó su declaración más recientemente. El formulario y las instrucciones no imprimen una dirección postal; consulte www.irs.gov/Form8869 para obtener información actualizada sobre la presentación.
- Regla habitual: preséntelo en el centro de servicio donde la subsidiaria presentó su declaración más reciente.
- Subsidiaria nueva con elección vigente desde su formación: si la corporación S matriz constituye la subsidiaria y hace una elección válida que entra en vigor al formarse, preséntelo en el centro de servicio donde la matriz presentó su declaración más reciente.
Después de la presentación, el centro de servicio notifica a la corporación si se acepta la elección y cuándo entra en vigor, o si no se acepta. También puede enviar una carta administrativa que confirme la recepción. Si no recibe una notificación dentro de los 2 meses posteriores a la fecha de presentación (envío por correo), llame al 800-829-4933.
Si el IRS cuestiona si se presentó el formulario, se acepta como comprobante un recibo de correo certificado o registrado (con matasellos oportuno) del Servicio Postal de Estados Unidos, o su equivalente de un servicio privado de entrega designado (lista en IRS.gov/PDS); un Formulario 8869 con sello de aceptación; un Formulario 8869 con una fecha de recepción estampada por el IRS; o una carta del IRS que indique que se aceptó el formulario.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 966, Disolución o liquidación corporativa, para la subsidiaria; las instrucciones indican que no debe presentarse, porque la liquidación es únicamente presunta.
- Dejar en blanco el EIN de la subsidiaria en la línea 8. Escriba "N/A" si no tiene uno, o "Applied For" si lo solicitó; la falta de un EIN puede dar lugar a un aviso de presentación atrasada de la QSub.
- Solicitar en la línea 11 una fecha de vigencia que sea más de 12 meses después de la presentación o más de 2 meses y 15 días antes de esta, lo que puede cambiar la fecha de vigencia o hacer que la elección se considere tardía.
- Hacer la elección para una subsidiaria que no es propiedad en un 100% de la corporación S o que no es una corporación elegible, como una DISC o una compañía de seguros sujeta al subcapítulo L.
- Omitir el EIN anterior en la línea 8 y el EIN de la matriz común en la línea 16b cuando la subsidiaria usó anteriormente un EIN en una declaración separada o consolidada.
- Presentar el Formulario 2553 para la matriz cuando la elección se hace junto con una reorganización conforme a la sección 368(a)(1)(F) bajo Rev. Rul. 2008-18; las instrucciones indican que no es necesario.
- Incluir varias subsidiarias en la Parte II sin adjuntar una hoja separada para cada subsidiaria adicional.
- Permitir que firme alguien que no sea un funcionario corporativo autorizado para firmar la declaración de impuestos de la corporación S matriz.
- Enviar el formulario al centro de servicio de la matriz cuando la declaración más reciente de la subsidiaria se presentó en otro centro, a menos que la elección entre en vigor al momento de la formación.
Preguntas frecuentes
¿Para qué se usa el Formulario 8869?
El Formulario 8869 es la elección del IRS que presenta una corporación S matriz para tratar una subsidiaria elegible como subsidiaria calificada del subcapítulo S (QSub). La elección causa una liquidación presunta de la subsidiaria en la matriz, de modo que los activos, pasivos y partidas tributarias de la subsidiaria se tratan como los de la matriz.
¿Qué subsidiarias son elegibles para una elección QSub?
Una corporación nacional cuyas acciones son propiedad en un 100% de una corporación S. Según las instrucciones del IRS, no son elegibles los bancos o instituciones de ahorro que usan el método de reserva conforme a la sección 585, las compañías de seguros sujetas a impuestos conforme al subcapítulo L y las DISC o antiguas DISC.
¿Cuál es el plazo para presentar el Formulario 8869?
Preséntelo no antes de 12 meses antes y no después de 2 meses y 15 días después de la fecha de vigencia solicitada en la línea 11. Por lo general, las presentaciones posteriores se consideran tardías, pero pueden aceptarse como oportunas si la corporación demuestra que hubo una causa razonable.
¿Dónde presento el Formulario 8869?
Preséntelo en el centro de servicio del IRS donde la subsidiaria presentó su declaración más reciente. Si la matriz constituye la subsidiaria y hace que la elección entre en vigor al momento de la formación, preséntelo en el centro de servicio donde la matriz presentó su declaración más reciente.
¿Debo presentar el Formulario 966 junto con el Formulario 8869?
No. Las instrucciones indican que no se presente el Formulario 966, Disolución o liquidación corporativa, porque la elección QSub solo causa una liquidación presunta. En algunos casos, aún puede ser necesario presentar una declaración final para la subsidiaria.
¿Qué escribo en la línea 8 si la subsidiaria no tiene EIN?
Escriba "N/A" si la QSub no está obligada a tener un EIN, o "Applied For" si lo solicitó pero todavía no lo ha recibido. Si usó anteriormente un EIN en una declaración, ingrese ese EIN.
¿Cómo sé si el IRS aceptó mi elección QSub?
El centro de servicio notifica a la corporación si se acepta o no la elección, por lo general dentro de los 60 días. Si no recibe noticias dentro de los 2 meses posteriores a la fecha de presentación, llame al 800-829-4933. Guarde el comprobante de presentación por si el IRS la cuestiona.
¿Puedo rellenar el Formulario 8869 en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la elección ante el IRS; usted debe presentarla ante el centro de servicio del IRS.
¿Listo para rellenar el Form 8869?
Rellenar el Form 8869 ahora