
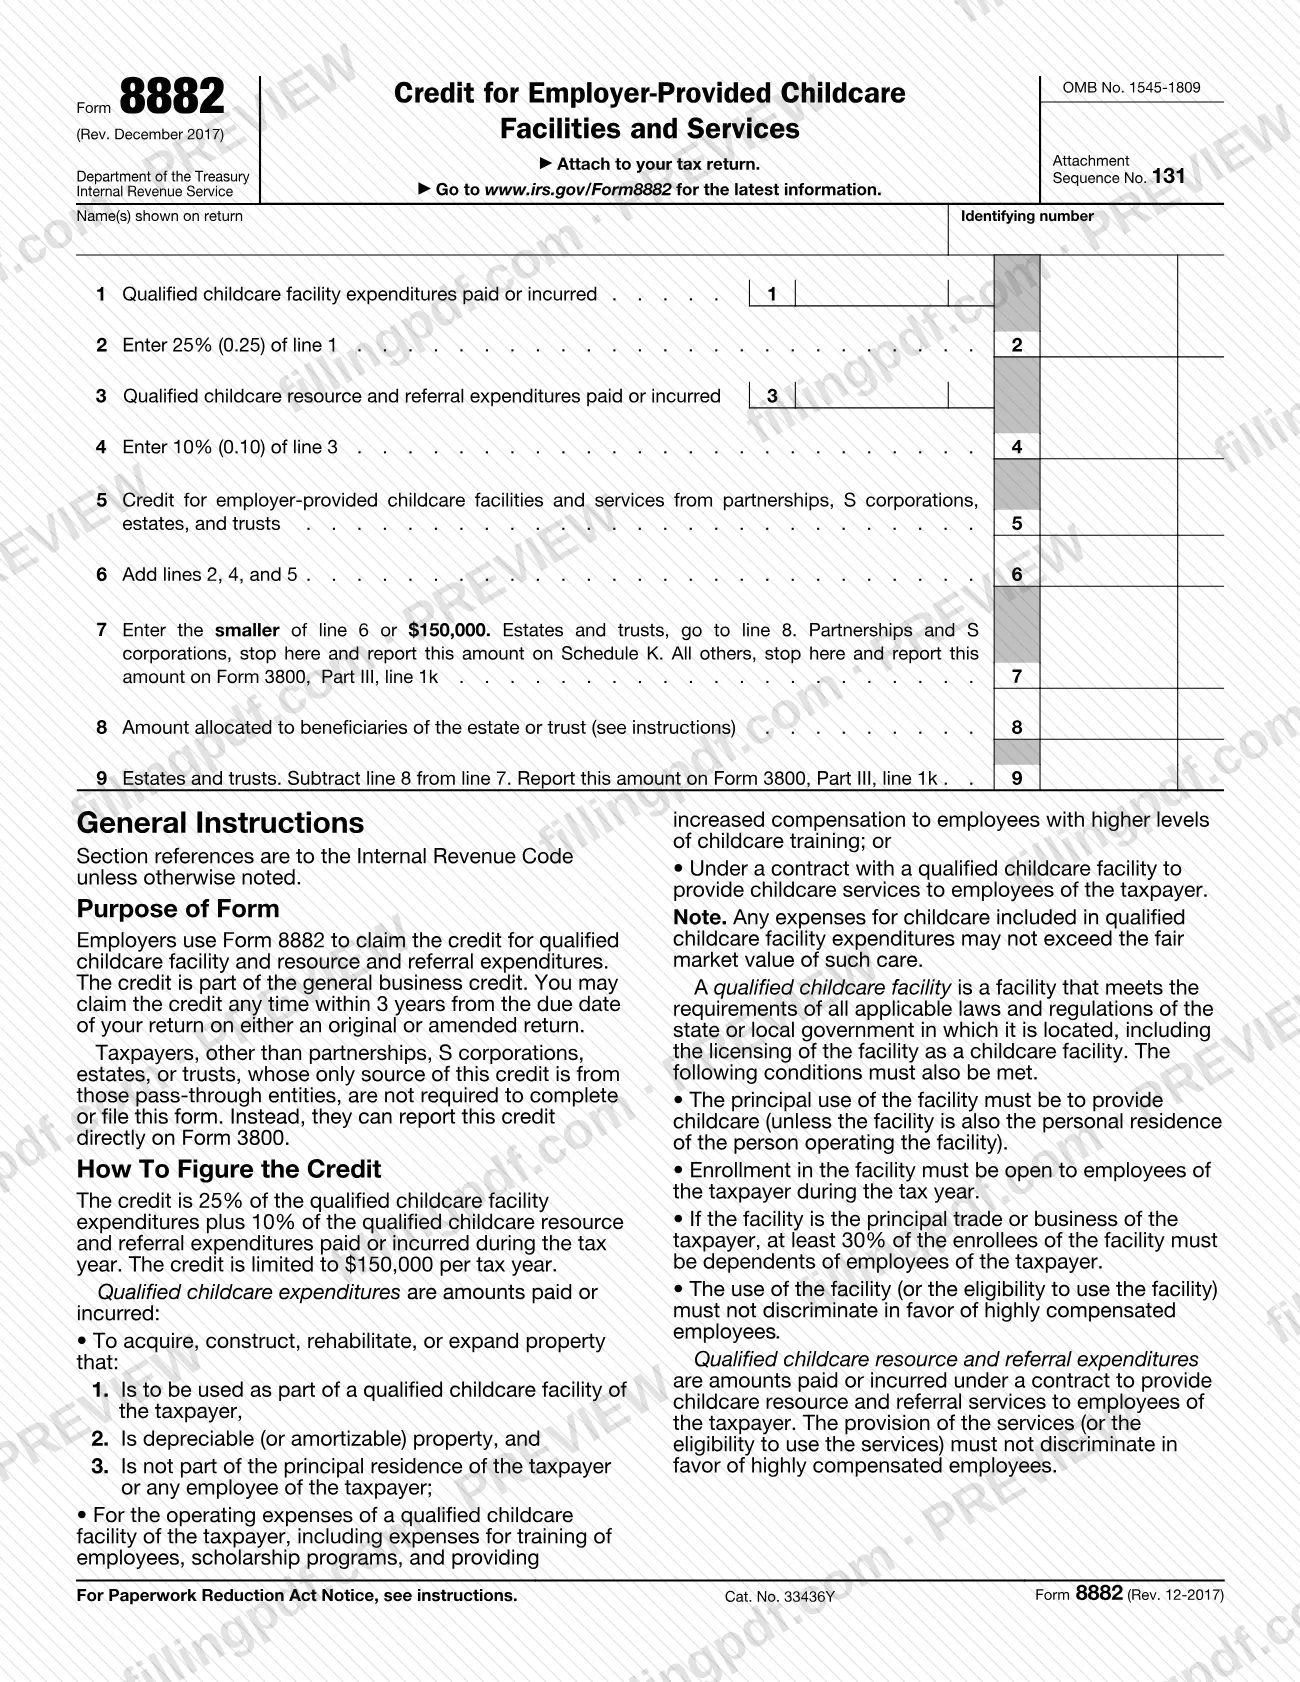
El Formulario 8882, Crédito por instalaciones y servicios de cuidado infantil proporcionados por el empleador (Credit for Employer-Provided Child Care Facilities and Services), es el formulario del Servicio de Impuestos Internos (IRS) que los empleadores utilizan para reclamar el crédito por gastos calificados de instalaciones de cuidado infantil y por gastos calificados de servicios de recursos y referencias de cuidado infantil. El crédito forma parte del crédito general para empresas, y el formulario se adjunta a la declaración de impuestos del contribuyente. Puede rellenar el Formulario 8882 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y la información más reciente en www.irs.gov/Form8882.
Última actualización
¿Qué es el 8882?
Formulario 8882, Crédito por instalaciones y servicios de cuidado infantil proporcionados por el empleador (Credit for Employer-Provided Child Care Facilities and Services), es el formulario del IRS que los empleadores utilizan para reclamar el crédito por gastos calificados de instalaciones de cuidado infantil y por gastos calificados de servicios de recursos y referencias de cuidado infantil. Se adjunta a la declaración de impuestos del contribuyente.
El crédito forma parte del crédito general para empresas. El formulario lo calcula en una breve secuencia: un porcentaje de los gastos calificados de instalaciones de cuidado infantil (líneas 1 y 2), un porcentaje de los gastos calificados de recursos y referencias (líneas 3 y 4), más cualquier crédito transferido de sociedades colectivas, corporaciones S, sucesiones y fideicomisos (línea 5). La línea 6 suma estos importes, y la línea 7 limita el total al máximo anual impreso en el formulario. El resultado se informa en el Anexo K (sociedades colectivas y corporaciones S) o en el Formulario 3800, Parte III, línea 1k (los demás contribuyentes).
Las instrucciones impresas con el formulario definen los gastos. Los gastos de instalaciones incluyen importes para adquirir, construir, rehabilitar o ampliar bienes depreciables que se utilizan en una instalación calificada de cuidado infantil, los costos de operación de dicha instalación y los importes pagados conforme a un contrato con una instalación calificada de cuidado infantil. Los gastos de recursos y referencias son importes pagados conforme a un contrato por servicios de recursos y referencias de cuidado infantil para los empleados.
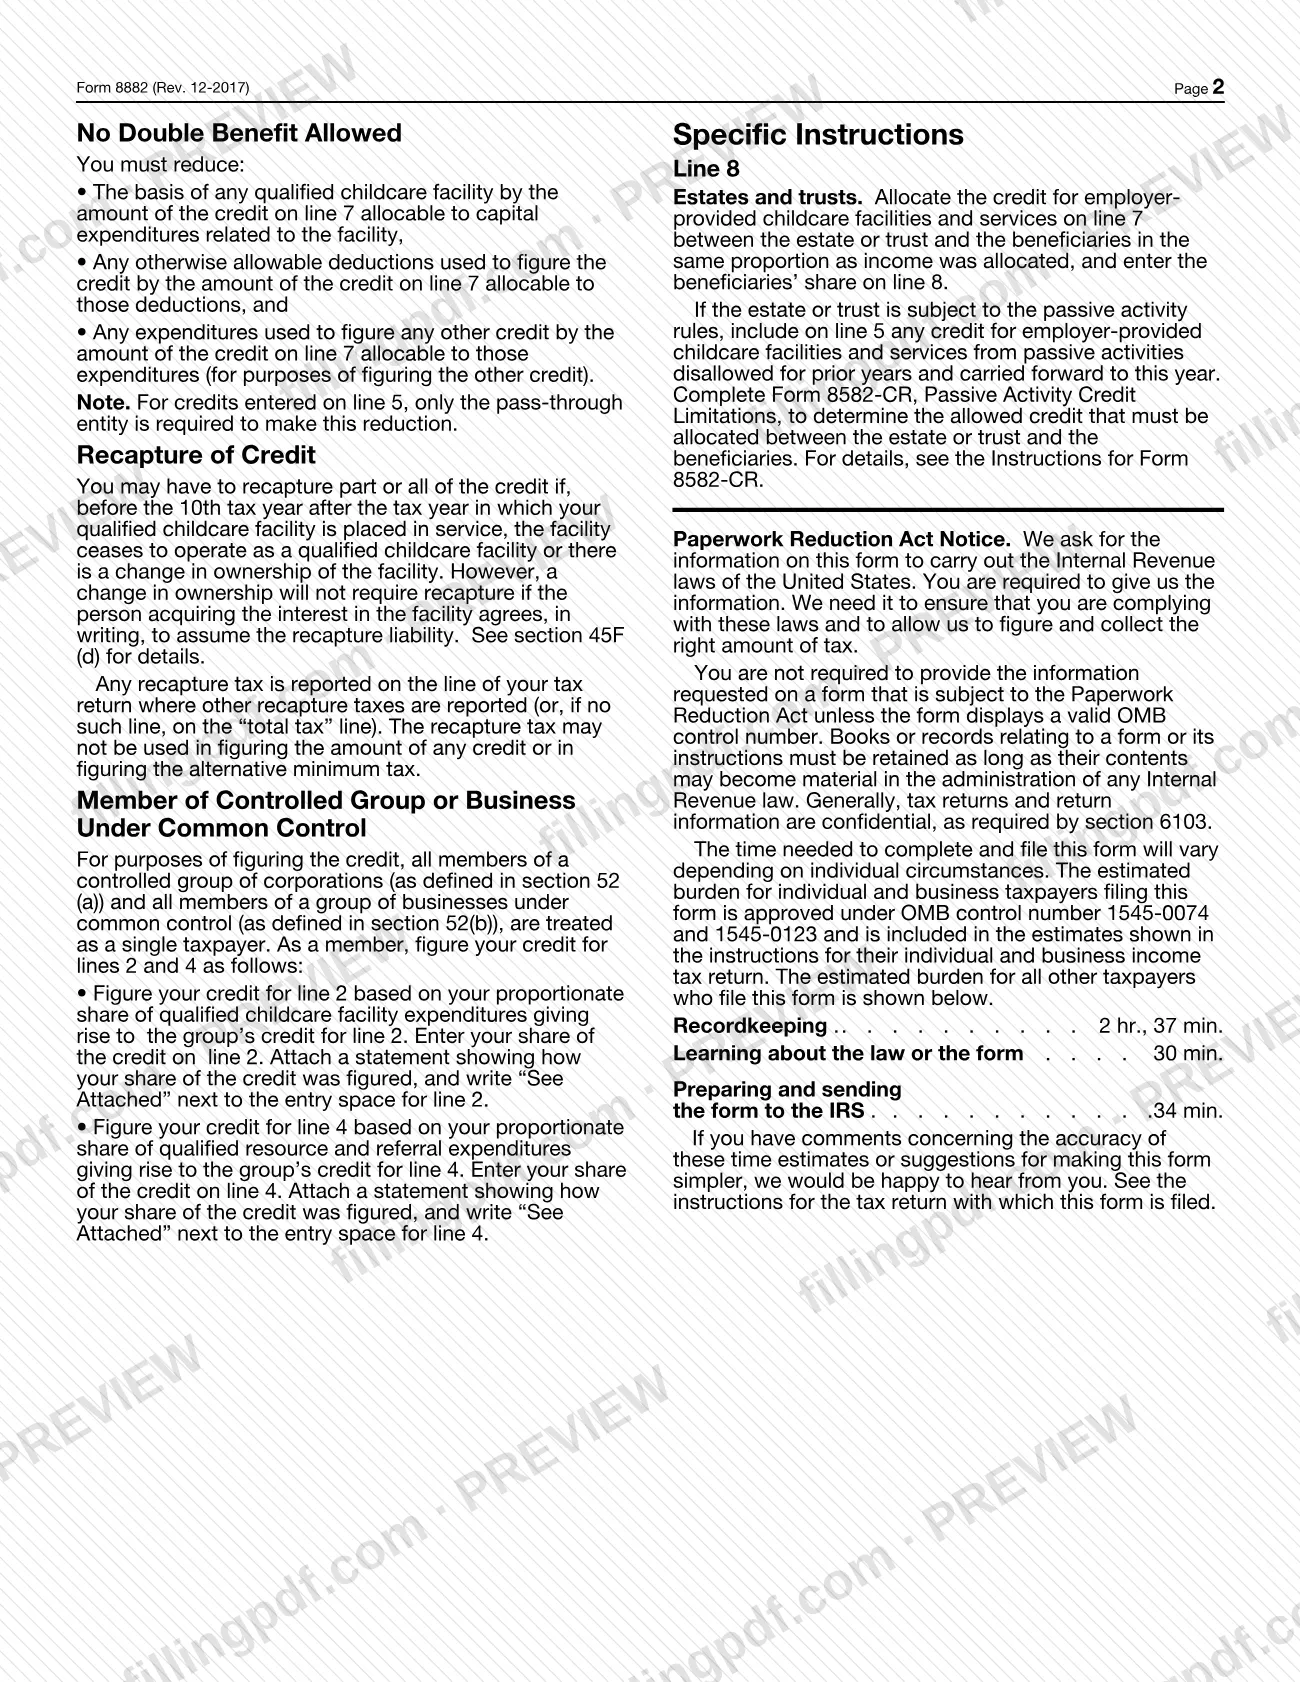
El formulario también contempla la reducción de la base y de las deducciones para evitar un doble beneficio, la recuperación del crédito y la regla para un solo contribuyente aplicable a grupos controlados y empresas bajo control común. Es el formulario de origen del crédito transferido: los contribuyentes cuya única fuente de este crédito sea una entidad de transferencia lo informan directamente en el Formulario 3800.
¿Quién tiene que presentar el 8882?
Los empleadores que paguen o incurran en gastos calificados de instalaciones de cuidado infantil o en gastos calificados de servicios de recursos y referencias de cuidado infantil durante el año tributario utilizan el Formulario 8882 para reclamar el crédito. Las sociedades colectivas y las corporaciones S lo completan e informan el resultado en el Anexo K. Las sucesiones y los fideicomisos lo completan hasta la línea 9 y asignan parte del crédito a los beneficiarios en la línea 8.
Quiénes no necesitan presentarlo: los contribuyentes que no sean sociedades colectivas, corporaciones S, sucesiones o fideicomisos y cuya única fuente de este crédito sea una de esas entidades de transferencia no tienen que completar ni presentar el formulario. Informan el crédito directamente en el Formulario 3800.
Las instalaciones y los servicios calificados deben cumplir las condiciones indicadas en las instrucciones. Una instalación calificada de cuidado infantil debe cumplir los requisitos estatales o locales del lugar donde se encuentra, incluidos los requisitos de licencia. La inscripción debe estar abierta a los empleados del contribuyente, y el uso de la instalación o de los servicios de recursos y referencias no debe discriminar a favor de los empleados altamente remunerados. Si la instalación es la actividad comercial principal del contribuyente, al menos el 30% de las personas inscritas deben ser dependientes de los empleados.
Los miembros de un grupo controlado de corporaciones o de empresas bajo control común se consideran un solo contribuyente y calculan su parte según se describe en las instrucciones.
Cuándo presentar el 8882
El Formulario 8882 se presenta con la declaración de impuestos en la que reclama el crédito, por lo que no tiene una fecha límite separada. Las instrucciones permiten reclamar el crédito en cualquier momento dentro de los 3 años a partir de la fecha límite de su declaración, ya sea en una declaración original o en una enmendada.
El plazo también importa después de reclamar el crédito. Es posible que tenga que recuperar parte o la totalidad del crédito si, antes del décimo año tributario posterior al año tributario en que su instalación calificada de cuidado infantil se puso en servicio, la instalación deja de operar como una instalación calificada de cuidado infantil o cambia de propietario. No es necesario recuperar el crédito por un cambio de propietario si la persona que adquiere la participación acepta por escrito asumir la responsabilidad de la recuperación. Consulte la sección 45F(d) para obtener más detalles.
Documentos que necesitas
- Su declaración de impuestos, a la que se adjunta el Formulario 8882; el crédito se reclama con la declaración.
- Para los miembros de un grupo controlado o de empresas bajo control común: una declaración que muestre cómo se calculó su parte del crédito en la línea 2 o la línea 4, con «See Attached» escrito junto al espacio correspondiente.
- Para sucesiones y fideicomisos sujetos a las reglas sobre actividades pasivas: el Formulario 8582-CR, Limitaciones del crédito por actividades pasivas (Passive Activity Credit Limitations), para determinar el crédito permitido que se asignará entre la sucesión o el fideicomiso y los beneficiarios.
- En caso de cambio de propietario de una instalación: un acuerdo por escrito de la persona que adquiere la participación para asumir la responsabilidad de la recuperación, si desea evitar la recuperación.
Cómo rellenar el 8882
Ingrese su nombre y número de identificación
En la parte superior, ingrese el nombre o los nombres que aparecen en su declaración y su número de identificación.
Ingrese los gastos de instalaciones en las líneas 1 y 2
Línea 1: gastos calificados de instalaciones de cuidado infantil pagados o incurridos durante el año tributario. Línea 2: ingrese el porcentaje de la línea 1 que aparece impreso en el formulario.
Ingrese los gastos de referencias en las líneas 3 y 4
Línea 3: gastos calificados de recursos y referencias de cuidado infantil pagados o incurridos. Línea 4: ingrese el porcentaje de la línea 3 que aparece impreso en el formulario.
Ingrese los créditos transferidos en la línea 5
Ingrese el crédito por instalaciones y servicios de cuidado infantil proporcionados por el empleador recibido de sociedades colectivas, corporaciones S, sucesiones y fideicomisos. Las sucesiones y los fideicomisos sujetos a las reglas sobre actividades pasivas incluyen aquí los arrastres permitidos de años anteriores.
Sume las líneas 2, 4 y 5
Ingrese el total en la línea 6.
Aplique el límite en la línea 7
Ingrese el menor de los importes de la línea 6 o del límite en dólares impreso en la línea 7. Las sociedades colectivas y las corporaciones S terminan aquí e informan este importe en el Anexo K; todos los demás, excepto las sucesiones y los fideicomisos, terminan aquí e informan el importe en el Formulario 3800, Parte III, línea 1k.
Asigne el crédito a los beneficiarios en la línea 8
Solo para sucesiones y fideicomisos: asigne el crédito de la línea 7 entre la sucesión o el fideicomiso y sus beneficiarios en la misma proporción en que se asignaron los ingresos, e ingrese la parte de los beneficiarios en la línea 8.
Reste en la línea 9
Solo para sucesiones y fideicomisos: reste la línea 8 de la línea 7 e informe el resultado en el Formulario 3800, Parte III, línea 1k.
Adjunte la declaración del grupo controlado
Si es miembro de un grupo controlado o de empresas bajo control común, ingrese su parte proporcional en la línea 2 o la línea 4, adjunte una declaración que muestre cómo se calculó y escriba «See Attached» junto al espacio correspondiente.
Revise y descargue el PDF completado
Revise cada línea conforme a las instrucciones y luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el 8882
El Formulario 8882 no se presenta por separado: se adjunta a su declaración de impuestos y se envía por el medio que utilice para esa declaración.
- Sociedades colectivas y corporaciones S: informe el importe de la línea 7 en el Anexo K.
- Todos los demás contribuyentes, excepto sucesiones y fideicomisos: informe el importe de la línea 7 en el Formulario 3800, Parte III, línea 1k.
- Sucesiones y fideicomisos: complete las líneas 8 y 9, y luego informe la línea 9 en el Formulario 3800, Parte III, línea 1k.
- Miembros de grupos controlados: adjunte una declaración que muestre cómo calculó su parte del crédito en la línea 2 o la línea 4 y escriba «See Attached» junto al espacio correspondiente.
Todo impuesto por recuperación se informa en la línea de su declaración de impuestos donde se informan otros impuestos por recuperación o, si no existe esa línea, en la línea «total tax». El formulario no incluye una dirección postal ni un portal propios; consulte las instrucciones de la declaración que acompaña y visite www.irs.gov/Form8882 para obtener la información más reciente. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 8882 cuando la única fuente del crédito es una sociedad colectiva, corporación S, sucesión o fideicomiso; esos contribuyentes informan el crédito directamente en el Formulario 3800.
- Informar la línea 7 en el lugar equivocado: las sociedades colectivas y las corporaciones S utilizan el Anexo K, las sucesiones y los fideicomisos continúan en la línea 8, y los demás utilizan el Formulario 3800, Parte III, línea 1k.
- Contar gastos de cuidado infantil que superen el valor justo de mercado de la atención; la nota del formulario indica que no pueden excederlo.
- Reclamar gastos de una instalación que no tenga licencia o no cumpla los requisitos estatales o locales, o que no esté abierta a los empleados del contribuyente.
- No reducir la base de la instalación, las deducciones relacionadas o los gastos utilizados para otro crédito por el importe del crédito de la línea 7, según exige la regla «No Double Benefit Allowed».
- Olvidar la recuperación cuando la instalación deja de operar como una instalación calificada de cuidado infantil o cambia de propietario antes del décimo año tributario posterior a su puesta en servicio.
- Ingresar el crédito total de un miembro del grupo controlado en lugar de su parte proporcional, u omitir la declaración adjunta y la nota «See Attached».
- Asignar el crédito de la sucesión o el fideicomiso a los beneficiarios en una proporción distinta de aquella en que se asignaron los ingresos.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 8882?
El Formulario 8882 es el formulario del IRS que los empleadores utilizan para reclamar el crédito por gastos calificados de instalaciones de cuidado infantil y por gastos calificados de servicios de recursos y referencias de cuidado infantil. El crédito forma parte del crédito general para empresas y el formulario se adjunta a la declaración de impuestos del contribuyente.
¿Quién tiene que presentar el Formulario 8882?
Los empleadores que reclaman el crédito directamente, además de las sociedades colectivas, corporaciones S, sucesiones y fideicomisos que lo transfieren. Los contribuyentes cuya única fuente del crédito sea una sociedad colectiva, corporación S, sucesión o fideicomiso no tienen que presentar el formulario e informan el crédito directamente en el Formulario 3800.
¿Dónde informo el importe de la línea 7 del Formulario 8882?
Las sociedades colectivas y las corporaciones S lo informan en el Anexo K. Las sucesiones y los fideicomisos continúan en la línea 8 e informan la línea 9 en el Formulario 3800, Parte III, línea 1k. Los demás contribuyentes informan la línea 7 en el Formulario 3800, Parte III, línea 1k.
¿Cuánto tiempo tengo para reclamar el crédito por cuidado infantil proporcionado por el empleador?
Puede reclamar el crédito en cualquier momento dentro de los 3 años a partir de la fecha límite de su declaración, ya sea en una declaración original o en una enmendada. El formulario no establece una fecha de presentación separada porque se presenta junto con la declaración de impuestos.
¿Qué es la recuperación del crédito por cuidado infantil?
Es posible que tenga que devolver parte o la totalidad del crédito si, antes del décimo año tributario posterior a la puesta en servicio de la instalación, esta deja de operar como una instalación calificada de cuidado infantil o cambia de propietario. Un nuevo propietario que acepte por escrito asumir la responsabilidad evita la recuperación por ese cambio.
¿Puede cada miembro de un grupo controlado reclamar su propio crédito en el Formulario 8882?
No. Todos los miembros de un grupo controlado de corporaciones o de empresas bajo control común se consideran un solo contribuyente. Cada miembro calcula su parte proporcional para las líneas 2 y 4 y adjunta una declaración; debe escribir «See Attached» junto al espacio correspondiente.
¿Puedo rellenar el Formulario 8882 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y lo presenta por el medio que utiliza para su declaración.
¿Listo para rellenar el 8882?
Rellenar el 8882 ahora