
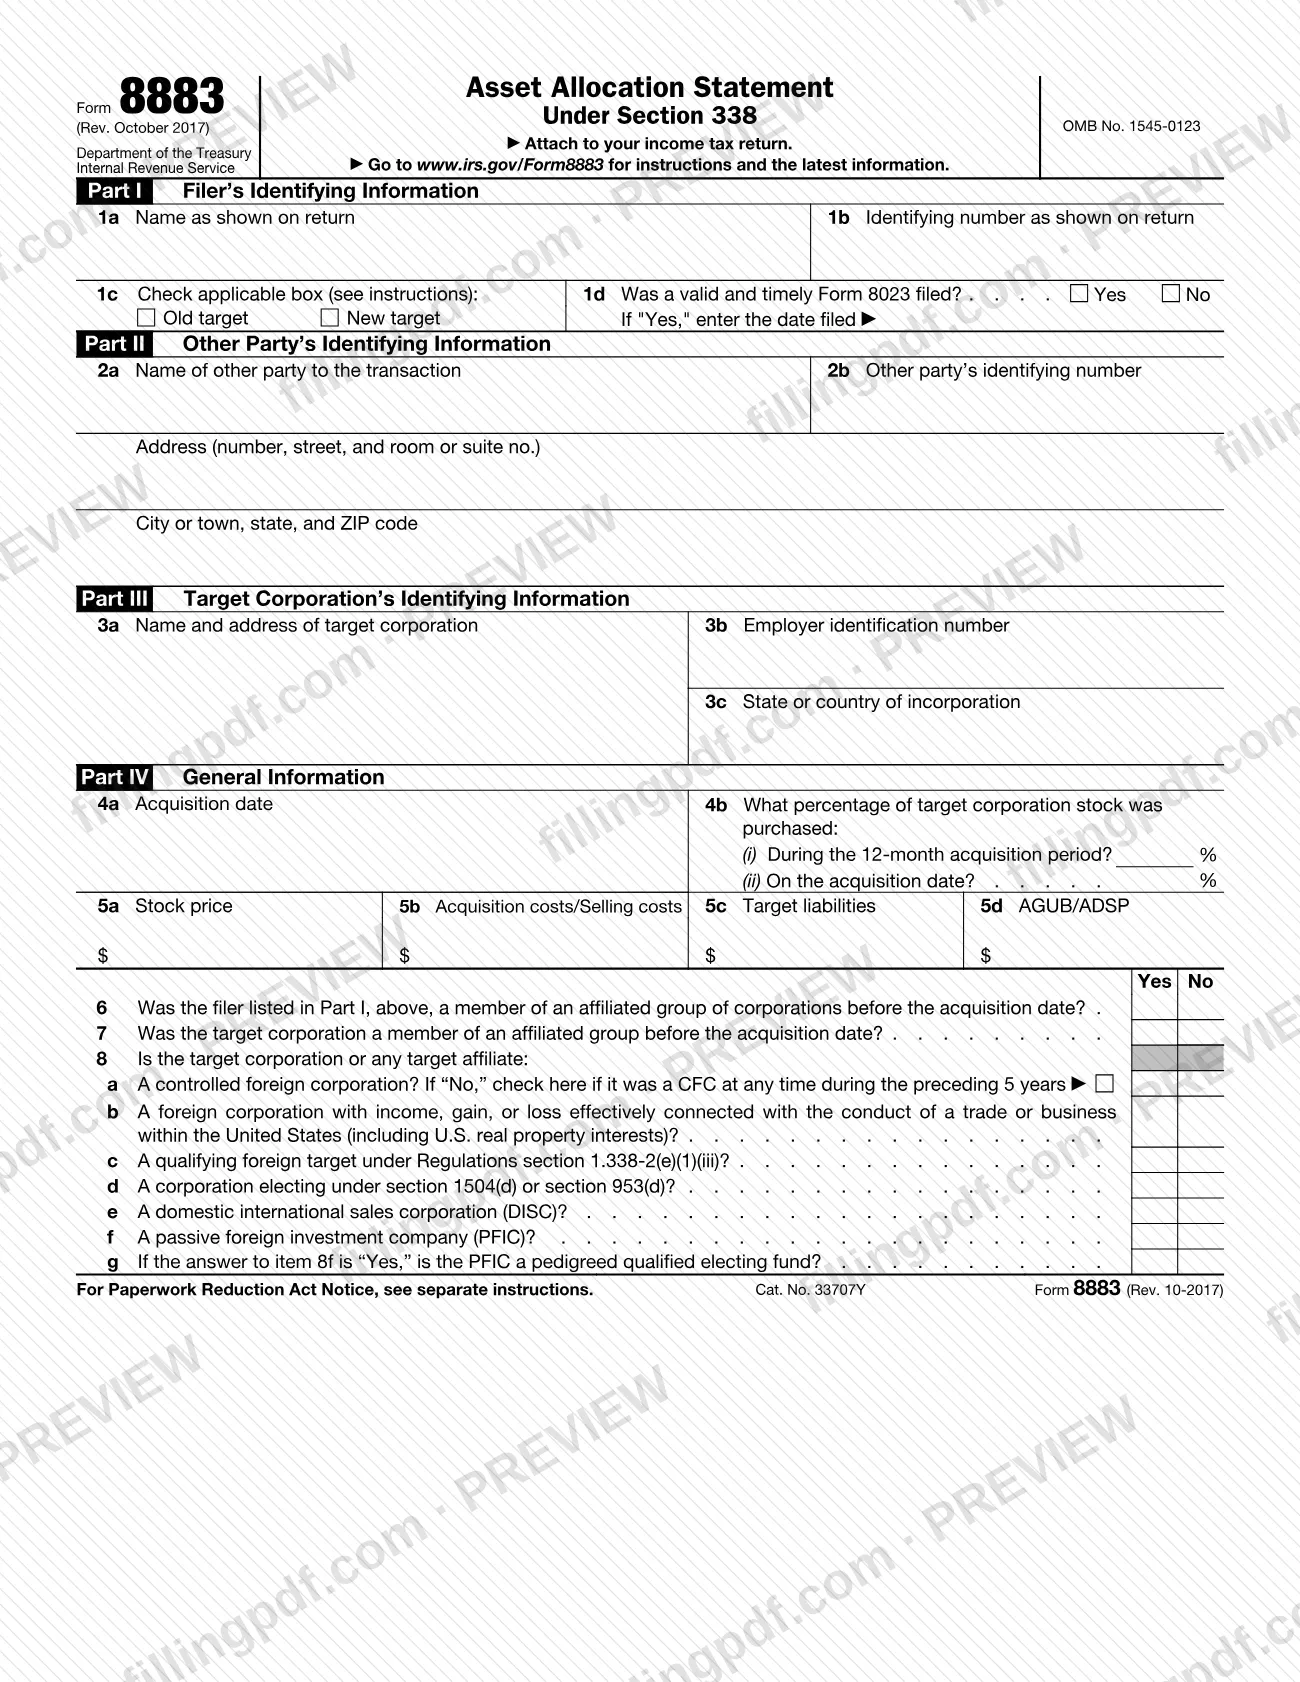
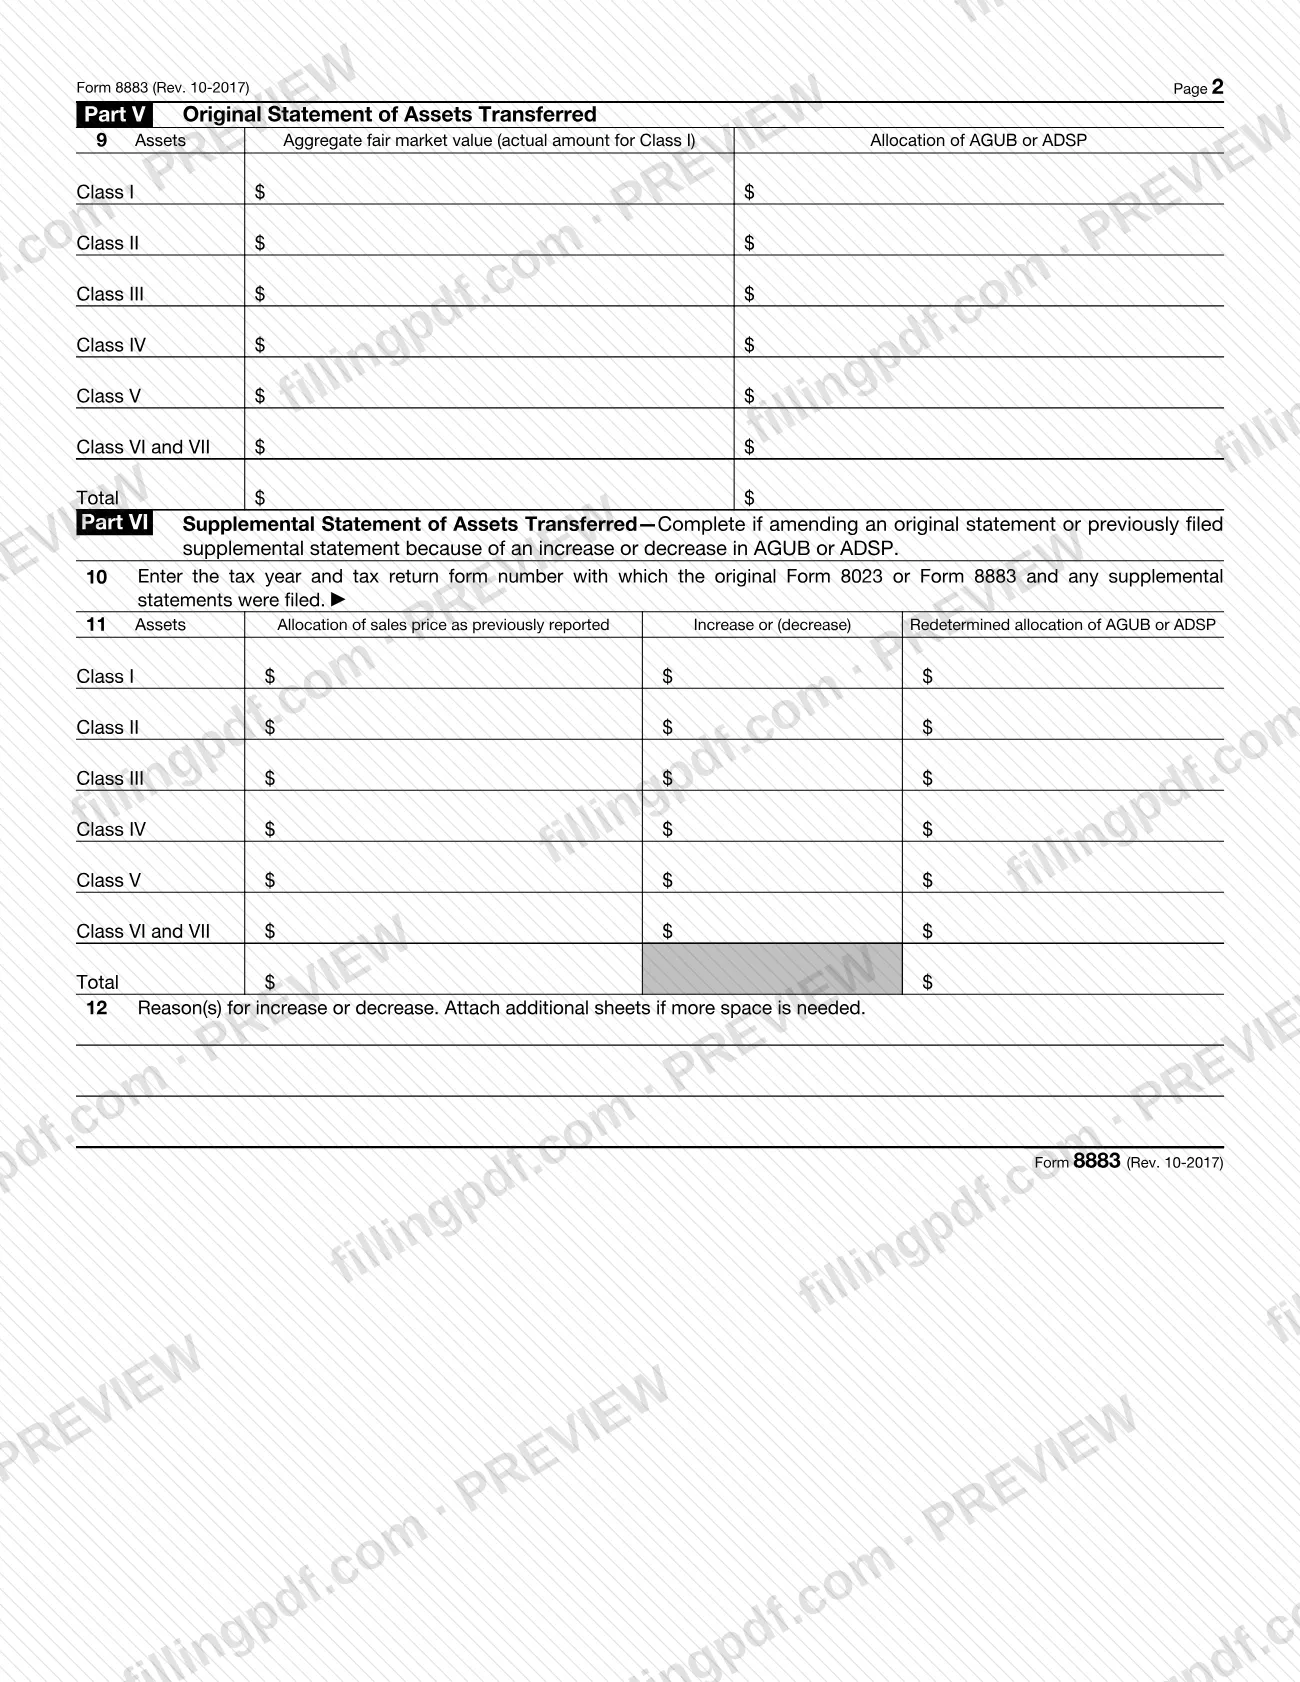
El Formulario 8883, Declaración de asignación de activos conforme a la sección 338 (Asset Allocation Statement Under Section 338), es el formulario del Servicio de Impuestos Internos (IRS) que informa sobre transacciones relacionadas con la venta presunta de activos corporativos conforme a la sección 338. Tanto la corporación objetivo anterior como la nueva deben presentarlo adjunto a sus declaraciones de impuestos cuando corresponda una elección conforme a la sección 338(g) o 338(h)(10). En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimirlo; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8883.
Última actualización
¿Qué es el 8883?
El Formulario 8883, Declaración de asignación de activos conforme a la sección 338 (Asset Allocation Statement Under Section 338), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para informar sobre transacciones relacionadas con la venta presunta de activos corporativos conforme a la sección 338, incluida la información que anteriormente se declaraba en el Formulario 8023.
Cuando se hace una elección conforme a la sección 338 para una compra calificada de acciones de una corporación objetivo, se considera que la corporación objetivo (la corporación objetivo anterior) vende sus activos a una nueva corporación (la nueva corporación objetivo) al cierre de la fecha de adquisición. El Formulario 8883 proporciona los datos sobre esa venta presunta: quiénes son las partes, el precio de las acciones, los costos, los pasivos de la corporación objetivo y cómo se asigna el precio entre las clases de activos.
Las instrucciones describen dos tipos de elección conforme a la sección 338. La elección conforme a la sección 338(g) la hace únicamente la corporación compradora. La elección conforme a la sección 338(h)(10) la hacen conjuntamente los accionistas de la corporación objetivo anterior y la corporación compradora. El Formulario 8883 se usa para ambas.
El Formulario 8883 no reemplaza el Formulario 8023, Elecciones conforme a la sección 338 para corporaciones que hacen compras calificadas de acciones (Elections Under Section 338 for Corporations Making Qualified Stock Purchases). La elección se hace en el Formulario 8023 y también se presenta el Formulario 8883 para proporcionar la información pertinente.
El formulario tiene seis partes: la información de identificación de quien presenta el formulario, de la otra parte y de la corporación objetivo (Partes I a III), información general (Parte IV), la declaración original de los activos transferidos (Parte V) y una declaración complementaria que se usa cuando posteriormente aumenta o disminuye la asignación (Parte VI). No se presenta por separado: se adjunta a una declaración de impuestos.
¿Quién tiene que presentar el 8883?
Para las elecciones conforme a las secciones 338(g) y 338(h)(10), tanto la corporación objetivo anterior como la nueva deben presentar el Formulario 8883.
- Corporación objetivo anterior y nueva: cada una completa las Partes I a IV; ambas completan las líneas 4a a 8g y la Parte V.
- Partes afectadas después de un cambio de precio: si el importe asignado a algún activo aumenta o disminuye después del año en que ocurre la venta, cualquier parte afectada completa las Partes I a IV y VI y adjunta el formulario a la declaración del año en que se toma en cuenta el cambio.
- Varias corporaciones objetivo: un Formulario 8023 puede abarcar varias corporaciones objetivo que compartan la misma fecha de adquisición y el mismo grupo afiliado inmediatamente antes y después de esa fecha, pero se presenta un Formulario 8883 separado para cada corporación objetivo.
- Corporaciones objetivo extranjeras: cuando quien presenta el formulario es un vendedor, comprador o accionista estadounidense que presenta una declaración para una corporación objetivo extranjera, la Parte III identifica a la corporación objetivo, y un accionista estadounidense que sea una persona física anota su número de Seguro Social en la línea 1b. Si se hace una elección conforme a la sección 338(g) para una corporación objetivo extranjera para la que se debe presentar el Formulario 5471, el vendedor o accionista estadounidense adjunta una copia del Formulario 8883 al último Formulario 5471 de la antigua corporación extranjera objetivo, y el comprador o su accionista estadounidense adjunta una copia al primer Formulario 5471 de la nueva corporación extranjera objetivo.
Cuándo presentar el 8883
El Formulario 8883 debe presentarse con la declaración de impuestos en la que se deben declarar los efectos de la venta y compra presuntas de los activos de la corporación objetivo conforme a la sección 338. No tiene una fecha límite independiente.
- Corporación objetivo anterior, corporación S (sección 338(h)(10)): adjúntelo al Formulario 1120S, Declaración de impuestos sobre los ingresos de una corporación S (U.S. Income Tax Return for an S Corporation).
- Corporación objetivo anterior, declaración consolidada: adjúntelo a la declaración consolidada final que termina en la fecha de adquisición. Un miembro de un grupo vendedor que hace una elección conforme a la sección 338(h)(10) lo adjunta a la declaración consolidada del grupo vendedor correspondiente al año que incluye la fecha de adquisición. Si se hace una elección conforme a la sección 338(g), adjúntelo en su lugar a la declaración de venta presunta de la corporación objetivo anterior.
- Nueva corporación objetivo: adjúntelo a la primera declaración de la nueva corporación objetivo o a la declaración consolidada que incluye el día siguiente a la fecha de adquisición, si en ese momento la nueva corporación objetivo forma parte de un grupo consolidado.
- Declaraciones complementarias: presente un Formulario 8883 nuevo por cada año en que aumente o disminuya el AGUB o el ADSP.
Presente el Formulario 8023 a tiempo, aunque todavía no tenga toda la información necesaria para el Formulario 8883. Si no presenta un Formulario 8883 correcto para la fecha límite de su declaración y no puede demostrar causa razonable, podría estar sujeto a sanciones conforme a las secciones 6721 a 6724.
Documentos que necesitas
- La declaración de impuestos de la corporación objetivo anterior o de la nueva, a la que se adjunta el Formulario 8883 (por ejemplo, el Formulario 1120S para una corporación objetivo S con una elección conforme a la sección 338(h)(10)).
- Una copia del Formulario 8883 adjunta al Formulario 5471 para la corporación extranjera objetivo anterior (vendedor o accionista estadounidense) y para la nueva corporación extranjera objetivo (comprador o su accionista estadounidense), cuando se hace una elección conforme a la sección 338(g) para una corporación objetivo extranjera para la que se debe presentar el Formulario 5471.
- Hojas adicionales que expliquen los motivos de un aumento o una disminución en la línea 12, solo si no hay suficiente espacio en el formulario.
Cómo rellenar el 8883
Identifique a quien presenta el formulario en la Parte I
En la línea 1a, anote el nombre tal como aparece en su declaración y, en la línea 1b, el número de identificación (EIN o SSN para una persona física que sea accionista estadounidense y presente una declaración para una corporación objetivo extranjera). En la línea 1c, marque Old target (corporación objetivo anterior) o New target (nueva corporación objetivo).
Responda la pregunta sobre el Formulario 8023
En la línea 1d, marque Yes (Sí) o No (No) para indicar si se presentó un Formulario 8023 válido y a tiempo. Si marca Yes, anote la fecha en que se presentó.
Anote a la otra parte en la Parte II
Indique el nombre (línea 2a), el número de identificación (línea 2b, EIN o SSN) y la dirección del contribuyente que presenta la declaración en la que se informan los resultados conforme a la sección 338 para la otra parte. Si esa parte declara en una declaración consolidada, anote la información de la sociedad matriz común.
Identifique a la corporación objetivo en la Parte III
Complete la Parte III solo si la información de la corporación objetivo no aparece ya en la Parte I; por ejemplo, cuando presenta el formulario una sociedad matriz común, un vendedor, un comprador o un accionista estadounidense. Anote el nombre y la dirección, el EIN en la línea 3b (no se requiere si no existe o no es obligatorio) y el estado o país de constitución en la línea 3c, incluida cualquier subdivisión política.
Anote las fechas y los porcentajes en la Parte IV
La línea 4a corresponde a la fecha de adquisición. En la línea 4b, anote el porcentaje de las acciones de la corporación objetivo que se compró durante el período de adquisición de 12 meses (i) y en la fecha de adquisición (ii).
Complete las líneas 5a a 5d
Línea 5a: contraprestación realmente pagada a los vendedores por las acciones compradas recientemente, antes de los costos de venta o adquisición. Línea 5b: costos de adquisición (nueva corporación objetivo) o costos de venta (corporación objetivo anterior). Línea 5c: pasivos de la corporación objetivo al comienzo del día siguiente a la fecha de adquisición. Línea 5d: AGUB (nueva corporación objetivo) o ADSP (corporación objetivo anterior).
Responda las preguntas de las líneas 6 a 8
Marque Yes (Sí) o No (No) para las preguntas sobre grupos afiliados en las líneas 6 y 7, y para los puntos 8a a 8g sobre corporaciones extranjeras controladas, corporaciones extranjeras con ingresos efectivamente relacionados, DISCs, PFICs y entidades similares. Tanto la corporación objetivo anterior como la nueva completan las líneas 4a a 8g.
Asigne el precio en la Parte V
En la línea 9, anote el valor justo de mercado total de cada clase (Clase I a Clase VI y Clase VII combinadas) y la asignación del AGUB o ADSP. Use el método residual: reste la Clase I, asigne a las Clases II a VI en orden y en proporción al valor justo de mercado, y luego asigne el resto a la Clase VII.
Complete la Parte VI para cambios posteriores
Solo si se modifica una declaración original o complementaria, anote en la línea 10 el año tributario y el número del formulario de declaración (por ejemplo, Formulario 1120 de 2017). En la línea 11, indique la asignación declarada anteriormente, el aumento o (la disminución) y la asignación recalculada por clase.
Explique el cambio en la línea 12
Indique los motivos de cada aumento o disminución del AGUB o ADSP y adjunte hojas adicionales si necesita más espacio. Omita las líneas 10 a 12 en una declaración original.
Revise y descargue el PDF completado
Compruebe que los nombres y números de identificación coincidan con los de la declaración, que los totales por clase de la línea 9 concuerden con la línea 5d y que no quede incompleta ninguna línea de las Partes V o VI. Descargue o imprima el PDF desde FillingPDF y adjúntelo a la declaración de impuestos.
Cómo presentar el 8883
El Formulario 8883 no se presenta por separado: se adjunta a la declaración de impuestos que informa los resultados conforme a la sección 338 y se envía por el canal que utilice para presentar esa declaración. El formulario no indica una dirección ni un portal de presentación independientes.
- Adjúntelo a la declaración: incluya el formulario completado con la declaración de la corporación objetivo anterior o de la nueva, según se describe en «Cuándo presentarlo» (por ejemplo, el Formulario 1120S para una corporación objetivo S o la declaración consolidada correspondiente).
- Corporación objetivo extranjera con el Formulario 5471: adjunte una copia del Formulario 8883 al Formulario 5471, según lo exijan las instrucciones, tanto para el vendedor (o accionista estadounidense) como para el comprador (o su accionista estadounidense).
- Declaración complementaria: adjunte el Formulario 8883 nuevo a la declaración de impuestos del año en que se toma en cuenta el aumento o la disminución.
No envíe el Formulario 8883 por correo a la dirección de la División de Formularios y Publicaciones Tributarias en Washington, DC, que aparece en las instrucciones; esa dirección es solo para enviar comentarios sobre el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Enviar por correo el Formulario 8883 a la dirección de la División de Formularios y Publicaciones Tributarias en Washington, DC; las instrucciones indican que esa dirección es solo para comentarios y que el formulario se adjunta a la declaración.
- Presentar solo una parte de la transacción: para las elecciones conforme a las secciones 338(g) y 338(h)(10), tanto la corporación objetivo anterior como la nueva deben presentar el Formulario 8883.
- Esperar a presentar el Formulario 8023 hasta tener lista toda la información del Formulario 8883; las instrucciones indican que el Formulario 8023 se debe presentar a tiempo, aunque no se tenga esa información.
- Usar un solo Formulario 8883 para varias corporaciones objetivo; un Formulario 8023 puede incluirlas, pero se presenta un Formulario 8883 separado para cada corporación objetivo.
- Declarar en la línea 9 el valor justo de mercado neto de hipotecas, gravámenes u otras deudas; las instrucciones utilizan el valor justo de mercado bruto.
- Asignar a cualquier activo que no sea de la Clase VII un importe superior a su valor justo de mercado en la fecha de adquisición.
- Colocar un activo que encaja en más de una clase en la clase con el número más alto; las instrucciones indican que se debe elegir la clase con el número más bajo.
- Modificar la declaración original por un ajuste posterior del precio en lugar de completar las Partes I a IV y VI en un Formulario 8883 nuevo para el año en que ocurre el cambio.
- Adjuntar el formulario de una corporación objetivo anterior conforme a la sección 338(g) a la declaración consolidada del grupo vendedor en lugar de a la declaración de venta presunta de la corporación objetivo anterior.
Preguntas frecuentes
¿Para qué se usa el Formulario 8883?
El Formulario 8883 informa sobre transacciones relacionadas con la venta presunta de activos corporativos conforme a la sección 338. Incluye información que anteriormente se declaraba en el Formulario 8023 y muestra cómo se asigna el precio pagado por una corporación objetivo entre las clases de sus activos.
¿Quién debe presentar el Formulario 8883?
Para las elecciones conforme a las secciones 338(g) y 338(h)(10), tanto la corporación objetivo anterior como la nueva deben presentarlo. Si posteriormente aumenta o disminuye una asignación, cualquier parte afectada completa las Partes I a IV y VI en un Formulario 8883 nuevo.
¿Adónde envío el Formulario 8883?
No lo envíe por separado. Adjunte el formulario a la declaración de impuestos que informa los resultados conforme a la sección 338, como el Formulario 1120S para una corporación objetivo S anterior. La dirección de Washington, DC, que aparece en las instrucciones es solo para comentarios.
¿Cuál es la diferencia entre los Formularios 8023 y 8883?
El Formulario 8023 se usa para hacer la elección conforme a la sección 338. El Formulario 8883 proporciona la información pertinente a la elección y también se debe presentar. El Formulario 8023 se debe presentar a tiempo, aunque no tenga la información del Formulario 8883.
¿Qué significan AGUB y ADSP en el Formulario 8883?
El AGUB, base bruta ajustada, lo anota la nueva corporación objetivo en la línea 5d: es el importe por el que se considera que compró sus activos. El ADSP, precio de venta presunto total, lo anota la corporación objetivo anterior: es el importe por el que se considera que vendió todos sus activos.
¿Cuándo presento un Formulario 8883 complementario?
Presente un Formulario 8883 nuevo por cada año en que aumente o disminuya el AGUB o el ADSP. Complete las Partes I a IV y VI y adjúntelo a la declaración de impuestos del año en que se toma en cuenta el cambio.
¿Qué sucede si no presento un Formulario 8883 correcto?
Si no presenta un Formulario 8883 correcto para la fecha límite de su declaración y no puede demostrar causa razonable, podría estar sujeto a sanciones. Las instrucciones hacen referencia a las secciones 6721 a 6724 del Código de Impuestos Internos.
¿Puedo rellenar el Formulario 8883 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a su declaración y presentarla por los canales del IRS.
¿Listo para rellenar el 8883?
Rellenar el 8883 ahora