
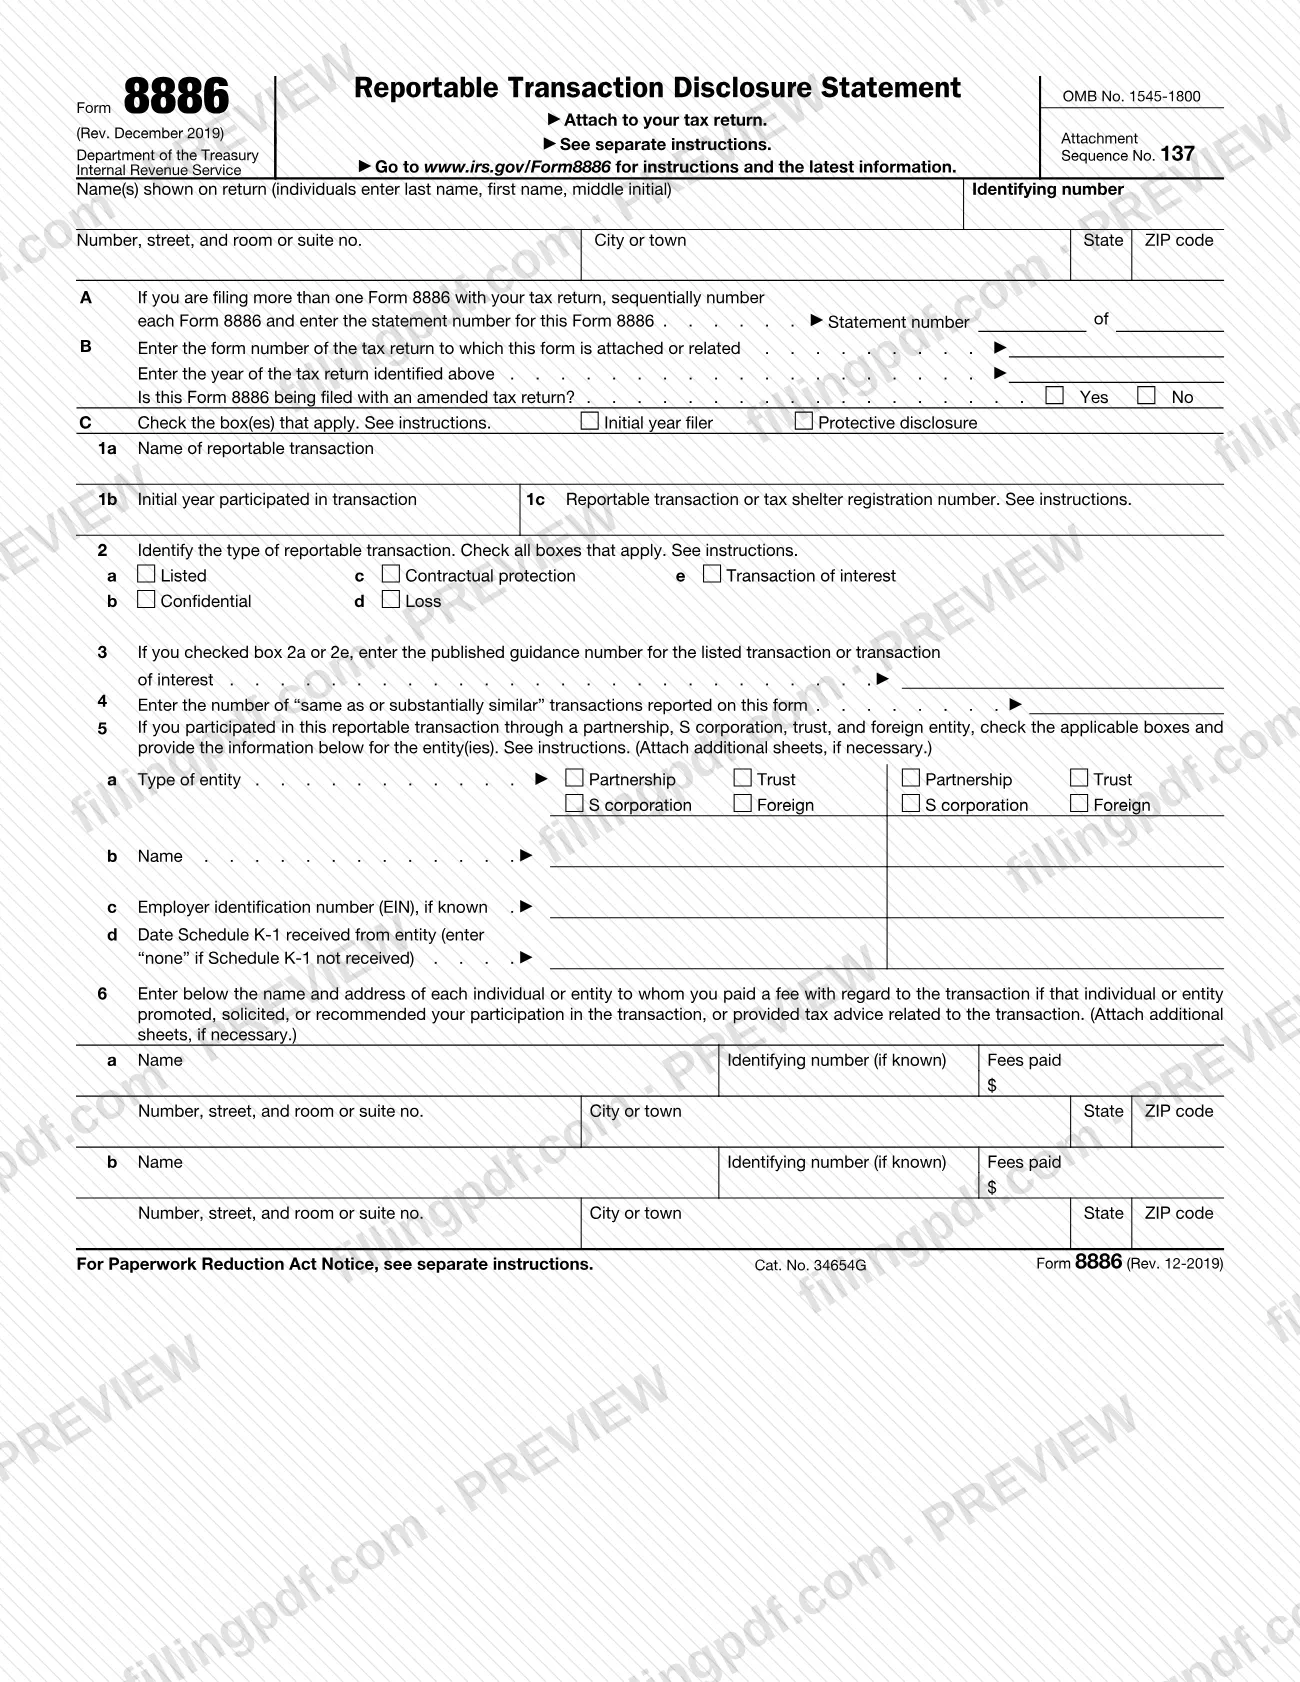
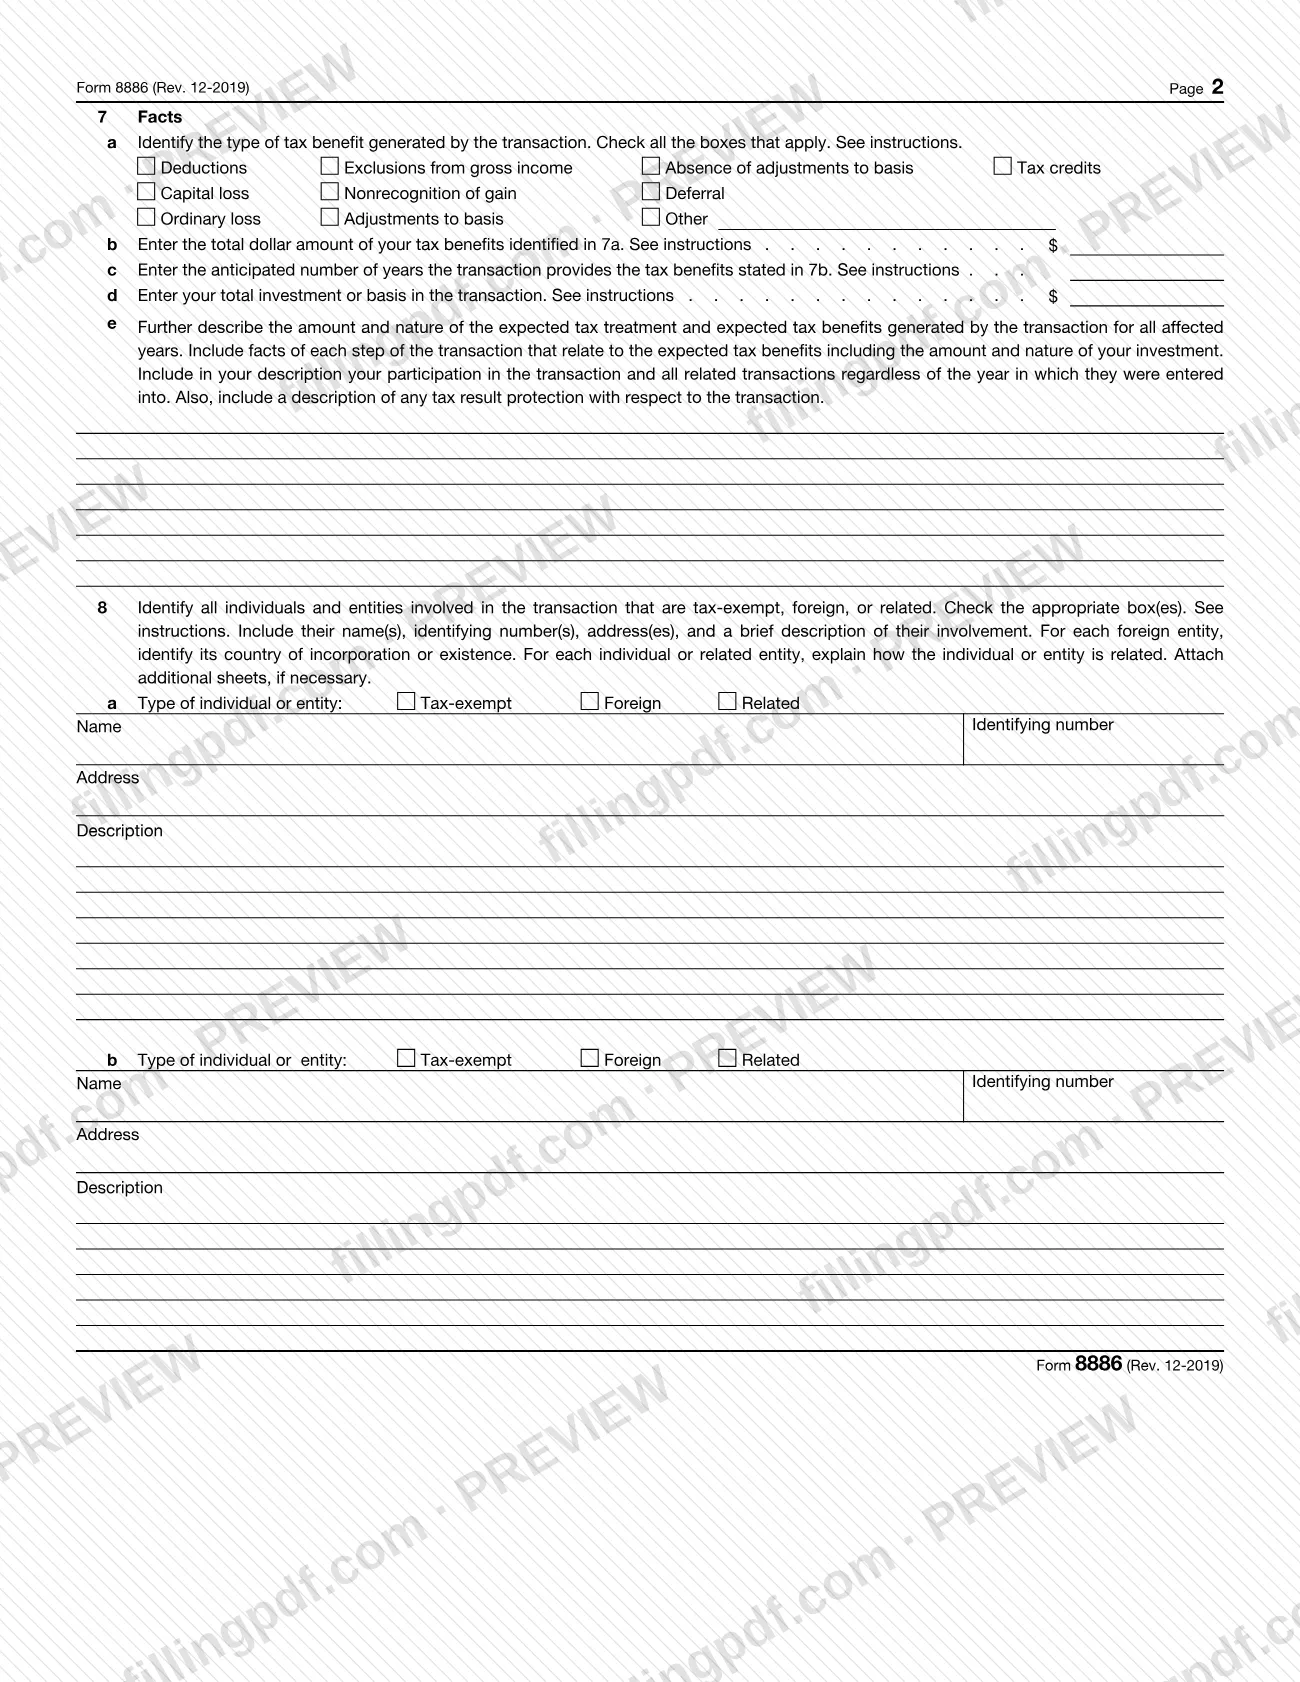
El Formulario 8886, Declaración de divulgación de transacciones reportables (Reportable Transaction Disclosure Statement), es el formulario del Servicio de Impuestos Internos (IRS) que los contribuyentes adjuntan a una declaración para divulgar cada transacción reportable en la que participaron. Las personas, fideicomisos, sucesiones, sociedades colectivas, corporaciones S y otras corporaciones lo usan cuando participan en una transacción clasificada como listada, confidencial, con protección contractual, de pérdida o de interés. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y las instrucciones en www.irs.gov/Form8886.
Última actualización
¿Qué es el 8886?
El Formulario 8886, Declaración de divulgación de transacciones reportables (Reportable Transaction Disclosure Statement), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para divulgar información sobre cada transacción reportable en la que participó un contribuyente. Se adjunta a la declaración de impuestos federales del contribuyente (n.º OMB 1545-1800).
Las instrucciones del IRS definen una transacción reportable por categoría. La línea 2 del formulario le pide que marque todas las categorías que correspondan:
- Listed (listada): es igual o sustancialmente similar a una transacción que el IRS ha identificado como una transacción de evasión de impuestos.
- Confidential (confidencial): se ofrece bajo condiciones de confidencialidad por un honorario mínimo pagado a un asesor.
- Contractual protection (protección contractual): usted tiene derecho a un reembolso total o parcial de los honorarios si no se mantienen las consecuencias tributarias previstas, o los honorarios dependen de los beneficios tributarios.
- Loss (pérdida): una pérdida conforme a la sección 165 que iguala o supera el umbral aplicable.
- Transaction of interest (transacción de interés): es igual o sustancialmente similar a una transacción que el IRS ha identificado como una transacción de interés.
El formulario solicita el nombre de la transacción, su número de registro de transacción reportable, cualquier sociedad colectiva, corporación S o fideicomiso a través del cual usted participó, los asesores a quienes pagó honorarios, los beneficios tributarios previstos, una descripción narrativa de los hechos y cualquier parte exenta de impuestos, extranjera o relacionada. Las instrucciones indican que el hecho de que una transacción sea reportable no significa que se denegarán sus beneficios tributarios.
El Formulario 8886 es distinto del Formulario 8886-T, Divulgación de una entidad exenta de impuestos sobre una transacción prohibida de refugio tributario, que una entidad exenta de impuestos que sea parte de una transacción prohibida de refugio tributario podría tener que presentar además del Formulario 8886.
¿Quién tiene que presentar el 8886?
Todo contribuyente que participe en una transacción reportable y deba presentar una declaración de impuestos federales o una declaración informativa debe presentar el Formulario 8886. Las instrucciones mencionan a personas, fideicomisos, sucesiones, sociedades colectivas, corporaciones S y otras corporaciones.
- Por lo general, se presenta un Formulario 8886 separado para cada transacción reportable. Puede informar más de una transacción en un solo formulario únicamente si son iguales o sustancialmente similares.
- Una compañía de inversión regulada (RIC), o un vehículo de inversión que pertenezca en todo momento en al menos un 95% a una o más RIC, no tiene que presentar el formulario para ninguna transacción que no sea una transacción listada o una transacción de interés.
- Si su única relación con una transacción descrita en el Aviso 2002-35 (evasión de impuestos mediante contratos de principal nocional) es un interés directo o indirecto en una entidad de transferencia, no está obligado a divulgarla en el Formulario 8886.
- Los socios, accionistas y beneficiarios de una entidad de transferencia pueden participar en una transacción de pérdida mediante una pérdida que se les haya asignado.
- Un accionista declarante de una corporación extranjera (un accionista estadounidense de una corporación extranjera controlada o un accionista del 10% de un fondo de elección calificada) puede ser participante conforme a reglas especiales.
Una entidad exenta de impuestos que sea parte de una transacción prohibida de refugio tributario también podría tener que presentar el Formulario 8886-T.
Cuándo presentar el 8886
Adjunte el Formulario 8886 a su declaración de impuestos sobre los ingresos o declaración informativa de cada año tributario en el que haya participado en una transacción reportable. Esto incluye las declaraciones enmendadas. Si una transacción reportable produce una pérdida o un crédito que se traslada a un año anterior, adjunte el formulario a la solicitud de reembolso provisional (Formulario 1045 o 1139) o a la declaración enmendada de los años a los que se traslada la pérdida o el crédito.
Reglas especiales de plazos indicadas en las instrucciones:
- Declarantes del año inicial también envían una copia exacta del formulario a la Oficina de Análisis de Refugios Tributarios (OTSA).
- Una transacción que pasa a ser una transacción listada o de interés después de que usted presente la declaración: para una transacción realizada después del 2 de agosto de 2007 (listada) o después del 1 de noviembre de 2006 (transacción de interés), presente el formulario a OTSA dentro de los 90 días posteriores a la fecha en que pasó a ser una de esas transacciones. Las transacciones listadas anteriores se adjuntan a la primera declaración que se presente después de esa fecha.
- Un socio, accionista de una corporación S o beneficiario de un fideicomiso que reciba oportunamente un Anexo K-1 menos de 10 días calendario antes de la fecha límite para presentar la declaración (incluidas las prórrogas) no incurre en presentación tardía si el formulario llega a OTSA dentro de los 60 días posteriores a la fecha límite, incluidas las prórrogas.
- Una transacción que pasa a ser una transacción de pérdida: presente el formulario para el primer año en que se alcance el umbral y para cada declaración posterior que refleje cualquier pérdida conforme a la sección 165 derivada de ella.
Documentos que necesitas
- La declaración de impuestos federales o declaración informativa a la que se adjunta el Formulario 8886, incluida una declaración enmendada; el formulario no se presenta por separado.
- Para trasladar a un año anterior una pérdida o un crédito de una transacción reportable: el Formulario 1045 o el Formulario 1139, o la declaración enmendada del año al que se traslada la pérdida o el crédito, con el Formulario 8886 adjunto.
- Hojas adicionales, si la información excede el espacio disponible en el formulario, en el mismo orden que las líneas a las que corresponden, con su nombre y número de identificación en la parte superior de cada una.
- Para los declarantes del año inicial: una copia exacta del Formulario 8886, con los materiales adjuntos, enviada a la Oficina de Análisis de Refugios Tributarios (OTSA), además de una portada de fax si la envía por fax.
- Para una transacción listada no divulgada anteriormente conforme a la sección 6501(c)(10): un Formulario 8886 separado y una carta de presentación separada por cada año tributario, enviados al Centro de Servicio del IRS donde se presentó la declaración original, con una copia a OTSA.
Cómo rellenar el 8886
Ingrese su nombre, número y dirección
En la parte superior, ingrese los nombres que aparecen en su declaración (personas: apellido, nombre e inicial del segundo nombre), su número de identificación y su dirección.
Numere la declaración en el apartado A
Si presenta más de un Formulario 8886 con su declaración, numere cada uno en secuencia e ingrese el número de la declaración, por ejemplo, 1 de 3.
Identifique la declaración relacionada en el apartado B
Ingrese el número del formulario de la declaración a la que se adjunta este formulario (por ejemplo, Formulario 1040) y el año correspondiente; para una declaración de año fiscal, use el formato MM/DD/YYYY. Marque Yes o No para indicar si se presenta con una declaración enmendada.
Marque las casillas del apartado C
Marque Initial year filer si este es el primer año en que divulga la transacción; esto también requiere enviar la copia a OTSA. Marque Protective disclosure si presenta el formulario de manera protectora.
Indique el nombre y el año de la transacción
Línea 1a: el nombre por el que se conoce la transacción o una breve descripción que la identifique. Línea 1b: el primer año en que participó (YYYY). Línea 1c: todos los números de registro de transacción reportable o de refugio tributario que recibió.
Identifique el tipo de transacción
Línea 2: marque todas las casillas que correspondan: Listed, Confidential, Contractual protection, Loss o Transaction of interest. Para 2a o 2e, ingrese el número de la guía publicada en la línea 3.
Cuente las transacciones similares
Línea 4: ingrese el número de transacciones «iguales o sustancialmente similares» que informa en este formulario.
Informe las entidades a través de las que invirtió
Línea 5: si participó a través de una sociedad colectiva, corporación S o fideicomiso, incluidas entidades extranjeras, marque el tipo e ingrese el nombre (5b), el EIN si lo conoce (5c) y la fecha en que recibió el Anexo K-1, o escriba «none» (ninguno) (5d).
Enumere los asesores y los honorarios pagados
Línea 6: ingrese el nombre, la dirección y el número de identificación de cada persona o entidad a la que pagó honorarios por promover, solicitar, recomendar o asesorar sobre la transacción, junto con los honorarios pagados. Adjunte hojas adicionales si es necesario.
Describa los beneficios tributarios y los hechos
Línea 7a: marque los tipos de beneficios tributarios. Líneas 7b a 7d: ingrese el total de los beneficios tributarios, el número previsto de años y su inversión o base total. Línea 7e: describa cada paso de la transacción, el tratamiento tributario previsto y cualquier protección del resultado tributario.
Identifique a las partes exentas, extranjeras o relacionadas
Línea 8: para cada persona o entidad de ese tipo, marque Tax-exempt, Foreign o Related, e indique el nombre, número de identificación, dirección y una descripción de su participación; para entidades extranjeras, indique el país, y para las relacionadas, explique la relación.
Revise, descargue y prepare el paquete
Verifique que todas las líneas estén completas y que no haya declaraciones como «upon request»; luego descargue o imprima el PDF completado desde FillingPDF. Adjunte el formulario a su declaración y, si es declarante del año inicial, prepare la copia exacta para OTSA según se describe en «Cómo enviar».
Cómo presentar el 8886
El Formulario 8886 se presenta en dos lugares: adjunto a su declaración de impuestos y, para los declarantes del año inicial, como copia exacta enviada a OTSA por correo o fax.
- Con su declaración: adjunte el Formulario 8886 original a su declaración de impuestos sobre los ingresos o declaración informativa (o al Formulario 1045, Formulario 1139 o a la declaración enmendada de un año al que se traslada una pérdida o crédito). Debe presentar el original junto con la declaración incluso cuando envíe la copia a OTSA.
- Por correo a OTSA: Internal Revenue Service, OTSA Mail Stop 4915, 1973 Rulon White Blvd., Ogden, UT 84201. El IRS señala en las instrucciones que la dirección postal se actualizó, así que confírmela en IRS.gov/Form8886 antes de enviar el formulario por correo.
- Por fax a OTSA: 844-253-2553. Úselo únicamente para la copia exacta del Formulario 8886 y sus materiales; envíe una copia exacta por fax y no exceda las 100 páginas. La portada del fax debe indicar el asunto «Form 8886», el nombre, cargo, número de teléfono y dirección del remitente, el nombre del contribuyente, la fecha y el número de páginas, incluida la portada. No incluya un EIN ni un número de Seguro Social. El IRS no envía un comprobante de recepción, así que conserve el registro de transmisión del fax.
- Personas que presentan declaraciones electrónicamente: la copia enviada a OTSA debe coincidir palabra por palabra con lo que presentó electrónicamente.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Escribir «Information provided upon request» (información proporcionada a solicitud) o una declaración similar en un espacio; las instrucciones indican que esto hace que el formulario esté incompleto y puede someterlo a sanciones conforme a las secciones 6707A y 6662A.
- Informar más de una transacción en un solo Formulario 8886 cuando no son iguales o sustancialmente similares.
- No enviar la copia exacta a OTSA después de marcar la casilla Initial year filer (declarante del año inicial).
- Marcar únicamente la casilla 2c, 2d o 2b y no marcar Listed o Transaction of interest (2a o 2e) cuando la transacción es una transacción listada o de interés.
- Omitir el número de registro de transacción reportable o de refugio tributario en la línea 1c cuando recibió uno o más números.
- Continuar las hojas adicionales en un orden incorrecto u omitir su nombre y número de identificación en la parte superior de cada hoja adicional.
- Usar el número de fax de OTSA para algo que no sea la copia exacta del Formulario 8886, o enviar más de una copia exacta en un mismo fax; no se procesarán otros envíos.
- No numerar varios Formularios 8886 presentados con una sola declaración en el apartado A (por ejemplo, declaración número 1 de 3).
- Presentar a OTSA una copia de una declaración presentada electrónicamente que difiera de la información de la declaración electrónica.
Preguntas frecuentes
¿Para qué se usa el Formulario 8886?
El Formulario 8886, Declaración de divulgación de transacciones reportables, es el formulario del IRS que se adjunta a la declaración de impuestos para divulgar cada transacción reportable en la que usted participó. Las categorías reportables son transacciones listadas, confidenciales, con protección contractual, de pérdida y de interés.
¿Quién debe presentar el Formulario 8886?
Todo contribuyente que participe en una transacción reportable y deba presentar una declaración de impuestos federales o una declaración informativa, incluidas personas, fideicomisos, sucesiones, sociedades colectivas, corporaciones S y otras corporaciones. Las RIC y los vehículos que pertenezcan en al menos un 95% a RIC solo presentan el formulario para transacciones listadas o transacciones de interés.
¿Debo presentar un Formulario 8886 separado para cada transacción?
Por lo general, sí. Debe presentar un Formulario 8886 por cada transacción reportable, pero puede informar más de una transacción en un formulario si son iguales o sustancialmente similares. Las instrucciones indican que «sustancialmente similares» se interpreta ampliamente a favor de la divulgación.
¿Adónde envío a OTSA la copia del Formulario 8886?
Los declarantes del año inicial envían por correo una copia exacta a Internal Revenue Service, OTSA Mail Stop 4915, 1973 Rulon White Blvd., Ogden, UT 84201, o la envían por fax al 844-253-2553. El IRS señala que la dirección se actualizó, así que consulte IRS.gov/Form8886 primero. Aun así, debe presentar el original con su declaración.
¿Puedo rellenar el Formulario 8886 en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS ni OTSA; usted debe adjuntarlo a su declaración y enviar la copia a OTSA.
¿Qué significa la casilla Protective disclosure?
Al marcarla en el apartado C, indica que presenta el formulario de manera protectora conforme a la sección 1.6011-4(f) de los Reglamentos. Por lo general, el IRS trata ese formulario como cualquier otro Formulario 8886, por lo que solo sirve si completa correctamente el formulario y proporciona toda la información requerida.
¿Qué ocurre si no presento el Formulario 8886 o lo dejo incompleto?
Las instrucciones describen una sanción monetaria conforme a la sección 6707A por no adjuntar el formulario, no presentarlo a OTSA cuando sea obligatorio o presentar información incompleta o incorrecta. También podría aplicarse una sanción relacionada con la exactitud conforme a la sección 6662A. Consulte al IRS para conocer los importes vigentes de las sanciones.
¿Cómo obtengo el número de transacción para la línea 1c?
Los asesores de materiales reciben números de transacción reportable (anteriormente, números de registro de refugio tributario) cuando divulgan la transacción conforme a la sección 6111, y deben proporcionar el número a los inversionistas. El número tiene 9 u 11 dígitos y puede comenzar con «MA». Ingrese todos los números que recibió.
¿Listo para rellenar el 8886?
Rellenar el 8886 ahora