
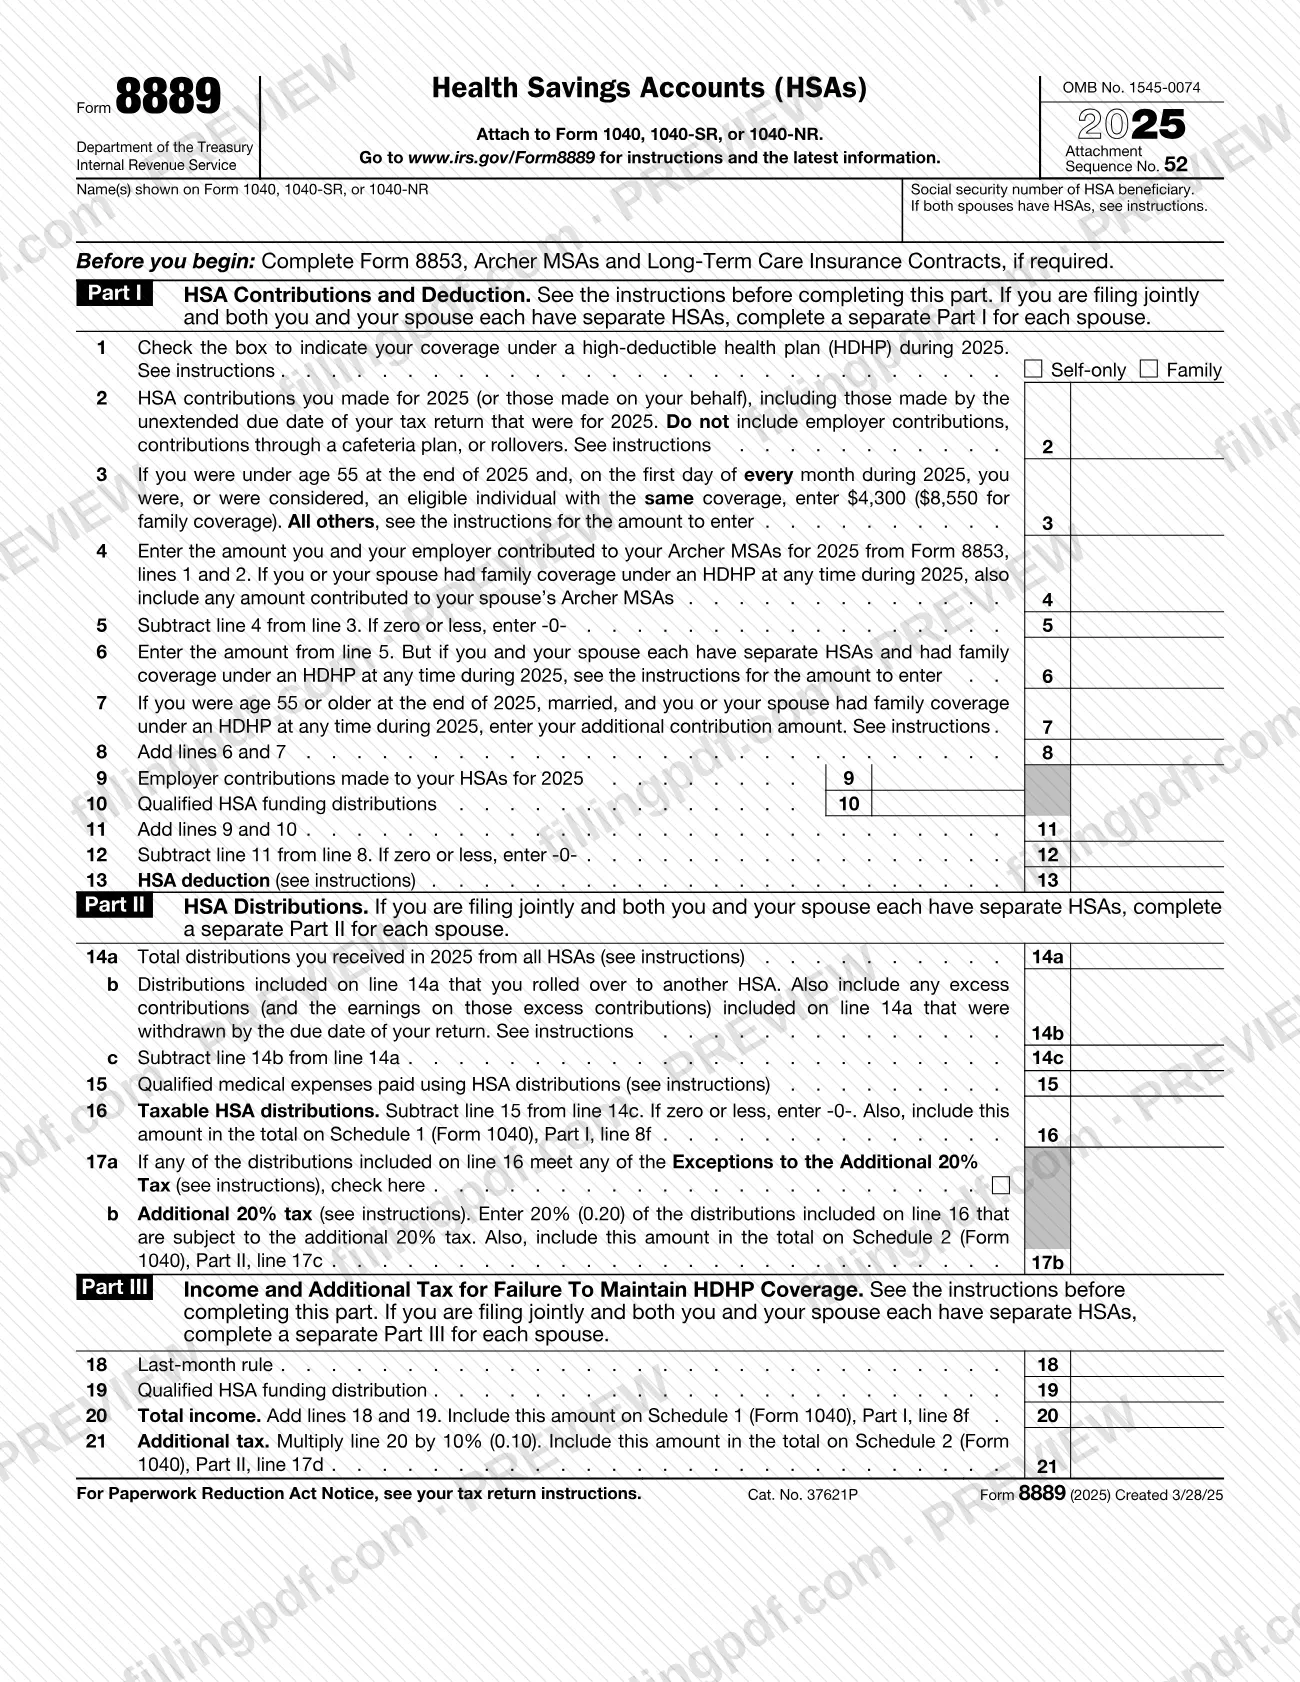
El Formulario 8889, Cuentas de ahorro para gastos médicos (HSAs) (Health Savings Accounts (HSAs)), del Servicio de Impuestos Internos (IRS) se adjunta a su declaración federal de impuestos sobre los ingresos para declarar aportes a una HSA, calcular su deducción de HSA y declarar las distribuciones de sus HSA. Debe presentarlo si usted, su empleador u otra persona aportó a su HSA, o si su HSA distribuyó dinero durante el año. En FillingPDF puede rellenar el Formulario 8889 en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en www.irs.gov/Form8889.
Última actualización
¿Qué es el 8889?
El Formulario 8889, Cuentas de ahorro para gastos médicos (HSAs) (Health Savings Accounts (HSAs)), es un anexo del Formulario 1040, 1040-SR o 1040-NR del Servicio de Impuestos Internos (IRS) en el que declara los aportes a una HSA, calcula la deducción de HSA, declara las distribuciones de HSA y calcula los ingresos y el impuesto adicional que debe si no sigue siendo una persona elegible.
El formulario tiene tres partes. La Parte I (líneas 1 a 13) abarca los aportes y la deducción, empezando por el tipo de cobertura de su plan de salud con deducible alto (HDHP) y terminando con la deducción de HSA en la línea 13. La Parte II (líneas 14a a 17b) abarca las distribuciones: distribuciones totales, transferencias, gastos médicos calificados, el monto tributable y cualquier impuesto adicional correspondiente. La Parte III (líneas 18 a 21) abarca los ingresos y el impuesto adicional por no mantener la cobertura de un HDHP durante un período de prueba, lo que puede ocurrir debido a la regla del último mes o a una distribución calificada de fondos de una HSA.
Los resultados se trasladan a otros formularios. La deducción va al Anexo 1 (Formulario 1040); las distribuciones tributables y los ingresos de la Parte III van al Anexo 1, Parte I, línea 8f; y los impuestos adicionales van al Anexo 2 (Formulario 1040), Parte II, líneas 17c y 17d. El formulario impreso es la edición de 2025, OMB No. 1545-0074, Attachment Sequence No. 52. Indica que primero debe completar el Formulario 8853, Archer MSAs and Long-Term Care Insurance Contracts, si corresponde. El IRS remite a la Pub. 969 para obtener más información sobre las HSA.
¿Quién tiene que presentar el 8889?
Según las instrucciones del IRS, debe presentar el Formulario 8889 si se cumple cualquiera de las siguientes condiciones:
- Usted, su empleador u otra persona hizo aportes a su HSA.
- Su HSA hizo una distribución.
- No fue una persona elegible durante un período de prueba y debe declarar ingresos.
- Adquirió un interés en una HSA debido al fallecimiento del beneficiario de la cuenta.
Si usted o su cónyuge, si presentan una declaración conjunta, recibieron distribuciones de una HSA en 2025, debe presentar el Formulario 8889 junto con su Formulario 1040, 1040-SR o 1040-NR, incluso si no tiene ingresos tributables ni otro motivo para presentar una declaración.
Los matrimonios que presentan una declaración conjunta y ambos tienen HSA separadas completan un Formulario 8889 por separado para cada cónyuge y adjuntan ambos a la declaración en papel. El cónyuge sobreviviente que sea el beneficiario designado completa el formulario como si la HSA fuera suya. El beneficiario que no sea el cónyuge sobreviviente escribe "Death of HSA account beneficiary" en la parte superior y omite la Parte I. El beneficiario de dos o más HSA, o de una HSA mientras mantiene una propia, completa un formulario separado para cada HSA, además de un Formulario 8889 principal.
Cuándo presentar el 8889
Presente el Formulario 8889 junto con su declaración federal de impuestos sobre los ingresos del año; no tiene una fecha límite separada. Para 2025, las instrucciones indican que los aportes correspondientes a 2025 cuentan si se hicieron antes de la fecha límite de presentación sin prórroga, el 15 de abril de 2026, o en una fecha posterior para las personas que prestaron servicio en una zona de combate designada o en una operación de contingencia (consulte la Pub. 3).
El momento también importa para las correcciones. Puede retirar los aportes en exceso y sus ganancias antes de la fecha límite de su declaración de 2025, incluidas las prórrogas, y se considerará que no se aportaron. Si presentó la declaración a tiempo sin retirarlos, aún puede retirarlos a más tardar 6 meses después de la fecha límite de la declaración, sin contar las prórrogas, y presentar una declaración enmendada con "Filed pursuant to section 301.9100-2" escrito en la parte superior.
Para la regla del último mes y una distribución calificada de fondos de una HSA, el período de prueba continúa hasta el último día del 12.º mes después del mes en que comienza; declare los ingresos en el año en que deje de cumplir los requisitos de elegibilidad.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Formulario 8889 se adjunta a su declaración federal de impuestos sobre los ingresos.
- Formulario 8853, Archer MSAs and Long-Term Care Insurance Contracts: complételo primero si corresponde; la línea 4 usa las líneas 1 y 2 de ese formulario.
- Formulario 1099-SA, casilla 1: fuente de las distribuciones totales de HSA que anota en la línea 14a.
- Formulario W-2, casilla 12, código W: muestra los aportes del empleador para la línea 9; use la hoja de trabajo para aportes del empleador si se incluyen montos de 2024 o si se hicieron aportes de 2025 en 2026.
- Formulario 5329: se usa para calcular el impuesto adicional sobre los aportes en exceso cuando la línea 2 es mayor que la línea 13.
- Un segundo Formulario 8889 por cada cónyuge: cuando presentan una declaración conjunta y ambos tienen HSA separadas.
- Formularios 8889 de declaración y un Formulario 8889 principal: solo si es beneficiario de dos o más HSA, o de una HSA mientras también mantiene una propia.
Cómo rellenar el 8889
Anote los nombres y el número de Seguro Social
En la parte superior, anote los nombres tal como aparecen en su declaración de impuestos y el número de Seguro Social del beneficiario de la cuenta HSA. Si ambos cónyuges tienen HSA, complete un Formulario 8889 por separado para cada uno.
Complete primero el Formulario 8853 si corresponde
El formulario indica que debe completar el Formulario 8853, Archer MSAs and Long-Term Care Insurance Contracts, antes de comenzar. La línea 4 se basa en ese formulario.
Indique su cobertura de HDHP en la línea 1
Marque Self-only o Family para su cobertura de HDHP durante 2025. Si la cobertura cambió, marque el tipo que estuvo vigente por más tiempo; si tuvo cobertura familiar el primer día del último mes, marque Family.
Anote los aportes en las líneas 2 a 5
Línea 2: sus aportes de 2025, sin incluir los aportes del empleador, los aportes de nómina mediante un plan de cafetería ni las transferencias. Línea 3: el límite según las instrucciones. Línea 4: los aportes a Archer MSA del Formulario 8853. Línea 5: reste la línea 4 de la línea 3 o anote -0-.
Calcule el límite en las líneas 6 a 8
Línea 6: el monto de la línea 5, a menos que los cónyuges con HSA separadas hayan tenido cobertura familiar y deban seguir las instrucciones. Línea 7: el monto del aporte adicional si tenía 55 años o más, estaba casado y tenía cobertura familiar. Línea 8: sume las líneas 6 y 7.
Reste otros aportes en las líneas 9 a 12
Línea 9: los aportes del empleador correspondientes a 2025 (consulte el Formulario W-2, casilla 12, código W). Línea 10: las distribuciones calificadas de fondos de una HSA. Línea 11: sume las líneas 9 y 10. Línea 12: reste la línea 11 de la línea 8 o anote -0-.
Anote la deducción de HSA en la línea 13
Por lo general, anote el menor de los montos de la línea 2 o la línea 12. Si la línea 2 es mayor que la línea 13, tiene aportes en exceso; use el Formulario 5329 para calcular el impuesto adicional.
Declare las distribuciones en las líneas 14a a 14c
Línea 14a: las distribuciones totales de 2025 de todas las HSA, indicadas en el Formulario 1099-SA, casilla 1. Línea 14b: las transferencias a otra HSA y los aportes en exceso retirados antes de la fecha límite de su declaración. Línea 14c: reste la línea 14b de la línea 14a.
Anote los gastos médicos calificados y el monto tributable
Línea 15: los gastos médicos calificados pagados con distribuciones de HSA. Línea 16: reste la línea 15 de la línea 14c o anote -0- e incluya el monto en el Anexo 1 (Formulario 1040), Parte I, línea 8f.
Revise las excepciones y calcule el impuesto adicional
Línea 17a: marque la casilla si alguna distribución de la línea 16 cumple una excepción (se hizo después del fallecimiento del beneficiario de la cuenta, de que quedara incapacitado o de que cumpliera 65 años). Línea 17b: anote el impuesto adicional sobre la parte que no cumple una excepción e inclúyalo en el Anexo 2 (Formulario 1040), Parte II, línea 17c.
Complete la Parte III si corresponde el período de prueba
Línea 18: monto de la regla del último mes. Línea 19: distribución calificada de fondos de una HSA. Línea 20: sume las líneas 18 y 19 e incluya el monto en el Anexo 1, Parte I, línea 8f. Línea 21: impuesto adicional sobre la línea 20, incluido en el Anexo 2, Parte II, línea 17d.
Revise y descargue el PDF completado
Verifique que cada línea aplicable se traslade al anexo correcto. Luego, descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración como se describe en «Cómo presentar».
Cómo presentar el 8889
El Formulario 8889 no se presenta por separado: lo adjunta a su Formulario 1040, 1040-SR o 1040-NR y lo envía por los mismos medios que usa para presentar esa declaración.
- Con una declaración en papel: adjunte el Formulario 8889 completado a la declaración. Si usted y su cónyuge tienen una HSA cada uno, adjunte ambos formularios. Los Formularios 8889 de declaración para varias HSA van después del Formulario 8889 principal.
- Con una declaración presentada electrónicamente: el formulario forma parte de la declaración que transmite. Las instrucciones del Formulario 8889 no indican una dirección ni un portal separado para presentarlo.
Anote los resultados en los otros formularios que indican las instrucciones: Anexo 1 (Formulario 1040), Parte II, línea 13 para la deducción (combinada de los formularios de ambos cónyuges cuando ambos tienen HSA); Anexo 1, Parte I, línea 8f; y Anexo 2 (Formulario 1040), Parte II, líneas 17c y 17d. El IRS le indica que visite www.irs.gov/Form8889 para consultar las instrucciones y la información más reciente. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Omitir el Formulario 8889 porque no tiene otro motivo para presentar una declaración; si recibió distribuciones de una HSA, debe presentarlo junto con su declaración.
- Presentar un solo Formulario 8889 para un matrimonio cuando ambos cónyuges tienen HSA separadas; cada cónyuge completa su propio formulario.
- Incluir los aportes del empleador, los aportes de nómina mediante un plan de cafetería o las transferencias en la línea 2; esos montos no corresponden ahí.
- Anotar un monto de cobertura individual en la línea 3 cuando usted o su cónyuge tuvo cobertura familiar de un HDHP.
- Contar como gastos médicos calificados en la línea 15 las distribuciones de aportes en exceso retirados después de la fecha límite de la declaración, incluidas las prórrogas.
- Contar como gastos médicos calificados en la línea 15 los gastos incurridos antes de establecer la HSA.
- Deducir aportes correspondientes a meses en los que estuvo inscrito en Medicare o cuando otra persona lo considera su dependiente.
- No incluir los ingresos de la Parte III cuando dejó de ser una persona elegible durante el período de prueba.
Preguntas frecuentes
¿Para qué se usa el Formulario 8889?
El Formulario 8889 del IRS se usa para declarar los aportes a una HSA, calcular la deducción de HSA, declarar las distribuciones de HSA y calcular los ingresos y el impuesto adicional si deja de ser una persona elegible. Se adjunta al Formulario 1040, 1040-SR o 1040-NR.
¿Tengo que presentar el Formulario 8889 si solo retiré dinero de mi HSA?
Sí. Si usted o su cónyuge, si presentan una declaración conjunta, recibió distribuciones de una HSA en 2025, debe presentar el Formulario 8889 junto con su declaración, incluso si no tiene ingresos tributables ni otro motivo para presentarla. También debe presentarlo si alguien hizo aportes a su HSA.
¿Puedo rellenar el Formulario 8889 en línea?
Puede rellenar en línea el PDF del Formulario 8889 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted lo adjunta al Formulario 1040, 1040-SR o 1040-NR y presenta esa declaración por los medios del IRS.
¿Ambos cónyuges necesitan su propio Formulario 8889?
Sí, si presentan una declaración conjunta y cada cónyuge tiene una HSA separada. Cada uno completa un Formulario 8889 por separado, suma los montos de la línea 13 en el Anexo 1 (Formulario 1040), línea 13, y adjunta ambos formularios a la declaración en papel.
¿Qué se anota en la línea 14a del Formulario 8889?
La línea 14a corresponde al total de las distribuciones que hicieron sus HSA en 2025. Según las instrucciones, estos montos deben aparecer en el Formulario 1099-SA, casilla 1. Las transferencias y los aportes en exceso retirados se excluyen en la línea 14b.
¿Qué es la regla del último mes en el Formulario 8889?
Si usted es una persona elegible el primer día del último mes de su año tributario, puede considerarse elegible durante todo el año, pero entonces queda sujeto a un período de prueba que termina al final del 12.º mes después de ese mes. Si deja de cumplir los requisitos de elegibilidad, declara los ingresos y el impuesto adicional en la Parte III.
¿En qué parte de mi declaración de impuestos van los resultados del Formulario 8889?
La deducción de la línea 13 va al Anexo 1 (Formulario 1040), Parte II, línea 13. Las distribuciones tributables de la línea 16 y los ingresos de la Parte III de la línea 20 van al Anexo 1, Parte I, línea 8f. Los impuestos adicionales van al Anexo 2, Parte II, líneas 17c y 17d.
¿Qué hago con el Formulario 8889 si falleció el titular de la HSA?
Si el cónyuge sobreviviente es el beneficiario designado, completa el formulario como si la HSA fuera suya. En caso contrario, el beneficiario escribe "Death of HSA account beneficiary" en la parte superior, omite la Parte I y anota el valor justo de mercado al momento del fallecimiento en la línea 14a.
¿Listo para rellenar el 8889?
Rellenar el 8889 ahora