
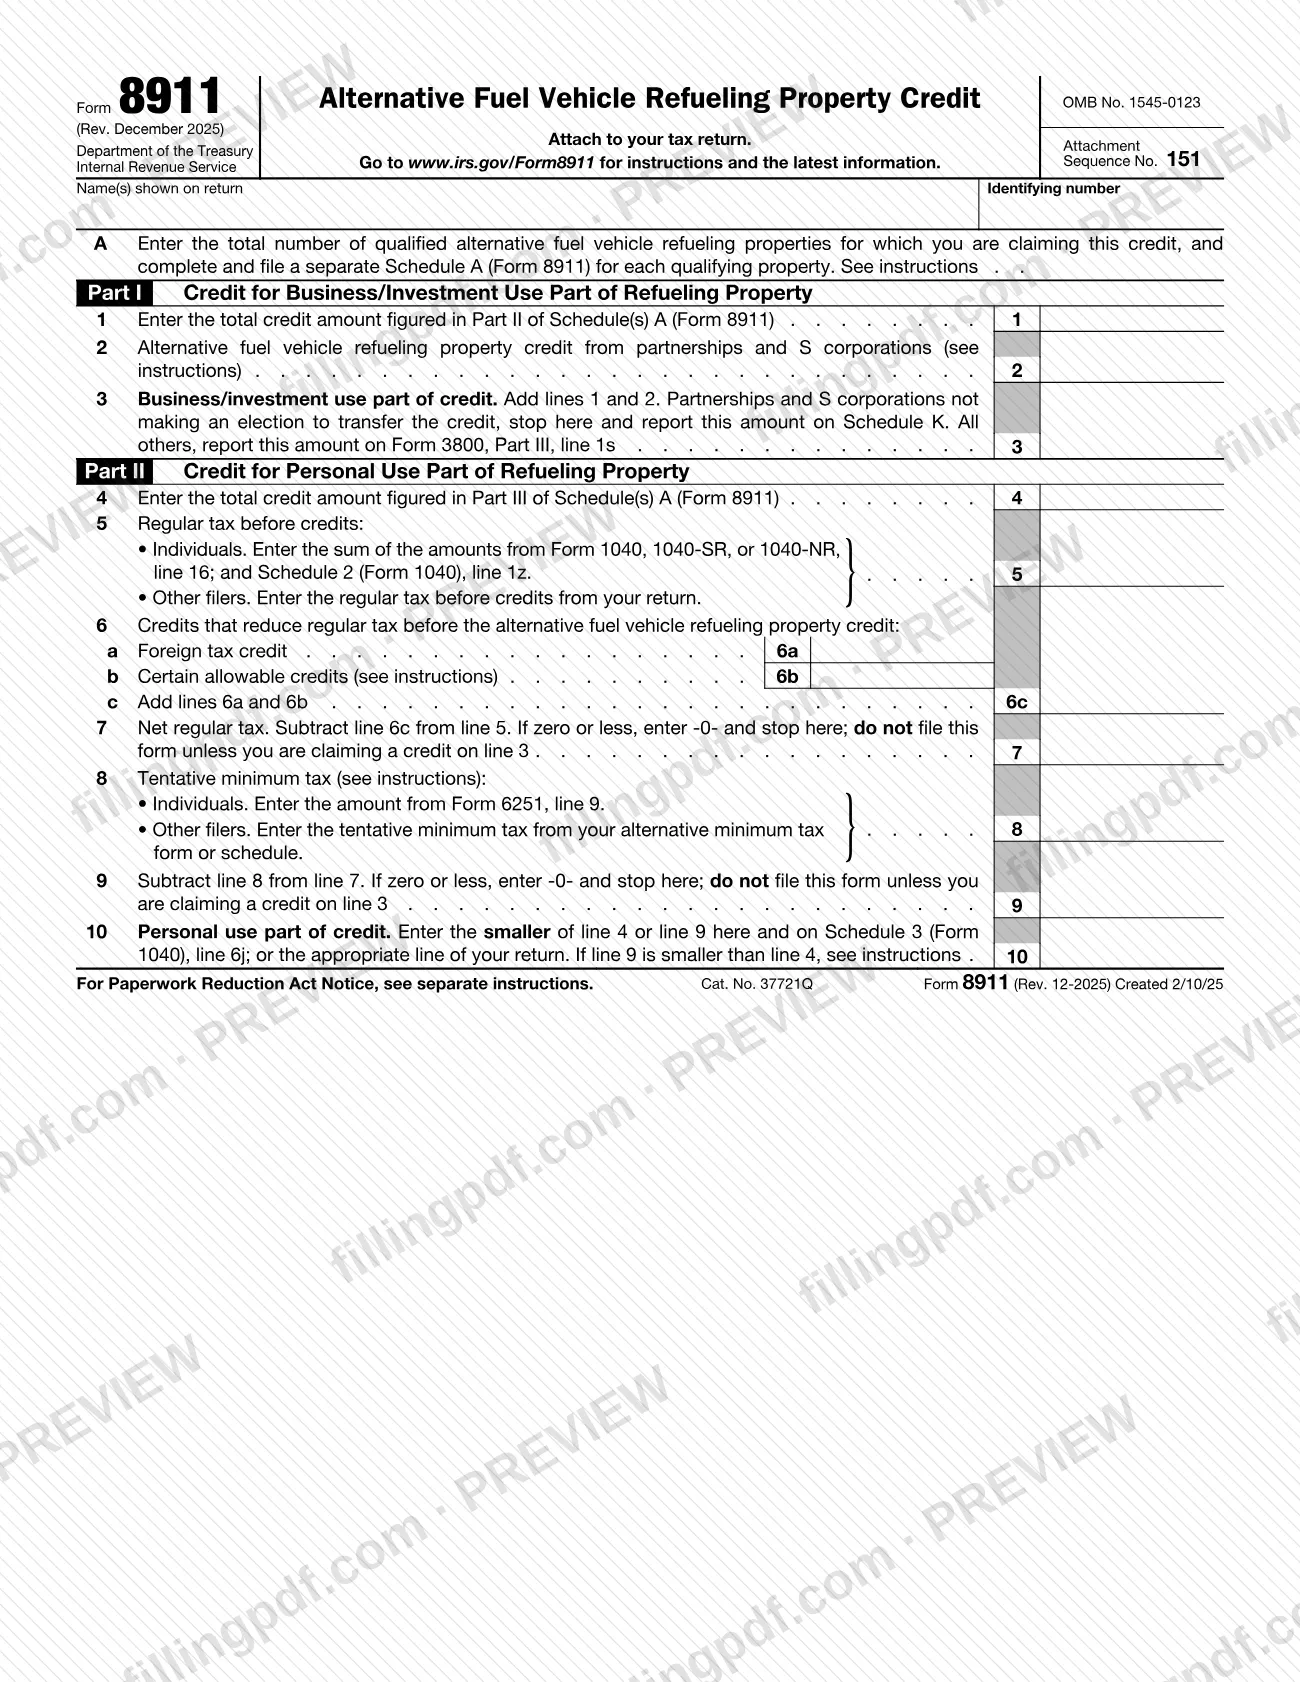
El Formulario 8911, Crédito por propiedad de abastecimiento de vehículos con combustibles alternativos (Alternative Fuel Vehicle Refueling Property Credit), del Servicio de Impuestos Internos (IRS), sirve para calcular el crédito por propiedad de abastecimiento de vehículos con combustibles alternativos, como un cargador para vehículos eléctricos, que usted puso en servicio durante su año tributario. Debe adjuntarlo a su declaración de impuestos, junto con un Schedule A (Form 8911) por cada propiedad. En FillingPDF puede rellenar el Formulario 8911 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y las instrucciones en www.irs.gov/Form8911.
Última actualización
¿Qué es el Form 8911?
Formulario 8911, Crédito por propiedad de abastecimiento de vehículos con combustibles alternativos (Alternative Fuel Vehicle Refueling Property Credit), es el formulario del IRS que se usa junto con el Anexo A (Formulario 8911) para calcular el crédito por propiedad calificada de abastecimiento de vehículos con combustibles alternativos que usted puso en servicio durante su año tributario.
El crédito se divide en dos partes. La parte relacionada con el uso comercial o de inversión se considera un crédito comercial general y se calcula en la Parte I, que se transfiere al Formulario 3800, Parte III, línea 1s (las sociedades colectivas y las corporaciones S que no eligen transferir el crédito lo declaran en el Anexo K). Cualquier parte que no esté relacionada con el uso comercial o de inversión es un crédito personal, se calcula en la Parte II y está limitada por su obligación tributaria; se transfiere al Anexo 3 (Formulario 1040), línea 6j, o a la línea correspondiente de su declaración.
La propiedad calificada es aquella, distinta de un edificio o sus componentes estructurales, que se usa para almacenar o suministrar un combustible alternativo al tanque de combustible de un vehículo o para recargar un vehículo eléctrico en el punto de recarga. Las instrucciones del IRS también exigen, entre otras condiciones, que el uso original comience con usted, que la propiedad no se use principalmente fuera de Estados Unidos y que esté ubicada en un tramo censal elegible.
Las instrucciones de diciembre de 2025 indican que no se puede reclamar el crédito por propiedad puesta en servicio después del 30 de junio de 2026. El Formulario 8911 no es una declaración independiente: se adjunta a su declaración de impuestos, y el Anexo A (Formulario 8911) contiene los detalles de cada propiedad.
¿Quién tiene que presentar el Form 8911?
Usted presenta el Formulario 8911 si reclama el crédito por propiedad de abastecimiento de vehículos con combustibles alternativos por una propiedad que puso en servicio durante su año tributario.
- Sociedades colectivas y corporaciones S deben presentar este formulario para reclamar el crédito.
- Personas físicas y otros contribuyentes que tengan una propiedad propia lo presentan junto con un Anexo A (Formulario 8911) por cada propiedad. Esto incluye la propiedad de uso personal instalada en su vivienda principal.
- Entidades elegibles que eligen tratar el crédito como un pago del impuesto sobre los ingresos presentan el Formulario 8911, el/los Anexo(s) A, el Formulario 3800 y el Formulario 990-T u otra declaración aplicable del impuesto sobre los ingresos.
No tiene que completar ni presentar el Formulario 8911 si su única fuente de este crédito es una sociedad colectiva o una corporación S. En ese caso, puede declarar el crédito directamente en el Formulario 3800, Parte III, línea 1s.
No reclame el crédito por propiedad puesta en servicio después del 30 de junio de 2026 ni por propiedad que no se haya puesto en servicio en un tramo censal elegible. Si la línea 7 o la línea 9 es cero o menos y usted no tiene crédito en la línea 3, el formulario indica que no debe presentarlo.
Cuándo presentar el Form 8911
El Formulario 8911 no tiene una fecha límite propia: lo presenta con la declaración de impuestos del año en que se puso en servicio la propiedad de abastecimiento. Por lo general, una propiedad se considera puesta en servicio cuando está lista y disponible para un uso específico, aunque aún no se utilice; un cargador para vehículos eléctricos en su residencia principal se considera puesto en servicio cuando está operativo.
Use la revisión de diciembre de 2025 para los años tributarios que comienzan en 2025 o después, y las revisiones anteriores para los años anteriores. Si tiene la intención de hacer una elección de pago electivo o de transferencia en el Formulario 3800 para el crédito de la Parte I, complete el registro previo a la presentación para cada propiedad antes de presentar su declaración, en IRS.gov/EPTRegister. Las instrucciones indican que no se puede reclamar el crédito por propiedad puesta en servicio después del 30 de junio de 2026.
Documentos que necesitas
- Anexo A (Formulario 8911), Propiedad de abastecimiento de vehículos con combustibles alternativos: un anexo separado por cada propiedad de abastecimiento calificada puesta en servicio durante el año tributario.
- Formulario 7220, Verificación y correcciones de salarios prevalecientes y aprendizaje (PWA): uno por cada propiedad por la que reclama el importe aumentado del crédito por cumplir los requisitos de PWA.
- Formulario 3800, Crédito comercial general: para el crédito por uso comercial o de inversión de la línea 3, a menos que usted sea una sociedad colectiva o una corporación S que no elige transferir el crédito; en ese caso, lo declara en el Anexo K.
- Formulario 6251 o el formulario o anexo correspondiente al impuesto mínimo alternativo: se necesita para calcular el impuesto mínimo tentativo que se anota en la línea 8.
- Formulario 4562, Depreciación y amortización: cuando haya deducido un gasto de la sección 179 por la propiedad, porque ese importe se anota en el Anexo A, línea 11.
- Número de registro emitido por el IRS mediante el registro previo a la presentación: solo si hace una elección de pago electivo o de transferencia; se anota en el Anexo A, línea 1.
Cómo rellenar el Form 8911
Complete el Anexo A por cada propiedad
Antes de comenzar el Formulario 8911, complete un Anexo A (Formulario 8911) separado por cada propiedad de abastecimiento calificada puesta en servicio durante el año tributario. El Anexo A calcula los importes del crédito que se transfieren a las líneas 1 y 4.
Anote su nombre y número de identificación
En la parte superior, anote el/los nombre(s) que aparecen en su declaración y su número de identificación.
Anote el número de propiedades en el Artículo A
Artículo A: anote el número total de propiedades de abastecimiento calificadas por las que reclama el crédito. Si su único crédito proviene de la línea 2, anote -0-.
Anote el crédito comercial del Anexo A
Línea 1: anote el importe total del crédito calculado en la Parte II de su(s) Anexo(s) A (Formulario 8911).
Sume en la línea 2 los créditos transferidos
Línea 2: anote los créditos de sociedades colectivas y corporaciones S, del Anexo K-1 (Formulario 1065), casilla 15, código AO, o del Anexo K-1 (Formulario 1120-S), casilla 13, código AO.
Calcule el total y transfiera la parte comercial
Línea 3: sume las líneas 1 y 2. Las sociedades colectivas y las corporaciones S que no eligen transferir el crédito se detienen aquí y declaran el importe en el Anexo K; todos los demás lo declaran en el Formulario 3800, Parte III, línea 1s.
Anote el crédito personal en la línea 4
Línea 4: anote el importe total del crédito calculado en la Parte III de su(s) Anexo(s) A (Formulario 8911) para la parte de uso personal.
Anote su impuesto regular antes de los créditos
Línea 5: las personas físicas anotan la suma de la línea 16 del Formulario 1040, 1040-SR o 1040-NR y la línea 1z del Anexo 2 (Formulario 1040). Los demás declarantes anotan el impuesto regular antes de los créditos de su declaración.
Calcule los créditos de las líneas 6a a 6c
Línea 6a: crédito tributario extranjero. Línea 6b: ciertos créditos permitidos, calculados según las instrucciones de la línea 6b. Línea 6c: sume las líneas 6a y 6b.
Reste para hallar el impuesto regular neto
Línea 7: reste la línea 6c de la línea 5. Si el resultado es cero o menos, anote -0- y deténgase; no presente este formulario a menos que reclame un crédito en la línea 3.
Anote el impuesto mínimo tentativo y réstelo
Línea 8: anote el impuesto mínimo tentativo (las personas físicas usan la línea 9 del Formulario 6251), aunque quizá no deba el impuesto mínimo alternativo. Línea 9: reste la línea 8 de la línea 7; si el resultado es cero o menos, anote -0- y deténgase, a menos que reclame un crédito en la línea 3.
Calcule el crédito por uso personal
Línea 10: anote aquí y en el Anexo 3 (Formulario 1040), línea 6j, o en la línea correspondiente de su declaración, el menor de los importes de la línea 4 o la línea 9. Si la línea 9 es menor que la línea 4, consulte las instrucciones.
Revise y descargue el PDF completado
Verifique que todas las líneas coincidan con su(s) Anexo(s) A y su declaración. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 8911
El Formulario 8911 no se presenta por separado: adjúntelo, junto con el/los Anexo(s) A, a la declaración de impuestos que presenta ante el IRS. No tiene una dirección postal ni un portal propios, por lo que debe enviarlo por el mismo medio que usa para su declaración.
- Personas físicas: la parte del crédito por uso personal de la línea 10 se anota en el Anexo 3 (Formulario 1040), línea 6j.
- Parte por uso comercial o de inversión: la línea 3 se declara en el Formulario 3800, Parte III, línea 1s. Las sociedades colectivas y las corporaciones S que no eligen transferir el crédito se detienen en la línea 3 y lo declaran en el Anexo K; las que eligen transferirlo declaran el total en el Formulario 3800, Parte III, línea 1s, no en el Anexo K.
- Elecciones de pago electivo o transferencia: anote en el Anexo A, línea 1, el número de registro emitido por el IRS, que se obtiene mediante el registro previo a la presentación en IRS.gov/EPTRegister.
Para obtener la información más reciente, consulte www.irs.gov/Form8911. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 8911 sin un Anexo A (Formulario 8911) separado por cada propiedad que califique; el formulario exige uno por cada propiedad puesta en servicio.
- Reclamar el crédito por propiedad puesta en servicio después del 30 de junio de 2026, lo que, según las instrucciones de diciembre de 2025, no está permitido.
- Reclamar una propiedad que no se puso en servicio en un tramo censal elegible; si el GEOID no aparece en el Apéndice B, no se permite el crédito por esa propiedad.
- Presentar el formulario cuando la línea 7 o la línea 9 es cero o menos y usted no tiene crédito en la línea 3; el formulario indica que en ese caso no debe presentarlo.
- Esperar poder trasladar a años anteriores o posteriores la parte personal del crédito que no utilizó; las instrucciones indican que se pierde.
- Declarar un crédito transferido en el Anexo K cuando usted es una sociedad colectiva o una corporación S que eligió transferirlo; se declara en el Formulario 3800, Parte III, línea 1s.
- Omitir el Formulario 7220 para una propiedad por la que reclama el importe aumentado del crédito por cumplir los requisitos de PWA.
- Anotar algo distinto de -0- en el Artículo A cuando su único crédito proviene de la línea 2.
- Usar una revisión anterior del formulario para un año tributario que comienza en 2025 o después.
Preguntas frecuentes
¿Para qué se usa el Formulario 8911?
El Formulario 8911 es el formulario del IRS que se usa con el Anexo A (Formulario 8911) para calcular el crédito por propiedad de abastecimiento de vehículos con combustibles alternativos, como un cargador para vehículos eléctricos, puesta en servicio durante su año tributario. La parte de uso comercial o de inversión es un crédito comercial general y el resto es un crédito personal.
¿Quién tiene que presentar el Formulario 8911?
Las sociedades colectivas y las corporaciones S deben presentarlo para reclamar el crédito. Otros contribuyentes lo presentan cuando reclaman el crédito por su propia propiedad. Si su única fuente es una sociedad colectiva o una corporación S, no tiene que presentarlo y puede declarar el crédito en el Formulario 3800, Parte III, línea 1s.
¿Todavía puedo reclamar el crédito por propiedad puesta en servicio en 2026?
Solo si se puso en servicio a más tardar el 30 de junio de 2026. Las instrucciones de diciembre de 2025 indican que no se puede reclamar el crédito por propiedad de abastecimiento puesta en servicio después del 30 de junio de 2026, fecha que la P.L. 119-21 cambió del 31 de diciembre de 2032.
¿Cómo sé si mi propiedad está en un tramo censal elegible?
Use la dirección o las coordenadas de la propiedad con el Identificador de tramos censales del Censo de 2020 de la Oficina del Censo para obtener el GEOID de 11 dígitos y luego búsquelo en el Apéndice B. Si aparece en la lista, marque Yes (Sí) en el Anexo A, línea 6a, y anótelo en la línea 6b. Si no aparece, no puede reclamar el crédito por esa propiedad.
¿Puedo trasladar a otro año un crédito personal no utilizado del Formulario 8911?
No. Si el límite de la obligación tributaria le impide usar parte de la porción personal del crédito, el importe no utilizado se pierde. Las instrucciones indican que no se puede trasladar a años tributarios anteriores o posteriores.
¿Adónde envío el Formulario 8911?
No lo envíe por separado. Adjunte el Formulario 8911 y su(s) Anexo(s) A a la declaración de impuestos que presenta ante el IRS. El formulario no incluye una dirección propia y las instrucciones remiten a las instrucciones de su declaración.
¿Necesito el Formulario 7220 junto con el Formulario 8911?
Sí, si reclama el importe aumentado del crédito por cumplir los requisitos de salarios prevalecientes y aprendizaje (PWA). Presente un Formulario 7220 separado por cada propiedad por la que reclama este importe, según las instrucciones del Anexo A, línea 13.
¿Puedo rellenar el Formulario 8911 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta nada ante el IRS; debe adjuntar el formulario completado a su declaración de impuestos y presentarla por los medios del IRS correspondientes a esa declaración.
¿Listo para rellenar el Form 8911?
Rellenar el Form 8911 ahora