
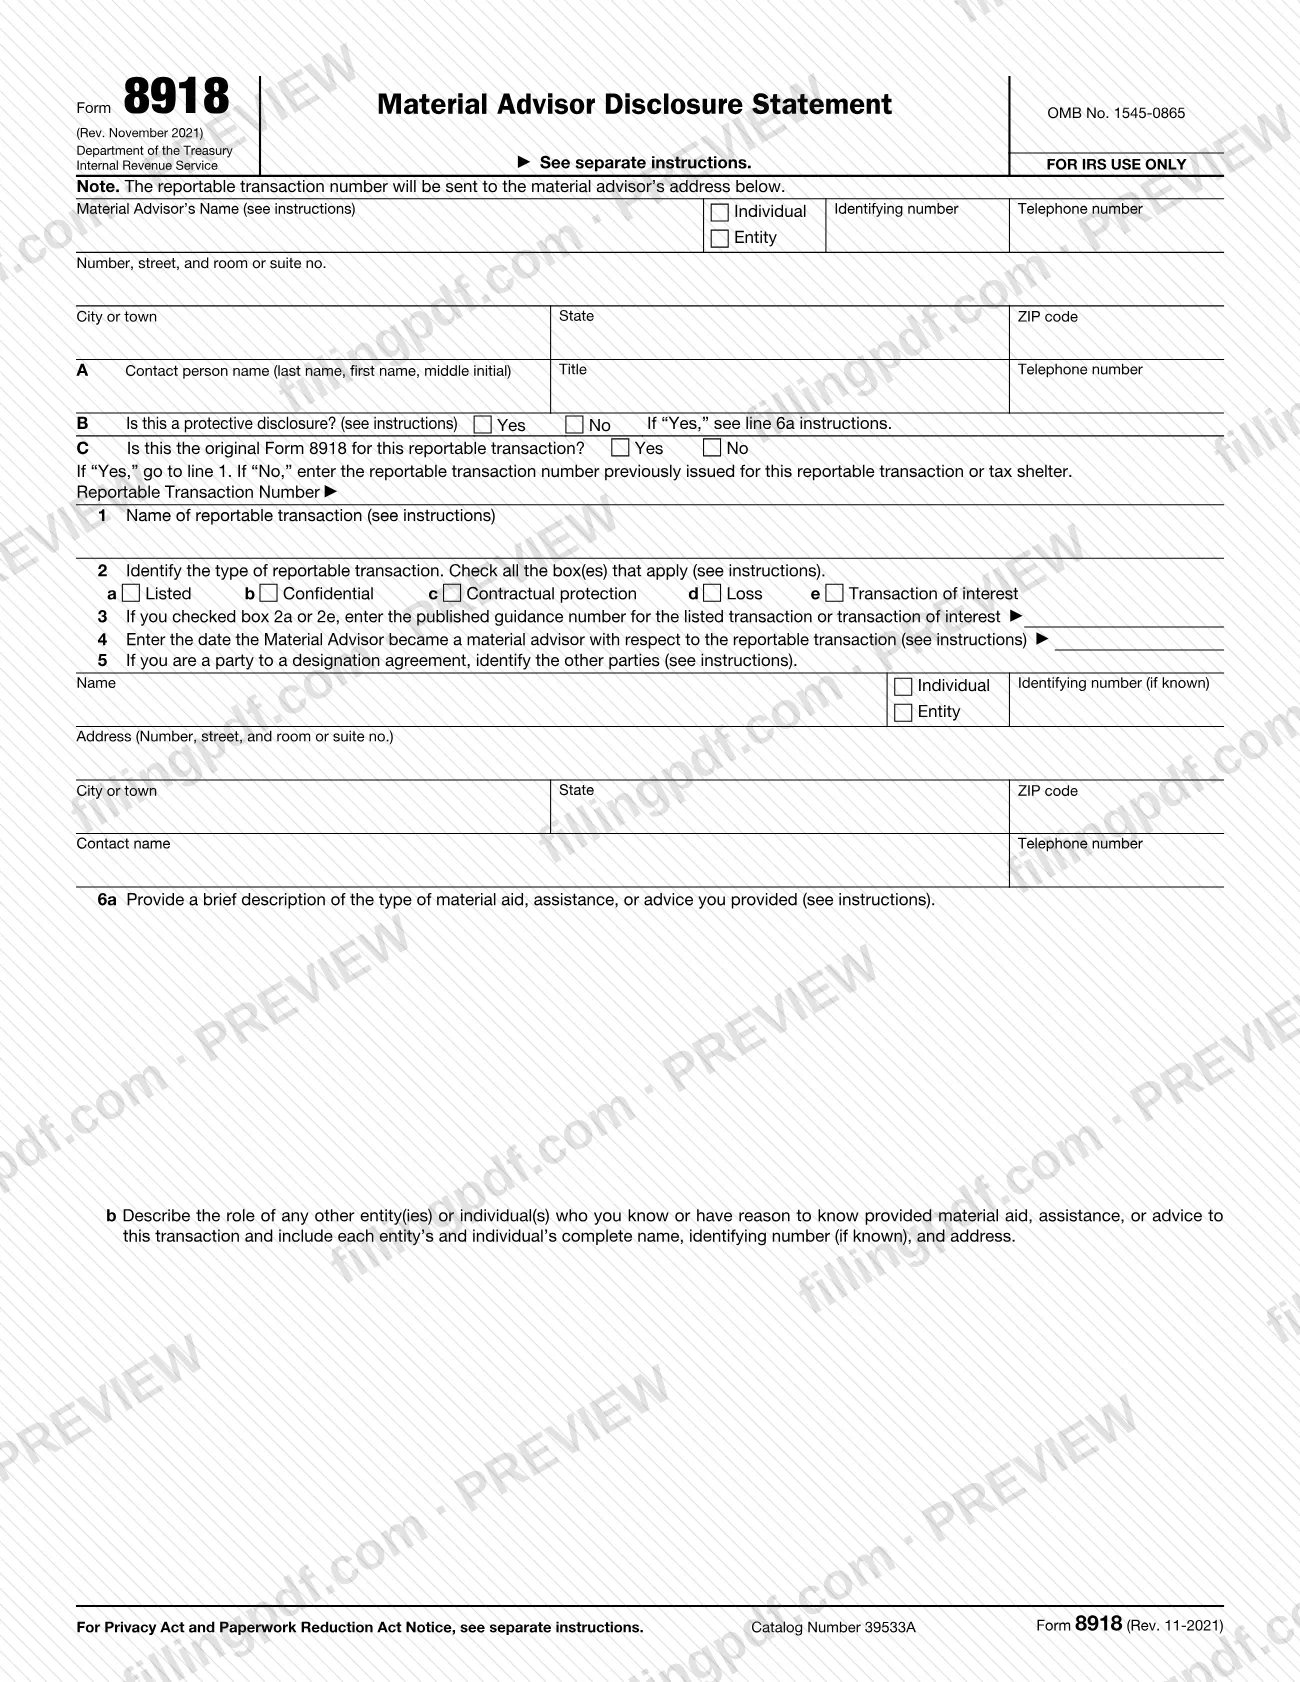
El Formulario 8918, Declaración de divulgación del asesor material (Material Advisor Disclosure Statement), es el formulario que el Servicio de Impuestos Internos (IRS) exige a los asesores materiales de una transacción declarable. Informa al IRS quién es el asesor, en qué consiste la transacción, qué beneficios tributarios se esperan y cómo está estructurada; a cambio, el asesor recibe un número de transacción declarable. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en IRS.gov/Form8918.
Última actualización
¿Qué es el Form 8918?
Formulario 8918, Declaración de divulgación del asesor material, es el formulario del IRS que presenta el asesor material de una transacción declarable para divulgar la transacción, los beneficios tributarios que se esperan de ella y la función del asesor y de las otras partes involucradas.
El Servicio de Impuestos Internos (IRS) usa el formulario para identificar y describir la transacción. A cambio, el IRS envía un número de transacción declarable a la dirección del asesor material que aparece en el formulario. Recibir ese número no significa que el IRS haya revisado, examinado o aprobado la transacción. El asesor material debe comunicar el número a cada contribuyente y asesor material para quien actúe como asesor material.
El Formulario 8918 cubre las categorías de transacciones declarables descritas en las instrucciones: transacciones incluidas en una lista, transacciones confidenciales, transacciones con protección contractual, transacciones de pérdida y transacciones de interés. El formulario reemplaza al Formulario 8264, Solicitud de registro de un refugio tributario.
El Formulario 8918 no es la divulgación del contribuyente. Un contribuyente que haya participado en una transacción declarable también debe divulgarla en el Formulario 8886, Declaración de divulgación de transacciones declarables. El asesor presenta el Formulario 8918; el contribuyente presenta el Formulario 8886.
Se usa el mismo formulario para una divulgación original y para una declaración enmendada, que se presenta cuando la información anterior deja de ser precisa, se obtiene información nueva o la transacción cambia sustancialmente.
¿Quién tiene que presentar el Form 8918?
Por lo general, todo asesor material de una transacción declarable debe presentar el Formulario 8918. Un asesor material puede ser una persona, un fideicomiso, una sucesión, una sociedad colectiva o una corporación.
Usted es asesor material si proporciona ayuda, asistencia o asesoramiento sustancial con respecto a la organización, administración, promoción, venta, implementación, aseguramiento o realización de una transacción declarable, y recibe o espera recibir, directa o indirectamente, ingresos brutos superiores al monto límite por esa ayuda, asistencia o asesoramiento. Las instrucciones establecen un límite por separado para cada transacción declarable y explican cómo se cuentan los honorarios.
No tiene que presentar el formulario a menos que haya hecho o proporcionado una declaración tributaria a un contribuyente o para su beneficio, según se describe en las instrucciones. Si proporciona una declaración tributaria a otro asesor material, no tiene que presentar el formulario a menos que un contribuyente para quien usted haya proporcionado la declaración tributaria, o en cuyo beneficio la haya proporcionado, realice la transacción.
Excepciones descritas en las instrucciones:
- Empleados y agentes. Por lo general, usted no es asesor material si hace una declaración tributaria únicamente como empleado, accionista, socio o agente de otra persona, a menos que forme o use una entidad para evitar las reglas de la sección 6111 o 6112, o las sanciones conforme a la sección 6707 o 6708.
- Asesoramiento después de presentar la declaración. Usted no es asesor material si no hace ninguna declaración tributaria hasta después de que se presente la primera declaración que refleje los beneficios tributarios de la transacción, a menos que se espere que el contribuyente presente una declaración suplementaria o enmendada que refleje beneficios adicionales.
Si no está seguro de si debe divulgarse una transacción, las instrucciones le permiten presentar una divulgación preventiva.
Cuándo presentar el Form 8918
Presente el Formulario 8918 a más tardar el último día del mes siguiente al final del trimestre calendario en el que se convirtió en asesor material de la transacción declarable. El mismo plazo se aplica a una declaración enmendada: vence el último día del mes siguiente al trimestre en el que surjan las circunstancias que la requieren.
Usted se convirtió en asesor material en la fecha más tardía de cuatro fechas: cuando hizo una declaración tributaria, cuando recibió o esperaba recibir ingresos brutos superiores al monto límite, cuando el contribuyente realizó la transacción y cuando la transacción pasó a ser una transacción incluida en una lista o una transacción de interés. Ingrese esa fecha en la línea 4.
Cuando varios asesores materiales designan a un asesor mediante un acuerdo escrito para divulgar la transacción, la divulgación vence el último día del mes siguiente al trimestre que incluya la fecha más temprana en que un asesor material que sea parte del acuerdo se haya convertido en asesor material.
Una solicitud de resolución pendiente no suspende la obligación: las instrucciones indican que presente el formulario de todos modos para evitar posibles sanciones.
Documentos que necesitas
- Hojas adicionales, solo si la información de una línea excede el espacio del formulario: primero complete el espacio del formulario, ordene las hojas según las líneas e incluya su nombre y número de identificación en la parte superior de cada hoja.
- Hojas adjuntas para la línea 12, solo si necesita indicar más secciones del Código de Impuestos Internos de las que permite el formulario.
Cómo rellenar el Form 8918
Ingrese la información del asesor material
Ingrese el nombre del asesor material, el número de identificación (SSN para una persona, EIN para una entidad), el número de teléfono y la dirección completa. Una persona ingresa su nombre, inicial del segundo nombre y apellido; una entidad ingresa su nombre completo tal como aparece en su declaración de impuestos sobre los ingresos.
Complete los elementos A, B y C
Elemento A: si es una entidad, indique el nombre, cargo y número de teléfono de una persona de contacto. Elemento B: marque Yes para una divulgación preventiva. Elemento C: marque Yes para un formulario original, o No e ingrese el número de transacción declarable emitido anteriormente.
Indique el nombre de la transacción declarable
Línea 1: ingrese el nombre por el que usted o las directrices publicadas conocen la transacción. Si no tiene nombre, dé una descripción breve que la distinga de sus otras transacciones declarables.
Identifique el tipo de transacción
Línea 2: marque todas las casillas que correspondan: Listed, Confidential, Contractual protection, Loss o Transaction of interest. Marque Listed para una transacción incluida en una lista, además de cualquier otra casilla que corresponda.
Ingrese el número de las directrices y la fecha del asesor
Línea 3: si marcó 2a o 2e, ingrese el número de las directrices publicadas. Línea 4: ingrese la fecha en que se convirtió en asesor material, que es la más tardía de las fechas indicadas en las instrucciones.
Identifique a las partes del acuerdo de designación
Línea 5: si es parte de un acuerdo de designación, ingrese el nombre, el número de identificación si lo conoce, la dirección y la información de contacto de cada una de las otras partes.
Describa su función y la de los otros asesores
Línea 6a: indique brevemente la ayuda, asistencia o asesoramiento sustancial que proporcionó; si presenta una divulgación preventiva, explique por qué considera que no es asesor material. Línea 6b: describa la función de las otras partes que proporcionaron ayuda, con sus nombres, números de identificación si los conoce y direcciones.
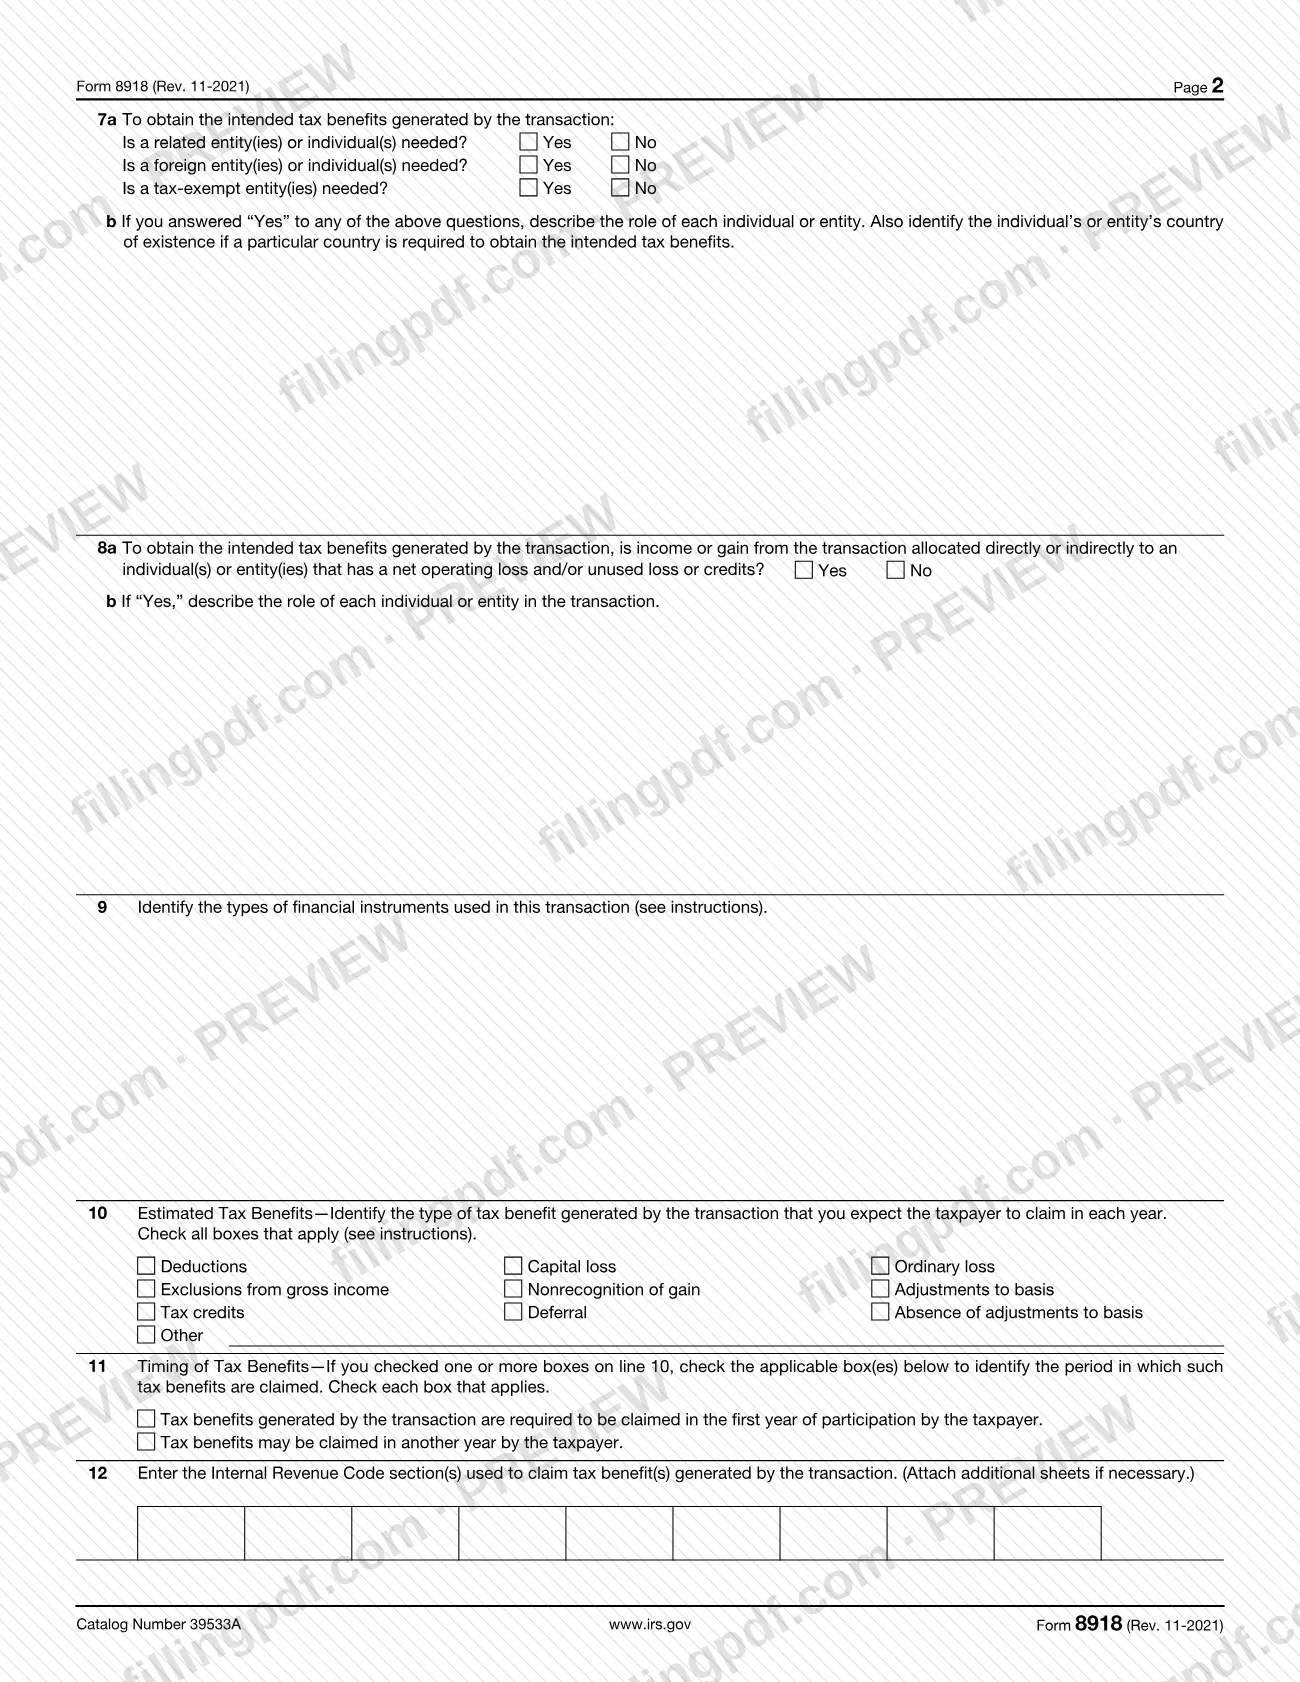
Responda las líneas 7a y 7b
Línea 7a: responda Yes o No respecto de las partes relacionadas, extranjeras y exentas de impuestos. Línea 7b: si alguna respuesta es Yes, describa la función de cada una y el país de existencia cuando se requiera un país específico.
Responda las líneas 8a y 8b
Línea 8a: marque Yes o No para indicar si se asignan ingresos o ganancias a una parte que tenga una pérdida neta de operación o pérdidas o créditos no utilizados. Línea 8b: si respondió Yes, describa la función de cada parte.
Enumere los instrumentos financieros
Línea 9: identifique los tipos de instrumentos financieros utilizados, como préstamos, acciones, bonos, pagarés, permutas financieras, contratos de futuros u opciones. Use hojas adjuntas solo si el espacio del formulario no es suficiente.
Marque los beneficios tributarios y el momento en que se reclaman
Línea 10: marque cada beneficio tributario esperado y use Other con una descripción si ninguna opción corresponde. Línea 11: marque si los beneficios deben reclamarse en el primer año de participación, pueden reclamarse en otro año o ambas opciones.
Ingrese las secciones del Código en la línea 12
Enumere las secciones del Código de Impuestos Internos que se usan para reclamar los beneficios tributarios. Adjunte hojas adicionales solo si es necesario.
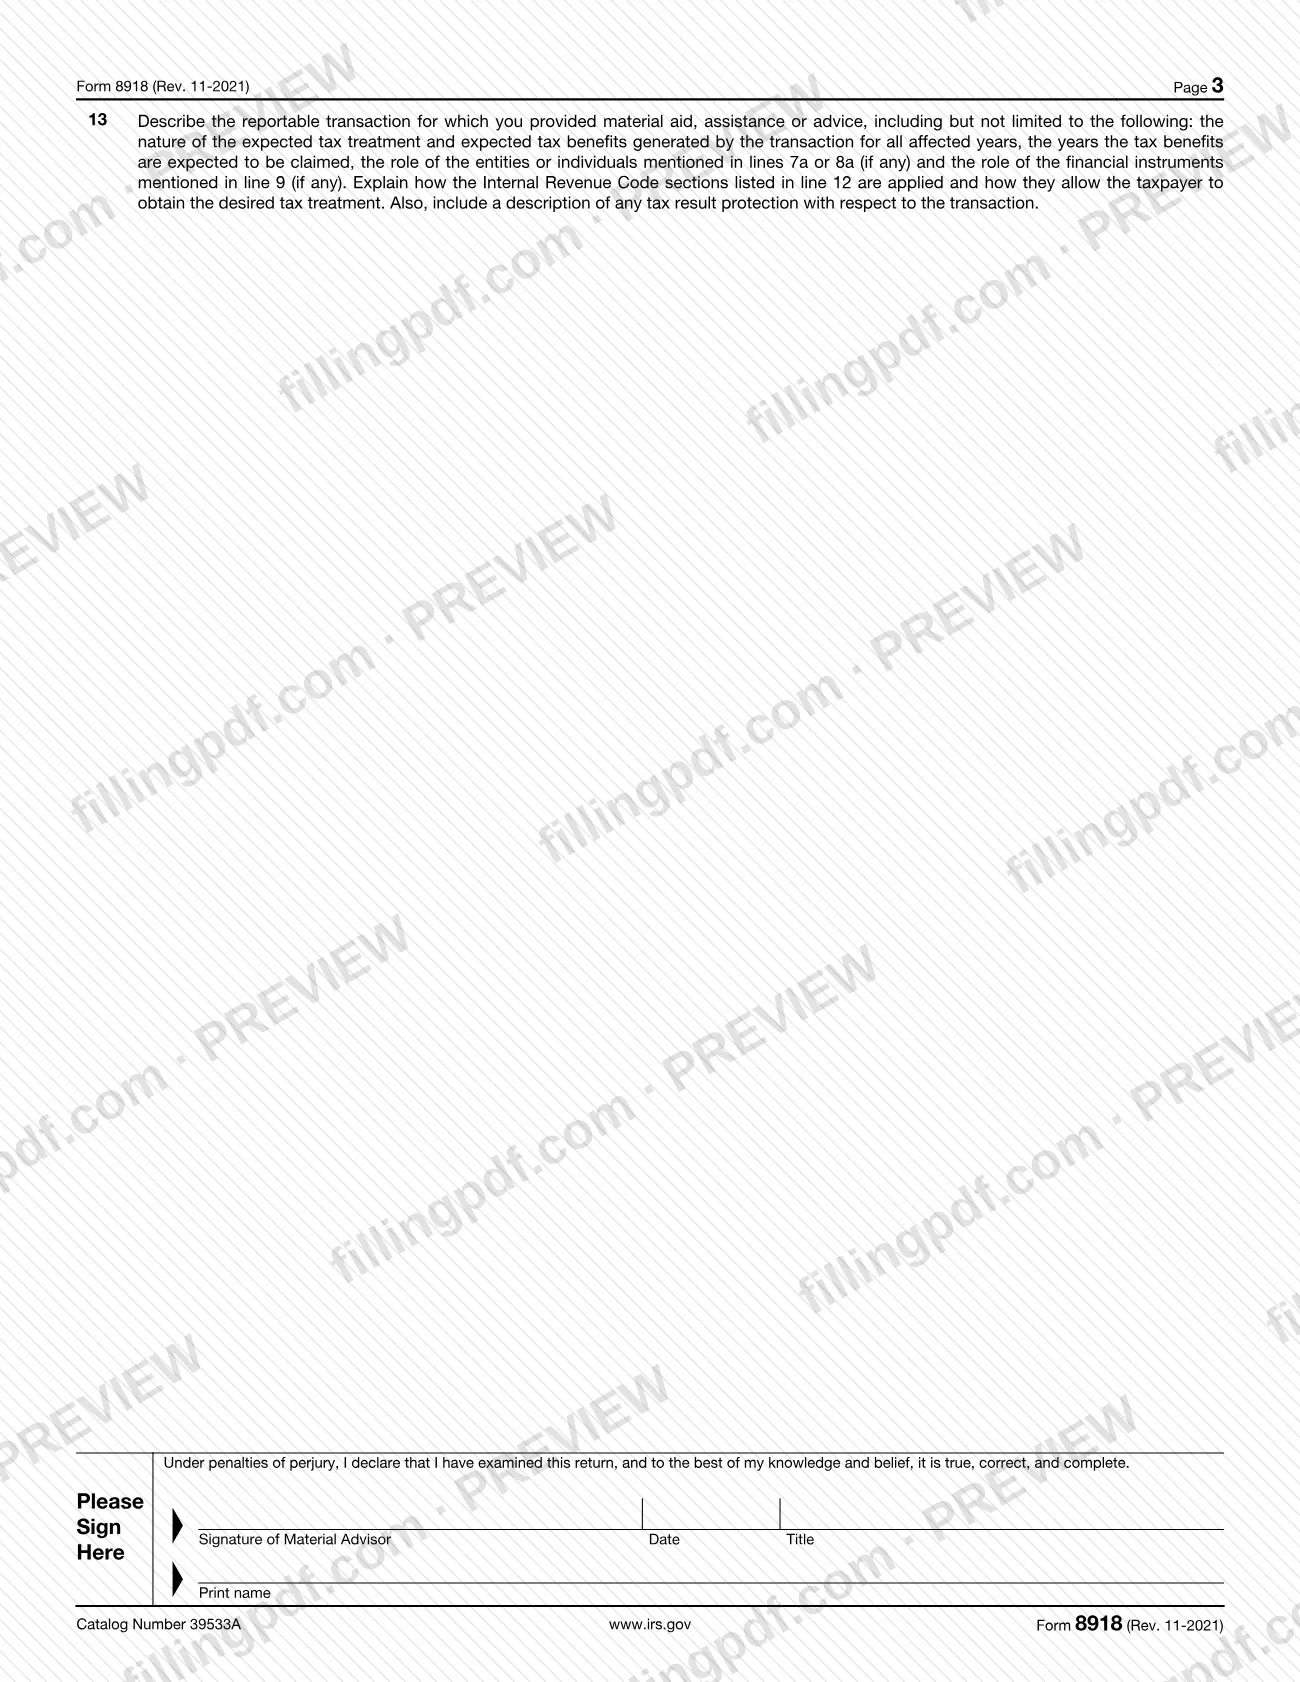
Describa la transacción en la línea 13
Describa el tratamiento y los beneficios tributarios esperados para todos los años afectados, las funciones de las partes de las líneas 7a y 8a, los instrumentos financieros de la línea 9, cómo se aplican las secciones del Código de la línea 12 y cualquier protección del resultado tributario.
Firme, revise y descargue el PDF
El asesor material firma y fecha bajo pena de perjurio, e ingresa su cargo y nombre en letra de imprenta. Verifique que todas las líneas estén completas; luego descargue o imprima el PDF completado desde FillingPDF y envíelo por uno de los canales indicados en Cómo presentar.
Cómo presentar el Form 8918
Puede presentar el Formulario 8918 por fax electrónico o por correo al Office of Tax Shelter Analysis (OTSA) del IRS.
- Fax electrónico: envíe el Formulario 8918 y los documentos adjuntos relacionados al 1-844-253-5607 (llamada gratuita). No se tramitarán otros documentos enviados a este número. La portada del fax debe indicar el asunto "Form 8918", el nombre, cargo, número de teléfono y dirección postal del remitente, el nombre del asesor material, la fecha y el número de páginas, incluida la portada. No incluya información confidencial, como un número de identificación del empleador o un número de Seguro Social, en la portada. El fax no puede exceder las 100 páginas.
- Correo: si no tiene acceso al fax electrónico, envíe por correo el formulario completado a Internal Revenue Service, OTSA Mail Stop 4915, 1973 Rulon White Blvd., Ogden, Utah 84201. El IRS indica que proporcionará un recibo para confirmar la presentación.
El IRS rechaza los formularios presentados incorrectamente. Después del 1 de junio de 2022, solo se acepta la revisión de 2021 y el formulario no debe estar escrito a mano. El IRS envía el número de transacción declarable a la dirección del asesor material que aparece en el formulario. No envíe el formulario a la dirección de Tax Forms and Publications que aparece para comentarios. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados arriba.
Errores comunes que debes evitar
- Rellenar el Formulario 8918 a mano; las instrucciones indican que el formulario no debe estar escrito a mano y que se rechazan los formularios presentados incorrectamente.
- Usar una revisión anterior; después del 1 de junio de 2022, solo se acepta la revisión de 2021.
- Escribir "See Attached" sin ingresar primero tanta información como permita el espacio del formulario.
- Indicar que la información se proporcionará cuando se solicite o que los detalles están disponibles a petición; eso no constituye una descripción y puede hacer que la declaración se considere incompleta.
- No marcar la casilla de transacción incluida en una lista en la línea 2, además de las demás casillas que correspondan, cuando la transacción esté incluida en una lista.
- Presentar una divulgación preventiva sin explicar en la línea 6a por qué la presenta con carácter preventivo.
- Presentar una divulgación original nueva como enmienda, o una enmienda sin incluir el número de transacción declarable anterior en el elemento C.
- Informar más de una transacción en un solo formulario cuando las transacciones no sean iguales o sustancialmente similares.
- Enviar por fax documentos que no sean el Formulario 8918 y sus anexos al número de fax del Formulario 8918, o exceder las 100 páginas.
Preguntas frecuentes
¿Para qué se usa el Formulario 8918?
El Formulario 8918 es la Declaración de divulgación del asesor material del IRS. Los asesores materiales de una transacción declarable lo presentan para divulgar la transacción y los beneficios tributarios esperados; el IRS responde con un número de transacción declarable. Reemplazó al Formulario 8264, Solicitud de registro de un refugio tributario.
¿Quién debe presentar el Formulario 8918?
Por lo general, todo asesor material de una transacción declarable. Usted es asesor material si proporciona ayuda, asistencia o asesoramiento sustancial sobre una transacción declarable y espera recibir ingresos brutos superiores al monto límite correspondiente. Por lo general, se exceptúa a los empleados que actúan únicamente en esa capacidad y a los asesores que prestan asesoramiento después de presentar la declaración, según se explica en las instrucciones.
¿Cuál es la diferencia entre el Formulario 8918 y el Formulario 8886?
Los asesores materiales presentan el Formulario 8918. Los contribuyentes que participaron en una transacción declarable deben divulgarla por separado en el Formulario 8886, Declaración de divulgación de transacciones declarables. Presentar uno no reemplaza al otro.
¿Cuándo vence el Formulario 8918?
Vence el último día del mes siguiente al final del trimestre calendario en el que se convirtió en asesor material de la transacción declarable. Una declaración enmendada sigue la misma regla, calculada a partir del trimestre en que surjan las circunstancias que requieren la enmienda.
¿A dónde envío el Formulario 8918?
Envíelo por fax, con los documentos adjuntos relacionados, al 1-844-253-5607, o por correo a Internal Revenue Service, OTSA Mail Stop 4915, 1973 Rulon White Blvd., Ogden, Utah 84201. El envío por correo es para quienes no tienen acceso al fax electrónico. El límite del fax es de 100 páginas.
¿Puedo rellenar el Formulario 8918 en línea?
Puede rellenar el PDF del Formulario 8918 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no lo presenta ante el IRS ni está afiliado a la agencia; usted debe presentar el formulario por fax electrónico o por correo.
¿Qué es una divulgación preventiva en el Formulario 8918?
Es una divulgación que se presenta cuando no está seguro de si debe divulgarse una transacción. Marque Yes en el elemento B y explique en la línea 6a por qué presenta la divulgación con carácter preventivo. Para que la protección sea efectiva, el formulario debe completarse en su totalidad.
¿Puedo enviar una versión manuscrita o antigua del Formulario 8918?
No. Las instrucciones indican que el IRS rechaza los formularios presentados incorrectamente, que el formulario no debe estar escrito a mano y que, después del 1 de junio de 2022, solo se acepta la versión de 2021. Use siempre la revisión más reciente disponible en IRS.gov.
¿Qué sucede si no presento el Formulario 8918 o lo presento incompleto?
Puede imponerse una sanción si está obligado a presentarlo y no lo hace a tiempo, o si presenta información falsa o incompleta. Las instrucciones mencionan la sección 6707 para la sanción. Indicar que los detalles se proporcionarán a petición no cuenta como una descripción.
¿Listo para rellenar el Form 8918?
Rellenar el Form 8918 ahora