
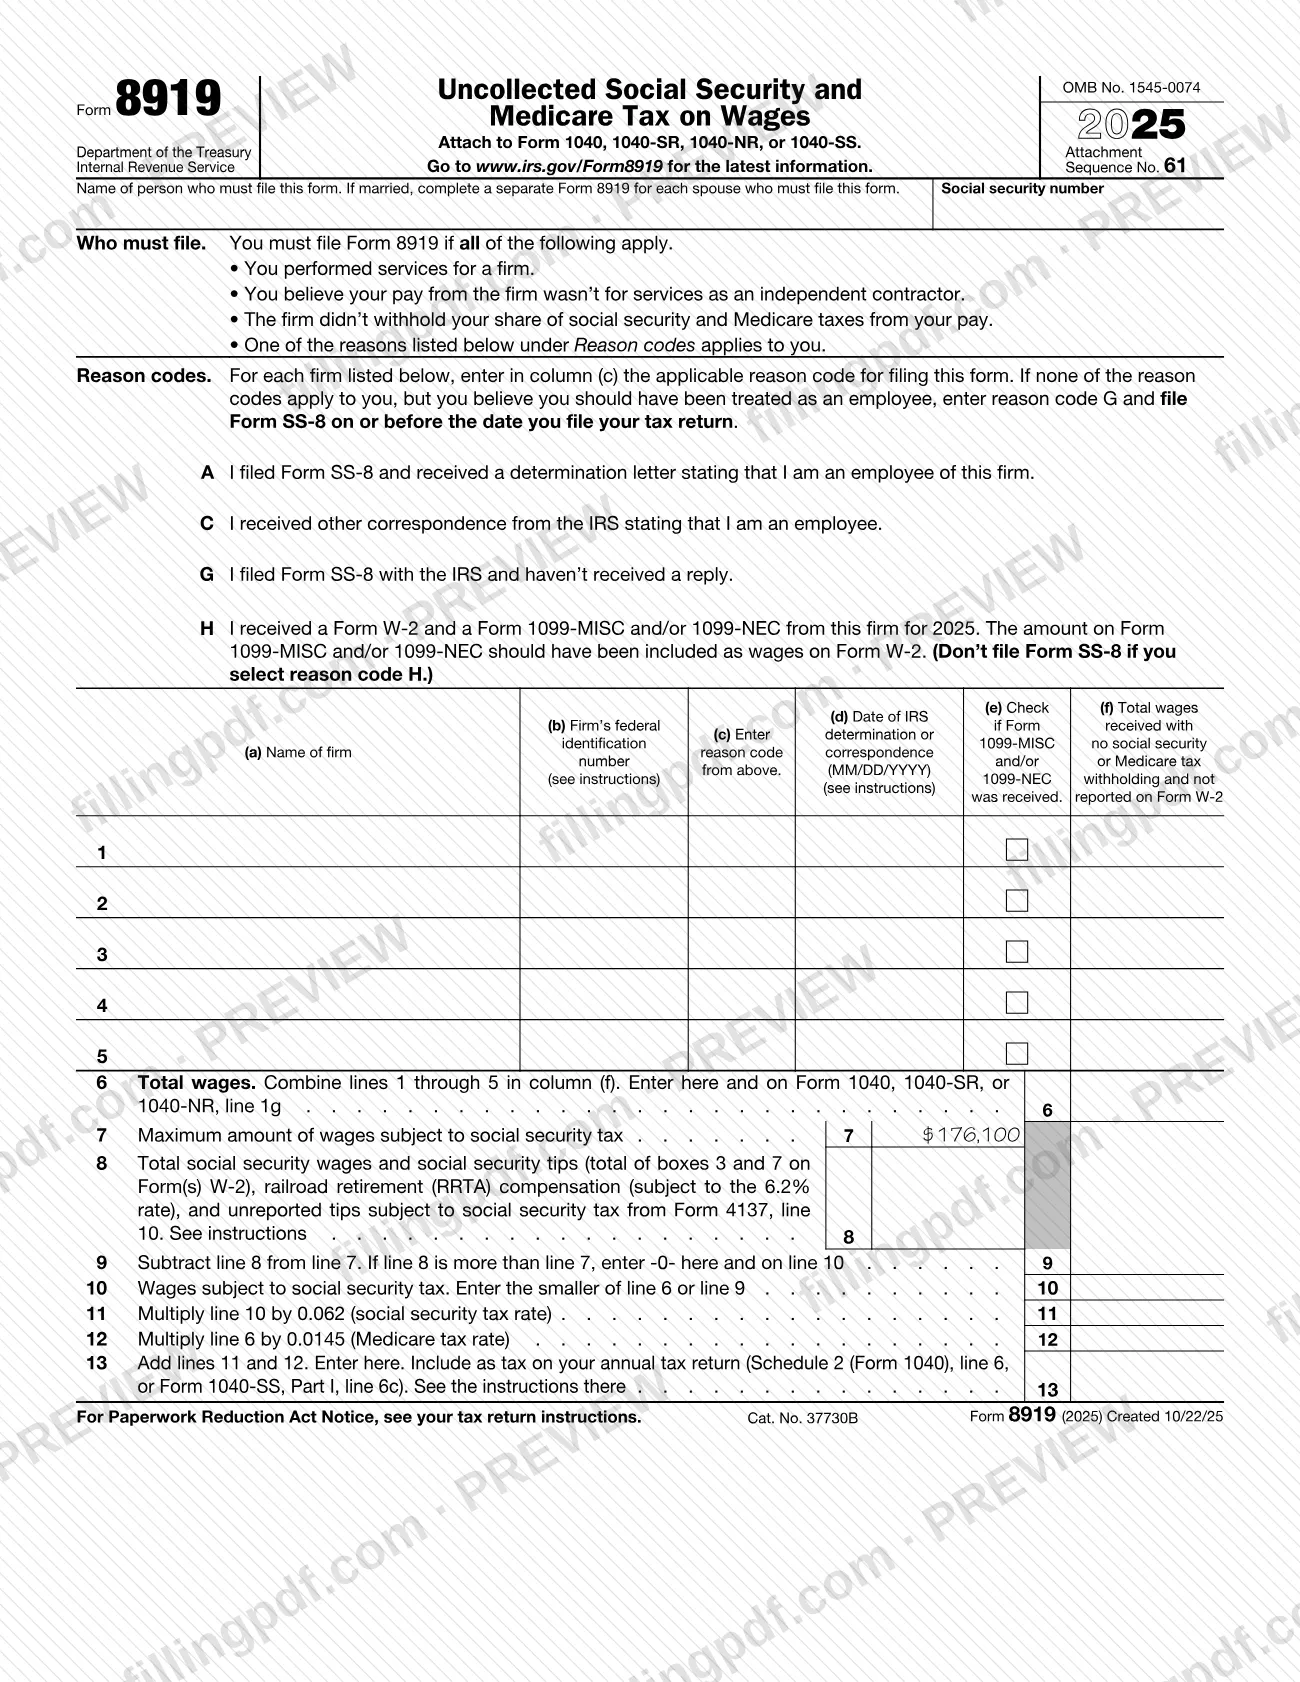
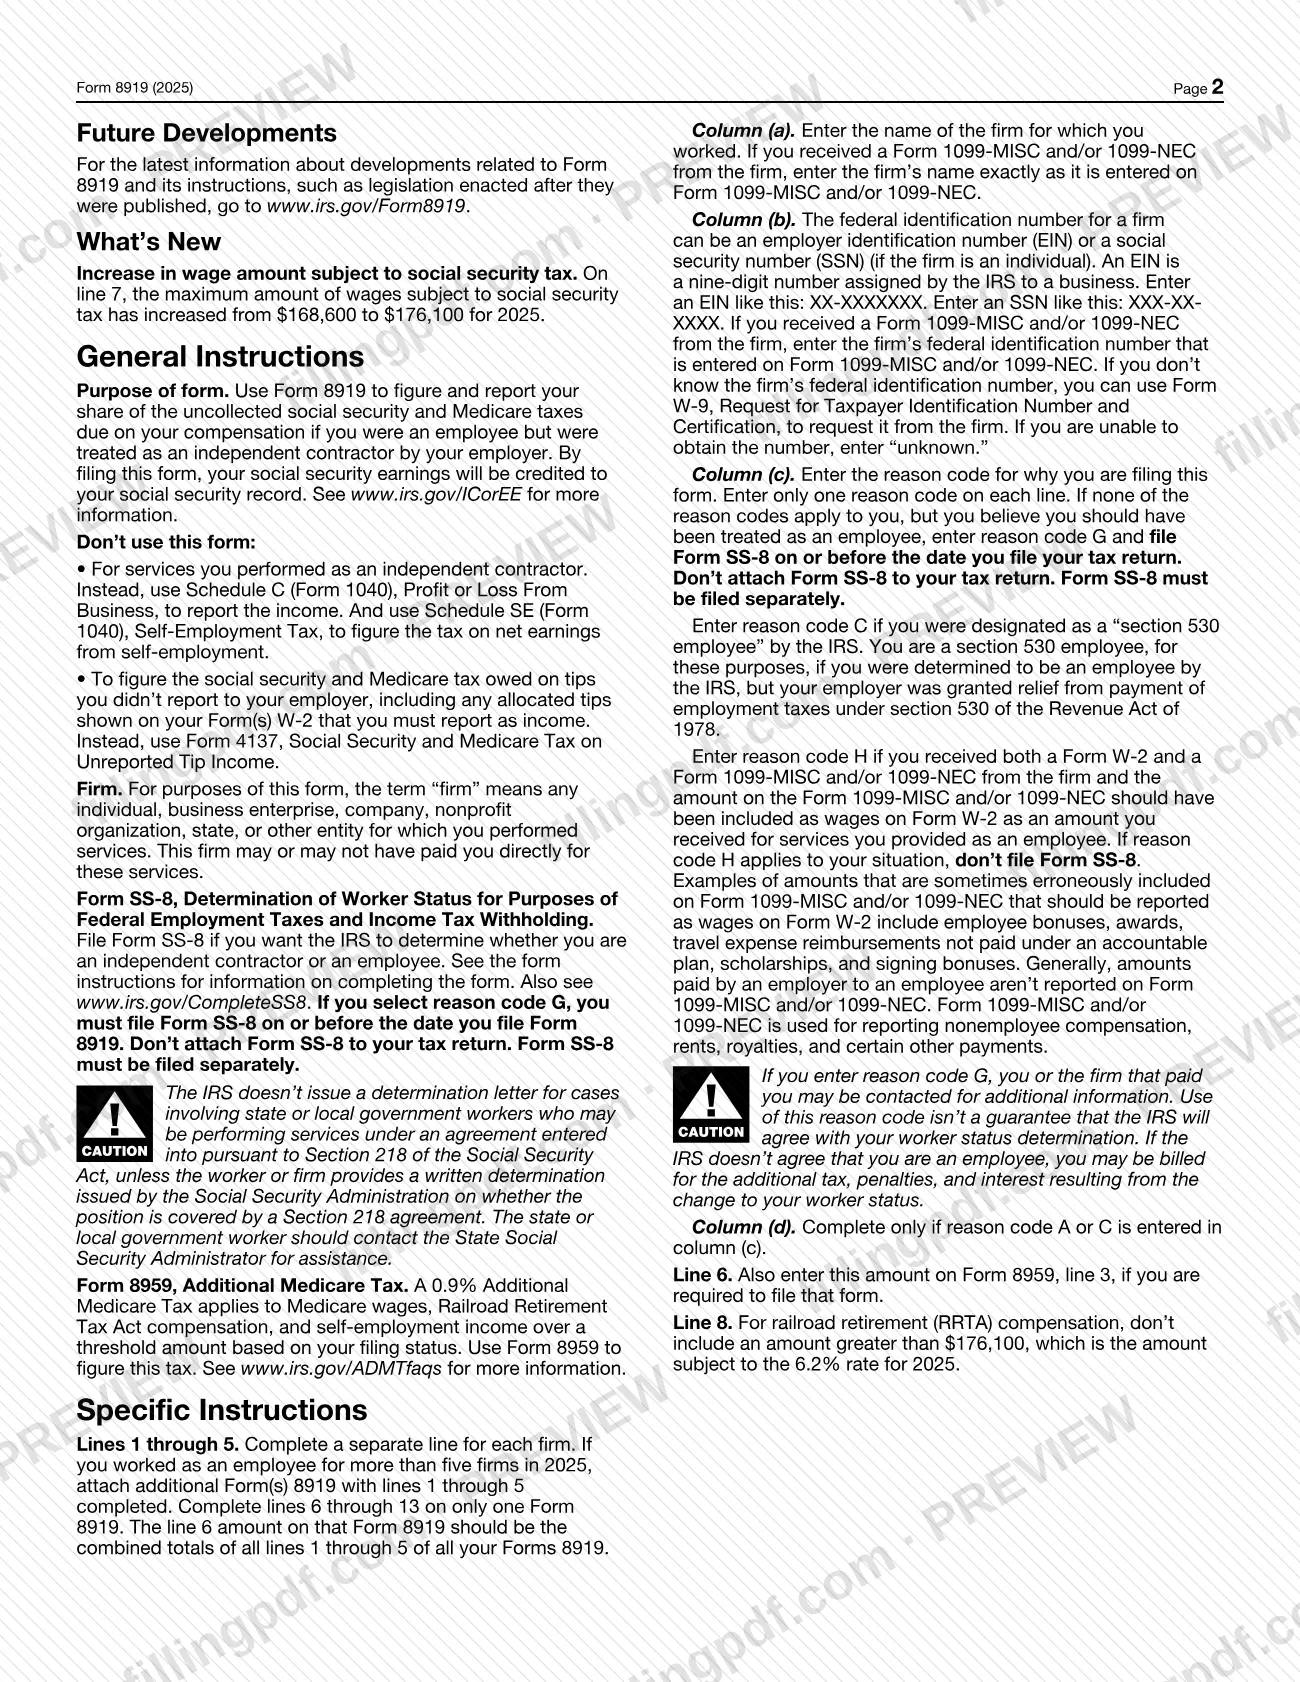
El Formulario 8919 es un anexo del Servicio de Impuestos Internos (IRS) para trabajadores que eran empleados, pero fueron tratados como contratistas independientes y no tuvieron retención del impuesto del Seguro Social o Medicare de su pago. Se usa para calcular su parte de ese impuesto no retenido y trasladarla a su declaración anual. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8919.
Última actualización
¿Qué es el Form 8919?
Formulario 8919, Impuesto del Seguro Social y Medicare no retenido sobre salarios (Uncollected Social Security and Medicare Tax on Wages), es el formulario del IRS que se usa para calcular y declarar su parte de los impuestos del Seguro Social y Medicare no retenidos sobre pagos cuando usted era empleado, pero fue tratado como contratista independiente.
El Servicio de Impuestos Internos (IRS) indica que, al presentar el formulario, sus ingresos sujetos al Seguro Social se acreditan a su registro del Seguro Social. El formulario enumera cada empresa para la que trabajó, un código de motivo que explica por qué lo presenta y los salarios que la empresa pagó sin retención. Luego, las líneas 7 a 13 calculan los impuestos del Seguro Social y Medicare, y el importe de la línea 13 se traslada a su declaración anual (Anexo 2 (Formulario 1040), línea 6, o Formulario 1040-SS, Parte I, línea 6c).
Para este formulario, una «empresa» es cualquier persona, empresa comercial, compañía, organización sin fines de lucro, estado u otra entidad para la que usted prestó servicios, independientemente de si le pagó directamente.
El Formulario 8919 no sustituye a otros formularios. Las instrucciones indican que no debe usarlo para servicios que prestó como contratista independiente (use el Anexo C (Formulario 1040) y el Anexo SE (Formulario 1040) en su lugar), ni para calcular el impuesto sobre propinas que no declaró a su empleador (use el Formulario 4137). Para pedirle al IRS que determine si usted es empleado o contratista, presente el Formulario SS-8, que es un formulario aparte.
¿Quién tiene que presentar el Form 8919?
Debe presentar el Formulario 8919 si se cumplen estas cuatro condiciones:
- Prestó servicios para una empresa.
- Cree que el pago de la empresa no fue por servicios como contratista independiente.
- La empresa no retuvo de su pago su parte de los impuestos del Seguro Social y Medicare.
- Uno de los códigos de motivo impresos en el formulario (A, C, G o H) se aplica a usted.
Si no se aplica ninguno de los códigos, pero cree que debió haber sido tratado como empleado, escriba el código de motivo G y presente el Formulario SS-8 en la fecha en que presente su declaración de impuestos o antes.
Si está casado, complete un Formulario 8919 separado por cada cónyuge que deba presentarlo.
No use el Formulario 8919 para servicios que prestó como contratista independiente ni para calcular el impuesto sobre propinas que no declaró a su empleador, incluidas las propinas asignadas que aparecen en el Formulario W-2 que debe declarar como ingreso. Los empleados de gobiernos estatales o locales que quizá trabajen bajo un acuerdo de la Sección 218 deben tener en cuenta que el IRS no emite una carta de determinación en esos casos, a menos que el trabajador o la empresa proporcione una determinación escrita de la Administración del Seguro Social; las instrucciones indican que deben comunicarse con el Administrador Estatal del Seguro Social.
Cuándo presentar el Form 8919
Presente el Formulario 8919 con su declaración de impuestos anual del año indicado en el formulario, ya que se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1040-SS. El formulario no indica una fecha límite aparte.
Si escribe el código de motivo G, debe presentar el Formulario SS-8 en la fecha en que presente su declaración de impuestos o antes, y el IRS le indica que lo presente por separado, en lugar de adjuntarlo. El código de motivo H es la excepción: si recibió tanto un Formulario W-2 como un Formulario 1099-MISC y/o 1099-NEC de la empresa para 2025, no presente el Formulario SS-8.
Si trabajó como empleado para más de cinco empresas durante el año tributario, adjunte Formularios 8919 adicionales a la misma declaración.
Documentos que necesitas
- Formulario 1040, 1040-SR, 1040-NR o 1040-SS: el Formulario 8919 se adjunta a su declaración anual y no se presenta por separado.
- Formulario SS-8, presentado por separado y no adjunto a la declaración: se requiere en la fecha límite de presentación o antes si escribe el código de motivo G, y es necesario si no se aplica ninguno de los códigos, pero cree que era empleado. No se presenta para el código de motivo H.
- Formulario 8959, Impuesto Adicional de Medicare: solo si debe presentarlo; el total de la línea 6 también se escribe en su línea 3.
- Formulario(s) 8919 adicional(es) con las líneas 1 a 5 completadas: solo si trabajó como empleado para más de cinco empresas.
Cómo rellenar el Form 8919
Escriba su nombre y SSN
En la parte superior, escriba el nombre de la persona que debe presentar el formulario y su número de Seguro Social. Si está casado, complete un Formulario 8919 separado por cada cónyuge que deba presentarlo.
Enumere cada empresa en la columna (a)
En las líneas 1 a 5, escriba una empresa por línea. Si recibió un Formulario 1099-MISC y/o 1099-NEC de la empresa, escriba el nombre exactamente como aparece en ese formulario.
Escriba la identificación federal de la empresa en la columna (b)
Escriba un EIN con el formato XX-XXXXXXX o un SSN (si la empresa es una persona) con el formato XXX-XX-XXXX, de acuerdo con el Formulario 1099-MISC y/o 1099-NEC, si recibió uno. Si no puede obtener el número, escriba «unknown».
Elija un código de motivo en la columna (c)
Escriba un código por línea: A, C, G o H, según se describe en los códigos de motivo del formulario. Si ninguno se aplica, pero cree que era empleado, escriba G y presente el Formulario SS-8.
Agregue la fecha de la carta del IRS en la columna (d)
Complete esta columna solo si escribió el código de motivo A o C. Escriba la fecha de la determinación o correspondencia del IRS en el formato MM/DD/YYYY.
Complete las columnas (e) y (f)
En la columna (e), marque la casilla si recibió un Formulario 1099-MISC y/o 1099-NEC. En la columna (f), escriba el total de salarios recibidos sin retención del impuesto del Seguro Social o Medicare y que no se declararon en el Formulario W-2.
Sume sus salarios en la línea 6
Sume las líneas 1 a 5 de la columna (f). Si trabajó para más de cinco empresas, la línea 6 de uno de los formularios combina los totales de todos sus Formularios 8919; también escriba el importe en el Formulario 8959, línea 3, si debe presentar ese formulario.
Calcule el límite de salarios del Seguro Social
La línea 7 está preimpresa. En la línea 8, escriba los salarios y propinas sujetos al Seguro Social de las casillas 3 y 7 del Formulario W-2, la compensación RRTA y las propinas no declaradas del Formulario 4137, línea 10. Reste la línea 8 de la línea 7 en la línea 9; escriba -0- si la línea 8 es mayor.
Determine los salarios sujetos al impuesto del Seguro Social
En la línea 10, escriba el menor de los importes de la línea 6 o la línea 9. Si la línea 9 es -0-, la línea 10 también es -0-.
Calcule el impuesto en las líneas 11 a 13
Línea 11: multiplique la línea 10 por la tasa del impuesto del Seguro Social impresa allí. Línea 12: multiplique la línea 6 por la tasa del impuesto de Medicare impresa allí. Línea 13: sume las líneas 11 y 12 e incluya el resultado como impuesto en su declaración anual.
Revise y descargue el PDF completado
Verifique cada línea de empresa, código de motivo y total; después, descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el Form 8919
El Formulario 8919 no tiene un canal de presentación propio: se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1040-SS y se presenta junto con esa declaración, mediante el canal que usted utilice. El formulario no indica una dirección postal, un portal ni reglas para citas.
- Adjúntelo a su declaración: traslade la línea 6 a la línea 1g del Formulario 1040, 1040-SR o 1040-NR, y traslade la línea 13 al Anexo 2 (Formulario 1040), línea 6, o al Formulario 1040-SS, Parte I, línea 6c. Escriba el importe de la línea 6 en el Formulario 8959, línea 3, solo si debe presentar ese formulario.
- Formulario SS-8: si usa el código de motivo G, presente el Formulario SS-8 por separado, en la fecha en que presente su declaración o antes. No lo adjunte a su declaración de impuestos.
- Más de cinco empresas: adjunte Formularios 8919 adicionales, con las líneas 1 a 5 completadas, y complete las líneas 6 a 13 en solo uno de ellos.
La información más reciente está en www.irs.gov/Form8919. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Adjuntar el Formulario SS-8 a su declaración de impuestos; las instrucciones indican que debe presentarse por separado.
- Usar el Formulario 8919 para servicios que prestó como contratista independiente, que corresponden al Anexo C (Formulario 1040) y al Anexo SE (Formulario 1040).
- Escribir más de un código de motivo en una sola línea; las instrucciones permiten un solo código de motivo por línea.
- Presentar el Formulario SS-8 si usa el código de motivo H; el formulario indica que no debe presentarlo para ese código.
- Completar las líneas 6 a 13 en todos los Formularios 8919 cuando tiene más de cinco empresas; se completan en un solo formulario, y su línea 6 combina todos los totales.
- Escribir una fecha en la columna (d) para un código de motivo distinto de A o C; la columna (d) es solo para esos dos códigos.
- Incluir a ambos cónyuges en un solo formulario; cada cónyuge que deba presentarlo completa un Formulario 8919 separado.
- Escribir en la línea 8 una compensación de jubilación ferroviaria que supere el límite del Seguro Social de 2025; las instrucciones limitan el importe a la cifra impresa allí.
Preguntas frecuentes
¿Para qué se usa el Formulario 8919?
El Formulario 8919 sirve para calcular y declarar su parte de los impuestos del Seguro Social y Medicare no retenidos sobre pagos cuando usted era empleado, pero su empleador lo trató como contratista independiente. Al presentarlo, también se acreditan sus ingresos sujetos al Seguro Social a su registro.
¿Quién debe presentar el Formulario 8919?
Debe presentarlo si prestó servicios para una empresa, cree que su pago no fue por trabajo como contratista independiente, la empresa no retuvo sus impuestos del Seguro Social y Medicare, y se aplica uno de los códigos de motivo A, C, G o H. Cada cónyuge que deba presentarlo completa un formulario separado.
¿Qué código de motivo debo usar en el Formulario 8919?
Use A si el IRS envió una carta de determinación del Formulario SS-8 que indica que usted es empleado; C para otra correspondencia del IRS que así lo indique; G si presentó el Formulario SS-8 y no recibió respuesta; y H si recibió de la empresa tanto un W-2 como un 1099-MISC o 1099-NEC. Escriba un código por línea.
¿Adjunto el Formulario SS-8 al Formulario 8919?
No. El Formulario SS-8 debe presentarse por separado y nunca se adjunta a su declaración de impuestos. Para el código de motivo G, preséntelo en la fecha en que presente su declaración o antes. Para el código de motivo H, no presente el Formulario SS-8.
¿Adónde envío el Formulario 8919?
No lo envíe por separado. El Formulario 8919 se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1040-SS y se envía junto con esa declaración. El formulario no indica una dirección propia; consulte www.irs.gov/Form8919 para obtener la información más reciente.
¿Qué hago con el total de la línea 13 del Formulario 8919?
Inclúyalo como impuesto en su declaración anual: en el Anexo 2 (Formulario 1040), línea 6, o en el Formulario 1040-SS, Parte I, línea 6c. El importe de la línea 6, que corresponde al total de salarios, también se escribe en la línea 1g del Formulario 1040, 1040-SR o 1040-NR.
¿Qué hago si trabajé para más de cinco empresas?
Adjunte Formularios 8919 adicionales con las líneas 1 a 5 completadas para las empresas adicionales. Complete las líneas 6 a 13 en un solo formulario; el importe de la línea 6 de ese formulario debe ser la suma combinada de las líneas 1 a 5 de todos sus Formularios 8919.
¿Puedo rellenar el Formulario 8919 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario al IRS; usted lo adjunta a su declaración de impuestos y la presenta mediante los canales que utilice para esa declaración.
¿Listo para rellenar el Form 8919?
Rellenar el Form 8919 ahora