
El Formulario 8922 es el resumen del Servicio de Impuestos Internos (IRS) que empleadores y aseguradoras o agentes presentan para conciliar las declaraciones de impuestos sobre el empleo, como el Formulario 941, con los Formularios W-2 cuando se pagan beneficios por enfermedad de terceros. Informa seis totales: los pagos por enfermedad sujetos al impuesto federal sobre los ingresos, al impuesto del Seguro Social y al impuesto de Medicare, así como los impuestos retenidos de esos pagos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el PDF oficial y sus instrucciones en irs.gov.
Última actualización
¿Qué es el 8922?
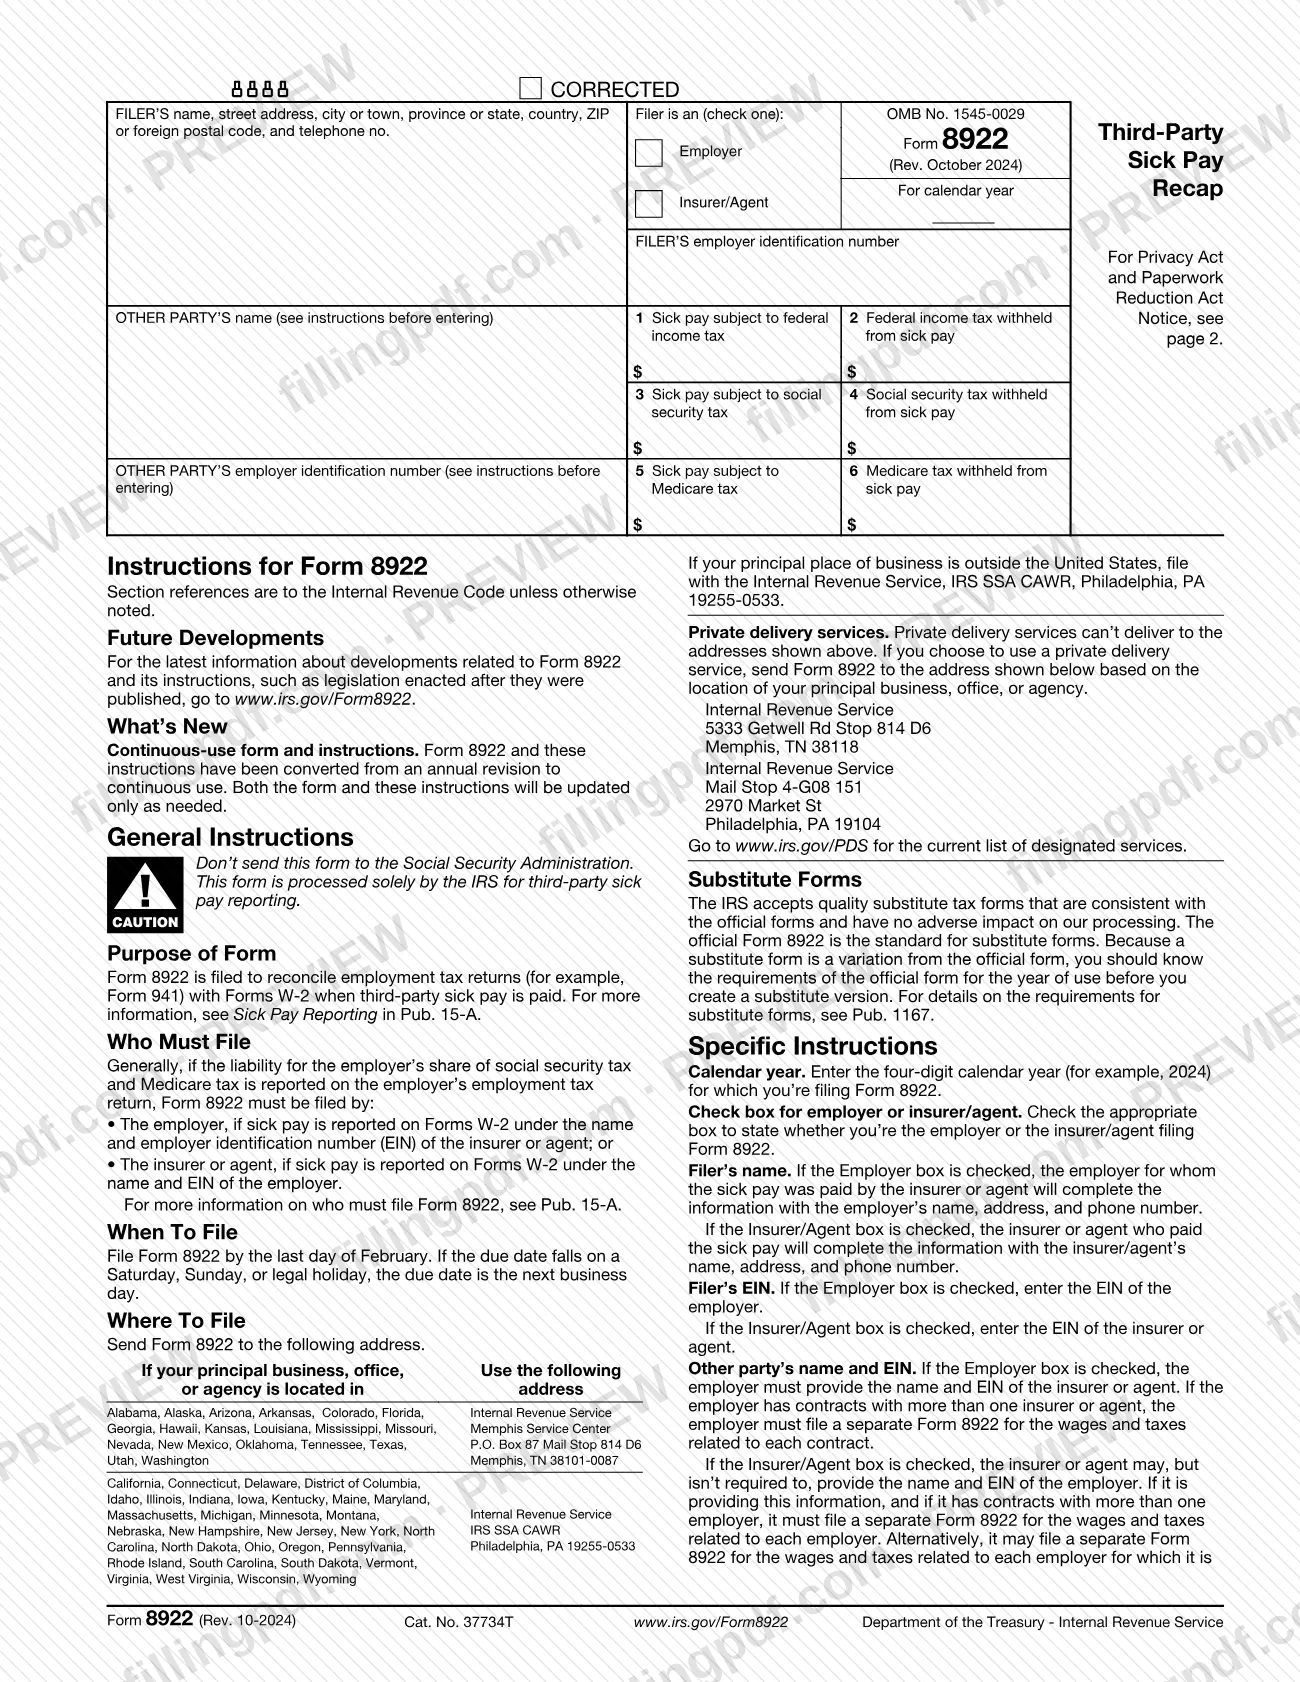
Formulario 8922, Resumen de pagos por enfermedad de terceros (Third-Party Sick Pay Recap), es el formulario del Servicio de Impuestos Internos (IRS) que se presenta para conciliar las declaraciones de impuestos sobre el empleo, como el Formulario 941, con los Formularios W-2 cuando se pagan beneficios por enfermedad de terceros. Resume los pagos por enfermedad y los impuestos retenidos de estos.
El formulario es un único resumen con una sección para quien presenta el formulario y seis casillas. Quien lo presenta indica si es el empleador o la aseguradora o agente, proporciona su nombre, dirección, número de teléfono y número de identificación del empleador (EIN), y señala el nombre y el EIN de la otra parte. En las casillas 1 a 6 se informan los pagos por enfermedad sujetos al impuesto federal sobre los ingresos, el impuesto federal sobre los ingresos retenido, los pagos por enfermedad sujetos al impuesto del Seguro Social, el impuesto del Seguro Social retenido, los pagos por enfermedad sujetos al impuesto de Medicare y el impuesto de Medicare retenido, incluido el Impuesto Adicional de Medicare.
Las instrucciones del IRS remiten a la sección sobre cómo informar pagos por enfermedad de la Publicación 15-A, Guía tributaria suplementaria para empleadores, para obtener más información. La página del formulario en el sitio del IRS también enumera como elementos relacionados el Formulario W-2, Comprobante de salarios e impuestos; el Formulario 941, Declaración trimestral de impuestos federales del empleador; el Formulario 943, Declaración anual de impuestos federales del empleador para empleados agrícolas; y el Formulario 944, Declaración anual de impuestos federales del empleador.
El Formulario 8922 es procesado exclusivamente por el IRS para informar pagos por enfermedad de terceros. No se envía a la Administración del Seguro Social. El formulario y sus instrucciones pasaron de tener una revisión anual a usarse de manera continua, por lo que solo se actualizan cuando es necesario.
¿Quién tiene que presentar el 8922?
Por lo general, se debe presentar el Formulario 8922 cuando la obligación correspondiente a la parte del empleador del impuesto del Seguro Social y del impuesto de Medicare se informa en la declaración de impuestos sobre el empleo del empleador. Quién lo presenta depende del nombre y el EIN que aparecen en los Formularios W-2:
- El empleador, si los pagos por enfermedad se informan en los Formularios W-2 con el nombre y el EIN de la aseguradora o agente.
- La aseguradora o el agente, si los pagos por enfermedad se informan en los Formularios W-2 con el nombre y el EIN del empleador.
Un empleador que tenga contratos con más de una aseguradora o agente debe presentar un Formulario 8922 separado por los salarios y los impuestos relacionados con cada contrato. Una aseguradora o agente puede proporcionar, pero no está obligado a proporcionar, el nombre y el EIN del empleador. Si los proporciona y tiene contratos con más de un empleador, presenta un Formulario 8922 separado por cada empleador. Como alternativa, puede presentar un formulario separado por cada empleador cuyo nombre incluya y un formulario por los salarios e impuestos de los empleadores cuyos nombres no incluya.
No envíe el formulario a la Administración del Seguro Social. Para obtener más información sobre quién debe presentarlo, las instrucciones remiten a la Publicación 15-A.
Cuándo presentar el 8922
Presente el Formulario 8922 a más tardar el último día de febrero. Si esa fecha cae en sábado, domingo o día feriado legal, la fecha límite es el siguiente día hábil.
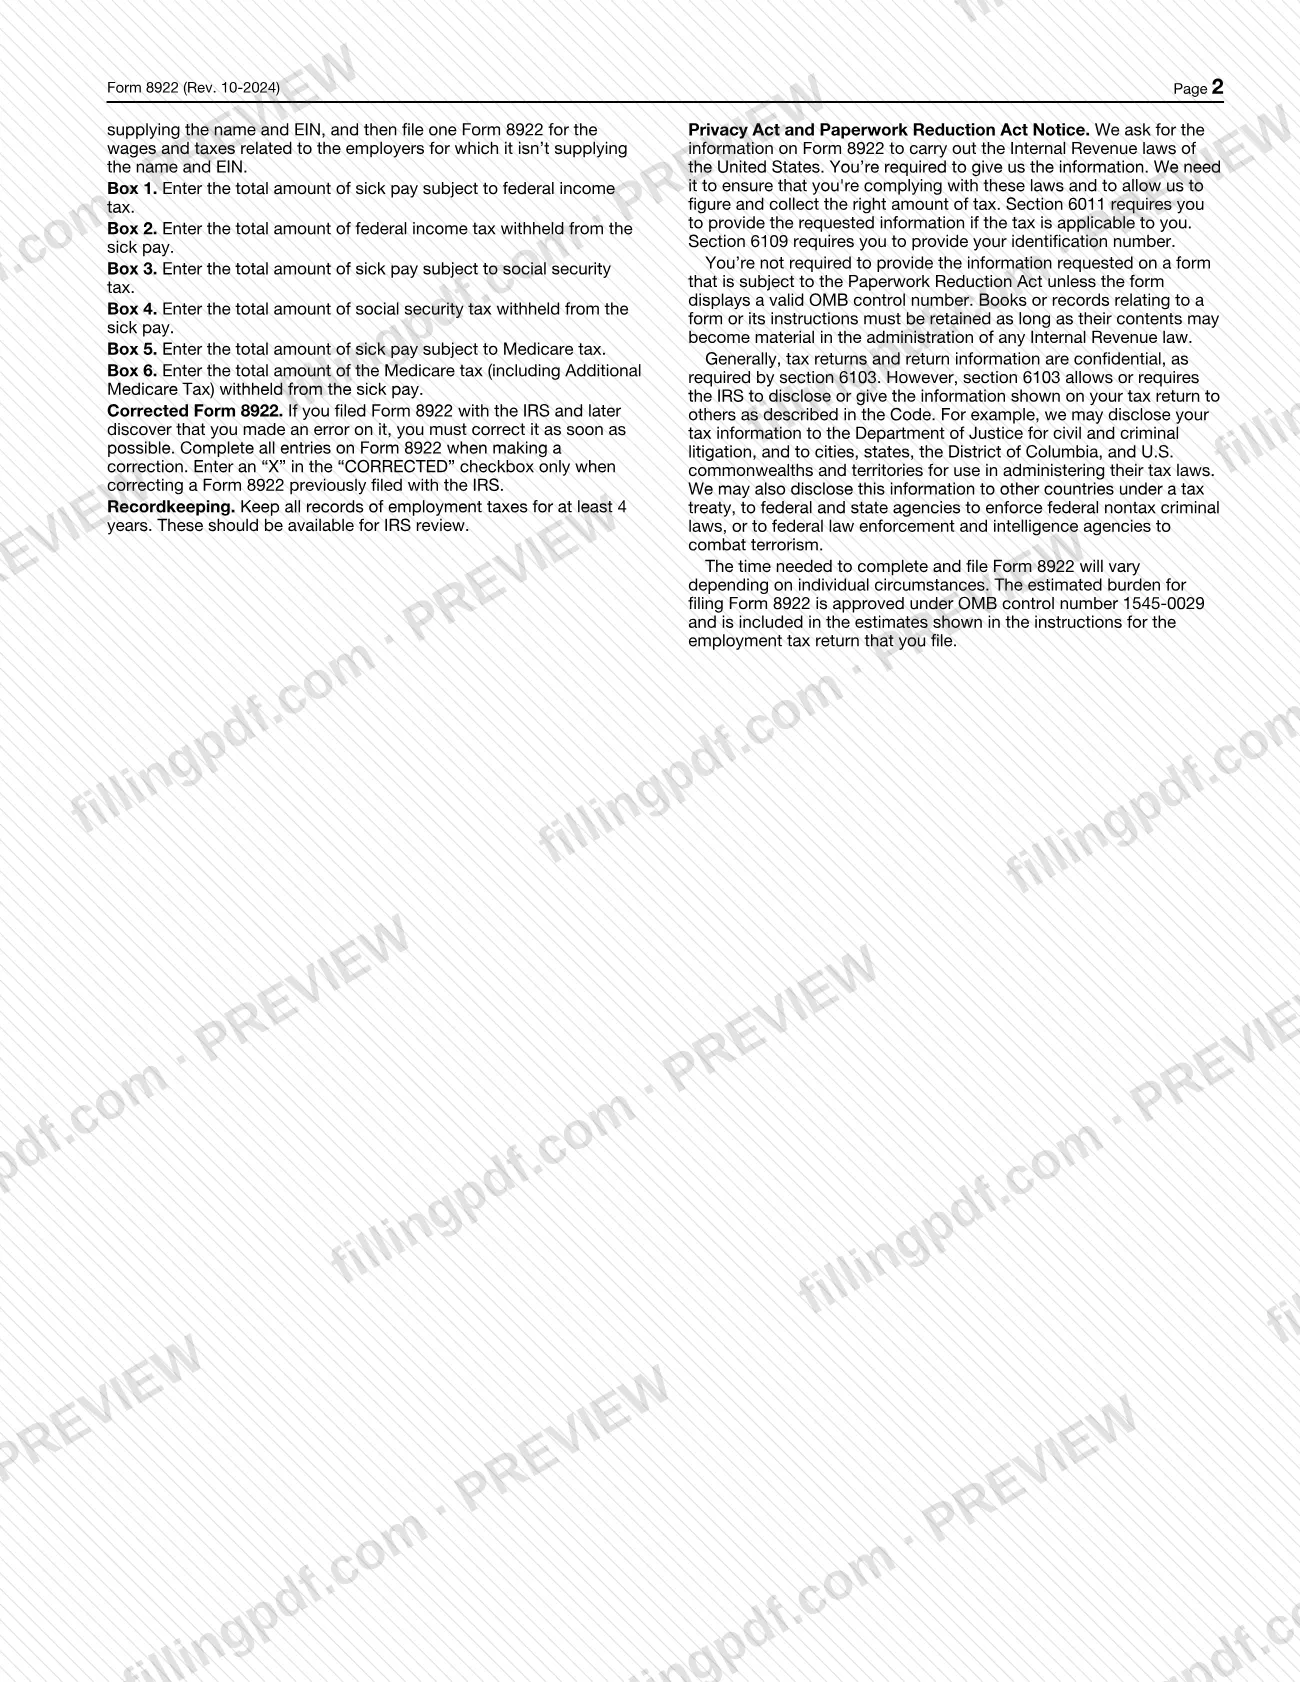
Si presentó el Formulario 8922 y luego encuentra un error, corríjalo lo antes posible. Complete todas las entradas del formulario corregido y marque con una «X» la casilla CORRECTED (CORREGIDO). Las instrucciones también indican que debe conservar todos los registros de impuestos sobre el empleo durante al menos 4 años y tenerlos disponibles para que el IRS los revise.
Cómo rellenar el 8922
Indique el año calendario
En el espacio For calendar year (Para el año calendario), indique el año calendario de cuatro dígitos para el que presenta el Formulario 8922, por ejemplo, 2024.
Marque Employer o Insurer/Agent
En Filer is an (check one) (Quien presenta el formulario es —marque una opción—), marque la casilla que indica si usted es el empleador o la aseguradora o agente que presenta el formulario.
Indique el nombre y la dirección de quien presenta el formulario
En la sección FILER'S name (Nombre de quien presenta el formulario), indique el nombre, la dirección postal, la ciudad o localidad, la provincia o el estado, el país, el código postal de EE. UU. o extranjero y el número de teléfono. El empleador proporciona sus propios datos; la aseguradora o el agente proporciona los suyos.
Indique el EIN de quien presenta el formulario
En FILER'S employer identification number (Número de identificación del empleador de quien presenta el formulario), indique el EIN del empleador si marcó Employer, o el EIN de la aseguradora o el agente si marcó Insurer/Agent.
Indique el nombre y el EIN de la otra parte
Si usted es el empleador, indique el nombre y el EIN de la aseguradora o agente. Una aseguradora o agente puede proporcionar el nombre y el EIN del empleador, pero no está obligado a hacerlo; presente un formulario separado por cada contrato o empleador, según lo indiquen las instrucciones.
Informe el impuesto federal sobre los ingresos en las casillas 1 y 2
Casilla 1: el total de los pagos por enfermedad sujetos al impuesto federal sobre los ingresos. Casilla 2: el total del impuesto federal sobre los ingresos retenido de esos pagos.
Informe el impuesto del Seguro Social en las casillas 3 y 4
Casilla 3: el total de los pagos por enfermedad sujetos al impuesto del Seguro Social. Casilla 4: el total del impuesto del Seguro Social retenido de esos pagos.
Informe el impuesto de Medicare en las casillas 5 y 6
Casilla 5: el total de los pagos por enfermedad sujetos al impuesto de Medicare. Casilla 6: el total del impuesto de Medicare retenido de esos pagos, incluido el Impuesto Adicional de Medicare.
Use la casilla CORRECTED solo para hacer correcciones
Si está corrigiendo un Formulario 8922 que ya presentó ante el IRS, complete todas las entradas y marque con una «X» la casilla CORRECTED (CORREGIDO). Déjela en blanco si presenta el formulario por primera vez.
Revise y descargue el PDF completado
Revise el año, la casilla marcada, ambos EIN y los seis totales; luego descargue o imprima el PDF completado desde FillingPDF. Envíelo por correo a la dirección que corresponda a su ubicación, según se describe en la sección Cómo presentar.
Cómo presentar el 8922
Presente el Formulario 8922 ante el IRS por correo, usando una de las direcciones del Servicio Postal de los EE. UU. o del servicio de entrega privado que aparecen a continuación. La dirección correspondiente depende de dónde esté ubicada su empresa, oficina o agencia principal. Las instrucciones no indican ningún canal para presentarlo en línea.
- Servicio Postal de los EE. UU., Memphis: si se encuentra en Alabama, Alaska, Arizona, Arkansas, Colorado, Florida, Georgia, Hawái, Kansas, Luisiana, Misisipi, Misuri, Nevada, Nuevo México, Oklahoma, Tennessee, Texas, Utah o Washington, envíelo por correo a Internal Revenue Service, Memphis Service Center, P.O. Box 87 Mail Stop 814 D6, Memphis, TN 38101-0087.
- Servicio Postal de los EE. UU., Filadelfia: si se encuentra en cualquier otro estado o en el Distrito de Columbia incluido en las instrucciones, o si su lugar principal de actividad comercial está fuera de los Estados Unidos, envíelo por correo a Internal Revenue Service, IRS SSA CAWR, Philadelphia, PA 19255-0533.
- Servicios de entrega privados: no pueden entregar correspondencia a las direcciones anteriores. Para el grupo de Memphis, envíe el formulario a Internal Revenue Service, 5333 Getwell Rd Stop 814 D6, Memphis, TN 38118. Para el grupo de Filadelfia, envíelo a Internal Revenue Service, Mail Stop 4-G08 151, 2970 Market St, Philadelphia, PA 19104. La lista actual de servicios designados está en www.irs.gov/PDS.
No envíe el formulario a la Administración del Seguro Social. FillingPDF le permite rellenar y descargar el PDF; debe enviarlo por uno de los canales indicados anteriormente.
Errores comunes que debes evitar
- Enviar el Formulario 8922 a la Administración del Seguro Social; el IRS lo procesa exclusivamente para informar pagos por enfermedad de terceros.
- Enviar el formulario mediante un servicio de entrega privado a un apartado postal o a la dirección IRS SSA CAWR; los servicios de entrega privados no pueden entregar allí y deben usar las direcciones físicas indicadas en las instrucciones.
- Elegir la dirección postal según una ubicación equivocada; depende de dónde esté ubicada su empresa, oficina o agencia principal, y las empresas fuera de los Estados Unidos presentan el formulario en Filadelfia.
- Usar un solo Formulario 8922 para varios contratos o empleadores cuando se requieren formularios separados, por ejemplo, si un empleador tiene contratos con más de una aseguradora o agente.
- Marcar con una «X» la casilla CORRECTED en una presentación original; márquela solo para corregir un Formulario 8922 que ya presentó ante el IRS.
- Presentar una corrección con solo las entradas modificadas; las instrucciones indican que debe completar todas las entradas del Formulario 8922 al hacer una corrección.
- Presentar el formulario después del último día de febrero sin comprobar si cae en fin de semana o día feriado legal, lo que trasladaría la fecha límite al siguiente día hábil.
- Omitir el Impuesto Adicional de Medicare al informar en la casilla 6 el impuesto de Medicare retenido; las instrucciones indican que debe incluirlo.
Preguntas frecuentes
¿Para qué se usa el Formulario 8922?
El Formulario 8922, Resumen de pagos por enfermedad de terceros, se presenta ante el IRS para conciliar las declaraciones de impuestos sobre el empleo, como el Formulario 941, con los Formularios W-2 cuando se pagan beneficios por enfermedad de terceros. Informa los pagos por enfermedad y los impuestos federales sobre los ingresos, del Seguro Social y de Medicare retenidos de estos.
¿Quién debe presentar el Formulario 8922?
Por lo general, lo presenta el empleador si los pagos por enfermedad se informan en los Formularios W-2 con el nombre y el EIN de la aseguradora o agente, o la aseguradora o el agente si se informan con el nombre y el EIN del empleador. Esto se aplica cuando la parte del empleador del impuesto del Seguro Social y del impuesto de Medicare se informa en la declaración de impuestos sobre el empleo del empleador.
¿Cuándo vence el Formulario 8922?
Vence el último día de febrero. Si ese día cae en sábado, domingo o día feriado legal, la fecha límite es el siguiente día hábil. Si encuentra un error en un formulario presentado anteriormente, debe corregirlo lo antes posible.
¿A dónde envío por correo el Formulario 8922?
Depende de dónde esté ubicada su empresa, oficina o agencia principal. Memphis Service Center, P.O. Box 87 Mail Stop 814 D6, Memphis, TN 38101-0087, atiende a un grupo de estados; IRS SSA CAWR, Philadelphia, PA 19255-0533, atiende al resto y a quienes presentan el formulario desde fuera de los Estados Unidos.
¿Debo enviar el Formulario 8922 a la Administración del Seguro Social?
No. Las instrucciones del IRS indican que no debe enviar este formulario a la Administración del Seguro Social, porque el IRS lo procesa exclusivamente para informar pagos por enfermedad de terceros.
¿Cómo corrijo un Formulario 8922 que ya presenté?
Complete todas las entradas en un nuevo Formulario 8922 y marque con una «X» la casilla CORRECTED. Use esa casilla solo para corregir un formulario presentado anteriormente ante el IRS y haga la corrección lo antes posible después de encontrar el error.
¿Necesito un Formulario 8922 separado para cada aseguradora o empleador?
Con frecuencia, sí. Un empleador que tenga contratos con más de una aseguradora o agente presenta un formulario separado por cada contrato. Una aseguradora o agente que incluya los nombres de los empleadores y tenga más de uno debe presentar un formulario separado por cada empleador, o usar un formulario para los empleadores cuyos nombres no incluya.
¿Puedo rellenar el Formulario 8922 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe enviarlo por correo mediante los canales descritos por el IRS.
¿Durante cuánto tiempo debo conservar los registros del Formulario 8922?
Las instrucciones indican que debe conservar todos los registros de impuestos sobre el empleo durante al menos 4 años y tenerlos disponibles para que el IRS los revise.
¿Listo para rellenar el 8922?
Rellenar el 8922 ahora