
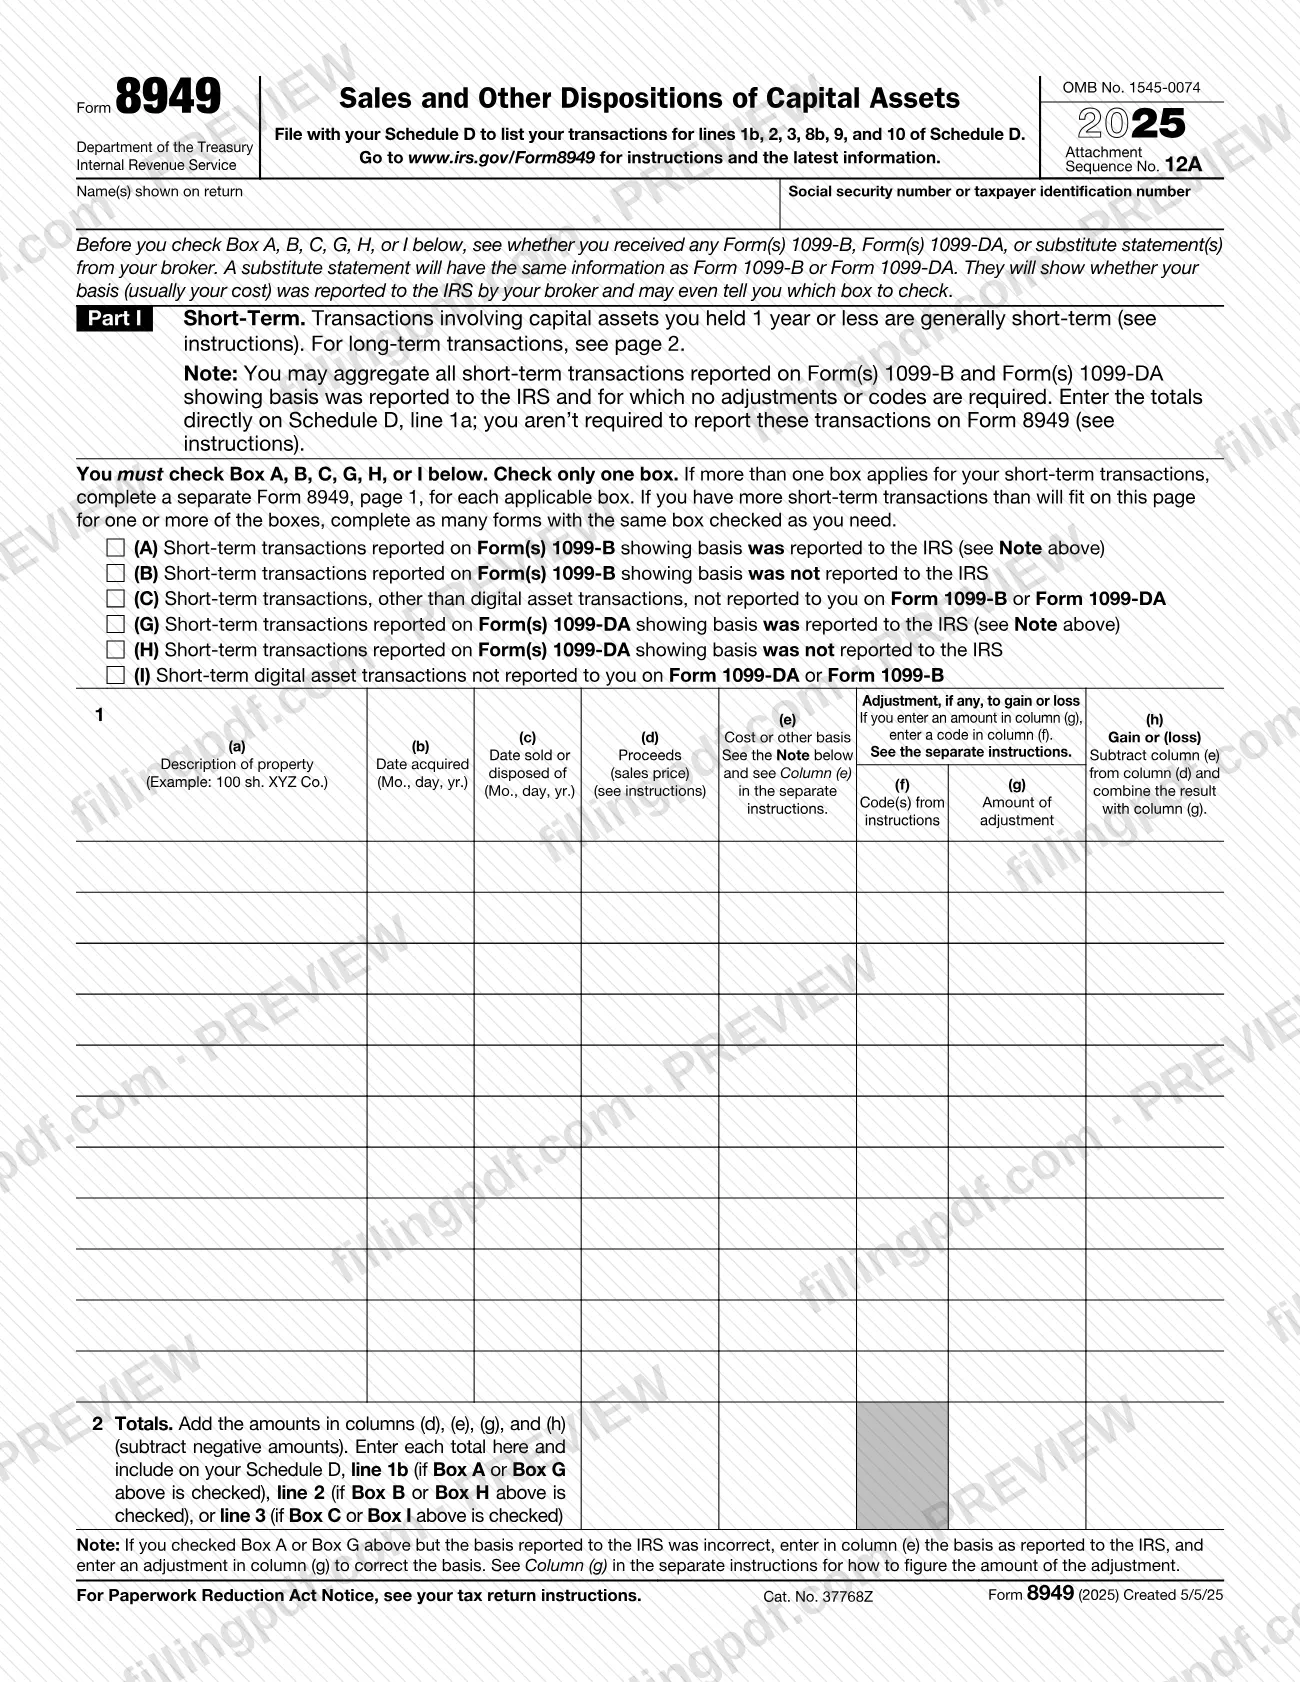
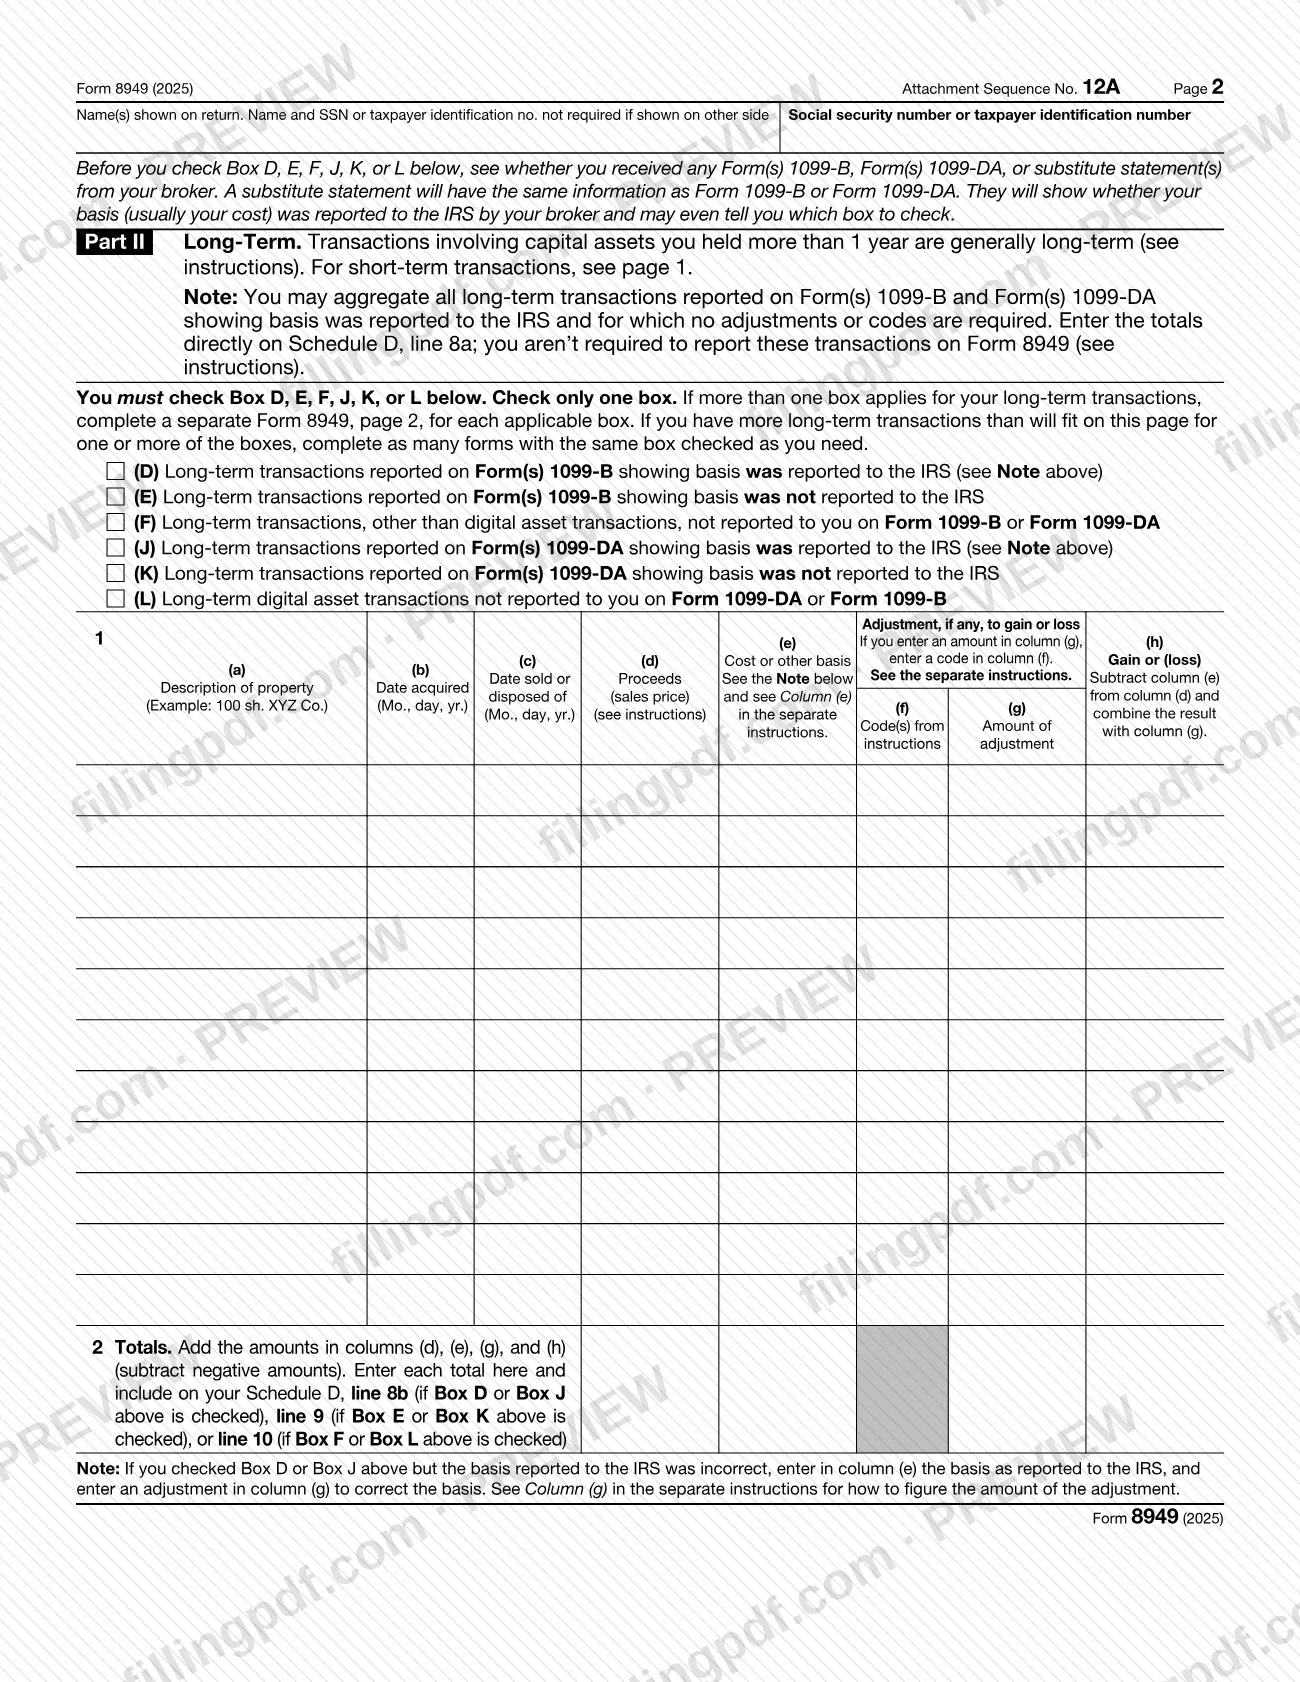
El Formulario 8949, Ventas y otras disposiciones de activos de capital (Sales and Other Dispositions of Capital Assets), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para enumerar las ventas e intercambios de activos de capital cuyos importes se trasladan a las líneas 1b, 2, 3, 8b, 9 y 10 del Anexo D. Lo usan las personas, corporaciones, sociedades, sucesiones y fideicomisos, y se presenta con el Anexo D de la declaración que presenta. En FillingPDF puede rellenar el Formulario 8949 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form8949.
Última actualización
¿Qué es el Form 8949?
El Formulario 8949, Ventas y otras disposiciones de activos de capital (Sales and Other Dispositions of Capital Assets), es el formulario del Servicio de Impuestos Internos (IRS) en el que usted enumera cada venta o intercambio de un activo de capital para que los importes declarados a usted y al IRS puedan conciliarse con su declaración. Los totales se trasladan al Anexo D.
Las instrucciones del IRS indican que el formulario permite que usted y el IRS concilien lo declarado en el Formulario 1099-B, el Formulario 1099-DA o el Formulario 1099-S (o en declaraciones sustitutas) con lo que usted declara en su declaración. Los ingresos de la declaración van en la columna (d), la base declarada por el corredor va en la columna (e) y cualquier corrección va en la columna (g), explicada mediante un código en la columna (f).
El formulario tiene dos partes. La Parte I es para transacciones a corto plazo, generalmente activos mantenidos durante 1 año o menos. La Parte II es para transacciones a largo plazo, generalmente activos mantenidos durante más de 1 año. Cada parte comienza con una casilla que debe marcar, y debe marcar solo una por página:
- Las casillas A, B y C para transacciones a corto plazo, y D, E y F para transacciones a largo plazo, según si el Formulario 1099-B indicó que la base se declaró al IRS, indicó que la base no se declaró o no se recibió.
- Las casillas G, H e I (corto plazo) y J, K y L (largo plazo), que son las mismas tres categorías para transacciones de activos digitales declaradas en el Formulario 1099-DA.
El Formulario 8949 no calcula su ganancia o pérdida total. El Anexo D lo hace usando los totales de la línea 2 de cada Formulario 8949. El formulario se emite bajo el número OMB 1545-0074, con el número de secuencia del anexo 12A, y lleva impresa la revisión de 2025.
¿Quién tiene que presentar el Form 8949?
Las instrucciones del IRS indican que el Formulario 8949 se presenta con el Anexo D de la declaración que presenta, incluido el Anexo D de los Formularios 1040, 1040-SR, 1041, 1065, 8865, 1120 y 1120-S, entre otros.
- Las personas lo usan para ventas o intercambios de activos de capital declarados en el Formulario 1099-K, 1099-B o 1099-DA, o no declarados en otro formulario o anexo. También se usa para deudas incobrables no comerciales, valores sin valor, elecciones y disposiciones de fondos de oportunidad calificados (QOF) y para elegir no aplicar el método de pago a plazos. Los contribuyentes que presentan una declaración conjunta pueden enumerar sus transacciones en formularios separados o combinarlas, pero el Anexo D debe incluir los totales de todos ellos.
- Las corporaciones y sociedades lo usan para ventas de activos de capital no declaradas en otro lugar, ganancias de capital a largo plazo no distribuidas del Formulario 2439 y partidas similares.
- Las sucesiones y los fideicomisos lo usan para ventas de activos de capital no declaradas en otro formulario o anexo, deudas incobrables no comerciales, valores sin valor y partidas de QOF.
Es posible que no necesite el Formulario 8949 en virtud de la Excepción 1: si todos los Formularios 1099-B o 1099-DA muestran que la base se declaró al IRS, usted no necesita hacer ajustes y se cumplen las demás condiciones indicadas, puede declarar los totales directamente en la línea 1a u 8a del Anexo D. Las ventas de artículos de colección no están incluidas en esta excepción. Si la propiedad fue su vivienda principal, consulte las instrucciones del Anexo D (Formulario 1040).
Cuándo presentar el Form 8949
Complete el Formulario 8949 siempre que deba declarar ventas o intercambios de activos de capital en el Anexo D de su declaración, y complételo antes de llenar las líneas 1b, 2, 3, 8b, 9 o 10 del Anexo D. El formulario no tiene una fecha límite propia: se presenta junto con el Anexo D y la declaración, por lo que se aplica la fecha límite de esa declaración.
El período de tenencia determina qué parte debe usar. Las ganancias y pérdidas a corto plazo (generalmente 1 año o menos) van en la Parte I; las de largo plazo (generalmente más de 1 año) van en la Parte II. Para calcular el período, comience el día después de recibir la propiedad e incluya el día en que se deshizo de ella. Por lo general, la propiedad adquirida por herencia se declara como de largo plazo, independientemente del tiempo que la haya tenido.
Para las aplicaciones del formulario correspondientes al año tributario 2025, use la revisión de 2025 impresa en el formulario.
Documentos que necesitas
- Anexo D de la declaración que presenta: el Formulario 8949 se presenta con este anexo, y sus totales se trasladan a las líneas 1b, 2, 3, 8b, 9 y 10 del Anexo D.
- Formulario(s) 1099-B, 1099-DA o 1099-S (o declaraciones sustitutas) que recibió: úselos para llenar las columnas (d) y (e) y elegir la casilla; consérvelos en vez de adjuntarlos.
- Una explicación de su base, adjunta si no usa el costo real como base en la columna (e), por ejemplo, para bienes heredados o recibidos como regalo, o para una venta ficticia.
- Una declaración adjunta con toda la información de las Partes I y II, si usa la Excepción 2 en vez de enumerar cada transacción en una fila.
- Una declaración que explique la diferencia, si ingresa el código W y la pérdida por venta ficticia no deducible es menor que el importe indicado en el Formulario 1099-B o 1099-DA.
- Formulario 8453 (o el formulario correspondiente de la serie Formulario 8453), si presenta electrónicamente pero decide no declarar cada transacción en una fila separada de la declaración electrónica.
- Anexo A (Formulario 8971), solo si lo recibió como beneficiario: establece la base uniforme que debe declarar en la columna (e) para los bienes que aumentaron el impuesto sucesorio.
Cómo rellenar el Form 8949
Ingrese su nombre y SSN o TIN
En la parte superior de la página 1, ingrese el nombre o los nombres que aparecen en su declaración y su número de Seguro Social o número de identificación del contribuyente. No es necesario volver a ingresarlos en la página 2 si aparecen en el otro lado.
Revise primero las declaraciones de su corredor
Antes de elegir una casilla, revise cualquier Formulario 1099-B, 1099-DA o declaración sustituta. Estos documentos indican si la base se declaró al IRS y pueden señalar qué casilla debe marcar.
Marque una casilla en la Parte I
Para las transacciones a corto plazo, marque A, B, C, G, H o I: una casilla por página. Use una página separada para cada casilla que corresponda y copias adicionales si se queda sin filas.
Describa la propiedad y las fechas
Columna (a): descripción, como 100 sh. XYZ Co.; para activos digitales, incluya el nombre o símbolo y las unidades exactas. Columnas (b) y (c): fecha de adquisición y fecha de venta en formato Mo., día, año. Puede ingresar INHERITED o VARIOUS en la columna (b) cuando las instrucciones lo permitan.
Ingrese los ingresos y la base de costo
Columna (d): ingresos (precio de venta), usando el importe del Formulario 1099-B, 1099-DA o 1099-S si recibió uno. Columna (e): costo u otra base, usando la base que el corredor declaró al IRS si se indicó una.
Agregue códigos y ajustes si es necesario
Si necesita corregir la base, excluir ganancias o declarar una pérdida no permitida, ingrese el código o los códigos en la columna (f) y el ajuste en la columna (g); los importes negativos van entre paréntesis. De lo contrario, deje en blanco las columnas (f) y (g).
Calcule la ganancia o pérdida en la columna (h)
Reste la columna (e) de la columna (d) y luego combine el resultado con la columna (g). Escriba las pérdidas entre paréntesis.
Sume la Parte I en la línea 2
Sume las columnas (d), (e), (g) y (h) en la línea 2. Traslade los totales a la línea 1b del Anexo D (casilla A o G), la línea 2 (casilla B o H) o la línea 3 (casilla C o I).
Complete la Parte II para ventas a largo plazo
En la página 2, marque D, E, F, J, K o L y complete las columnas (a) a (h) del mismo modo. Los totales van a la línea 8b del Anexo D (casilla D o J), la línea 9 (casilla E o K) o la línea 10 (casilla F o L).
Revise, descargue y adjunte al Anexo D
Compruebe que cada página tenga una sola casilla marcada y que los totales de la línea 2 coincidan con el Anexo D. Descargue o imprima el PDF completado en FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el Form 8949
El Formulario 8949 se presenta con su declaración de impuestos, adjunto al Anexo D, por el mismo medio que use para presentar la declaración: en papel o electrónicamente. El formulario y las instrucciones no proporcionan una dirección ni un portal aparte para presentar únicamente el Formulario 8949.
- Con una declaración en papel: adjunte el Formulario 8949 al Anexo D. Si adjunta varios Formularios 8949, coloque primero el formulario o los formularios que indiquen el código "Z" en la columna (f).
- Con una declaración presentada electrónicamente: si decide no declarar cada transacción en una fila separada de la declaración electrónica, adjunte el Formulario 8949 al Formulario 8453 (o al formulario correspondiente de la serie Formulario 8453) y envíelos por correo al IRS. No se puede adjuntar un Formulario 8949 en papel al Formulario 8453-FE. En su lugar, puede adjuntar declaraciones con la misma información que el Formulario 8949 en un formato similar.
- No se requiere adjunto: para las transacciones que cumplen los requisitos de la Excepción 1 o de la disposición especial para ciertas corporaciones, sociedades, agentes de valores y otras entidades calificadas, no se requiere adjuntar un documento, una declaración ni el Formulario 8453.
Incluya en el Anexo D los totales de todas sus Partes I y II. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Marcar más de una casilla en una sola página; el formulario permite solo una por la Parte I o la Parte II, así que use una página separada para cada casilla que corresponda.
- Declarar transacciones de activos digitales con la casilla C o F; las instrucciones requieren las casillas G, H o I para transacciones a corto plazo y J, K o L para las de largo plazo.
- Ingresar letras de código en la columna (f) separadas por espacios o comas; ingréselas juntas en orden alfabético, por ejemplo, "BOQ".
- Ingresar "Available upon request" (disponible a petición) con totales resumidos en vez de detalles de las transacciones, a menos que corresponda la disposición especial para entidades calificadas.
- Usar la Excepción 2 o la disposición de totales resumidos para la elección de diferir una ganancia invertida en un QOF; cada inversión en un QOF debe declararse en su propia fila.
- Ingresar en la columna (d) ingresos que difieren de los indicados en el Formulario 1099-B, 1099-DA o 1099-S, en vez de hacer las correcciones mediante la columna (g).
- Ingresar un ajuste negativo en la columna (g) sin paréntesis; los importes negativos deben escribirse entre paréntesis.
- Declarar transacciones del Formulario 1099-B cuya base se declaró al IRS como corregidas incorrectamente en la columna (e); ingrese la base declarada en (e) y corríjala en (g) con el código B.
- Olvidar colocar primero los Formularios 8949 con el código "Z" al adjuntar varios formularios a la declaración.
Preguntas frecuentes
¿Para qué se usa el Formulario 8949?
El Formulario 8949 es el formulario del IRS que se usa para declarar ventas e intercambios de activos de capital. Permite que usted y el IRS concilien los importes declarados en el Formulario 1099-B, 1099-DA o 1099-S con su declaración, y sus totales se trasladan al Anexo D, donde se calcula la ganancia o pérdida total.
¿Tengo que presentar el Formulario 8949 con el Anexo D?
No siempre. Si todos sus Formularios 1099-B o 1099-DA indican que la base se declaró al IRS, no necesita hacer ajustes y cumple las demás condiciones de la Excepción 1, puede declarar los totales directamente en la línea 1a u 8a del Anexo D. Las ventas de artículos de colección no están cubiertas por esa excepción.
¿Qué casilla debo marcar en el Formulario 8949?
Depende del tiempo que mantuvo el activo y de los documentos que recibió. Para corto plazo, use A, B, C, G, H o I; para largo plazo, use D, E, F, J, K o L. A y D, y G y J, corresponden a declaraciones que indican que la base se declaró al IRS; B, E, H y K corresponden a bases no declaradas; C, F, I y L corresponden a cuando no se recibió ninguna declaración.
¿Cómo declaro criptomonedas en el Formulario 8949?
Use las casillas G, H o I para transacciones de activos digitales a corto plazo y J, K o L para las de largo plazo, no la casilla C o F. En la columna (a), indique el nombre o símbolo del activo, las unidades exactas y el identificador de la transacción de venta, si está disponible.
¿Qué hago si la base de mi Formulario 1099-B es incorrecta?
Si la base no se declaró al IRS, ingrese la base correcta en la columna (e) y -0- en la columna (g). Si se declaró, ingrese en la columna (e) la base declarada, escriba el código B en la columna (f) y corríjala con un ajuste en la columna (g).
¿Puedo adjuntar una declaración en vez de enumerar cada transacción?
Sí. En virtud de la Excepción 2, puede adjuntar una declaración con la misma información que las Partes I y II en un formato similar e ingresar los totales combinados en el formulario. No se permite hacerlo para la elección de diferir una ganancia invertida en un QOF.
¿Puedo rellenar el Formulario 8949 en línea?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo presenta ante el IRS; usted lo presenta con su declaración a través de los medios del IRS.
¿Cómo presento el Formulario 8949 si presento mi declaración electrónicamente?
Si presenta electrónicamente pero decide no declarar cada transacción en una fila separada, adjunte el Formulario 8949 al Formulario 8453 (o al formulario correspondiente de esa serie) y envíelos por correo al IRS. Esto no se aplica a las transacciones de la Excepción 1, para las que no se requiere adjunto.
¿Listo para rellenar el Form 8949?
Rellenar el Form 8949 ahora