
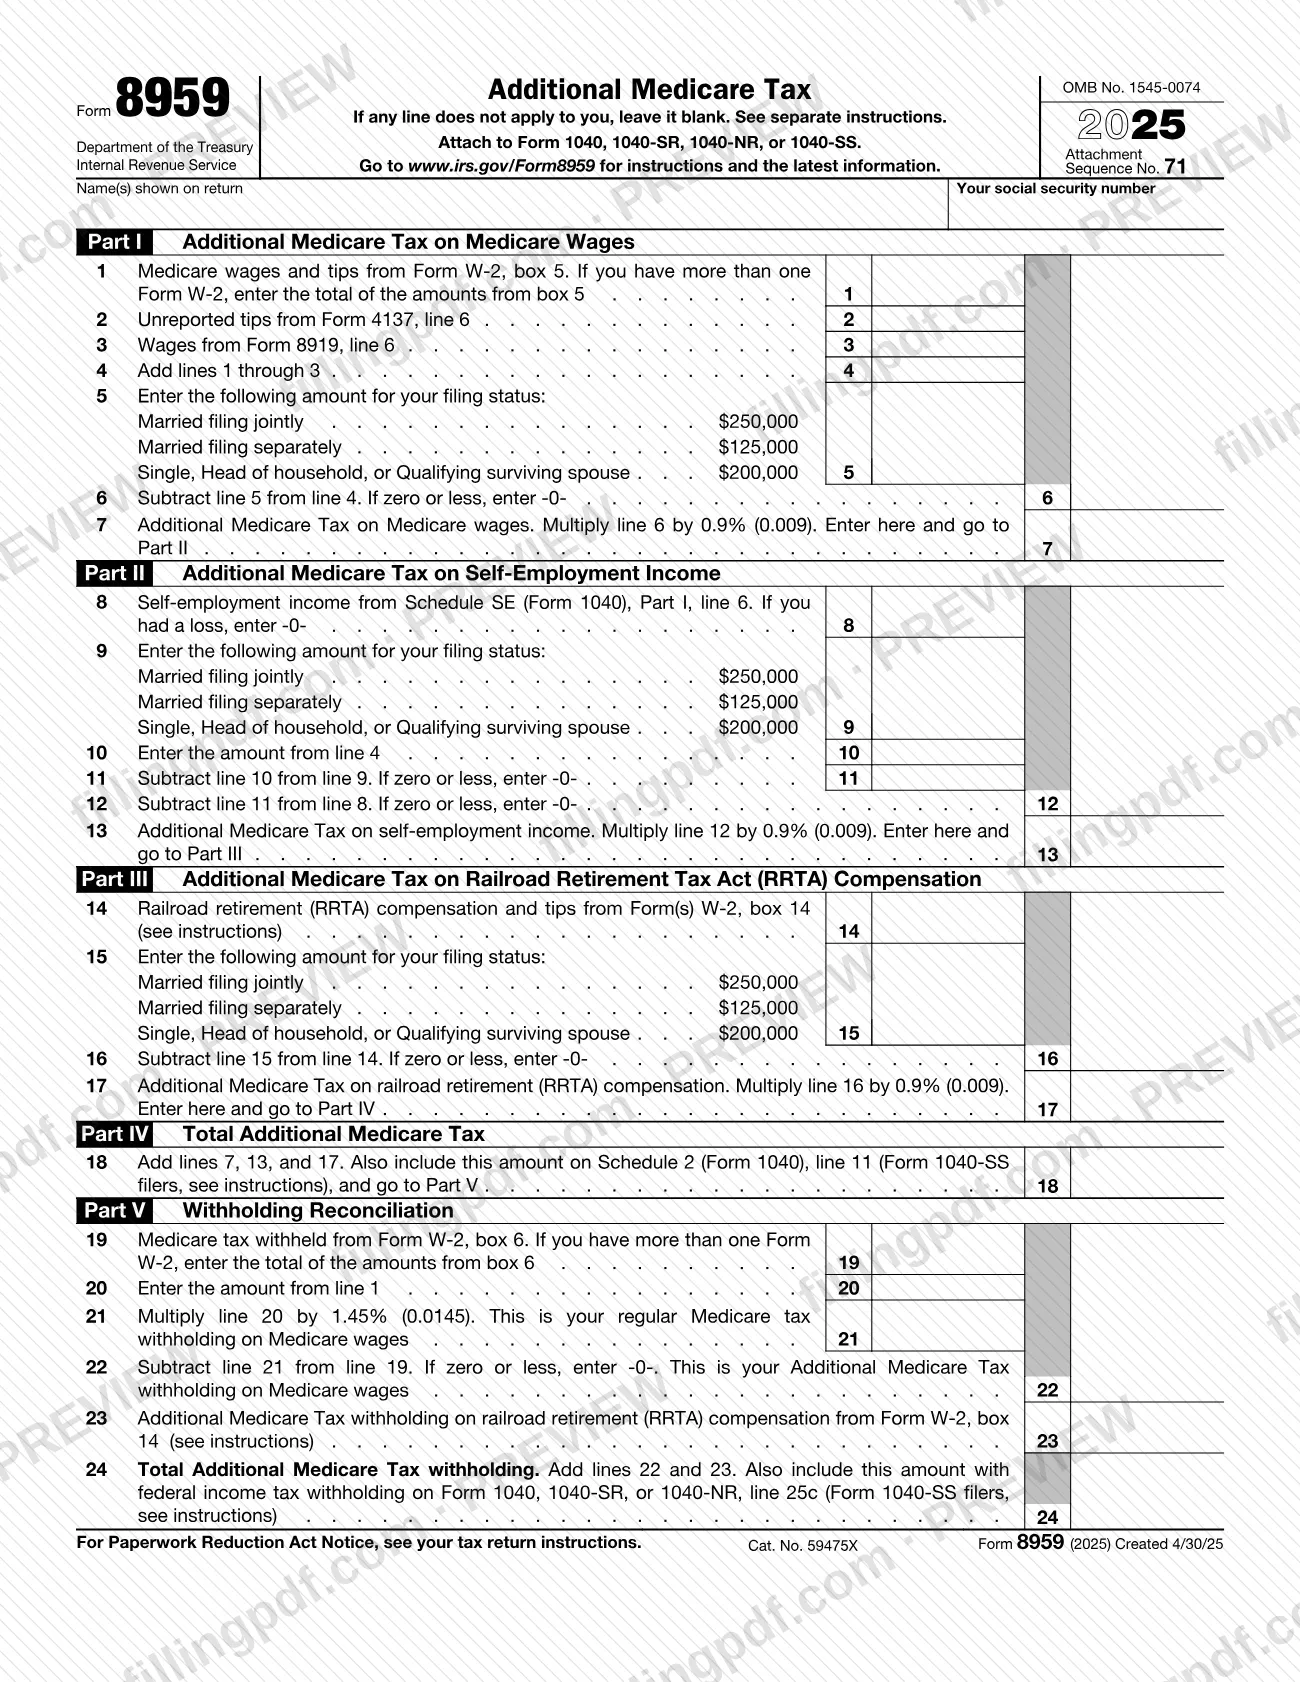
El Formulario 8959, Impuesto Adicional de Medicare (Additional Medicare Tax), es el formulario del Servicio de Impuestos Internos (IRS) que calcula el Impuesto Adicional de Medicare que debe sobre los salarios sujetos a Medicare, la compensación sujeta a la Ley de Impuestos de Jubilación Ferroviaria (RRTA) y los ingresos del trabajo por cuenta propia, además del importe que retuvo su empleador. Debe adjuntarlo al Formulario 1040, 1040-SR, 1040-NR o 1040-SS. En FillingPDF puede rellenar el Formulario 8959 en línea y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form8959.
Última actualización
¿Qué es el 8959?
El Formulario 8959, Impuesto Adicional de Medicare, es el formulario del IRS que calcula el Impuesto Adicional de Medicare que debe sobre salarios, compensación sujeta a la RRTA e ingresos del trabajo por cuenta propia que superen un umbral según su estado civil para efectos de la declaración, y concilia el importe retenido por su empleador.
El formulario tiene cinco partes:
- Part I (líneas 1 a 7): Impuesto Adicional de Medicare sobre salarios sujetos a Medicare, usando la casilla 5 del Formulario W-2, las propinas no declaradas del Formulario 4137 y los salarios del Formulario 8919.
- Part II (líneas 8 a 13): Impuesto Adicional de Medicare sobre los ingresos del trabajo por cuenta propia del Anexo SE (Formulario 1040).
- Part III (líneas 14 a 17): Impuesto Adicional de Medicare sobre la compensación sujeta a la Ley de Impuestos de Jubilación Ferroviaria (RRTA).
- Part IV (línea 18): el total, que se transfiere a su declaración.
- Part V (líneas 19 a 24): la conciliación de las retenciones, que se transfiere a sus pagos.
Los salarios sujetos a Medicare y los ingresos del trabajo por cuenta propia se combinan para determinar si supera el umbral, pero no se cuenta una pérdida del trabajo por cuenta propia. La compensación sujeta a la RRTA se compara con el umbral por separado. El formulario no es una declaración por sí solo: las instrucciones del IRS indican que, si presenta el Formulario 8959, también debe presentar el Formulario 1040, 1040-SR, 1040-NR o 1040-SS. El formulario lleva impreso el número OMB 1545-0074 y el número de secuencia del anexo 71.
¿Quién tiene que presentar el 8959?
Según las instrucciones del IRS, debe presentar el Formulario 8959 si se cumple cualquiera de las siguientes condiciones:
- Sus salarios y propinas sujetos a Medicare en un solo Formulario W-2 (casilla 5) superan el umbral indicado en las instrucciones para un solo Formulario W-2.
- Su compensación sujeta a la RRTA en un solo Formulario W-2 (casilla 14) supera ese mismo umbral.
- El total de sus salarios y propinas sujetos a Medicare más los ingresos del trabajo por cuenta propia, junto con los de su cónyuge si presentan una declaración conjunta, supera el importe del umbral correspondiente a su estado civil para efectos de la declaración.
- El total de su compensación y propinas sujetas a la RRTA, junto con las de su cónyuge si presentan una declaración conjunta, supera el importe del umbral correspondiente a su estado civil para efectos de la declaración.
Los umbrales son diferentes para las personas casadas que presentan una declaración conjunta, las personas casadas que presentan una declaración por separado y las personas solteras, cabeza de familia o cónyuge sobreviviente calificado; aparecen en el cuadro de las instrucciones. Las instrucciones incluyen ejemplos de personas que no necesitan el formulario, como una persona soltera que presenta una declaración y cuyos ingresos del trabajo por cuenta propia están por debajo del umbral y que no tiene salarios.
También presenta el formulario para reclamar un crédito por el Impuesto Adicional de Medicare que retuvo su empleador cuando usted no debe el impuesto. Las instrucciones indican que no hay reglas especiales para extranjeros no residentes ni para ciudadanos estadounidenses que viven en el extranjero.
Cuándo presentar el 8959
El Formulario 8959 no tiene una fecha límite propia: lo presenta con el Formulario 1040, 1040-SR, 1040-NR o 1040-SS al que se adjunta, por lo que vence cuando vence esa declaración. Su empleador debe proporcionarle el Formulario W-2 a más tardar el 2 de febrero de 2026; si no lo tiene para principios de febrero, consulte el Tema tributario 154. Aunque no tenga un Formulario W-2, debe calcular el impuesto.
Si sus salarios sujetos a Medicare, su compensación sujeta a la RRTA o sus ingresos del trabajo por cuenta propia se ajustan posteriormente, quizá deba corregir su obligación tributaria adjuntando un Formulario 8959 corregido a su declaración original o enmendada. Al corregir salarios o compensación sujeta a la RRTA, adjunte también el Formulario W-2 o el Formulario W-2c.
Si espera adeudar el Impuesto Adicional de Medicare para 2026, las instrucciones indican que puede pedirle a su empleador que retenga más impuesto sobre los ingresos mediante un nuevo Formulario W-4 o hacer pagos de impuestos estimados.
Documentos que necesitas
- Formulario W-2, Comprobante de salarios e impuestos: las casillas 5 (salarios y propinas sujetos a Medicare), 6 (impuesto de Medicare retenido) y 14 (compensación sujeta a la RRTA e Impuesto Adicional de Medicare retenido) se utilizan en las líneas 1, 19, 14 y 23.
- Casilla 12 del Formulario W-2, códigos B y N: se necesitan para la línea 19 si tiene impuesto de Medicare no recaudado sobre propinas o sobre seguro de vida colectivo a término; no incluya los importes codificados como impuesto de Medicare de la RRTA no recaudado.
- Formulario 4137, Seguro Social e impuesto de Medicare sobre ingresos por propinas no declaradas: se necesita para la línea 2 (línea 6 de ese formulario) si tiene propinas no declaradas.
- Formulario 8919, Seguro Social e impuesto de Medicare no recaudados sobre salarios: se necesita para la línea 3 (línea 6 de ese formulario) si tiene esos salarios.
- Anexo SE (Formulario 1040), Parte I, línea 6: se necesita para la línea 8 si tiene ingresos del trabajo por cuenta propia; combine los importes si tiene varios Anexos SE.
- Formulario CT-2: lo necesita un representante de empleados sujeto a los impuestos de la RRTA para las líneas 14 y 23 (líneas 2 y 3 de todos los Formularios CT-2 presentados para 2025).
- Formulario W-2c, Comprobante corregido de salarios e impuestos: adjúntelo con un Formulario 8959 corregido solo si corrige salarios sujetos a Medicare o compensación sujeta a la RRTA.
Cómo rellenar el 8959
Anote su nombre y número de Seguro Social
En la parte superior, escriba su nombre o nombres exactamente como aparecen en su declaración y su número de Seguro Social. Si presentan una declaración conjunta, anote el primer número de Seguro Social que aparece en su declaración.
Declare los salarios sujetos a Medicare en las líneas 1 a 3
Línea 1: total de salarios y propinas sujetos a Medicare de la casilla 5 del Formulario W-2, de todos sus Formularios W-2. Línea 2: propinas no declaradas del Formulario 4137, línea 6. Línea 3: salarios del Formulario 8919, línea 6. En una declaración conjunta, incluya los importes de su cónyuge; omita la Parte I si ninguno de los dos tuvo salarios sujetos a Medicare.
Calcule el impuesto sobre los salarios
Línea 4: sume las líneas 1 a 3. Línea 5: anote el importe impreso para su estado civil para efectos de la declaración. Línea 6: reste la línea 5 de la línea 4 y anote -0- si el resultado es cero o menos. Línea 7: multiplique la línea 6 por el porcentaje impreso en la línea y pase a la Parte II.
Anote los ingresos del trabajo por cuenta propia
Línea 8: anote sus ingresos del trabajo por cuenta propia del Anexo SE (Formulario 1040), Parte I, línea 6, combinando varios Anexos SE; anote -0- si tuvo una pérdida. Omita la Parte II si ninguno de los cónyuges tuvo ingresos del trabajo por cuenta propia.
Aplique el umbral reducido
Línea 9: anote el importe correspondiente a su estado civil para efectos de la declaración. Línea 10: copie la línea 4. Línea 11: reste la línea 10 de la línea 9 y anote -0- si el resultado es cero o menos. Línea 12: reste la línea 11 de la línea 8 y anote -0- si el resultado es cero o menos.
Calcule el impuesto sobre los ingresos del trabajo por cuenta propia
Línea 13: multiplique la línea 12 por el porcentaje impreso en la línea y pase a la Parte III.
Complete la Parte III para la compensación sujeta a la RRTA
Línea 14: compensación y propinas sujetas a la RRTA de la casilla 14 del Formulario W-2; en una declaración conjunta, sume las de su cónyuge. Línea 15: el importe correspondiente a su estado civil para efectos de la declaración. Línea 16: reste la línea 15 de la línea 14 y anote -0- si el resultado es cero o menos. Línea 17: multiplique la línea 16 por el porcentaje impreso. Omita la Parte III si no tuvo compensación sujeta a la RRTA.
Sume el impuesto en la línea 18
Línea 18: sume las líneas 7, 13 y 17. Incluya este importe en el Anexo 2 (Formulario 1040), línea 11, o en la línea 5 de la Parte I del Formulario 1040-SS.
Concilie el impuesto de Medicare retenido
Línea 19: impuesto de Medicare retenido de la casilla 6 del Formulario W-2, más los importes de los códigos B y N de la casilla 12, según se indica en las instrucciones. Línea 20: copie la línea 1. Línea 21: multiplique la línea 20 por el porcentaje impreso correspondiente al impuesto regular de Medicare. Línea 22: reste la línea 21 de la línea 19 y anote -0- si el resultado es cero o menos. Deje en blanco la Parte V si no tuvo salarios sujetos a Medicare ni compensación sujeta a la RRTA.
Anote la retención de la RRTA y el total
Línea 23: Impuesto Adicional de Medicare retenido sobre la compensación sujeta a la RRTA, de la casilla 14 del Formulario W-2. Línea 24: sume las líneas 22 y 23 e incluya el importe junto con la retención del impuesto federal sobre los ingresos en la línea 25c del Formulario 1040, 1040-SR o 1040-NR, o en la línea 11a de la Parte I del Formulario 1040-SS.
Revise y descargue el PDF completado
Deje en blanco las líneas que no correspondan, compruebe que los importes de las líneas 18 y 24 coincidan con los que anota en su declaración y, luego, descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración.
Cómo presentar el 8959
El Formulario 8959 no se envía por separado: lo adjunta a su declaración federal de impuestos, y se envía por el mismo canal que esa declaración.
- Con el Formulario 1040, 1040-SR o 1040-NR: adjunte el Formulario 8959 completado. Incluya el importe de la línea 18 en el Anexo 2 (Formulario 1040), línea 11, y el importe de la línea 24 junto con la retención del impuesto federal sobre los ingresos en la línea 25c.
- Con el Formulario 1040-SS: adjunte el Formulario 8959 completado. El importe de la línea 18 va en la línea 5 de la Parte I del Formulario 1040-SS, y el importe de la línea 24 va en la línea 11a de la Parte I; las personas que presentan el Formulario 1040-SS también deben consultar las instrucciones de las líneas.
- Correcciones: adjunte un Formulario 8959 corregido a su declaración original o enmendada, además del Formulario W-2 o el Formulario W-2c si corrige salarios sujetos a Medicare o compensación sujeta a la RRTA.
El Formulario 8959 no tiene una dirección postal ni un portal aparte; siga las instrucciones de presentación correspondientes a la declaración a la que se adjunta. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 8959 sin presentar el Formulario 1040, 1040-SR, 1040-NR o 1040-SS; las instrucciones indican que debe presentarse una de esas declaraciones junto con el formulario.
- Contar una pérdida del trabajo por cuenta propia: en la línea 8, anote -0- si tuvo una pérdida, ya que no se consideran los importes negativos para este impuesto.
- Omitir la línea 10 y la reducción de salarios: sus salarios sujetos a Medicare de la línea 4 reducen el umbral para los ingresos del trabajo por cuenta propia, pero no por debajo de cero.
- Combinar los salarios y la compensación sujeta a la RRTA de su cónyuge para aplicar un solo umbral; las instrucciones tratan por separado la compensación sujeta a la RRTA, y esta no reduce el umbral para los ingresos del trabajo por cuenta propia.
- Omitir los importes de su cónyuge en una declaración conjunta en las líneas 1, 2, 3, 14, 19 y 23.
- Pedirle a su empleador que deje de retener el Impuesto Adicional de Medicare; las instrucciones indican que no puede hacerlo, y cualquier exceso se reclama como crédito en su declaración.
- Anotar el total de la línea 24 únicamente en esa línea en lugar de sumarlo a la retención del impuesto federal sobre los ingresos en la línea 25c del Formulario 1040, 1040-SR o 1040-NR.
- Presentar el Formulario 1040-SS y anotar el importe de la línea 24 en la línea 25c; quienes presentan el Formulario 1040-SS lo anotan en la línea 11a de la Parte I.
- Omitir de la línea 19 los importes de los códigos B y N de la casilla 12 cuando aparecen en su Formulario W-2, excepto los códigos correspondientes al impuesto de Medicare de la RRTA no recaudado.
Preguntas frecuentes
¿Para qué se usa el Formulario 8959?
El Formulario 8959 calcula el Impuesto Adicional de Medicare que debe y el importe que retuvo su empleador, si corresponde. Transfiere los resultados al Formulario 1040, 1040-SR, 1040-NR o 1040-SS, de modo que el impuesto se suma al total y la retención se cuenta como un pago.
¿Quién debe presentar el Formulario 8959?
Debe presentarlo si los salarios sujetos a Medicare o la compensación sujeta a la RRTA de un solo Formulario W-2 superan el umbral indicado en las instrucciones, o si sus salarios combinados, ingresos del trabajo por cuenta propia o compensación sujeta a la RRTA (junto con los de su cónyuge si presentan una declaración conjunta) superan el umbral correspondiente a su estado civil para efectos de la declaración.
¿Debo adjuntar el Formulario 8959 a mi declaración de impuestos?
Sí. Adjunte el Formulario 8959 al Formulario 1040, 1040-SR, 1040-NR o 1040-SS. Las instrucciones indican que, si presenta el Formulario 8959, debe presentar una de esas declaraciones; el formulario no tiene una dirección ni una fecha límite aparte.
¿Puedo rellenar el Formulario 8959 en línea?
Puede rellenar el Formulario 8959 en línea en FillingPDF y descargar o imprimir el PDF. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted presenta el formulario junto con su declaración mediante los canales del IRS.
¿Dónde se anota el importe de la línea 18?
Incluya el importe de la línea 18 en el Anexo 2 (Formulario 1040), línea 11. Quienes presentan el Formulario 1040-SS lo anotan en la línea 5 de la Parte I del Formulario 1040-SS. Es el total del Impuesto Adicional de Medicare de las Partes I, II y III.
¿Dónde anoto la retención de la línea 24?
Si presenta el Formulario 1040, 1040-SR o 1040-NR, incluya el importe de la línea 24 junto con la retención del impuesto federal sobre los ingresos en la línea 25c. Quienes presentan el Formulario 1040-SS lo anotan en la línea 11a de la Parte I. Es el total de las líneas 22 y 23.
¿Puede mi empleador dejar de retener el Impuesto Adicional de Medicare?
No. Si su empleador debe retenerlo, usted no puede pedirle que deje de hacerlo. Si no debe el impuesto, reclama el importe retenido como crédito contra su impuesto total al presentar el Formulario 8959.
¿Se cuentan los ingresos de mi cónyuge en el Formulario 8959?
Sí, en una declaración conjunta: incluya los salarios sujetos a Medicare, las propinas, las propinas no declaradas, los ingresos del trabajo por cuenta propia y la compensación sujeta a la RRTA de su cónyuge. La compensación sujeta a la RRTA se compara con el umbral por separado de los salarios y no reduce el umbral para los ingresos del trabajo por cuenta propia.
¿Listo para rellenar el 8959?
Rellenar el 8959 ahora