
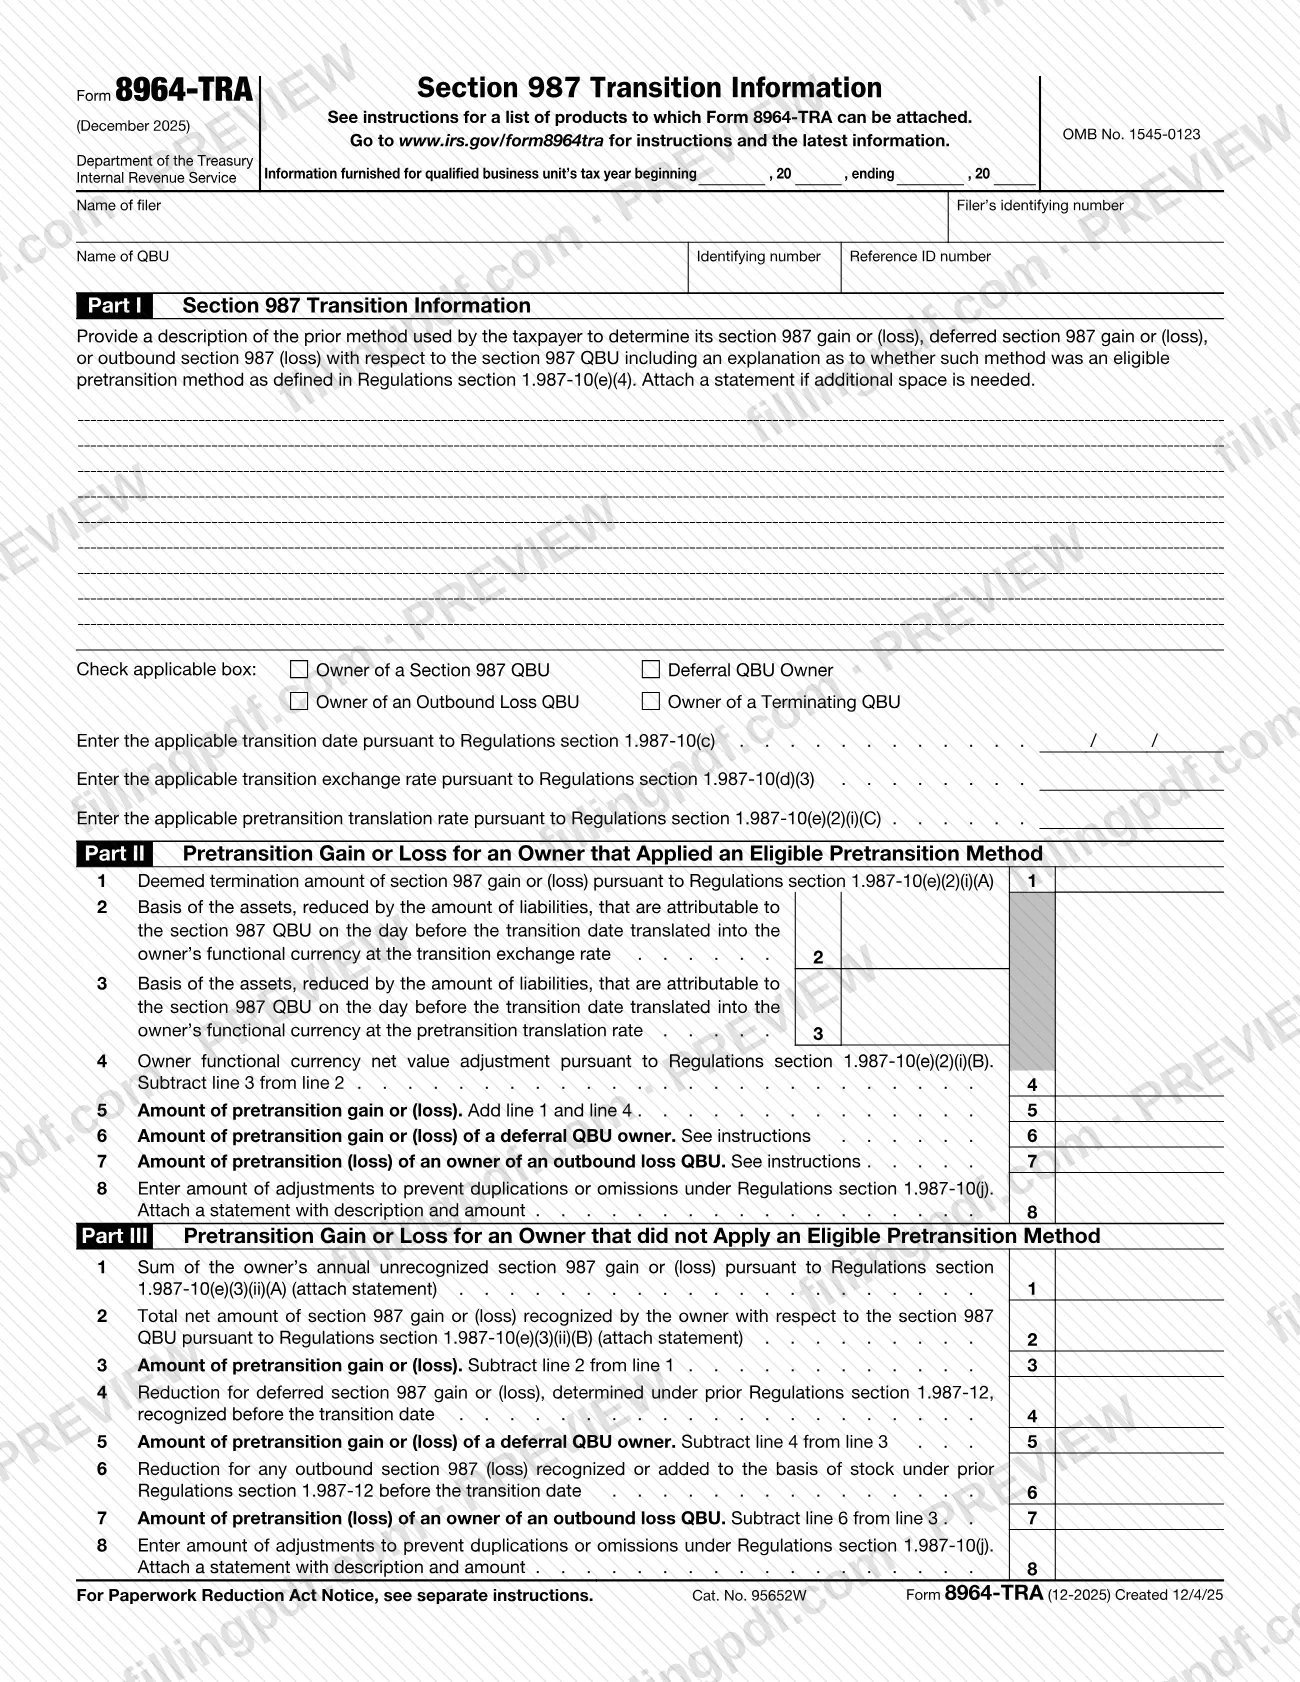
El Formulario 8964-TRA, Información de transición de la sección 987 (Section 987 Transition Information), es el formulario del Servicio de Impuestos Internos (IRS) para informar la información de transición de la sección 987 requerida según la sección 1.987-10(k) de las Regulaciones. Los propietarios de unidades de negocio calificadas (QBU) de la sección 987, QBU de aplazamiento, QBU de pérdida de salida y QBU que terminan lo usan para informar sus ganancias o pérdidas anteriores a la transición. En FillingPDF puede rellenar el Formulario 8964-TRA en línea y descargarlo o imprimirlo; el IRS publica el formulario original y sus instrucciones en www.irs.gov/form8964tra.
Última actualización
¿Qué es el 8964-TRA?
El Formulario 8964-TRA, Información de transición de la sección 987 (Section 987 Transition Information), es el formulario del IRS que utilizan los propietarios de unidades de negocio calificadas (QBU) cuya moneda funcional es distinta de la suya para informar la información de transición de la sección 987 requerida según la sección 1.987-10(k) de las Regulaciones.
Las reglas de transición de la sección 1.987-10 de las Regulaciones explican cómo un contribuyente pasa de su método contable anterior para las ganancias o pérdidas de la sección 987 al método establecido en las regulaciones de la sección 987. Como parte de ese cambio, el propietario debe calcular las ganancias o pérdidas anteriores a la transición de cada QBU de la sección 987, QBU de aplazamiento y QBU de pérdida de salida, según la sección 1.987-10(e) de las Regulaciones. El Formulario 8964-TRA es donde se informa ese cálculo.
El formulario tiene tres partes:
- Parte I describe el método anterior que utilizó el contribuyente y si era un método admisible anterior a la transición, e indica la fecha de transición, el tipo de cambio de transición y el tipo de cambio de conversión anterior a la transición.
- Parte II calcula las ganancias o pérdidas anteriores a la transición para un propietario que aplicó un método admisible anterior a la transición.
- Parte III las calcula para un propietario que no aplicó un método admisible anterior a la transición.
Las instrucciones del IRS indican que presentar el formulario conforme a ellas satisface la obligación del propietario de presentar una declaración informativa de transición de la sección 987, según la sección 1.987-10(k) de las Regulaciones. Este no es el formulario para hacer o revocar elecciones de la sección 987; estas se hacen en el Formulario 8964-ELE, Elecciones de la sección 987.
¿Quién tiene que presentar el 8964-TRA?
El grupo principal es el propietario de un QBU de la sección 987 en la fecha de transición. Las instrucciones del IRS indican quién debe completar el Formulario 8964-TRA y marcar la casilla correspondiente en la Parte I:
- El propietario de un QBU de la sección 987, si era propietario del QBU en la fecha de transición.
- El propietario de un QBU de aplazamiento o de un QBU de pérdida de salida, si el evento de aplazamiento o de pérdida de salida ocurrió antes de la fecha de transición.
- El propietario de un QBU que termina, es decir, un QBU de la sección 987 que terminó el 9 de noviembre de 2023 o después, y antes del primer día del primer año tributario que comienza después del 31 de diciembre de 2024 (a menos que las regulaciones de la sección 987 se hayan adoptado antes de la terminación).
Una sociedad colectiva o una corporación S no tiene que presentar el Formulario 8964-TRA. Complete un formulario separado para cada QBU que corresponda. Por lo general, el propietario es la persona a quien se considera propietaria de los activos y pasivos del QBU para fines del impuesto federal sobre los ingresos; puede ser una persona estadounidense, una corporación extranjera controlada (CFC), una sociedad colectiva estadounidense o una sociedad colectiva extranjera. Si presenta el formulario una corporación nacional que forma parte de un grupo consolidado, indique como declarante a la sociedad matriz común.
Cuándo presentar el 8964-TRA
El evento que activa la presentación es la fecha de transición, y el año de presentación depende del tipo de propietario. El propietario de un QBU de la sección 987, el propietario de un QBU de aplazamiento y el propietario de un QBU de pérdida de salida presentan el formulario para el año tributario que comienza en la fecha de transición. El propietario de un QBU que termina lo presenta en el primer año tributario que comienza después del 31 de diciembre de 2024.
Por lo general, la fecha de transición es el primer día del primer año tributario en que se aplican las regulaciones de la sección 987, lo que generalmente corresponde al primer año tributario que comienza después del 31 de diciembre de 2024. Para un QBU que termina, es el día siguiente a la fecha de terminación.
El formulario vence junto con la declaración a la que se adjunta: presente ambos a más tardar en la fecha límite de esa declaración, incluidas las prórrogas. Cuando se requiere un anexo, pero todos los importes que se deben informar son cero, preséntelo de todos modos con uno o más importes cero. Si después descubre que un Formulario 8964-TRA presentado está incompleto o es incorrecto, presente un formulario corregido junto con una declaración enmendada.
Documentos que necesitas
- Una declaración con la información de la Parte I si la descripción del método anterior u otras entradas requieren más espacio del que ofrece el formulario; complete primero todos los espacios de entrada y luego adjunte la información restante en hojas que se ajusten a la versión del IRS de esa sección.
- Parte II, línea 8: una declaración que describa cada ajuste para evitar duplicaciones u omisiones según la sección 1.987-10(j) de las Regulaciones y su importe, cuando informe un ajuste.
- Parte III, línea 1: una declaración que indique las ganancias o (pérdidas) anuales no reconocidas de la sección 987 para cada año tributario.
- Parte III, línea 2: una declaración que indique el importe de las ganancias o (pérdidas) de la sección 987 reconocidas en cada año tributario.
- Parte III, línea 8: una declaración que describa cada ajuste según la sección 1.987-10(j) de las Regulaciones y explique su importe, cuando informe un ajuste.
- La carta de aprobación del IRS para un Formulario 8964-TRA generado por computadora, a menos que el formulario generado por computadora sea idéntico al formulario establecido por el IRS.
- Una declaración que identifique los cambios, con "Corrected" escrito en la parte superior del formulario, cuando presente un Formulario 8964-TRA corregido junto con una declaración enmendada.
Cómo rellenar el 8964-TRA
Indique el año tributario y los identificadores
Debajo del título, indique el año tributario correspondiente a las fechas de inicio y finalización del QBU; es el año tributario del propietario. Luego indique el nombre del declarante y su número de identificación, así como el nombre del QBU, su número de identificación y su número de identificación de referencia.
Indique el declarante y los nombres anteriores
Por lo general, el declarante es el propietario del QBU de la sección 987; para un grupo consolidado, indique la sociedad matriz común. Si el nombre del declarante o del QBU cambió en los últimos 3 años, indique el nombre anterior entre paréntesis.
Describa el método anterior en la Parte I
Describa el método anterior utilizado para determinar las ganancias o (pérdidas) de la sección 987, las ganancias o (pérdidas) aplazadas de la sección 987 o las (pérdidas) de salida de la sección 987, y explique si era un método admisible anterior a la transición según la sección 1.987-10(e)(4) de las Regulaciones.
Marque la casilla del tipo de propietario
Marque una casilla: propietario de un QBU de la sección 987, propietario de un QBU de aplazamiento, propietario de un QBU de pérdida de salida o propietario de un QBU que termina. Esta selección determina qué líneas debe completar en las Partes II y III.
Indique la fecha de transición y los tipos de cambio
Indique la fecha de transición en formato MM/DD/YYYY, el tipo de cambio de transición y el tipo de cambio de conversión anterior a la transición. Informe cada tipo como unidades de moneda extranjera por un dólar estadounidense, redondeadas a por lo menos cuatro decimales.
Indique las elecciones especiales en la Parte I
Para un QBU que reúne los requisitos para la elección de pequeña empresa y no tiene ganancias ni pérdidas anteriores a la transición, explique por qué reúne los requisitos y omita las Partes II y III. Para un QBU de transición de inicio nuevo, explíquelo en la Parte I y complete únicamente la línea 8 de la Parte II, si corresponde.
Complete la Parte II si el método era admisible
El propietario de un QBU de la sección 987 completa las líneas 1 a 5 y 8; la línea 4 es la línea 2 menos la línea 3, y la línea 5 es la línea 1 más la línea 4. El propietario de un QBU de aplazamiento completa únicamente las líneas 6 y 8, y el propietario de un QBU de pérdida de salida completa únicamente las líneas 7 y 8.
Complete la Parte III si el método no era admisible
El propietario de un QBU de la sección 987 completa las líneas 1 a 3 y 8. El propietario de un QBU de aplazamiento completa las líneas 1 a 5 y 8, y el propietario de un QBU de pérdida de salida completa las líneas 1 a 3 y 6 a 8. Adjunte las declaraciones para las líneas 1 y 2.
Informe los ajustes en la línea 8
En la línea 8 de la Parte II o III, indique los ajustes para evitar duplicaciones u omisiones según la sección 1.987-10(j) de las Regulaciones y adjunte una declaración que describa cada ajuste y su importe.
Revise y descargue el PDF completado
Verifique que haya usado un formulario por QBU, indicado importes cero cuando un anexo requerido no tenga importes que informar y adjuntado todas las declaraciones. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo enviar.
Cómo presentar el 8964-TRA
El Formulario 8964-TRA no se envía por separado: adjúntelo a su declaración de impuestos sobre los ingresos (o, si corresponde, a la declaración de una organización exenta) y presente ambos a más tardar en la fecha límite de la declaración, incluidas las prórrogas. Las instrucciones indican que se puede adjuntar a los Formularios 1040, 1120 y 5471.
- Con su declaración: presente la declaración y el Formulario 8964-TRA por el medio y a la dirección que indiquen las instrucciones de la propia declaración. El formulario no incluye una dirección postal ni un portal específicos.
- Declaración enmendada: para corregir un formulario presentado, adjunte un Formulario 8964-TRA corregido a una declaración enmendada y siga las instrucciones de la declaración enmendada correspondiente a la declaración original. Escriba "Corrected" en la parte superior y adjunte una declaración que identifique los cambios.
- Versiones generadas por computadora: por lo general, requieren aprobación previa del IRS, que se solicita en [email protected] o por correo a Internal Revenue Service, Attention: Substitute Forms Program, C:DC:TS:CAR:MP:P:TP, 1111 Constitution Ave. NW, Room 6554, Washington, DC 20224. Una versión idéntica al formulario del IRS no requiere aprobación ni anexo; de lo contrario, adjunte la carta de aprobación.
No envíe el formulario a la dirección para comentarios sobre formularios e instrucciones tributarios que figura en las instrucciones. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Incluir varios QBU en un mismo formulario; las instrucciones requieren un Formulario 8964-TRA separado para cada QBU que corresponda.
- Escribir "See attached" en una sección y colocar toda la información en hojas adicionales; complete primero todos los espacios de entrada y adjunte únicamente la información restante.
- Informar un tipo de cambio como dólares estadounidenses por unidad de moneda extranjera; informe las unidades de moneda extranjera por un dólar estadounidense, redondeadas a por lo menos cuatro decimales.
- Omitir un anexo requerido porque todos los importes son cero; aun así, debe presentar el formulario con uno o más importes cero.
- Completar tanto la Parte II como la Parte III; use la Parte II solo si se aplicó un método admisible anterior a la transición y la Parte III solo si no se aplicó.
- Completar líneas que no corresponden al tipo de propietario, como las líneas 6 y 7 de la Parte II para el propietario de un QBU de la sección 987, quien completa únicamente las líneas 1 a 5 y 8.
- Omitir las declaraciones requeridas para las líneas 1 y 2 de la Parte III, o la declaración que describe cada ajuste de la línea 8 y su importe.
- Presentar un formulario corregido sin escribir "Corrected" en la parte superior y adjuntar una declaración de los cambios, o sin adjuntar una declaración enmendada.
- Omitir los nombres anteriores si el nombre del declarante o del QBU cambió en los últimos 3 años; indíquelos entre paréntesis después del nombre actual.
- Presentar un formulario generado por computadora que difiera del formulario oficial sin adjuntar la carta de aprobación del IRS.
Preguntas frecuentes
¿Para qué se usa el Formulario 8964-TRA?
El Formulario 8964-TRA informa la información de transición de la sección 987 requerida según la sección 1.987-10(k) de las Regulaciones. Los propietarios de QBU de la sección 987, QBU de aplazamiento, QBU de pérdida de salida y QBU que terminan lo usan para informar ganancias o pérdidas anteriores a la transición al pasar al método de las regulaciones de la sección 987.
¿Quién tiene que presentar el Formulario 8964-TRA?
Debe presentarlo el propietario de un QBU de la sección 987 en la fecha de transición, así como el propietario de un QBU de aplazamiento o de pérdida de salida cuyo evento haya ocurrido antes de esa fecha, y el propietario de un QBU que termina. Una sociedad colectiva o una corporación S no tiene que presentarlo.
¿Cuándo vence el Formulario 8964-TRA?
Vence junto con la declaración a la que se adjunta, a más tardar en la fecha límite de esa declaración, incluidas las prórrogas. Se presenta para el año tributario que comienza en la fecha de transición o, en el caso de un QBU que termina, para el primer año tributario que comienza después del 31 de diciembre de 2024.
¿Adónde envío el Formulario 8964-TRA?
Adjúntelo a su declaración de impuestos sobre los ingresos o, si corresponde, a la declaración de una organización exenta, y presente ambos juntos. Las instrucciones indican que se puede adjuntar a los Formularios 1040, 1120 y 5471. El formulario no incluye una dirección específica, así que siga las instrucciones de la declaración.
¿Necesito un Formulario 8964-TRA separado para cada QBU?
Sí. Las instrucciones indican que debe completar un Formulario 8964-TRA separado para cada QBU que corresponda. Aunque se requiera un anexo y todos los importes que se deben informar sean cero, debe presentarlo con uno o más importes cero.
¿Debo completar la Parte II o la Parte III del Formulario 8964-TRA?
Complete la Parte II si el propietario aplicó un método admisible anterior a la transición y la Parte III si no lo aplicó. Las líneas que debe completar dependen de si usted es propietario de un QBU de la sección 987, de un QBU de aplazamiento o de un QBU de pérdida de salida.
¿Cómo informo los tipos de cambio en el Formulario 8964-TRA?
Use el método de división: informe las unidades de moneda extranjera equivalentes a un dólar estadounidense, redondeadas a por lo menos cuatro decimales. No informe la cantidad de dólares estadounidenses por unidad de moneda extranjera. Redondee más si cuatro decimales distorsionarían sustancialmente el tipo de cambio o el importe.
¿Cuál es la diferencia entre el Formulario 8964-TRA y el Formulario 8964-ELE?
El Formulario 8964-TRA informa la información de transición y las ganancias o pérdidas anteriores a la transición. Según las instrucciones del IRS, todas las elecciones según las regulaciones de la sección 987 deben hacerse en el Formulario 8964-ELE, Elecciones de la sección 987.
¿Puedo rellenar el Formulario 8964-TRA en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta nada ante el IRS, así que usted debe adjuntar el formulario a su declaración y presentarlo por los medios correspondientes a esa declaración.
¿Listo para rellenar el 8964-TRA?
Rellenar el 8964-TRA ahora