
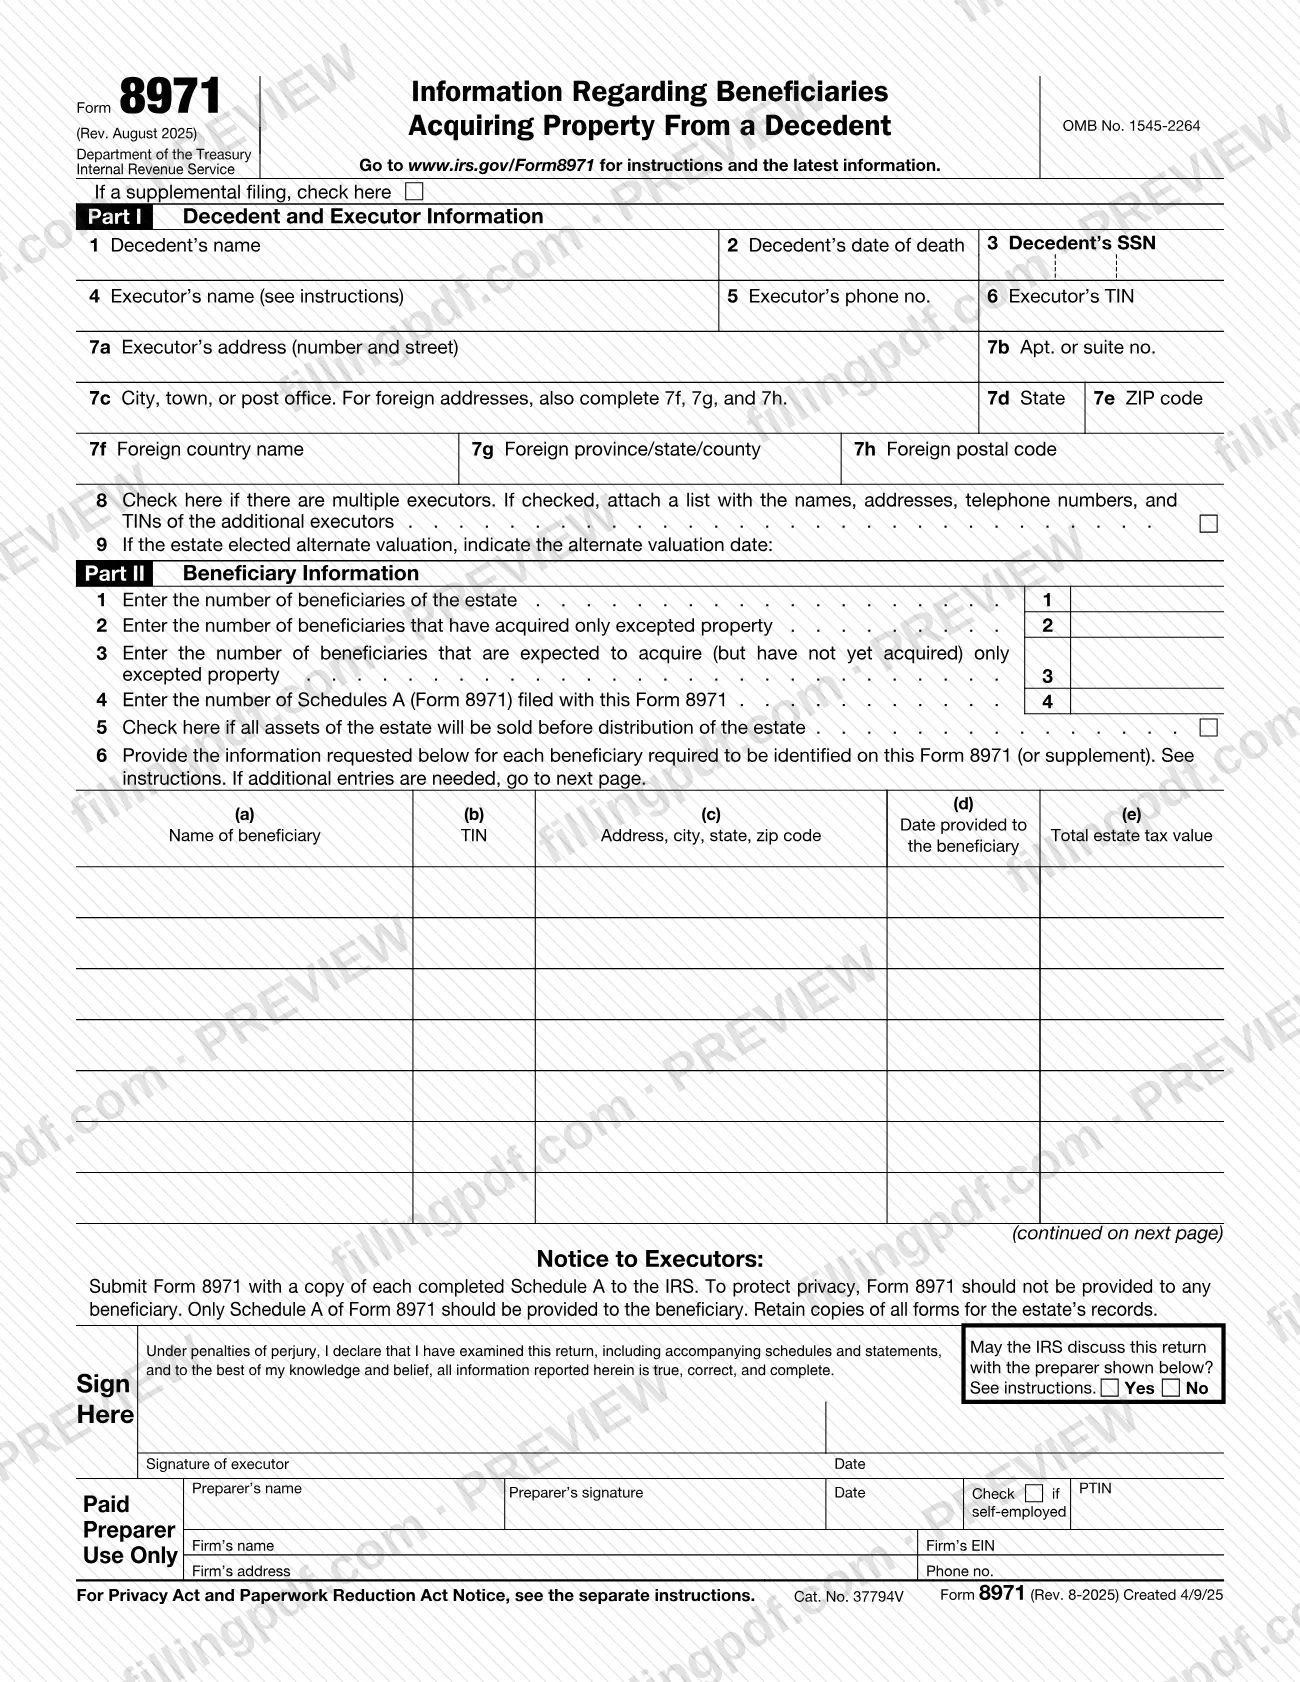
El Formulario 8971, Información sobre los beneficiarios que adquieren bienes de un difunto (Information Regarding Beneficiaries Acquiring Property From a Decedent), es el formulario del Servicio de Impuestos Internos (IRS) que presenta un albacea para informar al IRS qué beneficiarios adquirieron o se espera que adquieran bienes del patrimonio de un difunto. Se presenta junto con una copia de cada Anexo A, la declaración que indica a cada beneficiario el valor de los bienes para el impuesto sobre el patrimonio, a efectos de determinar la base. Puede rellenar el Formulario 8971 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y las Instrucciones del Formulario 8971 y el Anexo A en IRS.gov/Form8971.
Última actualización
¿Qué es el Form 8971?
El Formulario 8971, Información sobre los beneficiarios que adquieren bienes de un difunto, es la declaración informativa del IRS que usa un albacea para identificar a los beneficiarios de un patrimonio que presentó una declaración del impuesto sobre el patrimonio y enumerar el valor para dicho impuesto de los bienes que adquiere cada uno.
El formulario y las copias del Anexo A adjuntas proporcionan al IRS información sobre los beneficiarios que adquirieron bienes de un difunto. El propio Anexo A proporciona a cada beneficiario información sobre la base de los bienes. Los beneficiarios lo necesitan para cumplir el requisito de base uniforme de la sección 1014(f): un beneficiario que adquiere bienes sujetos a ese requisito no puede usar un valor inicial de base superior al declarado en el Anexo A.
Un Formulario 8971 completo incluye una copia de cada Anexo A entregado o que deba entregarse a un beneficiario. Se presenta por separado de cualquier otra declaración de impuestos del patrimonio y debe presentarse incluso cuando no se requiera ningún Anexo A en la fecha límite.
Se usa el mismo formulario para las presentaciones suplementarias. Se marca una casilla encima de la Parte I cuando el formulario complementa un Formulario 8971 presentado anteriormente. El Formulario 8971 no se entrega a los beneficiarios: solo se les entrega su propio Anexo A.
¿Quién tiene que presentar el Form 8971?
El albacea de un patrimonio, u otra persona obligada a presentar el Formulario 706 o el Formulario 706-NA (la declaración del impuesto sobre el patrimonio) conforme a la sección 6018(a) o 6018(b) del IRC, debe presentar el Formulario 8971 y entregar los Anexos A a ciertos beneficiarios. Solo debe presentarlo el albacea de un patrimonio para el que se presente el Formulario 706 o el Formulario 706-NA después de julio de 2015, independientemente de que esa declaración se presente a tiempo.
Para este formulario, «albacea» significa el albacea, representante personal o administrador. Si no se nombra, cualifica y actúa ninguno en Estados Unidos, se considera albacea a cada persona que tenga posesión real o implícita de los bienes del difunto. Por lo tanto, es posible que más de una persona deba presentar el formulario para el mismo patrimonio; cada una informa los bienes que declaró o debe declarar.
No se requiere el Formulario 8971 cuando:
- El patrimonio bruto, más las donaciones gravables ajustadas y la exención específica, es inferior al monto de exclusión básico correspondiente al año del fallecimiento.
- Solo se presentan otros formularios del impuesto sobre el patrimonio, como los Formularios 706-QDT, 706-CE o 706-GS(D).
- La declaración del impuesto sobre el patrimonio se presenta únicamente para asignar o hacer una elección relativa al impuesto sobre transferencias con salto generacional, únicamente para elegir la portabilidad del monto de exclusión del cónyuge fallecido (DSUE), o únicamente como presentación preventiva para evitar una multa o cumplir un requisito de la ley estatal.
El preparador remunerado que prepare el formulario debe firmar como preparador.
Cuándo presentar el Form 8971
Presente el Formulario 8971, con una copia de cada Anexo A requerido, a más tardar en la fecha que ocurra primero: 30 días después de la fecha límite para presentar el Formulario 706 o el Formulario 706-NA (incluidas las prórrogas), o 30 días después de la fecha en que realmente se presente esa declaración. Si la fecha límite cae en sábado, domingo o día feriado legal, el albacea puede presentar el formulario el siguiente día hábil. Los Anexos A deben entregarse a los beneficiarios para esa misma fecha.
El formulario vence incluso si en ese momento no se entrega o no se requiere ningún Anexo A. Las presentaciones suplementarias tienen sus propios plazos:
- Cuando un beneficiario adquiere posteriormente bienes que no se informaron en un Anexo A, la presentación suplementaria y el Anexo A vencen el 31 de enero del año siguiente a la adquisición o antes.
- Cuando la información ya declarada pasa a ser incorrecta o incompleta, la presentación suplementaria vence 30 días después de que la información esté disponible para el albacea.
La obligación de presentar suplementos continúa hasta que se determine el valor final de todos los bienes sujetos a declaración o, si ocurre después, hasta que un beneficiario los haya adquirido todos. Pueden aplicarse multas por presentaciones tardías o incorrectas, incluso si no se debe ningún impuesto sobre el patrimonio.
Documentos que necesitas
- Una copia de cada Anexo A (Formulario 8971) completado que se haya entregado o deba entregarse a un beneficiario, adjunta al formulario; también se adjuntan los Anexos A opcionales entregados antes de presentar el formulario.
- Una lista con los nombres, las direcciones, los números de teléfono y los TIN de los albaceas adicionales, solo si marca la casilla de la línea 8 porque hay varios albaceas.
- Una copia de su solicitud escrita del TIN, solo si escribe «requested» en la columna (b) porque el beneficiario no proporcionó un TIN antes de la fecha límite.
- Una declaración de los esfuerzos del albacea para obtener el nombre y el TIN del fideicomisario, solo si escribe «trust not yet established» para un fideicomiso beneficiario.
- Una declaración de la autoridad conforme a la cual un beneficiario extranjero no está obligado a proporcionar un TIN, solo si escribe «Not Required» en la columna (b).
- Una página aparte que explique la información faltante y los esfuerzos realizados para localizar a un beneficiario, solo si escribe «not furnished» en la columna (d) porque no se puede localizar al beneficiario.
- Una copia del Formulario 2848, Poder y declaración del representante (Power of Attorney and Declaration of Representative), con «copy» escrito en la parte superior, solo si autoriza al preparador de la declaración a representar al patrimonio en relación con el Formulario 8971.
Cómo rellenar el Form 8971
Marque si es una presentación suplementaria
Marque la casilla de la parte superior, «If a supplemental filing, check here» (Si es una presentación suplementaria, marque aquí), solo si este formulario complementa un Formulario 8971 presentado anteriormente. Informe únicamente la información que haya cambiado.
Ingrese los datos del difunto
Parte I, líneas 1 a 3: el nombre, la fecha de fallecimiento y el SSN del difunto. Si el difunto no tenía SSN, las instrucciones indican que el albacea debe obtener uno presentando el Formulario SS-5.
Ingrese los datos del albacea
Líneas 4 a 6: el nombre, el número de teléfono y el TIN del albacea. Si hay más de un albacea, ingrese aquí un nombre y un TIN, e incluya los demás en la línea 8.
Ingrese la dirección del albacea
Líneas 7a a 7e: calle, apartamento o suite, ciudad, estado y código ZIP. Para una dirección extranjera, complete también las líneas 7f, 7g y 7h.
Indique si hay varios albaceas
Línea 8: marque la casilla si hay más de un albacea y adjunte una lista con el nombre, la dirección, el número de teléfono y el TIN de cada albacea adicional.
Ingrese la fecha de valoración alternativa
Línea 9: ingrese la fecha de valoración alternativa solo si el patrimonio eligió la valoración alternativa en la declaración del impuesto sobre el patrimonio.
Cuente a los beneficiarios
Parte II, líneas 1 a 4: ingrese el número de beneficiarios, el número de los que adquirieron únicamente bienes exceptuados, el número de los que se espera que adquieran únicamente bienes exceptuados y el número de Anexos A presentados con este formulario.
Marque la casilla sobre la venta de bienes
Parte II, línea 5: marque la casilla si se venderán todos los bienes del patrimonio antes de su distribución.
Enumere a cada beneficiario
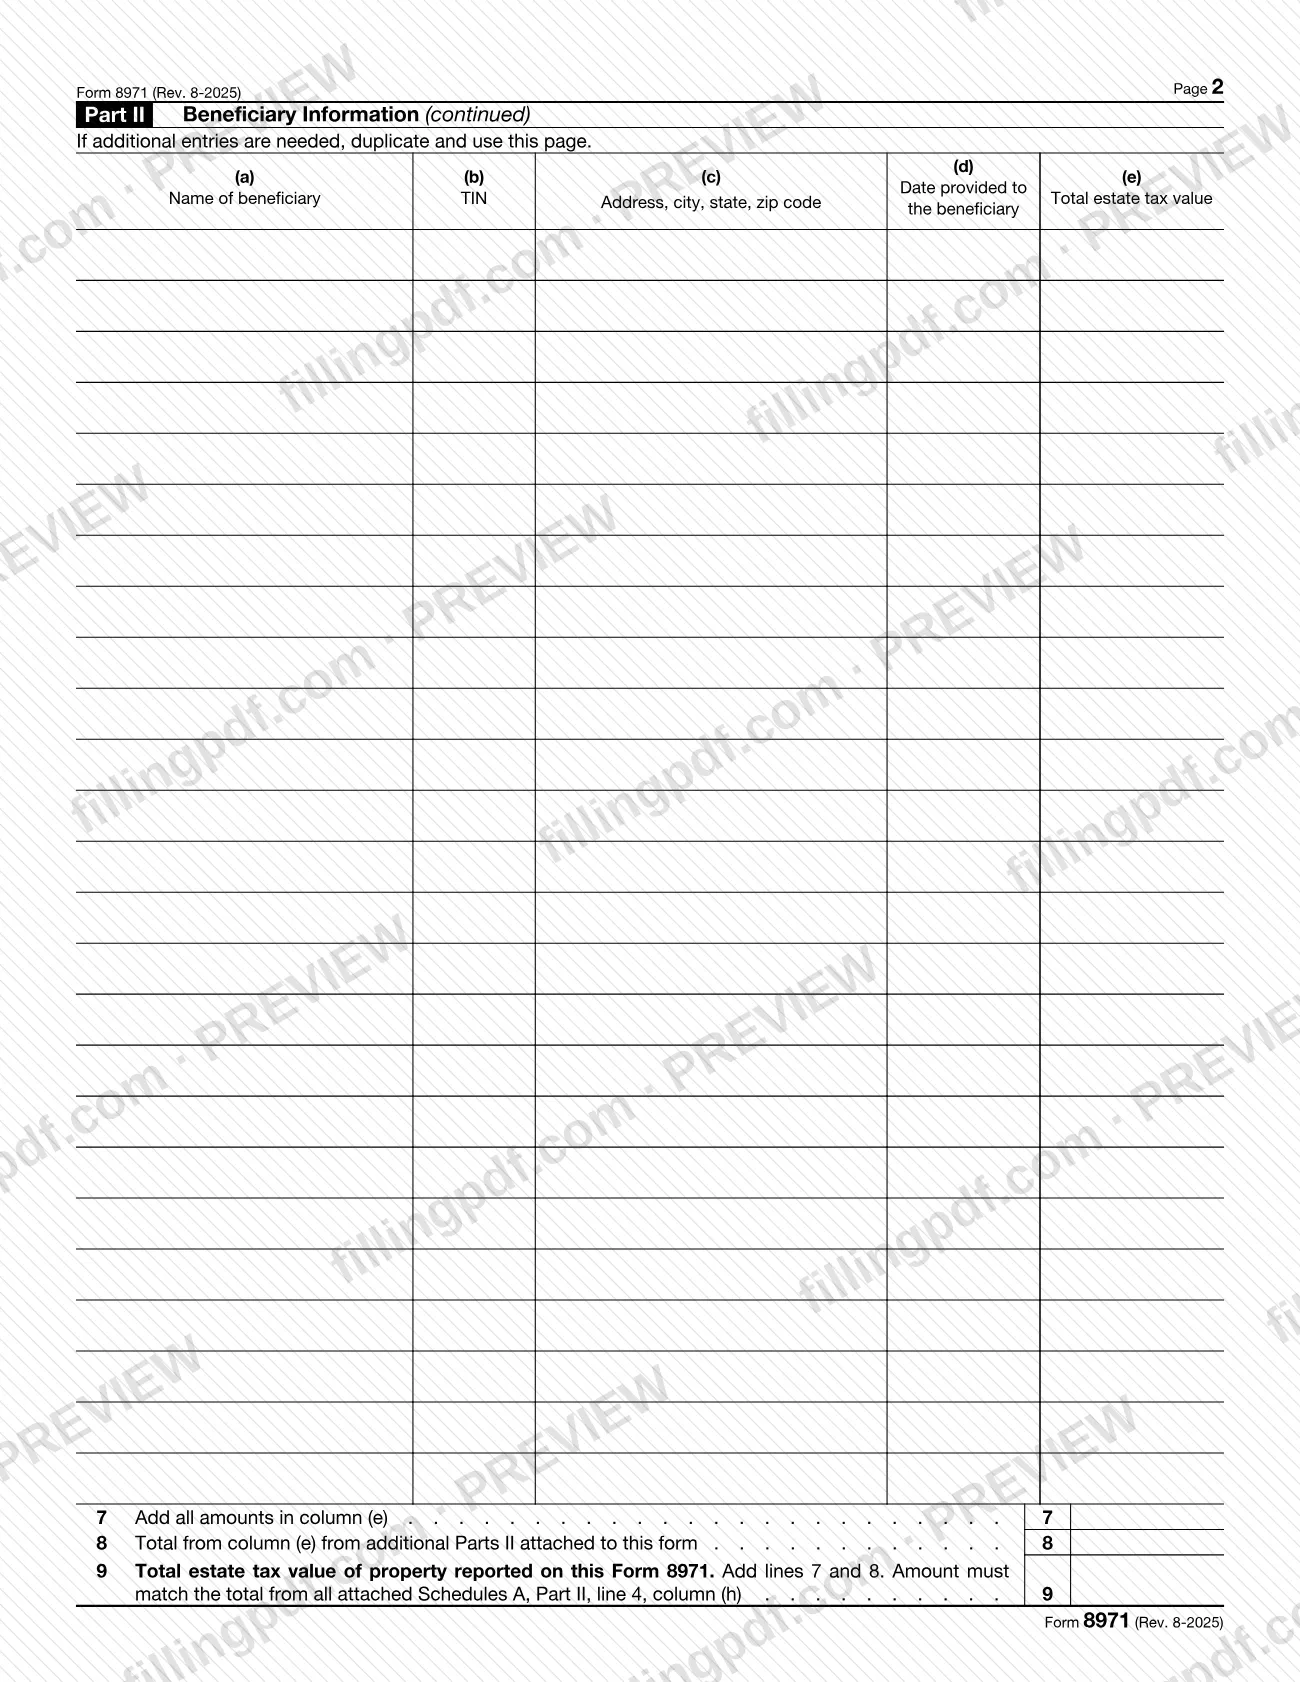
Línea 6: para cada beneficiario requerido, ingrese (a) el nombre, (b) el TIN, (c) la dirección, (d) la fecha en que se entregó el Anexo A y (e) el valor total para el impuesto sobre el patrimonio. Duplique la página 2 si necesita más filas.
Sume los valores para el impuesto sobre el patrimonio
Página 2, línea 7: sume la columna (e). Línea 8: sume los totales de la columna (e) de cualquier Parte II adicional. Línea 9: sume las líneas 7 y 8; el resultado debe coincidir con el total de la columna (h) de los Anexos A adjuntos.
Firme y agregue los datos del preparador
El albacea firma y fecha el formulario bajo pena de perjurio, y responde si el IRS puede hablar sobre la declaración con el preparador. Un preparador remunerado completa la sección del preparador.
Revise, descargue y reúna los documentos
Verifique los nombres, los TIN y los totales; luego descargue o imprima el PDF completado desde FillingPDF. Adjunte una copia de cada Anexo A y presente el paquete según se describe en «Cómo presentar».
Cómo presentar el Form 8971
Presente el Formulario 8971 al IRS por correo y entregue cada Anexo A a su beneficiario en persona, por correo electrónico, por correo postal de EE. UU. o mediante un servicio privado de entrega.
- Al IRS: envíe el Formulario 8971 con todos los Anexos A a Internal Revenue Service, Mail Stop 824G, 7940 Kentucky Drive, Florence, KY 41042.
- Servicios privados de entrega: puede usar la misma dirección. Solo cuentan para la regla de envío oportuno los servicios designados por el IRS, indicados en las instrucciones y en IRS.gov/PDS; el transportista puede explicarle cómo obtener una prueba escrita de la fecha de envío.
- A los beneficiarios: entregue a cada beneficiario individual, fideicomisario de un fideicomiso beneficiario o albacea del patrimonio de un beneficiario su propio Anexo A, en persona, por correo electrónico, por correo postal de EE. UU. a la última dirección conocida o mediante un servicio privado de entrega a esa dirección. No les entregue el Formulario 8971.
Certifique la fecha en que se entregó cada Anexo A en la Parte II, columna (d), y conserve pruebas del envío, la entrega o el acuse de recibo. Guarde copias de todos los formularios en los registros del patrimonio. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Entregar a un beneficiario una copia del Formulario 8971. Las instrucciones indican que solo se debe entregar el Anexo A de ese beneficiario, para proteger su privacidad.
- No presentar el Formulario 8971 porque todavía no se requiere ningún Anexo A. El albacea debe presentarlo de todos modos a tiempo, aunque no se entregue ningún Anexo A.
- Enviar la presentación a la dirección indicada en las instrucciones del Formulario 706 en lugar de a Mail Stop 824G, 7940 Kentucky Drive, Florence, KY 41042.
- Dejar en blanco el TIN de un beneficiario. Ingrese el TIN, «requested» con la solicitud escrita adjunta, «Not Required» con una declaración para ciertos beneficiarios extranjeros, o «trust not yet established» con una declaración.
- No marcar la casilla «Supplemental Filing» tanto en el Formulario 8971 suplementario como en cada Anexo A suplementario, o repetir información que no ha cambiado.
- Completar las líneas 7 y 8 de la Parte II en una página 2 duplicada. Esos totales corresponden únicamente a la página 2 original.
- Ingresar en la línea 9 un total que no coincida con los totales de la columna (h) de los Anexos A adjuntos.
- No cumplir el plazo para presentar un suplemento después de que un beneficiario adquiere nuevos bienes o cambia un valor.
Preguntas frecuentes
¿Para qué se usa el Formulario 8971?
El Formulario 8971 es el formulario del IRS que usa un albacea para identificar a los beneficiarios que adquirieron o adquirirán bienes de un difunto e informar su valor para el impuesto sobre el patrimonio. Cada beneficiario recibe un Anexo A con información sobre la base, y se envían copias al IRS junto con el formulario.
¿Quién debe presentar el Formulario 8971?
El albacea u otra persona obligada a presentar el Formulario 706 o el Formulario 706-NA conforme a la sección 6018(a) o (b) del IRC, cuando esa declaración se presenta después de julio de 2015. No se requiere si la declaración se presenta únicamente para elegir la portabilidad del DSUE, para una elección del impuesto sobre transferencias con salto generacional o como presentación preventiva.
¿Cuándo vence el Formulario 8971?
A más tardar en la fecha que ocurra primero: 30 días después de la fecha límite del Formulario 706 o 706-NA, incluidas las prórrogas, o 30 días después de que realmente se presente esa declaración. Si la fecha cae en fin de semana o día feriado legal, el albacea puede presentarlo el siguiente día hábil.
¿A dónde debo enviar por correo el Formulario 8971?
Envíelo, con copias de todos los Anexos A, a Internal Revenue Service, Mail Stop 824G, 7940 Kentucky Drive, Florence, KY 41042. También puede usar la misma dirección con un servicio privado de entrega designado por el IRS.
¿Debo entregar a los beneficiarios una copia del Formulario 8971?
No. Para proteger la privacidad, entregue a cada beneficiario únicamente el Anexo A que informa los bienes que adquirió ese beneficiario. Puede entregarlo en persona, por correo electrónico, por correo postal de EE. UU. o mediante un servicio privado de entrega, y debe certificar la fecha en la columna (d) de la Parte II.
¿Debo presentar el Formulario 8971 si todos los bienes son bienes exceptuados?
Sí. El albacea debe presentar el Formulario 8971 a tiempo incluso si todos los bienes sujetos a declaración son bienes exceptuados, como dólares estadounidenses o ingresos del seguro de vida pagados en una suma global; sin embargo, no se requiere información sobre esos bienes en un Anexo A.
¿Qué sucede si presento tarde el Formulario 8971 o con errores?
El albacea puede estar sujeto a multas conforme a las secciones 6721 y 6722, a menos que demuestre causa razonable, incluso si no se debía ningún impuesto sobre el patrimonio. Los montos están en la página de multas por declaraciones informativas del IRS en IRS.gov/Payments/Information-Return-Penalties.
¿Cómo corrijo o complemento un Formulario 8971 que ya presenté?
Presente un suplemento con la casilla «Supplemental Filing» marcada en el formulario y en cada Anexo A suplementario, e informe únicamente la información que haya cambiado. Por lo general, los cambios deben presentarse 30 días después de que la información esté disponible; los bienes adquiridos recientemente deben informarse antes del 31 de enero del año siguiente.
¿Puedo rellenar el Formulario 8971 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe enviarlo por correo a la dirección del IRS indicada en las instrucciones.
¿Listo para rellenar el Form 8971?
Rellenar el Form 8971 ahora